

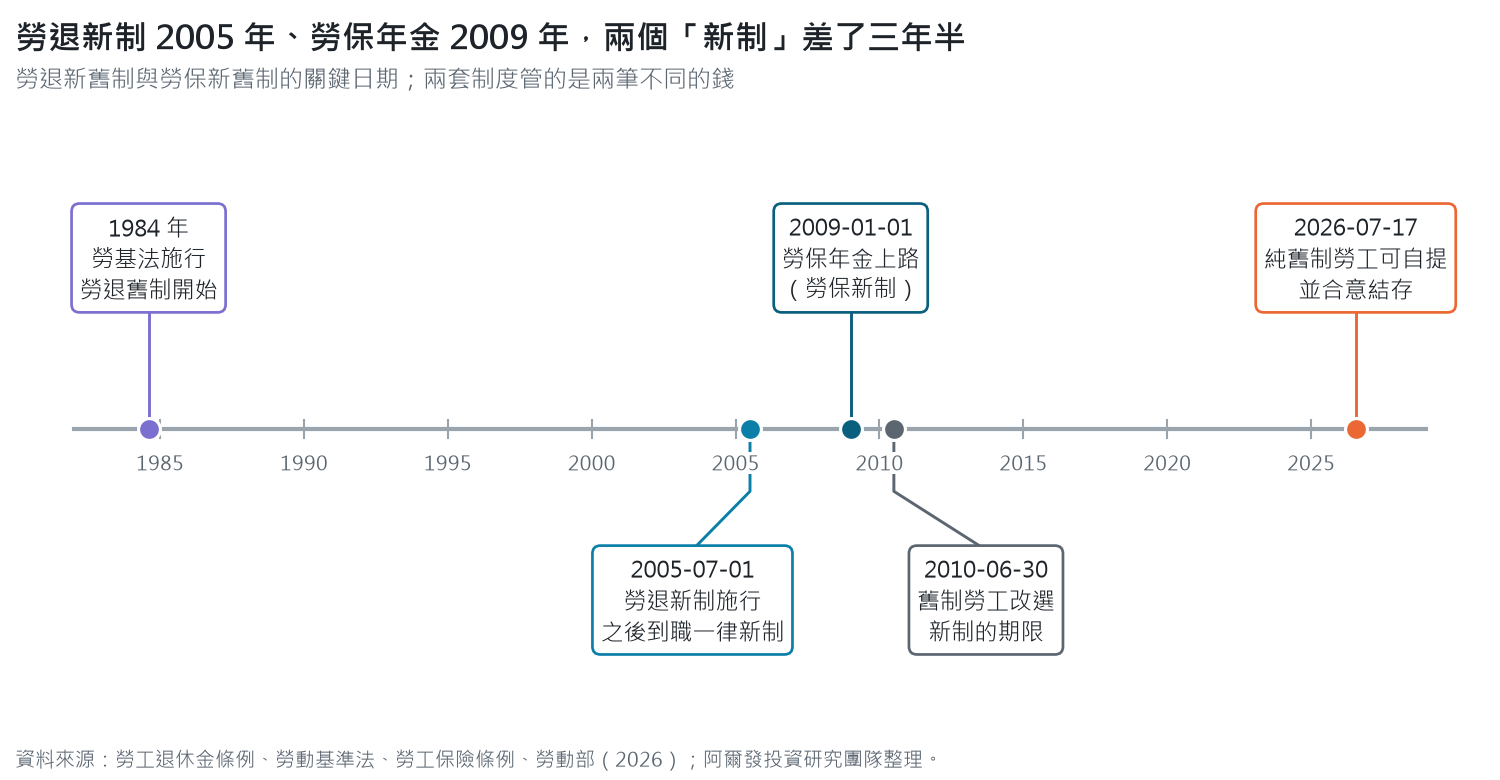
勞退新制 2005 年 7 月 1 日開始,勞保新制 2009 年 1 月 1 日開始;新舊制條件各自符合,可以同時領[1][4]。
換成民國年,勞退新制是民國 94 年施行,一般說的「勞保新制」指勞保年金,民國 98 年上路,兩個「新制」差了三年半,管的是兩筆不同的錢(名字取得很像,說實在不怪大家搞混),勞退是雇主替你存的退休金,勞保是社會保險的老年給付,查「新舊制」時把兩者混在一起,算出來的金額就會差很多。
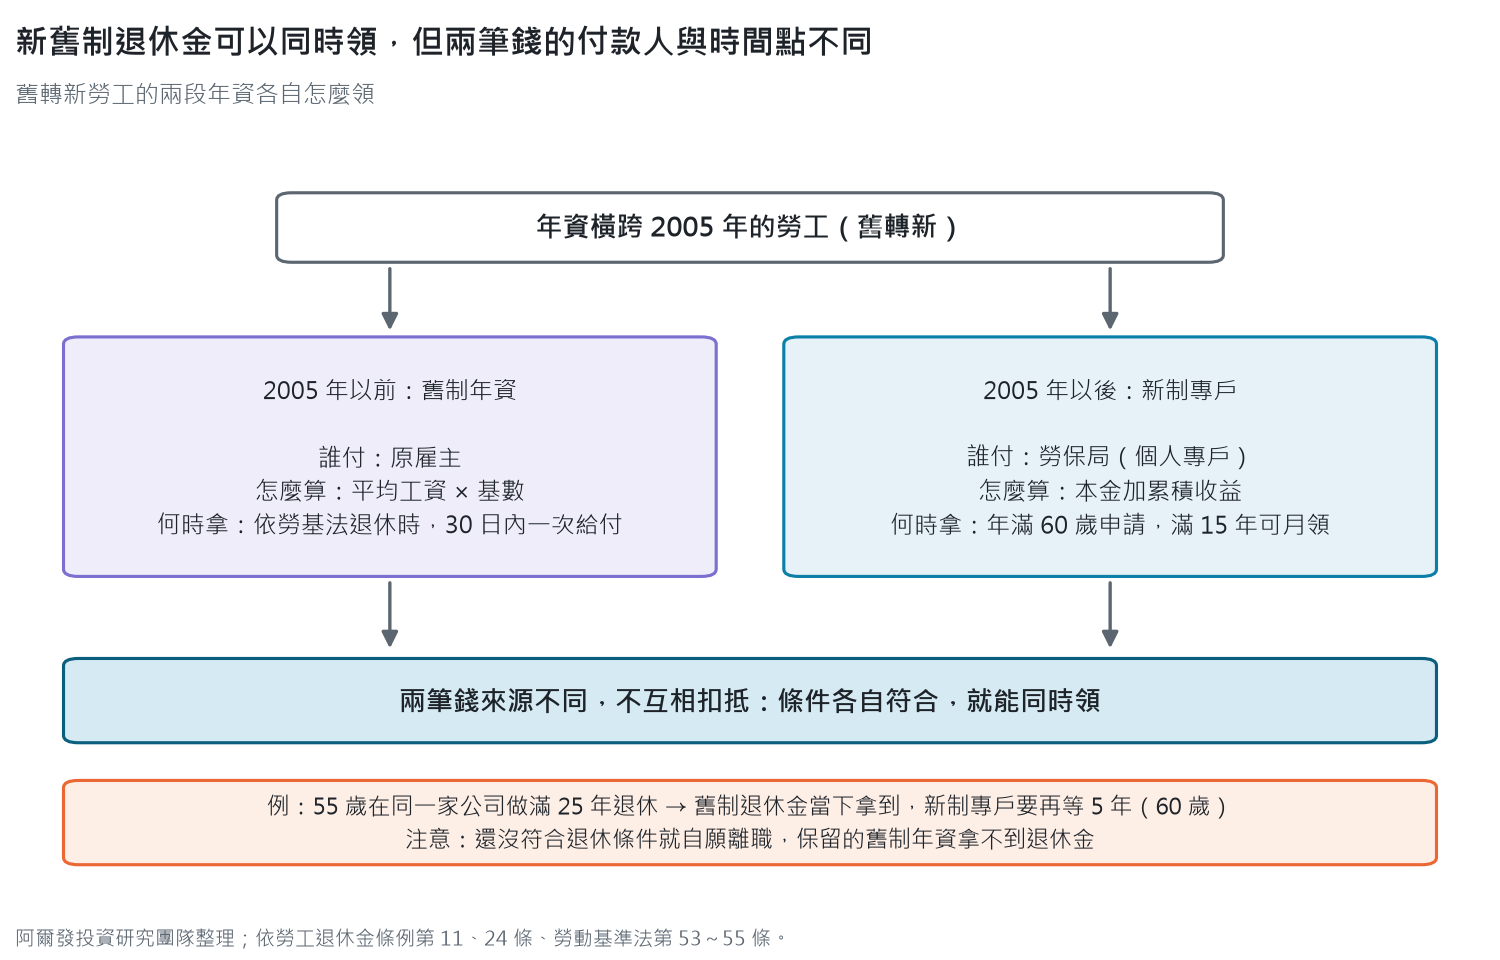
年資橫跨新舊制的人,符合各自的請領條件,舊制和新制的退休金可以同時領,舊制由雇主一次給付,新制從勞保局的個人專戶領,兩筆錢來源不同,不會互相抵扣。
打個比方,舊制年資像綁在某一台遊戲伺服器上的角色,換伺服器就帶不走,新制專戶則是綁在帳號上,換到哪一台都跟著你。
| 制度 | 開始日期 | 法源 | 誰適用 |
|---|---|---|---|
| 勞退舊制 | 1984 年勞基法施行起 | 《勞動基準法》第 53~56 條 | 2005-06-30 以前到職、當時選擇(或未表態而沿用)舊制的人 |
| 勞退新制 | 2005-07-01 | 《勞工退休金條例》 | 2005-07-01 以後到職者一律適用;舊制勞工可改選 |
| 勞保舊制(一次請領老年給付) | 勞保條例施行起 | 《勞工保險條例》第 58、59 條 | 2008-12-31 以前已有勞保年資的人,可選擇 |
| 勞保新制(老年年金) | 2009-01-01 | 《勞工保險條例》第 58 條 | 2009 年以後才初次加保的人僅能領年金或老年一次金 |
資料來源:勞工退休金條例、勞動基準法、勞工保險條例;勞動部勞工保險局(2024)[1][2][3][4]
資料來源:勞工退休金條例、勞動基準法、勞工保險條例、勞動部(2026a)[1][2][3][5];阿爾發投資研究團隊整理
舊制退休金=基數 × 退休時一個月平均工資,前 15 年每年 2 個基數,之後每年 1 個,最高 45 個;舊制年資結清能先拿到錢,代價是不再隨加薪調整,2026 年 7 月起純舊制勞工也能自提與合意結存。
退休金系列的閱讀順序:退休金總覽 → 勞保 → 勞退 → 勞退新舊制 → 退休缺口。
勞退新制何時開始?2005 年 7 月 1 日的分水嶺
2005 年 7 月 1 日以後到職的人,一律適用新制。
《勞工退休金條例》施行前,雇主要以書面詢問在職勞工選哪一制,勞工屆期沒有表態的,從施行日起繼續適用勞基法的舊制,選了舊制的人,施行後 5 年內(到 2010 年 6 月 30 日)還可以改選新制[1]。
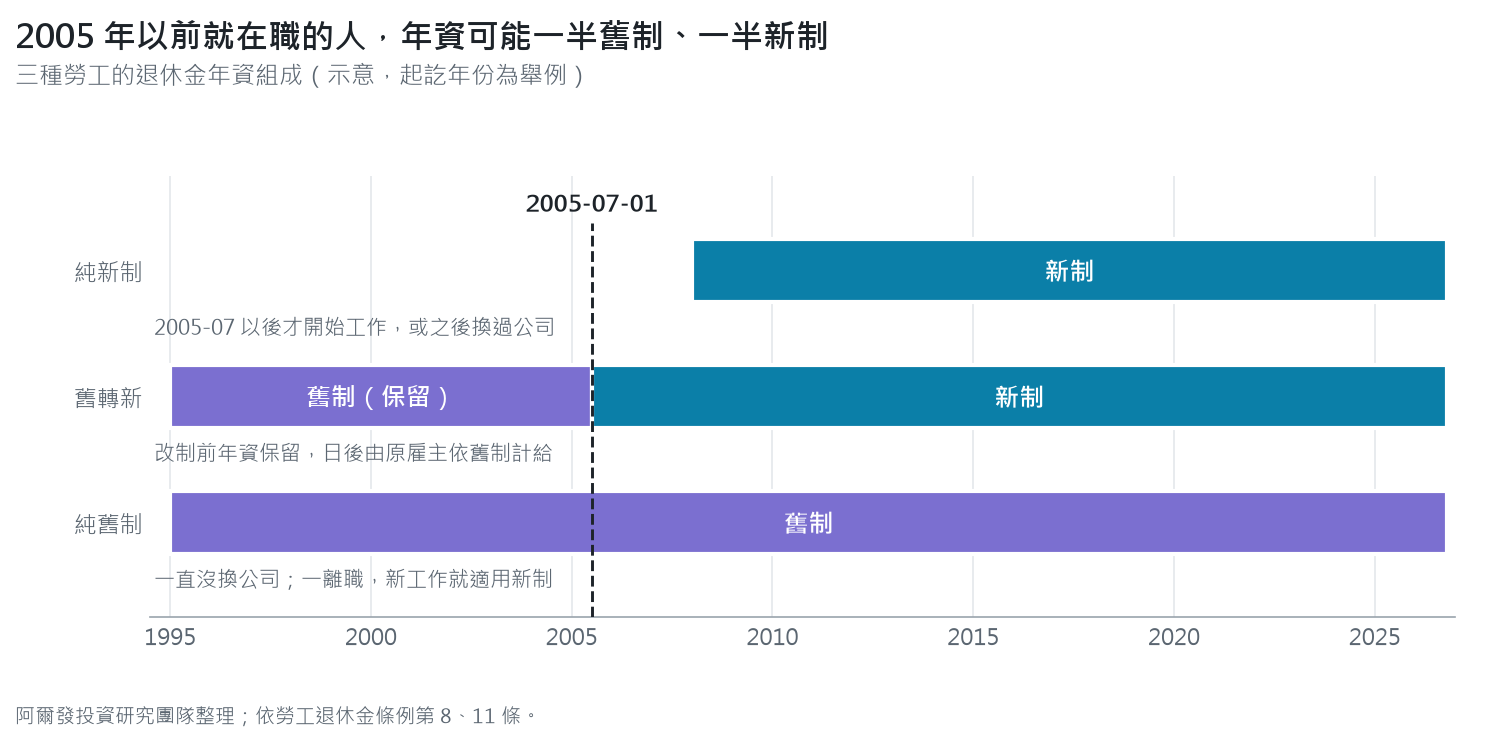
所以現在 40 多歲以上、2005 年以前就在職的上班族,大致分成三種人:
| 類型 | 狀況 | 舊制年資怎麼辦 |
|---|---|---|
| 純新制 | 2005-07-01 以後才開始工作,或那之後換過公司 | 沒有舊制年資 |
| 舊轉新 | 2005 年時在職,改選新制 | 改制前的舊制年資保留,日後由原雇主依舊制計給 |
| 純舊制 | 2005 年時在職,選擇(或未表態而沿用)舊制,且一直沒換公司 | 全部年資都是舊制 |
資料來源:阿爾發投資研究團隊整理,依勞工退休金條例第 8、11 條[1];起訖年份為舉例
純舊制的人一旦離職、到新公司上班,新工作就適用新制(勞退條例第 8 條)[1],舊制勞工因此越來越少,勞動部推估,2025 年 12 月時純舊制勞工約 11.5 萬人[6]。
勞保新制何時開始?勞保新舊制差別在哪
勞保新制指的是 2009 年 1 月 1 日上路的勞保年金,舊制指的是「一次請領老年給付」。
2009 年以前已有勞保年資的人,退休時可以在年金和一次請領之間選一種,選定、核付之後不能再改,2009 年以後才初次加保的人,就沒有一次請領的選項[4]。
| 項目 | 勞保舊制:一次請領老年給付 | 勞保新制:老年年金 |
|---|---|---|
| 誰能選 | 2008 年底前已有勞保年資 | 所有勞保被保險人 |
| 請領條件 | 例如同一投保單位滿 25 年退職(不限年齡)、年資滿 25 年且年滿 50 歲退職、滿 15 年且年滿 55 歲退職等 | 年資滿 15 年、達法定請領年齡(2026 年起 65 歲)並離職退保 |
| 計算方式 | 年資前 15 年每年 1 個月,第 16 年起每年 2 個月,最高 45 個月;60 歲以後年資最多再計 5 年,合計最高 50 個月 | 平均月投保薪資 × 年資 × 1.55%(或 0.775% 加 3,000 元,取高者) |
| 平均月投保薪資 | 退保前 3 年平均 | 加保期間最高 60 個月平均 |
| 領法 | 一次領 | 按月領,終身 |
資料來源:勞工保險條例第 58、59 條;勞動部勞工保險局(2024、2026c)[3][4][10]
以投保薪資 45,800 元、年資 30 年估算,一次請領是 45 個月、約 206 萬元,年金是每月約 21,297 元,領滿約 97 個月(約 8 年)就追平一次請領,這個對照不含提前或延後請領的增減。
一次領還是月領,說到底是在跟自己的壽命打賭,勞保 25 年能不能退、幾歲開始領,細節在《勞保年資滿 25 年可以退休嗎?幾歲能領、月領一次領怎麼算》,想直接查月領金額,可以看《勞保月退金試算:45800 元最高級距能領多少?》。
勞退新舊制差異:雇主的責任與個人的帳戶
舊制是雇主的責任,新制是你自己的帳戶,兩者的差別幾乎都從這一點延伸出來(伺服器與帳號的差別)。
| 項目 | 勞退舊制 | 勞退新制 |
|---|---|---|
| 法源 | 《勞動基準法》 | 《勞工退休金條例》 |
| 錢放在哪 | 雇主按月提撥薪資總額 2%~15% 到勞工退休準備金專戶,屬雇主所有 | 雇主每月提繳不低於工資 6% 到勞工個人專戶,屬勞工所有 |
| 勞工自提 | 2026-07-17 起純舊制勞工可在工資 6% 內自提 | 工資 6% 內自提,自提金額不計入當年度薪資所得 |
| 退休金怎麼算 | 基數 × 退休時一個月平均工資,最高 45 個基數 | 專戶本金加累積收益 |
| 請領條件 | 在同一事業單位符合自請或強制退休條件 | 年滿 60 歲 |
| 領法 | 雇主在退休日起 30 日內一次給付;有困難可報主管機關核定後分期 | 新制年資滿 15 年可選月領或一次領,未滿 15 年一次領 |
| 換工作 | 舊制年資不能帶走 | 專戶跟著人走 |
| 雇主倒閉 | 視準備金是否足額 | 不受影響 |
資料來源:勞動基準法第 55、56 條;勞工退休金條例第 14、24 條;勞動部(2026a)[1][2][5]
舊制的保障,取決於雇主是否提撥足額,勞基法規定雇主每年年度終了前要估算專戶餘額,不夠支付下一年度符合退休條件者的退休金時,要在次年 3 月底前補足[2]。
新制的金額,取決於提繳工資、年資與基金收益,以 60 歲申請、勞保局現行計算基礎估算,專戶 100 萬元月領約 4,117 元[9],專戶怎麼換算成月退休金、一次領或月領怎麼選,可以接著看《勞工退休金怎麼算?勞退新制試算、請領與一次領月領取捨》。
看完規定,還是不確定自己的退休金夠不夠用?
新制退休條件與舊制退休條件:幾歲、幾年才能領
新制只看年齡,年滿 60 歲就能請領,新制年資是實際提繳的年資,可以跨公司累計,滿 15 年可以選月領或一次領,未滿 15 年只能一次領[1]。
舊制要在同一家公司符合退休條件,才拿得到退休金,勞基法的條件如下[2]:
| 退休類型 | 條件 |
|---|---|
| 自請退休 | 工作 15 年以上且年滿 55 歲 |
| 自請退休 | 工作 25 年以上(不限年齡) |
| 自請退休 | 工作 10 年以上且年滿 60 歲 |
| 強制退休 | 年滿 65 歲,或身心障礙不堪勝任工作 |
資料來源:勞動基準法第 53、54 條[2]
不同公司滿 25 年可以退休嗎?
舊制不行,勞基法的工作年資以服務同一事業單位為限,只有同一雇主調動、或事業單位改組轉讓由新雇主承認的年資可以併計[2],在 A 公司 12 年、B 公司 13 年,加起來 25 年,兩家都不符合舊制的自請退休條件(換了伺服器,角色等級從頭算)。
新制不受影響,提繳年資跨公司累計,60 歲照樣可以申請,勞保年資也能跨公司累計,2008 年以前就有年資的人,年資滿 25 年、年滿 50 歲退職,可以選擇一次請領老年給付[4]。
同一家公司滿 25 年,新制有退休金嗎?
新制年資的部分,雇主不用另外給退休金,2005 年以後的年資,退休金已經按月提繳到你的個人專戶,依勞基法自請退休時,這段年資由專戶支應,60 歲再向勞保局申請。
同一家公司做滿 25 年、年資橫跨 2005 年的人,2005 年以前那一段如果是保留的舊制年資,退休時由雇主依舊制計給,2005 年以後那一段在新制專戶,兩筆合起來,就是同時領新舊制。
新舊制退休金可以同時領嗎?
可以,前提是兩邊的條件各自成立。
舊轉新的勞工,改制前的舊制年資會保留,勞動契約依勞基法的退休或資遣規定終止時,雇主要以終止時的平均工資計給這段年資的退休金或資遣費,並在 30 日內給付[1]。
2005 年以後的年資在新制專戶裡,年滿 60 歲向勞保局申請,舊制那筆由雇主付,新制那筆由勞保局付,兩者不互相扣抵。
不過兩筆錢的時間點不同,舊制退休金在你依勞基法退休時就給付,新制退休金要等 60 歲,55 歲在同一家公司做滿 25 年退休的人,舊制退休金當下就能拿到,新制專戶則要再等 5 年。
資料來源:阿爾發投資研究團隊整理,依勞工退休金條例第 11、24 條、勞動基準法第 53~55 條[1][2]
最容易吃虧的情況是自願離職,保留的舊制年資,只有在退休或依法資遣時才計給,如果還沒符合退休條件就自己辭職,這段舊制年資拿不到退休金,也沒有資遣費[1],很多人因此考慮「結清舊制年資」。
舊制退休金計算:公式與試算表
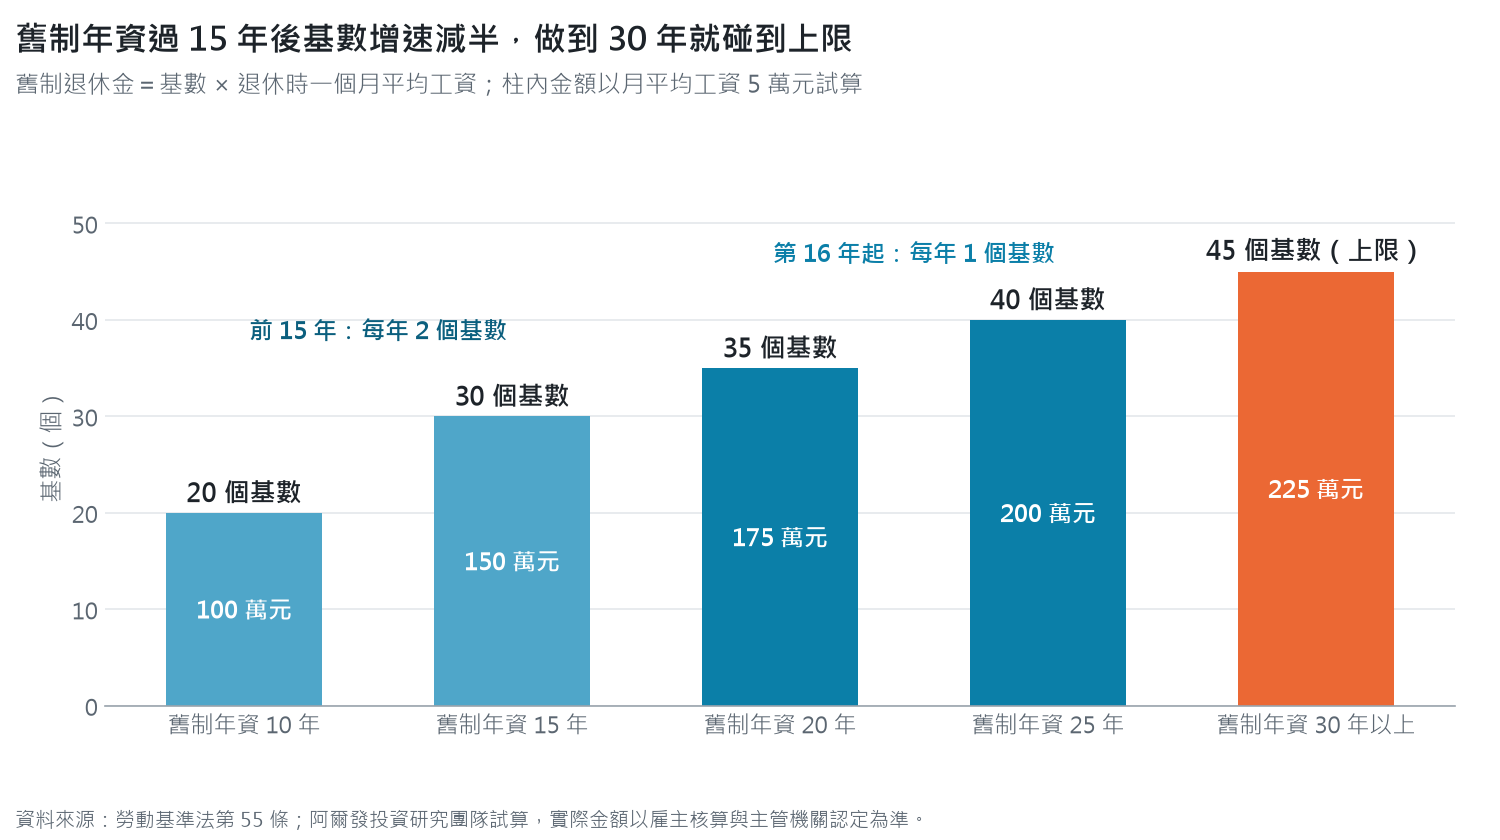
舊制退休金=基數 × 核准退休時一個月平均工資。
基數的算法是前 15 年每滿 1 年 2 個基數,第 16 年起每滿 1 年 1 個基數,最高 45 個基數,未滿半年以半年計,滿半年以一年計[2],平均工資是退休前 6 個月的工資總額,除以這段期間的總日數,再換算成一個月,因執行職務致身心障礙而被強制退休的人,另加給 20%。
月平均工資 5 萬元、舊制年資 20 年的人,前 15 年 30 個基數,後 5 年 5 個基數,共 35 個基數,35 × 50,000=175 萬元。
| 舊制年資 | 基數 | 月平均工資 4 萬元 | 月平均工資 5 萬元 | 月平均工資 6 萬元 |
|---|---|---|---|---|
| 10 年 | 20 | 80 萬元 | 100 萬元 | 120 萬元 |
| 15 年 | 30 | 120 萬元 | 150 萬元 | 180 萬元 |
| 20 年 | 35 | 140 萬元 | 175 萬元 | 210 萬元 |
| 25 年 | 40 | 160 萬元 | 200 萬元 | 240 萬元 |
| 30 年以上 | 45(上限) | 180 萬元 | 225 萬元 | 270 萬元 |
資料來源:依勞動基準法第 55 條計算之試算,實際金額以雇主核算與主管機關認定為準[2]
年資過了 15 年,每多一年只多 1 個基數,做到 30 年就碰到 45 個基數的上限,舊制年資 30 年以上的人,多做的年資在舊制不會再增加退休金。
資料來源:依勞動基準法第 55 條計算之試算[2];阿爾發投資研究團隊整理
舊制退休金可以月領嗎?
原則上不行,舊制是一次給付,勞基法規定雇主在退休日起 30 日內給付,無法一次發給時,可以報經主管機關核定後分期給付[2],分期是雇主付款的安排,與按月領的年金不同。
2026 年起多了一條路,純舊制勞工與雇主合意提前結算的退休金,要全數移入勞保局的個人專戶,這段年資會併計為新制專戶的提繳年資[7],移入後就依勞退條例請領,年滿 60 歲申請,新制年資滿 15 年者可以選月領[1][7]。
舊制退休金要繳稅嗎?
多數人不用,舊制退休金屬於退職所得,2026 年一次領取的人,總額在 206,000 元 × 退職服務年資以內,所得額為 0,超過的部分到 414,000 元 × 年資之間,半數計入所得[8]。
年資 20 年、領 175 萬元的人,免稅門檻是 206,000 × 20=412 萬元,不會產生所得稅,同一年還領了其他退職所得的人,要合併計算。
勞退舊制轉新制、年資結清:好處與代價
舊制年資結清,是勞雇雙方約定,先把保留的舊制年資算成錢給你,標準不得低於勞基法第 55 條與第 84-2 條的退休金給與標準[1]。
近幾年辦的人不少,勞動部統計,截至 2026 年 8 月 31 日,舊轉新勞工與雇主合意結清保留年資的有 7,666 人,金額約 56.49 億元,平均每人約 73 萬元[6]。
結清的好處是錢先入袋,不用擔心日後雇主的財務狀況,日後自願離職,這段年資也不會因為未符退休條件而落空,換工作也不受舊制年資綁住[1]。
不過代價也很清楚,結清以當時的平均工資計算,日後加薪不再反映,若再過幾年就符合退休條件,保留到退休可能領得較多,結清金屬退職所得,同一年有其他退職所得要合併計算[8]。
結清不一定有利,判斷時看三件事:離符合退休條件還有幾年、未來幾年薪資是否還會明顯成長、雇主的退休準備金是否足額,離退休條件很近、薪資還在成長、雇主財務穩健的人,保留到退休通常算得比較多;可能轉職、或對雇主長期經營沒有把握的人,結清能先鎖住這筆錢。
2026 年新規:純舊制勞工也能自提、合意結存
2026 年 7 月 17 日起,純舊制勞工可以在工資 6% 內自願提繳退休金,雇主不得拒絕申報[5][7]。
自提之後,已符合勞基法退休條件、仍在職的人,可以和雇主合意提前結算舊制退休金,結算金要全數移入勞保局的個人專戶,參與勞退基金的收益分配,並適用保證收益,結算後繼續工作的年資,契約終止時雇主仍要給付[5][7]。
依勞動部 2026 年 10 月 6 日公布的數字,截至 2026 年 8 月 31 日,純舊制勞工自願提繳的超過 3.7 萬人,約占推估純舊制勞工 32.17%,截至 9 月 30 日,合意結存的有 200 家事業單位、666 人,金額近 21 億元,平均每人約 315 萬元[6]。
結存金移入專戶後,和新制退休金一樣在 60 歲以後向勞保局請領,純舊制勞工要評估的,是「放在雇主的準備金裡、退休時按當時工資計算」,還是「現在結算、移入個人專戶參與基金運用」。
新舊制都算完之後
把舊制年資、新制專戶、勞保年資分開列清楚,各算一次,再加總,舊制看同一家公司的年資與退休前平均工資,新制登入勞保局 e 化服務系統查專戶累積金額,勞保看加保年資與平均月投保薪資,三筆加起來,才是制度內能拿到的退休金。
制度內的退休金,通常只能支應退休生活的一部分,算完之後與退休後每月支出相比,差額就是要自己補的缺口,試算方法在《退休規劃先算缺口:勞保勞退之外還差多少?》。
我的想法
我覺得勞退新舊制最容易出錯的地方,不在公式,在名詞,勞退新制和勞保新制差了三年半、管的是兩筆不同的錢,名字卻幾乎一樣,很多人算錯金額,是一開始就把兩筆錢放進同一格。
舊制年資的風險,我覺得常被低估,換伺服器角色就歸零,舊制年資只有在同一家公司退休或依法資遣時才拿得到,自願離職就落空,畢竟人生很少照著同一家公司做到退休的劇本走。
結清與否,我沒有標準答案,離退休條件的遠近、薪資還會不會成長、雇主準備金足不足額,三件事放在一起看,每個人的答案都不一樣(同一家公司的同事,答案也可能相反)。
2026 年 7 月起純舊制勞工可以自提與合意結存,我覺得這是近幾年對舊制勞工最實質的一次調整,等於讓綁在伺服器上的角色,有機會把一部分裝備轉到帳號裡。
制度內的退休金算清楚,是退休規劃的第一步,不是最後一步。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
勞退新制和勞保新制是同一件事嗎?
不是同一件事,勞退新制是 2005 年 7 月 1 日施行的《勞工退休金條例》,雇主每月提繳 6% 到個人專戶,勞保新制是 2009 年 1 月 1 日上路的勞保老年年金,屬於社會保險給付,兩者可以同時領。
舊制退休金怎麼算?
基數 × 核准退休時一個月平均工資,前 15 年每年 2 個基數,第 16 年起每年 1 個,最高 45 個基數,月平均工資 4 萬元、年資 20 年,是 35 個基數、140 萬元。
舊制年資可以跨公司累計嗎?
不行,勞基法年資以同一事業單位為限,同一雇主調動或改組轉讓由新雇主承認的年資才能併計,跨公司累計的是勞退新制專戶與勞保年資。
勞保舊制可以月領嗎?
勞保舊制指一次請領老年給付,只能一次領,2008 年底前已有勞保年資的人,可以在一次請領與按月領的老年年金之間選一種,核付後不能更改。
舊轉新的勞工自己離職,舊制年資還拿得到嗎?
保留的舊制年資,在退休或依法資遣時由雇主計給,未符合退休條件就自願離職,這段年資拿不到退休金,也沒有資遣費,若擔心這種情況,可以和雇主協商結清。
延伸閱讀
- 勞保年資滿 25 年可以退休嗎?幾歲能領、月領一次領怎麼算:適合想知道勞保年資 25 年、50 歲能不能退休的人
- 勞工退休金怎麼算?勞退新制試算、請領與一次領月領取捨:適合想把新制專戶換算成月退休金的人
- 勞保月退金試算:45800 元最高級距能領多少?老年給付對照表:適合想查勞保年金每月能領多少的人
參考文獻
- [1] 勞工退休金條例(2019年5月15日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0030020
- [2] 勞動基準法(2024年7月31日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0030001
- [3] 勞工保險條例(2026年1月21日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0050001
- [4] 勞動部勞工保險局(2024年12月24日)。老年給付請領資格。https://www.bli.gov.tw/0004856.html
- [5] 勞動部(2026a,7月15日)。勞動部修正發布「勞工退休金條例施行細則」,增加純舊制勞工自願提繳退休金及勞雇雙方合意提前結存退休金的選擇,以強化勞工退休生活保障。https://www.mol.gov.tw/1607/1632/1633/95515/
- [6] 勞動部(2026b,10月6日)。「純舊制」勞工申辦自提退休金踴躍,勞雇雙方合意結算退休金存入勞工個人專戶亦有進展,勞工退休保障多更多。https://www.mol.gov.tw/1607/1632/1633/99431/
- [7] 勞動部勞工保險局(2026a,7月31日)。(純舊制)我是選擇繼續適用勞退舊制的勞工,我也可以自願提繳退休金嗎?https://www.bli.gov.tw/0110114.html
- [8] 財政部(2026年4月10日)。退職所得應如何計算?財政部稅務入口網。https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/individual-income-tax/taxation-scope/which-income/O9EmLJZ
- [9] 勞動部勞工保險局(2026b,8月7日)。月退休金計算基礎。https://www.bli.gov.tw/0018437.html
- [10] 勞動部勞工保險局(2026c,8月28日)。如何請領勞保老年給付,較有利?https://www.bli.gov.tw/0017391.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或法律、稅務意見。文中試算之工資、年資與請領年齡均為假設情境,實際給付以雇主核算、勞動部勞工保險局核定及主管機關認定為準;相關法規如有修正,以最新公布內容為準。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號