
教孩子理財,越早開始越好,只是每個年紀要練的東西不一樣。
96% 的台灣父母認為理財很重要,不過只有六成真的教過孩子,沒教的人最常見的理由是「小孩還太小」,這是財金智慧教育推廣協會 2015 年針對家有 6~18 歲子女的父母所做的調查[1]。
美國消費者金融保護局(Consumer Financial Protection Bureau,CFPB)2016 年整理兒童發展研究後,給的時間表比多數家長想的早,3~5 歲開始發展自我控制與規劃的能力,6~12 歲開始形成用錢習慣,13 歲以後才進入比價、借貸、開戶這類真正的財務決定[2],依這個時間表,學齡前練等待、分辨需要與想要;小學用零用錢學取捨;國中學比價和借錢的代價;高中學預算與存錢目標。
我覺得這很像打電動的關卡設計,新手村先練基本操作,一關一關解鎖新技能,跳關硬打,多半是被小怪打回城。
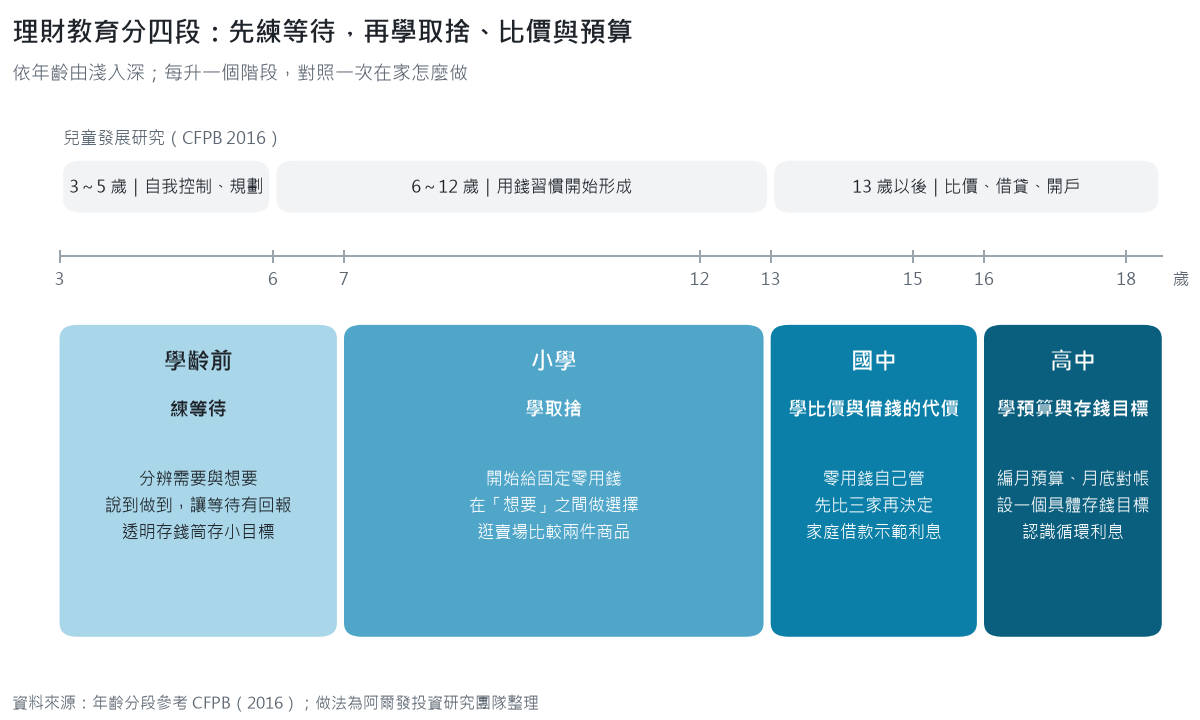
資料來源:年齡分段參考 CFPB(2016)[2];做法為阿爾發投資研究團隊整理
為什麼要從小教:棉花糖實驗說了什麼、沒說什麼
1960 年代末到 1970 年代初,史丹佛大學心理學家米歇爾(Walter Mischel)在校園內的幼兒園做了一系列實驗,讓 3~5 歲的孩子選擇現在吃一份點心,或者獨自等待一段時間(最長約 15 分鐘),等到了可以得到兩份[3],點心不只棉花糖,也有餅乾、蝴蝶餅,「棉花糖實驗」是後來的通稱。
讓這個實驗出名的是追蹤研究,Shoda、Mischel 與 Peake 在 1990 年發表,學齡前等得越久的孩子,到了青少年時期,學業能力測驗(SAT)分數與家長評估的自我調節能力也較高[4]。
「延遲滿足」(delay of gratification)從此成為教養書最愛引用的概念,也是理財教育的核心,為了以後更大的好處,願意放下眼前較小的好處。
2018 年,Watts、Duncan 與 Quan 用美國全國性追蹤資料重做這項研究,樣本是 918 位約 4 歲半時做過等待測驗的孩子,結果修正了三件事[5]。
在母親未完成大學學歷的孩子中,多等 1 分鐘,15 歲時的學業成績約高 0.1 個標準差,這個關聯僅有原始研究的一半左右,加入家庭背景、早期認知能力與家庭環境後,關聯再縮小約三分之二,差異主要出在能不能撐過最初 20 秒,15 歲時的行為表現與等待時間的關聯更小。
另一項研究補上了環境的角色,Kidd 等人在 2013 年先讓孩子經歷一位「說話算話」或「說話不算話」的大人,再做棉花糖測驗,遇到守信大人的孩子平均等了約 12 分鐘,遇到失信大人的孩子平均只等了約 3 分鐘[6],孩子願不願意等,有一部分取決於他相不相信等待真的會有回報。
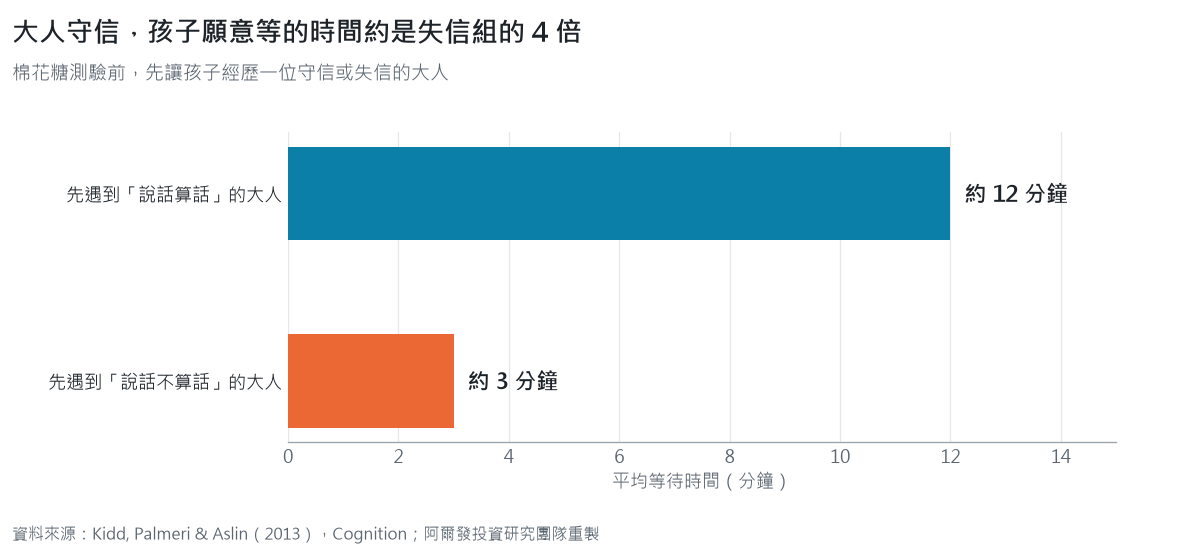
資料來源:Kidd, Palmeri & Aslin(2013)[6];阿爾發投資研究團隊重製
這些研究放在一起,對家長的意思很清楚,4 歲時等了幾分鐘,並不能決定孩子一生的財務狀況;能等待的能力,是在可靠的家庭環境裡一次一次練出來的,家長答應的事做到、規則不隨心情改,本身就是理財教育的一部分(遊戲規則一直改,玩家就不會想好好練功)。
常聽到的「孩子的金錢觀 7 歲就定型」,出處是英國理財諮詢服務署(Money Advice Service)2013 年委託劍橋大學 Whitebread 與 Bingham 所做的文獻回顧[7]。
CFPB 引用這份研究時,用的說法是規劃、延遲滿足這類能力在幼兒期開始發展,用錢習慣在小學階段開始形成,並且一路延續到青少年時期[2],所以「7 歲」比較適合理解成開始的時間點,它並不是截止日。
分齡表:每個年齡能懂什麼、在家怎麼做
| 年齡 | 能懂什麼 | 在家怎麼做 | 一個練習 |
|---|---|---|---|
| 學齡前(3~6 歲) | 東西要用錢買;錢是工作換來的;有些人會先存錢再買 | 分辨需要與想要;說到做到,讓等待有回報 | 一個透明存錢筒,存到一個小目標 |
| 小學(7~12 歲) | 物價高低;同一筆錢只能選一樣;存款會累積 | 開始給固定零用錢;讓孩子在「想要」之間取捨 | 一起逛賣場,請孩子比較兩件商品的價格 |
| 國中(13~15 歲) | 比價、廣告與促銷;借錢要付代價 | 零用錢自己管;用家庭借款示範利息 | 想買的東西先比三家,再決定 |
| 高中(16~18 歲) | 預算、記帳、信用卡循環利息;成年後的財務責任 | 按月或按學期編預算並對帳;設一個具體存錢目標 | 一個月預算表,月底一起檢視 |
資料來源:年齡分段與能力參考 CFPB(2016)[2];做法取自阿爾發部落格 2017–2018 年分齡系列文章
零用錢從小學開始出現在表裡,給多少、多久給一次、考試考好要不要加碼,見《給小孩零用錢真的能學會理財嗎?》。
學齡前(3~6 歲):先學等待,再學錢從哪裡來
這個階段的孩子對自己的控制力有限,教法以遊戲和日常對話為主,一次一個觀念就好。
先從分辨需要與想要開始,吃三餐是需要,吃糖果是想要。
孩子開口要東西時,花一分鐘跟他討論這是需要還是想要,比直接答應或拒絕更有用,想要的東西不必立刻滿足,可以約定等到生日或節日再買,讓孩子練習等待,約定好的日子一到就要兌現,Kidd 的研究已經說明,大人守信,孩子才願意等[6]。
也要讓孩子看見錢在交換,現在大人多用信用卡、行動支付或電子票證付款,孩子看不到錢離開,結帳時可以說一句「這張卡付的也是家裡的錢」,或在家設一個「模擬商店」,用玩具鈔票買點心,讓孩子知道東西要用錢換,沒有隨手拿這回事。
第一個存錢目標可以很小,準備一個透明的存錢筒,選一個孩子想要、價格不高的東西,例如一盒喜歡口味的冰淇淋,存夠了就帶他去買,透明的存錢筒看得見錢變多,目標則讓「存錢」有一個具體的終點(就像遊戲裡看得見的經驗值條,快滿了才有動力再打一隻怪)。
分享也是用錢的一種,過年紅包可以分一小部分放進捐款箱,孩子捐多少,家長也捐同樣金額當作示範,舊玩具挑幾樣送給需要的孩子,也讓孩子知道錢和東西都可以用來幫助別人。
想知道這樣的配置適不適合你的目標與期間?
小學(7~12 歲):讓孩子在「想要」之間做選擇
小學生已經知道買東西要用錢,接下來要學的是錢有限,選了這個就不能選那個,這也是開始給固定零用錢的適當時機,CFPB 把這個階段視為用錢習慣開始成形的時期[2]。
要求孩子永遠選需要、不選想要,既困難也不合理,比較好的做法是讓他用自己的錢在想要之間取捨,這週三天各買一包小餅乾,或者三週都不買、存下來換一個大一點的玩具,選哪一個都可以,要緊的是孩子自己做選擇、自己承擔結果。
去賣場買日用品時帶上孩子,告訴他為什麼選這一瓶洗髮精、不選旁邊那瓶,孩子會慢慢知道家裡的錢花在哪裡,也開始對物價有感覺,下次他吵著要一個昂貴的玩具,可以請他想想這個價錢夠買幾次全家的晚餐。
孩子想要較貴的東西時,可以安排一些家務以外的額外工作讓他賺錢,例如幫忙整理儲藏室,或做小點心到假日市集擺攤,讓他知道付出才有收入。
日常家務是家庭成員本來就要分擔的事,不建議全部計價,否則孩子可能把每件事都當成交易(打怪掉寶是遊戲的事,洗碗是家裡每個人的事)。
也可以帶孩子到銀行開立存款帳戶,把壓歲錢存進去,讓他看著存摺上的數字累積,依《民法》,滿 7 歲的未成年人屬限制行為能力人,開戶等法律行為需要法定代理人同意[10],各銀行要求的文件不同,出發前先打電話確認。
週末帶孩子參加公益活動,比口頭說「要有愛心」有用,也可以和孩子約定,每收到一件新玩具,就挑一件舊玩具捐出去。
國中(13~15 歲):零用錢交給孩子管,學比價和借錢的代價
國中生已經能理解利息與信用這類較抽象的概念,這個階段可以把零用錢的決定權更多交給孩子,家長的角色從決定者變成顧問。
網路讓比價變得容易,可以教孩子買東西前先看三家價格和使用評論,評估值不值得,不因為廣告或限時促銷就下單,尤其是自己不熟悉的商品。
孩子想要一個非必要、價格較高的東西時,不必急著拒絕,可以給他兩個選項,用零用錢慢慢存,晚一點買,或者向家長借錢先買,之後每月從零用錢扣還。
選擇借錢的話,要收一點利息,讓他知道先享受要付出額外代價,說好的扣款也要照做,不要心軟(這一關放水,之後的關卡會更難)。
信用卡容易讓人多花,MIT 的 Prelec 與 Simester 在 2001 年做過一場籃球門票拍賣實驗,被告知用信用卡付款的人,願意出的價格明顯高於付現金的人,差距最高可達一倍[8],看不到錢離開,花錢的感覺就變淡。
這個年紀也可以教循環利息怎麼算,台灣信用卡循環信用利率上限是年利率 15%[9],以 1 萬元欠款一整年未繳為例,單利粗估約 1,500 元利息,這筆錢夠買很多他想要的東西。
帶孩子去社區的食物銀行或社福機構當一次志工,聽工作人員說說他們服務的人,再讓孩子自己選擇要用捐款、當志工或其他方式幫忙,他會知道一點點付出也有用處。
高中(16~18 歲):從零用錢走到預算,為成年做準備
依《民法》,滿 18 歲就是成年人[10],可以自己簽約、開戶、申辦信用卡,高中這三年,是孩子在家長身邊練習管錢的最後一段時間,等於正式開服前的最後一次封測。
想要的東西永遠比需要的多,高中生的花費開始擴大到社團、聚會、交通,買非必需品之前,先問自己兩個問題,「它值這個價錢嗎」「我真的需要它嗎」。
家長可以給孩子更大的額度與自由,同時請他在有限的錢裡排出先後,哪些是固定要付的,哪些可以晚一點,哪些可以不買,家長不必過問每一筆花費,不過可以定期聊聊他怎麼排的。
再進一步是編預算、再對帳,和孩子一起訂出一個月或一學期的預算,期限到了再對照實際花了多少,差距在哪裡、哪些花得好、哪些下次可以改,這是記帳最實用的地方,也比任何說教都有效。
「存錢很重要」太空泛,存錢要有具體目標,問孩子想做什麼,例如畢業旅行、第一台筆電、大學的第一學期生活費,把目標金額和期限寫下來,存錢就有了方向,如果孩子對錢怎麼變多有興趣,可以順勢介紹長期投資和複利的概念,見《複利投資是什麼?》。
高中生也常遇到同學開口借錢,可以跟孩子討論,借出去的錢要有收不回來的心理準備,只借自己即使拿不回來也能接受的金額,這是保護自己,也是保護友誼。
幫助別人可以從孩子擅長的事出發,了解孩子喜歡什麼、擅長什麼,鼓勵他找附近的機構提供服務,擅長教人的,可以去社福機構當課輔小老師,從興趣出發的付出比較能持續下去。
零用錢怎麼給:三個原則
各家狀況不同,金額沒有標準答案,不過有三個原則適用大多數家庭。
固定,是固定金額、固定時間給,小學生按週、國高中按月,孩子可以預期,才學得會規劃;放手,是在約定好的範圍內,買什麼由孩子決定,小時候花錯幾百元,比長大後花錯幾萬元便宜;分份,是拿到時先分成花用、儲蓄、分享三份,讓存錢與分享從一開始就是習慣,不要等到有剩才做。
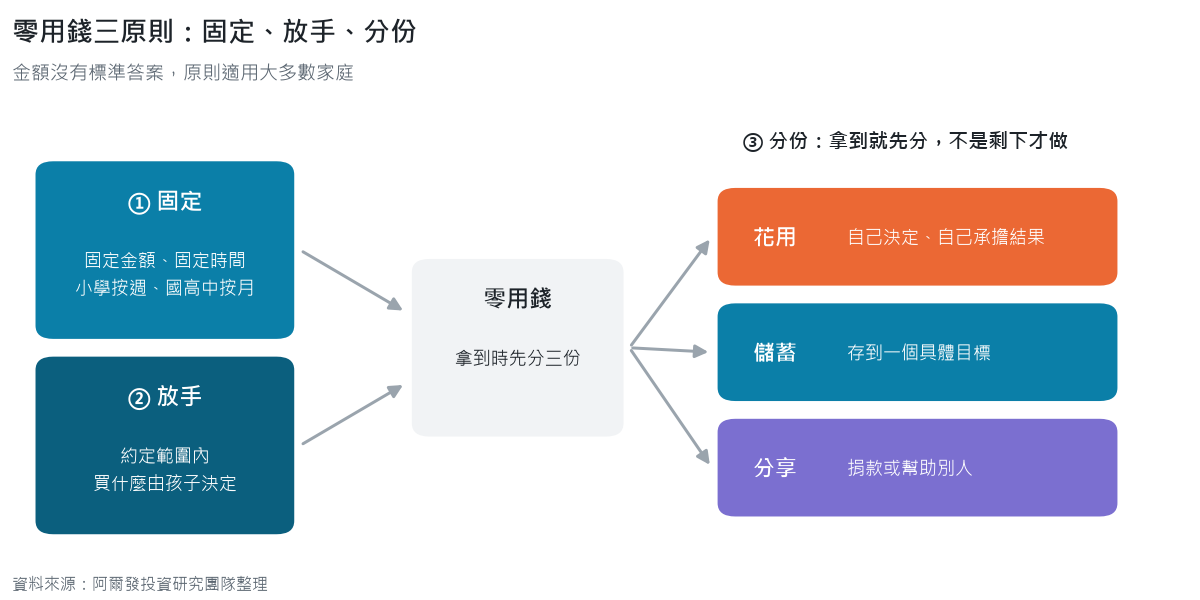
資料來源:阿爾發投資研究團隊整理
三個原則裡最難的是放手,看孩子把錢花在家長覺得沒用的東西上會心疼,不過不讓他經歷買錯的懊惱,他就學不會判斷價值。
教孩子理財是家長這邊一半的功課,另一半是孩子的教育費用本身,如果孩子將來可能出國念書,費用要提早多少年開始準備,可以看《出國留學費用多少錢?》,孩子每升一個階段,就把分齡表拿出來對照一次。
我的想法
我覺得教孩子理財,大人能做的最重要的一件事,是說到做到,Kidd 那個實驗讓我印象很深,同樣是孩子,遇到守信的大人等了約 12 分鐘,遇到失信的大人只等了約 3 分鐘,孩子願不願意等,看的是大人值不值得相信。
棉花糖實驗被修正之後,我反而覺得比較放心,4 歲那一次等了幾分鐘,決定不了一個人的一生,能等待是可以練的,就像遊戲裡的等級,一場一場打上來。
所以我比較在意的是讓孩子自己做選擇、自己承擔結果,小時候花錯幾百元,是最便宜的學費,大人在旁邊守著存檔點,讓他輸得起,也重來得了。
說實在,分齡表上的每個練習都不難,難的是大人能不能忍住不幫他按按鈕。
先練等待,錢的事就好教了。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
幾歲開始教孩子理財比較好?
3 歲左右就可以開始,CFPB 的研究整理指出,3~5 歲是自我控制、規劃這類能力開始快速發展的時期,學齡前的孩子已能理解「東西要用錢買」「錢是工作換來的」[2],這個階段不必講數字,從分辨需要與想要、練習等待開始。
棉花糖實驗被推翻了嗎?
沒有被推翻,但被修正了,2018 年的重複研究發現,學齡前等待時間與 15 歲學業成績的關聯,僅有原始研究的一半左右,控制家庭背景後再縮小約三分之二[5],延遲滿足仍然重要,只是它受環境影響很大,一次測驗不能預言孩子的未來。
做家事該不該給錢?
建議分開處理,洗碗、整理房間這類日常家務,是家庭成員本來就要分擔的事,不宜全部計價,家務以外的額外工作,可以給報酬,讓孩子體會付出與收入的關係,零用錢與獎勵的設計細節,可以參考《給小孩零用錢真的能學會理財嗎?》。
孩子什麼時候可以開始用信用卡?
依《民法》,滿 18 歲成年後可以自行申辦[10],在那之前,可以先用家庭借款練習「先享受、後付款要付利息」,國高中再教循環利息怎麼算,台灣信用卡循環信用利率上限是年利率 15%[9]。
延伸閱讀
- 《給小孩零用錢真的能學會理財嗎?》:適合想知道零用錢、考試獎勵怎麼設計的家長
- 《出國留學費用多少錢?》:適合想知道孩子的教育金要準備多少、從何時開始存的家長
參考文獻
- [1] 理財周刊(2021年9月28日)。金錢習慣七歲就形成!五招搶救親子NG理財觀(引財金智慧教育推廣協會〈2015 全台親子理財現況大調查〉)。https://www.moneyweekly.com.tw/_Article?AID=74246
- [2] Consumer Financial Protection Bureau. (2016, September). Building blocks to help youth achieve financial capability: A new model and recommendations. https://pueblo.gpo.gov/CFPBPubs/pdfs/CFPBWEB177.pdf
- [3] Mischel, W., Ebbesen, E. B., & Zeiss, A. R. (1972). Cognitive and attentional mechanisms in delay of gratification. Journal of Personality and Social Psychology, 21(2), 204–218. https://doi.org/10.1037/h0032198
- [4] Shoda, Y., Mischel, W., & Peake, P. K. (1990). Predicting adolescent cognitive and self-regulatory competencies from preschool delay of gratification. Developmental Psychology, 26(6), 978–986. https://doi.org/10.1037/0012-1649.26.6.978
- [5] Watts, T. W., Duncan, G. J., & Quan, H. (2018). Revisiting the marshmallow test: A conceptual replication investigating links between early delay of gratification and later outcomes. Psychological Science, 29(7), 1159–1177. https://doi.org/10.1177/0956797618761661
- [6] Kidd, C., Palmeri, H., & Aslin, R. N. (2013). Rational snacking: Young children’s decision-making on the marshmallow task is moderated by beliefs about environmental reliability. Cognition, 126(1), 109–114. https://doi.org/10.1016/j.cognition.2012.08.004
- [7] Whitebread, D., & Bingham, S. (2013). Habit formation and learning in young children. Money Advice Service.
- [8] Prelec, D., & Simester, D. (2001). Always leave home without it: A further investigation of the credit-card effect on willingness to pay. Marketing Letters, 12(1), 5–12. https://doi.org/10.1023/A:1008196717017
- [9] 全國法規資料庫。銀行法(第 47-1 條),2026 年 10 月 19 日擷取。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0380001&flno=47-1
- [10] 全國法規資料庫。民法(第 12、13 條),2026 年 10 月 19 日擷取。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=B0000001
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中利息金額為簡化假設下之粗估,實際以發卡機構約定為準。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號