

退休金提領策略有 6 種:4% 法則、固定金額、固定比例、配息、水桶與動態提領;求穩選固定金額,怕初期下跌選動態提領。
國人平均壽命已到 80.77 歲[6],65 歲退休的人,退休金多半要撐 20 年以上,加上低利率時期定存利息有限,政府年金又只能負擔一部分生活費,越來越多人開始自己準備退休金,退休後怎麼從帳戶裡領錢,也就成了退休規劃裡最常被討論的題目。
各種提領方式背後的研究不少,美國的 4% 法則來自 1994 年 William Bengen 的研究[1],晨星(Morningstar)每年重算一次安全起始提領率,2025 年 12 月估計是 3.9%[3],動態提領裡最常被引用的護欄法則來自 Guyton 與 Klinger 在 2006 年的研究[4],各自的做法與適用的人,依序在後面各節說明。
退休金提領策略是什麼?
提領策略,白話說就是退休後每年從投資帳戶賣掉一部分持股,把賣得的錢當作生活費,規則事先訂好,領多少、什麼時候調整都照規則走。
過去多數人靠股票股息或債券利息支撐退休金流,但存股常常變成存骨,賺了股息、賠了價差,帳戶總值實際上沒有成長,台灣股市又有特有的高殖利率文化,許多投資人只知道領配息,不知道還有其他更有系統、可以事先檢驗的提領方式。
要自己做出一條安心的退休金現金流,前提是投資組合有長期穩定、合理的預期報酬,有了這個基礎,就能反推每年賣掉持股能領出的金額,占整體部位多少比例才撐得久,這個比例就是提領率。
研究上常用的檢驗方式是看歷史資料,1999 年的 Trinity Study 用美國股票與長期公司債各半的組合回測,每年提領起始資產的 4% 並隨通膨調整,1926~1997 年間撐過 30 年的比率是 95%[2],提領率越低於組合的長期報酬,錢用完的機會越小,但市場總會出現極端狀況,所以提領計畫要定期檢視。
無論帳戶裡有多少錢,每個人的支出習慣、想完成的事、想留給下一代的金額都不一樣,適合的提領方式也不同,6 種策略的差別先看一張表。
6 種退休金提領策略比較表
| 策略 | 怎麼領 | 優點 | 風險 | 適合誰 |
|---|---|---|---|---|
| 4% 法則 | 第一年領起始資產 4%,之後每年依通膨調整金額 | 簡單、每年收入可預期 | 退休頭幾年遇到下跌,可能提早用完 | 支出固定、想要簡單規則的人 |
| 固定金額 | 一段期間每月領固定金額,期滿再重估 | 好做預算 | 不抗通膨,下跌時要多賣持股 | 有短期明確開銷、會定期重估的人 |
| 固定比例 | 每年領年初資產的固定比例 | 不容易把錢用完 | 每年收入跟著市場起落 | 支出有彈性、有其他固定收入的人 |
| 只領配息(系統性提領) | 只領股息與債息,不動本金 | 本金不賣 | 配息隨景氣變動,跟不上通膨,選錯標的本金也會縮水 | 本金很大、配息就夠生活的人 |
| 水桶策略 | 現金、債券、股票分三桶,先用現金桶 | 下跌時不必賣股票 | 要定期補桶,操作較費工 | 想看得到幾年生活費的人 |
| 動態提領(護欄法等) | 依報酬與提領率,按規則調高或調低金額 | 用完的機會低,好年可以多領 | 收入每年不同,要照規則執行 | 有基本支出底線、能接受小幅調整的人 |
資料來源:Bengen(1994)、Cooley 等(1999)、Guyton 與 Klinger(2006)、Jaconetti 等(2013);阿爾發投資研究團隊整理。
表裡的優缺點各有取捨,簡單的方法容易執行,但比較難因應市場變化,接著逐一說明每種方式怎麼算,你可以先找出最接近自己支出習慣的那一列。
4% 法則提領是什麼?(4% withdrawal rule)
4% 法則是退休第一年提領退休準備金的 4%,之後每年只依通膨調整金額,不管市場漲跌[1],例如退休時累積 100 萬元,第一年領 40,000 元,假設通膨每年 2%,第二年領 40,800 元,第三年領 41,616 元,依此類推。
Trinity Study 驗證股債各半的組合這樣提領,美國歷史上撐過 30 年的比率是 95%[2],晨星 2025 年 12 月依當時的報酬與通膨預估,估計 30 年期的安全起始提領率是 3.9%[3],和 4% 相去不遠,4% 法則的來源、台灣人怎麼先扣勞保再算,可以看4% 法則:退休金=年支出×25,台灣人先扣勞保再算。
這是一個長期的提領規則,許多人重視它,因為易懂好執行,每年的收入也可以預期,缺點是它不看市場,如果剛退休就遇上股市急跌,照原金額繼續領,資產會被提早耗盡,這就是報酬順序風險。
想知道同一個提領率在上萬種市場順序下撐不撐得住,可以看《蒙地卡羅模擬是什麼?用上萬種市場情境檢驗退休計畫》,它把「退休頭幾年先跌」這類報酬順序的影響,算成計畫的成功機率。
固定金額提領是什麼?(fixed-dollar withdrawals)
固定金額提領是在一段期間內每月領出同樣的金額,例如 65~70 歲每月領 40,000 元,五年期滿後再重新評估要領多少。
它提供可預期的收入,方便做預算,個人資金管理也簡單易懂,但它對通膨沒有防護,今年的 40,000 元和明年的購買力不同,而且依選擇的金額高低,可能侵蝕本金,市場下跌時也得賣掉更多資產才湊得到同樣的金額。
台灣上班族退休時,勞退專戶選擇月領,也是一種接近固定金額的提領,每月領多少由專戶本息、平均餘命和勞保局公告的利率決定,6% 怎麼累積、月領能領多久,可以看勞退新制試算:6% 怎麼算、怎麼領?2026 月領對照表。
固定比例提領是什麼?(fixed-percentage withdrawals)
固定比例提領是每年提領投資組合的固定比例,金額依每年年初(或前一年年底)的實際資產淨值計算,所以每年都不一樣。
它和 4% 法則的差別在於計算基礎,4% 法則以退休第一年的資產算出金額,之後只做通膨調整,固定比例則是每年用當時的資產淨值乘上同一個比例,市場跌了自動少領,資產也就不容易用完。
這種方法公式簡單,選的比例低於預期報酬率時,收入和帳戶價值有機會一起成長,比例太高則可能過早耗盡資產,缺點是收入不穩定,下跌的那一年生活費也跟著縮水,比較適合支出有彈性、或另有勞保年金等固定收入墊底的人。
只領配息的系統性提領是什麼?(systematic withdrawal plan)
系統性提領只領投資組合產生的收入,例如股息與債息,不賣本金,目的是讓本金維持不變、避免錢用完,也保留本金隨時間成長的空間。
但每年領到的金額會隨市場和企業獲利變動,景氣差、企業獲利衰退時,配息可能大幅減少,另一個風險是配息跟不上通膨,選錯標的時本金也會縮水,這種方法通常比較適合本金非常大、光靠配息就夠生活的投資人。
水桶提領策略是什麼?(withdrawal buckets strategy)
水桶策略把退休金分成三個水桶,各放不同類型的資產,第一桶放現金與存款,通常是三到五年的生活費,第二桶放較保守的固定收益,第三桶放較積極的股票。
退休初期先用第一桶的現金,留出幾年時間讓另外兩桶繼續投資,第一桶快用完時,再用第二、第三桶的收益或賣出部位補回來,市場下跌時可以先不動股票桶,等回升再補。
這種方法讓投資人清楚看到未來幾年的生活費在哪裡,心理上比較安心,缺點是要定期檢查、補桶,什麼時候補、補多少都要判斷,執行起來比較耗時。
看完規定,還是不確定自己的退休金夠不夠用?
動態提領是什麼?動態提領策略怎麼做
動態提領是沒有固定金額、每年依投資報酬與提領率按規則調整提領金額的方法,報酬好時多領,報酬差時少領,但最少要滿足基本生活支出。
做法上會同時考慮市場表現和想留給下一代的金額,在滿足最低生活支出的前提下,讓退休後每年能領的錢盡量多,這種彈性可以降低長壽風險,也讓好年份的錢不必閒置,代價是每年收入不一定,事先比較難精確預估。
常見的動態提領規則有兩類,一類是 Vanguard 研究的上下限法,每年的提領金額以前一年為基準,最多調高 5%、最多調低 2.5%[5],另一類是 Guyton 與 Klinger 的護欄法,用提領率是否越界決定要不要調整[4]。
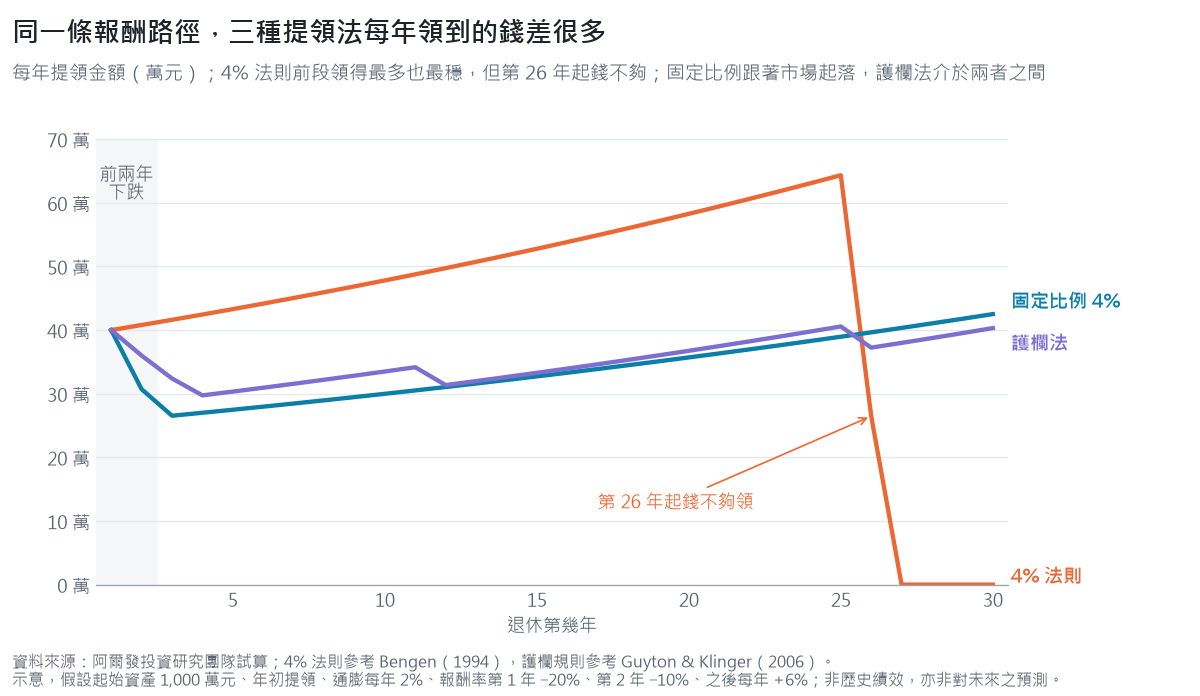
資料來源:阿爾發投資研究團隊試算;4% 法則參考 Bengen(1994),護欄規則參考 Guyton 與 Klinger(2006)簡化版。示意,假設起始資產 1,000 萬元、年初提領、通膨每年 2%、報酬率第 1 年 −20%、第 2 年 −10%、之後每年 +6%,非歷史績效,亦非對未來之預測。
圖 1 用同一條假設的報酬路徑比較三種提領,退休頭兩年先跌,4% 法則每年照通膨多領,收入最穩,但到第 26 年錢就不夠領,固定比例與護欄法在下跌後先少領,收入較低但一路領到第 30 年。
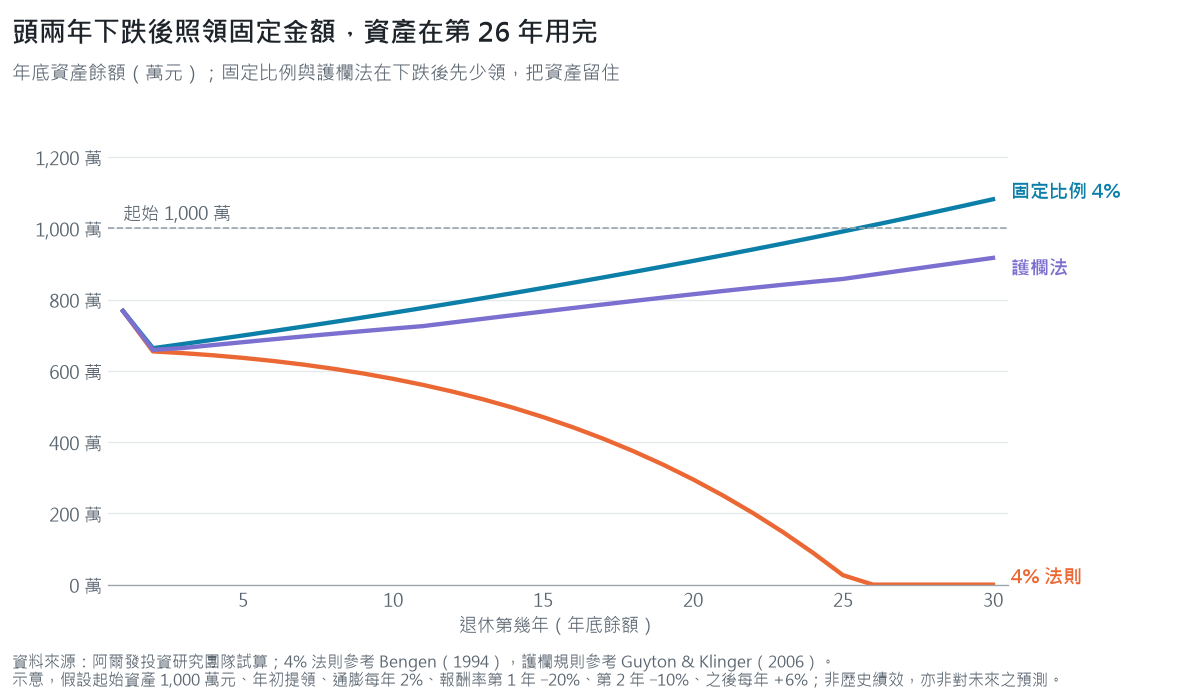
資料來源:阿爾發投資研究團隊試算;假設條件同圖 1。示意,非歷史績效,亦非對未來之預測。
圖 2 是同一組試算的年底資產餘額,差別在退休頭幾年就拉開,你如果擔心剛退休就碰上空頭,動態提領用少領幾年換來資產留住,是值得考慮的取捨。
護欄法(Guyton-Klinger)怎麼算?GK 動態提領規則
護欄法是動態提領裡最常被引用的一種,網路上常寫成「GK 動態提領」,由財務規劃師 Jonathan Guyton 與 William Klinger 在 2006 年發表,研究顯示配上這些規則,股票占 65% 以上的組合,起始提領率可以拉到 5.2%~5.6%[4]。
| 規則 | 什麼時候觸發 | 怎麼調 |
|---|---|---|
| 通膨調整 | 每年 | 金額依通膨調高;前一年報酬為負時這一年不調 |
| 保本規則(上護欄) | 當年提領率高於起始提領率的 1.2 倍 | 提領金額減 10% |
| 加碼規則(下護欄) | 當年提領率低於起始提領率的 0.8 倍 | 提領金額加 10% |
資料來源:Guyton 與 Klinger(2006);原研究另有保本規則在退休最後 15 年不適用等細節,各家試算工具的版本略有不同。
以起始提領率 4% 為例,上護欄是 4.8%,下護欄是 3.2%,市場大跌使提領率升到 4.8% 以上,就把金額減一成,市場大漲使提領率降到 3.2% 以下,就把金額加一成,每年調整的幅度有上限,生活費不會一次大起大落,執行前先算好自己能接受減一成之後的金額,確認基本支出還夠用。
退休金提領策略怎麼選?
| 你的情況 | 可以優先考慮 | 原因 |
|---|---|---|
| 勞保年金、勞退月領已經夠付基本開銷 | 固定比例或動態提領 | 固定收入墊底,投資帳戶的收入可以有彈性 |
| 支出固定、不想每年重算 | 4% 法則或固定金額 | 規則簡單,但要搭配較低的起始提領率並定期檢視 |
| 擔心剛退休就碰上空頭 | 水桶策略或護欄法 | 下跌時有現金可用,或依規則先少領 |
| 本金很大、配息就夠生活 | 只領配息 | 本金不動,但要留意配息穩定度與通膨 |
| 想多領、也想留一筆給下一代 | 動態提領 | 好年多領、壞年少領,兼顧支出與遺產 |
資料來源:阿爾發投資研究團隊整理,供一般性參考,非個別投資建議。
選提領方式之前,要先知道自己每年要從投資帳戶領多少,也就是勞保、勞退之外還差多少,還沒算過的話,可以先看退休規劃先算缺口:勞保勞退之外還差多少?,把缺口算出來,再回頭對照這張表挑規則。
沒有最好的退休提領方式,適合就是最好
6 種提領策略都有優缺點,有些計算簡單,有些需要試算工具輔助,簡單的方法通常難以因應市場變化,所以沒有絕對好的方式,也可以混合搭配,例如用水桶策略放好三年生活費,股票桶再套用護欄法,依個人情況訂出自己的提領計畫,或與財務顧問一起討論。
不論採用哪一種,開始之後都要定期檢視、照規則執行,才能降低退休後資產耗盡的風險,最實際的下一步,是先算出每年要從帳戶領多少,再拿提領率去對照 4% 與晨星 3.9% 這兩個參考值。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
動態提領是什麼?
動態提領是依每年的投資報酬與提領率調整提領金額的退休提領方法,報酬好時多領、報酬差時少領,但保留基本生活支出,常見做法有 Vanguard 的上下限法與 Guyton-Klinger 護欄法。
動態提領策略和 4% 法則差在哪?
4% 法則第一年定好金額後只依通膨調整,不管市場漲跌,動態提領會在市場下跌、提領率升高時減少提領,在市場上漲時增加提領,收入比較不穩,但資產提早用完的機會較低。
退休提領率多少才安全?
沒有一個對所有人都安全的數字,美國歷史資料常用 4% 當參考,晨星 2025 年 12 月估計 30 年期、股債平衡組合的安全起始提領率是 3.9%[3],退休期間越長、組合越保守,提領率要越低。
GK 動態提領(護欄法)怎麼調整?
當年提領率高於起始提領率的 1.2 倍就減領 10%,低於 0.8 倍就加領 10%,前一年報酬為負時不做通膨調整[4],以起始 4% 為例,護欄就是 4.8% 與 3.2%。
固定比例提領和固定金額提領哪個好?
兩者適合不同的人,固定金額收入穩定、好做預算,但下跌時要多賣持股,固定比例跟著資產起落、不容易用完,但收入每年不同,有勞保年金等固定收入墊底的人比較能承受固定比例的波動。
延伸閱讀
- 還不知道每年要從帳戶領多少的人,先看退休規劃先算缺口:勞保勞退之外還差多少?
- 想知道 4% 法則來源與限制的人,先看4% 法則:退休金=年支出×25,台灣人先扣勞保再算
- 想知道勞退月領能領多少的人,先看勞退新制試算:6% 怎麼算、怎麼領?2026 月領對照表
參考文獻
- [1] Bengen, W. P. (1994). Determining withdrawal rates using historical data. Journal of Financial Planning, 7(4), 171–180. https://www.financialplanningassociation.org/sites/default/files/2021-04/MAR04%20Determining%20Withdrawal%20Rates%20Using%20Historical%20Data.pdf
- [2] Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1999). Sustainable withdrawal rates from your retirement portfolio. Financial Counseling and Planning, 10(1), 40–50.
- [3] Morningstar. (2025, December). What’s a safe retirement withdrawal rate for 2026? https://www.morningstar.com/retirement/whats-safe-retirement-withdrawal-rate-2026
- [4] Guyton, J. T., & Klinger, W. J. (2006). Decision rules and maximum initial withdrawal rates. Journal of Financial Planning, 19(3), 48–58. https://www.financialplanningassociation.org/article/journal/MAR06-decision-rules-and-maximum-initial-withdrawal-rates
- [5] Jaconetti, C. M., Kinniry, F. M., Jr., & DiJoseph, M. A. (2013). A more dynamic approach to spending for investors in retirement. Vanguard Research.
- [6] 內政部(2025年8月23日)。113年簡易生命表(新聞稿:國人平均壽命 80.77 歲)。轉引自工商時報(2025年8月23日)。https://www.ctee.com.tw/news/20250823700444-430101
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中引用之學術研究係以美國歷史指數報酬計算,未扣除費用與稅負,不代表任何實際帳戶績效;提領策略試算與圖表為假設報酬路徑下之示意結果,非對未來之預測或保證,各種提領方式均無法保證退休資產不會耗盡;勞退實際金額以勞動部勞工保險局核定為準。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號