
4% 法則(4% rule)是退休提領規則,退休第一年從投資組合提領總資產的 4%,之後每年只依通膨調整提領金額,在美國 1926 年以來的歷史資料裡,股債各半的組合這樣提領,大多能撐過 30 年[1][2]。
反過來算就是退休金的速算公式,退休金=年支出×25(也就是除以 4%),所以 4% 法則也叫 25 倍法則、4% 提領法則或 4% 安全提領率。
這條法則來自美國財務顧問 William Bengen 在 1994 年發表的研究[1],1999 年的 Trinity Study 用美股與美國長期公司債各半的資料驗證,4% 撐過 30 年的比率是 95%[2],晨星(Morningstar)每年重算一次,2025 年 12 月估計的安全起始提領率是 3.9%[3],和 4% 相去不遠,Bengen 本人在 2025 年把組合擴大到國際股與中小型股,30 年期的提領率提高到 4.7%[4]。
打個比方,4% 法則像飛機起飛前的油量計算,退休金是油箱,每年的支出是油耗,30 年是航程,算的是油夠不夠撐到目的地。
不過台灣的飛機有一點不一樣,航程中還有勞保年金這架加油機一路跟著,所以台灣讀者套用前,要先把勞保年金從每月支出裡扣掉,再乘 25,月花 4.5 萬元的人,直接乘 25 要 1,350 萬元,扣掉勞保與勞退之後,自己要準備的約 278 萬元(試算,假設條件列在〈台灣版試算〉一節)。
4% 法則是什麼?Bengen 1994 年的原始研究
1994 年 10 月,加州財務顧問 William Bengen 在《Journal of Financial Planning》發表〈Determining Withdrawal Rates Using Historical Data〉[1],要回答退休客戶最常問的一題:每年可以領多少,錢才不會比人先用完?
當時常見的做法是拿長期平均報酬來算,Bengen 指出,平均值會掩蓋股市大跌又遇上高通膨的年份,例如 1973–1974 年美國股票總報酬 −37.2%、物價上漲 22.1%[1],於是他改用 Ibbotson 的實際歷史報酬逐年模擬,假設一個人在 1926 年、1927 年,一直到 1976 年的每一年開始退休,各自能撐多久。
用飛行來講,平均風速算出來的油量,碰上一整段逆風就不夠用了,Bengen 改成把每一條歷史航線都實際飛一遍。
他用的組合是美國大型股 50%、美國中期公債 50%,持續再平衡,第一年提領期初資產的一個比例,之後每年依通膨調整[1]:
- 第一年提領 3%(約到 3.5%):每一個起始年份都撐超過 50 年
- 第一年提領 4%:最差的是 1966 年退休的人,撐了 33 年;多數情況超過 50 年
- 第一年提領 4.25%:最差的情況 28 年就用完
- Bengen 自己的結論:起始提領 5% 有風險,6% 以上近似賭博
4% 是歷史上最差的退休起始年份也撐得過 30 年的提領率,屬於保守的下限,Bengen 也發現,股票比重低於 50% 的組合反而較早用完,他在文中建議退休初期的股票比重落在 50%–75% 之間[1]。
這些都是 1994 年依美國資料得出的結論,套用到今天與台灣,有 6 個限制要考慮。
Trinity Study:4% 撐過 30 年的機率有多高
1998 年,美國三一大學(Trinity University)的 Philip Cooley、Carl Hubbard、Daniel Walz 三位教授在美國個人投資者協會(AAII)的期刊發表研究,後來被稱為 Trinity Study(三一大學研究)[5]。
1999 年他們把資料更新到 1997 年、改成每月提領,計算不同股債比例、不同提領率之下,歷史上每一段 30 年期間「錢沒有用完」的比率[2]:
| 股票/債券 | 提領 3% | 提領 4% | 提領 5% |
|---|---|---|---|
| 100%/0% | 100% | 98% | 81% |
| 75%/25% | 100% | 100% | 86% |
| 50%/50% | 100% | 95% | 70% |
| 25%/75% | 100% | 74% | 26% |
| 0%/100% | 79% | 19% | 16% |
每年依通膨調整提領;1926–1997 年共 43 段重疊的 30 年期間,股票為 S&P 500,債券為美國長期高評等公司債,未計費用與稅;資料來源:Cooley, Hubbard & Walz(1999)Table 2;過去績效不代表未來表現
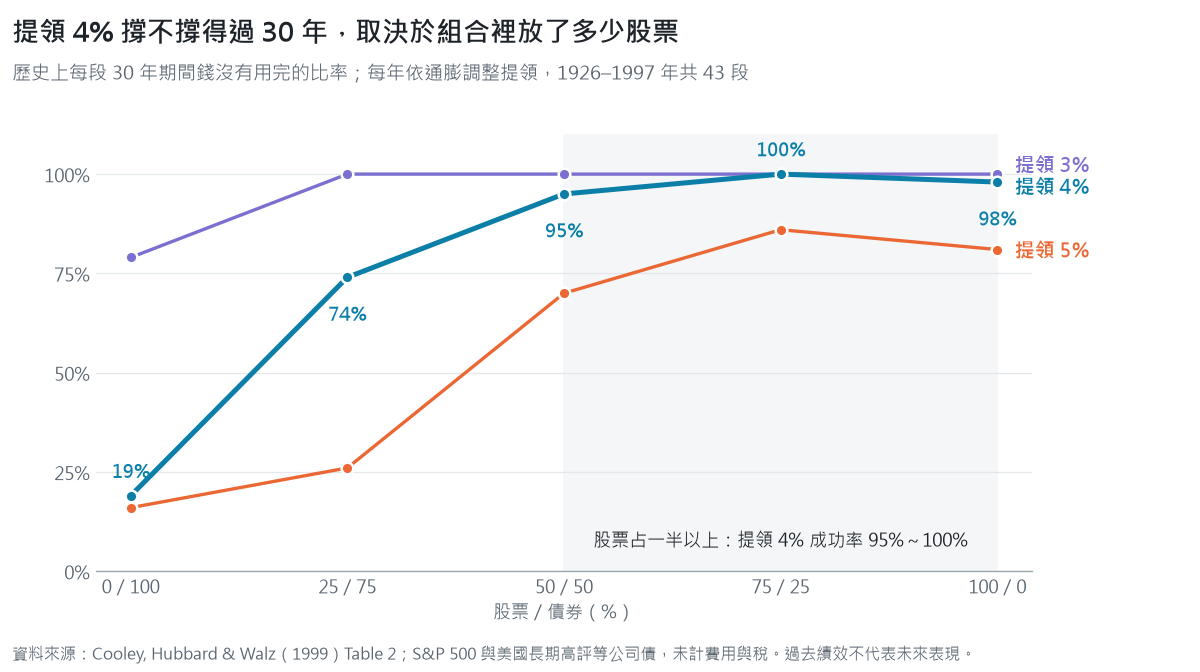
股票占一半以上的組合,提領 4% 的歷史成功率都在 95% 以上,債券比重太高反而撐不住,全債券組合提領 4%,30 年成功率僅 19%,因為債券報酬追不上逐年依通膨調高的提領金額。
同樣是 4%,撐不撐得過 30 年,看的是組合裡放了多少股票(引擎推力不夠,油再省也飛不遠)。
Trinity Study 的作者也提醒,提領率牽涉個人對當下消費、壽命與支出變化的取捨,沒有一個適用所有人的數字[2]。
4% 提領法則怎麼用:第一年 4%,之後只跟通膨調
實際操作分兩步:
- 退休第一年:提領退休時投資組合總額的 4%
- 第二年起:不再看帳戶餘額,以前一年的提領金額依通膨率調整
假設退休時投資帳戶共 1,000 萬元,第一年提領 40 萬元,如果那一年物價上漲 2%,第二年提領 40.8 萬元,以此類推,第 30 年約提領 71 萬元。
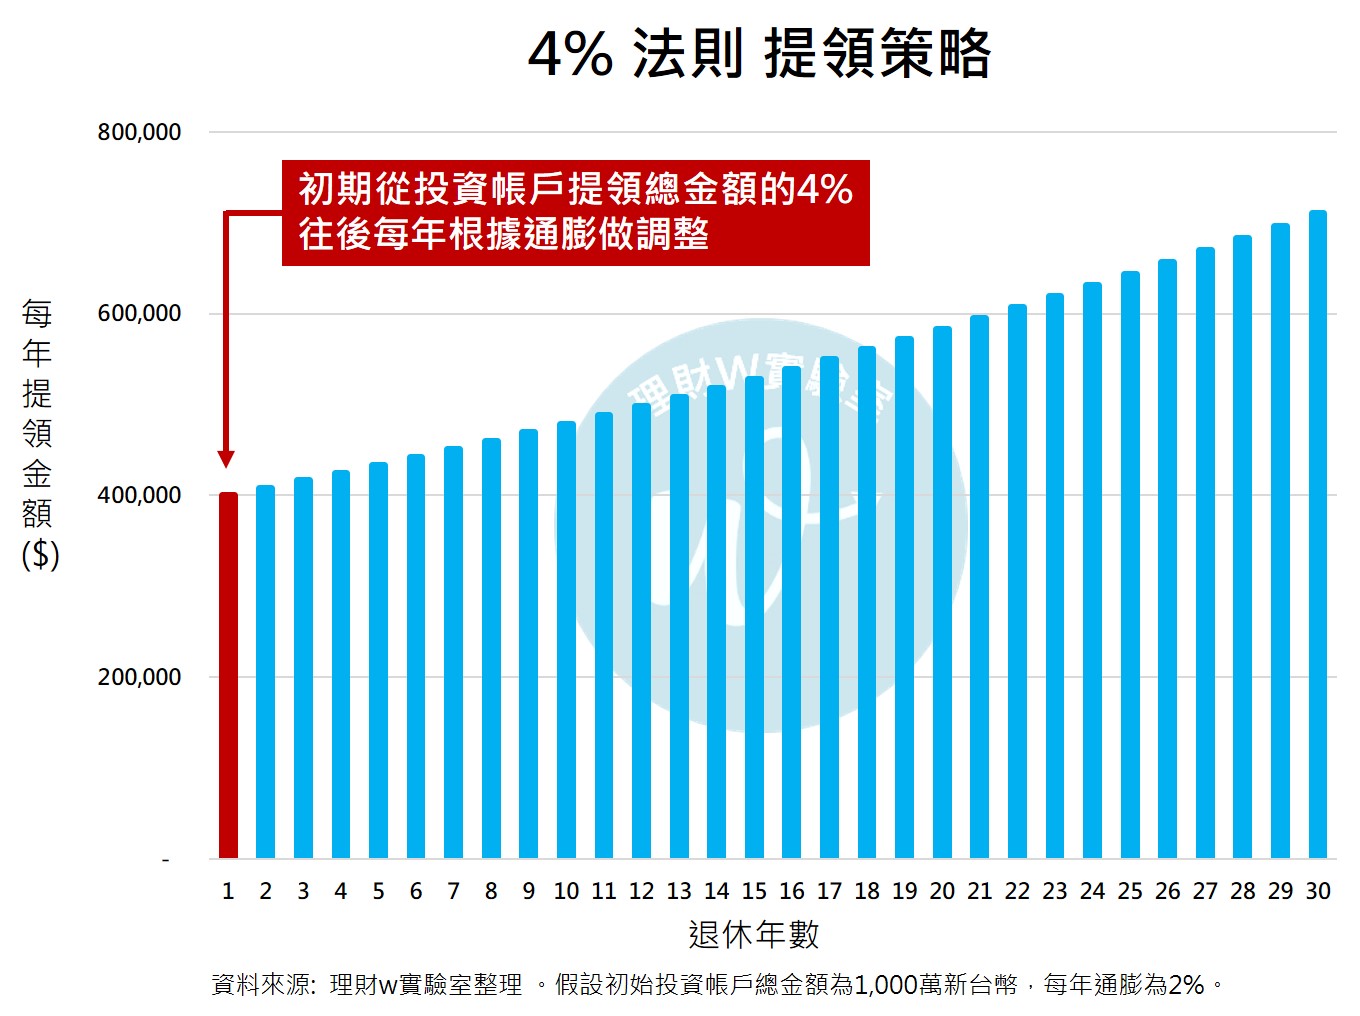
假設初始投資帳戶 1,000 萬元、每年通膨 2%;圖片來源:理財W實驗室整理
換成台灣近年的通膨,主計總處統計 2025 年全年消費者物價上漲 1.66%[6],第一年提領 60 萬元的人,第二年提領 60 萬 × 1.0166=609,960 元。
Bengen 特別提醒,退休初期市場表現好的那幾年,不要因為帳戶變大就調高提領金額,早年多賺的錢,可能要用來抵銷後面的大跌[1],順風時省下的油,是留給後面逆風用的。
看完規定,還是不確定自己的退休金夠不夠用?
退休金要準備多少?每月花費速算表
4% 法則最常被用來倒推退休金:
退休金準備=退休後每年支出 ÷ 4%=退休後每年支出 × 25
把每月花費換成三種提領率需要的金額,4% 是原始法則,3.9% 是 Morningstar 2025 年的估計[3],3% 是 Bengen 研究中每個起始年份都撐過 50 年的提領率[1],退休期間比 30 年長的人可以參考。
| 每月花費 | 每年支出 | 4%(×25) | 3.9% | 3%(×33.3) |
|---|---|---|---|---|
| 3 萬元 | 36 萬元 | 900 萬元 | 923 萬元 | 1,200 萬元 |
| 4 萬元 | 48 萬元 | 1,200 萬元 | 1,231 萬元 | 1,600 萬元 |
| 5 萬元 | 60 萬元 | 1,500 萬元 | 1,538 萬元 | 2,000 萬元 |
| 6 萬元 | 72 萬元 | 1,800 萬元 | 1,846 萬元 | 2,400 萬元 |
| 8 萬元 | 96 萬元 | 2,400 萬元 | 2,462 萬元 | 3,200 萬元 |
| 10 萬元 | 120 萬元 | 3,000 萬元 | 3,077 萬元 | 4,000 萬元 |
今天幣值;尚未扣除勞保、勞退等政府給付,也未計投資費用與稅;阿爾發投資研究團隊試算
退休後每月花多少,可以參考主計總處的家庭收支調查,65 歲以上經濟戶長的家庭,2025 年平均每戶消費支出 651,950 元,約每月 54,329 元(全家)[7],直接乘 25 約 1,630 萬元。
目標算出來之後,下一個問題是每月要存多少,以目標 1,000 萬元、每年底投入一次試算:
| 存的年數 | 年報酬 4% | 年報酬 6% |
|---|---|---|
| 20 年 | 每月約 2.80 萬元 | 每月約 2.27 萬元 |
| 30 年 | 每月約 1.49 萬元 | 每月約 1.05 萬元 |
目標金額不同時等比例換算,例如 1,500 萬元乘 1.5;報酬率為試算假設,非對未來之預測,實際報酬可能更高或更低,也可能為負;阿爾發投資研究團隊試算
調薪或生活費改變時,再用新的數字算一次,速算表只是起點,台灣勞工退休後有勞保年金,真正要自己準備的金額會小很多。
台灣版試算:先扣勞保,再乘 25
美國的 4% 法則,算的是「投資組合要負擔的支出」,台灣勞工退休後還有勞保老年年金,它有兩個特性,活多久領多久[9],消費者物價指數累計上漲 5% 時調整金額[8],2026 年 5 月起六個年度的年金已調高 6.46%[10]。
勞保年金因此等於一份會跟著通膨調整的終身收入,就是開頭說的那架加油機,可以直接從每月支出裡扣掉。
勞退月退休金則是把專戶按平均餘命分期領,60 歲請領約領 23 年,領完就停[11],比較像起飛前已經裝進油箱的備用油,所以把勞退專戶當成已有的退休資產,從應準備的金額裡扣除。
台灣版公式:
自己要準備的退休金=(每月支出 − 勞保年金月領)× 12 × 25 − 勞退專戶餘額
試算沿用退休規劃先算缺口:勞保勞退之外還差多少?的假設,25 歲開始工作、65 歲退休,勞保與勞退都連續 40 年,勞保月領=平均月投保薪資 × 年資 × 1.55%[8],最高投保薪資 45,800 元[12]。
| 月薪 | 退休後每月花 | 勞保月領 | 勞退專戶 | 自己要準備 | 直接 ×25 |
|---|---|---|---|---|---|
| 3.5 萬元 | 3.5 萬元 | 22,506 元 | 158 萬元 | 約 217 萬元 | 1,050 萬元 |
| 5 萬元 | 4.5 萬元 | 28,396 元 | 220 萬元 | 約 278 萬元 | 1,350 萬元 |
| 5 萬元 | 6 萬元 | 28,396 元 | 220 萬元 | 約 728 萬元 | 1,800 萬元 |
| 7.28 萬元 | 8 萬元 | 28,396 元 | 317 萬元 | 約 1,231 萬元 | 2,400 萬元 |
試算假設:投保薪資與提繳工資用 2026 年分級,不計調薪;勞退專戶以實質年報酬 2% 累積 40 年;勞保以 65 歲請領全額年金計;今天幣值,未計投資費用與稅;阿爾發投資研究團隊試算,勞保、勞退實際金額以勞保局核定為準
以月薪 5 萬元、每月花 4.5 萬元為例,每月缺口 45,000-28,396=16,604 元,乘 12 再乘 25 約 498 萬元,扣掉勞退專戶 220 萬元,約 278 萬元,直接套 4% 法則則要 1,350 萬元,兩者差了 1,000 多萬元。
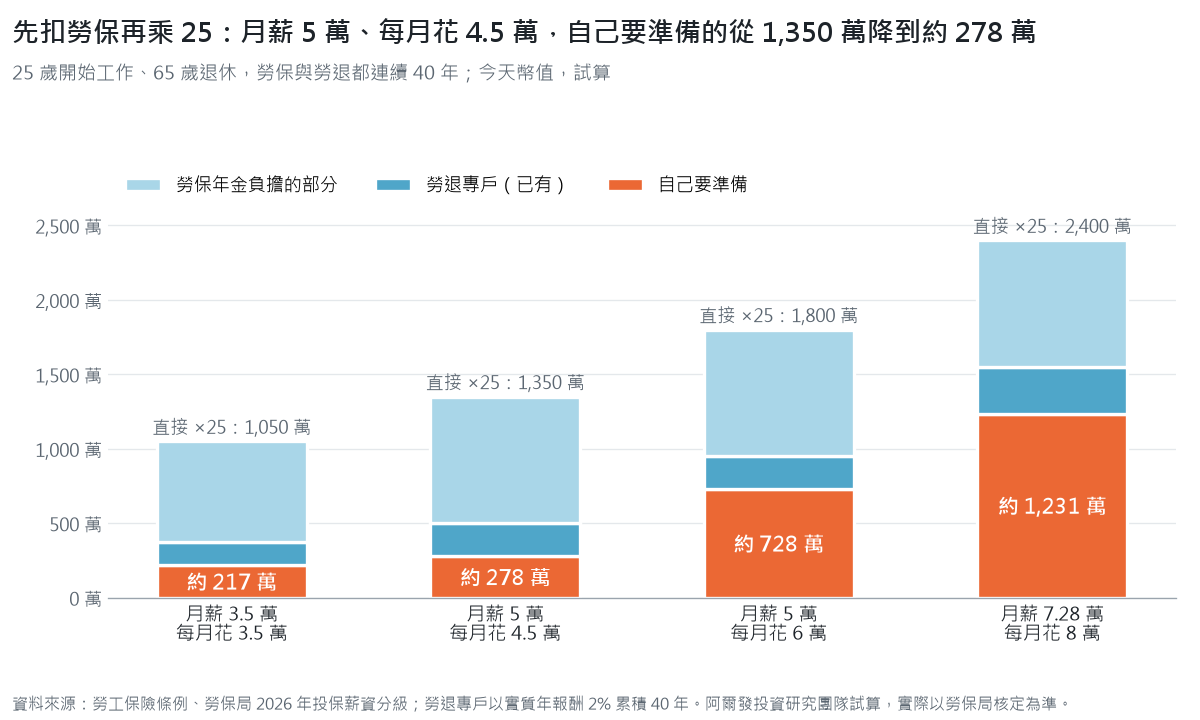
對勞保年資完整的人,勞保年金是退休收入裡最大的一塊,先扣掉再乘 25,數字才貼近台灣的實況。
這個算法有兩個前提:
- 勞保要 65 歲才能領全額年金,最多提前 5 年,每提前 1 年減給 4%[13],打算 60 歲以前退休的人,退休到 65 歲之間的支出要全部自己負擔;40 歲、50 歲退休各要多準備多少,可以接著看退休規劃先算缺口:40、50 歲退休試算
- 勞保年資不到 40 年、投保薪資不到最高級距,月領會更低,自己能領多少,先用勞保月退金試算算一次,再代回台灣版公式
4% 法則的 6 個限制
4% 法則簡單好用,但它是在特定條件下算出來的,套用之前,要確認這 6 個前提跟自己的情況差多少。
1. 提領金額只跟通膨,不看市場
4% 法則每年依通膨調整提領,不看當年的投資表現,市場大跌的年份照樣提領同樣的實質金額,等於在低點賣出更多資產。
Bengen 的資料裡撐得最短的起始年份是 1966 年,退休沒幾年就碰上 1969 年的下跌與 1973–1974 年的股市重挫加高通膨[1],退休頭幾年的報酬順序,對錢能撐多久的影響最大(飛行也是一樣,爬升階段遇到亂流最吃油)。
固定跟通膨的提領也和多數人的實際花費不同,退休初期旅遊、活動多,後期醫療與照顧支出增加,每年支出很少是一條平滑的線,願意依市場調整支出的人,可以比較固定百分比、水桶、動態提領等做法,6 種提領方式見退休金提領策略:6 種完整介紹。
2. 只用了特定的投資組合
Bengen 用的是美國大型股與美國中期公債各半,Trinity Study 用的是 S&P 500 與美國長期公司債[1][2],兩者都只投資美國。
Bengen 在 2025 年出版的新書把組合擴大到國際股與中小型股,30 年期的安全提領率因此提高到 4.7%[4],在他的歷史資料裡,分散到更多資產類別的組合支撐的提領率較高。
實際的退休組合一定和研究不同,也可能在退休期間調整股債比例,組合越集中在單一市場或單一資產,4% 的歷史經驗就越不能直接套用。
3. 用的是歷史報酬,未來不一定一樣
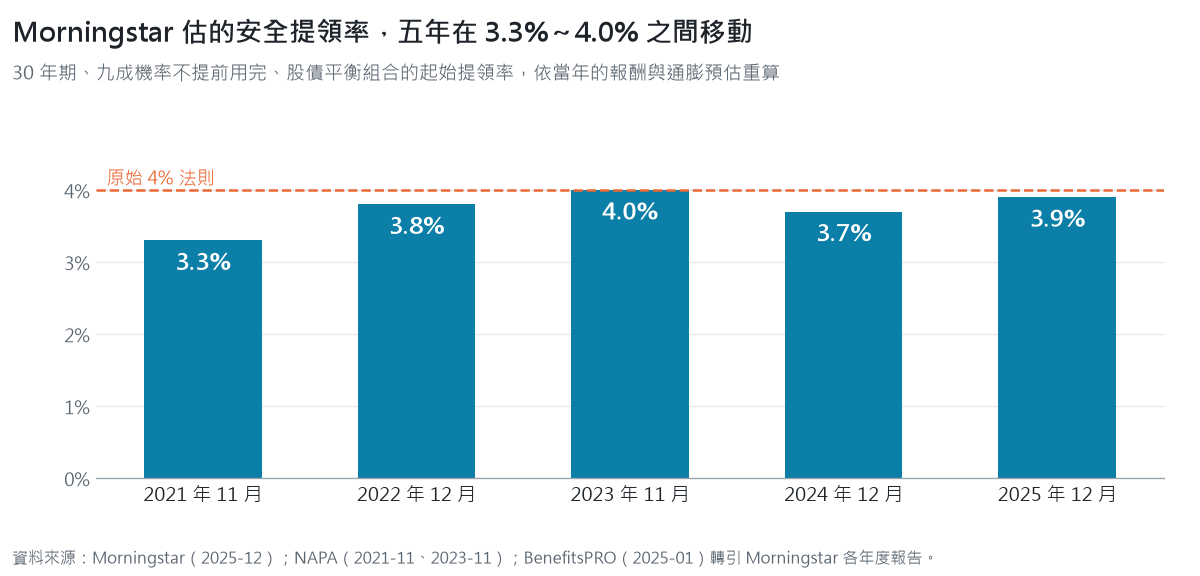
Bengen 與 Trinity Study 都假設未來會像過去,Morningstar 改用對未來 30 年的報酬與通膨預估,每年重算一次,以 30 年、九成機率不提前用完、股債平衡組合為條件,2021 年到 2025 年的估計值最低 3.3%、最高 4.0%[3][14][15][16]。
數字隨股市估值與債券殖利率變動,債券殖利率高、股市估值低的年份,估出來的可提領比例較高,反之較低,4% 是合理的起點,退休當年的市場環境會讓它上下移動零點幾個百分點,就像起飛當天的天氣,會讓油量規劃多加或少加一點。
4. 假設退休 30 年
4% 法則以 30 年為期,依勞保局的計算基礎,60 歲請領勞退的平均餘命是 23 年[11],國人平均壽命 80.77 歲[17],這些都是平均數,不少人會活得更久。
60 歲退休的人,30 年剛好算到 90 歲,40 歲、45 歲就想退休的人,要撐 45 到 50 年,Bengen 的資料中,3%~3.5% 的提領率在每一個起始年份都撐過 50 年[1],提早退休的人用 3%(年支出 × 33.3)估算較保守。
退休後的資金用完,是很難挽回的風險,因為多數人已經無法再回到職場,退休期間越長,起始提領率就要越低(長程航線,油耗就得壓得更省)。
5. 成功率的標準設得很高
Bengen 的 4% 是歷史上最差情況也撐得過 30 年的提領率,等於要求接近 100% 的成功率,Trinity Study 用歷史成功率表示,Morningstar 則以九成機率為標準[1][2][3]。
標準設得越高,可提領的比例就越低,多數人退休後會依市場與健康狀況調整支出,不必以「任何情況都不能失敗」為目標,反過來,退休後若完全沒有調整的空間,就要用較低的提領率。
用大量隨機情境估算「錢撐到最後的機率」的方法叫蒙地卡羅模擬,原理在蒙地卡羅模擬法是什麼?。
6. 沒有算進費用與稅
Bengen 與 Trinity Study 的報酬都沒有扣投資費用與稅[1][2],費用會直接減少可提領的金額,1,500 萬元的組合若每年總費用率 1%,一年就是 15 萬元,等於 60 萬元提領額的四分之一。
投資成本是提領計畫裡少數能由自己決定的變數,成本越低,同一筆退休金能領的就越多,有點像油箱有個小洞,洞越小,同一箱油飛得越遠。
FIRE 提早退休,4% 法則要怎麼調?
FIRE 是 Financial Independence, Retire Early 的縮寫,意思是財務獨立、提早退休,FIRE 族最常用的就是 4% 法則,存到年支出的 25 倍,就可以考慮離開職場。
套用到提早退休,要調三個地方:
- 期限變長:退休 45 到 50 年,起始提領率宜降到 3% 左右,也就是年支出 × 33.3[1]
- 勞保空窗:65 歲以前沒有勞保年金,這段期間的支出全部要由投資組合負擔
- 健保與醫療:離職後的健保費與醫療支出要另外估,放進每年支出裡
另一種常被提到的做法是 Coast FIRE,先存到一筆錢,就算之後不再投入,靠複利也能在退休時長到目標金額,之後的收入只要支應當下的生活。
財務自由除了金額,還有時間與選擇的問題,延伸討論可以看財務自由最大的誤解:有錢不等於自由。
我的想法
我覺得 4% 法則最大的價值,是把一個很難的問題縮成一個乘法,每月花費換成一年,再乘 25,目標大概在哪裡,五分鐘就知道。
不過它背後的前提是紀律,紀律地投資、紀律地控制支出,市場好的時候不多領,市場差的時候不恐慌賣出,說實在,這比乘法難得多。
幾個數字裡我印象最深的,是台灣版試算那一列,月薪 5 萬元、每月花 4.5 萬元的人,直接乘 25 是 1,350 萬元,先扣勞保再算只要約 278 萬元,差了 1,000 多萬元,很多人覺得退休遙不可及,其實是忘了算那架加油機。
反過來,打算 60 歲以前退休的人,加油機要到 65 歲才出現,前面那一段得全靠自己的油箱,人生也有很多變數,即使完全照規劃走,還是有「萬一」,年紀越大,醫療支出越是最大的不確定性。
把 4% 當成估算目標的起點,再依勞保年資、退休年齡、投資組合與費用逐項調整,才是適合台灣讀者的用法。
油算清楚了,航程才從容。
阿爾發提供什麼
阿爾發投顧依客戶的退休目標、時間與風險屬性提供資產配置建議,透過機器人理財服務協助客戶建立以 ETF 為主的全球分散投資組合,並依客戶授權提供再平衡與定期檢視。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
4% 法則是什麼?
4% 法則是退休第一年提領投資組合的 4%、之後每年依通膨調整金額的提領規則,源自 William Bengen 1994 年的研究,在 1926 到 1976 年的每一個退休起始年份,股債各半的美國組合這樣提領都撐過 30 年,換算成退休金,就是年支出乘 25。
4% 法則和 25 倍法則一樣嗎?
一樣,每年提領 4%,等於退休金是年支出的 25 倍(1 ÷ 4%=25),兩個名稱講的是同一條公式,提領率改成 3%,就是年支出的 33.3 倍。
存到 1,000 萬元,用 4% 法則每月可以領多少?
第一年 40 萬元,約每月 3.33 萬元,之後依通膨調整,以 Morningstar 估計的 3.9% 計算約每月 3.25 萬元,勞保年資 40 年、投保薪資在最高級距的人,再加上每月 28,396 元的勞保年金。
4% 法則在台灣適用嗎?
我覺得可以當估算工具,但要調兩處,先把勞保年金從每月支出中扣掉再乘 25,勞退專戶則算進已有的退休資產,原始研究只用美國股債,台灣讀者的組合更分散或更集中,結果都會不同。
每年提領 4%,錢會不會用光?
依 Trinity Study 1926 到 1997 年的資料,股債各半的組合每年提領 4%,30 年期間有 95% 沒有用完,提領 5% 時降到 70%,過去績效不代表未來表現,退休當年的市場環境、退休期間長短與費用,都會改變結果。
延伸閱讀
- 退休金提領策略:6 種完整介紹:適合想知道 4% 之外還有哪些提領方式的人
- 退休規劃先算缺口:勞保勞退之外還差多少?:適合想算出自己的退休缺口,以及 40、50 歲退休要存多少的人
- 蒙地卡羅模擬法是什麼?:適合想知道「退休成功機率」怎麼算的人
參考文獻
- [1] Bengen, W. P. (1994). Determining withdrawal rates using historical data. Journal of Financial Planning, 7(4), 171–180. https://www.financialplanningassociation.org/sites/default/files/2021-04/MAR04%20Determining%20Withdrawal%20Rates%20Using%20Historical%20Data.pdf
- [2] Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1999). Sustainable withdrawal rates from your retirement portfolio. Financial Counseling and Planning, 10(1), 40–50.
- [3] Morningstar. (2025, December). What’s a safe retirement withdrawal rate for 2026? https://www.morningstar.com/retirement/whats-safe-retirement-withdrawal-rate-2026
- [4] Advisor Perspectives. (2025, August 29). Bill Bengen boosts the “4% rule” to 4.7%. https://www.advisorperspectives.com/articles/2025/08/29/bill-bengen-boosts-the-4-rule-to-4-7
- [5] Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1998). Retirement savings: Choosing a withdrawal rate that is sustainable. AAII Journal, 20(2), 16–21.
- [6] 行政院主計總處(2026年1月7日)。114年12月消費者物價指數(全年漲幅 1.66%)。轉引自中央社 Focus Taiwan(2026年1月7日)。https://focustaiwan.tw/business/202601070027
- [7] 行政院主計總處(2026)。家庭收支調查:平均每戶可支配所得及消費支出依可支配所得按戶數五等分位分及經濟戶長年齡組別分(2025 年)〔資料集〕。政府資料開放平臺。https://data.gov.tw/dataset/108265
- [8] 勞工保險條例(2026年1月21日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0050001
- [9] 勞動部勞工保險局(2026a,2月10日)。勞保老年年金可以領多久?活到老,領到老!https://www.bli.gov.tw/0109739.html
- [10] 勞動部(2026年4月24日)。勞動部公告自今年5月起,調整6個年度之勞工保險、勞工職業災害保險年金給付金額。https://www.mol.gov.tw/1607/1632/1633/90100/
- [11] 勞動部勞工保險局(2026b,8月7日)。月退休金計算基礎。https://www.bli.gov.tw/0018437.html
- [12] 勞動部(2025年11月28日)。因應投保薪資(月提繳)分級表修正,勞保局主動辦理投保薪資及提繳工資逕調作業。https://www.mol.gov.tw/1607/1632/1633/86680/
- [13] 勞動部勞工保險局(2026c,1月28日)。勞保年金延後或提前領,每年增減4%。https://www.bli.gov.tw/0017390.html
- [14] NAPA. (2021, November). Should 4% withdrawal rate still be the rule of thumb? https://www.napa-net.org/news/2021/11/should-4-withdrawal-rate-still-be-rule-thumb/
- [15] NAPA. (2023, November). Back to the future: 4% safe withdrawal rate for retirees. https://www.napa-net.org/news/2023/11/back-future-4-safe-withdrawal-rate-retirees/
- [16] BenefitsPRO. (2025, January 8). Ditch the 4% rule: 3.7% is the new magic number for retirement withdrawals, says Morningstar. https://www.benefitspro.com/2025/01/08/ditch-the-4-rule-37-is-the-new-magic-number-for-retirement-withdrawals-says-morningstar
- [17] 內政部(2025年8月23日)。113年簡易生命表(新聞稿:國人平均壽命 80.77 歲)。轉引自工商時報(2025年8月23日)。https://www.ctee.com.tw/news/20250823700444-430101
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中引用之學術研究係以美國歷史指數報酬計算,未扣除費用與稅負,不代表任何實際帳戶績效;情境試算為假設條件下之結果,非對未來之預測或保證;勞保、勞退實際金額以勞動部勞工保險局核定為準。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號