

基金到底是什麼?錢交出去之後,誰在管、放在哪裡?
基金(共同基金)是把許多投資人的錢集合起來,交給投信公司的經理人依契約投資股票、債券等資產,資產由銀行另外保管,投資人依持有的單位數分享損益的投資工具[1]。
一筆不大的錢,透過基金就能同時持有幾十到上千檔證券,代價是要付費用,而且淨值會漲也會跌,基金不保本。
打個比方,基金像一群人湊錢團購,一個人買不起一整箱,大家合起來就能每樣都分到一點,團主負責挑貨,錢則放在第三方,不放在團主的口袋,團主要收跑腿費,貨的價格也會漲跌。
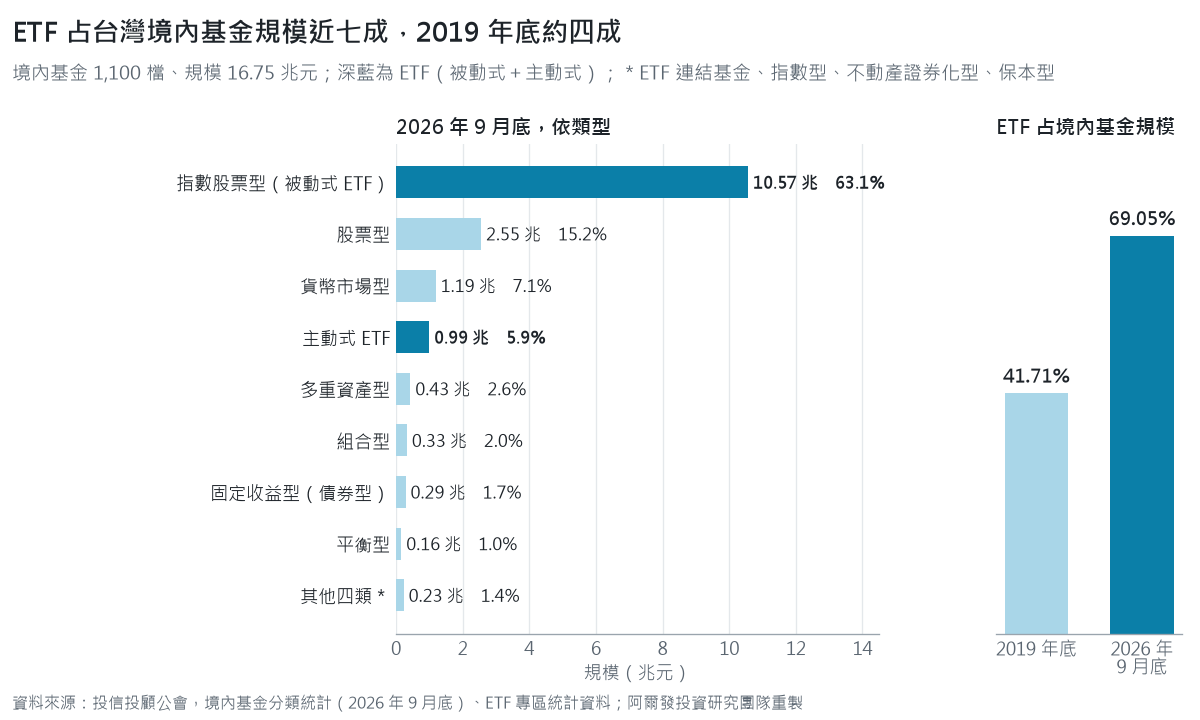
台灣投資人已經大量使用這項工具,2026 年 9 月底,國內投信發行的境內基金規模約 16.75 兆元,ETF(含主動式)占 69.05%[2][4];核准在台銷售的境外基金另有 951 檔,來自 36 家總代理人、62 家境外基金機構,國內投資人持有約 5.29 兆元[3]。
基金是什麼?四個角色把錢分開管
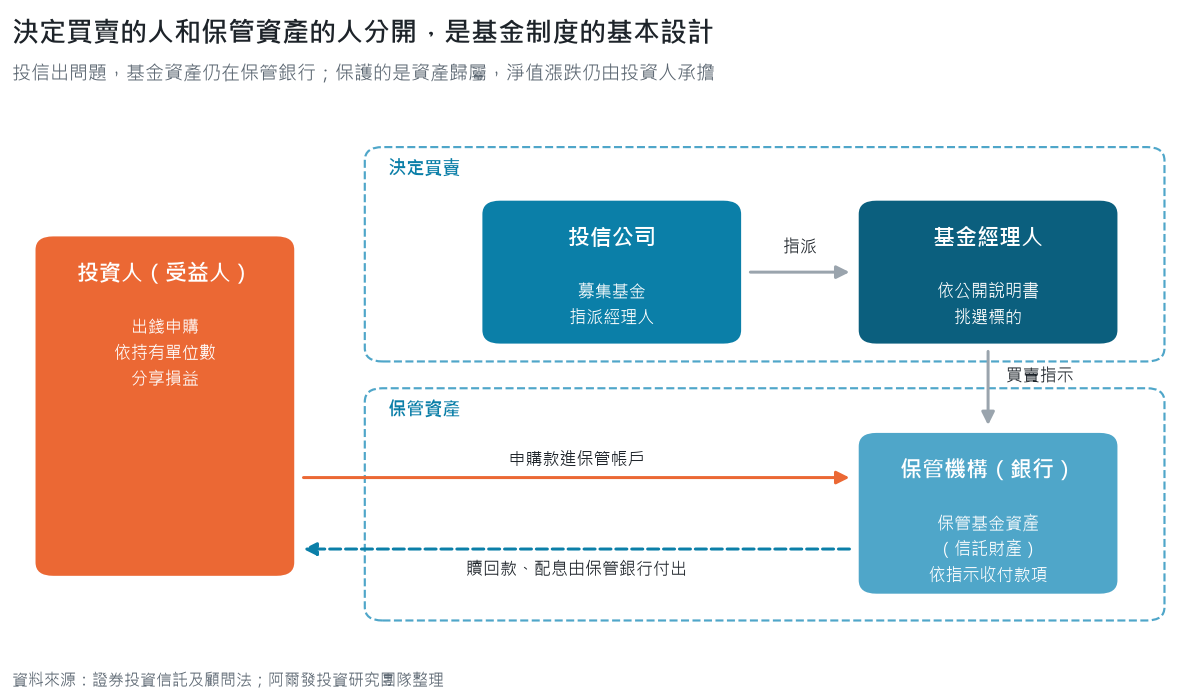
一檔基金至少有四個角色,買基金的投資人是受益人,出錢並依持有單位數分享損益;投信公司(基金公司,也就是證券投資信託事業)負責募集基金、指派經理人決定買賣;基金經理人是投信的投資團隊,依公開說明書的投資範圍挑選標的;保管機構是銀行或信託公司,保管基金資產,依投信指示收付款項。
依《證券投資信託及顧問法》,基金資產屬於信託財產,由保管銀行依投信的指示保管與收付[1]。
決定買賣的人和保管資產的人分開,這是基金制度的基本設計:投信公司經營出問題,基金資產仍在保管銀行,不屬於投信的自有財產,這項設計保護的是資產歸屬,淨值漲跌的風險仍由投資人承擔(團主跑路,貨款還在第三方,不過貨本身跌價,大家一起認)。
基金怎麼運作、怎麼賺錢?用 10 萬元說明
假設你和 9 位朋友各出 1 萬元,湊成 10 萬元,交給一位經理人投資,也就是一次十個人的團購。
一、把錢分散出去
經理人用 7 萬元買進多家公司的股票,2 萬元買債券,1 萬元放在短期資金工具,準備應付有人要贖回。
其中一檔股票下跌,因為只占一小部分,對整體的影響有限,其他股票或債券上漲,還可以抵銷一部分虧損,這就是分散風險,一箱水果裡壞了一顆,其他的照樣能吃。
二、用淨值記帳
基金每個營業日結算一次「淨值」(NAV,每單位淨資產價值):
淨值 =(基金總資產 − 總負債)÷ 發行在外單位數

開放型基金的申購與贖回都以淨值成交,淨值 8 元時申購 1 萬元,10,000÷8=1,250,就買到 1,250 單位,贖回時同樣按當時淨值計算。
三、收益從哪裡來、怎麼分
基金的收益有兩個來源,一是資本利得,持有的股票、債券價格上漲,淨值跟著上升,例如 10 萬元一年後漲到 12 萬元,每人那份就從 1 萬元變成 1.2 萬元;二是股票配發的股利與債券支付的利息,這些收益累積在基金資產裡,或依規定配發給投資人。
收益怎麼給投資人,看基金的級別,配息型定期把收益以現金發給投資人,配息會從淨值中扣除,配完之後淨值下降,公開說明書載明「配息來源可能為本金」的基金,配出來的錢可能包含投資人自己的本金;累積型把收益留在基金裡繼續投資,淨值反映全部收益,適合長期累積。
所以配息率高,不代表報酬高,比較時要看含息的總報酬(從自己的便當裡夾一塊肉回來給自己,便當並沒有變大)。
想知道這樣的配置適不適合你的目標與期間?
基金有哪些種類?五種分法
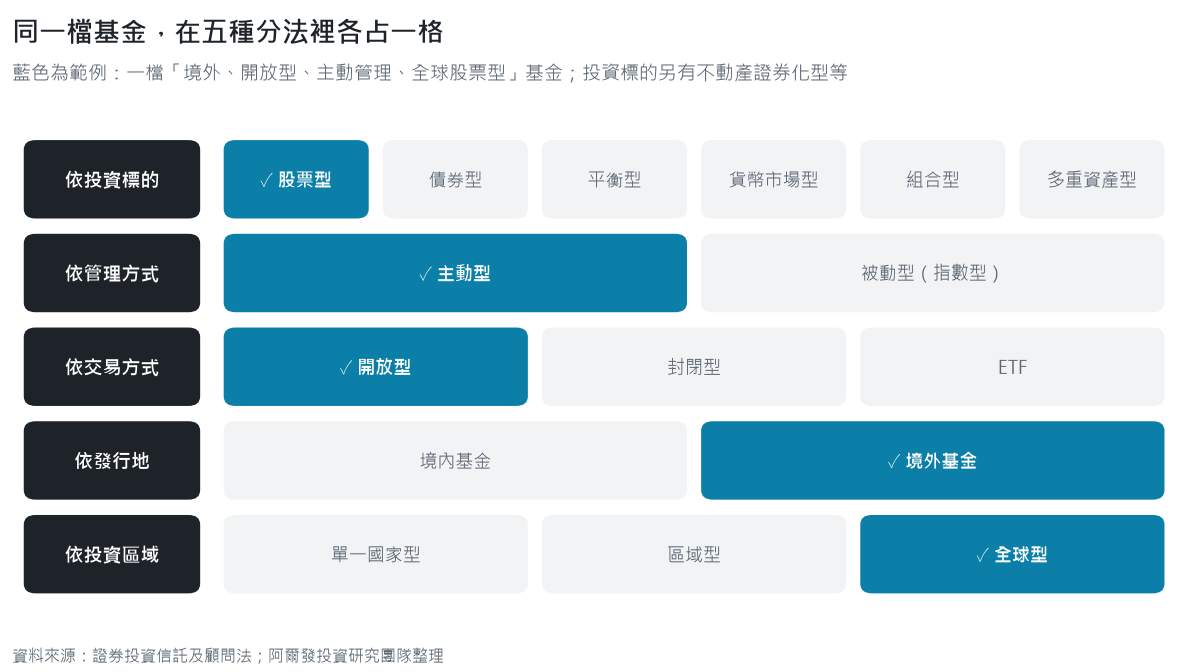
同一檔基金可以同時屬於好幾種分類,例如一檔「境外、開放型、主動管理、全球股票型」基金,在五種分法裡各占一格:
- 依投資標的,看基金主要買什麼資產,分成股票型、債券型(固定收益型)、平衡型、貨幣市場型、組合型、多重資產型、不動產證券化型
- 依管理方式,看經理人主動挑標的還是複製指數,分成主動型、被動型(指數型)
- 依交易方式,看是向基金公司申購贖回還是在交易所買賣,分成開放型、封閉型、ETF
- 依發行地,在台灣設立的是境內基金,在台灣境外設立、經核准在台銷售的是境外基金[1]
- 依投資區域,投資範圍集中在一國、一區或全球,分成單一國家型、區域型、全球型
依投資標的:波動由高到低
股票型基金主要投資股票,價格波動高,用途是長期資本成長,平衡型、多重資產型同時買股票、債券等多種資產,波動中等,適合想要一檔就有股債搭配的人。
債券型投資政府債、公司債,波動低到中(非投資等級債較高),用來穩定收息、降低組合波動;貨幣市場型投資短期票券與銀行存款,波動低,適合短期資金停泊。
同一類型裡差異也很大,單一國家或單一產業的股票型基金,波動通常高於全球分散的股票型基金,非投資等級債券基金的信用風險,也明顯高於投資等級債券基金。
依交易方式:開放型、封閉型、ETF
開放型基金隨時可以向基金公司或銀行申購、贖回,以當日淨值成交,台灣多數共同基金屬於這一類。
封閉型基金募集期結束後不再接受申購與贖回,投資人在交易所向其他投資人買賣,成交價由供需決定,可能高於或低於淨值,也就是溢價或折價。
ETF(指數股票型基金,Exchange-Traded Fund)也在交易所買賣,不過保留申購與買回機制,市價通常貼近淨值;台灣的 ETF 近幾年成長最快,2026 年 9 月底已占境內基金規模近七成[4]。
依管理方式:主動型與被動型
主動型基金由經理人挑選標的,目標是勝過比較指數,研究與交易成本較高,經理費也較高;被動型基金複製指數的成分與權重,目標是貼近指數報酬,費用較低,一個是請團主精挑細選,一個是整份清單照單全收。
主動型和被動型長期下來誰的表現比較好,兩者的成本、績效與適合的人,比較在《主動型 vs 被動型基金差在哪》。
台灣基金市場現況:ETF 占境內基金近七成
境內基金:1,100 檔、16.75 兆元
| 類型(2026 年 9 月底) | 檔數 | 規模(億元) | 占境內基金規模 |
|---|---|---|---|
| 指數股票型(被動式 ETF) | 299 | 105,708 | 63.1% |
| 股票型 | 340 | 25,527 | 15.2% |
| 貨幣市場型 | 41 | 11,925 | 7.1% |
| 主動式 ETF | 41 | 9,947 | 5.9% |
| 多重資產型 | 89 | 4,316 | 2.6% |
| 組合型 | 82 | 3,284 | 2.0% |
| 固定收益型(債券型) | 121 | 2,878 | 1.7% |
| 平衡型 | 41 | 1,600 | 1.0% |
| ETF 連結基金 | 9 | 1,136 | 0.7% |
| 指數型 | 24 | 1,081 | 0.6% |
| 不動產證券化型、保本型 | 13 | 94 | 0.1% |
| 合計 | 1,100 | 167,497 | 100% |
資料來源:投信投顧公會〈境內基金各項資料:分類統計〉,2026 年 9 月底[2]。規模由新台幣元換算為億元、四捨五入,占比由阿爾發投顧計算。
檔數最多的是傳統股票型基金(340 檔),規模最大的卻是 ETF,被動式與主動式 ETF 合計 340 檔、115,655 億元,占境內基金規模 69.05%,2019 年底這個比重是 41.71%[4]。
境外基金:5.29 兆元,多數透過銀行信託買進
境外基金是另一個市場,2026 年 9 月底,國內投資人持有境外基金 52,900 億元,股票型 18,158 億元(34.3%)、平衡型 17,933 億元(33.9%)、固定收益型 16,325 億元(30.9%,其中非投資等級債券 5,128 億元、占 9.7%),貨幣市場型與其他 484 億元(0.9%),資料由臺灣集中保管結算所提供[3]。
其中我覺得有兩個數字跟費用和風險直接相關,境外基金有 28,743 億元、占 54.3% 是透過銀行「特定金錢信託」持有,這條管道多一筆信託管理費;美元計價占 88.3%,報酬除了看基金本身,還要承擔美元兌新台幣的匯率變動[3]。
在同一類基金裡挑出一檔,要看標準差、夏普值、Beta 這些指標,看法在《基金怎麼選》。
買基金要付哪些費用?分外收與內扣
基金的費用分兩類,買賣時另外付的「外收費用」,以及每天從基金資產扣掉、反映在淨值裡的「內扣費用」,前者像加入團購時付一次的手續費,後者像團主每天抽的跑腿費,帳單上看不到,卻天天在扣。
| 費用 | 收取方式 | 什麼時候付 | 誰收 |
|---|---|---|---|
| 申購手續費 | 外收 | 買進時一次 | 銷售通路(銀行、基金平台、投信) |
| 經理費 | 內扣 | 每天從淨值扣除,以年率計 | 投信公司 |
| 保管費 | 內扣 | 每天從淨值扣除,以年率計 | 保管銀行 |
| 信託管理費 | 外收 | 透過銀行特定金錢信託持有期間 | 銀行 |
| 轉換手續費 | 外收 | 轉換到同公司其他基金時 | 投信或通路 |
| 短線交易費、贖回費 | 外收 | 持有未滿規定期間就賣出 | 依公開說明書 |
| 券商手續費、證券交易稅(ETF) | 外收 | 在交易所買賣時 | 券商;證交稅繳國庫 |
申購費付一次,經理費每年都在付;持有越久,內扣費用對報酬的影響越大,每檔基金的費率不同,以公開說明書與投資人須知為準,可以在基金資訊觀測站查到[6]。
ETF 在交易所賣出時要繳證券交易稅,稅率千分之一;以債券為主要投資標的的國內上市櫃 ETF,證交稅停徵到 2026 年 12 月 31 日,槓桿型與反向型不適用[5]。
銀行、基金平台與智能理財三種管道,申購費、信託管理費和內扣費用實際差多少、一年要付多少錢,試算在《基金手續費比較》。
新手買第一檔基金前,先確認三件事
- 這筆錢多久不會動用?三年內要用的錢,適合放在波動低的貨幣市場型或短天期債券型,十年以上的錢,才有空間承擔股票型的波動
- 基金買的是什麼?公開說明書寫明投資標的、區域與計價幣別,單一國家、單一產業與非投資等級債券,波動與信用風險都比較高
- 一年總共付多少費用?申購費、經理費、保管費、信託管理費要加起來看,不只看申購費的折扣
基金是分散投資的工具,分散的程度和費用的高低,決定了這項工具用得好不好。
我的想法
我覺得新手看基金,最容易看錯的是費用,申購費打幾折一眼就看得到,經理費、保管費每天從淨值裡扣,不仔細找根本不會發現,持有十年、二十年,真正咬掉報酬的是後者。
第二個容易看錯的是配息,配息會從淨值中扣除,配得多不代表賺得多,所以我比較兩檔基金時,習慣先看含息的總報酬,配息率排第二。
台灣境內基金裡 ETF 已經占到 69.05%,這個變化說實在蠻大的,2019 年底還只有 41.71%,我覺得背後的原因不難猜,費用低、持股透明、買賣方便,投資人用腳投了票。
不過工具再好,也要看用在哪裡,三年內要用的錢放進股票型基金,再低的費用也救不了賣在低點的那一天。
團購可以省錢,前提是知道團主每天抽多少。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
基金和股票差在哪?
買股票是直接持有一家公司;買基金是持有一籃子資產的一部分,由經理人管理或複製指數,基金分散程度較高,不過要付經理費與保管費,股票沒有這兩項內扣費用。
基金公司倒了,我的錢會不見嗎?
基金資產由保管銀行另外保管,屬於信託財產,和投信的自有財產分開[1];這項設計處理的是資產歸屬,基金淨值因市場下跌而減少,仍由投資人承擔,基金不保本。
基金和 ETF 一樣嗎?
ETF 是基金的一種,2026 年 9 月底占境內基金規模 69.05%[4],差別在交易方式與費用:ETF 在交易所買賣、付券商手續費與證交稅,多數為被動追蹤指數;一般共同基金向基金公司或銀行申購贖回。兩者的費用與適合的人,比較在《ETF 和基金差在哪》。
境內基金和境外基金差在哪?
境內基金由國內投信在台灣設立;境外基金在台灣境外設立,經金管會核准或申報生效後由總代理人在台銷售[1][3];2026 年 9 月底,境外基金 951 檔、國內投資人持有 52,900 億元,美元計價占 88.3%[3]。
基金配息越高越好嗎?
不一定,配息從基金資產中發出,配完淨值會下降,公開說明書載明「配息來源可能為本金」的基金,配出來的錢可能包含本金,比較基金時,我覺得要看含息的總報酬,以及配息後淨值是否長期下滑。
延伸閱讀
- 主動型 vs 被動型基金差在哪:適合懂了基金種類、想知道該選經理人操作還是追蹤指數的人
- 基金怎麼選:適合已經決定基金類型、要在同類裡挑一檔的人
- 基金手續費比較:適合想算清楚銀行、基金平台、智能理財一年各要付多少費用的人
參考文獻
- [1] 全國法規資料庫。證券投資信託及顧問法(第 5 條),2026 年 10 月 19 日擷取。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0400121
- [2] 中華民國證券投資信託暨顧問商業同業公會(2026)。境內基金各項資料:分類統計(2026 年 9 月底)[資料集],2026 年 10 月 19 日擷取。https://www.sitca.org.tw/ROC/Industry/IN2001.aspx?PGMID=IN0201
- [3] 中華民國證券投資信託暨顧問商業同業公會(2026)。境外基金各項資料:分類統計(2026 年 9 月底,資料日期 2026 年 10 月 16 日)[資料集],2026 年 10 月 19 日擷取。https://www.sitca.org.tw/ROC/Industry/IN3001.aspx?PGMID=IN0301
- [4] 中華民國證券投資信託暨顧問商業同業公會(2026)。ETF 專區:統計資料(2019 年至 2026 年 9 月)[資料集],2026 年 10 月 17 日擷取。https://www.sitca.org.tw/ROC/SITCA_ETF/etf_beneficial.aspx
- [5] 財政部主管法規查詢系統。證券交易稅條例(第 2 條、第 2 條之 1),2026 年 10 月 19 日擷取。https://law-out.mof.gov.tw/LawContentHistory.aspx?hid=1695
- [6] 基金資訊觀測站(無日期)。基金公開說明書與投資人須知查詢,2026 年 10 月 19 日擷取。https://www.fundclear.com.tw/
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中基金市場統計引用自中華民國證券投資信託暨顧問商業同業公會公布之資料,10 萬元與淨值計算為說明用之假設例子,非對未來之預測或保證。基金投資涉及市場、匯率、利率、信用與流動性風險,基金不保本,配息可能來自本金。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號