

可以,但限2008年底前有勞保年資的人:年資滿25年、年滿50歲退職可一次請領;2009年後才加保,要等65歲領年金。
能不能先領、要領一次還是領月退,這兩題常常一起被問,答案都要從勞保是什麼講起。
勞工保險(簡稱勞保,Labor Insurance)是政府依《勞工保險條例》辦理的強制社會保險,勞工遇到生育、傷病、失能、死亡或年老退休時,都可以依規定請領給付,退休時的老年給付有兩種領法,一次領,或按月領年金。
年資滿25年能不能50歲退休,看的是第一次加保的年份,2008年底前就有年資,才有一次請領這個選項。
年資25年一次請領是35個月的平均月投保薪資,以40,000元計約140萬元。
2009年後才加保的人,年資再長都要等65歲領年金,最早只能提前到60歲減額請領。
勞保年資滿25年可以退休嗎?看第一次加保是哪一年
可以,但限2008年12月31日以前就有勞保年資的人,投保年資合計滿25年、年滿50歲退職,可以選擇一次請領老年給付,在同一投保單位年資合計滿25年的人,不必滿50歲,退職就能一次請領[1]。
2009年以後才第一次加保的人沒有一次請領的選項,年資滿15年,要等到法定請領年齡(2026年起65歲)領年金,最早只能提前到60歲、領減額年金[1][2]。
同樣是年資25年,差在第一次加保是哪一年。
年資滿30年也是同一條規定,滿25年以上就算數,多出來的年資只會讓金額變高,不會讓請領年齡再往前,下表把常被問到的幾種情況放在一起。
| 你的情況 | 50歲退職能不能領 | 最早什麼時候能領 |
|---|---|---|
| 2008年底前有年資,同一投保單位合計滿25年 | 可以,一次請領 | 退職即可,不限年齡 |
| 2008年底前有年資,合計滿25年(含滿30年) | 可以,一次請領 | 年滿50歲退職 |
| 2008年底前有年資,合計滿15年、未滿25年 | 不行 | 55歲退職一次請領,或65歲領年金 |
| 2008年底前有年資,合計未滿15年 | 不行 | 60歲(女性55歲)退職一次請領 |
| 2009年起才加保,年資滿15年(含25、30年) | 不行,沒有一次請領 | 60歲減額年金(少20%),65歲全額 |
| 年資未滿15年 | 不行 | 65歲領老年一次金 |
資料來源:《勞工保險條例》第58條、第58-2條;勞動部勞工保險局〈老年給付請領資格〉[1][2];阿爾發投資研究團隊整理
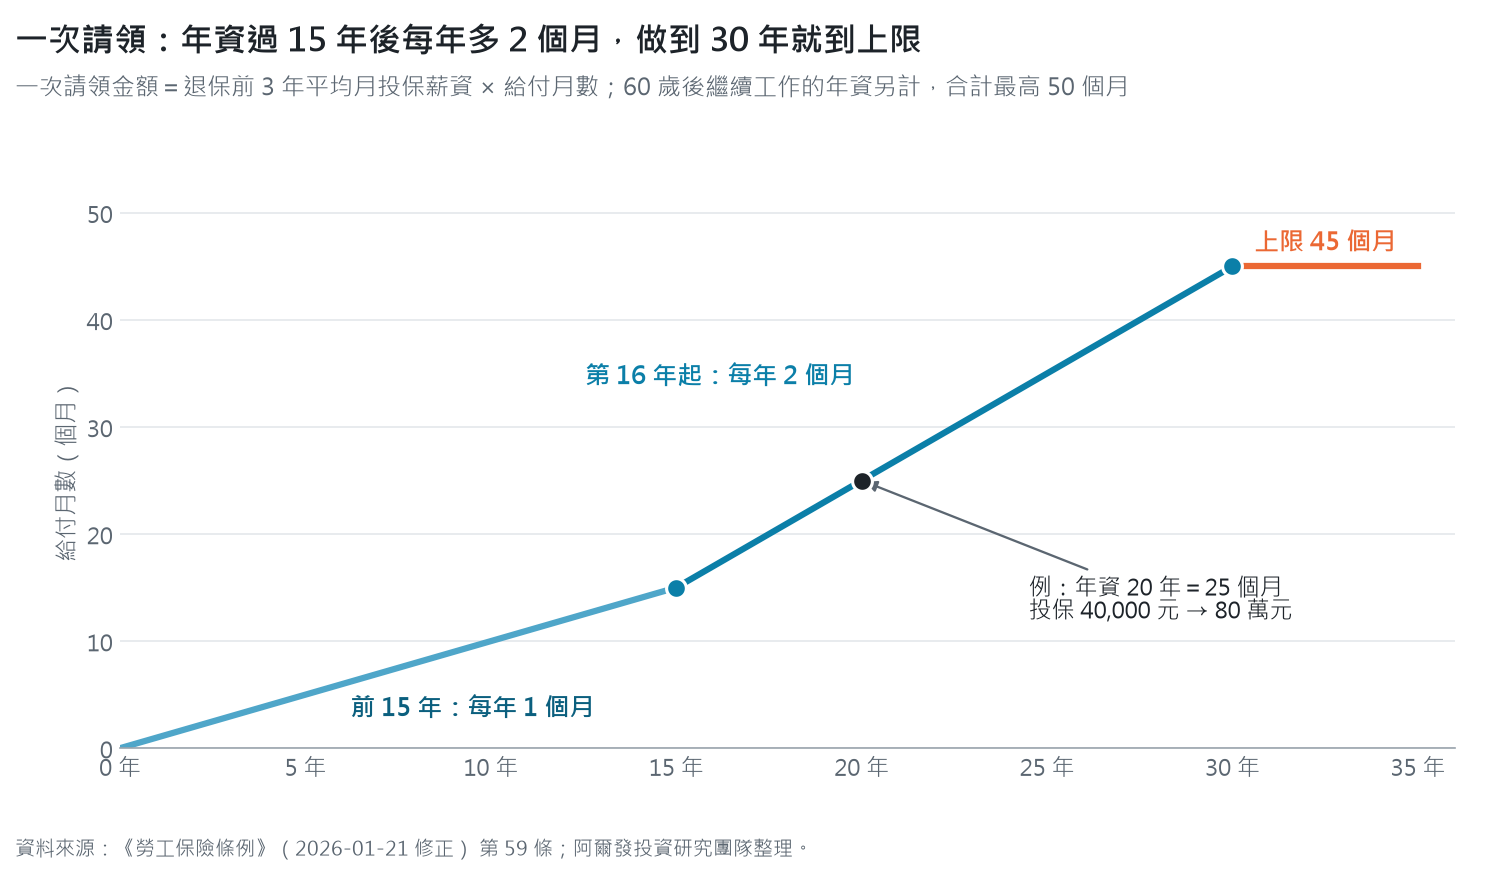
能領之後,下一題是領多少,一次請領按年資換算月數,前15年每年1個月,第16年起每年2個月[1],年資25年是 15 + 10 × 2 = 35 個月,年資30年是 15 + 15 × 2 = 45 個月,剛好碰到50歲退職時的上限。
| 平均月投保薪資 | 年資25年一次請領(35個月) | 年資30年一次請領(45個月) | 年資25年、65歲月領年金 | 年資30年、65歲月領年金 |
|---|---|---|---|---|
| 30,000元 | 105萬元 | 135萬元 | 11,625元 | 13,950元 |
| 40,000元 | 140萬元 | 180萬元 | 15,500元 | 18,600元 |
| 45,800元(最高級距) | 160萬3,000元 | 206萬1,000元 | 17,748元 | 21,297元 |
試算:阿爾發投資研究團隊依《勞工保險條例》第58條、第58-2條、第59條計算[1],最高級距依2026年投保薪資分級表[3];一次請領以退保前3年平均月投保薪資計,年金以最高60個月平均計,兩者取用的薪資不一定相同,年金按1.55%式計算(此表各列均高於0.775%+3,000元式),實際以勞保局核定為準
拿投保40,000元、年資25年來看,50歲一次領140萬元,等到65歲月領15,500元,140萬 ÷ 15,500 ≈ 90 個月,月領大約要領7年半,加總才追上一次請領的金額(未計利息與物價)。
就算 50 歲能一次請領,離 65 歲還有 15 年,這段時間和之後的生活費從哪裡來,退休規劃先算缺口有 40、50 歲退休的試算。
勞保是什麼?
勞保從民國39年(1950年)開始實施,屬於強制保險,凡符合條件的勞工,雇主必須依法為其投保,每月繳納保險費。
它用集體互助的方式,替勞工在工作期間的意外風險與退休後的生活墊一層經濟保障,有一定雇主的勞工,普通事故保險費由三方分擔,勞工負擔20%、雇主負擔70%、政府補助10%[1]。
我習慣把勞保想成退休收入的地板,它讓人不至於掉到底,地板上面要蓋幾層樓,得靠勞退和自己。
勞保退休月領怎麼算?勞保退休金計算公式
一次請領和按月領年金,算法不同,兩條公式都要會,才有辦法比。
勞保一次領計算公式:一次請領老年給付怎麼算
保險年資合計每滿1年,發給1個月的平均月投保薪資,超過15年的部分每滿1年發給2個月,最高45個月,60歲以後繼續工作的年資最多計5年,合計最高50個月[1]。
一次請領的平均月投保薪資,按退保前3年的實際月投保薪資平均計算[1],所以退休前最後幾年的投保薪資,對一次請領的金額影響很大。
例如小明投保20年,平均月投保薪資為40,000元:
- 前15年:15 × 40,000 = 600,000元
- 後5年:5 × 2 × 40,000 = 200,000元
- 總額:600,000 + 200,000 = 800,000元
圖 1 顯示,過了第 16 年,每多做一年,一次請領的月數就多兩個月。
資料來源:《勞工保險條例》第59條[1];阿爾發投資研究團隊整理
勞保年金按月領取怎麼算?兩種公式取高
依勞保年資及平均月投保薪資,從兩種算法取較高者[1]:
- 方式A:平均月投保薪資 × 年資 × 0.775% + 3,000元
- 方式B:平均月投保薪資 × 年資 × 1.55%
小明若投保30年、平均月投保薪資40,000元,方式A是 40,000 × 30 × 0.775% + 3,000 = 9,300 + 3,000 = 12,300元/月,方式B是 40,000 × 30 × 1.55% = 18,600元/月,取較高者,每月領18,600元。
年金的平均月投保薪資,以加保期間最高60個月的月投保薪資平均計算[1],跟一次請領看最後3年不一樣,實際金額以勞保局核定為準。
公式會了,想直接看自己的投保薪資和年資每月領多少,可以查勞保月退試算:45800 最高投保薪資領多少?2026 對照表,年資 15 到 40 年都有列。
看完規定,還是不確定自己的退休金夠不夠用?
勞保幾歲可以領?一次領看年資,月領65歲
能領的年齡,看投保年資與選擇的領法,按月領老年年金,要投保年資合計滿15年,並達到法定請領年齡,2026年起法定請領年齡是65歲,年資滿15年的人最多可以提前5年請領,每提前1年減給4%[1][2]。
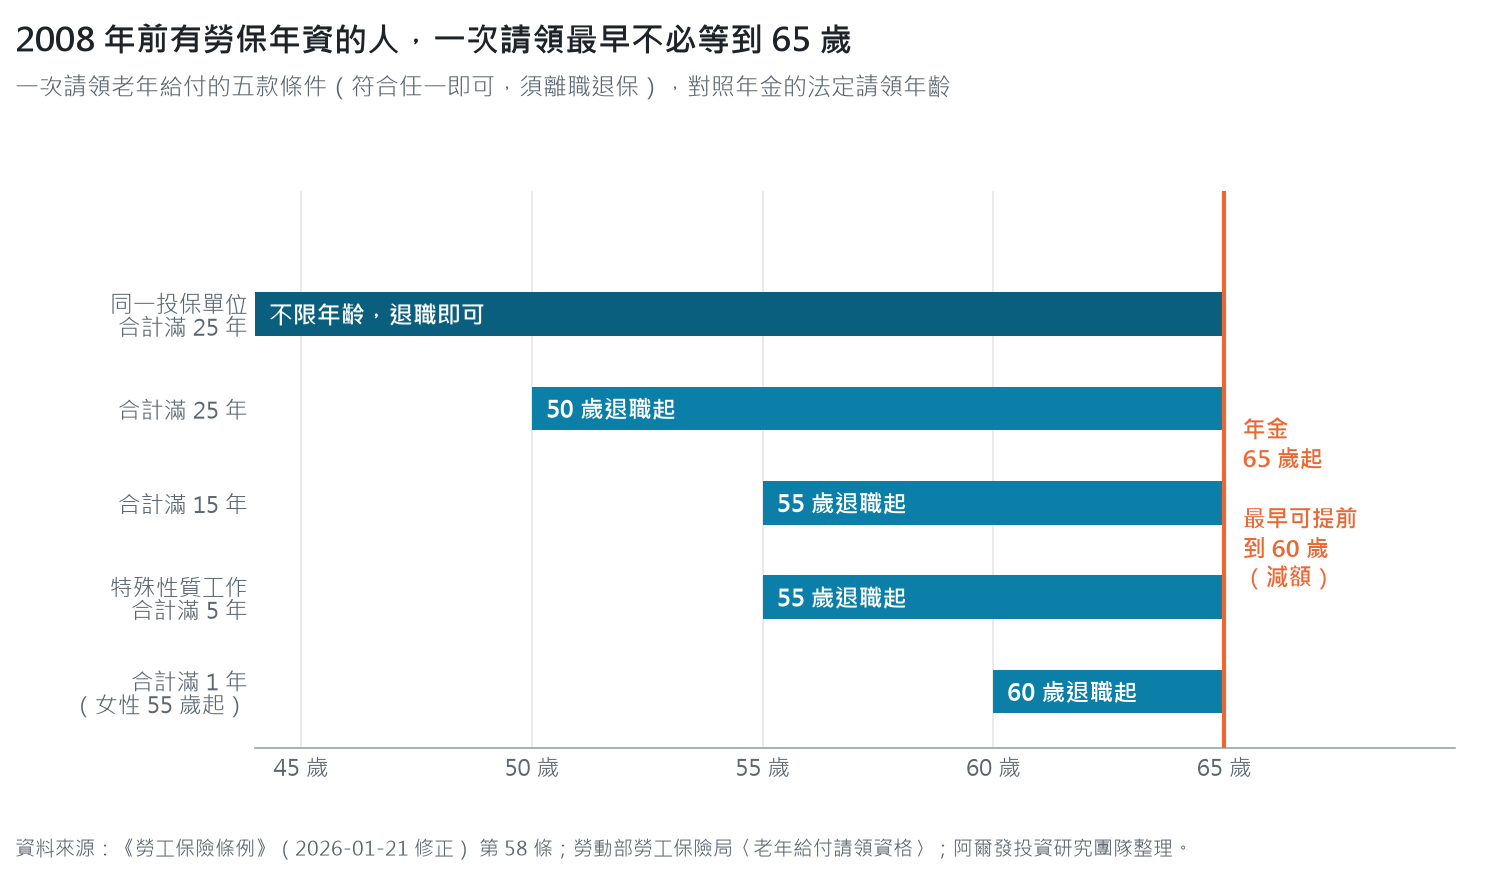
一次請領老年給付,只有2008年12月31日以前就有勞保年資的人可以選,符合下表任一條件就能申請,不必等到65歲[1][2]。
不論哪一種,都要辦理離職退保,一次請領經勞保局核付後就不能變更,所以決定之前,兩種算法最好都先算過一遍。
| 領取方式 | 投保年資 | 年齡 |
|---|---|---|
| 一次請領(限2008年以前有年資者選擇) | 合計滿1年 | 年滿60歲(女性55歲)退職 |
| 合計滿15年 | 年滿55歲退職 | |
| 同一投保單位合計滿25年 | 不限年齡,退職即可 | |
| 合計滿25年 | 年滿50歲退職 | |
| 危險、堅強體力等特殊性質工作合計滿5年 | 年滿55歲退職 | |
| 按月領年金 | 合計滿15年 | 法定請領年齡(2026年起65歲);最早可提前5年減額請領 |
| 老年一次金 | 合計未滿15年 | 法定請領年齡(2026年起65歲) |
資料來源:《勞工保險條例》第58條、第58-2條;勞動部勞工保險局〈老年給付請領資格〉[1][2]
圖 2 顯示,五款一次請領條件裡,只有同一投保單位滿 25 年這一款不看年齡。
資料來源:《勞工保險條例》第58條;勞動部勞工保險局〈老年給付請領資格〉[1][2];阿爾發投資研究團隊整理
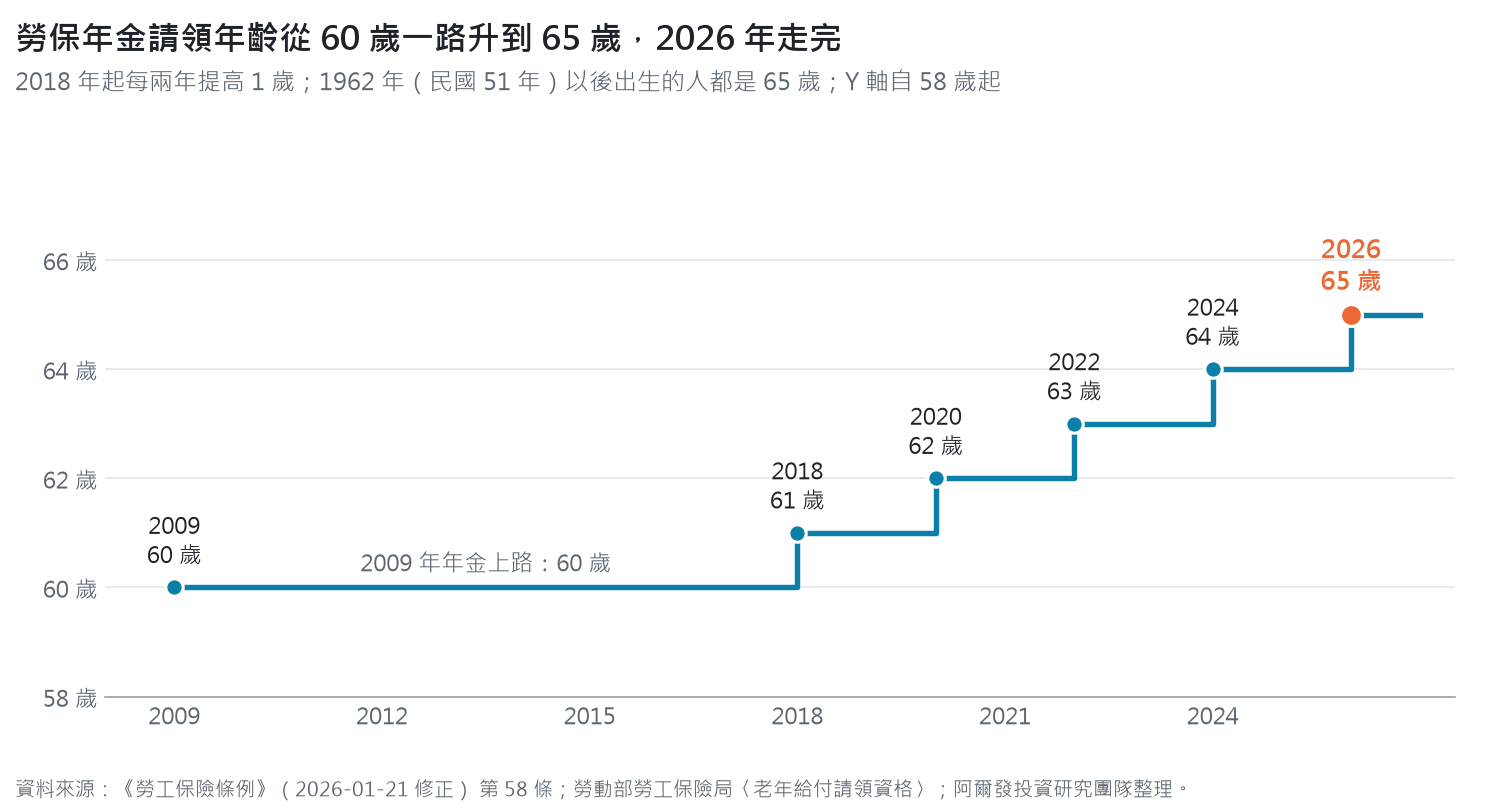
年金的法定請領年齡,2009年勞保年金上路時是60歲,2018年提高為61歲,之後每兩年提高1歲,2026年到65歲為止[1],民國51年(1962年)以後出生的人,都是65歲才能領全額年金[2]。
圖 3 顯示,年金請領年齡從 2018 年起每兩年加一歲,現在已經走到終點。
資料來源:《勞工保險條例》第58條;勞動部勞工保險局〈老年給付請領資格〉[1][2];阿爾發投資研究團隊整理
勞保是做什麼用的?
勞保的用途,是在勞工因生育、傷病、失能、死亡或退休失去收入時,依規定提供給付,維持勞工與家庭的基本生活,減輕意外或老年帶來的經濟負擔,風險由全體被保險人一起分擔(這也是它叫「保險」的原因,不是每個人繳多少就領回多少)。
勞保保障項目
勞保的給付分為五類:
| 勞保給付項目 | 說明 |
|---|---|
| 生育給付 | 女性勞工或男性勞工的配偶生產時,一次性或分次給付 |
| 傷病給付 | 因普通傷病無法工作時,補償薪資損失 |
| 失能給付 | 因意外或疾病導致永久失能時,一次性或按月給付(原稱「殘廢給付」) |
| 老年給付 | 退休時請領,支應老年生活 |
| 死亡給付 | 勞工過世後,遺屬領取喪葬補助或遺屬年金 |
自2022年5月1日起,職業災害保險已從勞保獨立出來,改依《勞工職業災害保險及保護法》辦理,保費由雇主全額負擔,勞工不用分攤。
勞保跟勞退差在哪?一個是社會保險,一個是個人帳戶
勞保和勞工退休金(簡稱勞退,Labor Pension)名稱相近,常被混為一談,不過它們是兩套制度,勞保是社會保險,重在風險分擔,勞退是個人退休儲蓄,屬於確定提撥制(defined contribution),只管退休金。
| 勞保 | 勞退 | |
|---|---|---|
| 法律依據 | 《勞工保險條例》 | 《勞動基準法》及《勞工退休金條例》 |
| 資金來源 | 有一定雇主者:勞工20%、雇主70%、政府10% | 雇主每月提撥工資6%到勞工個人專戶,勞工可自願提撥0-6% |
| 保障內容 | 生育、傷病、失能、死亡、老年 | 僅退休金 |
| 領取方式 | 一次請領或按月領年金 | 個人專戶累積金額,一次或分期領取 |
| 幾歲可以領 | 年金2026年起65歲;一次請領限2008年底前有年資者,依年資50~60歲[1] | 年滿60歲,工作年資滿15年可選月領或一次領,未滿15年一次領[4] |
| 性質 | 社會保險,風險分擔 | 個人退休儲蓄,確定提撥制 |
勞退專戶裡雇主每月提撥的 6% 怎麼算、60 歲之後怎麼領,可以看勞退新制試算:6% 怎麼算、怎麼領?2026 月領對照表。
勞保保障範圍廣,勞退專門準備退休金,兩者各自計算、互不影響,如果你 2005 年以前就在職、年資橫跨新舊制,勞退新制何時開始、新舊制能不能同時領,可以接著看勞退新制何時開始?2005年上路,新舊制差別與能否同時領。
勞保什麼時候開始保?
從勞工正式受雇的那一天開始,依《勞工保險條例》,年滿15歲至65歲、受僱於僱用5人以上公司行號或工廠等單位的勞工,不論全職或部分工時,雇主應於到職當日辦理加保,僱用未滿5人的單位,員工可以自願加保[1]。
雇主沒有依法投保,勞工可以向勞動部勞工保險局申訴,要求補辦並追繳權益。
反過來,離職退保、還沒找到下一份工作的那段空窗,年滿 25 歲又沒有其他社會保險的人,國保會自動接上,這段國保年資到 65 歲一個月能領多少,可以查國民年金一個月領多少?2026 繳 1~40 年試算對照表。
工讀生有勞保嗎?
要不要保,看工作性質與工資,全職工讀生和一般員工一樣簽訂勞動契約、有固定薪資,雇主應依法為其投保勞保。
部分工時的工讀生,在應強制加保的單位工作,同樣要投保,不看工時長短或薪資高低。
月薪未達最低工資29,500元的,月投保薪資分11,100元(11,100元以下)與12,540元(11,101元至12,540元)兩級,薪資超過12,540元,就按實際薪資對應的較高級距申報[3];實習生或臨時工若屬短期、非固定的勞動關係,可能不適用勞保,要看雇主與勞工之間的契約。
工讀生可以在勞保局「e化服務系統」查詢個人投保紀錄,確認雇主有沒有依法加保。
快退休的人也是從同一個系統開始,先核對投保年資與投保薪資,再用一次請領與年金兩條公式各算一次,年金一旦選定就不能改回一次請領。
我的想法
我覺得勞保最常被誤會的地方,是很多人把它當成退休金的全部,它比較像退休收入的地板,擋住的是最壞的情況,不是用來撐起整個退休生活的。
「年資滿 25 年、50 歲能不能退」這一題,在退休規劃的討論裡很常被問到,我的看法是能不能領只是第一步,領完之後到 65 歲中間那十幾年靠什麼過,才是真正要算的題目。
一次領和月領,小明的例子已經算給大家看,同樣投保薪資40,000元,年資30年月領18,600元,年資20年一次領80萬元,兩者沒有絕對的好壞,看的是自己活多久、手上有沒有別的收入、拿到一筆錢之後能不能管好(說實在,最後這一點最難)。
每提前1年減給4%,這個數字乍看不大,不過它是終身打折,提前之前我覺得值得多想一下。
勞保未來還會不會改,我不知道,沒有人知道,地板的高度不是自己能決定的,地板上面那幾層樓倒是可以。
先把地板量清楚,再決定要蓋幾層。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
勞保滿30年50歲可以退休嗎?
可以,條件和滿25年一樣,2008年底前就有勞保年資、合計滿25年以上、年滿50歲退職,就能一次請領[1],年資30年可領45個月的平均月投保薪資,已經是50歲退職時的上限,2009年後才加保的人,年資再長也要等65歲領年金。
同一單位滿25年、未滿50歲可以退休嗎?
可以,2008年底前有勞保年資,而且在同一投保單位年資合計滿25年,退職就能一次請領,不看年齡[1],關鍵在「同一投保單位」,換過公司、合計才滿25年的人,要等年滿50歲。
勞保幾年可以退休?
看領法,按月領年金要年資合計滿15年,2026年起65歲領全額[1][2];一次請領只開放給2008年底前有年資的人,年資越長、能領的年齡越早,滿25年可以50歲退職請領;年資未滿15年的人,65歲領老年一次金。
勞保滿25年50歲可以領多少?
一次請領是35個月的平均月投保薪資,平均40,000元約140萬元,以最高級距45,800元計約160萬3,000元[1][3],平均月投保薪資按退保前3年計算,實際金額以勞保局核定為準。
勞保跟勞退一樣嗎?勞退幾歲可以領?
不一樣,勞保是社會保險,管生育、傷病、失能、死亡、老年五類給付;勞退是雇主每月提繳至少工資6%到個人專戶,只管退休金,年滿60歲可以請領[4],兩者各算各的,可以同時領。
立即啟動個人財富計畫
參考文獻
- [1] 勞工保險條例(2026年1月21日修正)。全國法規資料庫。2026年10月19日擷取自 https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0050001
- [2] 勞動部勞工保險局(2024年12月24日)。老年給付請領資格。2026年10月19日擷取自 https://www.bli.gov.tw/0004856.html
- [3] 勞動部(2025年11月21日)。勞工保險投保薪資分級表(勞動保2字第1140091863號令修正發布,自115年1月1日施行)。勞動部勞工保險局。2026年10月19日擷取自 https://www.bli.gov.tw/0005475.html
- [4] 勞工退休金條例(2019年5月15日修正)。全國法規資料庫。2026年10月22日擷取自 https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0030020
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或法律、稅務意見。文中試算之投保薪資、年資與請領年齡均為假設情境,實際給付以勞動部勞工保險局核定為準;相關法規如有修正,以最新公布內容為準。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號