
別讓意外打亂你!緊急預備金準備好了嗎?
如果下個月突然沒有薪水,手上的錢撐得了幾個月?
如果家人明天住院,第一筆醫療費從哪裡來?
我覺得這兩題的答案,就是緊急預備金要存多少,一般建議準備 3 到 6 個月的必要生活支出,收入越不穩定、靠這份收入的人越多,月數就越往上抓。
工作看起來穩定,公司卻可能明天就宣布組織調整,家裡的孩子或長輩,也可能突然需要一筆醫療費,這類支出不會事先通知,手上沒有緊急預備金的人,往往只能刷卡、借錢或賣掉投資來應急,財務吃緊之外,心理壓力也跟著來。
飛機起飛前,除了飛到目的地的油,還會多帶一份備用油(reserve fuel),緊急預備金就是家庭財務的那份備用油,大部分時候用不到,用到的那天就是救命的那天。
準備緊急預備金不必省到放棄生活品質,要做的是三件事,算出自己需要多少、放在隨時領得到的地方、用固定的方法存滿,存滿之後多出來的錢,才輪到阿爾發機器人理財這類投資工具,各家機器人理財平台的費用與差異,可以參考台灣機器人理財平台比較。
緊急預備金什麼是?
緊急預備金(Emergency Fund)又稱生活預備金或緊急備用金,是專門用來應付非預期緊急狀況的一筆流動資金,非預期、緊急、隨時能動用,三個條件缺一不可。
換新手機、付已經排好的旅遊訂金、看到行情想進場,都不屬於這筆錢的用途(備用油不是拿來繞路看風景的),它只在躲不掉的開銷出現時動用,常見的緊急狀況有:
- 突然失業或放無薪假
- 自己或家人的重大醫療支出
- 房屋或汽機車的緊急修繕
- 其他攸關生活的重大意外
延伸閱讀:投資理財新手小白入門5步驟
想知道這樣的配置適不適合你的目標與期間?
緊急預備金要存多少?
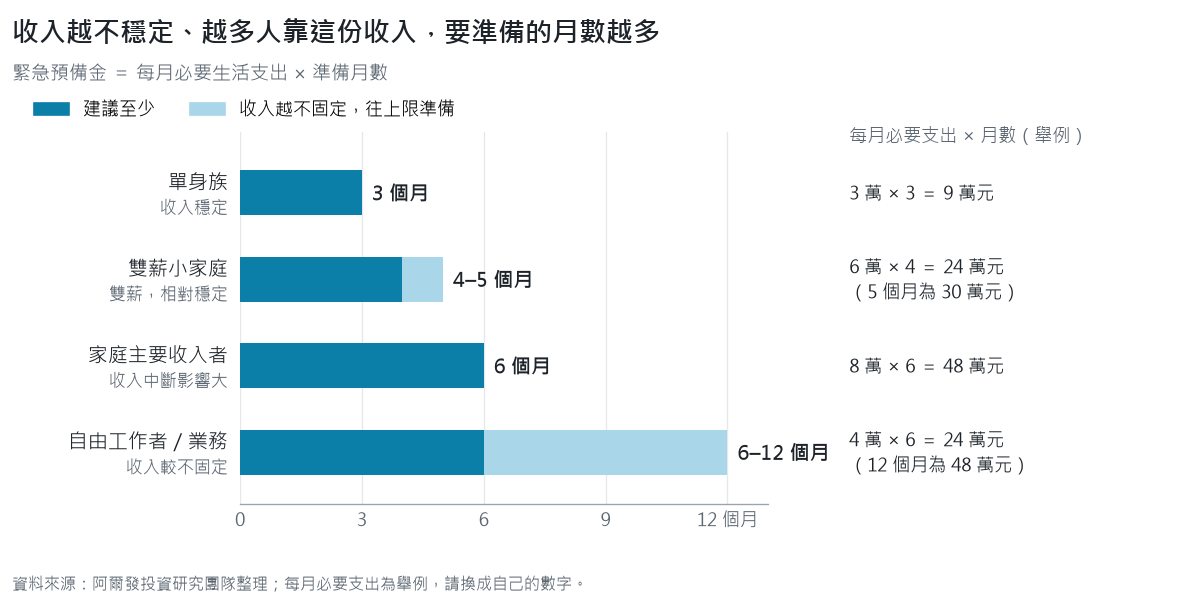
一般建議準備至少 3 到 6 個月的必要生活支出,實際要幾個月,看收入穩不穩定、家裡有幾個人靠這份收入,就像航程越長、天候越難預測,備用油就要帶得越多。
緊急預備金 = 每月必要生活支出 × 準備月數
必要生活支出是扣掉娛樂、旅遊、奢侈品等非必要花費後,維持基本生活的開銷,例如:
- 房租/房貸
- 水電瓦斯、網路費
- 交通費
- 伙食費
- 保險費
- 其他必要雜支
不同身份緊急預備金比例表
職業穩定度與家庭責任不同,需要準備的月數也不同(表裡的每月必要支出只是舉例,換成自己的數字再算一次比較準):
| 身份 | 收入穩定性 | 建議月數 | 每月必要支出 | 緊急備用金計算 | 建議總額 |
|---|---|---|---|---|---|
| 單身族 | 穩定 | 3 個月 | $30,000 | $30,000 x 3 | $90,000 |
| 雙薪小家庭 | 雙薪,相對穩定 | 4-5 個月 | $60,000 | $60,000 x 4 | $240,000 |
| 家庭主要收入者 | 收入中斷影響大 | 6 個月 | $80,000 | $80,000 x 6 | $480,000 |
| 自由工作者/業務 | 收入較不固定 | 6-12 個月 | $40,000 | $40,000 x 6 | $240,000 |
月薪 3 萬元的人,實領約 2.88 萬元、每月先存 2 成約 5,750 元,存滿 3 個月必要支出約需 8 個月,完整試算在《月薪3萬怎麼存錢?實領約2.88萬,先存2成》。
月薪不同,存到 3 個月和 6 個月要的金額也不同,下表把實領的一半當每月必要支出(50/30/20 法則裡必要支出的比例[4]),每月存實領的 2 成:
| 月薪 | 實領(扣勞健保自付) | 每月必要支出(實領 5 成) | 3 個月預備金 | 6 個月預備金 | 每月存 2 成 | 存滿 3 個月/6 個月 |
|---|---|---|---|---|---|---|
| 3 萬元 | 約 28,772 元 | 約 14,400 元 | 約 4.3 萬元 | 約 8.6 萬元 | 約 5,750 元 | 約 8 個月/15 個月 |
| 4 萬元 | 約 38,376 元 | 約 19,200 元 | 約 5.8 萬元 | 約 11.5 萬元 | 約 7,680 元 | 約 8 個月/15 個月 |
| 5 萬元 | 約 48,070 元 | 約 24,000 元 | 約 7.2 萬元 | 約 14.4 萬元 | 約 9,610 元 | 約 8 個月/15 個月 |
資料來源:勞保費率 12.5%(含就業保險)本人負擔 20%[2]、健保費率 5.17% 本人負擔 30%[3];月薪 3 萬、4 萬、5 萬元的勞保投保薪資為 30,300、40,100、45,800 元(勞保最高級距),健保投保金額為 30,300、40,100、50,600 元[3][5],未計眷屬、勞退自提與福利金;阿爾發投資研究團隊試算
不管月薪多少,只要必要支出守在實領的一半、每月存 2 成,大約 8 個月就能存滿 3 個月的預備金,月薪高的人差別只在金額比較大。
錢該放在哪?你的資金該如何停泊?
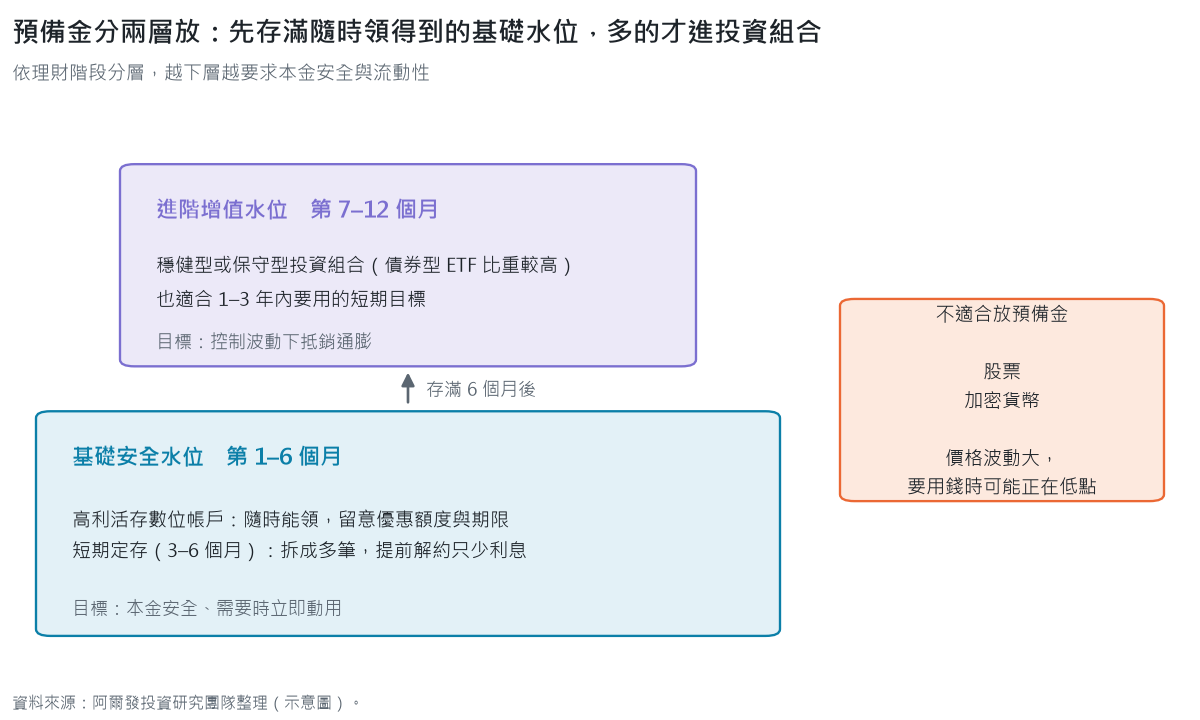
緊急預備金要的是本金安全與隨時能領,所以不適合放進股票、加密貨幣這類價格波動大的市場,畢竟需要用錢的那天,常常剛好也是市場不好的那天,存放的地方可以依理財階段分成兩層:基礎安全水位與進階增值水位。
緊急預備金- 基礎安全水位
3-6 個月的核心預備金放在這一層,目標是本金 100% 安全、需要時立即能動用。
- 短期定存或定存單:怕自己忍不住動用這筆錢的人,可以把資金拆成多筆短天期(如 3-6 個月)的定存,提前解約會損失部分利息,本金則保得住
- 高利活存數位帳戶:許多銀行的數位帳戶利率比一般活存高,透過網銀或 App 隨時可以提領,適合放大部分的緊急預備金;高利多半有額度與期限,例如台新銀行 Richart 2026 年 7 月 2 日起的專案,新戶 3.5% 只限 30 萬元以內、舊戶 1.8% 限 100 萬元以內,活動到 2027 年 4 月 1 日[1],存之前先看清楚條件
緊急預備金-進階增值水位 (當預備金充足後)
存滿至少 6 個月的基礎水位之後,財務狀況已經相對穩固,多出來的資金(例如第 7-12 個月的預備金)可以在風險較低的前提下,追求比定存高的潛在收益,抵銷通貨膨脹的影響。
風險較低的「穩健型」或「保守型」投資組合通常配置較高比例的債券型 ETF,目標是在控制波動的前提下追求長期資產成長,阿爾發機器人理財也依風險屬性建構這類全球分散的組合,不過這類組合不適合存放核心的 3-6 個月預備金,比較適合多出來的資金,或 1-3 年內要用的短期理財目標(例如旅遊基金)。
先用銀行帳戶存滿基礎水位,多出來的資金再放進投資組合,生活的安全與資產的成長兩邊都顧得到。
存滿預備金之後,多出來的現金放定存、短期債券還是股債組合,長期差距有多大,可以看現金還是投資?滿手現金放定存、短債還是股債的長期差距。
如何開始準備第一筆緊急預備金?
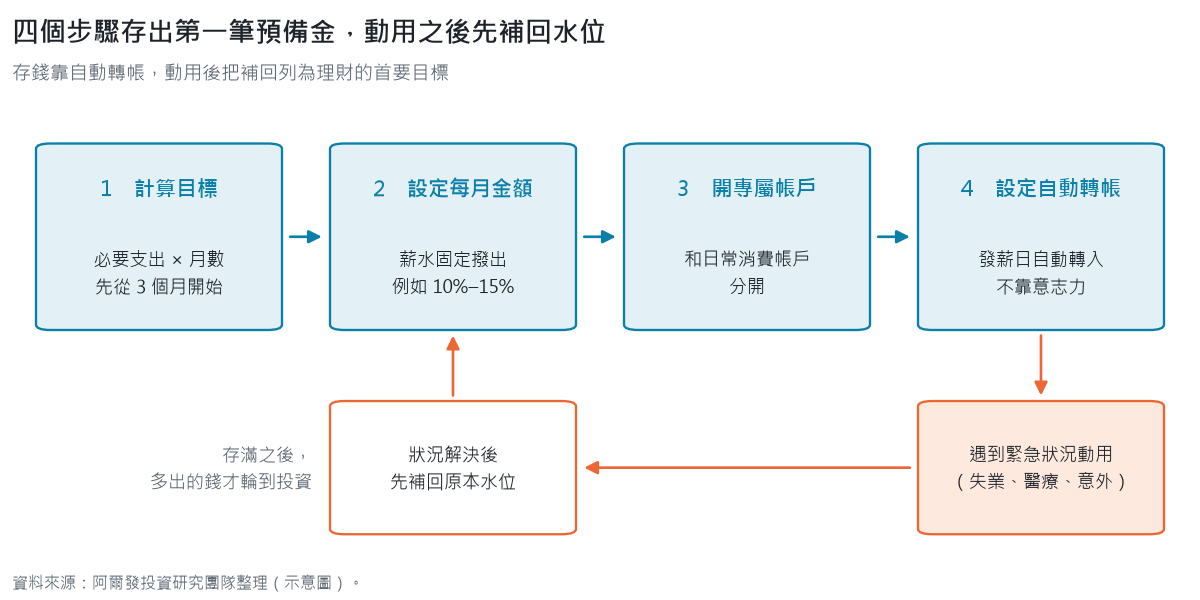
第一筆預備金不用一次存滿,照四個步驟慢慢加油就好:
- 計算目標:盤點一個月的必要支出,乘上想準備的月數,建議從 3 個月開始
- 設定每月儲蓄金額:從薪水固定撥出一筆,例如薪水的 10%-15%,專款存緊急預備金
- 開立專屬帳戶:和日常消費帳戶分開,避免不小心花掉
- 設定自動轉帳:每月發薪日自動轉入預備金專戶,存錢不必每個月靠意志力
預備金存滿之後,每月實領要固定存幾成、631 和 50/30/20 法則怎麼選,月薪 3 萬到 6 萬的分配表在《薪水分配比例存2–3成:631與50/30/20》。
延伸閱讀:薪水分配比例存2–3成:631與50/30/20(2026)
我的想法
我覺得緊急預備金是整個理財計畫裡最無聊、也最不能省的一筆錢,它平常不會帶來什麼報酬,存在的意義是讓人在最糟的那一天,不必在市場低點賣掉投資。
備用油大部分航程都用不到,不過沒有一位機長會因為「上次沒用到」就決定這次少加一點,緊急預備金也是,好幾年沒動用,不代表它沒有在工作。
月數的部分,我覺得 3 到 6 個月是起點,不是標準答案,收入越不穩定、靠這份收入的人越多,油就要加得越多,自由工作者抓到 6 到 12 個月也不算保守。
另外,「動用了要補回」這件事,我覺得比一開始存滿更容易被忽略,用完一次之後,水位常常就停在半滿,等到下一次意外才發現不夠。
順序上,我覺得先把一個月的必要支出加總、乘上 3,當作第一個要存到的數字,存滿之後再依工作穩定度與家庭人數往 6 個月推進。
油加滿了,才有餘裕去想要飛多遠。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
緊急預備金 F&Q 常見問題
Q1: 預備金存到目標後,多出來的錢該怎麼辦?
可以進入下一步的理財規劃,把多出來的資金投入 ETF、基金,追求長期資產成長,阿爾發機器人理財依風險屬性配置的投資組合也是一個選擇。
Q2: 什麼時候才算是可以動用緊急預備金的「緊急狀況」?
失業、生病、意外這類非自願而且必要的大筆支出,才符合動用條件,換新手機、出國旅遊、跟著別人進場投資,都不該動用這筆錢。
Q3: 如果動用了緊急預備金,該怎麼辦?
動用本來就是這筆錢存在的目的,狀況解決後,把補回預備金列為理財的首要目標,盡快回到原本的水位。
Q4: 把錢放在銀行會不會通貨膨脹?
會,存款的購買力會被通膨侵蝕,不過緊急預備金的首要目標是應急,增值放在其次,存夠之後其餘資金再投入長期、能抵抗通膨的投資標的。
想找人一起檢視收支與投資配置,可以透過下方連結,免費預約阿爾發的理財顧問諮詢。
立即啟動個人財富計畫
參考文獻
- [1] 台新國際商業銀行(2026年6月8日)。台新Richart 10週年火力全開!新戶最高享3.5%優利,舊戶額度升級至百萬、每月最高領約1,479元〔新聞稿〕。2026年10月19日擷取自 https://www.taishinbank.com.tw/TSB/personal/common/news/TSBankNews-008094/
- [2] 勞動部(2026)。勞工保險的普通事故保險費率是多少?https://www.mol.gov.tw/1607/28690/2282/2340/2344/7416/
- [3] 衛生福利部中央健康保險署(2026)。全民健康保險保險費負擔金額表(三)公、民營事業、機構及有一定雇主之受僱者(115.1.1生效)。https://www.nhi.gov.tw/ch/cp-19418-9eefb-2576-1.html
- [4] Warren, E., & Tyagi, A. W. (2005). All your worth: The ultimate lifetime money plan. Free Press.
- [5] 勞動部(2025年11月28日)。因應投保薪資(月提繳)分級表修正,勞保局主動辦理投保薪資及提繳工資逕調作業。https://www.mol.gov.tw/1607/1632/1633/86680/