

2008 年 10 月 10 日,雷曼兄弟的 CDS 拍賣把它的債券回收價格定在面額的 8.625%,每 100 元面額,賣保障的一方要賠 91.375 元。
CDS(信用違約交換)是替債務違約買保險的合約,買方定期付保費,債務人(公司或政府)違約時由賣方賠付損失。
CDS 的英文是 credit default swap,也譯作信用違約互換,屬於店頭衍生性合約,不在交易所掛牌交易,觸發賠付的是合約約定的「信用事件」,違約只是其中一種,破產與債務重組也算,最後由業界的判定委員會統一認定。
我覺得最好懂的比喻是航空的班機延誤險,付一筆保費,班機延誤就理賠,CDS 也是一樣的結構,只是保的不是航班,是一家公司或一個國家會不會還不出錢。
CDS 的報價以基點(basis point,bp)表示,數字越高,代表市場要求的違約保費越高,也就是市場認為該債務人的信用風險越高,5 年期 CDS 報 100 個基點,等於每保障 1,000 萬美元債務、每年要付 10 萬美元。
這個市場不小,依國際清算銀行(BIS)統計、ISDA 整理,2025 年底全球 CDS 未平倉名目本金為 11.0 兆美元,年增 21.7%,其中單一名稱 4.6 兆美元、指數型 6.4 兆美元,經中央交易對手(CCP)結算的比重為 70.2%[1]。
2025 全年交易量創下 41.8 兆美元的紀錄,指數型占 93.3%[3],未平倉名目本金則仍遠低於 2007 年底 61.2 兆美元的歷史高點[2]。
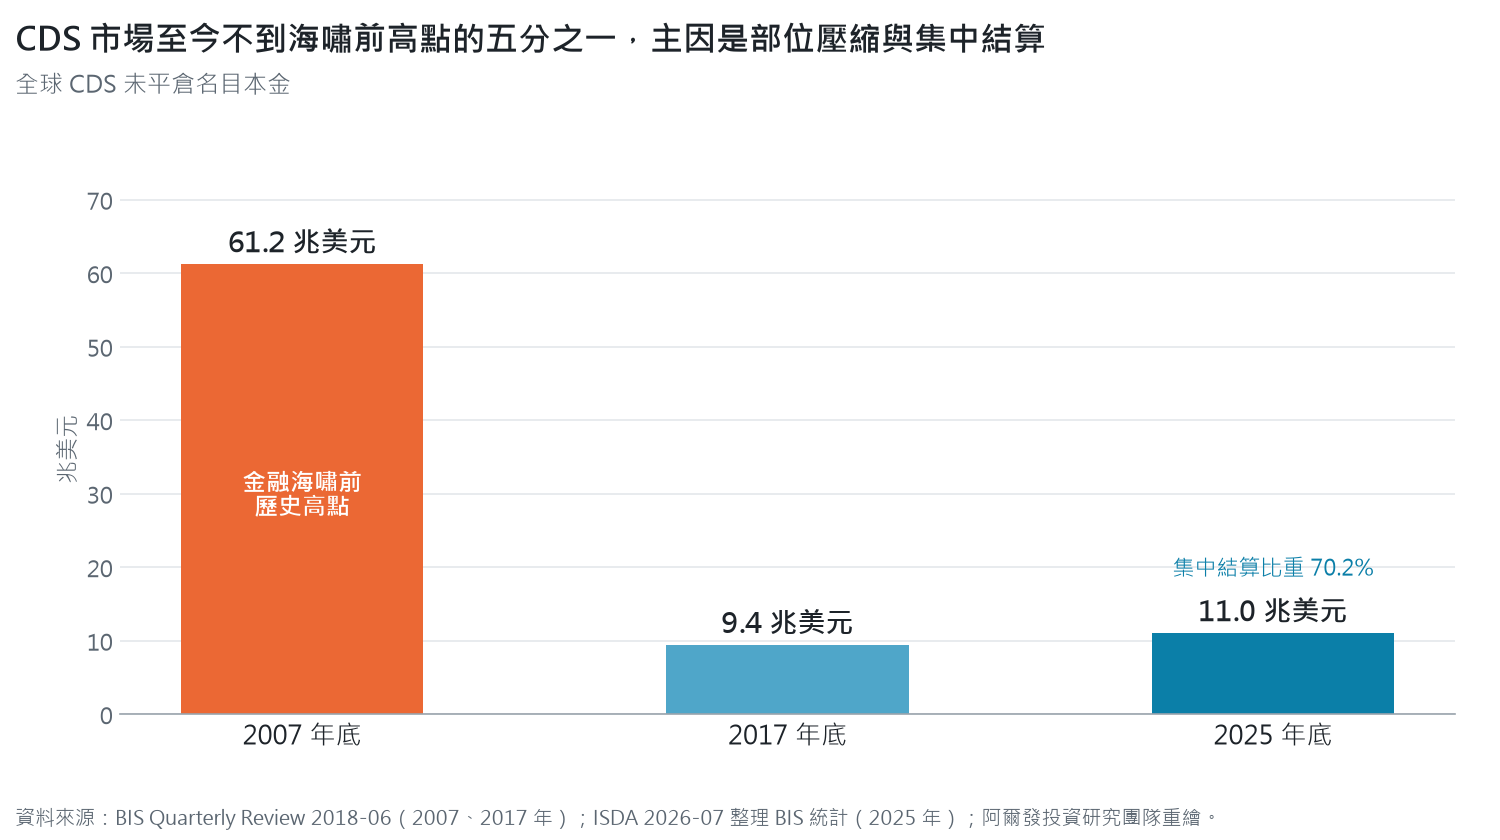
資料來源:BIS Quarterly Review 2018 年 6 月[2];ISDA 2026 年 7 月整理 BIS 統計[1];阿爾發投資研究團隊重繪
名目本金是合約保障的債務金額,毛市值(gross market value)則是合約若在當天平倉的價值,2025 年底為 2,737 億美元[1],兩者相差 40 倍,因為 CDS 平時只有保費往來,真正的現金流出只在信用事件發生時集中出現(延誤險也是,平常只收保費,颱風一來才一起理賠)。
CDS 怎麼運作?買方、賣方與參考實體
一份 CDS 有三個角色,其中只有兩方簽約。
保障買方(protection buyer)多是持有債券或放款的銀行、保險公司、基金,或想表達看空信用觀點的交易者,每季支付保費(premium),換取違約時的賠付,保障賣方(protection seller)是銀行、保險公司、避險基金等願意承擔信用風險的機構,平時收取保費,信用事件發生時依面額扣除回收價值賠付。
第三個角色是參考實體(reference entity),也就是被保障的公司或政府,例如某家企業、美國政府,參考實體不參與合約,不過它的信用狀況決定合約會不會觸發,就像航空公司不是延誤險的簽約方,班機準不準時卻決定了理賠。
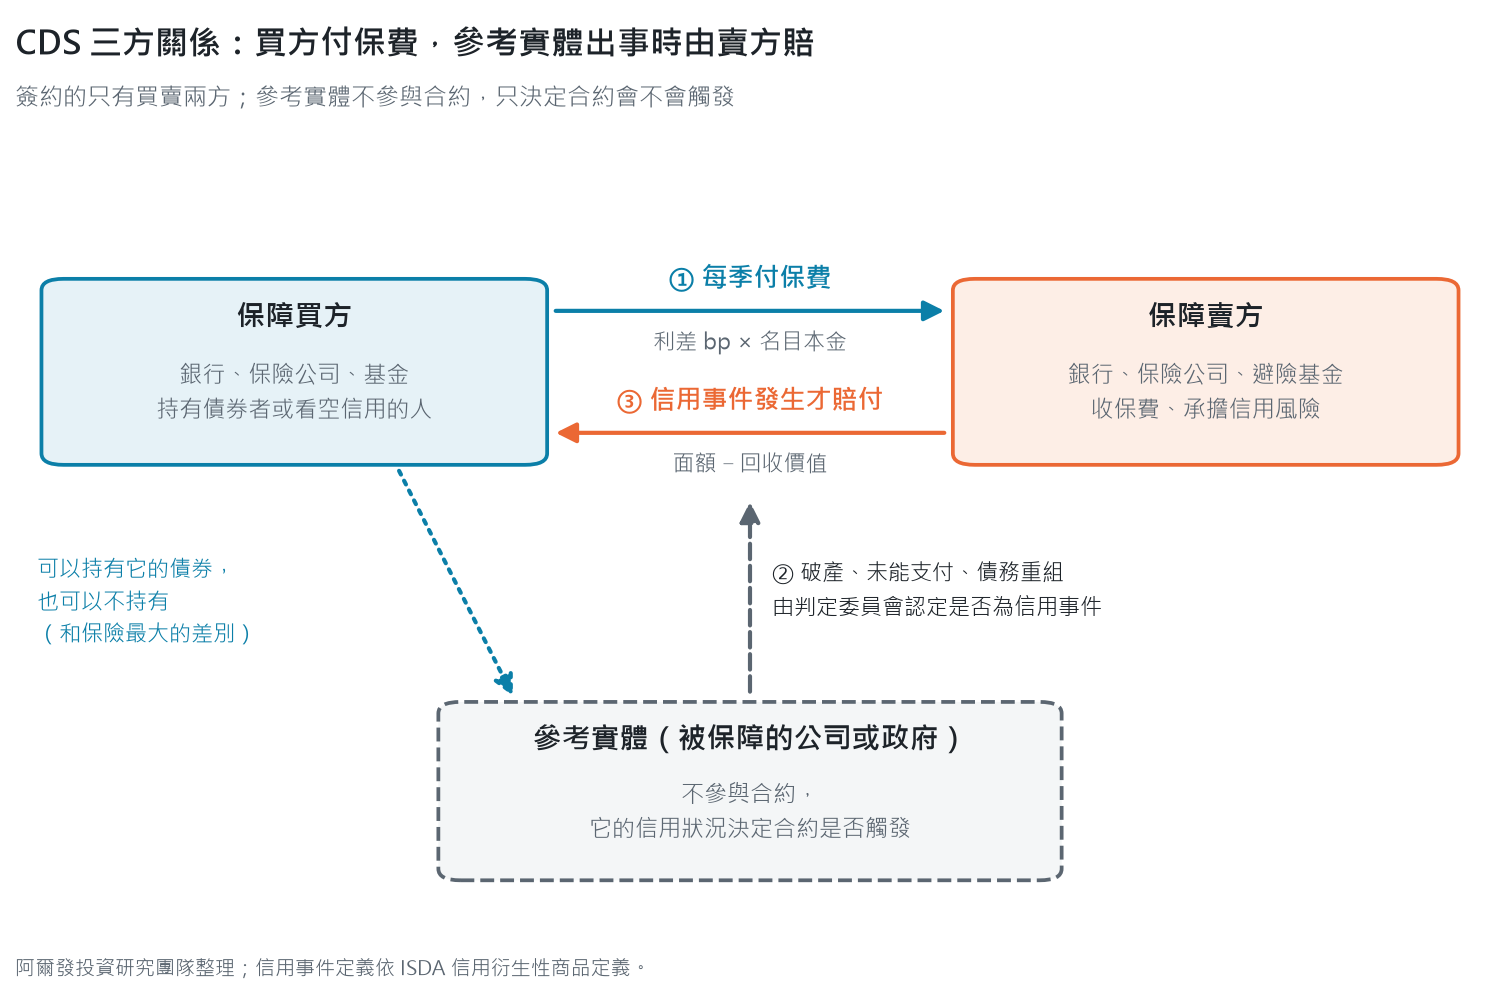
資料來源:阿爾發投資研究團隊整理;信用事件定義依 ISDA[4]
CDS 常被拿來和保險相比,兩者有一個關鍵差別,買 CDS 不需要真的持有那筆債券,保險法要求被保險人對標的有利益,CDS 沒有這個限制,所以它同時是避險工具,也是表達信用觀點的交易工具。
用延誤險來講,就是沒有搭那班飛機的人,也可以替那班飛機買延誤險(現實的保險公司不會賣,CDS 市場會)。
市場用語也因此容易混淆,買進保障等於看空該債務人的信用,交易員稱為「做空信用」(short credit),賣出保障則等於承擔信用風險、賺取保費,經濟效果接近持有該公司債券,稱為「做多信用」(long credit)[9]。
信用事件有哪些?由誰認定?
CDS 只有在「信用事件」(credit event)發生時才會賠付,依國際交換交易暨衍生性商品協會(ISDA)的信用衍生性商品定義,常見的信用事件包括[4]:
- 破產(bankruptcy)
- 未能支付(failure to pay):到期未付本金或利息,且超過寬限期
- 債務重組(restructuring):被迫延長期限、降低利率或本金,常見於主權債與歐洲企業合約
- 其他:提前到期、拒絕履行或延期償付(後兩者主要用於主權債)
2009 年以前,是否觸發、賠多少常由交易雙方各自認定,爭議很多,ISDA 在 2009 年 3 月推出「Big Bang」議定書後,改由業界組成的信用衍生性商品判定委員會(Determinations Committee)統一判定信用事件,再以拍賣決定回收價格,所有合約依同一價格結算[4][5]。
這等於把「算不算延誤」交給一個公認的裁判,大家照同一張表理賠,吵架少了很多。
CDS 價格怎麼看?基點、標準票息與預付金
新聞上最常見的寫法是「某某 5 年期 CDS 報 85 bp」,這個數字是利差(spread),也就是每年保費占保障名目本金的比率。
| 報價 | 每年保費(保障 1,000 萬美元) | 市場解讀 |
|---|---|---|
| 20–50 bp | 2 萬–5 萬美元 | 違約風險被視為很低,常見於高信評政府與大型企業 |
| 100 bp 左右 | 10 萬美元 | 投資等級標準票息水準 |
| 300–500 bp | 30 萬–50 萬美元 | 市場對償債能力有明顯疑慮 |
| 1,000 bp 以上 | 100 萬美元以上 | 市場預期違約可能已迫在眉睫 |
註:區間為說明用的一般水準,非特定日期資料;實際報價依期限、幣別與合約條款而異。
2009 年起,北美的單一名稱 CDS 改用標準票息,投資等級多為每年 100 bp,高收益多為 500 bp[5],實際利差與標準票息的差額在簽約時以預付金(upfront)一次付清。
試算:某公司 5 年期 CDS 市場利差 150 bp,合約票息 100 bp,相差 50 bp,若風險存續期間約 4.5 年,買方簽約時要先付約 2.25%(50 bp × 4.5)的預付金,之後每年再付 100 bp,高風險公司的 CDS 常以「預付幾點」報價,原因就在這裡。
想知道這樣的配置適不適合你的目標與期間?
CDS 利差怎麼看?從保費反推違約機率
市場常用一個簡化公式,從利差反推年化違約機率[9]:
年化違約機率 ≈ CDS 利差 ÷(1 − 回收率)
回收率是違約後債權人能拿回的比例,市場慣例常假設優先無擔保債為 40%[9]。
| CDS 利差 | 假設回收率 | 隱含年化違約機率(約) |
|---|---|---|
| 50 bp | 40% | 0.8% |
| 100 bp | 40% | 1.7% |
| 300 bp | 40% | 5.0% |
| 1,000 bp | 40% | 16.7% |
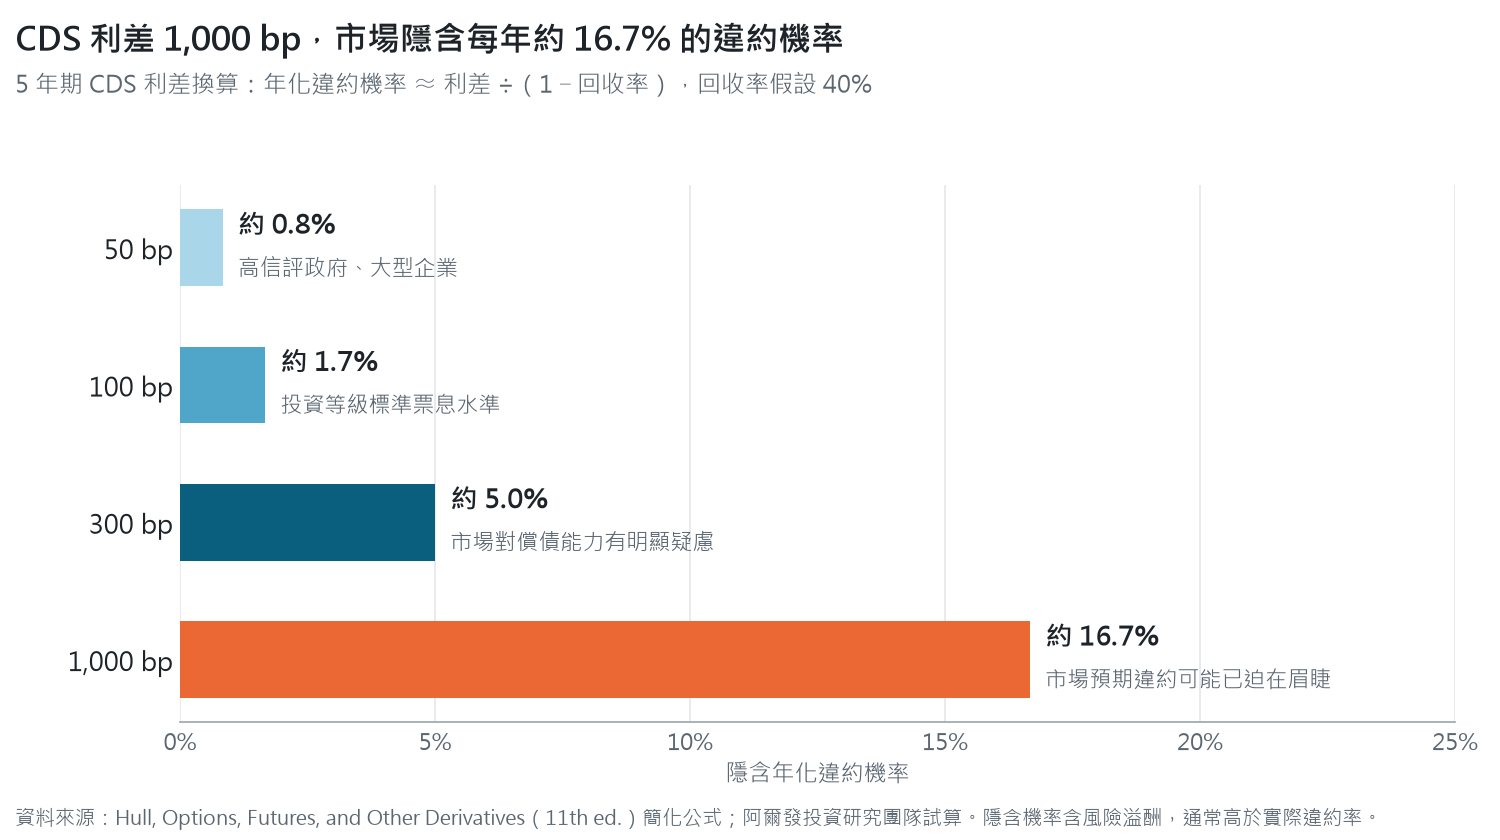
資料來源:依 Hull(2022)簡化公式[9],阿爾發投資研究團隊試算;隱含機率含風險溢酬,通常高於實際違約率
這個數字是「市場價格隱含的機率」,裡面包含風險溢酬與流動性因素,通常高於信評機構統計的實際違約率,所以看利差時,有三個角度比單看一個數字更有用:
- 看變化而非水準:同一家公司的利差在幾週內翻倍,比絕對水準更能反映市場態度轉變
- 看期限結構:正常情況下 5 年期高於 1 年期,1 年期反而高於 5 年期(倒掛),代表市場擔心的是近期就出事
- 看相對比較:同業、同信評之間的利差差距,反映市場對個別發行人的疑慮
延誤險的保費突然變貴,多半是天氣變了,不一定是飛機壞了,利差也是同樣的道理。
2008 年金融海嘯:CDS 讓風險集中在少數賣方
BIS 統計顯示,全球 CDS 未平倉名目本金在 2007 年底達到 61.2 兆美元的高點[2],問題出在少數機構大量賣出保障,卻沒有準備足夠的資本與擔保品。
美國國際集團(AIG)是最具代表性的例子,美國金融危機調查委員會(FCIC)的報告指出,AIG 透過旗下金融產品部門,對約 790 億美元與房貸相關的證券賣出 CDS 保障[6],房價下跌後,這些合約的市值惡化,交易對手要求追繳擔保品,AIG 流動性告急。
一家保險公司替同一場風暴賣了太多張延誤險,風暴真的來了,就賠不出來。
2008 年 9 月起,美國財政部與聯準會先後對 AIG 承諾提供合計 1,823 億美元的支援,援助在 2012 年全數收回,政府帳面合計獲利 227 億美元[7]。
雷曼兄弟(Lehman Brothers)則示範了 CDS 賠付的規模,雷曼於 2008 年 9 月 15 日聲請破產,10 月 10 日的 CDS 拍賣將其債券回收價格定為面額的 8.625%,保障賣方須賠付每 100 元面額 91.375 元[8]。
危機後的改革方向很明確,標準化合約、拍賣結算、提高集中結算比重,並定期壓縮相互抵銷的部位。
BIS 研究指出,CDS 未平倉名目本金從 2007 年底的 61.2 兆美元降至 2017 年底的 9.4 兆美元,主要來自部位壓縮與集中結算[2],到 2025 年底,經中央交易對手結算的比重已達 70.2%[1]。
近年事件:希臘、瑞士信貸、美國債限與 AI 舉債
金融海嘯之後,CDS 成為市場觀察信用壓力最即時的指標之一,希臘、瑞士信貸、美國債限與甲骨文四個事件,分別代表主權債、銀行、政府政治風險與企業舉債。
| 事件 | 時間 | CDS 表現 | 來源 |
|---|---|---|---|
| 希臘債務重組 | 2012 年 3 月 | ISDA 判定構成重組信用事件;拍賣回收價格為面額 21.5% | ISDA[10] |
| 瑞士信貸危機 | 2023 年 3 月 | 1 年期 CDS 3 月 14 日收在 835.9 bp,約為瑞銀的 18 倍 | Bloomberg[11] |
| 美國債務上限僵局 | 2023 年 5 月 | 美國 1 年期 CDS 升至 172 bp 的歷史高點,5 年期 73 bp | Reuters[12] |
| 甲骨文(Oracle)AI 舉債疑慮 | 2025 年 11 月 | 5 年期 CDS 升至約 125 bp,為 2022 年以來高點;2008 年紀錄為 198 bp | Bloomberg[13] |
瑞士信貸的 CDS 曲線在 2023 年 3 月出現深度倒掛,1 年期遠高於 5 年期,市場擔心的是短期內的生存問題,同月瑞信由瑞銀收購,事件經過與對 AT1 債券持有人的影響,可以接著讀《瑞士信貸為什麼會倒閉?》。
美國的例子則說明 CDS 不能直接讀成違約機率,2023 年 5 月,美國 1 年期 CDS 高於 5 年期,反映的是國會若未及時調高債務上限、短期國債付息可能延遲的技術性風險。
Reuters 同時指出,CDS 結算可交付市價最低的長天期公債,當時長債價格已大幅下跌,使隱含違約機率被高估[12]。
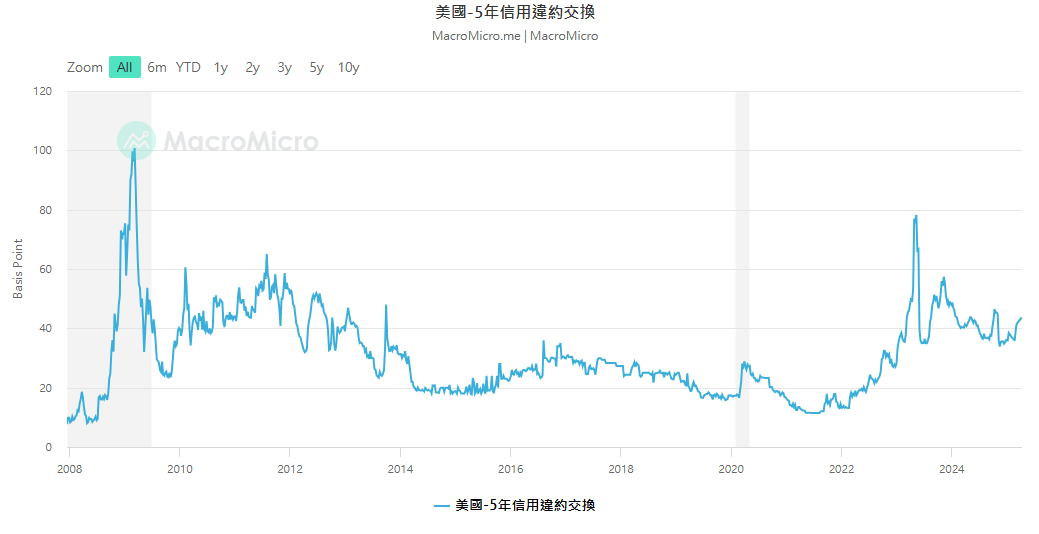
資料來源:財經M平方(MacroMicro),資料期間 2008 年至 2025 年 4 月
甲骨文的例子發生在 AI 資料中心大舉投資期間,市場用 CDS 對沖相關放款與債券部位,交易量明顯放大[13],可見 CDS 利差上升可能來自避險需求增加,不一定代表公司基本面已經惡化(買延誤險的人變多,保費自然會漲)。
CDS 怎麼買?一般投資人跟 CDS 有什麼關係
CDS 屬於店頭衍生性商品,交易雙方通常要先簽署 ISDA 主協議,並依規定交換擔保品,參與者以銀行、保險公司、資產管理機構與避險基金為主[3][4],一般投資人在券商或銀行沒有直接買賣 CDS 的管道。
一般投資人跟 CDS 的關係,主要在三個地方:
- 當作信用風險的指標:新聞提到某國或某公司 CDS 飆升,代表市場要求更高的違約保費,持有該發行人的公司債、銀行次順位債或結構型商品時,這是需要留意的訊號
- 理解債券價格為什麼下跌:CDS 利差擴大時,同一發行人的公司債殖利率通常也會上升、價格下跌,兩者反映的是同一份信用風險
- 分散比預測更可靠:AIG、雷曼、瑞信的例子都說明,信用事件發生的速度往往快過投資人反應的速度,把信用風險分散在多個發行人與不同信用等級,比追蹤單一發行人的 CDS 更實際
信用風險分散之後,下一步是決定債券在整個組合裡占多少,股債比例怎麼依年齡與目標來訂,可以對照股債配置終極指南。
CDS 保障的是「借錢的人還不出錢」的風險,這只是債券六種主要風險之一,想先弄懂債券的價格、殖利率與其他風險,可以讀《債券是什麼?債券該怎麼買?》。
CDS 把信用風險變成一個每天都有報價的數字,讓投資人看得見市場怎麼評價一家公司或一個國家的償債能力,不過它反映的是市場情緒與避險需求的總和,解讀時要搭配期限結構、同業比較與基本面。
我的想法
我覺得 CDS 對一般投資人最有用的地方,是當成一台氣象雷達,看得到市場對某個發行人的擔心程度,不必真的去買它。
新聞標題寫「CDS 飆升」的時候,我會先看三件事,是 1 年期還是 5 年期、跟同業比起來高多少、利差上升是因為基本面變差還是避險的人變多,美國 2023 年的債限僵局與甲骨文 2025 年的例子,都是第三種情況。
說實在,CDS 也不是萬能的預警,瑞信的 CDS 在倒掛之後沒幾天就被收購,雷曼的回收價格只剩面額的 8.625%,等到雷達上的紅點變大,通常已經來不及換航線了。
所以我比較在意的是事前的分散,信用風險放在很多發行人、不同信用等級上,哪一班飛機延誤,都不至於整趟旅程停擺。
AIG 那一段我覺得最值得記住,賣保障的人也可能倒,風險不會消失,只會換個地方集中。
雷達看天氣,分散才是避開風暴。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
CDS 中文是什麼?跟信用違約互換一樣嗎?
一樣,credit default swap 在台灣金融法規與業界多譯為「信用違約交換」,中國大陸多譯為「信用違約互換」,指的是同一種合約。
short CDS 是什麼意思?
市場用語不統一,要看上下文,多數情況下,買進 CDS 保障等於看空該發行人的信用(short credit),賣出保障等於承擔信用風險、賺保費(long credit),閱讀報導時,以「買保障」或「賣保障」判斷方向比較不會錯。
美國 CDS 上升,代表美債會違約嗎?
不代表,美國 CDS 的交易量小,而且合約可交付市價最低的公債,隱含違約機率容易被高估[12],2023 年債務上限僵局時,1 年期 CDS 升到歷史高點,最後國會在期限前通過調整,未發生違約。
CDS 跟保險有什麼不同?
保險要求被保險人對標的有實際利益,CDS 不需要持有被保障的債券就能買,CDS 賣方適用衍生性商品的擔保品規則,不受保險業準備金規範,2008 年 AIG 的問題正是賣出大量保障卻準備不足[6]。
延伸閱讀
- 《債券是什麼?債券該怎麼買?投資債券的 6 大風險》:適合想知道債券價格、殖利率與信用風險之外其他風險的人
- 《瑞士信貸為什麼會倒閉?》:適合想知道 CDS 飆升之後,一家全球大型銀行如何在幾天內被收購的人
參考文獻
- [1] International Swaps and Derivatives Association. (2026, July). Key trends in the size and composition of OTC derivatives markets in the second half of 2025 [Research note]. https://www.isda.org/a/rGkiE/Key-Trends-in-the-Size-and-Composition-of-OTC-Derivatives-Markets-in-the-Second-Half-of-2025.pdf
- [2] Aldasoro, I., & Ehlers, T. (2018, June 5). The credit default swap market: What a difference a decade makes. BIS Quarterly Review. https://www.bis.org/publ/qtrpdf/r_qt1806b.htm
- [3] International Swaps and Derivatives Association. (2026, July). CDS market dynamics: Five years of activity and a record 2025 [Research note]. https://www.isda.org/a/Pa0iE/CDS-Market-Dynamics-Five-Years-of-Activity-and-a-Record-2025.pdf
- [4] International Swaps and Derivatives Association. (2009, March 12). Big Bang Protocol. https://www.isda.org/2009/03/12/big-bang-protocol
- [5] Bank for International Settlements. (2010, December). The “Big Bang” in the CDS market. BIS Quarterly Review. https://www.bis.org/publ/qtrpdf/r_qt1012z.htm
- [6] Financial Crisis Inquiry Commission. (2011). The financial crisis inquiry report. U.S. Government Printing Office. https://www.govinfo.gov/app/details/GPO-FCIC
- [7] U.S. Department of the Treasury. (n.d.). AIG program status. Retrieved October 19, 2026, from https://home.treasury.gov/data/troubled-assets-relief-program/aig/status
- [8] Creditex & Markit. (2008, October 10). Creditex and Markit announce final results of Lehman credit event auction. Hedgeweek. https://www.hedgeweek.com/creditex-and-markit-announce-final-results-lehman-credit-event-auction/
- [9] Hull, J. C. (2022). Options, futures, and other derivatives (11th ed.). Pearson.
- [10] International Swaps and Derivatives Association. (2012, March 19). Greece CDS auction settlement [Press release]. https://www.isda.org/a/9fiDE/greece-auction-settlement-3-19-final.pdf
- [11] Bloomberg News. (2023, March 15). Credit Suisse default swaps are 18 times UBS, 9 times Deutsche Bank. Bloomberg. https://www.bloomberg.com/news/articles/2023-03-15/credit-suisse-one-year-default-swaps-near-1-000-basis-points
- [12] Reuters. (2023, May 10). US debt ceiling impasse pushes government credit default swaps to record high. Kitco News. https://www.kitco.com/news/off-the-wire/2023-05-10/update-2-us-debt-ceiling-impasse-pushes-government-credit-default
- [13] Mutua, C. (2025, November 26). Morgan Stanley warns Oracle credit protection nearing record high. Bloomberg.
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史事件與市場數據引自所列來源,試算為假設條件下之結果,非對未來之預測或保證。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號