

股票進場時機沒有能穩定預測的訊號;對長期投資人,有錢就投入、投入後持續持有,歷史結果勝過等待低點。
J.P. Morgan 統計 2006 年 1 月 2 日到 2025 年 12 月 31 日,1 萬美元全程持有 S&P 500 指數,20 年後變成 80,619 美元,年化 11.0%;只要錯過這段期間漲幅最大的 10 天,金額降到 35,866 美元,年化剩 6.6%[1],Schwab 另一項研究更直接,每年都在全年最高點買進的投資人,20 年後的資產仍約是一直抱著現金等待者的 3 倍[2]。
打個比方,股票市場有點像放置型手遊,角色掛在線上,就會自己累積經驗值,什麼時候登入差別不大,真正吃虧的是下線,而且偏偏常在雙倍經驗的那幾天下線。
至於「股票幾點買比較好」?台股一般交易時間是週一至週五 9:00–13:30[3],同一天裡早一小時或晚一小時買,對持有十年以上的人影響很小,真正拉開差距的是有沒有進場、能不能留在場內。
進進出出的代價也有數字可查,Morningstar 估計 2016–2025 年,美國基金投資人因買賣時點,每年少賺約 1.2 個百分點[4],看盤、技術指標與市場情緒能描述現況,不能告訴你明天會漲還是跌,幾點買、哪天買,遠不如資產配置與持有時間重要。
手上有一筆錢、想知道一次投入還是分批,可以直接看單筆投資 vs 定期定額哪個好?
等低點的代價,比買在高點大
每逢股市劇烈震盪,總有投資人想先出場避一避,也有人想等跌深再進場,不過等待本身就有成本。
Schwab 金融研究中心 2025 年 7 月更新的研究,假設五位投資人在 2005–2024 年間,每年年初都拿到 2,000 美元,總共投入 4 萬美元,差別只在什麼時候買進 S&P 500[2]:
| 投資人 | 做法 | 20 年後資產(美元) |
|---|---|---|
| 完美擇時 | 每年都買在全年最低點 | 186,077 |
| 立即投入 | 每年第一個交易日就買 | 170,555 |
| 定期投入 | 每年 2,000 美元分 12 個月平均投入 | 166,591 |
| 最差擇時 | 每年都買在全年最高點 | 151,343 |
| 一直等待 | 始終放在短期國庫券,等更好的時機 | 47,357 |
資料來源:Schwab Center for Financial Research(2025),假設性試算,股息再投入,未計稅費;過去績效不代表未來表現[2]
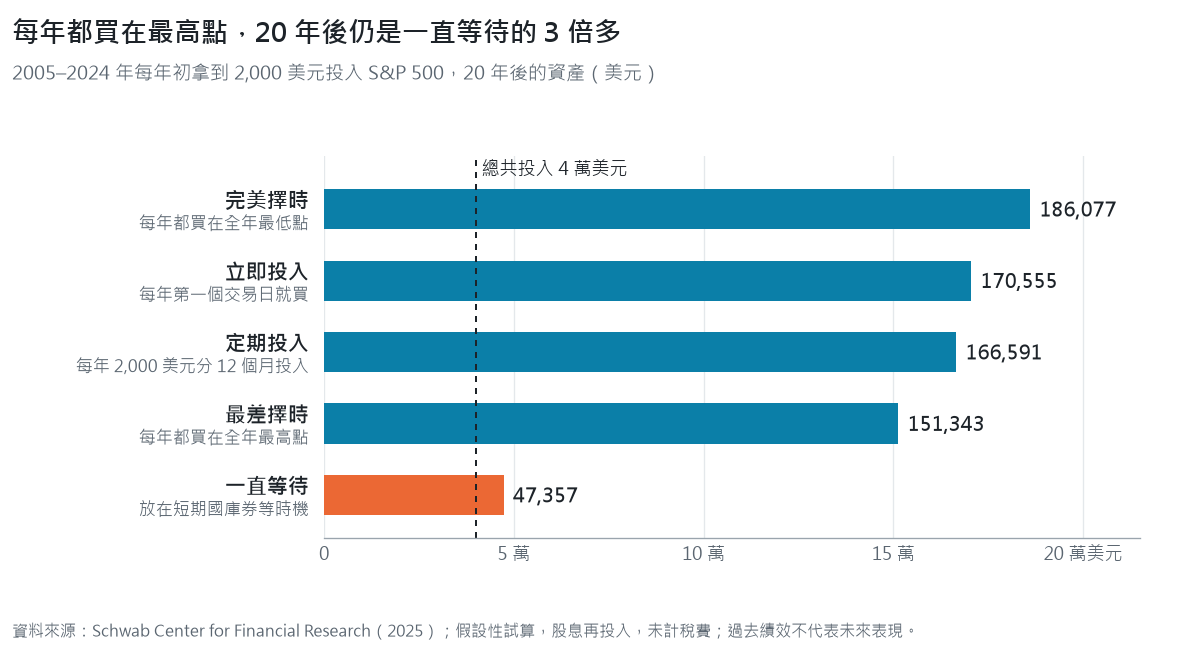
每年都買在最高點的人,20 年後只比立即投入少 19,212 美元,卻是一直等待者的 3 倍多,完美擇時也只比立即投入多 15,522 美元,而現實中幾乎沒有人能連續 20 年都買在最低點(真有這種人,大概也不需要上網查進場時機了)。
Schwab 把 1926 年以來 80 個滾動 20 年期間都算過一遍,其中 70 個期間的名次完全一樣,「一直等待」都是最後一名,在其餘 10 個期間,立即投入也從未排到最後。
為什麼?研究的另一個數字給了答案,歷史上任取 12 個月,S&P 500 上漲的比例約 75.6%[2],市場多數時間在漲,等待通常是用錢的機會成本換心理上的安全感。
錯過最好的幾天:進出場的真實成本
想等「確定安全」再進場的人,最容易錯過的是反彈最強的那幾天。
| 2006-01-02~2025-12-31,投入 1 萬美元 | 期末金額(美元) | 年化報酬 |
|---|---|---|
| 全程持有 | 80,619 | 11.0% |
| 錯過最好的 10 天 | 35,866 | 6.6% |
| 錯過最好的 20 天 | 21,177 | 3.8% |
| 錯過最好的 30 天 | 13,826 | 1.6% |
| 錯過最好的 40 天 | 9,462 | −0.3% |
資料來源:J.P. Morgan Asset Management《Guide to Retirement 2026》,S&P 500 總報酬指數,資料截至 2025-12-31,假設性試算,未計費用[1]
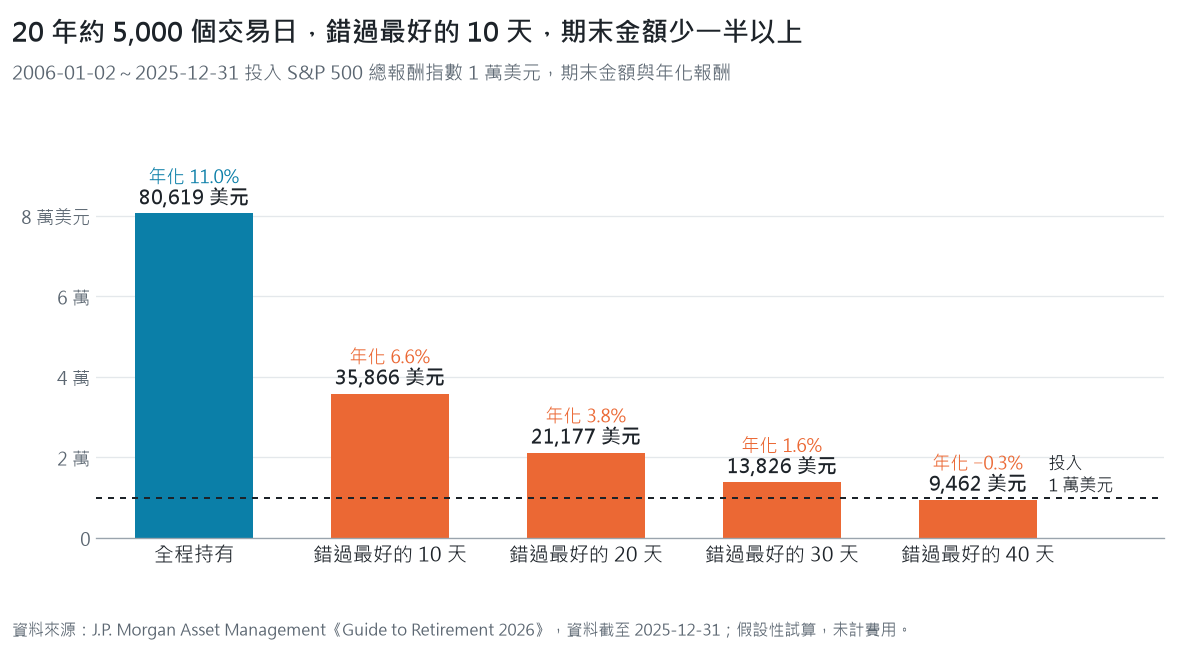
20 年約 5,000 個交易日,錯過其中 10 天,期末金額少了一半以上,而且最好的日子往往緊跟在最差的日子後面,J.P. Morgan 統計這 20 年裡,最好的 10 天有 6 天出現在最差 10 天的前後兩週內,2020 年第二差的 3 月 12 日,隔天就是當年第二好的一天[1]。
在大跌時賣出想「先避一下」,很可能就剛好錯過反彈,就像怪太強先下線,結果錯過了緊接著開的雙倍經驗活動。
實際投資人的紀錄也是如此,Morningstar《Mind the Gap 2026》估計,2016–2025 年美國共同基金與 ETF 每年總報酬 9.9%,投資人實際拿到的「平均每一塊錢報酬」只有 8.7%,相當於少拿了基金報酬的 12%,原因就是追高殺低的買賣時點與金額[4]。
如果手上是一整筆錢,Vanguard 2023 年的研究比較了一次投入與分批投入,1976–2022 年的歷史資料中,一次投入約有三分之二的機率勝過分批,不過分批投入仍勝過一直放現金,對非常怕虧損的人是可以接受的折衷[5],一筆獎金或退休金該怎麼進場,單筆投資 vs 定期定額哪個好?用數字比較了兩種做法的差別與適合的人。
買在高點會怎樣?S&P 500 六次大跌的歷史
股市的波動是常態,S&P 500 從 1970 年到 2022 年 3 月的每月報酬裡,單月漲超過 10%、跌超過 10% 的月份都出現過不只一次。
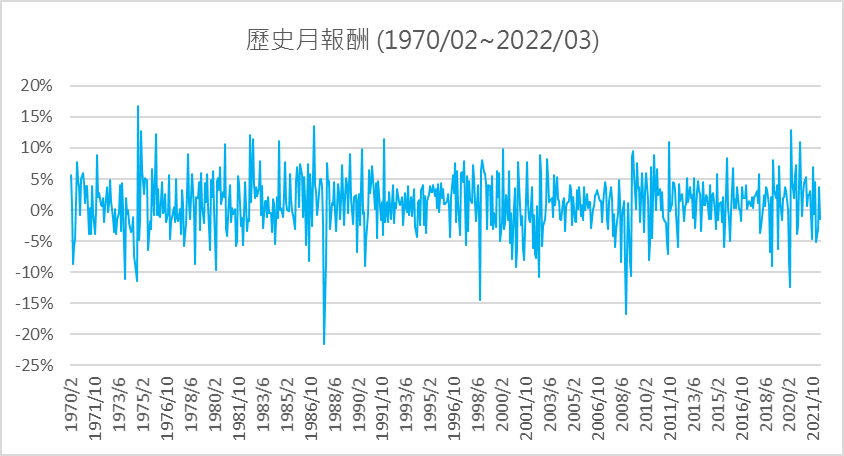
其中因重大事件造成的大跌有六次,從 1970 年的經濟衰退、1973 年石油危機、1987 年黑色星期一、2000 年網路泡沫、2008 年次級房貸危機,到 2020 年新冠疫情:
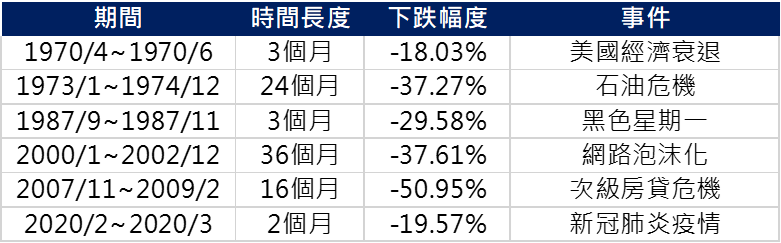
假設有一位運氣很差的投資人,每次都剛好在這六次大跌前的高點進場,每一次進場後短期內都會看到兩成到五成的帳面損失(光想就很難受),可是這六次下跌,S&P 500 事後都回到並超越前高,只要他沒有在低點賣出,每一筆投入最後都回復至成本以上。
Schwab 的「最差擇時」投資人也是同一個道理,買在高點的傷害是暫時的,離開市場的傷害才是長期的。
想知道大跌之前有沒有跡象可循,1987 年黑色星期一的經過與事後檢討,整理在股市大崩盤有什麼前兆?。
想知道這樣的配置適不適合你的目標與期間?
股票怎麼看?看盤先懂這 7 個欄位
各家看盤軟體的報價畫面大同小異,新手先看懂七個欄位,就能讀懂一檔股票今天發生了什麼事:
| 欄位 | 意思 | 怎麼讀 |
|---|---|---|
| 開盤價 | 當天第一筆成交價 | 台股開盤以集合競價決定,反映前一晚到開盤前的消息[3] |
| 收盤價 | 當天最後一筆成交價 | 收盤也採集合競價;各種報酬率、技術指標多用收盤價計算 |
| 最高價/最低價 | 當天成交過的最高與最低價格 | 兩者差距越大,當天波動越大 |
| 漲跌與漲跌幅 | 收盤價和前一日比較的差額與百分比 | 台股股票單日漲跌以開盤競價基準上下 10% 為限[3] |
| 成交量 | 當天成交的股數(台股常以「張」計,1 張=1,000 股) | 價格變動時成交量放大,代表參與的人多 |
| 買價/賣價(委買/委賣) | 目前市場上最高的買進委託價、最低的賣出委託價 | 想立刻買進,要接受賣價;想立刻賣出,要接受買價,兩者的差就是買賣價差 |
| 本益比 | 股價 ÷ 每股盈餘 | 代表市場願意為每 1 元獲利付多少錢,要和同產業、自己的歷史區間比較 |
「買進」「賣出」的意思也常被問到,買進是用賣方掛出的價格成交,賣出是用買方掛出的價格成交,所以同一時間買進馬上賣出,會先損失一個買賣價差加上手續費與證交稅,這也是頻繁進出會降低報酬的原因之一。
開戶、下單與手續費這些實際操作,在股票怎麼買?股票入門新手必看有逐步說明。
股票幾點買?台股交易時段一次對照
「股票幾點買比較好」「買股票最佳時間」是很多新手的第一個問題,台股可以交易的時段有四種:
| 時段 | 委託時間 | 成交方式 | 適合誰 |
|---|---|---|---|
| 一般交易(整股) | 8:30–13:30,9:00 開始撮合 | 開盤、收盤集合競價;盤中 9:00–13:25 逐筆交易 | 一般買賣 |
| 盤中零股 | 9:00–13:30 | 9:10 第一次撮合,之後每 5 秒集合競價一次 | 小額買進、不到 1 張 |
| 盤後定價 | 14:00–14:30 | 14:30 以當日收盤價成交 | 想用收盤價成交 |
| 盤後零股 | 13:40–14:30 | 14:30 後一次集合競價 | 不想盯盤的小額投資 |
資料來源:臺灣證券交易所〈交易制度〉[3]
對長期投資人,幾點買的差異遠小於有沒有買,J.P. Morgan 的數據裡,20 年全程持有的年化報酬是 11.0%[1],同一天早盤或尾盤的價差,攤到十年、二十年的持有期間幾乎看不出來(登入時間早一小時、晚一小時,掛機的經驗值差不了多少)。
真正需要留意的是兩件事:
- 用限價單,不追價:開盤後幾分鐘消息還在消化,以市價單追進容易成交在不理想的價位,設定可以接受的價格,成交不了就隔天再買
- 小額用零股,維持規律:每月固定日期、固定金額買進,比每天猜幾點進場更容易持續,台股盤中零股與盤後零股都能做到[3]
基本面、技術面、市場情緒:能看什麼,不能看什麼
常見的進場判斷方法有三類,各有用途,不過沒有一種能穩定告訴你明天會漲還是跌,擇時的研究結果一再落後持有,原因也在這裡。
基本面:判斷公司值多少,不判斷何時漲
基本面分析看公司的經營與財務體質,主要有三塊:財務狀況看資產負債表、損益表與現金流量表,常用負債比率、毛利率、營業利益率、營業活動現金流量;產業前景看市場需求、競爭環境與政策法規,資料來自年報、法說會揭露的營收結構與展望;估值看股價相對獲利或淨值是否偏高,常用本益比(P/E)、股價淨值比(P/B)、股價營收比(P/S)。
估值指標能告訴你現在的價格偏貴還是偏便宜,不過便宜的股票可以更便宜很久,貴的也可以更貴,把估值放大到整個市場,最常被引用的是席勒本益比,它和未來十年報酬的關係、為什麼不能拿來抓短期高低點,整理在席勒本益比 CAPE Ratio 是什麼?。
技術面:描述過去的價格,不保證未來的走勢
技術分析用價格與成交量的歷史資料判斷趨勢,常見工具包括:
| 工具 | 一般解讀 | 限制 |
|---|---|---|
| K 線圖 | 開盤、收盤、最高、最低四個價格,看多空力道 | 同一型態在不同市場、不同時期的結果差異大 |
| 移動平均線 | 短期均線上穿長期均線稱黃金交叉,下穿稱死亡交叉 | 均線是落後指標,訊號出現時價格通常已經走了一段 |
| RSI 相對強弱指數 | 高於 70 視為超買、低於 30 視為超賣 | 強勢行情中可以長期停在超買區 |
| MACD | 快慢線交叉判斷轉折 | 盤整時容易反覆出現假訊號 |
| 布林通道 | 價格觸及上下軌判斷波動區間 | 突破上軌可能是轉弱,也可能是趨勢開始 |
| 支撐與阻力 | 價格不易跌破或突破的區間 | 區間是事後畫出來的,跌破後常需要重畫 |
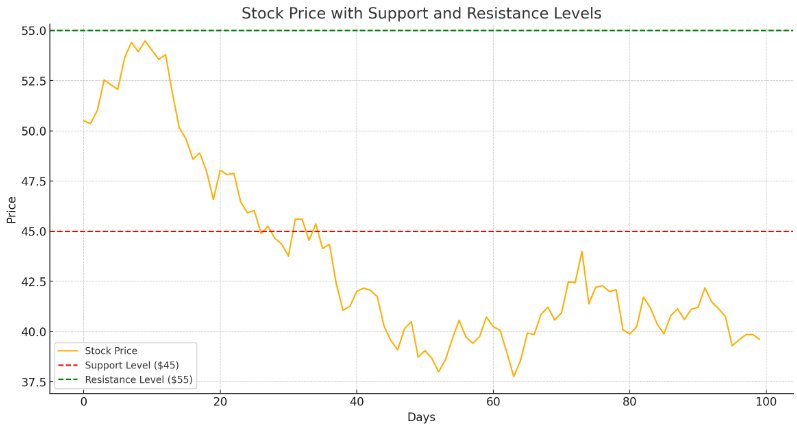
技術指標的共通點是用過去的價格推估未來,訊號常常互相矛盾,也會因參數不同得出相反結論,把技術面當成「現在市場在想什麼」的描述,比當成買賣訊號更貼近它的實際能力。
市場情緒:極端時最難照著做
恐懼與貪婪指數、VIX 波動率指數這類指標,反映投資人當下的情緒,理論上「別人恐懼時進場」很合理,實際上在指數跳水、新聞一片悲觀的那幾天,願意加碼的人很少(說實在,知道和做到是兩回事)。
J.P. Morgan 的資料顯示最好的日子常在最差的日子後兩週內出現[1],情緒指標最極端的時候,往往也是最難照著計畫走的時候。
股票什麼時候會漲?什麼時候該賣?
「股票什麼時候會漲」「股票要跌到什麼時候」沒有人能事先回答;若有人能穩定回答,Morningstar 統計的投資人報酬落差就不會年年出現[4]。
比較能回答的是另一個問題,什麼情況下,賣出是合理的決定?
- 資金有用途:錢在一兩年內要用,例如買房頭期款或學費,就不適合放在股票,應提早移到波動低的資產
- 配置偏離太多:股票漲多了,占整體資產的比例超出原本規劃,賣出一部分回到原比例,這叫再平衡,賣的理由是比例,與預測無關
- 持有的理由消失:如果買的是個別公司,公司的基本面出現當初沒預期的變化,就該重新評估
反過來說,「因為大跌所以賣」「因為新聞說要崩盤所以賣」,都是用預測做決定,J.P. Morgan 錯過最好 10 天的試算,就是這種決定的長期成本[1]。
進場與出場都回到同一個問題,這筆錢要放多久、能承受多大的波動,股票、債券各放多少,會比哪天買、幾點買影響更大,組合怎麼搭配、如何分散,阿爾發如何建構投資組合?說明了資產配置的觀念與阿爾發提供的服務範圍。
複利:持有時間比進場點重要
為什麼每次都買在高點,長期結果仍然不差?
原因有兩個。
第一,股市長期向上的時間多於向下,Schwab 統計任取 12 個月,S&P 500 上漲的比例約 75.6%[2],Vanguard 也指出 1976–2022 年,美國股票有 76% 的時間表現優於現金[5],分散到全球、搭配債券,還能降低單一市場長期低迷的風險。
第二,複利需要時間,以年報酬 8% 試算,後十年增加的金額是前十年的兩倍以上(試算,假設每年報酬固定,不代表任何商品的預期報酬),進場時機差一點,損失的是起點的幾個百分點;提早出場或遲遲不進場,損失的是後面最大的那一段複利。
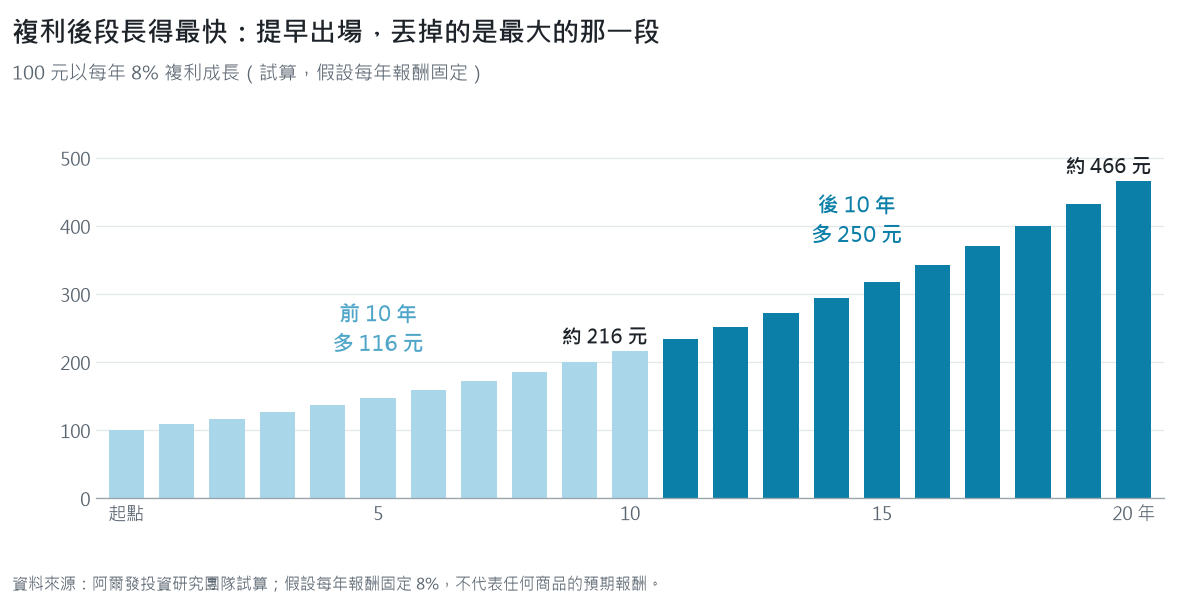
所以比起問「什麼時候是最好的進場時機」,更實際的做法是:有閒錢就依計畫投入,不論高點低點都持續買進並持有,再用資產配置控制自己承受得了的波動。
我的想法
我覺得「什麼時候進場」這個問題,問的人多半其實是在問「我會不會買了就跌」。
會,而且一定會遇到,S&P 500 那六次大跌,每一次都有人剛好買在前面,帳面上看到兩成到五成的損失,這種感覺很真實,數字再漂亮也很難讓人不怕。
不過 Schwab 的試算把這件事講得很清楚,每年都買在最高點的人,20 年後是 151,343 美元,一直等待的人是 47,357 美元,運氣最差的進場,還是贏過不進場。
所以我比較在意的不是進場那一天,是進場之後能不能一直掛著,錯過最好的 10 天,年化報酬就從 11.0% 掉到 6.6%,而那 10 天多半就藏在最難熬的那幾週裡。
下一次大跌會在什麼時候,我不知道,沒有人知道,我能確定的只有一件事,掛著的人才拿得到經驗值。
你可以想一想,這筆錢打算掛多久?
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
股票買在高點怎麼辦?
先確認這筆錢的用途與時間,若是五年以上用不到的長期資金,歷史資料顯示買在高點的影響會隨時間攤平,Schwab 的「最差擇時」投資人連續 20 年買在全年最高點,期末仍有 151,343 美元,遠高於一直等待的 47,357 美元[2],若是短期內要用的錢,這筆錢一開始就不適合放在股票,與買在高點或低點無關。
台股創新高,還能進場嗎?
創新高本身不是賣出或不進場的理由,股市長期向上,歷史新高會反覆出現;Schwab 研究的出發點正是「市場剛創新高,要不要等」,結論是立即投入在 80 個 20 年期間中從未排到最後[2],比起指數位置,更該檢查的是持股是否過度集中在少數產業或個股。
定期定額可以解決進場時機的問題嗎?
可以降低對時機的焦慮,Schwab 研究裡每月平均投入的「定期投入」,20 年後的成果只比一次投入少約 2%,遠勝一直等待[2]。手上已經有一整筆錢時,Vanguard 的研究顯示一次投入約三分之二的機率勝過分批[5],兩種做法的取捨在單筆投資 vs 定期定額哪個好?有完整比較。
新手看股票,要先看技術面還是基本面?
如果是長期投資,先決定股票與債券的比例,再選擇分散度高的指數型商品,個別公司的技術面與基本面可以晚一點學,如果要買個別公司,基本面決定這家公司值不值得持有,技術面頂多幫助理解市場情緒;兩者都不能保證短期漲跌。
延伸閱讀
- 單筆投資 vs 定期定額哪個好?:適合手上有一筆錢、想知道一次投入還是分批的人
- 阿爾發如何建構投資組合?:適合想知道股票、債券各放多少,用配置取代擇時的人
- 股市大崩盤有什麼前兆?:適合想了解大跌前後市場發生了什麼的人
參考文獻
- [1] J.P. Morgan Asset Management. (2026). Guide to retirement 2026(GTR 41, Impact of being out of the market; data as of December 31, 2025). https://am.jpmorgan.com/content/dam/jpm-am-aem/global/en/insights/retirement-insights/guide-to-retirement-us.pdf
- [2] Schwab Center for Financial Research. (2025, July 18). Does market timing work? Charles Schwab. https://www.schwab.com/learn/story/does-market-timing-work
- [3] 臺灣證券交易所(無日期)。〈交易制度〉。2026 年 10 月 19 日擷取。https://www.twse.com.tw/zh/products/system/trading.html
- [4] Ptak, J. (2026, August 6). Mind the gap 2026. Morningstar. https://www.morningstar.com/business/insights/research/mind-the-gap
- [5] Finlay, M., & Zorn, J. (2023). Cost averaging: Invest now or temporarily hold your cash? Vanguard. https://corporate.vanguard.com/content/dam/corp/research/pdf/cost_averaging_invest_now_or_temporarily_hold_your_cash.pdf
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中所列指數與研究僅為說明投資觀念之例,不代表推薦任何追蹤該指數之商品或個別股票;歷史統計與假設性試算係以歷史指數資料計算,未扣除費用與稅負,不代表任何實際帳戶績效;情境試算為假設條件下之結果,非對未來之預測或保證。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號