
很多人買了基金或股票之後,並不清楚整體投資的健康狀況。從「投資組合」的角度做一次基金健檢或投資健檢,就能看出手上的配置是否合理、哪些地方可以調整。
評估投資組合不只看單一標的的漲跌,要看的是整體的資產分布與風險,配置穩健,才比較能支撐長期的財務目標。
投資組合是什麼?
投資組合是投資人依自己的財務目標、風險承受能力與投資期限,把資金分配到不同類型的投資工具,例如股票、債券、現金、不動產等,用意是分散風險、提高長期的投資報酬。
設計得當的投資組合,可以讓投資人面對市場波動時資產較為穩定地成長,一步步達成長期的財務目標。
以機器人理財為例,投資組合的配置會依個人的風險偏好、投資目標與市場狀況調整,以因應不同的經濟環境。
投資組合跟資產配置好像,兩者有何差異?
投資組合(Portfolio)和資產配置(Asset Allocation)是投資領域中兩個緊密關聯、但不同的概念。
投資組合是個人或機構投資人所持有各種資產的組合結果,可以包含股票、債券、現金,甚至房地產、貴金屬等非傳統資產。
資產配置的範圍比投資組合更大,它是一種策略,決定投資資金要分配到哪些資產類別,並依投資人的風險偏好、投資目標與投資期限,選定各類資產的比例。
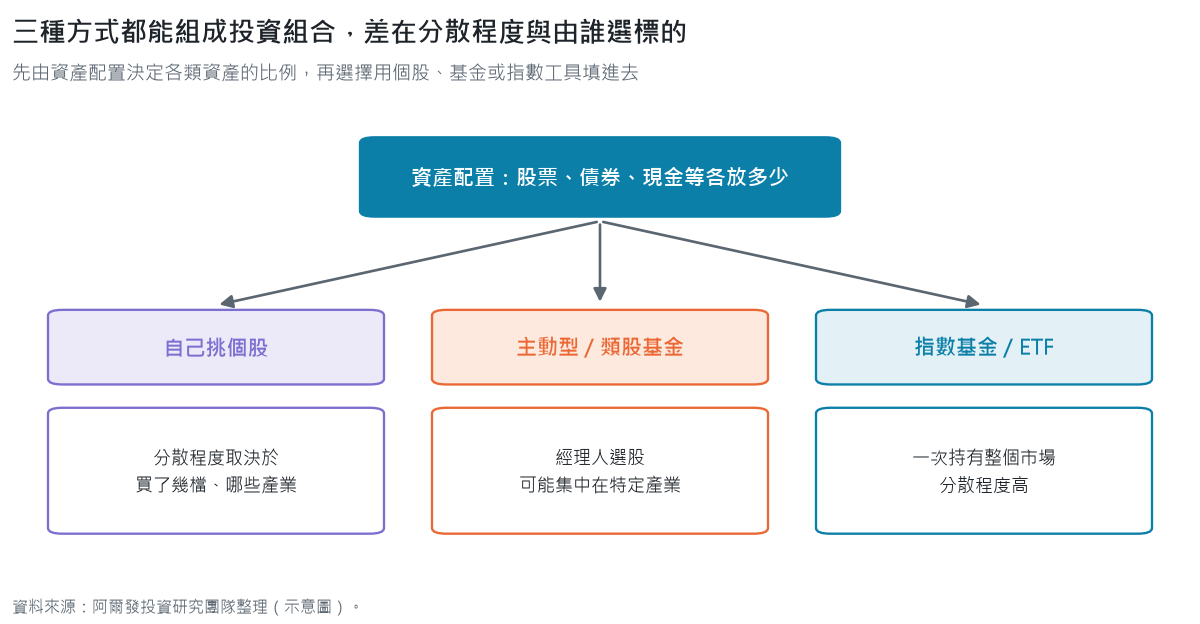
預算有限時,建立投資組合常見三種方式:
- 自己挑個股,買想買的公司。
- 買基金,例如主動型基金或集中在某個產業的類股基金,由基金經理人選股。
- 買被動式的指數基金或 ETF,一次持有整個市場的股票。
不論哪一種,只買股票是一種投資組合,只買基金也是一種投資組合;差別在於分散的程度,以及由誰決定買什麼。
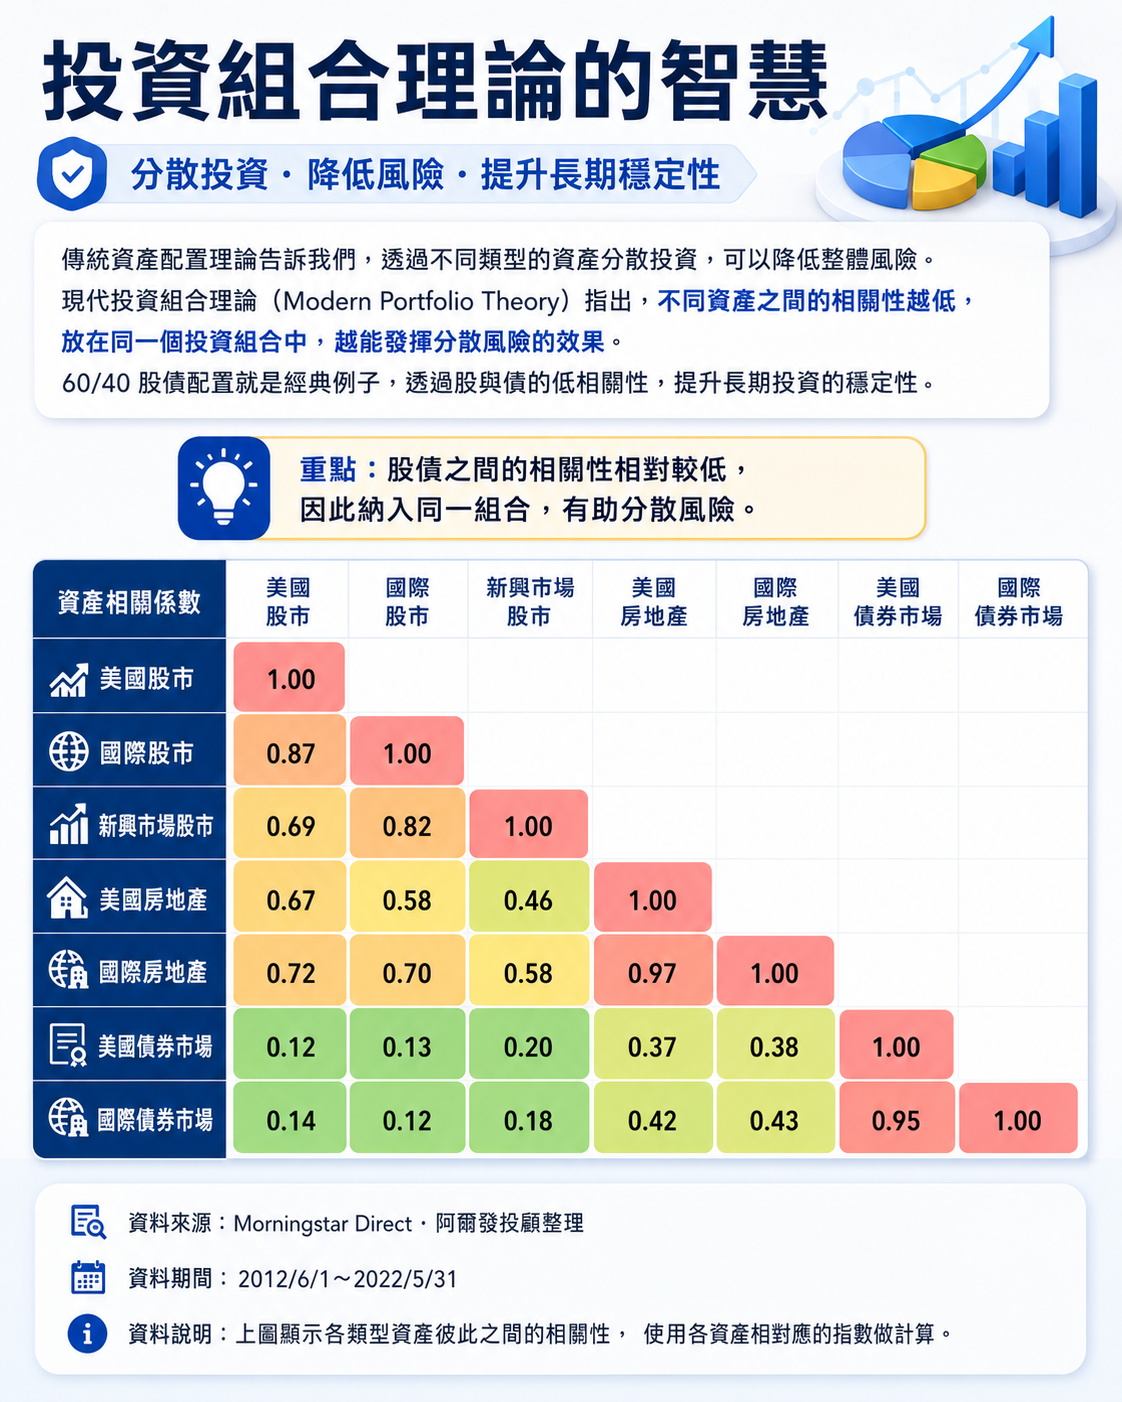
投資組合理論的智慧
傳統資產配置理論主張透過不同類型的資產分散投資,降低整體風險。現代投資組合理論(Modern Portfolio Theory)指出,不同資產的相關性越低,放在同一個組合中越能發揮降低風險的作用,60/40 的股債配置就是經典的例子,用兩種相關性低的資產,達到長期投資分散風險的效果。
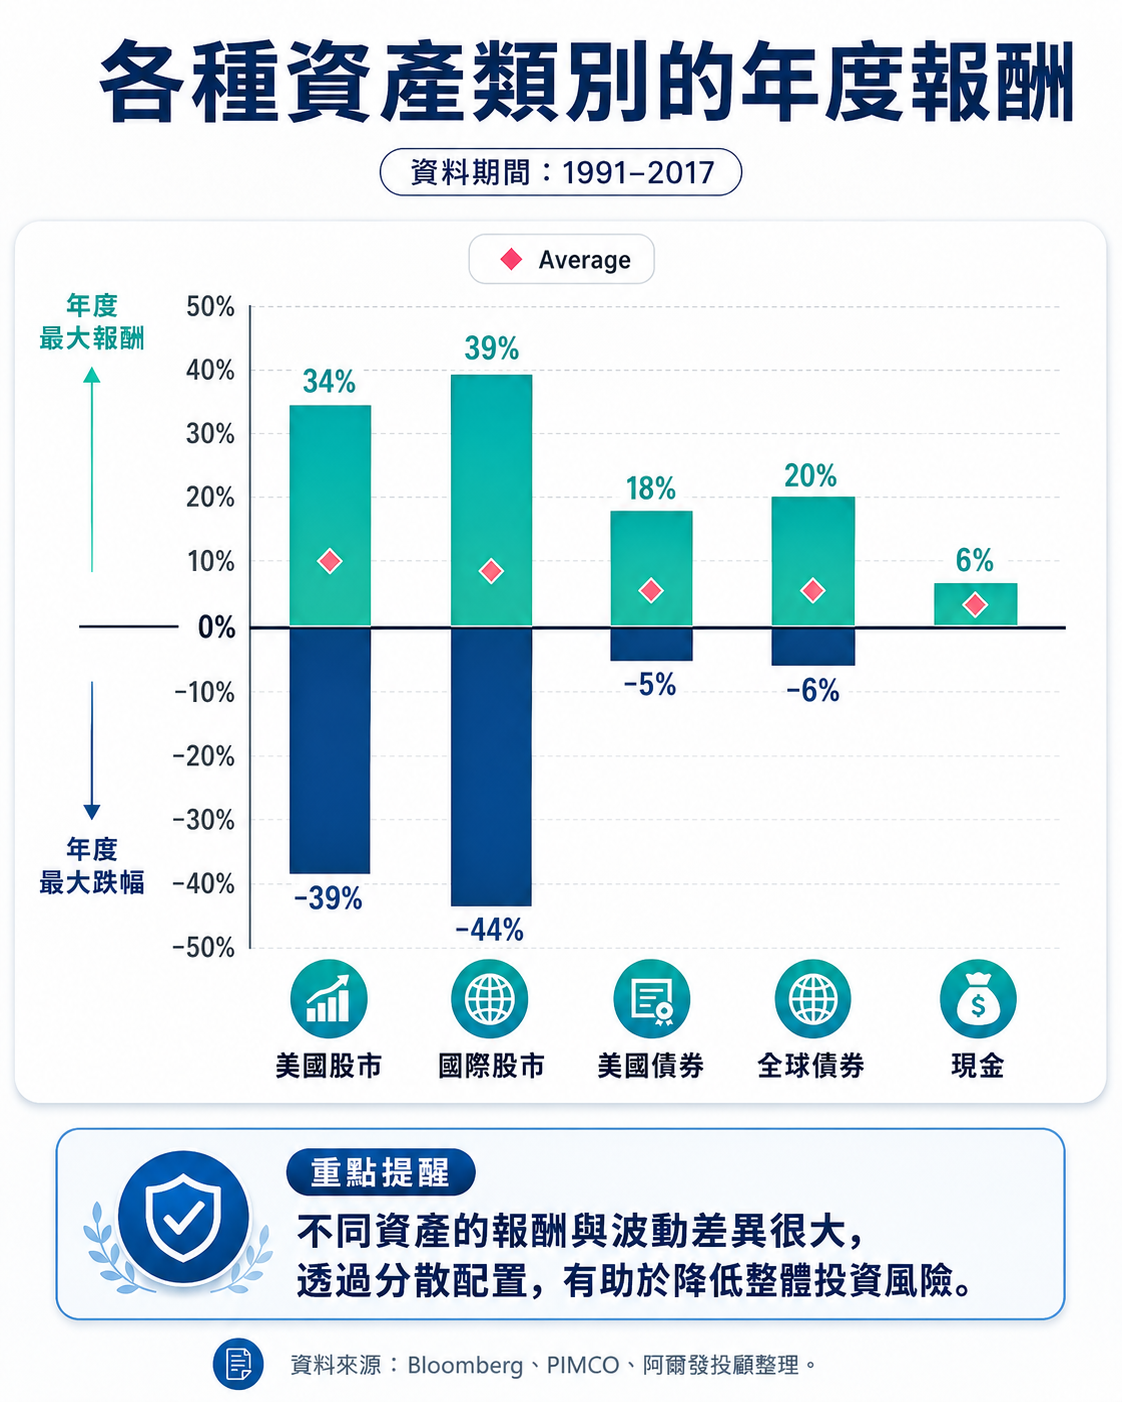
債券除了和股票的相關性低,歷史資料也顯示,不論經濟情況如何,債券出現年度負報酬的機率較低,最大跌幅也往往比股市小得多,加上市場規模龐大,是很受歡迎的資產配置標的。
想知道這樣的配置適不適合你的目標與期間?
如何評估投資組合的好壞?
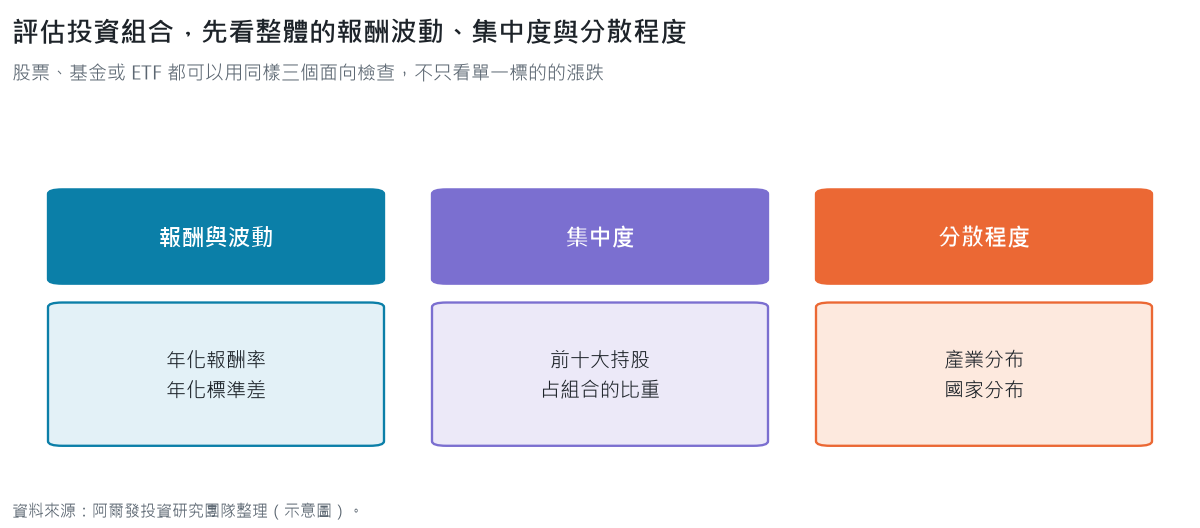
評估投資組合時,不能只看單一資產,更重要的是掌握整個組合過去的報酬與波動,可以觀察年化報酬率與年化標準差。
除此之外,也可以檢視投資組合的前十大持股,以及持有的產業與國家分布,評估分散的程度。
不論是股票、基金或 ETF,都可以用投資組合的角度評估。
如何找到較有效率的投資組合?效率前緣(Efficient Frontier)
尋找較有效率的投資組合,常用的工具是效率前緣(Efficient Frontier)。
不同資產在不同的金融市場與經濟情況下,預期報酬與潛在風險各不相同。要在相同風險下取得較高的報酬,最直接的方法就是做好資產配置,把資金分散到不同資產上。
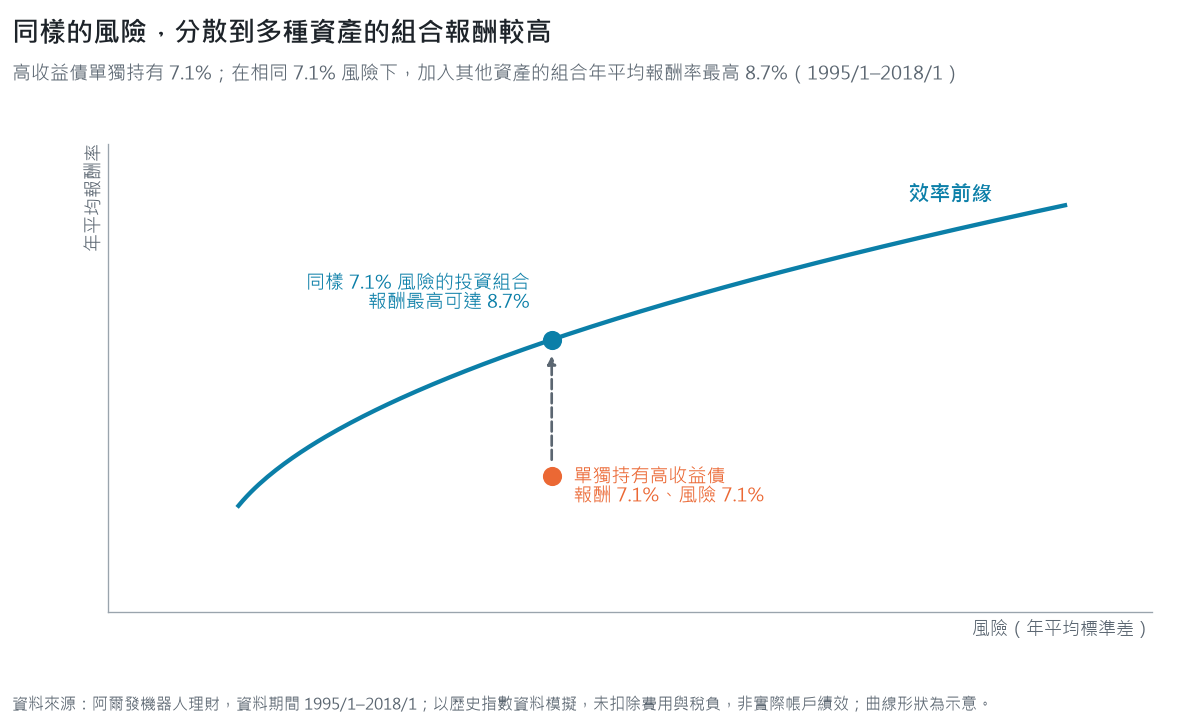
以歷史資料為例,高收益債自 1995 年以來的年平均報酬率為 7.1%、年平均標準差(風險)為 7.1%,這是單一資產的表現;如果加入其他資產組成投資組合,在相同 7.1% 的風險下,年平均報酬率最高可達 8.7%。
投資組合包含不同資產,隨著時間經過,有些資產上漲、有些下跌,不同資產之間的相關性也不同。資產配置就是利用這個特性,找出效率前緣(Efficient Frontier)。
效率前緣上的點是投資效率較高的組合:在同樣的風險下報酬最高,或在同樣的報酬下風險最低。
為什麼有效率的點不只一個?因為每個點的風險不同,每個人適合承擔的風險也不同,所以各自適合的有效率投資組合也會不同。
這種不需增加風險、只靠分散投資就能提高報酬的方法,常被稱為投資裡少數的「免費午餐」;它的理論基礎是哈利‧馬可維茲(Harry Markowitz)提出的投資組合理論,他也因此在 1990 年獲得諾貝爾經濟學獎。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效