

本文屬於《資產配置是什麼?依年齡與投資期間的配置對照表》系列。
股債配置是把資金分成股票與債券兩部分,股票負責長期成長,債券負責壓低整體波動,兩者的比例,決定了一個投資組合在市場大跌時要承受多少虧損。
只持有股票的人,帳戶跟著市場上上下下,跌深的時候最容易撐不住而賣在低點;把一部分資金放進債券,同樣的市場跌幅落到整個組合上就小一些,也比較能長期持有下去。
為何股債配置是必要的?
股票的長期成長性較高,但大幅回檔從不缺席,2000 年的網路泡沫、2008 年的金融海嘯,都讓只持有股票的投資人承受大幅虧損,單一資產的風險往往比預期高。
債券:「穩定器」角色
債券的波動通常低於股票,投資組合加入債券之後,股市大跌時整體資產的跌幅會比較小,投資人也比較撐得住。
股債多數時候是低相關、甚至負相關,股市因為經濟衰退的疑慮大跌時,資金常流向被視為避險資產的公債,推升債券價格,一跌一漲之間緩衝了整體資產的虧損;不過這個關係並非每年都成立,2022 年就出現股債同跌。
不同股債比例放進實際組合是什麼樣子,可以對照投資組合範例:10萬到100萬ETF怎麼配?5種股債對照表。
股債一起跌的時候,股債配置還有用嗎?
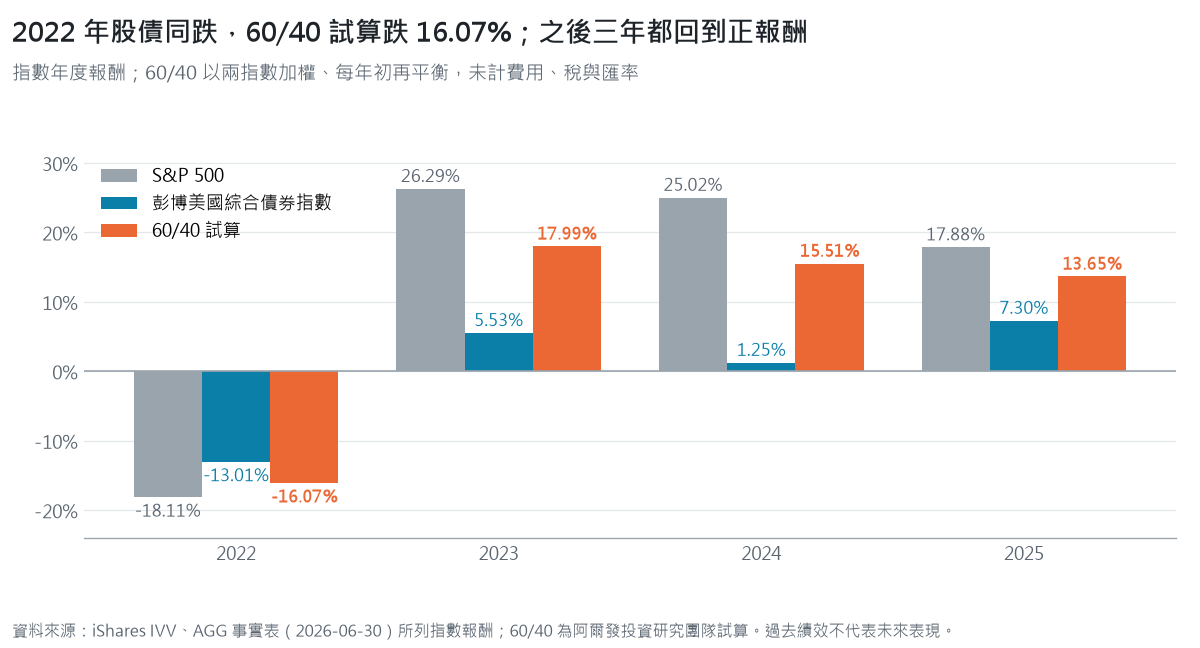
股債「負相關」並非每一年都成立。2022 年美國通膨升溫,聯準會從 3 月起連續升息,聯邦資金利率目標區間由年初的 0%~0.25% 升到 12 月的 4.25%~4.50%,股票和債券同一年下跌兩位數。
| 年度 | S&P 500 | 彭博美國綜合債券指數 | 60/40 試算 |
|---|---|---|---|
| 2022 | -18.11% | -13.01% | -16.07% |
| 2023 | 26.29% | 5.53% | 17.99% |
| 2024 | 25.02% | 1.25% | 15.51% |
| 2025 | 17.88% | 7.30% | 13.65% |
資料來源:iShares Core S&P 500 ETF 與 iShares Core U.S. Aggregate Bond ETF 事實表(2026-06-30)所列之指數年度報酬;美國聯準會 FOMC 聲明(2022-03-16、2022-12-14)。60/40 為試算:以兩指數年度報酬加權,假設每年初再平衡,未計費用、稅與匯率。過去績效不代表未來。
2022 年 60/40 試算跌 16.07%,比全股票的 18.11% 少跌一些,但債券沒有發揮股市下跌時常見的緩衝,原因在利率起點太低、通膨上升太快,債券殖利率快速走高,價格跌幅接近股票;之後三年,同樣的組合都回到正報酬。
股債相關性本來就會隨環境改變。AQR 研究團隊(Brixton 等,2023)發現,21 世紀前二十年美國股債相關性持續為負,1970~90 年代則多為正,差別在經濟成長與通膨兩種衝擊誰的波動較大,股票和債券對成長消息的反應相反,對通膨消息的反應相同。
相關性轉正,分散效果會變小,但不會消失,因為 60/40 降低波動主要靠債券本身的波動較低。Schroders 拆解 2000 年以來的資料,S&P 500 歷史波動約 15%,60/40 組合約 8.6%,其中約 5.7 個百分點來自債券的低波動,低相關性只貢獻約 0.8 個百分點。

資料來源:Datastream Refinitiv、Schroders,資料至 2022-04-29;債券以 ICE BofA 7–10 年美國公債指數代表。
2022 年說明了股債配置的限制,2023~2025 年則說明股債同跌並非常態。投資人可以調整的是組合內容,債券部位的存續期間越長,利率上升時跌得越多;通膨升溫時,也可以考慮抗通膨公債、REITs 這類在通膨期表現不同的資產。
想知道這樣的配置適不適合你的目標與期間?
股債比例黃金準則
股債比例:60/40 法則
60/40 是最廣為人知的股債比例,60% 的資金放股票、40% 放債券,這個組合在過去數十年提供了不錯的成長,也有一定的抗跌能力,常被退休基金與機構法人當作比較的基準。
股債比例:用年齡決定你的風險:「100 – 年齡」法則
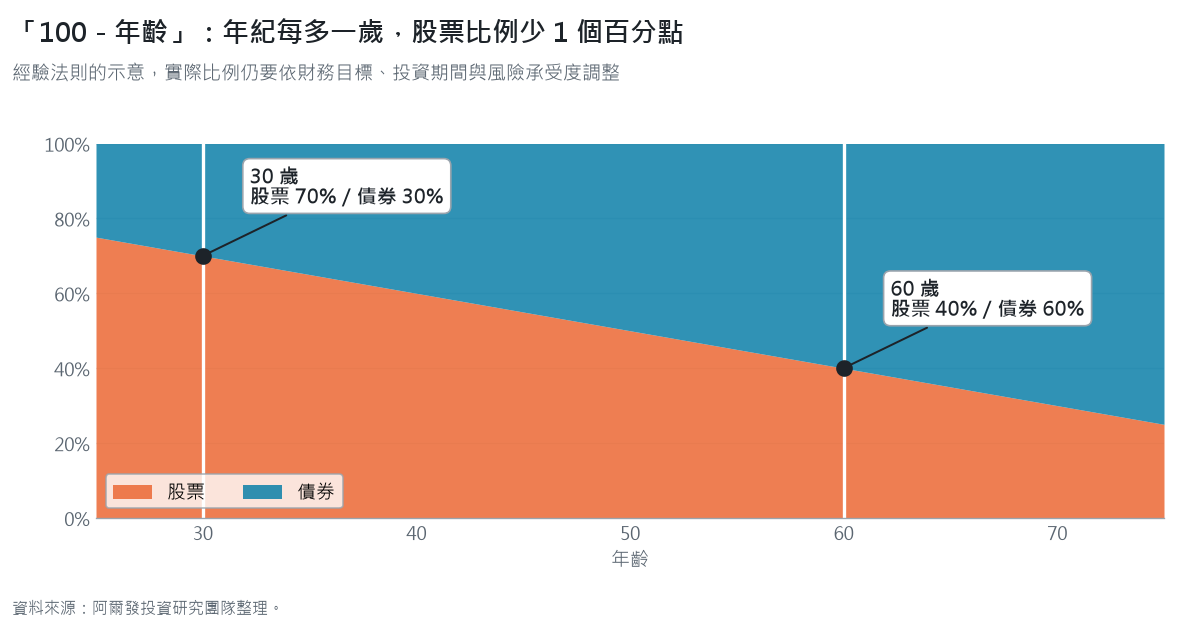
這個經驗法則用「100 減去年齡」當作股票的百分比,30 歲的人配置 70% 股票、30% 債券,60 歲的準退休族則是 40% 股票、60% 債券,背後的想法是年紀越大,承擔虧損的能力越低,穩健資產的比例就該逐步提高,這也是退休規劃裡常用的起點。
比較 80/20 與 40/60 的差異
80/20 偏積極,適合距離財務目標還遠、風險承受度高的年輕投資人,長期預期報酬較高,但要忍受較大的市場波動;40/60 偏保守,適合已累積一定資產、接近退休或無法承受大幅虧損的人,以保值和穩定現金流為主要目標。
固定法則之外
法則只是起點,比例仍要依財務目標、投資期間與風險承受度調整,同樣 40 歲,十年後要動用這筆錢的人,和三十年後才要用的人,能承受的波動差很多。
股債 ETF 組合
為什麼常用 ETF 做股債配置?
做股債配置不必研究上千家公司或債券,透過 ETF(指數股票型基金),一筆錢就能買進一籃子證券、分散到整個市場,指數型 ETF 通常管理成本低、透明度高、流動性佳,長期能省下可觀的內扣費用。
美股與美債核心 ETF(舉例)
| 類別 | ETF | 名稱 | 特色 |
|---|---|---|---|
| 美股 | VTI | Vanguard 整體股市 ETF | 一檔涵蓋美國大、中、小型股,持股約 3,500 支(2026-09) |
| 美股 | VOO | Vanguard 標普 500 ETF | 追蹤美國前 500 大企業,集中於大型股 |
| 美債 | BND | Vanguard 整體債券市場 ETF | 持有美國公債與投資等級公司債的綜合債券 ETF |
| 美債 | GOVT | iShares 美國公債 ETF | 只持有美國政府公債,市場恐慌時常有避險買盤 |
文中 ETF 僅為舉例,不構成投資建議。
分散也不必只限於美國,全球已開發市場、新興市場與全球債券都可以納入,進一步降低單一國家的風險;各檔美債 ETF 的天期與波動差異,見美債ETF比較:台股美股20檔,天期決定波動(2026)。
想讓股票部位同時篩選企業的 ESG 表現,ESG 版本的指數工具和一般市值型工具長期差多少,見ESG 投資是什麼?值得嗎?與傳統投資報酬比較。
股債平衡的秘訣:紀律
什麼是再平衡?為何它比你想像的更重要
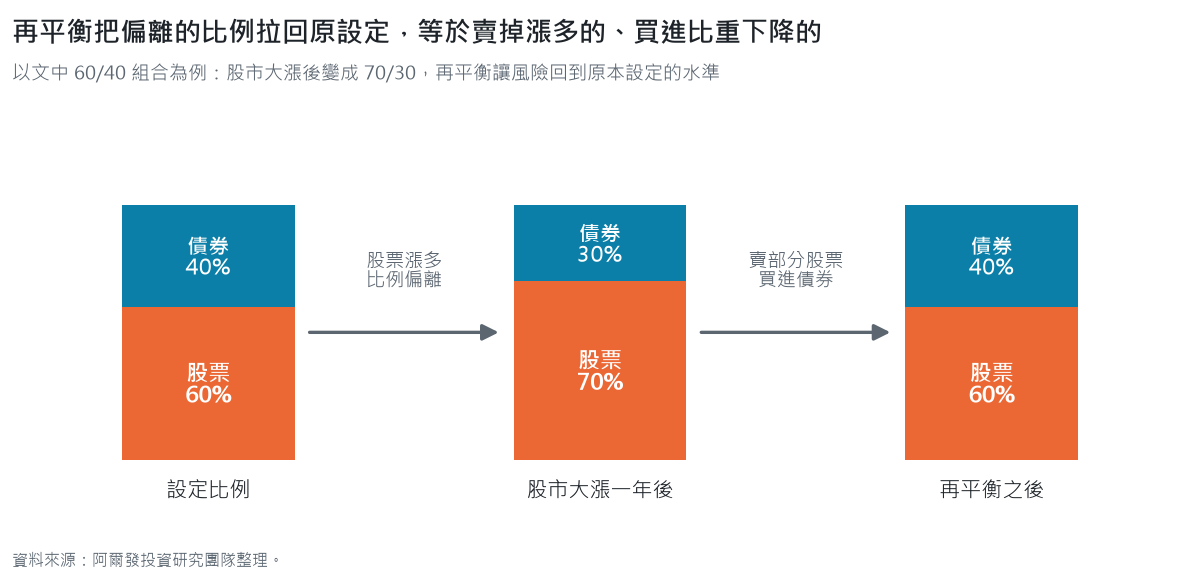
設定 60/40 的組合,股市大漲一年後可能變成 70/30,再平衡就是賣掉部分漲多的股票、買進比重下降的債券,讓比例回到 60/40,這個動作等於強迫自己「高賣低買」,也讓組合的風險維持在原本設定的水準。
人性 V.S. 紀律:多數人失敗的再平衡挑戰
再平衡的道理簡單,執行卻很難,股市一片大好時要賣掉正在上漲的股票,違反人性,市場恐慌時要買進正在下跌的資產,更需要勇氣。這些都是行為理財學常見的投資偏誤,多數人因為錯失恐懼(FOMO)或恐慌拋售,錯過了再平衡的時機。
機器人理財的再平衡服務
阿爾發投顧的機器人理財服務包含再平衡,經投資人授權後代為執行交易,讓紀律不必靠每一次的意志力。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
股債平衡常見問題 (F&Q)
Q1:我是小資族,資金不多,也適合做股債配置嗎?
適合。資金不多也可以用 ETF 做股債配置,許多券商與平台都提供小額定期定額,資金越少,越承受不起一次大跌後被迫停扣,有債券緩衝的組合比較容易長期持有。
Q2:股債配置的整體報酬率,會不會輸給只買大盤ETF?
在大多頭的年份,股債配置的報酬率可能落後於全部投資股票,它的價值在空頭市場的抗跌能力。長期來看,股債配置提供的是較平穩的風險調整後報酬,讓投資人更有機會在市場裡待得夠久,不在某一次股災中被洗出場。
Q3:我應該多久操作一次「再平衡」才對?
常見做法有兩種,一是固定時間檢視調整,二是比例偏離設定範圍時調整;選哪一種沒有標準答案,事先把規則訂好並照著執行比較要緊,人工操作容易忘記,也可以交由顧問服務協助。
參考文獻
- iShares. (2026, June 30). iShares Core S&P 500 ETF fact sheet. https://www.ishares.com/us/literature/fact-sheet/ivv-ishares-core-s-p-500-etf-fund-fact-sheet-en-us.pdf
- iShares. (2026, June 30). iShares Core U.S. Aggregate Bond ETF fact sheet. https://www.ishares.com/us/literature/fact-sheet/agg-ishares-core-u-s-aggregate-bond-etf-fund-fact-sheet-en-us.pdf
- Federal Reserve. (2022, March 16). Federal Reserve issues FOMC statement. https://www.federalreserve.gov/newsevents/pressreleases/monetary20220316a.htm
- Federal Reserve. (2022, December 14). Federal Reserve issues FOMC statement. https://www.federalreserve.gov/newsevents/pressreleases/monetary20221214a.htm
- Brixton, A., Brooks, J., Hecht, P., Ilmanen, A., Maloney, T., & McQuinn, N. (2023). A changing stock–bond correlation: Drivers and implications. Journal of Portfolio Management, 49(4). https://www.aqr.com/Insights/Research/Journal-Article/A-Changing-Stock-Bond-Correlation
- Schroders. 60/40 組合波動拆解(圖),資料至 2022-04-29。
- Morningstar. (2026, September 30). Vanguard Total Stock Market ETF (VTI) portfolio: Number of stock holdings. https://www.morningstar.com/etfs/arcx/vti/portfolio