
「資產配置決定了九成的投資報酬。」這句話在理財書和講座裡很常見,聽起來也很合理,但原始研究講的其實是另一件事。
1986 年 Brinson、Hood、Beebower 研究美國 91 檔大型退休基金,發現配置政策平均可解釋 93.6% 的季報酬「變異」[1],指的是投資組合怎麼上下波動,跟賺多賺少是兩回事,到了 2000 年,Ibbotson 與 Kaplan 把問題拆開重算,配置政策解釋了單一基金報酬隨時間波動的約 90%,但只解釋不同基金之間報酬差異的約 40%[2]。
所以比較準確的說法是,資產配置決定你的投資組合會怎麼漲跌、最差的時候跌多深,這也是它最該先決定的原因。
練過武術的人都知道,師父第一天教的不是招式,是蹲馬步,下盤穩不穩,決定的是挨一拳會不會倒,至於能打出多重的拳,那是後面的事,資產配置就是投資的下盤,挑哪一檔股票或基金,是下盤站穩之後才練的招式。
資產配置是什麼?
資產配置(asset allocation)是在投資之前,依投資目標、可投資期間、能承受的損失與用錢時間,決定資金在股票、債券、現金、不動產等資產類別之間各放多少,並在市場漲跌讓比例跑掉時調整回來,它回答的是「整體要承擔多少風險、承擔哪幾種風險」,至於挑哪一檔股票或基金,是決定配置之後的事。
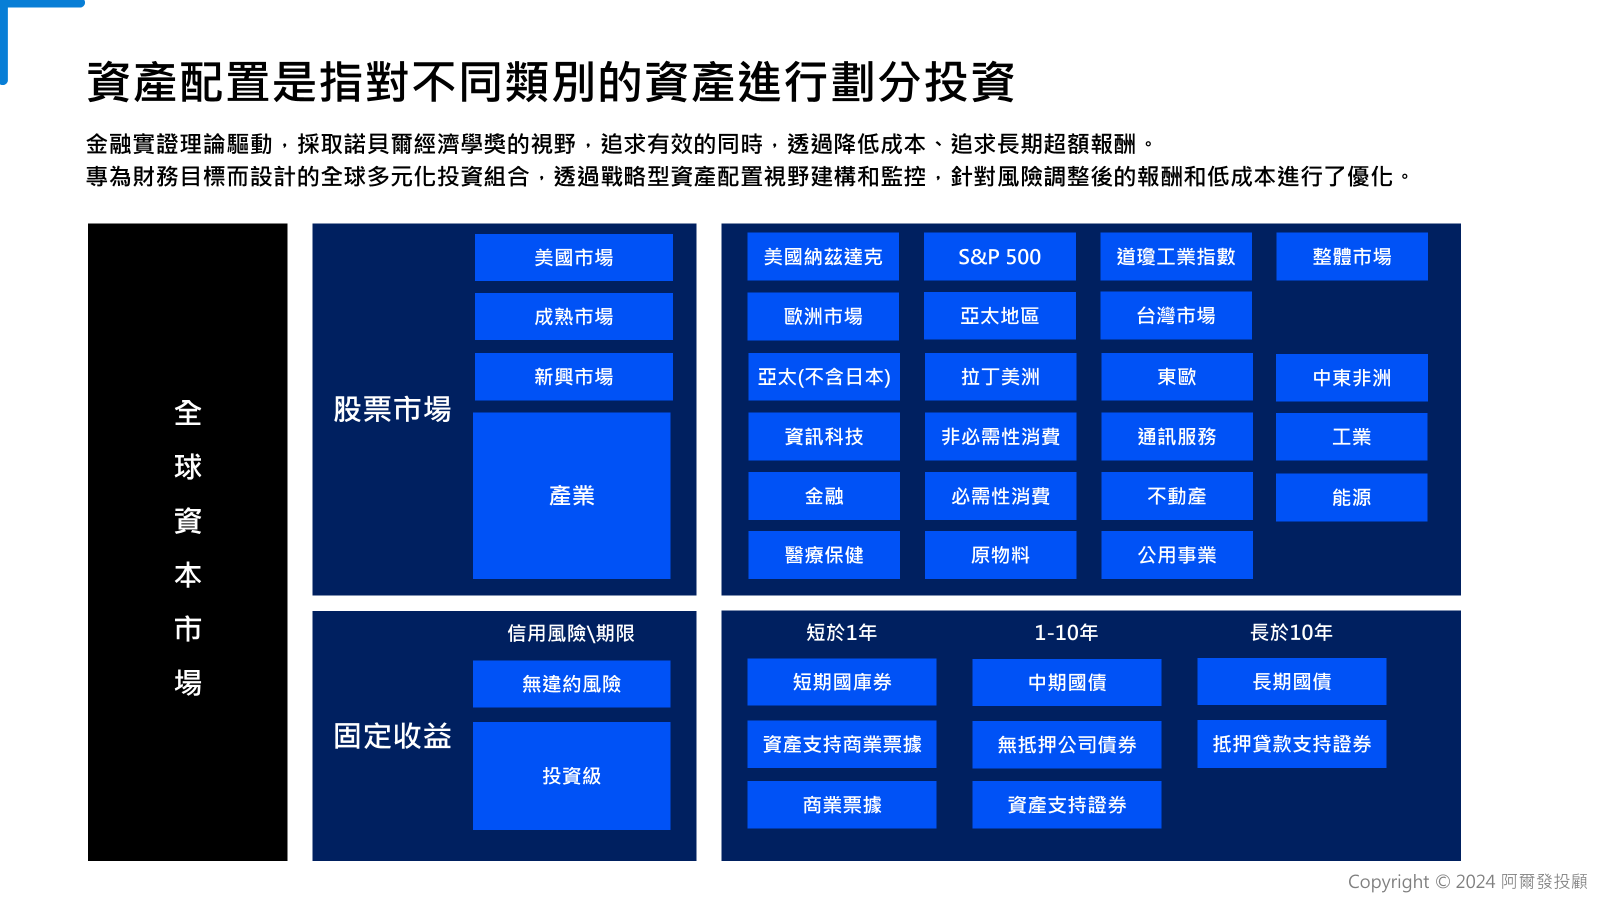
全球資本市場的資產類別示意;資料來源:阿爾發投顧整理
資產配置有哪些?主要資產類別與三種常見策略
「資產配置有哪些」通常問的是兩件事,一是可以配置哪些資產,二是有哪些配置策略。
| 資產類別 | 在組合裡的角色 | 主要風險 | 延伸閱讀 |
|---|---|---|---|
| 股票 | 長期成長的主要來源 | 價格波動大,可能長期低迷 | ETF 是什麼?ETF 怎麼買? |
| 債券 | 收取利息、降低整體波動 | 利率、信用、通膨 | 台股與美股的美債 ETF 比較 |
| 現金與短期存款 | 支應近期支出、緊急預備金 | 長期購買力被通膨侵蝕 | 現金還是投資? |
| 不動產(REITs) | 租金收入,與股債表現不完全同步 | 利率、景氣循環、產業集中 | REITs 是什麼 |
| 黃金與大宗商品 | 部分情境下的分散工具 | 沒有利息或股息,價格波動大 | — |
選資產時還要看流動性(liquidity),也就是能多快換成現金、價格又不會被壓低,上市股票與 ETF 流動性高,不動產、私募基金流動性低,急用時可能要降價才賣得掉,所以三到六個月內要用的錢,適合放在流動性高、價格穩定的地方。
決定了資產類別之後,市場上常見的配置策略大致分三類:
- 主動選股與擇時:挑個股、判斷進出場時點,相信自己能找到被錯估的價格
- 被動投資(指數化):用指數基金或 ETF 持有整個市場,認為市場價格大致反映了資訊,長期以低成本拿市場報酬
- 因子投資:有系統地多配置小型股、價值股、高獲利公司等特性,學術研究發現這些特性長期有額外報酬,但不是每年都有
三種策略比較像三種門派,各有各的心法,但不管拜哪一派,馬步都得先蹲。
選標的時若也在意企業的環境、社會與公司治理表現,ESG 指數工具和一般市值型工具的報酬與費用差多少,可以看ESG 投資是什麼?值得嗎?與傳統投資報酬比較;被動投資的證據與做法,在指數化投資是什麼?指數基金與 ETF 的長期證據有完整整理。
資產配置的目的是什麼?
一句話,就是讓單一市場、單一資產的壞運氣,不至於決定你整個計畫的成敗。
馬可維茲(Harry Markowitz)在 1952 年發表〈Portfolio Selection〉,用數學說明把走勢不完全相同的資產放在一起,整體波動可以低於個別資產波動的平均[7],他也因此在 1990 年獲得諾貝爾經濟學獎。
這件事在單一市場長期低迷時看得最清楚:
- 日本:日經 225 指數 1989-12-29 收在 38,915.87 點,直到 2024-02-22 才以 39,098.68 點超越,中間隔了約 34 年[4]
- 美國:S&P 500 在 2000–2009 年的年化總報酬是 −0.95%,十年下來 1 美元只剩約 0.91 美元[3]
沒有人能事先知道下一個十年輪到哪個市場低迷,分散到不同國家與資產,結果就不會押在單一市場上,兩隻腳張開站,比單腳站穩得多。
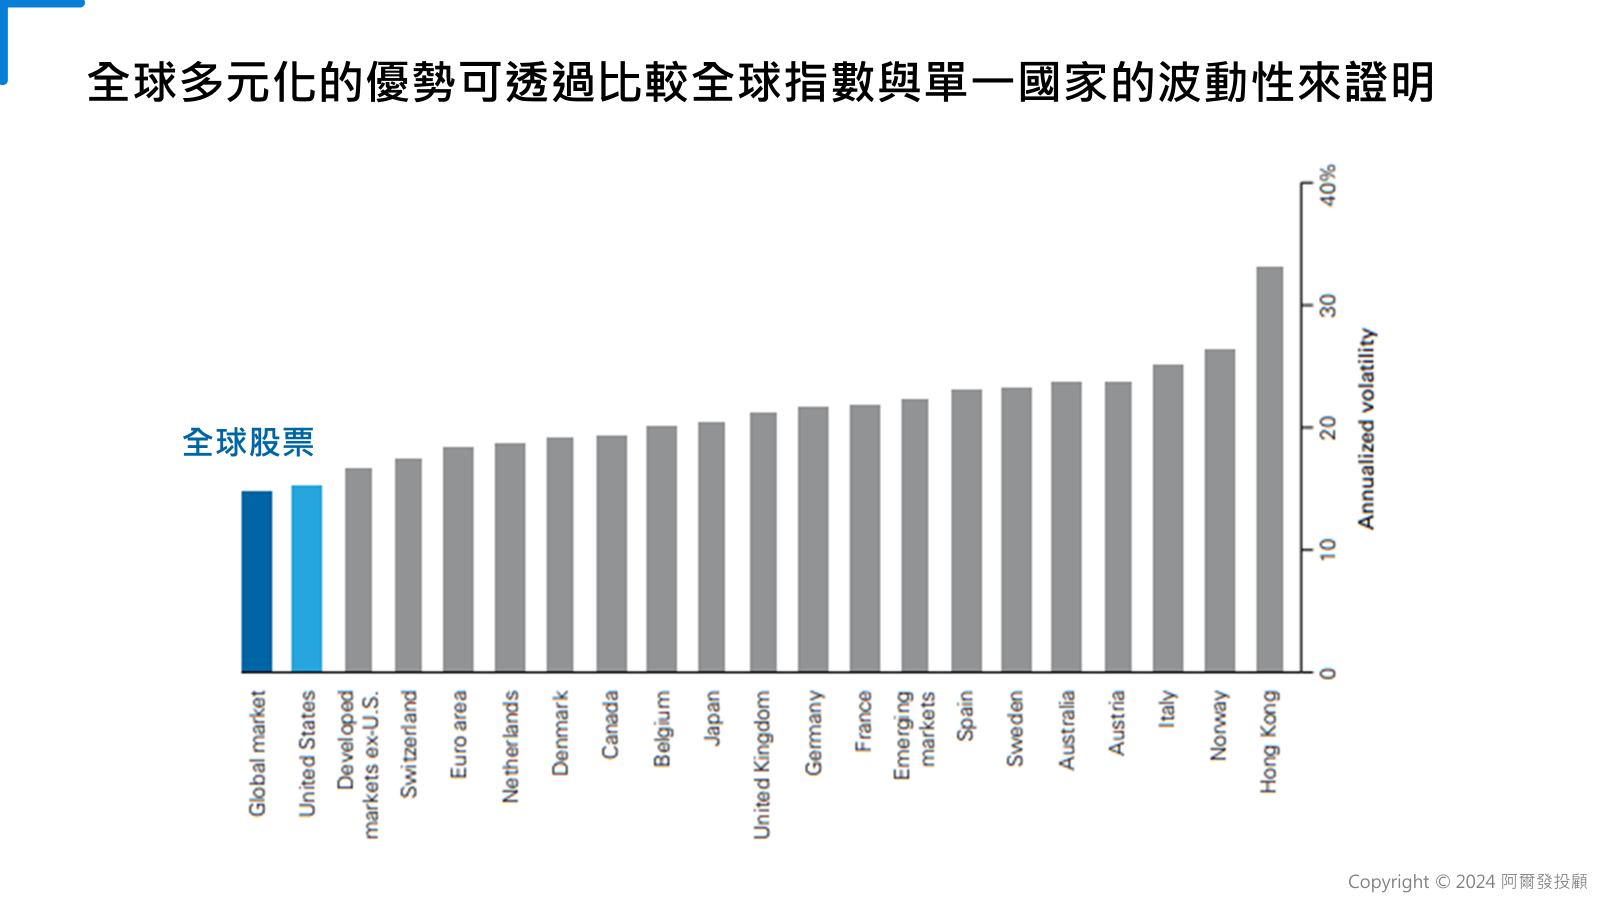
全球股票指數的波動低於幾乎所有單一國家;資料來源:Vanguard(2021),阿爾發投顧重製[8]
分散也有失靈的時候,2022 年通膨與升息同時發生,S&P 500 總報酬 −18.1%,美國綜合債券指數 −13.0%,股債一起下跌[9],分散能降低風險,但沒辦法消除風險(馬步蹲得再好,也不保證完全不會被撂倒),股債同跌之後債券還有沒有用,可以看股債配置還有用嗎?
想知道這樣的配置適不適合你的目標與期間?
投資期間越長,股票的報酬範圍越窄
同樣是股票,放一年和放二十年是兩種不同的風險,J.P. Morgan 每季更新的《Guide to the Markets》裡有一張圖,把 1950–2025 年美國股票、債券與股六債四的報酬範圍,按持有 1 年、5 年、10 年、20 年排在一起[5]:
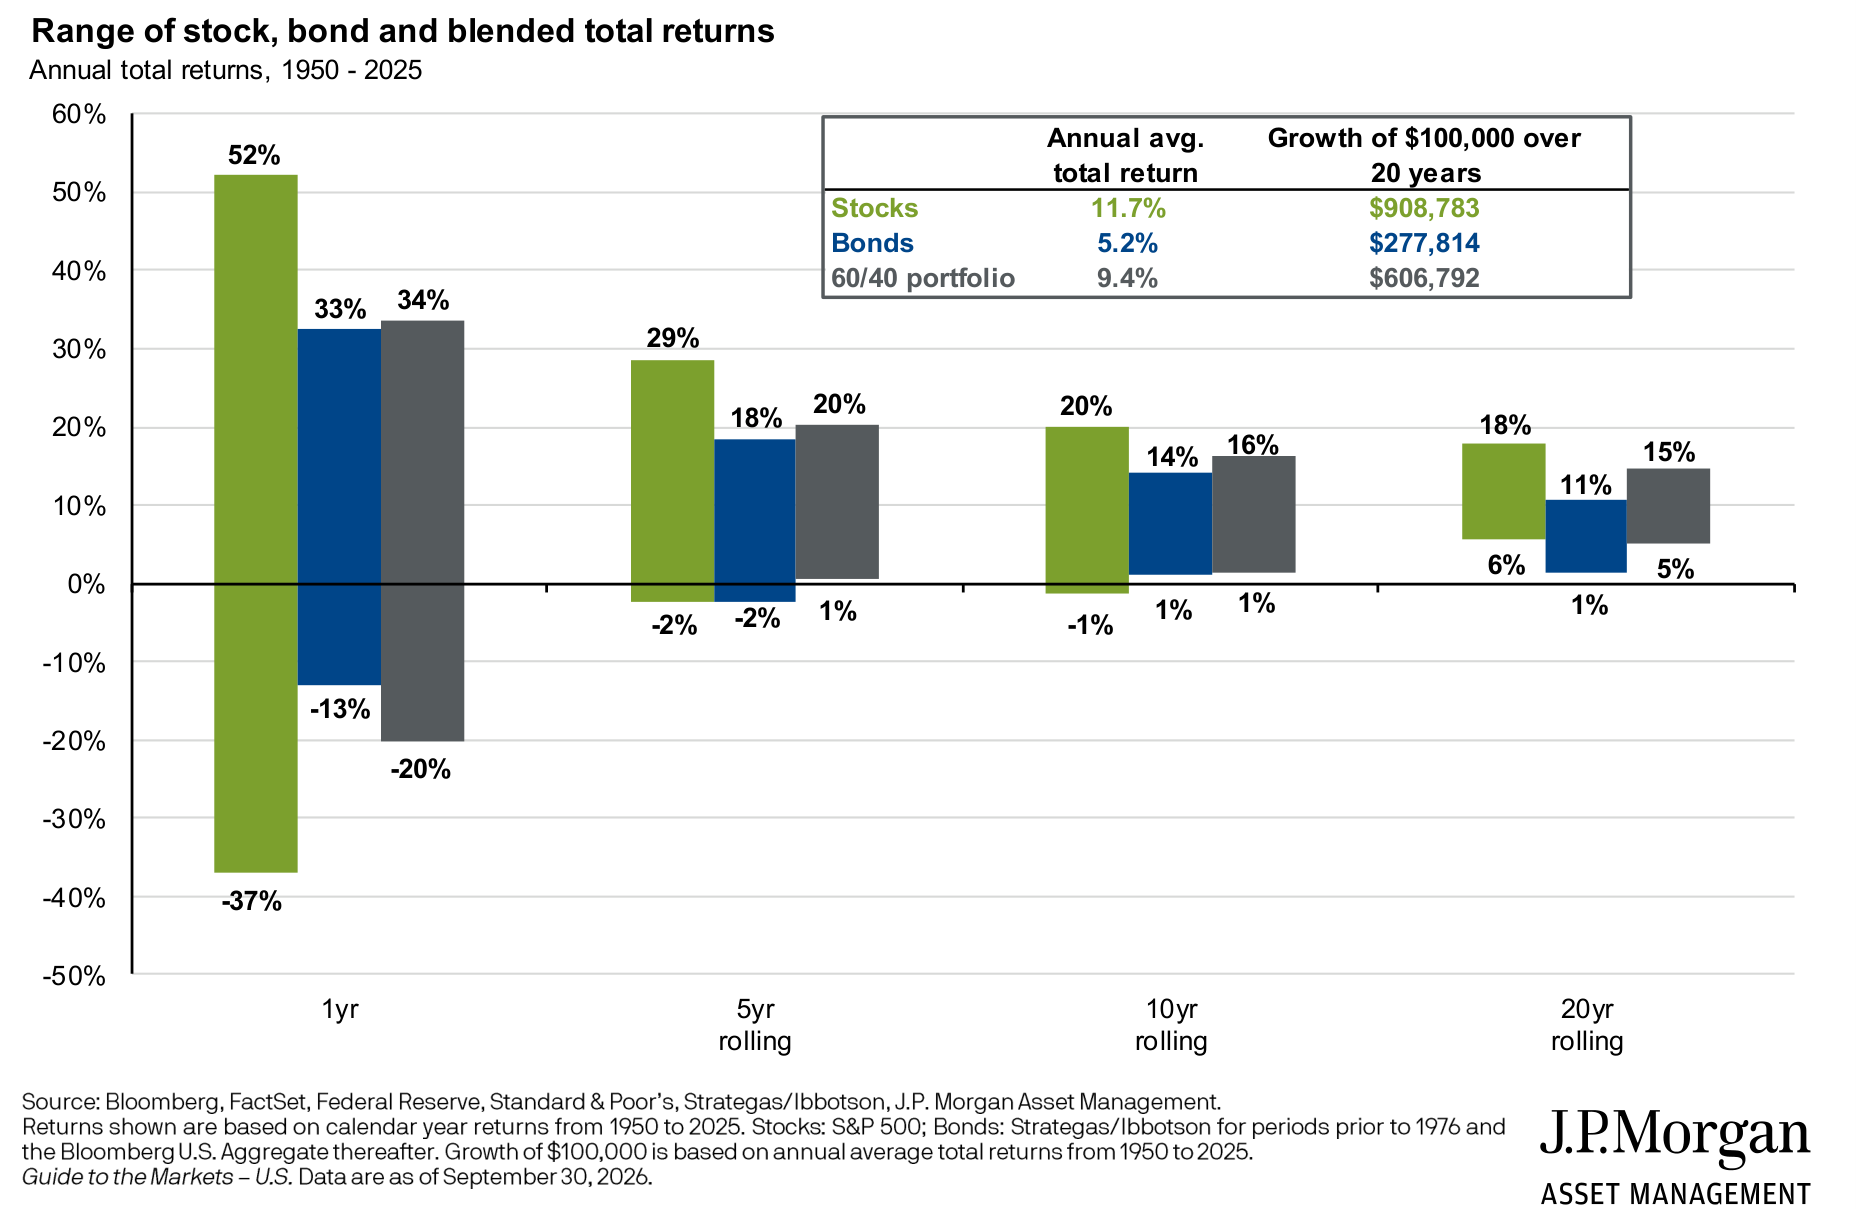
綠色為股票(S&P 500)、藍色為債券、灰色為股 60/債 40,5 年以上為滾動年化報酬。資料來源:J.P. Morgan Asset Management《Guide to the Markets – U.S.》第 60 頁,資料截至 2026-09-30。美元計價,未扣費用與稅,不含台幣匯率變動,過去的範圍不代表未來。
先看綠色柱子,期間越長,股票最差的結果越接近正數,單看一年可能跌 37%,但 1950 年以來任何連續 20 年的年化報酬都在 6% 以上,所以十年、二十年後才用的錢,比較承受得起股票的波動。
反過來,期間短的時候股票的範圍大到難以規劃,一到三年內要用的錢碰上 −37% 的一年,就沒有時間等回來了,這也是「投資期間」比「年齡」更直接影響配置的原因。
依年齡或人生階段,公開研究怎麼看配置?
年齡常被拿來當配置的起點,因為它大致決定了兩件事,一是離用錢還有多久,二是未來還有多少薪資收入,公開資料裡最常被引用的,是 Vanguard 目標日期基金的「下滑路徑」(glide path),也就是隨著年齡逐步把股票換成債券的比例[10]:
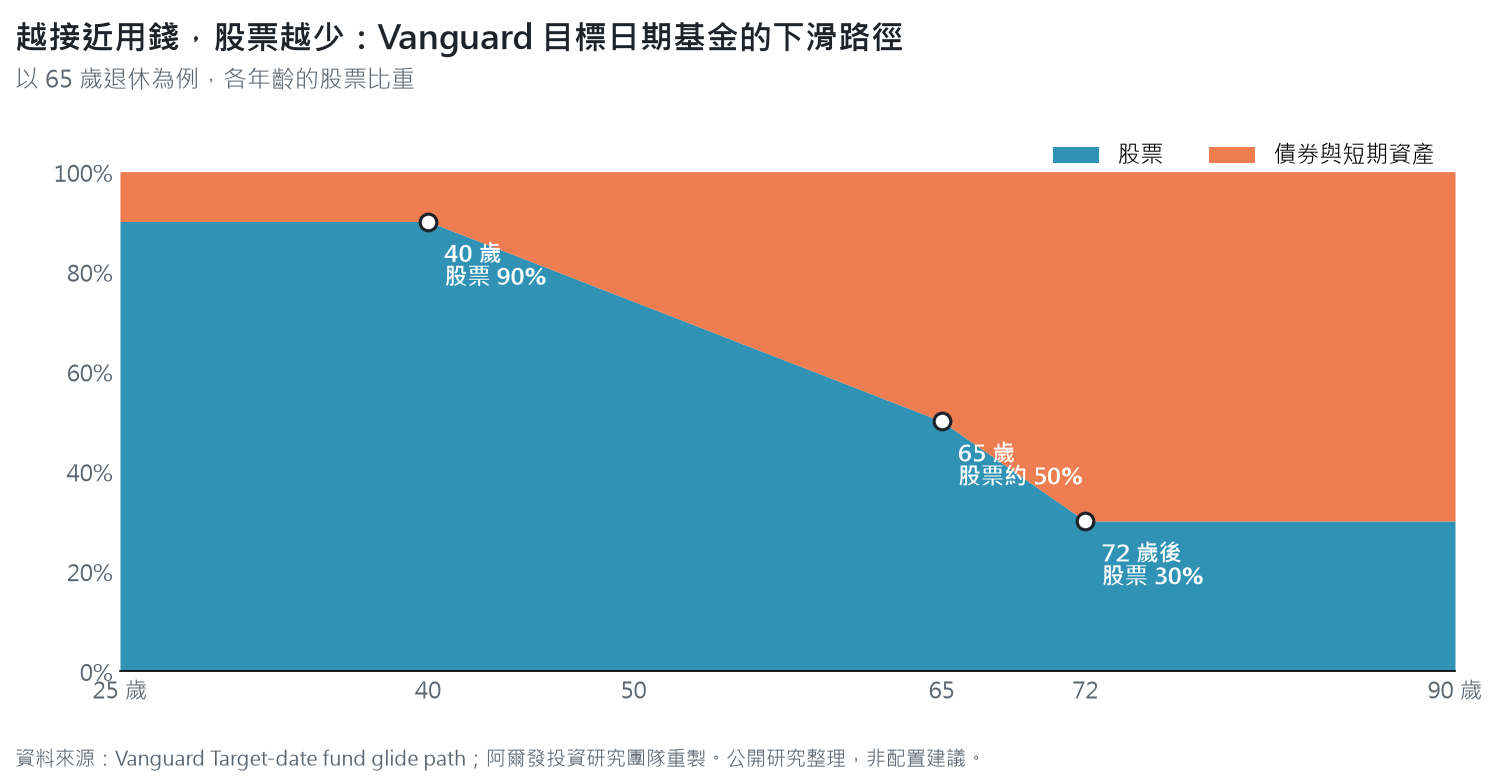
以 65 歲退休為例;資料來源:Vanguard Target-date fund glide path,阿爾發投資研究團隊重製。公開研究整理,非配置建議。
對照人生階段,每一段要先問自己的問題不太一樣:
- 20~30 多歲剛開始累積,薪資是最大的資產、存款少、離退休還有 30 年以上,下滑路徑從約 90% 股票起步,常見的「100 減年齡」也在 70% 左右,這時候先問自己緊急預備金有了沒有,跌 40% 的時候會不會停扣
- 40~50 多歲是收入高峰,房貸、子女教育、照顧父母常常同時發生,下滑路徑在這段開始逐年降低股票,最該做的是把 5 年內要用的錢和 15 年後的退休金分開
- 60 歲前後接近退休,薪資即將停止,下滑路徑在 65 歲約 50% 股票,要想的是退休後頭幾年碰上大跌,提領計畫撐不撐得住
- 退休後開始提領,靠勞保、勞退與自有資產過生活,下滑路徑在 72 歲左右停在 30% 股票、70% 債券,Morningstar 估計 30 年退休期的安全起始提領率是 3.9%[6],這時候要決定每年從資產領多少,醫療與長照的錢又放在哪裡
這些是公開的研究與經驗法則,用來理解方向,不是配置建議,實際比例還是要看個人的收入穩定度、既有資產、用錢時間與風險承受度。
公開研究的共同點是「越接近用錢,股票越少」,差別在退休後要不要繼續降,有些學者認為退休初期股票偏低、之後再慢慢提高,反而比較能對抗退休頭幾年的大跌,這部分學界還沒有定論。
年齡也不是全部,同樣 40 歲,一位收入穩定、20 年後才退休的公務員,和一位兩年後要付房屋頭期款的自營業者,能承受的波動差很多,比起年齡,投資期間與現金流需求的影響更直接,同樣的馬步,體格不同,站法也不一樣。
如何做好資產配置?四個步驟
- 先替每一筆錢標上用途與期限:三年內要用的、十年後的退休金、留給子女的,是三筆不同的錢,可以有三種不同的配置
- 分清楚能力與意願:能力看收入穩定度、緊急預備金與家庭負擔,意願看下跌時你實際會怎麼做,同樣跌 30%,有人照常扣款,有人在低點賣出,而賣在低點的損失是真的
- 選工具,先看成本:ETF 與指數基金可以用較低的費用同時持有多個市場,費用是確定的成本,報酬卻不確定,債券部位怎麼選,可以從台股與美股的美債 ETF 比較看起
- 用再平衡維持比例:股票長期漲得比債券多,不調整的話股票比重會越來越高,Vanguard 用 1926–2009 年美國資料模擬,從不調整的 60/40 組合,股票比重平均漂移到 84.1%,波動也從約 12% 升到 14.4%[11],所以再平衡(rebalancing)的目的是把風險拉回原本設定的位置,並不是追求更高報酬
美國證管會(SEC)的投資人指南把這件事講得很簡單,配置依據的是投資期間與承受風險的能力,配置之後要分散、要定期再平衡[12]。
從觀念走到實際的組合,不同股債比例在歷史上的報酬與最差年度,可以對照投資組合範例:10 萬到 100 萬怎麼配;如果你配置的目的是退休,先算清楚勞保、勞退之外還差多少,再回來決定比例,做法在退休規劃:退休金缺口怎麼算。
我的想法
我覺得資產配置最常被誤解的地方,就是開頭那句「決定九成報酬」,它真正決定的,是組合跌的時候會跌多深,以及你在那個時候站不站得住。
Vanguard 的模擬裡,不調整的 60/40 組合,股票比重平均會漂移到 84.1%,很多人以為自己是穩健型,放著放著就變成了積極型,自己卻沒發現,這也是我覺得再平衡比挑標的更重要的原因,馬步蹲久了,重心會慢慢跑掉,要時常拉回來。
我也覺得年齡只是起點,Vanguard 下滑路徑從 90% 股票降到 30%,方向很清楚,不過同樣 40 歲的兩個人,用錢的時間可以差十幾年,真正該先問的是這筆錢什麼時候要用,以及跌 40% 的時候自己會不會停扣。
至於下一個十年哪個市場表現最好,我不知道,沒有人知道,日本等了約 34 年才回到 1989 年的高點,S&P 500 在 2000–2009 年也繳出 −0.95% 的年化報酬,所以我覺得順序應該是先決定比例,再去想要用哪些工具。
先蹲好馬步,再來學招式。
阿爾發提供什麼
阿爾發投顧依客戶的財務目標與風險屬性提供資產配置建議,透過機器人理財服務協助客戶建立以 ETF 為主的全球分散投資組合,並依客戶授權提供再平衡與定期檢視。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
資產配置的英文是什麼?
資產配置的英文是 asset allocation,指的是在股票、債券、現金等資產類別之間分配資金的決定,常和它一起出現的投資組合(portfolio),則是配置完成後實際持有的全部資產。
只買台股 ETF,算是做了資產配置嗎?
算是開始,但風險集中在單一市場,台股又以電子產業為主,國家與產業的集中度都高,要降低單一市場長期低迷的影響,可以把海外股票與債券也納入考量,海外資產多半以外幣計價,換回新台幣時還多了一層匯率,台幣升值或貶值 5%,100 萬元的海外部位差多少,在台幣升值貶值影響:美股、外幣存款、留學與薪水各差多少有試算。
只買美股或 S&P 500,夠分散嗎?
S&P 500 涵蓋美國約 500 家大型公司,產業分散程度高,但仍是單一國家、單一資產,2000–2009 年它的年化總報酬是 −0.95%[3],同期間若同時持有債券或其他市場,結果就會不同。
錢不多,也需要資產配置嗎?
需要,資產配置跟金額大小無關,跟承擔多少風險有關,小額投資人可以用 ETF 或定期定額,以較低的金額同時持有多個市場與資產。
股債一起下跌的時候,資產配置還有用嗎?
2022 年股債同跌,是高通膨與快速升息同時發生的情境,這樣的年份很少,但不能排除,配置的目的是讓組合在多數情境下撐得住,沒辦法讓每一年都不虧損。
做好資產配置就不會虧錢嗎?
不會,資產配置可以降低集中在單一資產的風險,但組合仍會隨市場漲跌,短期內也可能虧損,我覺得投資前最好先用自己的金額算一次最差年度的帳面損失,確認看到那個數字時不會賣出。
參考文獻
- [1] Brinson, G. P., Hood, L. R., & Beebower, G. L. (1986). Determinants of portfolio performance. Financial Analysts Journal, 42(4), 39–44.
- [2] Ibbotson, R. G., & Kaplan, P. D. (2000). Does asset allocation policy explain 40, 90, or 100 percent of performance? Financial Analysts Journal, 56(1), 26–33. https://rpc.cfainstitute.org/research/financial-analysts-journal/2000/does-asset-allocation-policy-explain-40-90-or-100-percent-of-performance
- [3] Dimensional Fund Advisors. (n.d.). A tale of two decades: Lessons for long-term investors. https://www.dimensional.com/us-en/insights/a-tale-of-two-decades
- [4] Bloomberg. (2024, February 22). Nikkei overtakes 1989 high to hit record as global funds pour in. https://www.bloomberg.com/news/articles/2024-02-22/nikkei-225-heads-to-close-above-record-high-reached-in-1989
- [5] J.P. Morgan Asset Management. (2026). Guide to the markets – U.S.: Time, diversification and the volatility of returns(資料截至 2026 年 9 月 30 日,第 60 頁). https://am.jpmorgan.com/us/en/asset-management/adv/insights/market-insights/guide-to-the-markets/
- [6] Morningstar. (2025, December). What’s a safe retirement withdrawal rate for 2026? https://www.morningstar.com/retirement/whats-safe-retirement-withdrawal-rate-2026
- [7] Markowitz, H. (1952). Portfolio selection. The Journal of Finance, 7(1), 77–91.
- [8] Vanguard. (2021). Global equity investing: The benefits of diversification and sizing your allocation. Vanguard Research.
- [9] Broadway Bank. (n.d.). 2022 market summary and outlook. https://broadway.bank/newsroom/newsletters/investment-management-newsletter-4th-quarter-2022
- [10] Vanguard. (n.d.). Target-date fund glide path. Vanguard Institutional. https://workplace.vanguard.com/investment/strategies/tdf-glide-path.html
- [11] Jaconetti, C. M., Kinniry, F. M., Jr., & Zilbering, Y. (2010). Best practices for portfolio rebalancing. Vanguard. https://www.aaii.com/files/journal/pdf/best-practices-for-portfolio-rebalancing.pdf
- [12] U.S. Securities and Exchange Commission. (2009, August 27). Beginners’ guide to asset allocation, diversification, and rebalancing. https://www.sec.gov/investor/pubs/assetallocation.htm
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計係以歷史指數資料計算,未扣除費用與稅負,不代表任何實際帳戶績效;年齡與人生階段對照為公開研究整理,非配置建議。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號