
「年滿 65 歲,健保費就不用繳了」
這句話在長輩的 LINE 群組裡傳了好幾年,有的版本還附上補助金額,說半年領一次、不領白不領。
2026 年 10 月 16 日,這句話離真的又近了一步:立法院三讀修正《老人福利法》第 22 條,65 歲以上、綜合所得稅稅率未達 20% 的長者,健保費改由中央補助[18],不過條文還沒上路。
在施行之前,健保仍然沒有滿幾歲就免繳的規定,65 歲以後一樣要繳健保費,要繳多少看你用什麼身分投保:依附在職的子女,每多一位眷屬,子女就多繳一份和本人一樣的保費,子女投保金額 45,800 元時是每月 710 元[1];沒有人可以依附,就到戶籍地公所以地區人口身分投保,每月 826 元[2]。
而且那句話本來就不是全錯:很多縣市對設籍的 65 歲以上長者補助自付的健保費,每月最多補到 826 元,所以有些長輩真的一毛都不用繳(這大概也是傳言能傳這麼久的原因)。
快退休或剛退休的人來查健保,通常卡在幾件事:退休那天健保會不會斷、父母一定要依附子女嗎、自己去公所保是不是比較貴、手上的股利和利息還要不要再被扣一筆。
打個比方,退休後的健保像一場接力賽(relay race):上班的時候,棒子在公司手上,保費每個月從薪水扣;退休那天,公司會在 3 天內把棒子交出來,接下來由誰接、按什麼棒次接,規則早就寫好了。
最怕的是掉棒:中間沒有人接上,健保卡就不能用,之後還要回頭補繳。
65歲以上免健保費三讀了:誰能免?什麼時候開始?
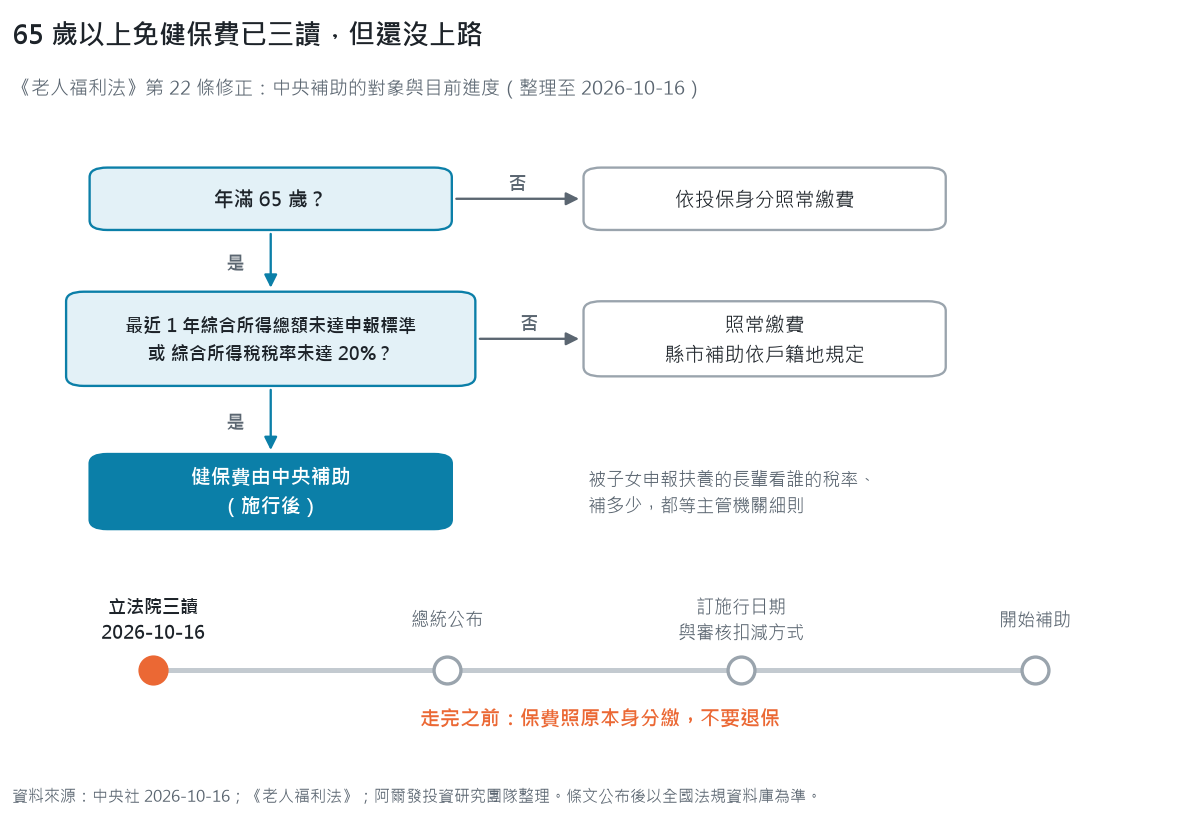
2026 年 10 月 16 日,立法院會以 60 票對 39 票,三讀修正《老人福利法》第 22 條[18]:老人的健保費,經稅捐稽徵機關核定,最近 1 年綜合所得總額合計未達申報標準,或綜合所得稅稅率未達 20% 的,由中央主管機關(衛生福利部)補助[18]。
《老人福利法》說的老人,是年滿 65 歲以上的人(第 2 條)[21],所以門檻只有兩個:65 歲以上,加上所得門檻。
原本的第 22 條,是由直轄市、縣(市)補助無力負擔健保費的長者[21],各縣市條件不一;這次三讀把出錢的一方改成中央,並把所得門檻寫進條文。
| 項目 | 三讀內容 | 還要等的細節 |
|---|---|---|
| 對象 | 65 歲以上 | — |
| 所得門檻 | 最近 1 年綜合所得總額未達申報標準,或綜合所得稅稅率未達 20% | 被子女申報扶養的長輩,看自己還是子女的稅率 |
| 誰出錢 | 中央主管機關補助 | 和各縣市現行的長者補助怎麼銜接 |
| 補多少 | 報導寫「全額」;提案的民眾黨團以每人每月 826 元估算,總支出約近 390 億元 | 依附高薪子女、保費超過 826 元的部分補不補 |
| 什麼時候開始 | 還沒開始 | 總統公布後的施行日期;行政院是否移請覆議 |
資料來源:中央社,2026 年 10 月 16 日[18];《老人福利法》[21];整理至 2026 年 10 月 16 日,條文公布後以全國法規資料庫為準
稅率 20% 的門檻有多高?
7 個醫界團體的聯合聲明估算,大約要年所得 133 萬元以上才會適用 20%,實質上幾乎涵蓋大多數長者[19],這也是爭議所在。
衛福部長石崇良在表決前表示,這筆錢如果由其他健保付費者分攤,15 到 64 歲的人每人一年要多付 3,000 多元;改用稅收支應,每個家庭一年多付 8,000 多元[20];醫界團體也擔心修法沒有指明穩定財源,最後由健保基金承擔[19]。
對 65 歲以上、正在繳健保費的人,現在要知道的是三件事:
第一,現在還不能停繳:三讀不等於上路,要等總統公布、確定施行日期,主管機關也要訂出怎麼審核、怎麼扣減;在那之前,保費照原本的投保身分繼續繳。
第二,不要因此退保:不管是現行的縣市補助還是將來的中央補助,都是幫你付,前提是你有在保;先退保等補助,只會變成斷保、之後補繳。
第三,戶籍地的縣市補助照舊:新制施行前,各縣市的長者補助繼續適用,條件和金額照戶籍地現行的規定。
資料來源:中央社 2026-10-16;《老人福利法》;阿爾發投資研究團隊整理,條文公布後以全國法規資料庫為準
全民健保是什麼?一定要參加嗎?
全民健康保險(National Health Insurance,簡稱健保)是 1995 年開始實施的社會保險(Social Insurance),大家按規定繳保費,集合起來支付看診、住院、藥品這些醫療費用。
參加是強制的,在臺灣設有戶籍、參加前 6 個月繼續設籍的人,就要參加健保;新生兒出生設籍就納入(《全民健康保險法》第 8 條)[3]。
被保險人依職業分成六類(第 10 條),退休前後會碰到的主要是三類:受僱上班的第一類、職業工會的第二類,以及沒有職業、也沒有人可以依附時投保的第六類地區人口,這個分類決定了保費用哪一個數字算、自己付幾成。
健保費怎麼算?2026年健保費要多少?
上班族和依附在上班族底下的眷屬,健保費這樣算:
每月自付保費 = 投保金額 × 費率 5.17% × 自付比例 30% ×(1 + 眷屬人數) 眷屬超過三口,以三口計(《全民健康保險法》第 18 條)
2026 年 1 月 1 日起,一般保險費率 5.17%,是 2021 年 1 月 1 日起適用的費率,今年沒有調整;投保金額第 1 級 29,500 元,隨基本工資調整,最高第 58 級 313,000 元,2025 年起適用[1]。
雇主那一份另外用平均眷口數 0.56 人計算,雇主負擔本人加 0.56 人,合計 1.56 人;第六類地區人口每人每月 826 元,是平均保險費 1,377 元 × 60%,2021 年 1 月 1 日起適用(資料來源:衛生福利部中央健康保險署〈保險費負擔金額表(三)〉,2026 年 1 月 1 日生效[1];第六類計算公式[2])。
平均眷口數常常被誤會,它是雇主那一份怎麼算的參數,不管員工實際有沒有眷屬,雇主都按本人加 0.56 人繳;員工自己這一份,還是照實際眷屬人數算。
試算:月薪 45,000 元的上班族,對到投保金額第 11 級 45,800 元:
- 本人:45,800 × 5.17% × 30% = 710.38,四捨五入 710 元
- 加一位眷屬:710 × 2 = 1,420 元
- 雇主負擔:45,800 × 5.17% × 60% × 1.56 = 2,216 元(員工看不到,但它在)
試算:作者依參考文獻所列費率計算,數值為假設情境;實際金額以健保署負擔金額表為準
自付比例依身分不同:
| 投保身分 | 自付比例 | 其餘由誰負擔 |
|---|---|---|
| 第一類:公民營事業受僱者 | 30% | 雇主 60%、政府 10% |
| 第一類:雇主、自營業主、專門職業自行執業者 | 100% | 無 |
| 第二類:職業工會會員 | 60% | 政府 40% |
| 第五類:低收入戶 | 0% | 政府 100% |
| 第六類:地區人口 | 60% | 政府 40% |
資料來源:健保署〈保險費負擔比率〉[4]
第六類比較特別,不看收入,用全體保險對象的平均保險費 1,377 元算,所以不管你退休前月薪多少,到公所投保都是同一個價錢:1,377 × 60% = 826.2,四捨五入 826 元[2]。
65歲以上健保免費?還是終身都要繳健保費?
終身都要保,到目前為止也都要繳:健保法裡沒有年齡免繳的條文,保費是跟著投保身分走,不是跟著年紀走(所以「健保繳到幾歲」,一直繳)。
10 月 16 日三讀的《老人福利法》第 22 條也沒有改這一點:它是由中央幫符合所得門檻的長者付保費,長者還是要投保,只是保費改由政府出。
會讓人以為免繳的,是補助:中央政府對低收入戶全額負擔保費(第五類,第 27 條)[3],對中低收入的長者也有補助;地方政府則各自訂了 65 歲以上長者的健保費補助,條件、金額、要不要申請都不一樣。
補助是幫你付,不是讓你不用保,健保署特別提醒,有補助資格的人,也要先辦好加保,相關單位才能補助[5]。
退休後健保怎麼處理?健保一定要依附子女或配偶嗎?
退休後健保不會自動取消,也不會自動轉到公所:
健保法的規定是,符合眷屬資格的人,「應隨同被保險人」辦理投保(第 12 條)[3],而被保險人的直系血親尊親屬、沒有職業的,就符合眷屬資格(第 2 條)。
所以退休、沒有工作的父母,如果有子女正在保健保,原則上就要依附子女,不是自己選要不要。
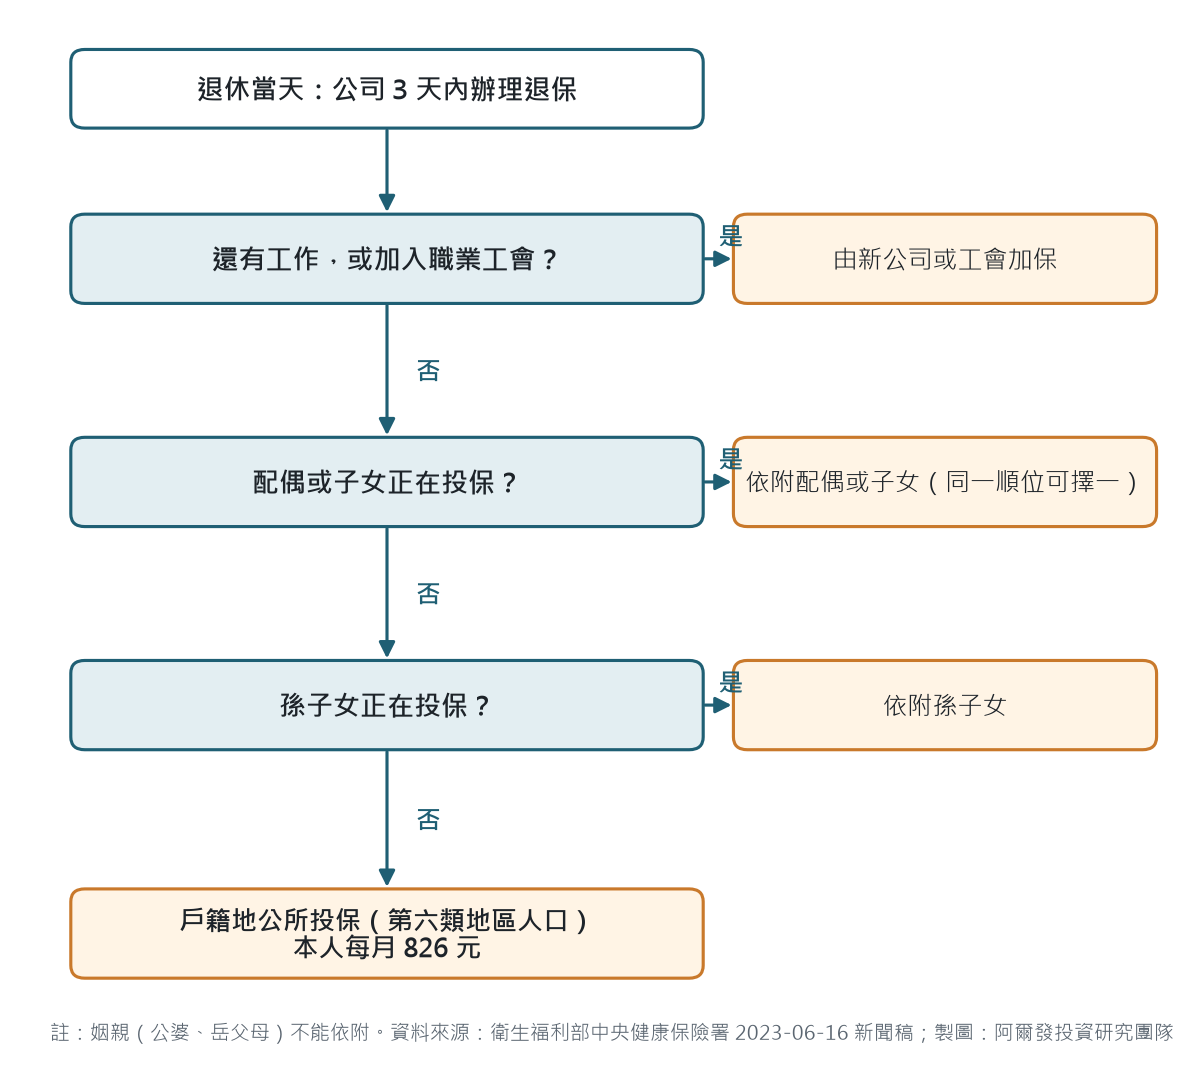
棒次是這樣排的[5]:
- 配偶,或一親等直系血親(子女):如果配偶還在上班、子女也在上班,兩者同一順位,擇一依附
- 二親等直系血親(孫子女):沒有配偶或子女可以依附時
- 三親等以上直系血親(曾孫子女)
- 以上都沒有,才以第六類地區人口身分,到戶籍地公所投保
健保署舉過一個例子:一對退休夫妻以為沒有工作就會自動轉成地區人口,收到「未在保通知」才去公所辦,承辦人員一查,夫妻有兩名子女在外縣市工作,應該依附子女,於是請他們聯絡其中一名子女,由子女的公司辦理加保[5]。
有三種情況常被問到:
第一,公婆、岳父母不能依附媳婦或女婿,姻親不在眷屬範圍內,要依附自己的子女。
第二,夫妻兩人都退休,可以一起依附同一個子女,兩人都算這個子女的眷屬。
第三,子女不只一個,同一順位可以擇一;選誰會影響保費,子女的投保金額越高,眷屬的保費也越高。
例外也有:遭受家庭暴力等難以隨同投保的情形,經主管機關認定,可以不隨同(第 12 條)。
看完規定,還是不確定自己的退休金夠不夠用?
65歲退休後健保費每個月要繳多少?
用幾種處境試算,假設都是夫妻兩人、65 歲退休、沒有任何補助:
| 處境 | 怎麼保 | 每月健保費(兩人合計) | 算式 |
|---|---|---|---|
| A 依附子女,子女投保 45,800 元 | 兩人都是子女的眷屬 | 1,420 元 | 710 × 2 |
| B 依附子女,子女投保 29,500 元 | 兩人都是子女的眷屬 | 916 元 | 458 × 2 |
| C 依附子女,子女投保 105,600 元 | 兩人都是子女的眷屬 | 3,276 元 | 1,638 × 2 |
| D 沒有子女可依附 | 公所第六類,配偶當眷屬 | 1,652 元 | 826 ×(1 + 1) |
| E 單身、沒有子女可依附 | 公所第六類 | 826 元 | 826 × 1 |
資料來源:健保署保險費負擔金額表(三)、(七)[1][6]
試算:作者依參考文獻所列費率計算,數值為假設情境;保費由子女的投保單位從子女薪資扣繳
多數人沒想到的是,依附子女不一定比較便宜:處境 C 的子女收入高,兩位父母依附後每月 3,276 元,比去公所的 1,652 元多了 1,624 元;不過依法有子女可以依附就要依附,不能因為公所比較便宜就改去公所。
能選的,是依附哪一個子女:假設 C 家還有一個子女投保 45,800 元,改依附他,每月 1,420 元,比 3,276 元少 1,856 元,一年差 1,856 × 12 = 22,272 元。
還有一個常被忽略的上限:眷屬超過三口,以三口計,如果子女已經有配偶和兩個小孩當眷屬(三口),再加上兩位父母,子女要繳的保費不會再增加,五位眷屬仍按三口算[3]。
健保費是退休後少數算得準的固定支出,加進每月生活費、扣掉勞保勞退月領,剩下的就是缺口,退休規劃先算缺口有 40、50 歲退休的試算。
健保依附眷屬划算嗎?不想依附怎麼辦?
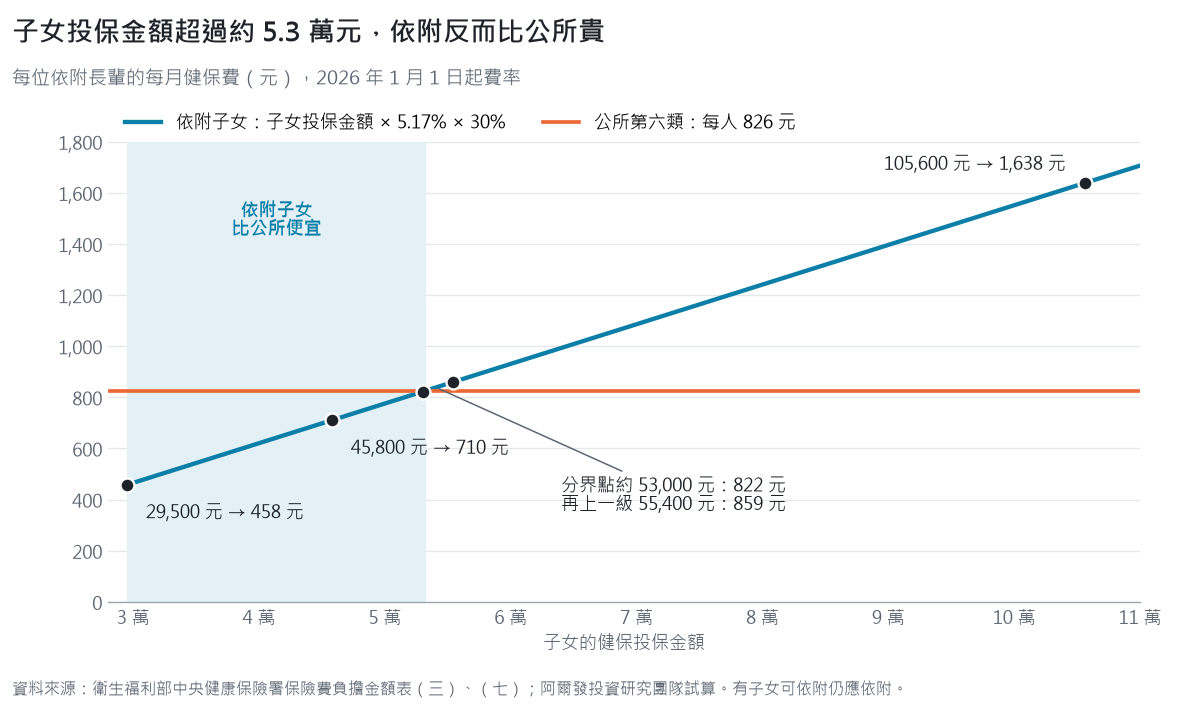
多數情況划算,處境 A、B 都比公所便宜,原因是子女投保金額不高時,每位眷屬的保費低於 826 元。
分界點大約在子女投保金額 53,000 元,再上一級 55,400 元,每位眷屬的保費就開始比公所貴。
試算:作者依參考文獻所列費率計算[1]
資料來源:衛生福利部中央健康保險署保險費負擔金額表(三)、(七);阿爾發投資研究團隊試算,有子女可依附仍應依附
健保不想依附子女怎麼做?
很多長輩不想依附,理由多半不是錢,是不想讓子女的薪資單上多一筆。
照規定,有子女在保,原則上就要依附,能調整的空間是這幾個:
- 換一個依附對象:配偶還在上班的話,可以依附配偶;子女不只一個,可以選另一個子女
- 自己還在工作:65 歲以後再就業或兼差,由公司以第一類投保,就不是眷屬了
- 真的從事某個職業:例如實際接案的設計、寫作、技藝工作,可以透過該職業的職業工會以第二類投保,自付 60%;以最低投保金額算,29,500 × 5.17% × 60% ≈ 915 元,比公所的 826 元還貴
加入職業工會的前提是真的從事那個職業,不是為了保健保去掛名。
如果是錢的考量,子女那筆錢也不是白繳:子女申報扶養父母、選擇列舉扣除時,為父母繳的健保費可以列入保險費,而且健保費不受每人每年 24,000 元的限制(《所得稅法》第 17 條)[7]。
區公所健保費一個月多少?去公所投保要帶什麼?
先講錢:到公所以第六類投保,每人每月 826 元,配偶當眷屬再加 826 元,夫妻合計 1,652 元,眷屬最多算到三口,本人加三口是 3,304 元[6];這個金額不看退休前的薪水,也不看存款多少;戶籍地如果有長者補助,再從這裡扣。
要帶的東西很簡單,準備這三樣就好:
- 戶口名簿、戶籍謄本或身分證
- 印章或簽名
- 原來投保單位給的轉出單(退保證明)
有特殊身分(像榮民、外國人或身心障礙者),記得帶相關證明,例如榮民證、居留證或身心障礙證明。
第六類的投保單位就是戶籍地的鄉(鎮、市、區)公所,可以本人去辦,也可以委託他人;不確定的話,先打電話問公所。
還沒滿 65 歲、也還沒領過勞保老年給付的人,離職沒有工作,通常會同時收到健保和國保兩張繳款單,兩張是不同的保險,都要繳;國保繳幾年、65 歲能領多少,在國民年金一個月領多少?2026 繳 1~40 年試算對照表有逐年的對照。
健保父母依附子女怎麼申請?
依附子女,是由子女的公司(投保單位)辦理加保,再從子女的薪水扣保費。
父母通常準備這幾樣交給子女:
- 父母的身分證正反面影本
- 戶口名簿影本或戶籍謄本(證明親屬關係)
- 原投保單位的轉出單或退保證明
子女向公司人事或總務申請,公司填加保申報表送健保署;子女如果是在職業工會投保,就向工會申請。
辦完可以用「健保快易通」APP 的「健保櫃檯」查投保紀錄,確認有沒有接上[5]。
退休後什麼時候要開始自己投保健保?
退休手續辦完,公司會在 3 天內辦理退保,退保之後就要接上新的身分,最好是退休前就先和子女說好,讓子女的公司在同一個時間點辦加保。
如果沒有馬上接上,會出兩個問題:
- 健保卡不能正常使用,看病要先自費
- 之後還是要以應有的身分補辦加保,斷保期間的保費要補繳
退休健保怎麼「辦」?
抓三個時間點:
- 退休前一個月,先確認自己的棒次:配偶、子女有沒有人在保?要依附誰?
- 退休當週,請依附對象的公司辦加保;沒有人可依附,帶著轉出單去戶籍地公所
- 退休後兩週內,用健保快易通 APP 查投保紀錄,確認已經接上
有問題可以打健保署諮詢專線:市話撥 0800-030-598,手機撥 02-4128-678[5]。
舉個常見的例子:張先生快退休了,他跟太太的健保費原本都是公司扣的(太太是他的眷屬),他擔心退休後健保沒接上,每個月的慢性病藥會斷。
照順序,先看有沒有子女在保:女兒在上班,所以夫妻兩人都依附女兒;如果女兒的投保金額是 45,800 元,每月是 710 × 2 = 1,420 元,從女兒薪水扣。
退休後又去上班,健保怎麼繳?
65 歲以後再就業,健保就跟著新工作走,新公司會以第一類幫你投保,保費按你的新薪資對應的投保金額算;原本依附子女或在公所投保的,要轉出到新公司。
如果是自己接案、真的從事某個職業,可以透過職業工會以第二類投保。
兼差但已經在別的地方投保的人,兼職薪資單次達基本工資 29,500 元時,要扣補充保費。
健保各縣市補助一覽:65歲以上不用繳健保費要怎麼辦理?
826 元是第六類地區人口本人每月自付的健保費[6],各縣市補助長者健保費,多半就拿它當上限:長者自付的保費低於 826 元,繳多少補多少;高於 826 元,超過的部分自己付(依附高薪子女的長輩常是這種情況)。
補助分兩層,一層是全國都適用的中央補助,另一層是各縣市自己加碼;縣市加碼的對象、所得條件和金額,幾乎每年都有縣市在改,最後一律以戶籍地政府的公告為準;三讀的中央補助施行後,這兩層會怎麼調整,要看衛福部和各縣市的公告。
全國都適用的補助
| 身分 | 對象 | 排富 | 每月補助 | 要不要申請 |
|---|---|---|---|---|
| 低收入戶 | 社會救助法認定的低收入戶成員,不限年齡 | 依低收入戶資格審查 | 全額,自付 0 元 | 先向公所取得低收入戶資格,之後以第五類投保,保費由政府負擔 |
| 中低收入戶 | 中低收入戶成員 | 依中低收入戶資格審查 | 自付保費的二分之一 | 先向公所取得中低收入戶資格 |
| 70 歲以上中低收入老人 | 年滿 70 歲、符合中低收入老人資格 | 依中低收入老人資格審查 | 全額 | 不用向健保署申請,由補助單位每月送名單 |
| 離島 65 歲以上 | 設籍澎湖、金門、連江等離島地區的 65 歲以上居民 | 未設所得條件 | 全額 | 不用向健保署申請 |
資料來源:《全民健康保險法》[3];《社會救助法》[8];健保署〈各級政府辦理保險對象健保費補助項目一覽表〉,2026 年 9 月 17 日更新[9];《離島建設條例》[10]
65 到 69 歲的中低收入老人,中央沒有全額補,由各縣市自己補。
各縣市加碼
| 縣市 | 對象 | 排富 | 每月補助 | 要不要申請 |
|---|---|---|---|---|
| 臺北市 | 65 歲以上(原住民 55 歲以上),設籍並實際居住滿 1 年,最近 1 年住國內滿 183 天;另含 65~69 歲中低收入老人 | 綜合所得稅率未達 20% | 最高 826 元,低於 826 元核實補助 | 免申請;曾因稅率或住國內天數被停補,之後符合資格可申請恢復[11] |
| 新北市 | 65 歲以上(原住民 55~64 歲),連續設籍滿 1 年 | 第三、六類投保且家戶稅率 5% 以下才有全額補助 | 全額補助者最高 826 元;其他長者改發定額現金,每年 3,324 元(65~79 歲)、4,000 元(80~89 歲)、1 萬元(90~99 歲)、2 萬元(100 歲以上) | 免申請;名冊有異議,2026 年 12 月 31 日前向社會局或區公所申復[12] |
| 臺中市 | 65 歲以上(原住民 55 歲以上),設籍滿 1 年 | 綜合所得稅率 5% 以下或未達申報標準 | 最高 826 元,低於 826 元核實補助 | 免申請,社會局主動審核[13] |
| 高雄市 | 65 歲以上,設籍滿 1 年、最近 1 年住國內超過 183 天;另含未滿 70 歲中低收入老人 | 稅率 5% 或查無報稅資料;領身心障礙證明者放寬到 12% | 最高 826 元,自符合資格次月起 | 免申請;符合資格卻沒被補到,到區公所或社會局辦核退[14] |
| 基隆市 | 65 歲以上(原住民 55 歲以上),設籍滿 3 年並實際居住 | 公告未列所得條件 | 最高 826 元,低於 826 元核實補助 | 要申請:帶身分證、印章到戶籍地區公所社政課,核准後次月起補助[15] |
| 桃園市 | 65 歲以上(原住民 55 歲以上),設籍並實際居住滿 1 年;另含 65~69 歲中低收入老人 | 稅率未達 20% | 最高 826 元 | 不用向健保署申請[9] |
| 新竹市 | 65 歲以上(原住民 55 歲以上),2026 年 9 月起 | 一覽表未列所得條件 | 最高 826 元 | 不用向健保署申請[9] |
| 新竹縣 | 一般長者目前查無官方公告;65~69 歲中低收入老人有補助 | 依中低收入老人資格 | 最高 826 元 | 先取得中低收入老人資格[9] |
| 宜蘭縣 | 100 歲以上長者;另含 65~69 歲中低收入老人;一般長者目前查無官方公告 | 百歲長者稅率未超過 20% | 最高 826 元 | 不用向健保署申請[9] |
| 苗栗縣 | 80 歲以上(原住民 70 歲以上),設籍滿 1 年,補助期間 2026 年 7 月至 2027 年 12 月;另含 65~69 歲中低收入老人 | 一覽表未列所得條件 | 最高 826 元 | 不用向健保署申請[9] |
| 彰化縣 | 一般長者目前查無官方公告;65~69 歲中低收入老人有補助 | 依中低收入老人資格 | 最高 826 元 | 先取得中低收入老人資格[9] |
| 南投縣 | 65 歲以上(原住民 55 歲以上),設籍南投縣,2026 年 4 月起 | 一覽表未列所得條件 | 最高 826 元 | 不用向健保署申請[9] |
| 雲林縣 | 一般長者目前查無官方公告;65~69 歲中低收入老人、65 歲以上中度身障、100 歲以上長者有補助 | 依各身分資格 | 最高 826 元(輕度身障補四分之一) | 不用向健保署申請[9] |
| 嘉義市 | 65 歲以上,設籍滿 6 個月;2026 年 10 月 1 日起由 80 歲以上擴大 | 未設所得條件 | 最高 826 元 | 免申請;10 月份的補助預計 12 月中下旬才反映在繳費單上[16] |
| 嘉義縣 | 目前查無官方公告 | — | — | — |
| 臺南市 | 65 歲以上(原住民 55 歲以上),設籍滿 1 年;另含 65~69 歲中低收入老人 | 稅率未超過 5% 或未達申報標準 | 最高 826 元;在職業工會以基本工資投保者全額 | 不用向健保署申請[9] |
| 屏東縣 | 一般長者目前查無官方公告;65~69 歲中低收入老人有補助 | 依中低收入老人資格 | 最高 826 元 | 先取得中低收入老人資格[9] |
| 花蓮縣 | 65 歲以上,設籍並實際居住花蓮縣;另含 65~69 歲中低收入老人 | 一覽表未列所得條件 | 最高 826 元 | 不用向健保署申請[9] |
| 臺東縣 | 70 歲以上,設籍滿 1 年、國內住滿 183 天;另含 65~69 歲中低收入老人 | 一覽表未列所得條件 | 全額 | 不用向健保署申請[9] |
| 澎湖縣、金門縣、連江縣 | 65 歲以上適用上一張表的離島補助 | 未設所得條件 | 全額 | 不用向健保署申請[9][10] |
資料來源:臺北、新北、臺中、高雄、基隆、嘉義市社會局(處)網頁與公告[11][12][13][14][15][16];其餘縣市依健保署〈各級政府辦理保險對象健保費補助項目一覽表〉,2026 年 9 月 17 日更新[9];「不用向健保署申請」是健保署的說明:由補助單位按月送名單,在開計保費時直接扣減,縣市是否另外要求申請,以戶籍地公告為準;資料查證至 2026 年 10 月 15 日
看補助條件時,有三個地方最容易看錯:
「排富」看的稅率,常常不是長輩自己的:被子女申報為受扶養人的長輩,臺北、臺中、高雄都改看申報那位子女的稅率[11][13][14],所以子女收入高、適用 20% 以上稅率,長輩就可能補不到(這也是很多人明明滿 65 歲、卻還收到繳費單的原因)。
新北市的全額補助,只給第三、六類投保的長輩,依附子女的長輩是第一類眷屬,拿的是每年定額現金[12],算一下差多少:子女投保 45,800 元,長輩每月保費 710 元,一年 710 × 12 = 8,520 元,65~79 歲每年補 3,324 元,自己還要負擔 8,520 − 3,324 = 5,196 元。
退保、斷保,補助也接不上,至於「65 歲以上不用繳健保費要怎麼辦理」,多半不用辦:在臺北、新北、臺中、高雄這幾個直轄市,只要身分、設籍和稅率符合,政府會主動把名單送到健保署;要自己跑一趟的,是基隆這類規定到區公所申請的縣市,以及還沒取得低收入戶、中低收入資格的人。
股息與健保補充保費是什麼?退休金要繳嗎?
除了每個月的一般保費,還有一筆「補充保險費」(supplementary premium,簡稱補充保費),2013 年二代健保開始收,費率目前是 2.11%(2021 年 1 月 1 日起)[17]。
它只對六種所得收(《全民健康保險法》第 31 條)[3]:
| 所得項目 | 什麼時候扣 | 單次上限 |
|---|---|---|
| 獎金 | 同一投保單位發的,全年累計超過當月投保金額 4 倍的部分 | 1,000 萬元 |
| 兼職薪資 | 非所屬投保單位發的,單次達基本工資(今年 29,500 元) | 1,000 萬元 |
| 執行業務收入 | 單次達 20,000 元 | 1,000 萬元 |
| 股利所得 | 單次達 20,000 元(現金股利與股票股利都算) | 1,000 萬元 |
| 利息所得 | 單次達 20,000 元 | 1,000 萬元 |
| 租金收入 | 單次達 20,000 元 | 1,000 萬元 |
資料來源:健保署〈補充保險費計算公式〉[17];《全民健康保險法》第 31 條[3]
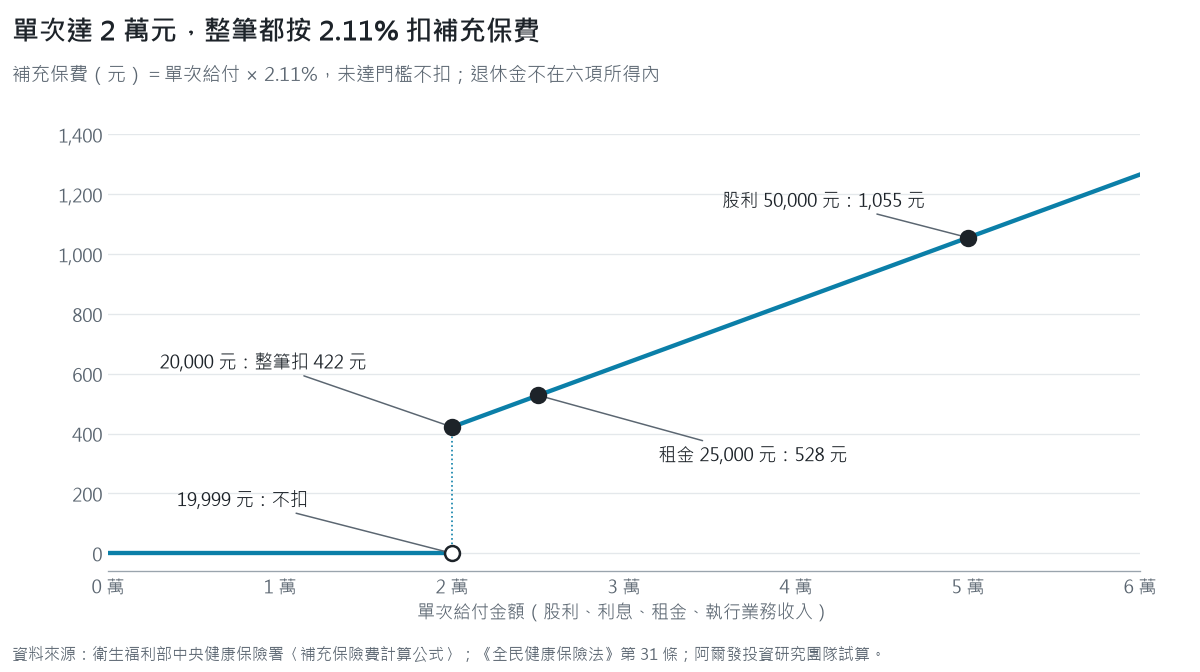
計算方式是「單次給付 × 2.11%」,達門檻就以全額算,不是只算超過的部分。
試算:
- 一筆股利 50,000 元:50,000 × 2.11% = 1,055 元,由發放的公司直接扣
- 一筆股利 19,999 元:沒達 20,000 元,不扣
- 一筆定存利息 20,000 元:20,000 × 2.11% = 422 元
- 房子租給公司行號,每月租金 25,000 元:每次 25,000 × 2.11% ≈ 528 元,一年 528 × 12 = 6,336 元(由承租的公司扣繳;房客是個人時,通常沒有扣繳義務人代扣)
試算:作者依參考文獻所列費率計算,數值為假設情境
資料來源:衛生福利部中央健康保險署〈補充保險費計算公式〉;《全民健康保險法》第 31 條;阿爾發投資研究團隊試算
退休金不在這六項裡:勞保老年給付、勞退、公保或退撫的退休金,健保署列的補充保費項目都沒有它,所以領退休金不會被扣補充保費;要注意的是退休後的股利、利息和租金。
低收入戶(第五類)不在補充保費的計收對象裡[3];中低收入戶、中低收入老人、領身心障礙生活補助的人等,單次領取未達基本工資免扣[17],要在領取前主動告知扣費單位。
我的想法
我覺得退休後的健保費,是退休預算裡金額最小、卻最常被忘記的一筆固定支出。
金額小,是因為多數人每月幾百元到一千多元;被忘記,是因為上班時它從薪水扣,從來沒有自己繳過。
不過時間一拉長就不小了:以處境 D 的夫妻在公所投保來看,每月 1,652 元,一年 1,652 × 12 = 19,824 元,如果退休後要繳 25 年,19,824 × 25 = 495,600 元,大約 50 萬元(還沒算補助,也沒算費率可能調整)。
所以我覺得做退休規劃時,健保費應該跟水電瓦斯一樣,列進每個月的必要支出,而不是退休之後才發現多一筆。
三讀的中央補助如果上路,符合門檻的長輩,這筆支出可能就歸零了;不過施行日期和細節都還沒定,我覺得先照現在的金額列進預算,上路了再刪,比反過來安全。
另一件我覺得值得想的事,是補充保費:退休後的生活費,很多人習慣靠配息,配息每次達 2 萬元就被扣 2.11%;不過現金流不一定只能來自配息,定期賣出一部分資產也能產生生活費,而賣出的資本利得不在六項所得裡。
這不代表配息不好,只是在比較不同的提領方式時,2.11% 也是成本的一部分,要一起算進去(說實在,比起報酬和費用率,它是小數字,但它每年都在)。
至於要不要依附子女,我覺得不用把它想成麻煩子女,規則本來就這樣排棒次,父母把棒子交給子女,子女報稅時還能列舉扣除,這是制度設計好的路線。
真正要做的,是退休前就把棒次排好。
健保不會因為退休而停,棒子要接好。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
65歲以上免健保費三讀了,什麼時候開始?
還沒開始,立法院 2026 年 10 月 16 日三讀修正《老人福利法》第 22 條,65 歲以上、最近 1 年綜合所得未達申報標準或綜合所得稅稅率未達 20% 的長者,健保費由中央補助;要等總統公布、確定施行日期,主管機關訂出審核與扣減方式後才上路。在那之前,保費照原本的身分繼續繳,也不要退保。
65歲以上要繳健保費嗎?
目前要,健保法沒有年齡免繳的規定,65 歲以後仍要依投保身分繳費。依附在職子女時,每位眷屬的保費和子女本人相同;沒有人可以依附時,到戶籍地公所以第六類投保,每月 826 元。部分縣市對 65 歲以上長者補助自付保費,最多補到 826 元;三讀的中央補助施行後,符合所得門檻的長者由中央補助保費。
65歲以上不用繳健保費要怎麼辦理?
現行的縣市補助,多數不用辦;三讀的中央補助怎麼辦理,要等主管機關公告。臺北、新北、臺中、高雄等直轄市由社會局主動審核,把符合資格的名單送健保署,從保費直接扣減;條件通常是設籍滿 1 年、所得稅率在門檻內,被子女申報扶養的看子女的稅率。基隆市要帶身分證、印章到區公所申請;低收入戶、中低收入資格要先向公所申請,不管哪一種,都要先有加保,補助才接得上。
父母健保一定要依附子女嗎?
原則上是,依《全民健康保險法》第 12 條,符合眷屬資格者應隨同被保險人投保;退休、無職業的父母,有配偶或子女在保時應依附,順序是配偶或子女、孫子女、曾孫子女,都沒有才到公所投保;子女不只一位時可以擇一。
65歲健保依附子女費用是多少?
每位依附的父母,保費和子女本人一樣:子女投保金額 29,500 元時每人每月 458 元,45,800 元時 710 元,105,600 元時 1,638 元(2026 年 1 月 1 日起)。眷屬超過三口以三口計,由子女的公司從薪資扣繳。
區公所健保費一個月多少?
第六類地區人口每人每月 826 元,眷屬一人再加 826 元,本人加三位眷屬 3,304 元,超過三口以三口計;金額是平均保險費 1,377 元乘以自付比例 60% 算出來的,與退休前的薪資無關。
退休金要繳補充保費嗎?
不用,補充保費只對六種所得收:超過投保金額 4 倍的獎金、兼職薪資、執行業務收入、股利、利息、租金,退休金不在其中。退休後單次領到 2 萬元以上的股利、利息或租金,要按 2.11% 扣繳。
退休後健保斷保會怎樣?
健保卡不能正常使用,看病要先自費;之後仍要以應有的身分補辦加保,斷保期間的保費要補繳。可以用健保快易通 APP 查投保紀錄,確認退休後已經接上。
參考文獻
- [1] 衛生福利部中央健康保險署(2025年12月11日)。全民健康保險保險費負擔金額表(三)(115年1月1日生效)。https://www.nhi.gov.tw/ch/cp-19418-9eefb-2576-1.html
- [2] 衛生福利部中央健康保險署(2023a,11月29日)。一般保險費計算公式。https://www.nhi.gov.tw/ch/cp-3272-86b18-2588-1.html
- [3] 全民健康保險法(2023年6月28日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=L0060001
- [4] 衛生福利部中央健康保險署(2023b,11月29日)。保險費負擔比率。https://www.nhi.gov.tw/ch/cp-3257-29d99-2570-1.html
- [5] 衛生福利部中央健康保險署(2023c,6月16日)。退休記得加健保 長者就醫沒煩惱。衛生福利部。https://www.mohw.gov.tw/cp-16-74909-1.html
- [6] 衛生福利部中央健康保險署(2024年5月23日)。全民健康保險保險費負擔金額表(七)(110年1月1日生效)。https://www.nhi.gov.tw/ch/cp-5719-69026-2584-1.html
- [7] 所得稅法(2026年9月11日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340003
- [8] 社會救助法(2015年12月30日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=D0050078
- [9] 衛生福利部中央健康保險署(2026年9月17日)。各級政府辦理保險對象健保費補助項目一覽表。https://www.nhi.gov.tw/ch/cp-4721-0d598-2645-1.html
- [10] 離島建設條例(2024年8月7日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=A0030121
- [11] 臺北市政府社會局(2026年9月4日)。老人健保補助:申請說明。https://dosw.gov.taipei/cp.aspx?n=22B00B4927757FFE
- [12] 新北市政府社會局(2026)。新北市政府115年老人健保補助說明。https://www.sw.ntpc.gov.tw/uploaddowndoc?file=download/202603101616390.pdf&filedisplay=%E6%96%B0%E5%8C%97%E5%B8%82%E6%94%BF%E5%BA%9C115+%E5%B9%B4%E8%80%81%E4%BA%BA%E5%81%A5%E4%BF%9D%E8%A3%9C%E5%8A%A9%E8%AA%AA%E5%B8%96.pdf&flag=doc
- [13] 臺中市政府社會局(2025年1月3日)。65歲以上老人健保補助。https://www.society.taichung.gov.tw/461560/post
- [14] 高雄市政府社會局(2026年9月30日)。全民健保老人健保費自付額補助。高雄市政府高齡友善資訊專區。https://older.kcg.gov.tw/cp.aspx?n=5E6817DD9B24076A
- [15] 基隆市政府社會處(2026年6月18日)。老人參加全民健康保險保險費自付額補助。https://www.klcg.gov.tw/tw/social/2751-112785.html
- [16] 嘉義市政府社會處(2026年9月16日)。嘉義市政府65歲以上老人全民健康保險自付保險費補助試辦計畫(自115年10月1日起)。https://social.chiayi.gov.tw/News_Content.aspx?n=1101&s=952667
- [17] 衛生福利部中央健康保險署(2023d,12月29日)。補充保險費計算公式。https://www.nhi.gov.tw/ch/cp-3283-34642-2589-1.html
- [18] 曾以寧(2026年10月16日)。立院三讀修正老人福利法 綜所稅率未達20%長者健保費中央補助。中央社。https://www.cna.com.tw/news/aipl/202610160144.aspx
- [19] 沈佩瑤(2026年10月16日)。民眾黨團拚排審長者免健保費 醫團反對憂摧毀健保。中央社。https://www.cna.com.tw/news/ahel/202610160091.aspx
- [20] 曾以寧、許維庭(2026年10月16日)。民眾黨拚三讀65歲有條件免健保費 石崇良:轉嫁15至64歲每人年增3千元。中央社。https://www.cna.com.tw/news/aipl/202610160068.aspx
- [21] 老人福利法(2025年8月1日修正;第22條2026年10月16日三讀修正,待公布)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=D0050037
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或法律、稅務意見。文中試算之投保金額、眷屬人數均為假設情境,實際保費以衛生福利部中央健康保險署核定為準;各縣市補助以各地方政府最新公告為準,相關法規如有修正,以最新公布內容為準。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號