
月薪 4 萬元,每個月到底要存多少?
存太少怕不夠,存太多又怕生活過不下去?
薪水分配比例,我建議儲蓄抓 2~3 成,月薪 4 萬元依 631 或 50/30/20 法則,每月存 0.8~1.2 萬元。
薪水分配(budgeting),是把每月實領薪水依固定比例分成「生活支出」「儲蓄與投資」「保障」幾個用途,發薪當天就分好,月底不再看剩多少,最常用的兩套比例是 631 法則(生活 60%、儲蓄 30%、保障 10%)與 50/30/20 法則(必要 50%、想要 30%、儲蓄 20%)。
我常把它比喻成便當盒的分隔,飯、主菜、配菜各一格,先分好格子再裝菜,整盒就不會只剩炸雞。
兩套法則的差別,主要在儲蓄那一格抓 30% 還是 20%,對照台灣實際數字,2025 年全體家庭的儲蓄約占可支配所得 24%[1],正好落在兩套法則之間。
每月儲蓄比例先以 20% 為底,能做到 30% 更好,631 法則儲蓄 30%,適合開銷低、住家裡的人,50/30/20 法則儲蓄 20%,適合租屋、通勤開銷高的上班族,月薪 4 萬元介於 2025 年經常性薪資中位數與平均數之間[2],依兩套法則每月可存 8,000 到 12,000 元。
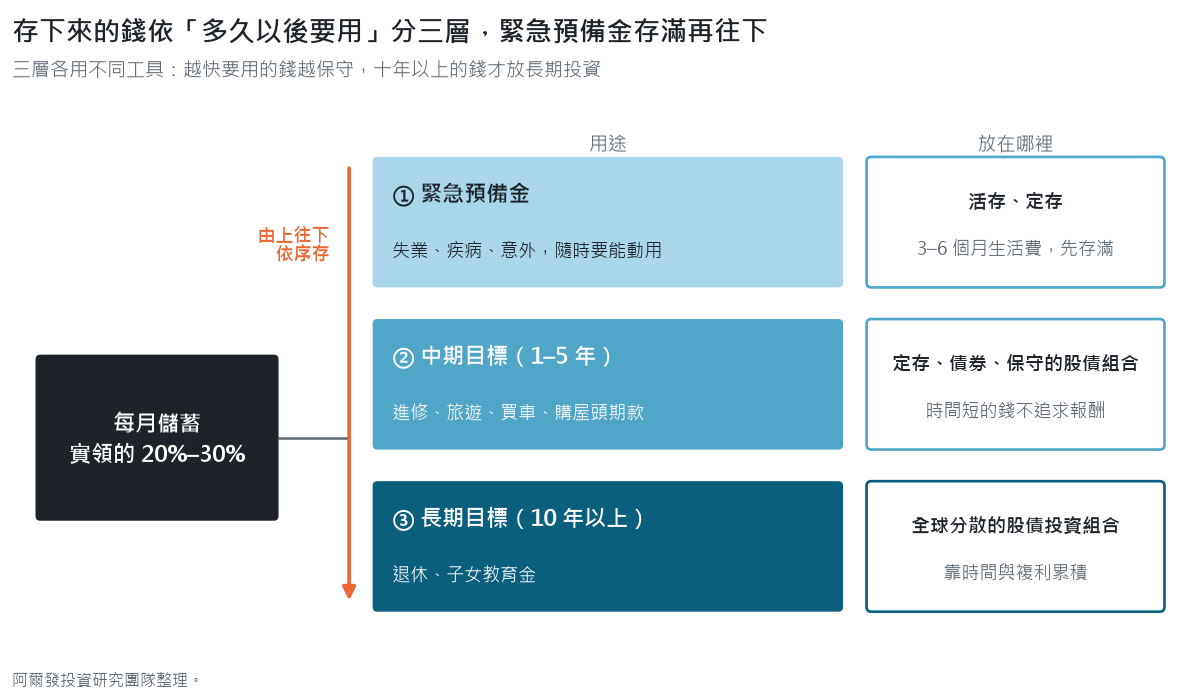
存下來的錢再依用途分三層,緊急預備金放存款,1–5 年的目標放穩健工具,10 年以上的目標才放長期投資,月薪 3 萬元的具體做法在《月薪三萬如何存錢?》。
2026 年薪水分配要知道的 6 個數字
分配比例是一回事,比例要套在多少錢上、存下的錢放在哪裡,要先看清楚現在的薪資、物價與利率水準,主計總處每年 2 月公布前一年的全年薪資。
2025 年全年,每人每月經常性薪資平均數 47,884 元(年增 3.09%)、中位數 38,406 元(年增 3.03%)[2],每月最低工資自 2026 年 1 月 1 日起是 29,500 元[3],同一年平均每戶消費支出 92.0 萬元、儲蓄 29.0 萬元[1],消費者物價指數年增率 1.66%[4],臺灣銀行定期儲蓄存款一年期一般機動利率則是 1.715%(2026-10-19 牌告)[5]。
中位數(median)38,406 元代表一半的受僱者經常性薪資低於這個數,月薪 4 萬元其實接近台灣的中間值。
一年期定儲利率與通膨幾乎打平,錢放定存,購買力大致只是維持,不會成長(說實在,實質報酬跟零差不多)。
薪水分配比例:631 法則與 50/30/20 法則
兩套法則的共同點,是先決定比例、再花錢,把儲蓄變成固定支出,差別在格子怎麼切、儲蓄那格多大,631 法則的生活支出 60% 是必要與非必要合計,儲蓄與投資 30%,另列 10% 給保險,50/30/20 法則的生活支出是必要 50% 加想要 30%,共 80%,儲蓄 20%,保費不單列、算在必要支出。
631 法則適合住家裡、開銷低、儲蓄目標明確的人,難處是儲蓄 30% 對租屋族壓力大,50/30/20 法則適合租屋、通勤、都會區生活成本高的人,難處是想要支出的 30% 容易被花滿(配菜那格最容易越裝越多)。
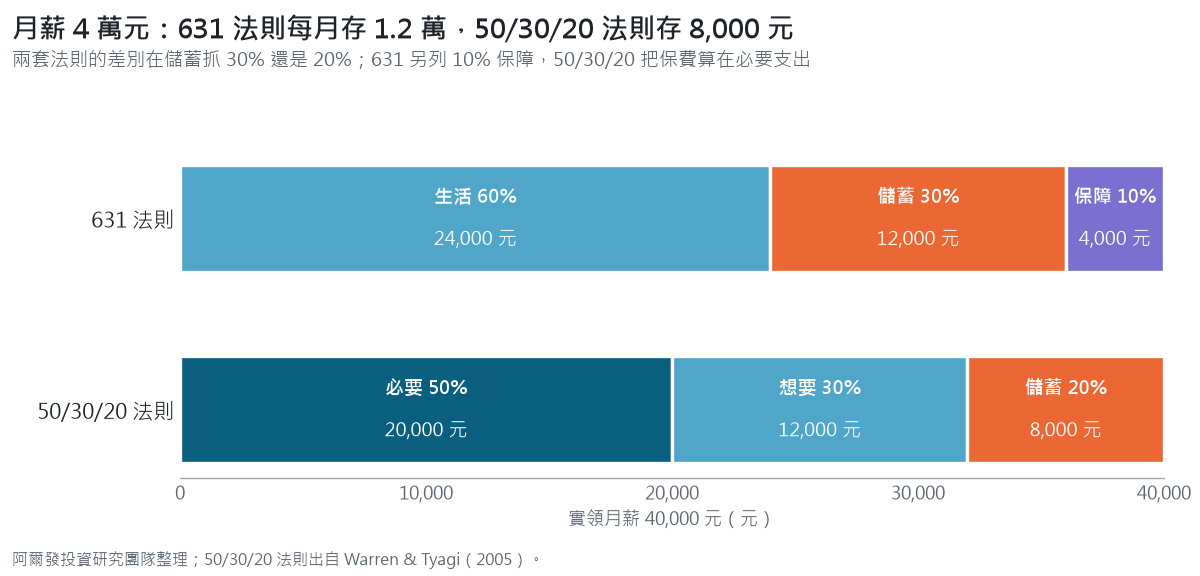
631 法則:生活 60%、儲蓄 30%、保障 10%
631 法則是台灣最常見的薪水分配法,60% 支付食衣住行育樂等所有日常花費,30% 存下來作為儲蓄與投資,10% 用於醫療險、意外險、壽險等保障,把突發的大額支出轉嫁出去,以月薪 4 萬元計算,儲蓄理財的 12,000 元再分給緊急預備金、中期目標與長期投資。
631 法則的要點在 30% 的儲蓄比例,這筆錢發薪當天就轉出,不留在生活帳戶,保障的 10% 則是上限,保費超過月薪一成,通常代表保單買得太多或買錯險種,值得重新檢視。
50/30/20 法則:必要 50%、想要 30%、儲蓄 20%
50/30/20 法則出自美國參議員伊莉莎白·華倫(Elizabeth Warren,當時任教於哈佛法學院)與女兒合著的《All Your Worth》(2005)[6],原書以稅後收入為基礎,50% 給必要支出(房租、水電、交通、基本伙食、保費、最低還款),30% 給想要支出(聚餐、旅遊、購物),20% 給儲蓄與還債,月薪 4 萬元套用,每月儲蓄與投資 8,000 元,想要支出的 12,000 元留給社交、娛樂、購物、旅遊。
50/30/20 法則把「必要」和「想要」分開,好處是一眼看出哪裡可以砍,必要支出超過五成時,通常是房租或車貸太重,靠省小錢補不回來,要從居住或交通的大項目調整。
兩種法則怎麼選
判斷的方式是先記一個月的帳,算出必要支出占實領薪水的比例,必要支出在四成以下,631 法則做得到,必要支出接近或超過五成,先用 50/30/20 法則,把儲蓄守在 20%。
先看飯量,再挑便當盒。
兩套法則都以「實領金額」計算,也就是扣掉勞健保自付額、勞退自提後實際入帳的錢,而勞退自提本身就是一種強迫儲蓄,有自提的人可以把它算進儲蓄比例。
薪水分配表:月薪 3 萬到 6 萬怎麼分
把兩套法則套到不同薪資,同樣的比例在低薪時壓力大得多,以 2026 年最低工資、2025 年薪資中位數與平均數為基準試算,金額四捨五入到元:
| 月薪 | 631:生活 60% | 631:儲蓄 30% | 631:保障 10% | 50/30/20:必要 50% | 50/30/20:想要 30% | 50/30/20:儲蓄 20% |
|---|---|---|---|---|---|---|
| 29,500 元(最低工資) | 17,700 | 8,850 | 2,950 | 14,750 | 8,850 | 5,900 |
| 38,406 元(中位數) | 23,044 | 11,522 | 3,841 | 19,203 | 11,522 | 7,681 |
| 40,000 元 | 24,000 | 12,000 | 4,000 | 20,000 | 12,000 | 8,000 |
| 47,884 元(平均數) | 28,730 | 14,365 | 4,788 | 23,942 | 14,365 | 9,577 |
| 60,000 元 | 36,000 | 18,000 | 6,000 | 30,000 | 18,000 | 12,000 |
如果你是公務員,先在公務員薪水 2026:普考4.3萬、高考三級5.5萬職等表查到自己職等的每月應發與實領,再拿實領套這裡的比例。
月薪 29,500 元的人,生活費 17,700 元在都會區很難支應房租與三餐,這時把儲蓄比例降到 10% 到 15%、先求每月固定存下來,比硬套 30% 更容易持續,格子小一點沒關係,格子要在。比例可以調,「每月固定先存」的習慣不能停。
月薪 3 萬元左右、想知道每月可以存多少與從哪裡開始投資,可以接著讀《月薪三萬如何存錢?4 步驟實戰教學》,那篇以 3 萬元的實際預算拆解每一筆支出。
想知道這樣的配置適不適合你的目標與期間?
每月儲蓄比例多少才夠?
台灣家庭的實際儲蓄比例,可以從主計總處家庭收支調查算出來,2025 年平均每戶可支配所得 121.0 萬元、消費支出 92.0 萬元、儲蓄 29.0 萬元,儲蓄約占可支配所得 24%[1](29.0 ÷ 121.0 ≈ 24%),這是全體家庭的平均,包含所得較高、已經不必付房租的家庭,剛出社會的人做不到 24% 很正常。
消費結構也提供一個參考,同一份調查中,住宅服務、水電瓦斯及其他燃料占消費支出 24.1%,食品飲料及菸草占 15.4%,醫療保健占 14.1%[1],居住是最大的一塊,所以儲蓄比例的高低,多半取決於住哪裡、房租多少。
依人生階段,儲蓄比例可以這樣抓:
- 剛出社會、月薪 3 萬元上下:10%–20%,先建立每月固定存的習慣與緊急預備金
- 工作 3–10 年、薪資穩定:20%–30%,中期目標(進修、結婚、購屋頭期款)開始成形
- 收入高峰期、子女教育與退休並行:30% 以上,退休前 20 年是累積退休金的主要期間
儲蓄比例的第一個任務,是存滿 3 到 6 個月生活費的緊急預備金,存滿之前不急著投資。 預備金要存多少、放在哪裡,算法在《緊急預備金要存多少?3–6 個月生活費怎麼算》,依工作穩定度與家庭人數調整月數。
儲蓄與投資比例怎麼分:依目標分成三層
存下來的 20% 到 30% 不必全部放同一個地方,依「多久以後要用」分三層,每一層用不同的工具,比單一比例更實用:
- 緊急預備金:應付失業、疾病、意外,隨時要能動用,放活存、定存
- 中期目標:進修、旅遊、買車、購屋頭期款,1–5 年內要用,放定存、債券或股債配置較保守的組合
- 長期目標:退休、子女教育金,10 年以上才用,放全球分散的股債投資組合
順序由第一層往下,緊急預備金存滿,再把每月儲蓄分給中期與長期目標,兩者各占多少,看目標的金額與距離時間,例如三年後要付頭期款的人,中期比重自然高,目標都在十年以上的人,可以把大部分放長期投資。
只存不投資,20 年差多少
長期目標放在存款或投資,結果差距會隨時間拉大,以每月存 8,000 元(月薪 4 萬元的 20%)試算,存款以臺灣銀行一年期定儲機動利率 1.715%[5] 計算,投資以「假設年化報酬 5%」計算,兩者皆按月複利。
| 期間 | 累計投入 | 存款(年利率 1.715%) | 投資(假設年化 5%,試算) |
|---|---|---|---|
| 5 年 | 48 萬元 | 約 50.1 萬元 | 約 54.4 萬元 |
| 10 年 | 96 萬元 | 約 104.6 萬元 | 約 124.2 萬元 |
| 20 年 | 192 萬元 | 約 228.8 萬元 | 約 328.8 萬元 |
| 30 年 | 288 萬元 | 約 376.3 萬元 | 約 665.8 萬元 |
試算說明:5% 為假設值,用來說明複利的作用,不是對任何投資的報酬預測;實際投資報酬會逐年波動,可能出現虧損,也未扣除費用與稅負。
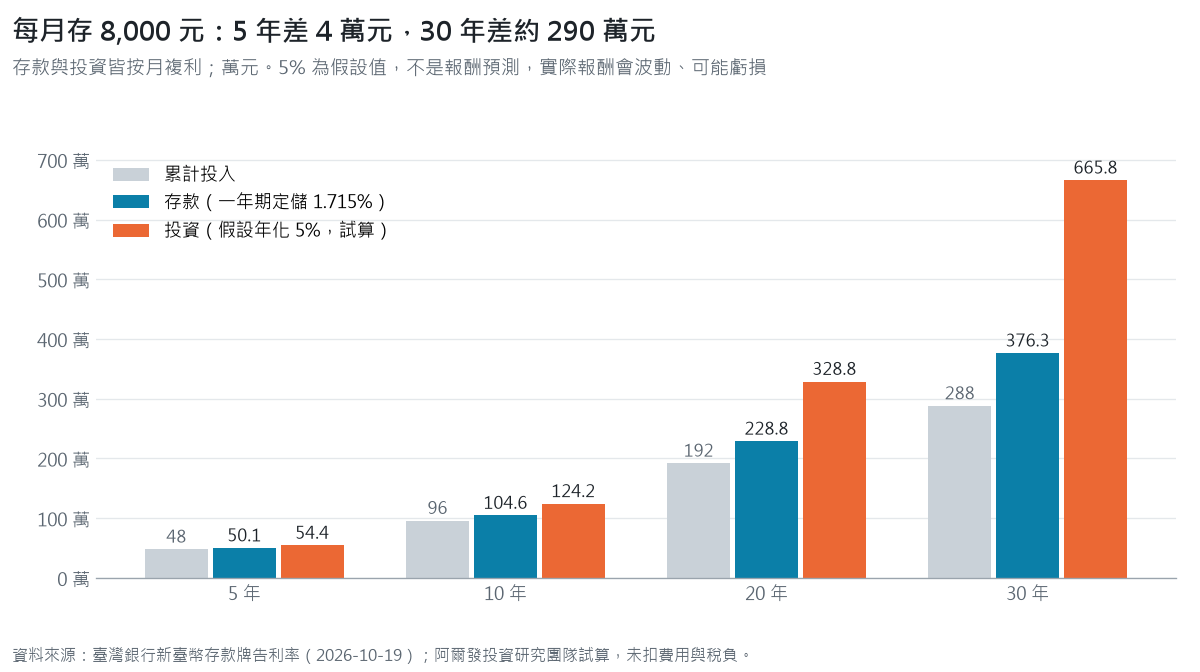
時間越長,報酬率的小差距會被複利(compounding)放大,這也是長期目標適合投資、短期目標適合存款的原因。
反過來,五年內就要用的錢放在股票比重高的組合,可能遇到市場下跌時剛好要提領,所以時間短的錢不追求報酬。
每月固定投入要選 ETF、基金還是股票,手續費與分散程度的差異,可以看《ETF 和基金差在哪?定期定額該選 ETF、股票還是基金》。
收入有限時:生活費、儲蓄和還債怎麼分配
有學貸、信用卡循環或信貸的人,同樣可以做薪水分配,差別在「儲蓄」這一格要先拿來還債。排序原則是利率由高到低,信用卡循環利率依《銀行法》第 47 條之 1 上限為年利率 15%[7],高於一般投資可以合理期待的報酬,先還清效益較高,順序如下:
- 必要生活費、各筆債務的最低應繳:先確保不逾期,避免違約金與信用紀錄受損
- 小額緊急預備金(約 1 個月生活費):避免一有意外又刷卡、借新還舊
- 高利率債務(信用卡循環、高利信貸):儲蓄比例的錢優先拿來提前還款
- 高利債務還清後,補足 3–6 個月緊急預備金
- 中長期目標與投資:學貸這類低利率債務可以照期還,同時開始投資
還清高利率債務,等於拿到一筆確定的報酬,是收入有限時最先要做的事。 學貸利率低、期限長,不必急著提前清償,按期繳款、同時開始累積緊急預備金與投資,整體效果通常較好。
讓薪水分配自動執行
比例定好之後,最常見的問題是做不到,月中臨時聚餐、網購,存款帳戶的錢被挪回來花,幾個月後計畫就停了,解決方法是讓分配在發薪當天自動完成。
- 帳戶分流:開兩到三個帳戶,生活帳戶、儲蓄帳戶、投資帳戶分開,錢不混用
- 發薪日自動轉帳:在網路銀行設定發薪日當天或隔天,自動把儲蓄比例的金額轉到儲蓄帳戶
- 定期定額投資:長期目標的部分設定每月固定扣款,市場高低都照常投入,避免追高殺低
- 每年檢視一次:加薪、換工作、結婚、生子時,重新算一次必要支出比例,把儲蓄比例往上調
把「先存後花」交給自動轉帳,比每個月靠意志力省錢更容易做到,儲蓄那一格,發薪當天就先蓋上蓋子。
想把長期目標的儲蓄交給一套紀律執行的人,也可以用機器人理財服務,依人生目標、時間與風險屬性,以定期定額建立全球分散的 ETF 投資組合。
我的想法
我覺得 631 還是 50/30/20 沒有那麼重要,真正拉開差距的是「先存」這個順序,比例抓 20% 或 30% 差的是速度,先花後存則常常是存不到。
月薪 4 萬元每月存 8,000 元,聽起來不多,不過照前面的試算,20 年累計投入 192 萬元,放存款約 228.8 萬元,放進假設年化 5% 的組合約 328.8 萬元,差距是時間慢慢墊出來的,不是哪個月特別會省。
說實在,最難的往往不是算比例,是想要支出那一格,聚餐、網購、旅遊,每一筆都很合理,加起來就把儲蓄那格擠掉了。
所以我比較推崇自動化,把轉帳設在發薪日,讓自己看不到那筆錢,比每個月跟自己的意志力拔河輕鬆得多。
收入剛起步的朋友,我覺得先存 10% 也很好,畢竟習慣比金額先成形,加薪之後再把格子調大就好。
便當盒先分格,菜再慢慢加。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
社會新鮮人薪水不到 4 萬,該怎麼分配?
先用 50/30/20 法則,必要支出抓實領的一半,想要支出盡量壓低,儲蓄至少 10%,例如月薪 3 萬元每月存 3,000 元,重點在養成每月固定先存的習慣,等緊急預備金存到 3 個月生活費,再開始小額定期定額投資。
每個月應該把多少比例的薪水拿去投資?
先存滿 3 到 6 個月生活費的緊急預備金,之後把儲蓄比例(20%–30%)中長期目標的部分拿去投資。以月薪 4 萬元、儲蓄 20% 為例,每月 8,000 元扣掉要存的中期目標,剩下的放長期投資;目標都在十年以上的人,可以把大部分放投資。
薪水分配一定要照比例嗎?有沒有比較彈性的方法?
比例是參考,不必算到百分之一,比較彈性的做法是「帳戶管理法」:發薪後把錢分到生活、儲蓄、旅遊等不同用途的帳戶,各帳戶的錢不混用,只要儲蓄帳戶每月固定有錢進去,比例略有出入沒有關係。
有負債(學貸、卡債)還能做薪水分配嗎?
可以,而且更需要,儲蓄比例那一格先拿來還高利率債務,例如信用卡循環利率上限 15%,還清後再把同樣的金額轉去存緊急預備金與投資,學貸利率低,按期繳款即可,不必延後開始儲蓄。
除了分配薪水,還有什麼方法加速資產累積?
方法有兩個,一是提高收入,例如爭取加薪、進修換取更高薪資或發展副業,二是讓長期目標的錢放在全球分散的投資組合,靠時間與複利累積,兩者都要在薪水分配做好之後,效果才會累積下來。
延伸閱讀
- 月薪三萬如何存錢?4 步驟實戰教學:適合想知道月薪 3 萬元每月能存多少、從哪裡開始投資的人
- 緊急預備金要存多少?3–6 個月生活費怎麼算:適合想知道儲蓄第一筆錢該存到多少、放在哪裡的人
- ETF 和基金差在哪?定期定額該選 ETF、股票還是基金:適合想知道每月固定投入要選哪種工具、手續費差多少的人
參考文獻
- [1] 行政院主計總處(2026年8月14日)。114年家庭收支調查結果。轉引自優分析產業數據中心(2026年8月14日),台灣家庭所得差距達6.17倍 創14年新高。https://uanalyze.com.tw/articles/5698053471
- [2] 行政院主計總處(2026年2月11日)。114年全年受僱員工人數平均為852萬3千人,每人全年總薪資平均為760,632元〔新聞稿〕。https://www.dgbas.gov.tw/News_Content.aspx?n=3602&s=235863
- [3] 勞動部(2025年9月26日)。最低工資連十漲!審議會決定自115年1月1日起,每月最低工資調升至29,500元,每小時最低工資調升至196元〔新聞稿〕。https://www.mol.gov.tw/1607/1632/1633/84947/
- [4] 行政院主計總處(2026年1月7日)。114年12月消費者物價指數(CPI)年增率漲1.31%,生產者物價指數(PPI)年增率跌2.57%,美元計價之進、出口物價指數(IPI、EPI)年增率分別跌0.37%及漲2.98%〔新聞稿〕。2026年10月19日擷取自 https://www.stat.gov.tw/News_Content.aspx?n=3703&s=235723
- [5] 臺灣銀行(2026年10月19日)。新臺幣存(放)款牌告利率。https://rate.bot.com.tw/twd
- [6] Warren, E., & Tyagi, A. W. (2005). All your worth: The ultimate lifetime money plan. Free Press.
- [7] 銀行法(第47條之1)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0380001
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中情境試算為假設條件下之結果,未扣除費用與稅負,非對未來之預測或保證。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號