

「想要有好的退休生活,那就祈求股市下跌吧。」
這句話只對了一半。
報酬順序風險(sequence of returns risk)是指:平均報酬相同,只因為漲跌發生的先後不同,最後的資產就不同,還在存錢的人遇到先跌後漲反而有利,已經開始提領的人,先跌傷得最重。
以 1,000 萬元退休、每年提領 40 萬元(4%)試算,同樣四年報酬,先跌後漲的人四年後剩 736.5 萬元,先漲後跌的人剩 804.3 萬元,差了 67.8 萬元。
用飛行來比喻,存錢是爬升,退休是降落,同一陣亂流,爬升時遇到還有高度可以消化,降落前遇到,留給你修正的空間就少很多。
退休金的問題大致依這個順序出現:先算退休金怎麼算,再看退休缺口,接著決定退休金提領策略,開始提領之後要面對的就是報酬順序風險,再往下是退休後的資產配置。
報酬順序風險是什麼?只投一筆時順序不重要
只投入一筆錢、中間不加也不領,報酬的順序完全不影響結果,因為乘法的順序可以交換。
看一個四年的例子,甲遇到的報酬依序是 +25%、+10%、−10%、−25%,乙剛好相反,依序是 −25%、−10%、+10%、+25%,四年的算術平均報酬都是 0%。
各投入 100 萬元、之後不再動,四年後兩人都剩 92.81 萬元(100 萬 × 1.25 × 1.10 × 0.90 × 0.75),平均報酬 0%,帳戶卻少了約 7.2%,這是波動拖累複利的結果,跟順序無關。
不過一旦中途有錢進出,順序就開始決定結果,存錢的人每年加碼,提領的人每年取用,這兩種情況正好落在人生的兩段,累積期與提領期,也就是爬升與降落。
1998 年,投資顧問伯恩斯坦(William Bernstein)把只用固定平均報酬的退休試算稱為「地獄來的退休計算機」,因為它看不到報酬順序;他指出退休後頭幾年報酬太差,資產可能在市場回升前就被提領耗盡[1]。
累積期:先跌後漲,對存錢的人反而有利
還在持續投入的人,前面跌、後面漲比較好,早期本金少,漲了幫助不大,晚期本金多,這時候的漲跌才是大錢。
換一組溫和一點的報酬,四年依序是 +15%、−10%、+6%、−5%,或把順序顛倒,第 1 年初投入 50 萬元,第 2 到第 4 年初各再投入 20 萬元,總共投入 110 萬元,每年年初投入後再計算當年報酬(試算,未計費用與稅負,非任何實際帳戶績效)。先漲後跌的人四年的年底餘額依序是 57.50、69.75、95.14、109.38 萬元,先跌後漲的人是 47.50、71.55、82.40、117.75 萬元。
同樣四個報酬,先跌後漲的人多了 8.38 萬元,先漲後跌的人投入 110 萬元,四年後還低於本金;如果只在第 1 年投入 50 萬元、之後不再加,兩種順序都是 52.11 萬元。
報酬拉大,差距更明顯,用甲、乙的報酬,改成每年年初各投入 25 萬元、共 100 萬元,先漲後跌的甲四年後剩 77.39 萬元,先跌後漲的乙有 119.77 萬元;同樣 100 萬元若在第 1 年一次投入,兩人都是 92.81 萬元(試算,假設同上)。
定期投入時,前期下跌等於用較低的價格買進較多單位,後期上漲時這些單位的價值一起放大,所以對離退休還很遠的人,股市下跌是加碼的機會(爬升途中的亂流,反而讓油加得更便宜)。
美國財經作家 Nick Maggiulli 在 2017 年用 20 年、每年投入 5,000 美元的情境畫出同一件事,前 10 年每年 −10%、後 10 年每年 +10%,和順序顛倒的情況,兩者平均報酬相同,負報酬落在後段的人結果差得多,因為虧損發生在本金最大的時候[4]。
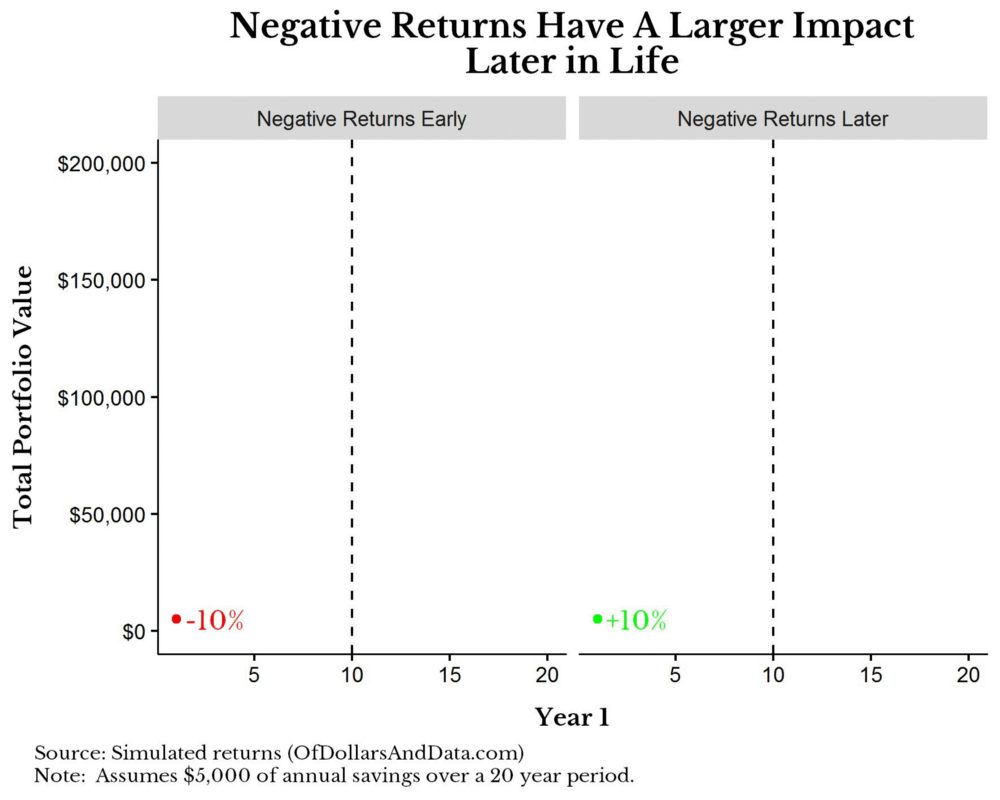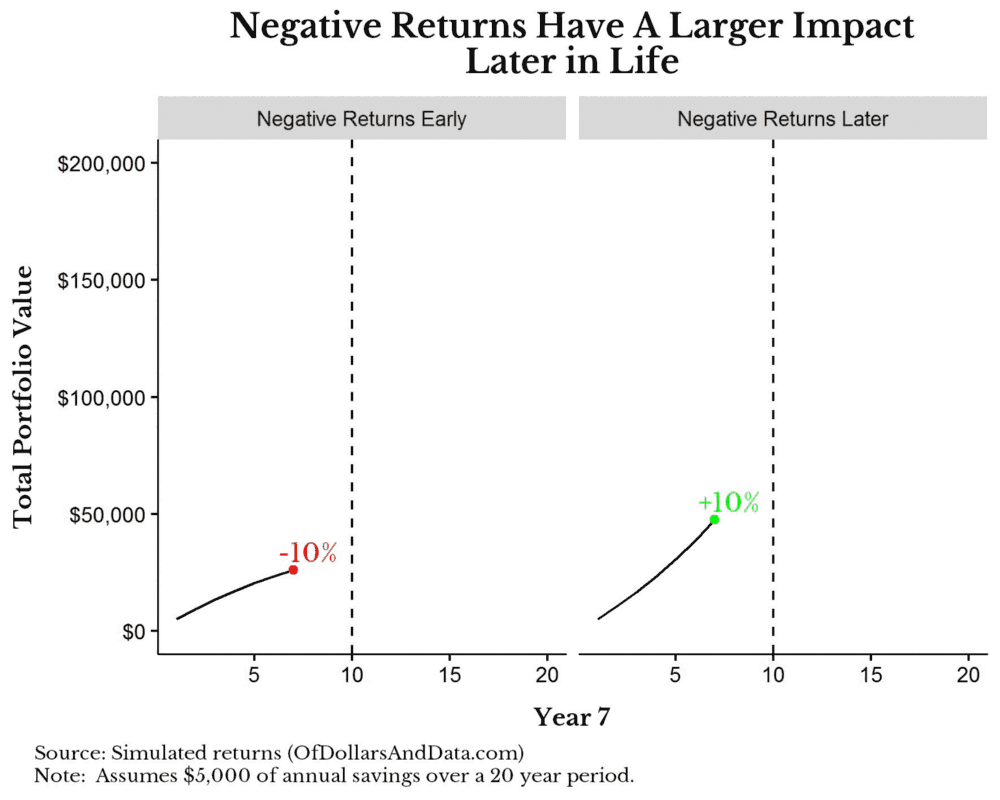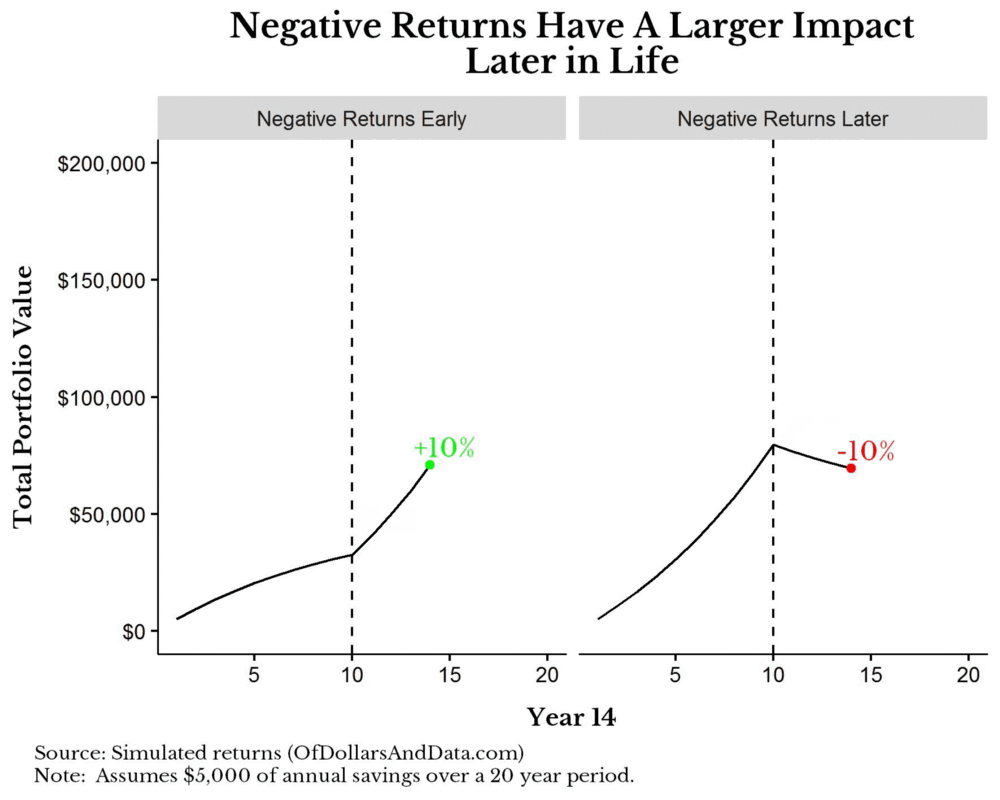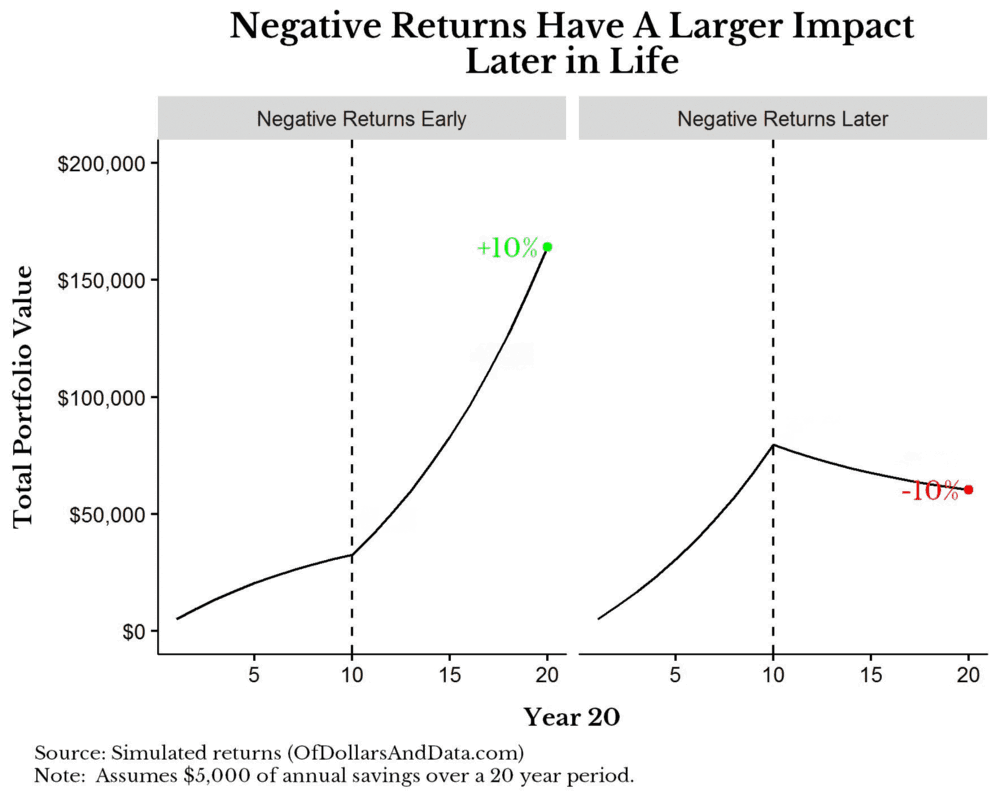
圖片來源:Maggiulli(2017),Of Dollars And Data[4]
《投資終極戰》(Winning the Loser’s Game)作者艾利斯(Charles Ellis)在 2001 年受訪時也說過,股票變便宜,對長期投資人怎麼會是壞消息[8],這句話成立的前提是你還在買。
看完規定,還是不確定自己的退休金夠不夠用?
提領期:先跌傷最重(1,000 萬元、每年提領 4% 試算)
開始提領之後,方向整個反過來,先跌的人必須在低點賣出資產來支應生活費,賣掉的部分等不到反彈。
降落階段遇到亂流,飛機不能說先停在空中等天氣變好。
假設一位 60 歲退休者有 1,000 萬元的投資組合,每年年初提領 40 萬元(4%,約每月 3.33 萬元),同樣用甲、乙兩組報酬:
| 年度 | 先跌後漲:報酬 | 年底餘額 | 先漲後跌:報酬 | 年底餘額 |
|---|---|---|---|---|
| 第 1 年 | −25% | 720.0 萬 | +25% | 1,200.0 萬 |
| 第 2 年 | −10% | 612.0 萬 | +10% | 1,276.0 萬 |
| 第 3 年 | +10% | 629.2 萬 | −10% | 1,112.4 萬 |
| 第 4 年 | +25% | 736.5 萬 | −25% | 804.3 萬 |
| 四年共提領 | 160 萬 | 160 萬 |
試算說明:每年年初提領 40 萬元後再計算當年報酬,提領金額不隨通膨調整,未計費用與稅負,非任何實際帳戶績效
同樣這兩組報酬,在累積期是先跌的人多 42 萬元,到了提領期變成先跌的人少 68 萬元。
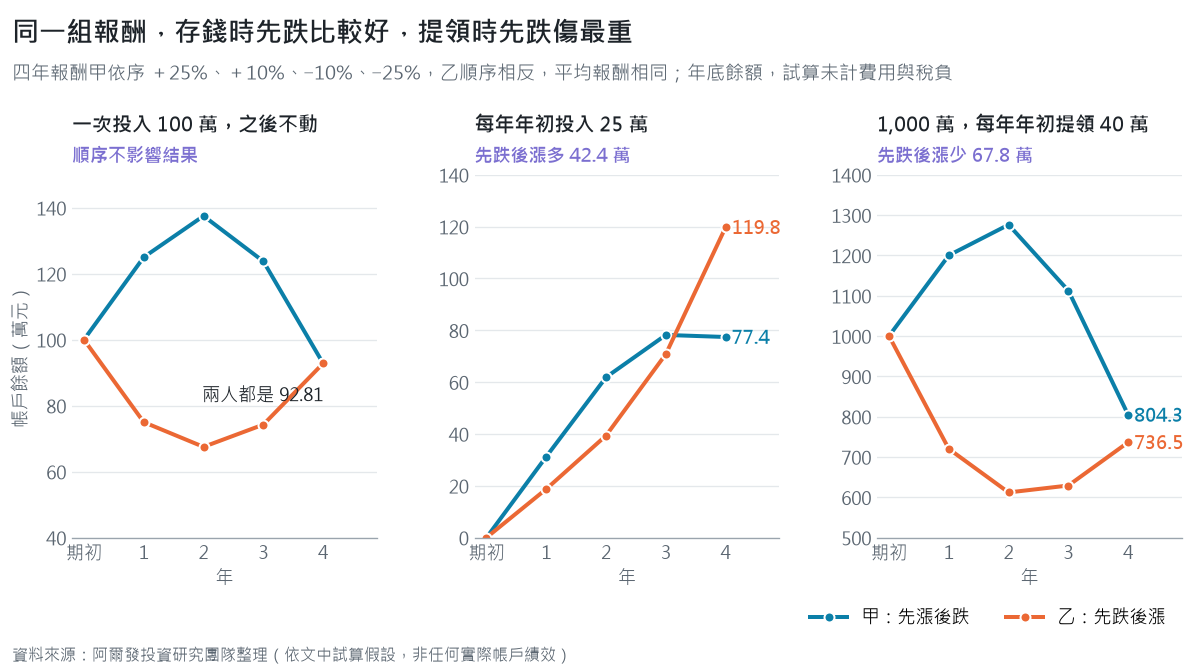
圖片來源:阿爾發投資研究團隊整理,依文中試算假設,非任何實際帳戶績效
差距還會往後延續,第 5 年起,先跌的人每年領 40 萬元,等於從 736.5 萬元裡提領 5.43%,先漲的人是從 804.3 萬元裡提領 4.97%;假設第 5 年起每年報酬都是 4%、每年照領 40 萬元(試算),先跌的人可以再領 31 年,撐到退休後第 35 年,先漲的人可以再領 37 年,撐到第 41 年。
每年該領多少、要不要固定領,是接著要決定的事,固定金額、固定比例、動態調整等六種做法的差別,見《退休金提領策略:6 種完整介紹》。
歷史資料也指向同一件事,4% 法則的原始研究中,William Bengen 用 1926 到 1976 年每一年開始退休的美國資料回測,撐得最短的起始年份是 1966 年,退休沒幾年就遇上 1969 年的下跌與 1973 到 1974 年的股市重挫加高通膨[2]。
Morningstar 2025 年 12 月以前瞻報酬假設估算,30 年期、九成機率不提前用完的起始安全提領率是 3.9%[3],4% 已經接近上緣,經不起退休初期再來一段先跌。
為什麼退休前後幾年最危險
報酬順序風險在退休前後幾年最大,這時資產最多、未來還能投入的錢最少,提領又即將開始或剛開始。
存了三十年的錢都在帳上,同樣跌 25%,金額是年輕時的好幾倍,離開職場後,不再有薪水可以在低點買進,在低點賣出的單位,之後反彈也拿不回來。
高度最低、速度最慢、又沒有重飛的油,這就是降落前那幾分鐘。
所以年輕時看到股市下跌可以當成好消息,接近退休時就要先想好,如果剛退休就遇上大跌,生活費從哪裡來?
缺口算得越緊,越經不起這種情況,還沒算過自己要準備多少,可以先看《退休規劃先算缺口》。台灣讀者還有一項優勢,勞保年金、勞退月領這類終身給付不受股市影響(像是不靠引擎也能滑翔的那一段高度),占生活費的比例越高,投資組合需要提領的金額越少,報酬順序的衝擊也越小。
怎麼降低報酬順序風險:現金緩衝、股債配置、彈性提領
順序無法預測,能控制的是三件事:跌的時候錢從哪裡拿、組合裡放多少股票、跌了以後領多少
亂流什麼時候來,機長也不知道,他能準備的是備用油、飛行高度,以及遇到亂流時要不要減速。
現金緩衝:下跌時先動用現金
先說備用油,Morningstar 個人理財與退休規劃總監 Christine Benz 提出的「水桶法」,把 1–2 年的預計提領金額放在現金類資產,接下來幾年的金額放在高品質債券,其餘才放股票,股市下跌時先從現金與債券提領,不必在低點賣股票[6],她也提醒,現金部位要依「需要從投資組合提領的金額」計算,先扣掉年金等其他收入。
以前面的例子,每年提領 40 萬元,1–2 年就是 40 萬到 80 萬元,勞保、勞退月領已經支應的部分不必重複準備,代價是這筆現金與短期債券的報酬較低。
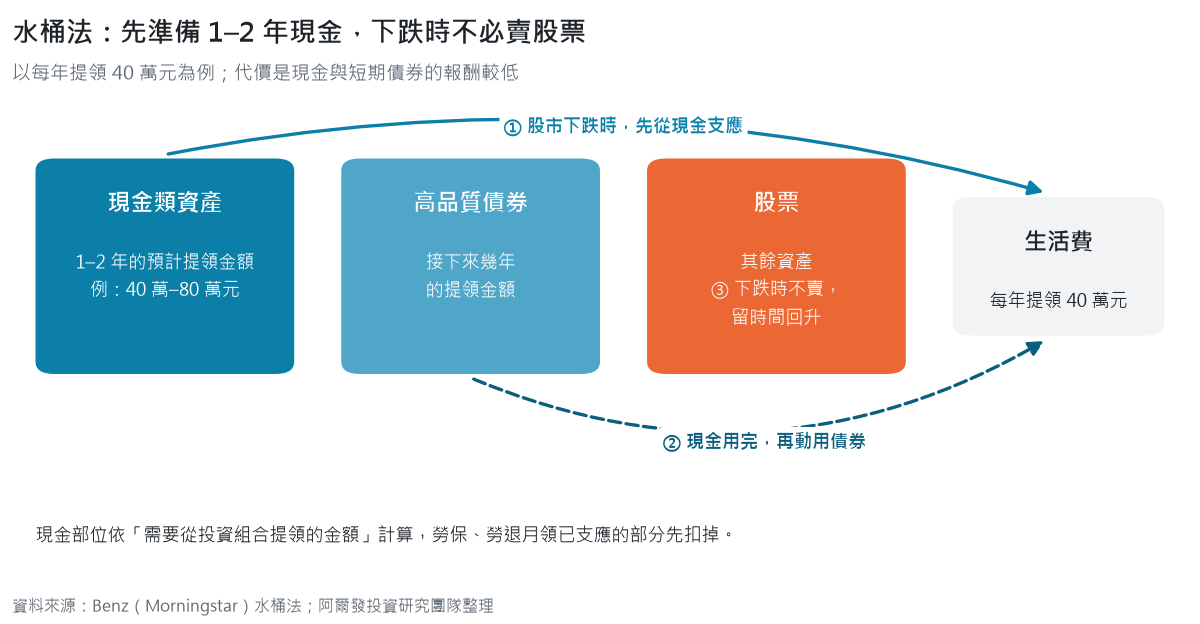
圖片來源:Benz(Morningstar)水桶法[6];阿爾發投資研究團隊整理
股債配置:退休初期的股票比重
退休規劃研究者 Wade Pfau 與 Michael Kitces 在 2014 年的研究發現,退休後股票比重從低往上調的組合,用完資產的機率與嚴重程度都可能較低,例如從 30% 股票開始、逐步提高到 60% 的組合,結果優於全程維持 60% 股票的組合[5]。
邏輯是退休初期股票少,先跌的傷害小,之後若市場回升,股票比重已經提高,有點像降落前先把高度和速度壓低。
不過股票也不能太少,Bengen 的回測中,股票比重低於 50% 的組合反而較早用完,他建議退休初期股票比重在 50%–75% 之間[2](太低的飛機,油也燒得比較兇)。
兩份研究的組合與條件不同,共同點是退休那幾年的股債比例要事先規劃,不要等大跌發生才決定。
彈性提領:跌了少領一點
Jonathan Guyton 與 William Klinger 在 2006 年測試一組「護欄」規則,市場大跌、提領率偏離起始值太多時減少提領,市場大漲時才增加。他們的模擬顯示,股票比重至少 65% 的組合,搭配這些規則,起始提領率 5.2%–5.6% 在 99% 的信心水準下可以維持 40 年[7],這是美國資料與特定規則下的研究結果,意思是願意在下跌時少領,可以換到較高的平均提領,代價是每年生活費會有起伏。
提領規則的細節,固定金額與動態調整各有什麼優缺點,在《退休金提領策略》有完整比較。
用蒙地卡羅模擬檢驗計畫
前面的試算只有一條路徑,真實的退休期間有幾十年,順序有無數種,蒙地卡羅模擬可以一次檢驗上千種順序,算出計畫撐到終點的機率,做法見《蒙地卡羅模擬是什麼?》,這就是飛行員在模擬機裡反覆演練各種天氣的意思。
我的想法
我覺得報酬順序風險最反直覺的地方,是同一組報酬、同一個平均,換個人、換個時間點,結論就整個翻過來。
存錢的人怕的是不跌,提領的人怕的是先跌,所以「祈求股市下跌」這句話,我只會講給離退休還很遠的人聽。
1,000 萬元那張表裡,四年就差了 67.8 萬元,而且差距會一路延續到第 35 年和第 41 年,說實在不是小數目。
不過順序沒有人能預測,我不知道,沒有人知道,能做的只有降落前把備用油加好(一兩年的提領放現金)、把高度和速度調好(退休初期的股債比例),然後接受遇到亂流時少領一點。
勞保、勞退這類終身給付,我覺得是台灣退休者被低估的一塊,它占生活費越多,投資組合要扛的就越少。
爬升時歡迎亂流,降落前先準備好。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
定期定額的人需要擔心報酬順序風險嗎?
離目標還遠的時候不太需要,前期下跌反而能用較低價格累積較多單位;愈接近退休,帳上金額愈大,順序的影響愈大,這時就要開始規劃股債比例與提領方式。
剛退休就遇到股市大跌,該全部賣掉嗎?
全部賣掉等於把帳面虧損變成實際虧損,也錯過之後的反彈,較常見的處理是先動用現金與債券支應生活費、暫時減少提領,讓股票部位有時間回升;實際做法要看個人的收入結構與配置,必要時請專業顧問協助檢視。
4% 法則有考慮報酬順序風險嗎?
有,Bengen 的 4% 是用 1926 到 1976 年每個起始年份回測,包含 1966 年這種退休初期就遇到大跌的情況,最差的情況也撐過 30 年[2]。它沒有考慮的是台灣的資產與費用,4% 法則的來源與限制,見《4% 法則:退休金=年支出 ×25》。
同樣的報酬,存錢時先跌是機會,提領時先跌是風險;退休前後幾年,先把現金緩衝、股債比例與提領規則想清楚。
延伸閱讀
- 《退休金提領策略:6 種完整介紹》:適合想知道退休後每年該怎麼領、固定領還是彈性領的人
- 《退休規劃先算缺口:勞保勞退之外還差多少?》:適合還沒算過自己要準備多少退休金的人
- 《蒙地卡羅模擬是什麼?用上萬種市場情境檢驗退休計畫》:適合想知道自己的計畫在各種市場順序下撐不撐得住的人
參考文獻
- [1] Bernstein, W. J. (1998). The retirement calculator from hell. Efficient Frontier. http://www.efficientfrontier.com/ef/998/hell.htm
- [2] Bengen, W. P. (1994). Determining withdrawal rates using historical data. Journal of Financial Planning, 7(4), 171–180. https://www.financialplanningassociation.org/sites/default/files/2021-04/MAR04%20Determining%20Withdrawal%20Rates%20Using%20Historical%20Data.pdf
- [3] Morningstar. (2025, December). What’s a safe retirement withdrawal rate for 2026? https://www.morningstar.com/retirement/whats-safe-retirement-withdrawal-rate-2026
- [4] Maggiulli, N. (2017, May 30). The end is everything. Of Dollars And Data. https://ofdollarsanddata.com/the-end-is-everything/
- [5] Pfau, W. D., & Kitces, M. E. (2014). Reducing retirement risk with a rising equity glide path. Journal of Financial Planning, 27(1), 38–45. https://www.financialplanningassociation.org/article/journal/JAN14-reducing-retirement-risk-rising-equity-glide-path
- [6] Benz, C. (n.d.). The bucket approach to retirement portfolio construction. Morningstar. https://www.morningstar.com/retirement/bucket-approach-retirement-portfolio-construction
- [7] Guyton, J. T., & Klinger, W. J. (2006, March). Decision rules and maximum initial withdrawal rates. Journal of Financial Planning. https://www.financialplanningassociation.org/article/journal/MAR06-decision-rules-and-maximum-initial-withdrawal-rates
- [8] Zweig, J. (2016, September 1). Wall Street’s wisest man [Interview with Charles D. Ellis; originally published in Money, June 2001]. http://jasonzweig.com/wall-streets-wisest-man/
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中情境試算為假設報酬序列下之結果,未扣除費用與稅負,不代表任何實際帳戶績效,非對未來之預測或保證;引用之學術研究係以美國歷史資料或特定假設得出,不同市場與假設可能得出不同結論。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號