
2023 年 3 月 19 日週日晚間,一家 1856 年成立的銀行走到了終點。
瑞士信貸倒閉原因是信心崩潰引發擠兌,2023 年 3 月瑞士銀行以 30 億瑞郎併購,160 億瑞郎 AT1 債註銷[1][2]。
那一天,瑞士銀行(UBS)在瑞士政府主導下,以總價 30 億瑞郎收購瑞士信貸(Credit Suisse,簡稱瑞信),每 22.48 股瑞信換 1 股瑞銀[2],同一天,瑞士金融市場監理局(FINMA)下令瑞信的額外第一類資本債券(AT1 債)全數註銷[1][7]。
瑞信倒閉的根本原因是信心崩潰。 FINMA 的檢討報告指出,瑞信多年策略執行不佳、醜聞不斷,客戶失去信任後大量提領資金,2023 年 3 月中已面臨立即無力清償的風險,而瑞信當時的資本與流動性在帳面上仍符合法規要求[5]。
用飛機來比喻,這很像失速(stall),儀表上引擎、油量都正常,可是速度一掉到某個程度,機翼就失去升力,銀行的升力是信心,帳面數字合格,信心沒了一樣會往下掉。
這件事到 2026 年還沒結束,瑞士聯邦行政法院 2025 年判定 AT1 債註銷欠缺法律依據,FINMA 與瑞銀已上訴,案子在聯邦最高法院審理中,判決確定前債券仍維持註銷[7][9];瑞士國會也還在審「大到不能倒」的修法[11][12]。
瑞士信貸是什麼銀行?
瑞士信貸是 1856 年成立的瑞士銀行集團,起家時為瑞士鐵路建設融資,後來發展成橫跨私人銀行、投資銀行與資產管理的國際金融機構,它在蘇黎世與紐約掛牌,屬於全球系統性重要銀行(G-SIB,Global Systemically Important Bank),倒下會牽動全球金融體系。
常聽到的「瑞士銀行倒閉」,多半指的是瑞士信貸(名字太像,常被搞混),瑞士銀行(UBS)是瑞士最大的銀行,也是收購瑞信的一方,沒有倒閉,併購後規模更大。
瑞士信貸為什麼會倒閉?信任一點一滴流失
一家百年銀行不會在幾天內倒閉,瑞信的問題累積了好幾年,2023 年 3 月的擠兌只是最後一步,就像失速前,速度通常已經掉了好一陣子。
一、風險控管失靈:Archegos 與 Greensill
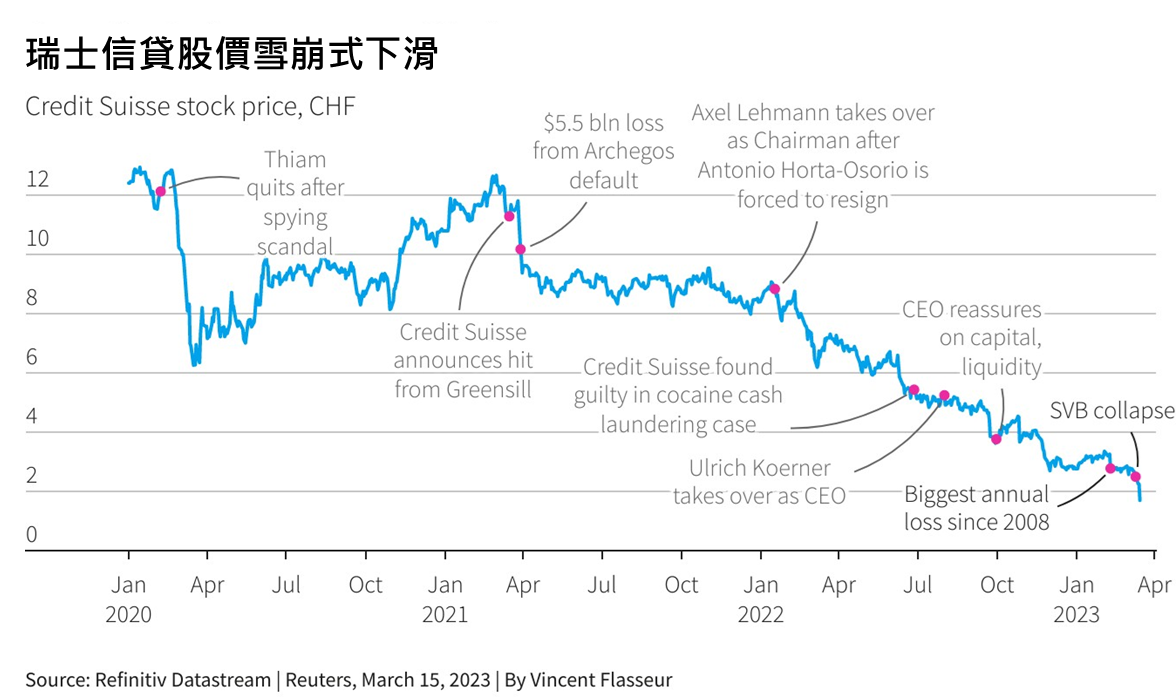
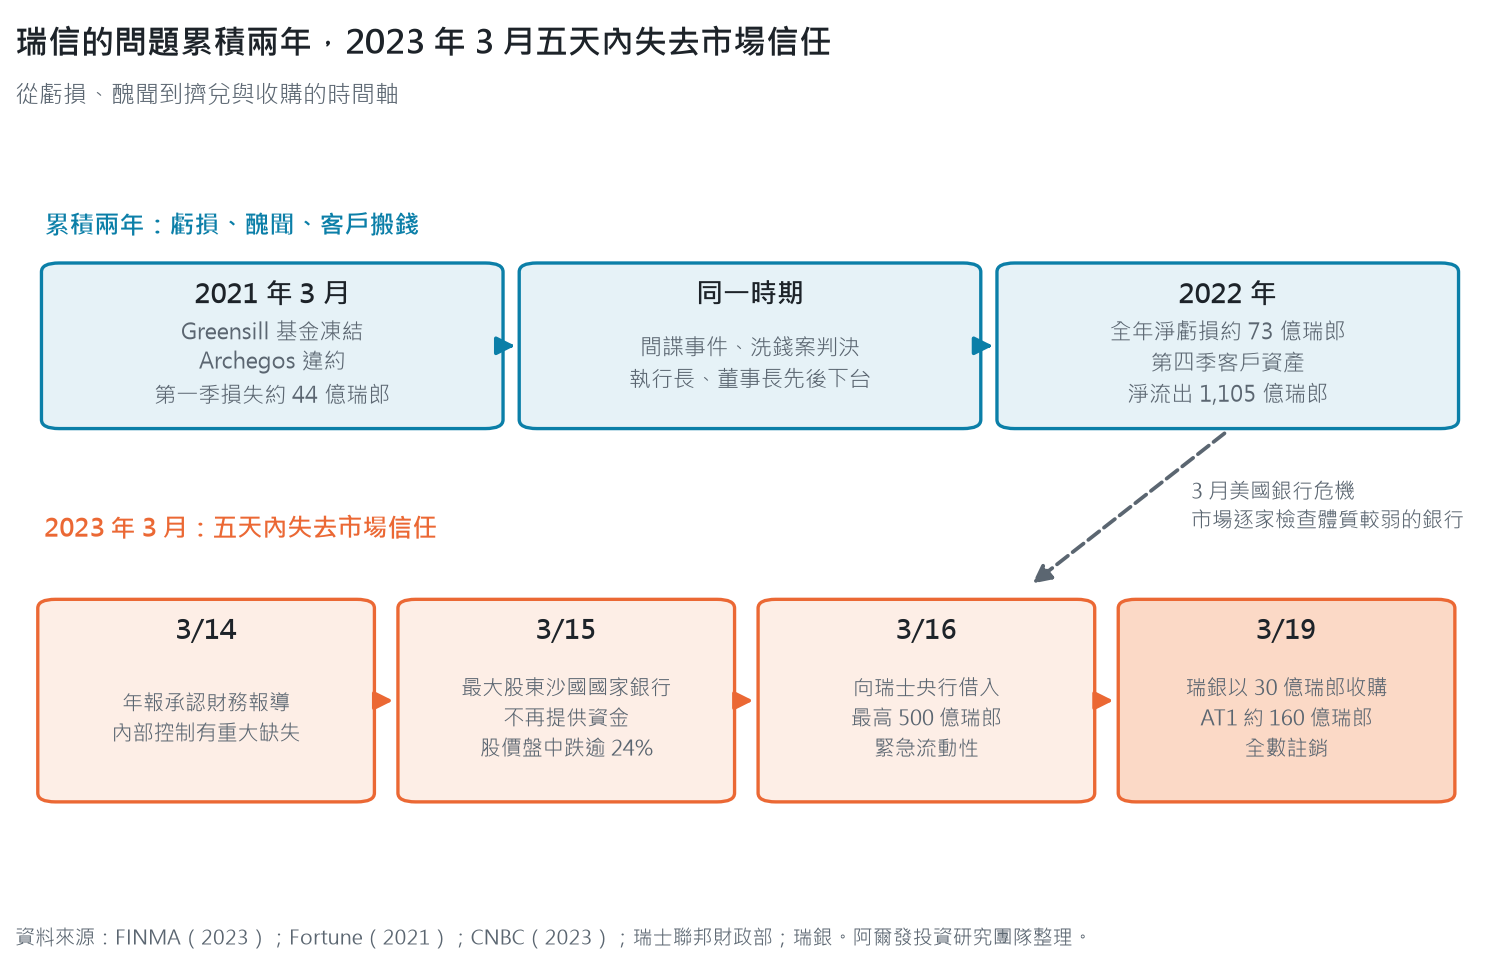
2021 年 3 月,瑞信接連出事,先是與英國供應鏈金融公司 Greensill Capital 合作的基金凍結,涉及名目金額約 100 億美元,幾週後,美國家族辦公室 Archegos Capital Management 違約,瑞信在 2021 年第一季認列約 44 億瑞郎損失[15],兩件事都指向風險控管跟不上業務擴張。
二、醜聞與管理層更替
同一時期,瑞信還有監控前高階主管的間諜事件、洗錢案判決,執行長與董事長先後下台(駕駛艙一直換人),FINMA 的報告認為,即使在大額虧損的年度,瑞信的變動薪酬仍維持高檔,治理問題長期存在[5]。
三、客戶開始搬錢:2022 年第四季流出 1,105 億瑞郎
2022 年 10 月,市場流傳瑞信財務不穩,客戶資金快速流出,全年淨虧損約 73 億瑞郎,客戶資產全年淨流出 1,232 億瑞郎,第四季就占 1,105 億瑞郎[14],換算下來,1,105 ÷ 1,232 ≈ 90%,一整年的流出有九成集中在最後一季,巴塞爾銀行監理委員會的報告指出,瑞信 2022 年 10 月時的流動性緩衝還撐得住,但 2023 年 3 月的流出遠超過流動性覆蓋率(LCR,Liquidity Coverage Ratio)的假設[6]。
四、2023 年 3 月:美國銀行危機與大股東表態
2023 年 3 月,矽谷銀行與簽名銀行在聯準會快速升息後相繼倒閉,市場開始檢查每一家體質較弱的銀行,3 月 14 日,瑞信在延後發布的 2022 年年報中承認財務報導內部控制有重大缺失,隔天,持股 9.8% 的最大股東沙烏地國家銀行表示,受持股不得超過 10% 的法規限制,不會再提供資金,瑞信股價盤中一度跌逾 24%[19],3 月 16 日,瑞信向瑞士央行借入最高 500 億瑞郎的緊急流動性[1],仍止不住提款。
FINMA 的結論是:瑞信的流動性問題來自信心崩潰,網路銀行與數位通路讓提款速度遠快於過去[5]。
市場在違約發生前就會替銀行的風險定價,最常用的工具是信用違約互換,這個「違約保險」怎麼報價、為什麼常被當作危機前的訊號,可以接著讀《信用違約互換(CDS)是什麼?》。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
瑞士銀行怎麼在一個週末完成併購?
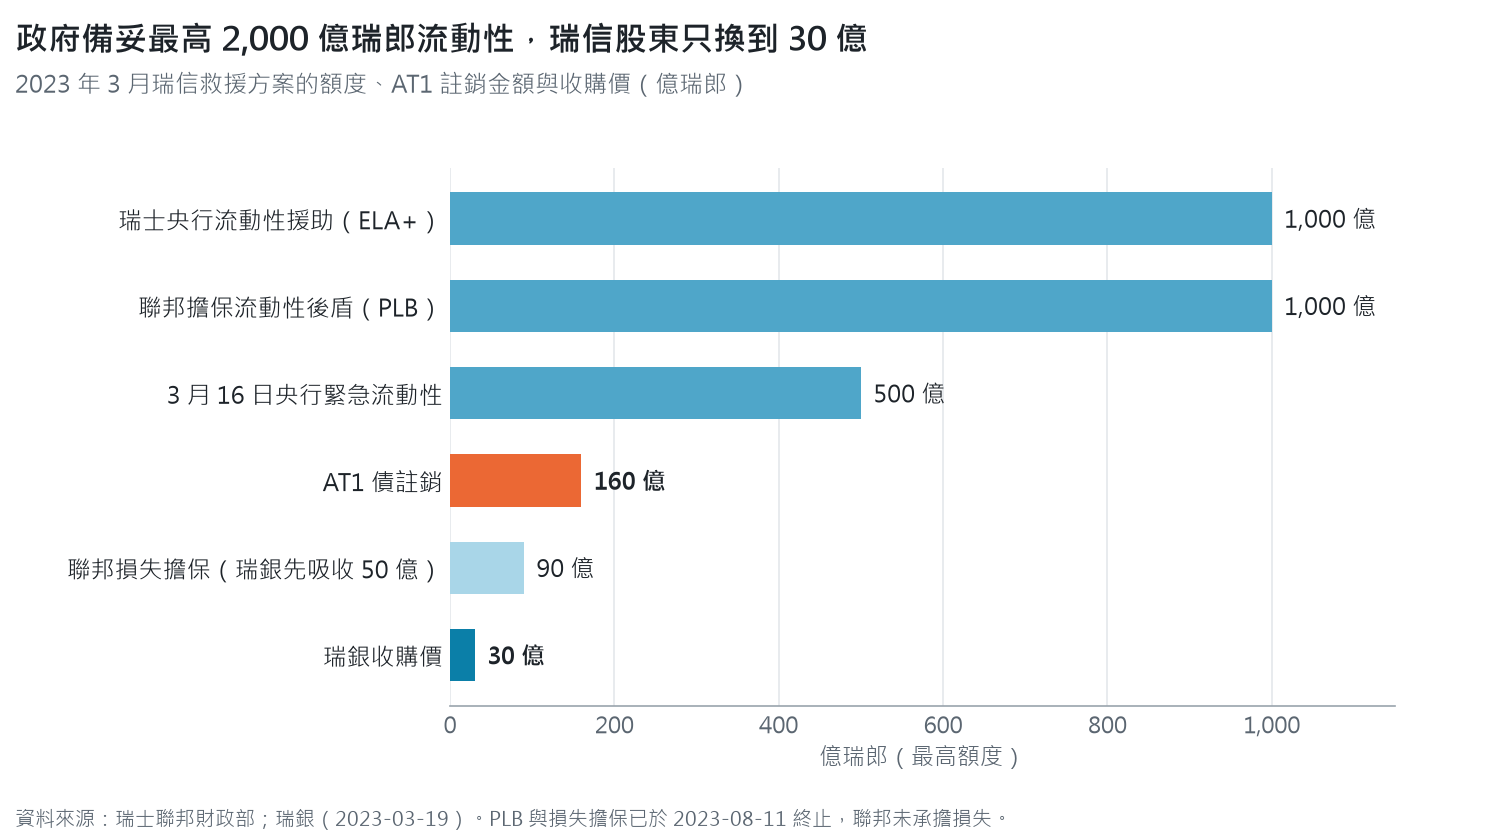
3 月 19 日週日晚間,趕在亞洲股市開盤前,瑞士聯邦委員會、瑞士國家銀行與 FINMA 宣布由瑞銀收購瑞信[1][2],整個方案依緊急法令(聯邦憲法第 184、185 條)推動,沒有經過股東會表決[1],這比較像緊急迫降,找最近的跑道先落地,乘客的意見只能事後再說。
| 措施 | 內容 | 結果 |
|---|---|---|
| 收購價 | 30 億瑞郎,換股方式支付 | 瑞信股東每股約 0.76 瑞郎,前一交易日收盤約 1.86 瑞郎[2] |
| 瑞士央行流動性援助(ELA+) | 最高 1,000 億瑞郎,無聯邦擔保 | 依需要動用[1] |
| 聯邦擔保流動性後盾(PLB) | 最高 1,000 億瑞郎,聯邦提供違約擔保 | 全數償還後於 2023-08-11 終止,聯邦未受損[4] |
| 瑞銀損失擔保 | 特定資產損失超過 50 億瑞郎後,聯邦最高承擔 90 億瑞郎 | 2023-08-11 瑞銀放棄,未動用[4] |
| AT1 債 | 約 160 億瑞郎全數註銷(法院記載名目約 165 億瑞郎) | 訴訟中[7] |
併購在 2023 年 6 月 12 日完成,瑞信集團併入瑞銀集團[3],瑞士聯邦政府從各項擔保收取約 2 億瑞郎費用,沒有承擔任何損失[4],瑞銀在 2026 年 3 月完成瑞士客戶的平台遷移,截至 2026 年 6 月底,超過九成待關閉的瑞信舊系統已停用,瑞銀預計 2026 年底大致完成整合[13]。
瑞信在台灣的據點也跟著收掉,金管會 2024 年 4 月 25 日同意瑞信台北證券分公司解散,最後營業日為 2024 年 5 月 31 日,原瑞信境外結構型商品的投資人權益由瑞士銀行承擔[17]。
AT1 債是什麼?為什麼瑞信 AT1 債歸零?
AT1 債(Additional Tier 1,額外第一類資本債券)是銀行發行、可計入資本的永續債,常被稱為 CoCo 債(Contingent Convertible,應急可轉換債券),條款寫明,當銀行資本跌破門檻,或主管機關認定銀行需要公部門特別支持才能存續時,債券可以轉換成股票或直接減記,這個設計讓債券在危機時替銀行吸收損失,所以票息比一般公司債高。
為什麼爭議這麼大?股東拿到錢,債權人歸零
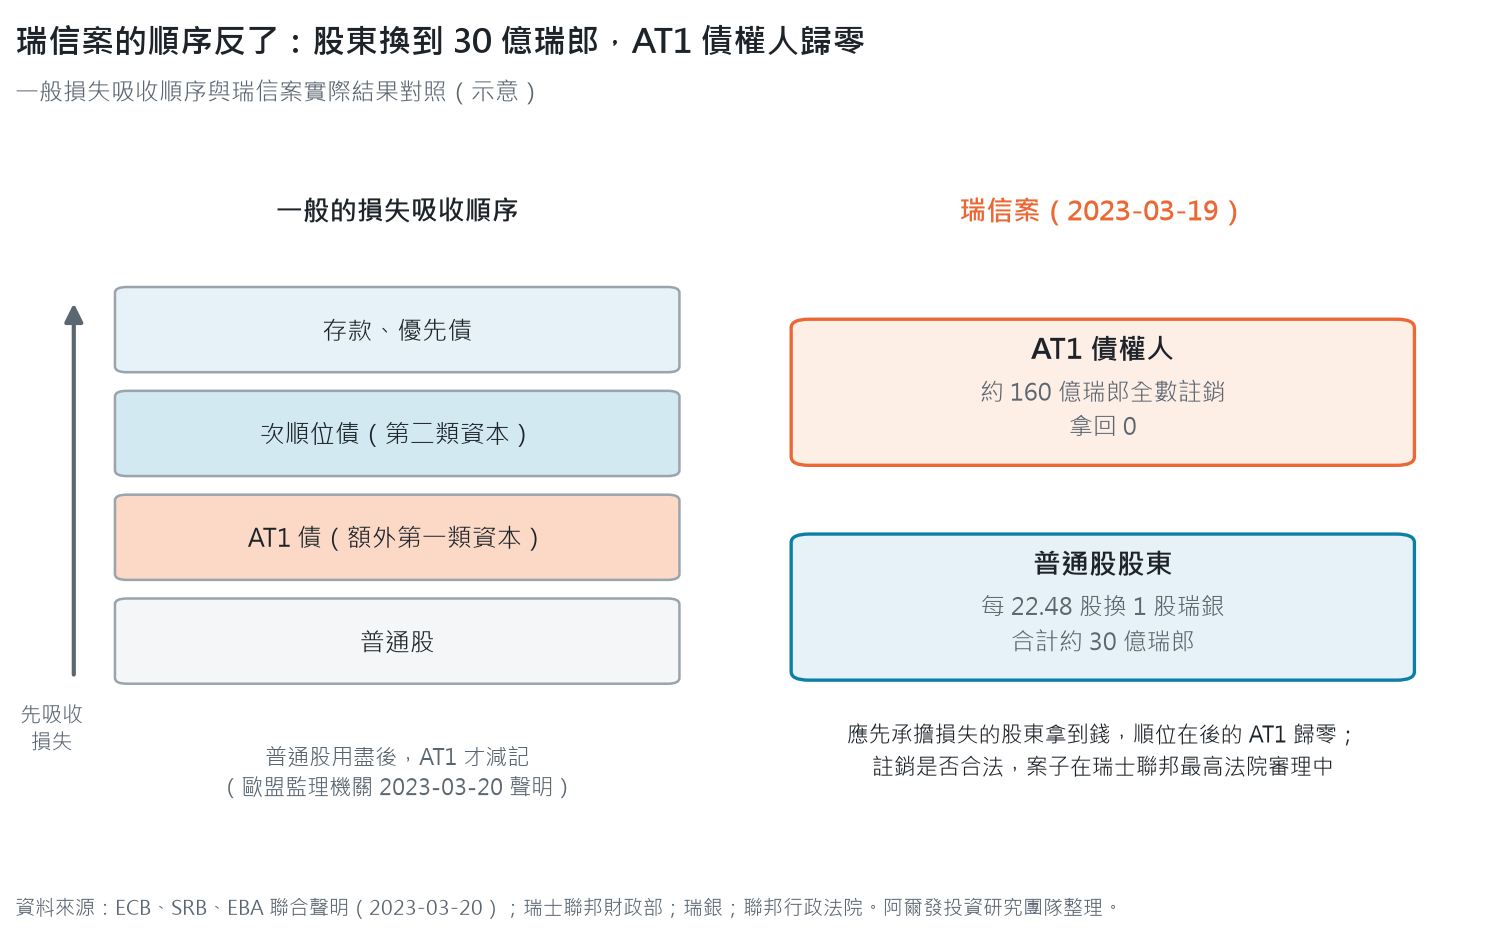
一般理解的受償順序,是股東先承擔損失,債權人在後,瑞信的案子剛好反過來,股東拿到 30 億瑞郎的瑞銀股票,AT1 債權人全數歸零。
歐洲央行銀行監理、單一清理委員會與歐洲銀行管理局在 3 月 20 日發表聯合聲明,強調歐盟架構下普通股先吸收損失,AT1 在普通股用盡後才減記[10],巴塞爾銀行監理委員會的報告也指出,這次事件讓投資人對 AT1 的損失吸收順序產生疑慮[6]。
AT1 訴訟最新進度(2026 年 10 月)
| 日期 | 事件 |
|---|---|
| 2023-03 起 | 約 3,000 名債權人在約 360 件案件中向聯邦行政法院提起訴訟[7] |
| 2025-10-01 | 聯邦行政法院在首件案件(B-2334/2023)作出部分判決:撤銷 FINMA 註銷命令,認定瑞信當時資本充足、契約中的「存續事件」並未發生,緊急法令第 5a 條也有違憲疑慮[7] |
| 2025-10-15 | FINMA 宣布上訴聯邦最高法院,瑞銀隨後也上訴[8] |
| 2025-12 | 聯邦最高法院給予上訴停止執行效力:判決確定前,AT1 債維持註銷狀態[9] |
| 2026-10 | 聯邦最高法院尚未就 AT1 作出判決;同一法院在 2026 年 9 月判決瑞信主管被取消的獎金不得追回[18] |
聯邦行政法院的判決僅撤銷命令,還沒決定債券是否恢復、如何賠償[7],對持有人來說,結果要等最高法院判決確定才知道。
AT1 是債券的一種,但風險結構跟存款、公債很不一樣,想從頭弄懂債券的利率、信用與流動性風險,可以讀《債券是什麼?債券該怎麼買?》。
瑞信倒閉之後,監管改了什麼?
說完了壞消息,來說說好消息,瑞士聯邦政府從各項擔保收取約 2 億瑞郎費用,沒有承擔任何損失,事件也沒有演變成 2008 年那樣的系統性危機,接下來就是飛安調查的時間,監理機關開始一條一條補洞。
瑞士:大到不能倒的修法
| 日期 | 進度 |
|---|---|
| 2023-12-19 | FINMA 發布瑞信危機檢討報告,要求高階主管問責制度、罰款權與更嚴格的資本規定[5] |
| 2024-04-10 | 瑞士聯邦委員會發布銀行穩定報告[20] |
| 2024-12-20 | 國會調查委員會(PUK)發布瑞信危機調查報告[21] |
| 2026-04-22 | 聯邦委員會送出銀行法修正草案:系統性重要銀行持有的海外子公司,帳面價值要全額以普通股權益第一類資本(CET1)支應;以瑞銀計約需補強 200 億美元。AT1 條款調整暫緩,等國際規範[11] |
| 2026-08-12 | 高階主管問責、薪酬、FINMA 權限等配套開始徵詢,至 2026-11-19[20] |
| 2026-09 | 聯邦院(上議院)以 90% CET1 支應海外子公司的版本通過,瑞銀估計需增加約 160 億美元;接著交國民院審議[12] |
國際:巴塞爾與金融穩定委員會的檢討
巴塞爾銀行監理委員會 2023 年 10 月 5 日發布報告,稱 2023 年 3 月是全球金融海嘯以來規模最大的銀行業壓力事件,並檢討三件事:監理機關要更早看出商業模式有問題的銀行、流動性規則低估了數位時代的提款速度、AT1 的損失吸收順序需要更清楚[6]。
一般投資人能學到哪四件事?
一、大到不能倒的銀行,股東仍可能損失九成以上
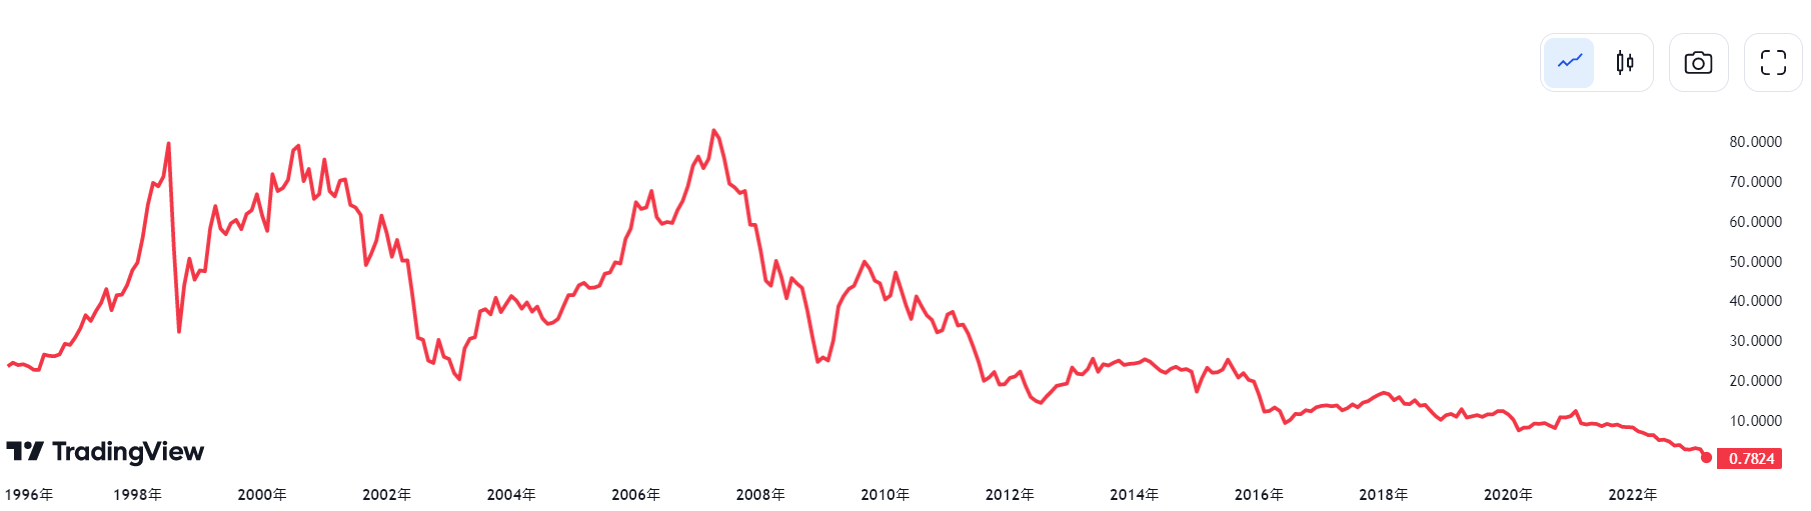
瑞信股價從金融海嘯前超過 80 瑞郎的高點,到被收購時換算約 0.76 瑞郎,跌幅約 99%[2],大型銀行倒閉時,政府救的是金融體系與存款人,股東與部分債權人要先承擔損失。
二、金融業的本質是信任
銀行用存款人的錢放款與投資,資產與負債的期限不一致,信任一旦動搖,帳面上合格的資本與流動性也撐不了幾天,瑞信、矽谷銀行都是在數日內失去資金來源,喜歡存金融股的投資人,要知道這個產業的風險會在很短的時間內集中爆發。
三、票息越高,越要讀懂條款
台灣也有投資人受影響,金管會 2023 年 3 月清查,5 家本國銀行的 77 名財富管理客戶持有瑞信 AT1 約新台幣 16 億元,另有 6 家券商的 103 名複委託客戶持有約 2.1 億元,國內金融機構本身沒有直接持有[16],這些投資人買的是「債券」,損失卻排在股東前面,買進高票息商品前,先看清楚它在什麼條件下會減記、轉股,以及在受償順序中排第幾(票息高,通常是有原因的)。
四、把風險分散到單一機構之外
瑞信事件屬於個別公司的風險,沒有演變成 2008 年那樣的系統性危機,這類風險無法預測,但可以分散,不把資產集中在單一銀行、單一產業或單一發行人,分散投資為什麼能降低這類意外事件的傷害,《小龍蝦的演化啟示:資產配置的重要性》用演化的例子說明。
我的想法
我覺得瑞信最值得記住的一句話,是 FINMA 報告裡那個看似矛盾的事實,倒下的那一刻,它的資本與流動性在帳面上仍然合格。
這就是失速可怕的地方,儀表都還在綠色區間,飛機已經開始往下掉,2022 年第四季流出 1,105 億瑞郎、2023 年 3 月短短五天從年報缺失走到被收購,信心一旦開始流失,速度比任何法規假設都快。
所以我不太相信「這家銀行太大了,不會倒」這種說法,瑞信是全球系統性重要銀行,股東最後仍然損失約 99%,政府救的是金融體系,不是哪一位股東。
AT1 的案子到 2026 年 10 月還在最高法院,判決會怎麼走,我不知道,沒有人知道,不過台灣那約 180 位投資人的經驗已經很清楚,票息比一般公司債高的那幾個百分點,是拿受償順序換來的。
瑞信用三天倒下,原因卻累積了十年,我能做的,是讓任何一家機構的失敗,都不至於決定整個資產的結果。
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
瑞士信貸倒閉了嗎?
瑞信沒有進入破產清算,2023 年 3 月 19 日瑞士銀行以 30 億瑞郎收購瑞信,6 月 12 日併入瑞銀集團[2][3],作為獨立銀行已不存在,一般稱為「倒閉」。
瑞士銀行(UBS)會倒閉嗎?
瑞銀是收購方,目前正常營運,瑞士政府正修法要求瑞銀為海外子公司增加資本,2026 年 9 月聯邦院通過的版本估計需增加約 160 億美元 CET1 資本,目的就是降低再次發生瑞信事件的機率[12]。
瑞信 AT1 債券還拿得回來嗎?
還不確定,聯邦行政法院 2025 年判決註銷違法,但 FINMA 與瑞銀已上訴,聯邦最高法院判決前債券仍維持註銷[7][9];即使最終勝訴,如何恢復或賠償也還要另外判決。
瑞信倒閉跟 2008 年雷曼兄弟一樣嗎?
不一樣,2008 年是次級房貸與結構性商品引發的系統性危機,瑞信是個別銀行長期治理失靈,在 2023 年美國銀行危機中被引爆,巴塞爾銀行監理委員會認為,巴塞爾三的改革讓全球銀行體系避開了更嚴重的危機[6]。
瑞信事件對台灣有什麼影響?
金管會 2023 年 3 月清查,國內金融機構沒有直接持有瑞信 AT1,受影響的是約 180 名財富管理與複委託客戶,合計約新台幣 18 億元[16],瑞信台北證券分公司已在 2024 年 5 月結束營業[17]。
延伸閱讀
- 信用違約互換(CDS)是什麼?:適合想知道市場怎麼替銀行違約風險定價的人
- 債券是什麼?債券該怎麼買?:適合想分清楚 AT1、公司債與公債風險差異的人
- 《小龍蝦的演化啟示》資產配置的重要性:適合想知道如何避免單一公司風險決定投資成果的人
參考文獻
- [1] Swiss Federal Department of Finance. (n.d.). UBS takeover of Credit Suisse. Retrieved October 19, 2026, from https://www.efd.admin.ch/en/credit-suisse-en
- [2] UBS Group AG. (2023, March 19). UBS to acquire Credit Suisse [Press release]. https://links.sgx.com/1.0.0/corporate-announcements/ZIT5YNUYNULZB457/750337_Appendix_UBS%20to%20acquire%20Credit%20Suisse.pdf
- [3] UBS Group AG. (2023, June 12). UBS completes Credit Suisse acquisition [Press release]. https://www.ubs.com/global/en/media/display-page-ndp/en-20230612-ubs-credit-suisse-acquisition.html
- [4] Swiss Federal Department of Finance. (n.d.). Financial implications for the Confederation. Retrieved October 19, 2026, from https://www.efd.admin.ch/en/cs-ubs-financial-implications
- [5] Swiss Financial Market Supervisory Authority. (2023, December 19). FINMA publishes report and lessons learned from the Credit Suisse crisis [Press release]. https://www.finma.ch/en/news/2023/12/20231219-mm-cs-bericht/
- [6] Basel Committee on Banking Supervision. (2023). Report on the 2023 banking turmoil. Bank for International Settlements. https://www.bis.org/bcbs/publ/d555.pdf
- [7] Federal Administrative Court. (2025, October 14). Unlawful write-off of AT1 capital instruments [Media release]. https://www.bvger.ch/en/newsroom/media-releases/unlawful-write-off-of-at1-capital-instruments-2385
- [8] Swiss Financial Market Supervisory Authority. (2025, October 15). FINMA to appeal partial decision of the Federal Administrative Court concerning AT1. https://www.finma.ch/en/news/2025/10/20251015-meldung-bvger-at1/
- [9] Bondolfi, S. (2025, December 10). AT1-Anleihen der Credit Suisse: Bundesgericht gewährt UBS aufschiebende Wirkung. SRF News. https://www.srf.ch/news/wirtschaft/aufschiebende-wirkung-at1-abschreibung-der-credit-suisse-anleihen-bleiben-wertlos
- [10] ECB Banking Supervision, Single Resolution Board, & European Banking Authority. (2023, March 20). ECB Banking Supervision, SRB and EBA statement on the announcement on 19 March 2023 by Swiss authorities [Press release]. https://www.bankingsupervision.europa.eu/press/pr/date/2023/html/ssm.pr230320~9f0ae34dc5.en.html
- [11] Swiss Federal Council. (2026, April 22). Too-big-to-fail regulations: Federal Council adopts dispatch and Capital Adequacy Ordinance [Press release]. https://www.efd.admin.ch/en/newnsb/_9e8qd5sXEzLww7dK3H_9
- [12] blue News. (2026, September 23). The Council of States wants 90 percent equity for UBS’s foreign holdings. https://www.bluewin.ch/en/news/the-council-of-states-wants-90-percent-equity-for-ubs-s-foreign-holdings-li.3610060
- [13] UBS Group AG. (2026). Second quarter 2026 report (Form 6-K). U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/0001610520/000161052026000082/ubs-20260630.htm
- [14] Kimball, S. (2023, February 9). Credit Suisse posts massive annual loss as radical restructure gets underway. CNBC. https://www.cnbc.com/2023/02/09/credit-suisse-posts-massive-annual-loss-as-radical-restructure-gets-underway.html
- [15] Fortune. (2021, April 6). Archegos collapse plunges Credit Suisse into crisis. https://fortune.com/2021/04/06/archegos-collapse-plunges-credit-suisse-into-crisis
- [16] 科技新報(2023年3月24日)。金管會:180 名財管及複委託客戶,踩雷瑞信 AT1 逾 18 億。https://finance.technews.tw/2023/03/24/at1-buyer/
- [17] 金融監督管理委員會(2024年4月25日)。同意瑞士商瑞士信貸銀行股份有限公司台北證券分公司申請解散及終止營業案。https://www.fsc.gov.tw/ch/home.jsp?id=96&parentpath=0&mcustomize=news_view.jsp&dataserno=202404250002&dtable=News
- [18] swissinfo.ch. (2026, October 15). Credit Suisse bankers lose final bid to win back bonuses at Swiss top court. https://swissinfo.ch/eng/credit-suisse-bankers-lose-final-bid-to-win-back-bonuses-at-swiss-top-court/92221182
- [19] Ellyatt, H. (2023, March 15). Credit Suisse shares slide after Saudi backer rules out further assistance. CNBC. https://www.cnbc.com/2023/03/15/credit-suisse-shares-slide-after-saudi-backer-rules-out-further-assistance.html
- [20] Swiss Federal Department of Finance. (n.d.). Too big to fail. Retrieved October 19, 2026, from https://www.efd.admin.ch/en/tbtf-en
- [21] Swiss Federal Council. (2024, December 20). Bericht der Parlamentarischen Untersuchungskommission zur Credit Suisse: Der Bundesrat nimmt Stellung [Press release]. https://www.admin.ch/gov/de/start/dokumentation/medienmitteilungen.msg-id-103689.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中所述事件與數據係依公開資料整理,訴訟與修法進度以主管機關及法院最新公告為準。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號