
REITs 是在交易所掛牌的不動產投資信託,投資人用買股票的方式,就能持有一籃子辦公大樓、購物中心、倉庫或資料中心,收入來自租金配息和不動產增值,透過 REITs ETF,一般投資人不必自己買房,也能把房地產放進資產配置,同時取得資本成長與配息兩種收益。
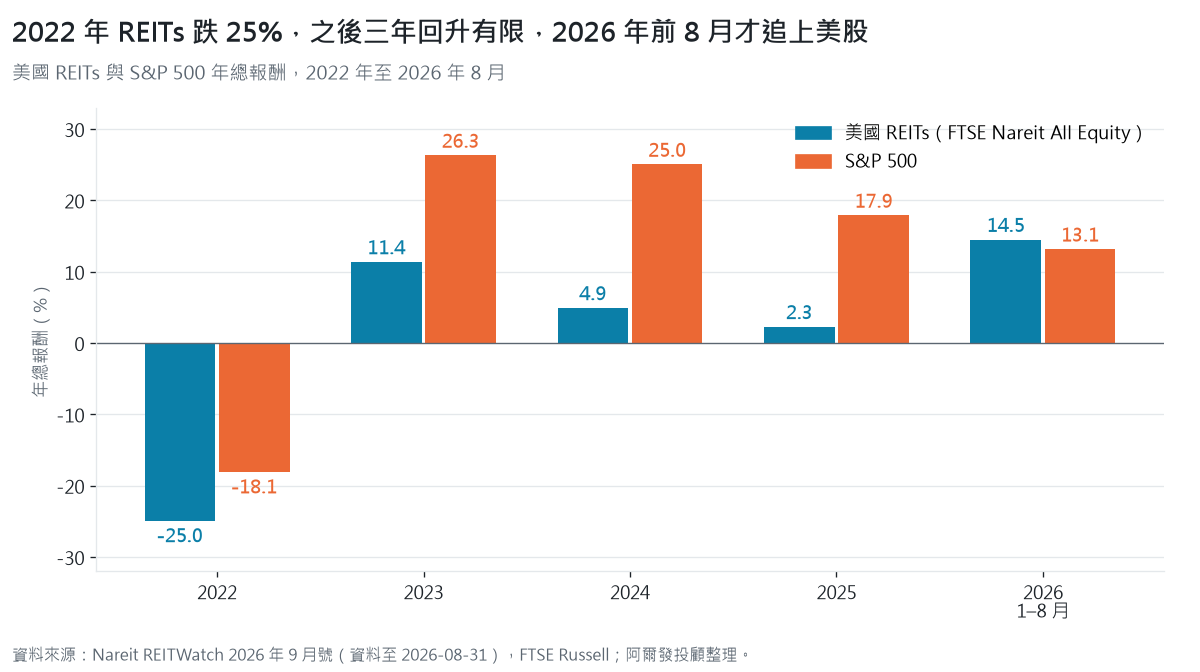
REITs 對利率很敏感,2022 年聯準會急遽升息,美國 REITs 全年跌 25%,跌得比 S&P 500 深,之後三年回升有限,到 2026 年前 8 個月才追上美股[1]。
REITs是什麼?
REITs(Real Estate Investment Trusts)是把不動產或房貸等資產證券化,再發行受益憑證賣給投資大眾,持有的資產從商辦、購物中心、停車場、醫院到雲端資料中心都有。美國是最大的 REITs 市場,2026 年 8 月底股權型 REITs 指數的股票市值約 1.55 兆美元[1]。
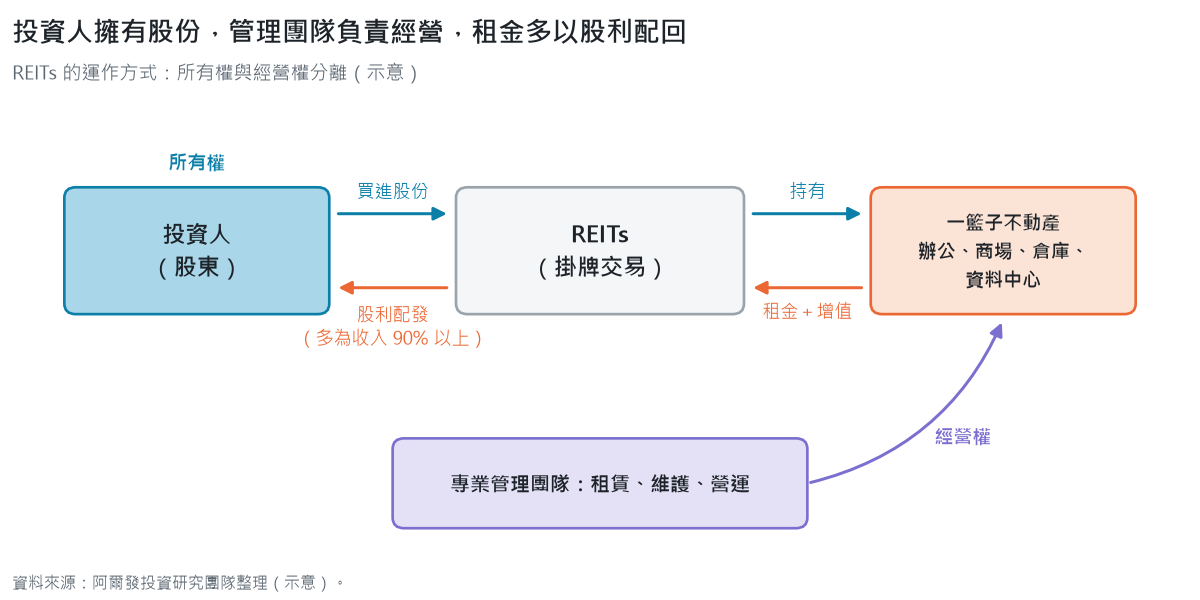
REITs 將「經營權」與「所有權」分離。投資人買進 REITs 股份,擁有的是一籃子不動產的一部分,並不直接擁有某一棟房子,租賃、維護等日常經營交給專業管理團隊。
資料來源:阿爾發投資研究團隊整理。
REITs 有哪些特色?
和直接買房相比,REITs 有幾項特色:
- 好買賣、門檻低:在交易所像股票一樣買賣,用相對少的資金就能參與大型不動產案
- 配息比例高:REITs 通常把九成以上的收入配給股東,2026 年 8 月底美國股權型 REITs 的股利殖利率 3.68%,是 S&P 500 的三倍多[1]
- 稅負與透明度:許多國家的 REITs 免公司層級稅負,僅對股東分配的股利課稅;上市 REITs 也須定期公布財報
REITs 有哪些風險?
- 利率風險:REITs 常借款買進不動產,又以高配息為特色,利率上升時融資成本增加、相對債券的吸引力下降,價格容易下跌
- 景氣風險:租金與出租率跟著經濟走,景氣衰退時空置率上升,辦公室、零售受影響較大
- 代理問題:管理費、關係人交易與收購決策,未必完全以投資人利益為優先
- 集中風險:單一 REITs 或單一類型集中度高,透過分散的 REITs ETF 並控制比重,可以降低這類風險
REITs 種類介紹
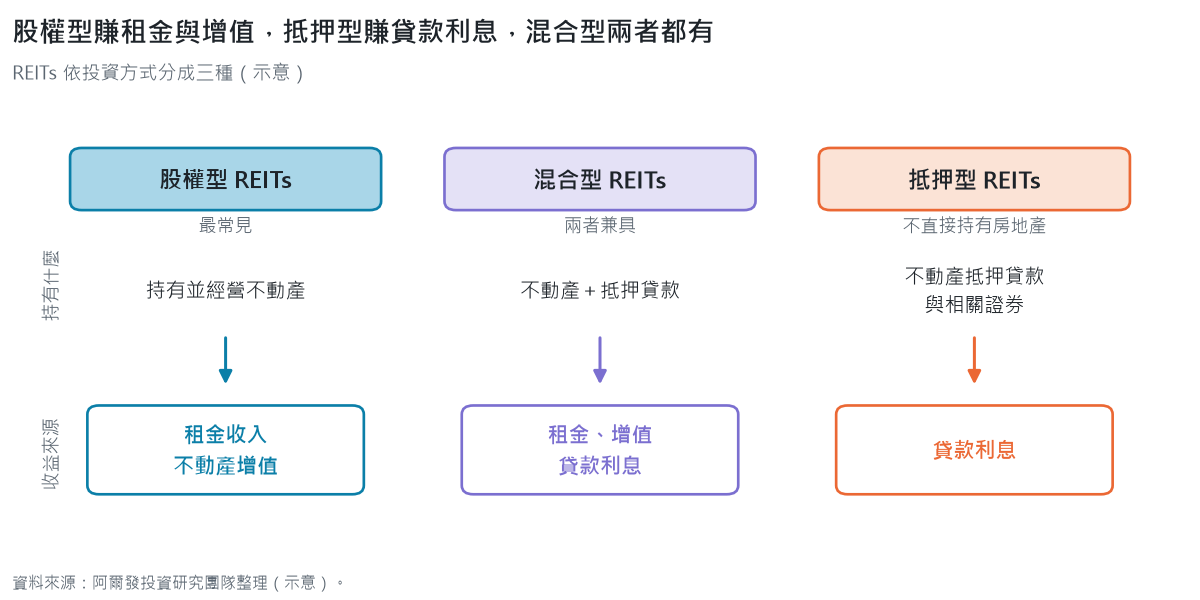
依投資方式,REITs 分成股權型、抵押型與混合型,股權型持有並經營不動產,收益來自租金與增值,抵押型投資房地產抵押貸款,收益來自利息,混合型兩者都有。
資料來源:阿爾發投資研究團隊整理。
也可以用持有的房地產類型區分:
| 類型 | 持有的房地產 |
|---|---|
| 住宅型 REITs(Residential REITs) | 公寓、出租房屋、學生公寓和老人住宅等。 |
| 商業型 REITs(Commercial REITs) | 辦公大樓、購物中心、飯店和度假村等。 |
| 工業型 REITs(Industrial REITs) | 倉庫、配送中心和製造設施等。 |
| 醫療保健型 REITs(Healthcare REITs) | 醫院、療養院、診所和老人照護設施等。 |
| 基礎設施型 REITs(Infrastructure REITs) | 通訊塔、資料中心、能源基礎設施和交通設施等。 |
| 專業型 REITs(Specialty REITs) | 自助倉儲設施、娛樂設施(如高爾夫球場、滑雪場)、資料中心和農業用地等。 |
資料中心 REITs 是什麼?
資料中心 REITs 投資儲存與管理資料的設施,提供企業、政府與其他機構資料儲存和運算資源,通常歸在專業型或基礎設施型,資料量快速成長、雲端運算普及,這類 REITs 的成長潛力較高,價格起伏也比較大。
想知道這樣的配置適不適合你的目標與期間?
2025 年到 2026 年,各類 REITs 的表現差距很大
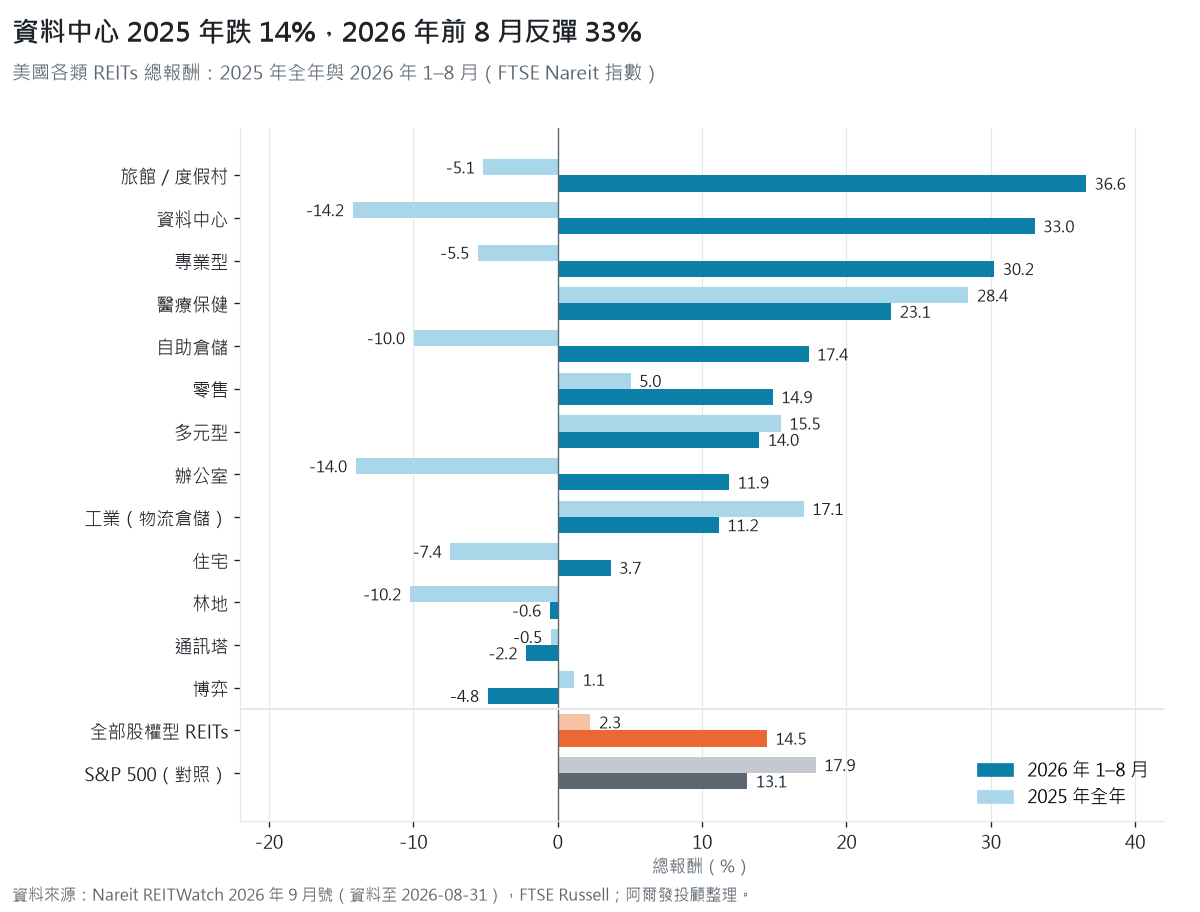
2025 年全部股權型 REITs 漲幅有限,各類別卻差很多,醫療保健、工業大漲,資料中心與辦公室下跌,2026 年前 8 個月又換了一批領漲的類別,資料中心反彈 33%,成長題材明確的類別,價格一樣會大起大落[1]。
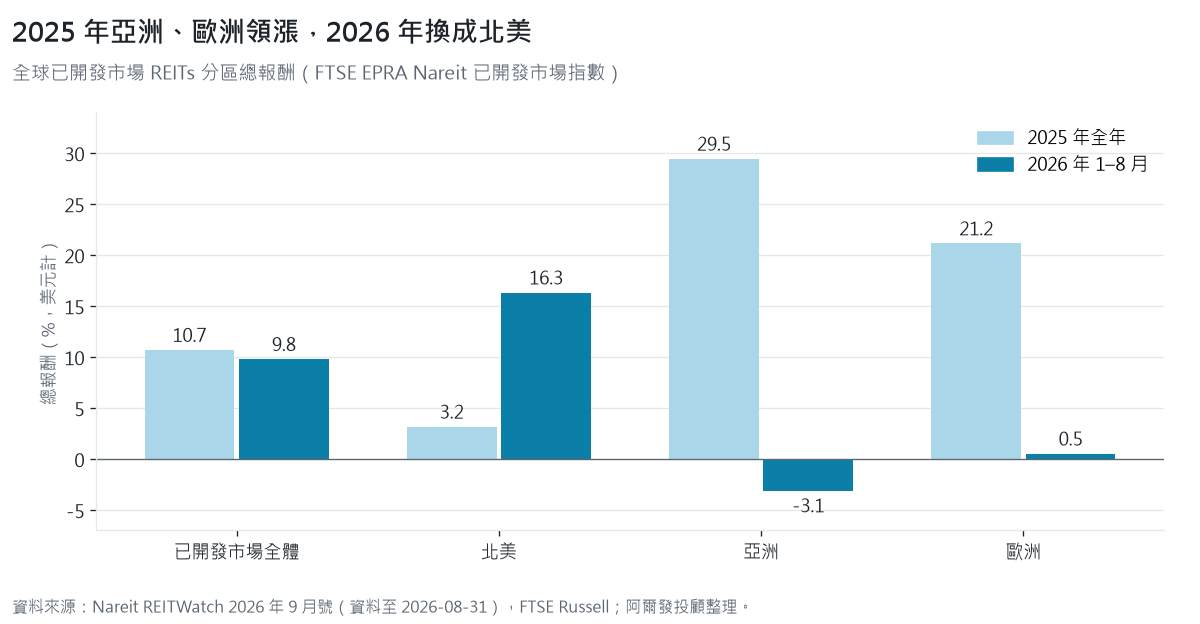
放到全球也一樣,2025 年亞洲、歐洲領漲,北美落後,2026 年換成北美領先[1],若僅押單一地區或單一類別,表現落差會很大,透過分散的 REITs ETF 持有,比較能降低這類風險。
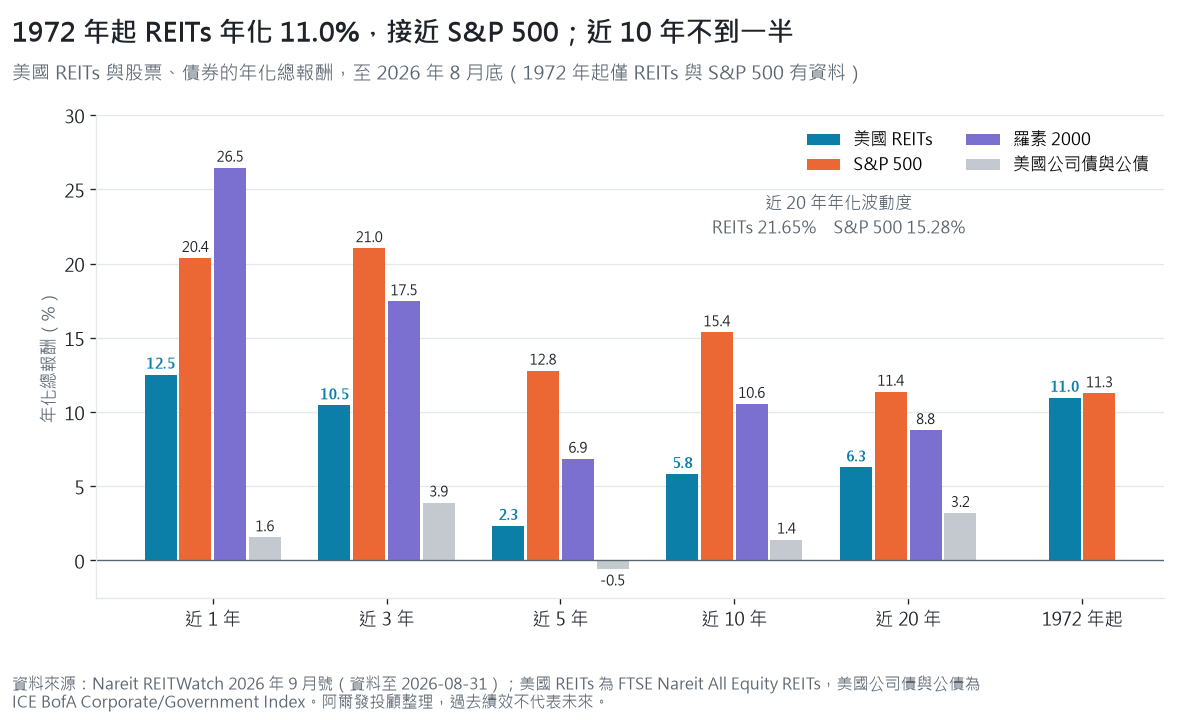
REITs 長期報酬接近股票,近 10 年落後
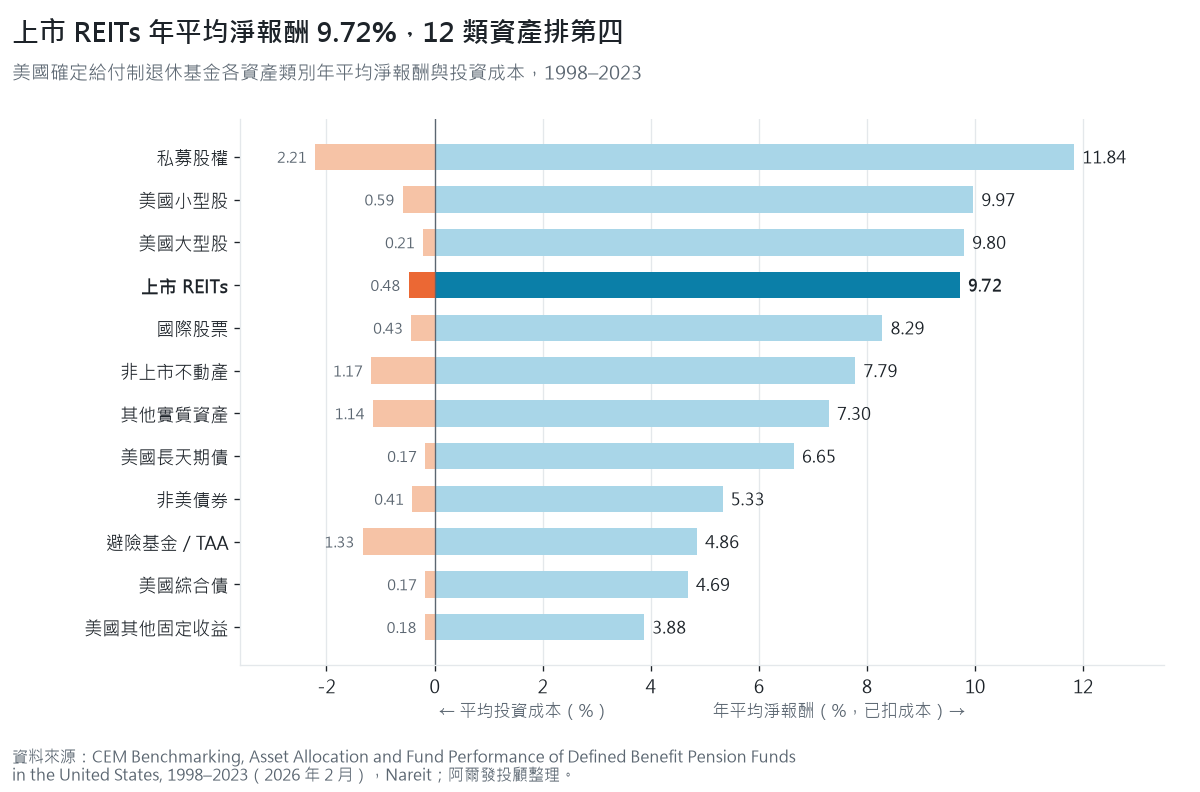
把時間拉長,REITs 的報酬接近股票,CEM Benchmarking 分析美國確定給付制退休基金 1998~2023 年的資料,上市 REITs 年平均淨報酬 9.72%,在 12 類資產中排第四,也高於非上市不動產[2]。
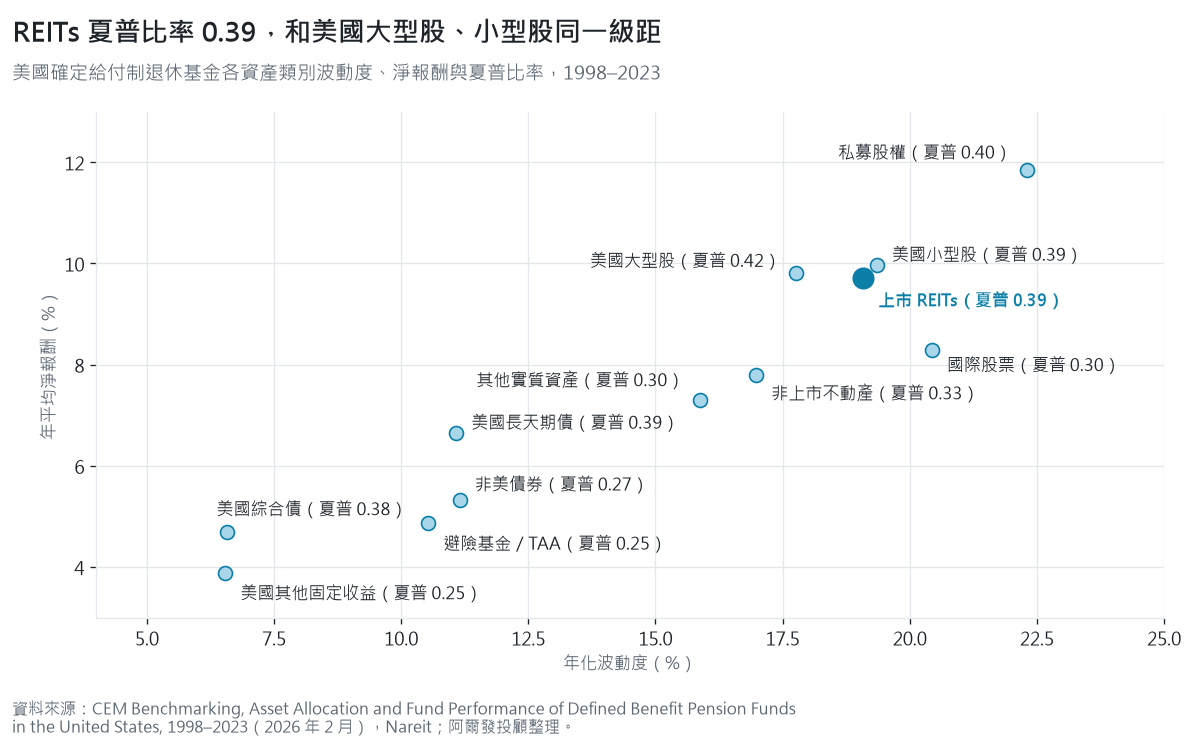
報酬接近股票,波動也和股票同一級距,風險調整後的投資效率(夏普比率)和美國大型股、小型股相近,高於國際股票與非上市不動產[2]。
換成指數、算到最新資料,REITs 從 1972 年以來的年化報酬和 S&P 500 相近,近 10 年卻不到 S&P 500 的一半,波動也比較高,長期接近股票,不代表每一段 10 年都跟得上[1]。
REITs 另一項特色是與債券相關性低、與股票中度相關,但這個關係在改變,近 10 年 REITs 與 S&P 500 的月報酬相關係數升到 0.77,和債券的相關性也比 30 年高,分散的效果比過去弱[1]。
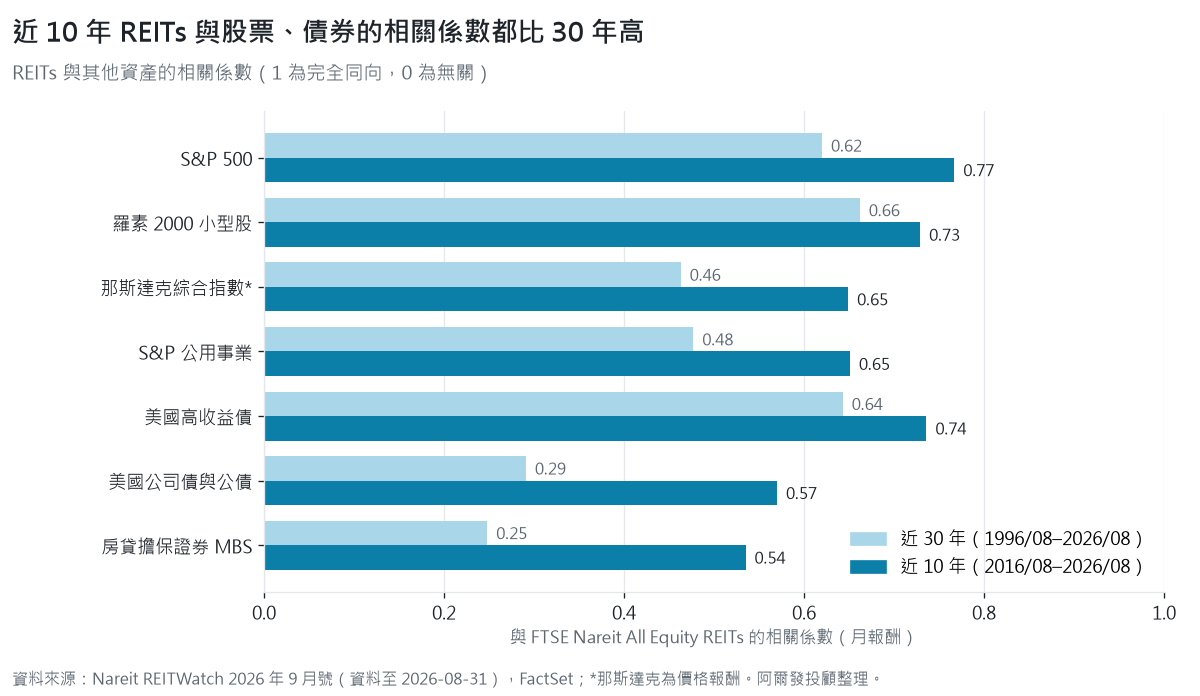
CEM 用年報酬算的結果類似,REITs 和非上市不動產走勢最接近,和股票的相關性明顯高於長天期債[2],放進投資組合能分散一部分波動,效果有限。
在股債組合加入 REITs,效果要看組合與期間
我們用 Vanguard 的股票、債券與 REITs 指數基金月報酬,模擬股六債四與股二債八兩種組合依比例讓出 5%、10% 給 REITs、每年再平衡的結果[3]。
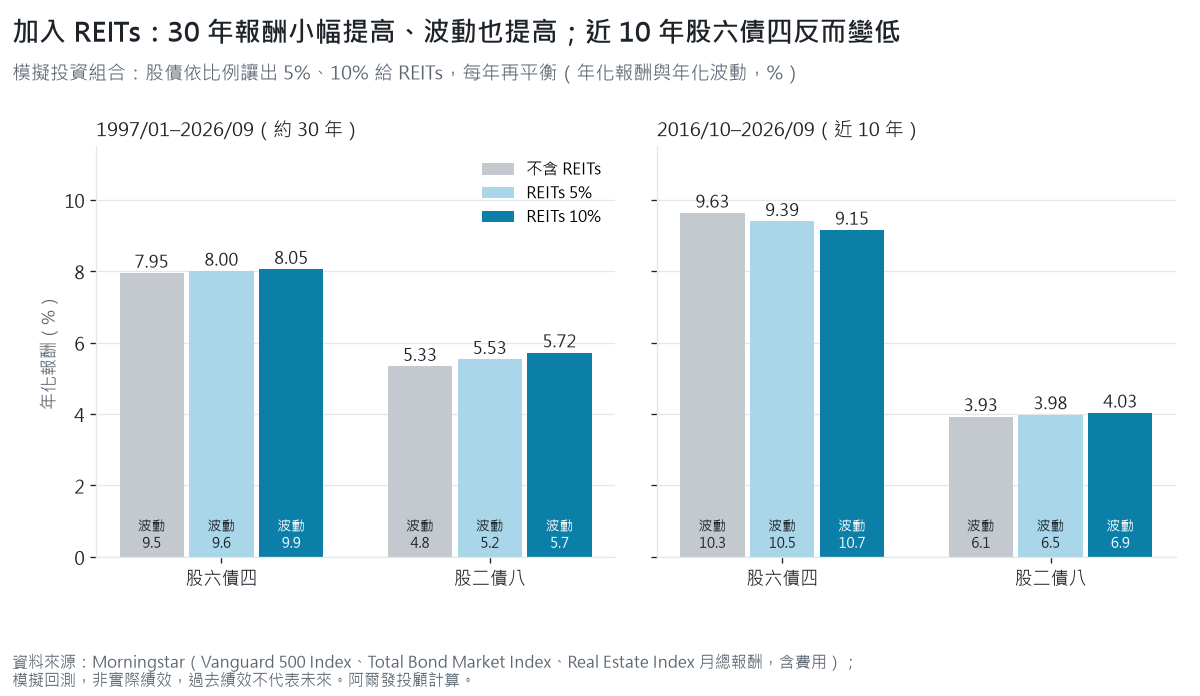
這段資料裡沒有出現「風險相同、報酬更高」的情況,加入 REITs 後報酬與波動是一起變的,以債券為主的組合,REITs 補上一部分成長性,報酬和波動都提高;以股票為主的組合,30 年期間報酬提高很小,近 10 年反而拉低報酬。
通膨升溫時,REITs 表現如何?
通膨又成為投資人關心的議題,美國 9 月 CPI 年增 3.7%,聯準會同月升息,是 2023 年 7 月以來首次[5][7]。
依當年 CPI 年增率把 1972~2025 年分成三組比較,高通膨年份 REITs 平均報酬約為 S&P 500 的兩倍,主要來自配息,溫和通膨年份兩者相近,低通膨年份 REITs 落後。
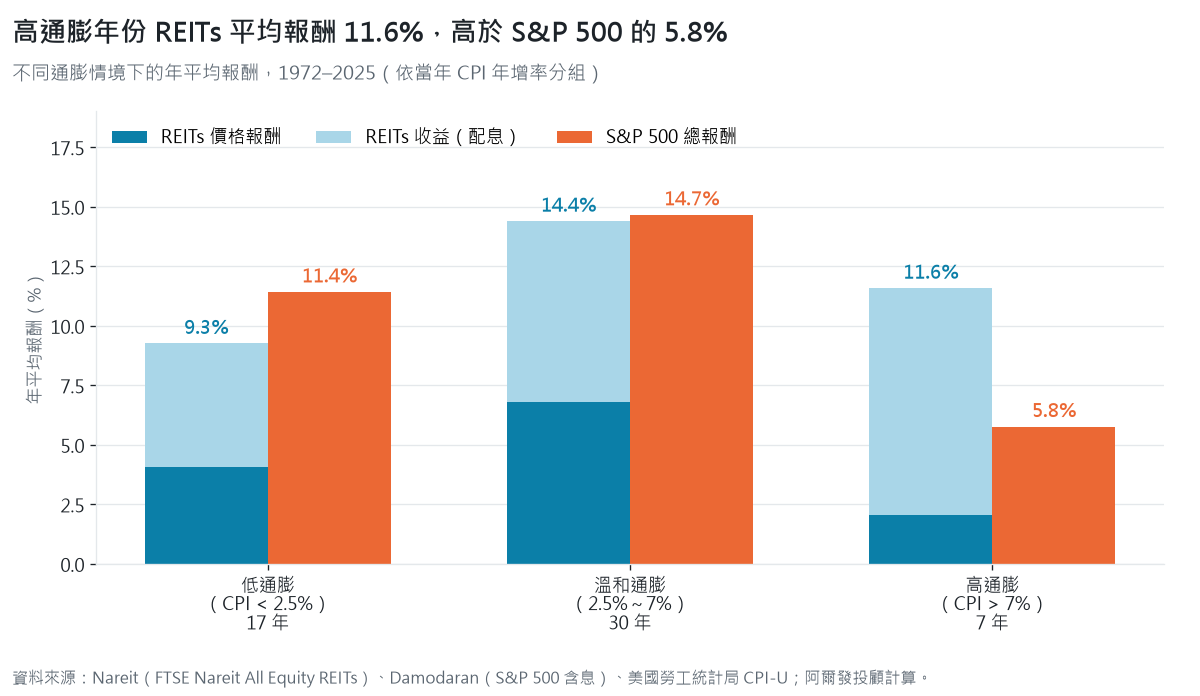
REITs 抗通膨,主要有三個原因:
- 長期租約通常有隨物價調整的條款,短期租約依當期行情重新議價,通膨上升時租金跟著提高
- 追蹤指數的 REITs ETF 持有大量不動產,每年都有一部分租約到期重新定價
- 房產價格上漲也會反映在 REITs 的表現上
要留意的是,通膨上升常伴隨升息,REITs 價格短期可能先跌,2022 年就是例子。
緊縮循環結束後,REITs 平均略勝股市,最近一次落後
2022 年起聯準會連續 11 次升息,重創 REITs 的表現,之後降息一年多,2026 年 9 月又轉為升息[6][7]。
用 1999 年以來的四次升息循環計算,升息期間 REITs 落後美股,最後一次升息後 12 個月平均上漲 17.4%,略高於美股,但這個平均值受 2000 年科技泡沫破裂那一次影響很大;最近一次升息結束後 12 個月 REITs 落後美股,2024 年 9 月到 2025 年 12 月的降息期間,REITs 也是小跌,美股上漲兩成多[3]。
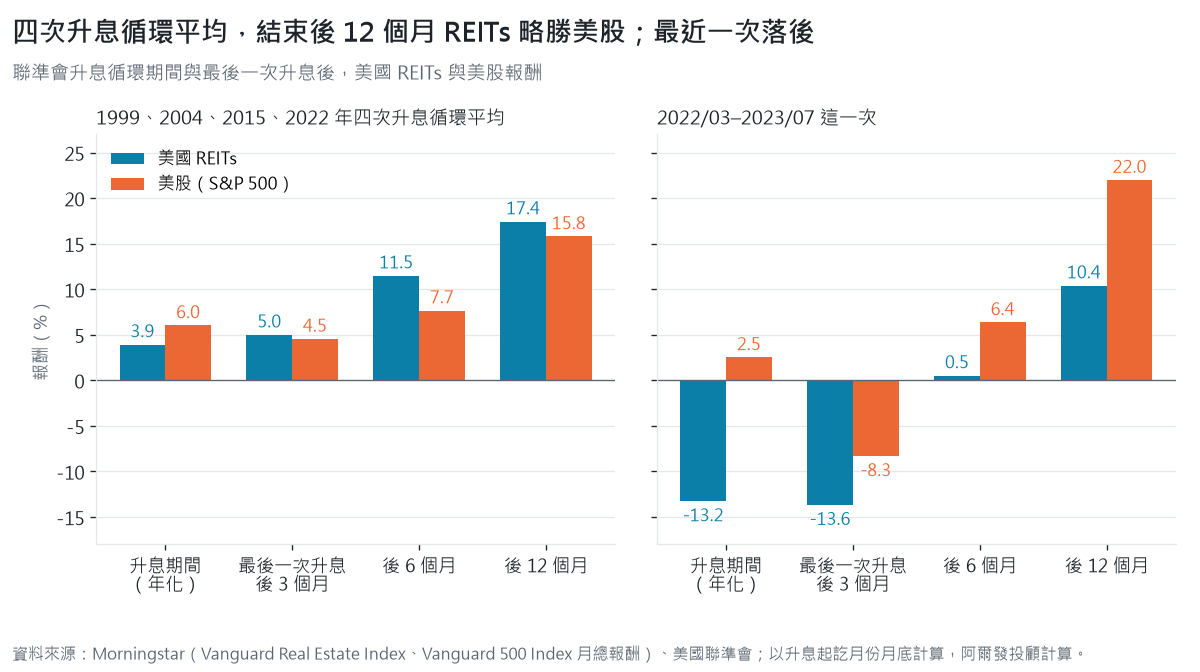
利率上升階段,房地產這類利率敏感的資產和債券一樣承受價格損失,進入降息階段後,REITs 一方面持續收取租金,一方面有機會受惠於利率下跌帶來的價格回升,但降息不等於 REITs 一定勝過股票,利率走勢也會反覆,緊縮循環何時結束,要看之後的政策路徑。
資產配置中加入 REITs,要看清楚它扮演的角色
REITs 在配置裡提供配息與資本成長兩種收益,能分散一部分波動,但近 10 年與股票越走越近,對利率也敏感,升息時先跌,降息後不一定勝過股票。
多元分散的資產配置是長期投資的基礎,REITs 在其中可以扮演收益與分散的角色。以債券為主、需要配息收入的投資人,可以考慮配置一部分 REITs;以股票為主的組合,加入 REITs 主要是把一部分資金分散到不動產,未必提高報酬。比重依自己的財務目標規劃與風險承受度決定。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
參考文獻
- [1] Nareit. (2026, September). REITWatch: A monthly statistical report on the real estate investment trust industry (data as of August 31, 2026). https://www.reit.com/sites/default/files/reitwatch/RW2609.pdf
- [2] CEM Benchmarking. (2026, February). Asset allocation and fund performance of defined benefit pension funds in the United States, 1998–2023. Nareit. https://www.reit.com/sites/default/files/2026-02/CEM_020226.pdf
- [3] Morningstar. (2026). Monthly total returns of Vanguard Real Estate Index Investor (VGSIX), Vanguard 500 Index Investor (VFINX) and Vanguard Total Bond Market Index Investor (VBMFX), January 1997–September 2026 [Data set]. Retrieved October 20, 2026. https://www.morningstar.com/funds/xnas/vgsix/quote
- [4] Damodaran, A. (2026, January). Historical returns on stocks, bonds and bills: 1928–2025. NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/histret.html
- [5] U.S. Bureau of Labor Statistics. Consumer Price Index for All Urban Consumers (CPI-U). https://www.bls.gov/cpi/ ;年資料取自 FRED CPIAUCNS,https://fred.stlouisfed.org/series/CPIAUCNS
- [6] Board of Governors of the Federal Reserve System. Federal funds target range – upper limit (DFEDTARU). FRED, Federal Reserve Bank of St. Louis. https://fred.stlouisfed.org/series/DFEDTARU
- [7] Board of Governors of the Federal Reserve System. (2026, September 16). Federal Reserve issues FOMC statement. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
重要聲明
阿爾發證券投資顧問股份有限公司|100台北市中正區羅斯福路二段102號8樓之1 |客服專線:02-25028622 | 115金管投顧新字第019號
阿爾發投顧自當盡力提供正確資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本公司或關係企業與其任何董事或受僱人等,對此不負任何法律責任。
本文僅為阿爾發投顧提供客戶之一般參考資料,並非針對客戶之特定需求所做之投資建議,未考量個別投資人的財務狀況與需求,故本文所提供的資訊無法適用於所有投資人,投資人應自行判斷投資風險,不應將本資料視為投資之唯一依據,若有投資損益或因使用本資料所生之直接或間接損失,投資結果應由投資人自行負責。本文件之製作,係以本公司認為可靠之資訊為依據,本公司雖盡力使用可靠且廣泛的資訊,但本公司並不保證各項資訊之完整性及正確性。本文件中所提出之意見係為本文件出版當時的意見,相關資訊或意見若有變更,本公司將不會另行通知。本公司亦無義務更新本文件之內容或追蹤研究本文件所涵蓋之主題。本文件不得視為買賣有價證券或其他金融商品的要約或要約之引誘。本文內容非經阿爾發投顧同意,請勿任意節錄、修改或轉載。