
美國升息由聯準會決定,最近一次決議是 2026 年 10 月 28 日(台灣時間 10 月 29 日清晨)維持不變,聯邦資金利率目標區間仍是 3.75%~4.00%,上一次升息是 9 月 16 日的一碼,下一次決議在台灣時間 12 月 10 日清晨公布[22][3]。
升息是央行調高政策利率,讓借錢變貴,9 月那次 12 位票委全數同意,是 2023 年 7 月以來第一次升息,距離上一輪降息結束還不到一年(2024 年 9 月到 2025 年 12 月,聯準會才累計降息 1.75 個百分點[6])。10 月這次以 10 比 2 決定按兵不動,投反對票的聯準會理事庫克(Lisa D. Cook)與克里夫蘭聯邦準備銀行總裁哈瑪克(Beth M. Hammack)都主張再升一碼[22]。
我習慣把聯準會(Federal Reserve,Fed)想成機場的塔台,利率決策是它發布的天候與管制資訊,會經由房貸、定存、債券殖利率與匯率,影響每一架在空中的飛機,也就是一般人的資產。
不過同樣是升息或降息,背後的天候不同,股市與債市的反應也可能完全相反。
聯準會現在是升息還是降息?關鍵數字
| 項目 | 數值 | 日期 | 來源 |
|---|---|---|---|
| 聯邦資金利率目標區間 | 3.75%~4.00%(10 月維持;9 月升息 0.25 個百分點) | 2026-10-28 決議 | 聯準會聲明[22] |
| 準備金利率(IORB) | 3.90%(維持) | 2026-10-29 生效 | 聯準會執行說明[23] |
| 美國 CPI 年增率 | 3.7%(能源 20.4%、核心 2.6%) | 2026 年 9 月 | 美國勞工統計局[8] |
| 美國失業率 | 4.2% | 2026 年 9 月 | 美國勞工統計局[9] |
| 點陣圖 2026 年底利率中位數 | 4.1%(6 月時為 3.8%) | 2026-09-16 | 聯準會經濟預測摘要[5] |
| 台灣央行重貼現率 | 2%(維持不變) | 2026-09-17 決議 | 中央銀行[12] |
| 下一次聯準會會議 | 12/8~9,台灣時間 12/10 清晨 3 點公布(含點陣圖) | 2026 | 聯準會會議日程[3] |
| 會前市場預期 | 10 月會議升息機率 17%(結果維持)、12 月會議 92% | 2026-10-20 | CME FedWatch(經 FXStreet)[21] |
資料截至 2026 年 10 月 30 日(台灣時間);升息機率由聯邦資金利率期貨價格換算,每天變動,表中是 10 月會議前的數字;阿爾發投資研究團隊整理
10 月的聲明說,經濟活動以強勁步調擴張,生產力與資本投資都強,就業增加跟得上勞動力,但通膨仍然偏高,委員會要再累積更多資訊,才能決定讓通膨及時回到 2% 的政策立場[22]。9 月升完一碼先停下來看,但兩張主張升息的反對票,讓 12 月會議的選項仍然開著。
2026 聯準會會議時間表與每次決議
聯邦公開市場委員會(Federal Open Market Committee,FOMC)一年開 8 次例行會議,每次兩天,第二天美東時間下午 2 點發布聲明[1][3],換成台灣時間是隔天清晨,美國夏令時間(3 月中到 11 月初)是清晨 2 點,冬令時間是清晨 3 點(所以每次決議出來,台灣多數人還在睡)。
| 會議日期(美東) | 台灣時間公布 | 決議 | 決議後利率區間 | 投票 |
|---|---|---|---|---|
| 1/27~28 | 1/29 清晨 3 點 | 維持 | 3.50%~3.75% | 10 比 2(2 人主張降息) |
| 3/17~18* | 3/19 清晨 2 點 | 維持 | 3.50%~3.75% | 11 比 1(1 人主張降息) |
| 4/28~29 | 4/30 清晨 2 點 | 維持 | 3.50%~3.75% | 8 比 4 |
| 6/16~17* | 6/18 清晨 2 點 | 維持 | 3.50%~3.75% | 12 比 0 |
| 7/28~29 | 7/30 清晨 2 點 | 維持 | 3.50%~3.75% | 9 比 3(3 人主張升息) |
| 9/15~16* | 9/17 清晨 2 點 | 升息一碼 | 3.75%~4.00% | 12 比 0 |
| 10/27~28 | 10/29 清晨 2 點 | 維持 | 3.75%~4.00% | 10 比 2(2 人主張升息) |
| 12/8~9* | 12/10 清晨 3 點 | 待公布 | — | — |
* 同時公布經濟預測摘要與點陣圖;4 月會議的 4 張反對票中,1 人主張降息、3 人反對聲明中的寬鬆傾向;資料截至 2026 年 10 月 30 日;資料來源:聯準會會議日程與 2026 年各次聲明[3][4],阿爾發投資研究團隊整理
投票紀錄反映了方向的轉變,年初還有票委主張降息,7 月變成 3 人主張升息,9 月全數同意升息,10 月雖然停下來,仍有 2 人想再升,塔台裡的意見是一次一次慢慢轉向的。
2027 年的暫定日期也已公布:1/26~27、3/16~17、4/27~28、6/8~9、7/27~28、9/14~15、10/26~27、12/7~8,正式日期以前一次會議確認為準[3]。
升息、降息是什麼?聯準會調的是哪一個利率?
升息是央行調高政策利率,讓借錢變貴、存錢變得比較划算,降息是調低政策利率,讓借錢變便宜,英文分別是 rate hike 與 rate cut。
聯準會調的是聯邦資金利率(federal funds rate)的目標區間,也就是美國銀行之間互相借隔夜資金的利率,再經由銀行傳導到房貸、企業貸款、定存與債券殖利率。
聯邦資金利率是銀行間實際成交出來的利率,所以聯準會設的是一個區間,再用兩個工具把它圈在區間裡,一個是付給銀行準備金的利率(目前 3.90%),一個是隔夜逆回購利率(目前 3.75%,等於區間下限)[2],有點像跑道兩側的邊燈。
台灣央行調的則是重貼現率(rediscount rate),也就是央行融通給銀行的利率,目前是 2%[12],名稱不同,作用方向一樣。
升息收緊資金,目的是讓通膨降回目標,常見於通膨偏高、景氣過熱的時候;降息放鬆資金,目的是支撐就業與經濟活動,常見於景氣放緩、失業率上升或金融市場動盪的時候。
一碼是多少?升一碼對房貸、定存差多少?
一碼是 0.25 個百分點,也就是 25 個基點(basis point,bp,1bp=0.01 個百分點),兩碼是 0.50 個百分點(50 個基點),三碼是 0.75 個百分點(75 個基點)。
聯準會通常一次調一碼,2022 年曾連續 4 次一次升三碼[6],台灣央行慣用的單位是半碼,也就是 0.125 個百分點(12.5 個基點),2024 年 3 月就是升息半碼[13]。
對台灣家庭來說,直接相關的是台灣的房貸與定存利率,台灣五大銀行 2026 年 8 月新承做購屋貸款平均利率是 2.321%[14],臺灣銀行一年期定存固定利率是 1.70%(2026-10-16 掛牌)[15],以這兩個數字為起點試算:
| 情境(試算) | 房貸利率 | 100 萬元房貸、20 年本息平均攤還的月付 | 100 萬元一年期定存的年利息 |
|---|---|---|---|
| 降一碼 | 2.071% | 5,093 元 | 14,500 元 |
| 降半碼 | 2.196% | 5,152 元 | 15,750 元 |
| 目前 | 2.321% | 5,212 元 | 17,000 元 |
| 升半碼 | 2.446% | 5,273 元 | 18,250 元 |
| 升一碼 | 2.571% | 5,334 元 | 19,500 元 |
試算:假設利率全額反映、其他條件不變;月付公式為 本金 × 月利率 ÷〔1 −(1+月利率)^−240〕;實際利率依各銀行與個人條件而定
每 100 萬元房貸,利率差一碼,20 年期月付約差 120 元,總利息約差 2.9 萬元,30 年期月付約差 130 元,定存每 100 萬元,一碼差 2,500 元年利息,房貸 1,000 萬元的人把數字乘以 10(說實在,比新聞標題給人的感覺小不少)。
台灣的房貸與定存利率跟的是台灣央行,聯準會 2026 年 9 月升息後,台灣央行同一週決議維持利率不變[12],台灣房貸與定存牌告利率不會因為聯準會升息就自動調整。
為什麼要升息?為什麼要降息?
聯準會有兩個法定目標(dual mandate),物價穩定與最大就業,通膨目標是 2%[1],通膨太高時升息,讓需求降溫,就業轉弱、景氣放緩時降息,讓借貸成本下降。
2026 年 9 月的情況是,CPI 年增 3.7%,其中能源一年漲 20.4%,扣除食品與能源的核心 CPI 是 2.6%[8];失業率 4.2%,9 月非農就業增加 2.9 萬人[9],聯準會判斷通膨仍偏高,所以升息[1]。
降息的原因分兩種,股市的反應也跟著不同:
- 經濟還在成長,只是出現放緩跡象或金融市場動盪,先降一點利率,叫預防性降息,1995、1998、2019 年屬於這一類
- 經濟已經或正在進入衰退,大幅、連續降息,叫衰退型降息,2001 年與 2007~2008 年屬於這一類(衰退期間依美國國家經濟研究局 NBER 認定)[10]
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
1994 年以來的升息、降息循環
| 循環 | 期間(生效月) | 利率(上限)變化 | 幅度 | 次數 | 背景 |
|---|---|---|---|---|---|
| 升息 | 1994/02~1995/02 | 3.00% → 6.00% | +3.00 | 7 | 預防通膨 |
| 降息 | 1995/07~1996/01 | 6.00% → 5.25% | -0.75 | 3 | 預防性,未衰退 |
| 降息 | 1998/09~1998/11 | 5.50% → 4.75% | -0.75 | 3 | 預防性,金融市場動盪 |
| 升息 | 1999/06~2000/05 | 4.75% → 6.50% | +1.75 | 6 | 防範通膨 |
| 降息 | 2001/01~2003/06 | 6.50% → 1.00% | -5.50 | 13 | 衰退型(2001/03~11 衰退) |
| 升息 | 2004/06~2006/06 | 1.00% → 5.25% | +4.25 | 17 | 每次一碼、逐步升息 |
| 降息 | 2007/09~2008/12 | 5.25% → 0.25% | -5.00 | 10 | 衰退型(2007/12~2009/06 衰退) |
| 升息 | 2015/12~2018/12 | 0.25% → 2.50% | +2.25 | 9 | 利率正常化 |
| 降息 | 2019/08~2019/10 | 2.50% → 1.75% | -0.75 | 3 | 預防性 |
| 降息 | 2020/03 | 1.75% → 0.25% | -1.50 | 2 | 疫情緊急降息 |
| 升息 | 2022/03~2023/07 | 0.25% → 5.50% | +5.25 | 11 | 通膨急升 |
| 降息 | 2024/09~2025/12 | 5.50% → 3.75% | -1.75 | 6 | 2025 年 1~8 月暫停 |
| 升息 | 2026/09~ | 3.75% → 4.00% | +0.25 | 1 | 進行中 |
2008 年 12 月起改為目標區間,表中為區間上限;日期為 FRED 記錄的生效日,與宣布日可能差一天;資料來源:Federal Reserve Bank of St. Louis, FRED(DFEDTAR、DFEDTARU)[6];衰退期間依 NBER[10],阿爾發投資研究團隊整理
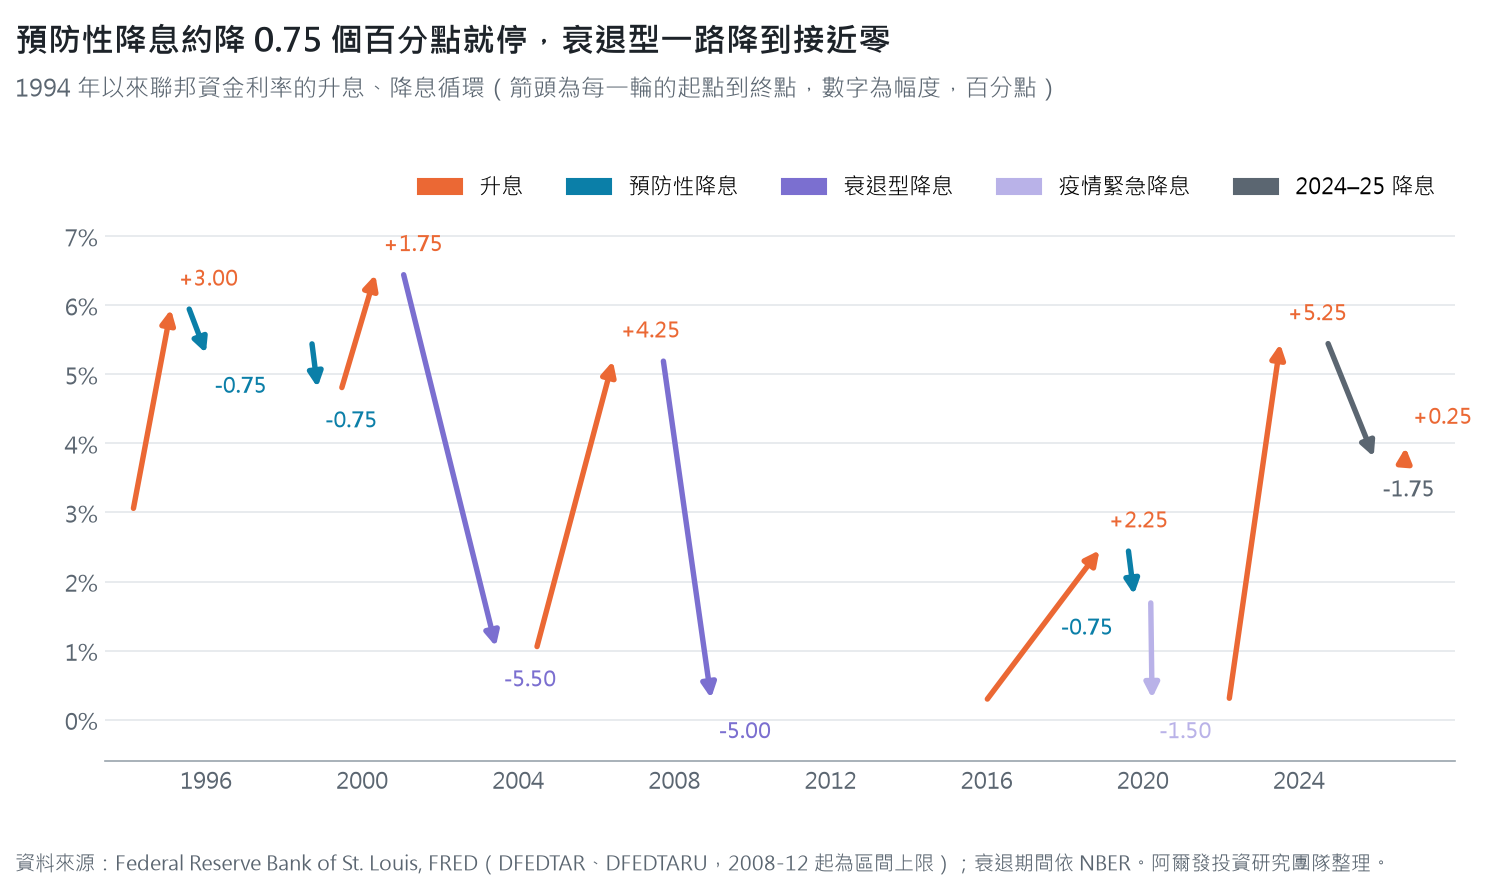
1994 年以來,一個降息循環短則 3 個月,長則 2 年半,幅度從 0.75 到 5.5 個百分點都有,預防性降息通常只降 3 次左右,衰退型則一路降到接近零。
小亂流和大風暴,塔台的處置差很多。
圖 1 顯示這 13 次循環的起點與終點,預防性降息的箭頭都很短,2001 與 2007 年兩次衰退型降息則一路往下拉到接近零。
升息、降息對股市、債券、美元與台幣有什麼影響?
對美股、台股
理論上,升息提高借貸成本與折現率,對股價是壓力,降息相反,不過從聯準會每一輪第一次升息或降息起算,標普 500 指數(S&P 500)6 個月與 12 個月後的價格變化差異很大:
| 第一次調整(宣布日) | 方向 | 6 個月後 | 12 個月後 |
|---|---|---|---|
| 1994/02/04 | 升息 | -2.4% | +2.4% |
| 1999/06/30 | 升息 | +6.2% | +6.0% |
| 2004/06/30 | 升息 | +6.4% | +5.3% |
| 2015/12/16 | 升息 | +0.2% | +8.9% |
| 2022/03/16 | 升息 | -11.1% | -9.1% |
| 1995/07/06 | 降息(預防性) | +11.6% | +17.8% |
| 1998/09/29 | 降息(預防性) | +24.9% | +22.2% |
| 2019/07/31 | 降息(預防性) | +9.9% | +8.0% |
| 2001/01/03 | 降息(衰退型) | -8.4% | -13.5% |
| 2007/09/18 | 降息(衰退型) | -12.4% | -20.6% |
| 2020/03/03 | 降息(疫情緊急) | +15.0% | +27.2% |
| 2024/09/18 | 降息 | -0.1% | +18.0% |
以宣布日收盤價為基準,價格指數,未含股利、未扣費用;樣本數少,不代表未來表現;資料來源:S&P Dow Jones Indices 標普 500 指數收盤價(經 Yahoo Finance 取得,2026-10-15 擷取)[11],阿爾發投資研究團隊計算
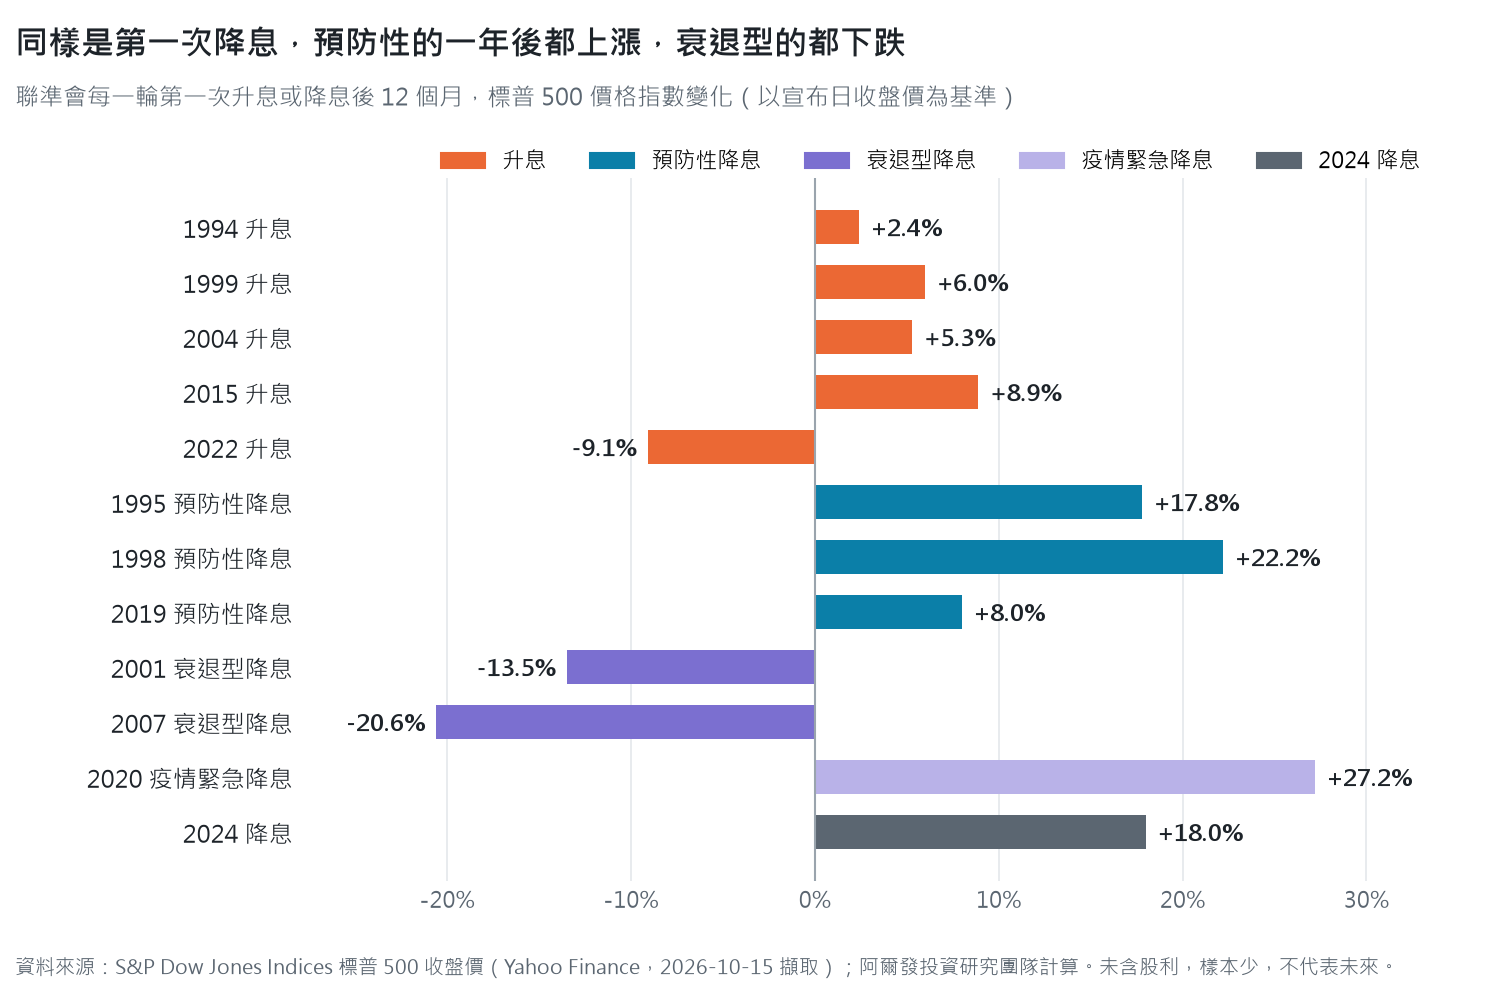
5 次升息循環裡,只有 2022 年那次第一年是負的,畢竟升息開始時,常常是景氣還不錯的時候,台股另受全球資金流向與半導體景氣左右,不宜直接套用美股的經驗。
圖 2 把 12 個月後的結果排成橫條,三次預防性降息都在右邊,兩次衰退型降息都在左邊,升息則多數落在小漲的位置。
對債券、美債
債券價格和利率反方向走,粗略估算是價格變動 ≈ -存續期間(duration)× 殖利率變動,存續期間 8 年的債券,殖利率上升一碼,價格約跌 2%(試算)。
聯準會調的是最短天期的利率,10 年期以上的殖利率還受通膨預期與財政供給影響,所以降息不保證長債殖利率下降,2024 年 9 月 18 日第一次降息當天,10 年期美債殖利率是 3.70%,到 2025 年 1 月 14 日反而升到 4.78%[7]。
塔台管得到跑道,管不到高空的氣流,2026 年 10 月 9 日,10 年期殖利率是 5.24%[7],債券的基本概念見債券是什麼。
升降息同時牽動股價和債券價格,兩者各配多少比例,股債配置指南從股債比例講到 ETF 怎麼挑。
對美元、台幣
理論上,美國升息讓美元利率相對變高,資金流向美元,新台幣傾向貶值,降息相反;2022 年 3 月 16 日升息開始時,新台幣約 28.57 元兌 1 美元,10 月 24 日貶到 32.37 元[7],與理論一致。
降息那一輪就沒有照理論走,匯率還受貿易、資金流與台灣自身利率影響,2024 年 9 月降息後,新台幣先從 31.97 元貶到 2025 年 1 月的 32.97 元,之後才升值,2025 年 9 月 17 日是 30.04 元[7]。
這次升息後利差拉大,新臺幣 10 月走貶,貶值 5% 對美股、美元定存、留學學費各差多少,試算在《台幣升值貶值影響:美股、外幣存款、留學與薪水各差多少》。
對房市、房貸
台灣房貸看的是台灣央行與本地銀行的利率,央行近兩年影響房市更直接的工具是選擇性信用管制,2026 年 3 月與 9 月兩度放寬自然人第二戶購屋貸款成數,由 5 成調到 6 成、再到 7 成[12][16]。
台灣央行會跟著升息或降息嗎?
不一定,台灣央行每季開一次理監事會,2026 年是 3/19、6/18、9/17、12/17,會後召開記者會[17]。
| 理監事會 | 重貼現率決議 | 其他 |
|---|---|---|
| 2024/03/21 | 升息半碼,1.875% → 2%(3/22 起) | — |
| 2025/12/18 | 維持 2% | — |
| 2026/03/19 | 維持 2% | 第二戶貸款成數 5 成 → 6 成 |
| 2026/06/18 | 維持 2% | — |
| 2026/09/17 | 維持 2% | 第二戶貸款成數 6 成 → 7 成 |
| 2026/12/17 | 待公布 | — |
資料來源:中央銀行理監事聯席會議決議新聞稿[12][13][16][18][19],阿爾發投資研究團隊整理。
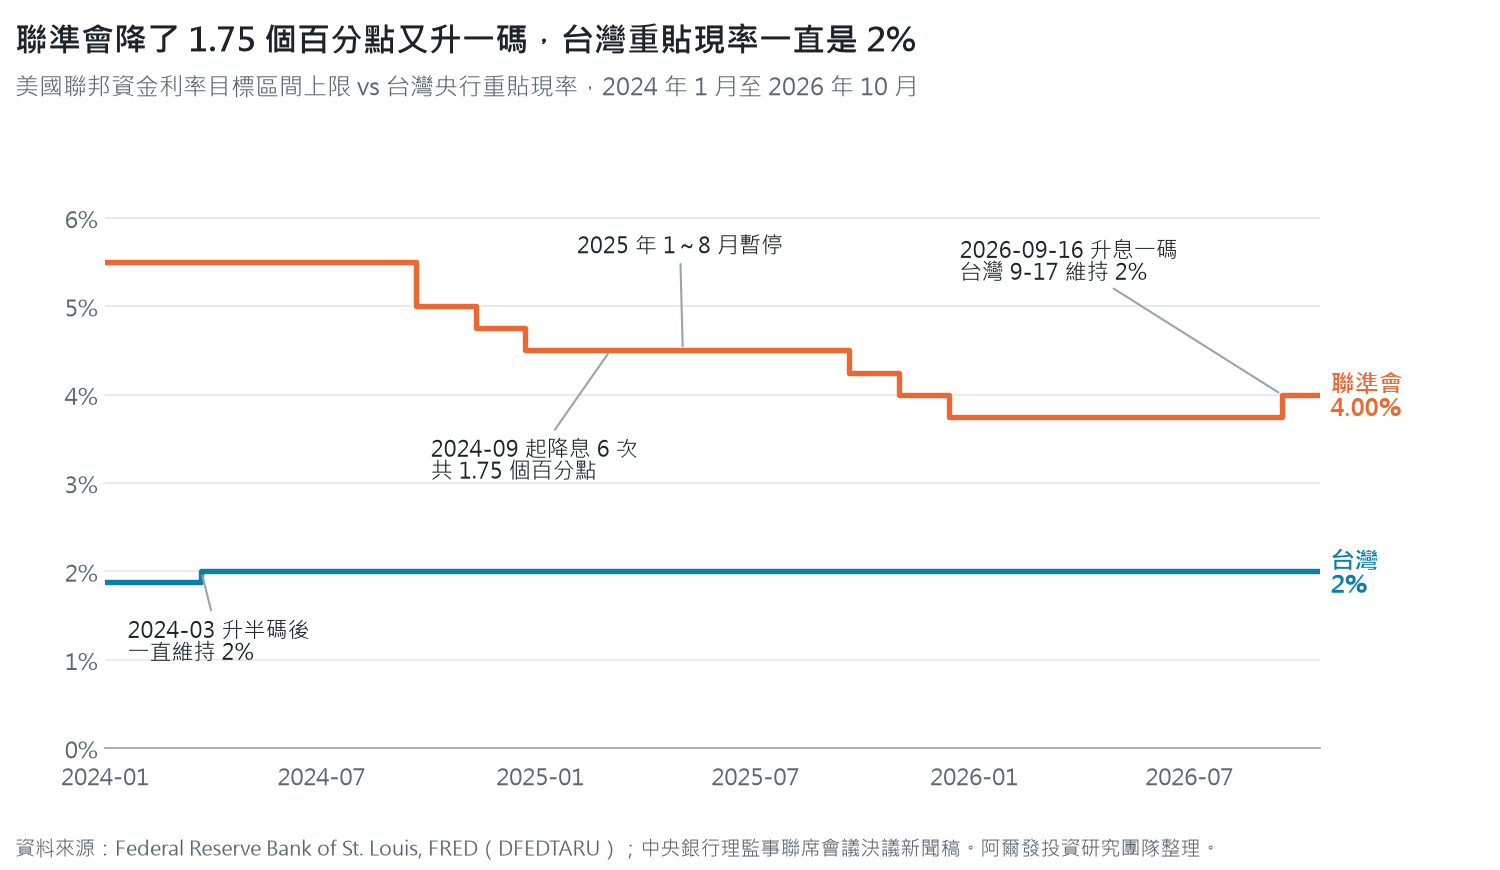
2026 年 9 月 17 日,聯準會升息隔天,台灣央行維持利率不變,理由是國內通膨可控,預測 2026 年 CPI 年增 2.03%、2027 年 1.83%,同時審慎因應全球不確定性[12];台灣重貼現率自 2024 年 3 月 22 日起一直是 2%。
圖 3 顯示兩條線的走法完全不同,聯準會降了 6 次又升回 1 次,台灣那條線從 2024 年 3 月起就是一條水平線。
點陣圖怎麼看?
每年 3、6、9、12 月的會議,聯準會會公布經濟預測摘要《Summary of Economic Projections》,其中的點陣圖(dot plot)是每位與會官員對未來利率的看法,2026 年 9 月的中位數是 2026 年底 4.1%、2027 年底 4.1%、2028 年底 3.9%、2029 年底 3.6%,長期 3.2%[5]。
點陣圖比較像氣象預報,只代表官員當下的看法,每一季都可能改(6 月看 3.8%,9 月就變 4.1%),怎麼讀點陣圖見FED 點陣圖是什麼?怎麼看。
降息一定讓股市漲嗎?最常見的誤解
同樣是「第一次降息」,1998 年之後一年標普 500 漲 22.2%,2007 年之後一年卻跌 20.6%,差別在於為什麼降息。
預防性降息時,經濟還在成長,降息是為了預防景氣轉弱,衰退型降息時,降息是在追趕已經發生的景氣下滑,企業獲利下修的力道大過利率下降的幫助[10][11]。
麻煩的是,降息當下很難分辨是哪一種,2007 年 9 月第一次降息時,經濟數據還在成長,衰退從 2007 年 12 月開始,是美國國家經濟研究局(NBER)事後才認定的[10]。
同樣的道理也適用在升息,「升息=股市跌」在 2022 年成立,在 2004 年、2015 年不成立。
為什麼我不建議跟著利率決策進出?
要靠利率決策進出賺錢,需要連續猜對三件事,聯準會會怎麼決定、市場原本預期什麼、市場會怎麼反應,偏偏利率期貨會先反映預期,宣布當天市場反應的,往往是決議「和預期的差距」。
1994 年以來的紀錄也顯示,同一個方向的決策,後面的結果可以一正一負,賣在升息開始,可能錯過 2004 年之後的上漲,買在降息開始,可能遇上 2001 年與 2007 年。
三件事都猜對的機率,比猜對一件低得多。
比較可控的做法,是先決定股票與債券的長期比例,市場波動讓比例偏離時再調回來,也就是資產配置與再平衡,就像先畫好航線,飛機被氣流推偏了再修回航線,這不保證不虧損,但讓決策不依賴猜中利率,概念見資產配置是什麼。
我的投資組合要因為升降息調整嗎?
要不要調整,看投資人處在哪個階段,三種人的答案不太一樣:
- 還在累積期的人,每月投入的錢比帳上的波動重要,利率決策不需要改變投入計畫,升息讓債券的起始殖利率變高,對之後買進的部位是好事
- 接近退休的人,在意的是未來幾年要用的錢,這筆錢放在短天期、波動低的資產,利率起伏對生活費的影響就小
- 已經在提領的人,提領率與股債比例比利率決策重要,升息時要留意債券價格的短期波動,降息時要留意存款與短債利息下降
如果你看完升息新聞,想知道自己手上的錢該怎麼分,5種投資組合範例:從 10 萬到 100 萬的 ETF 資產配置策略把不同金額、不同風險程度的股債組合排在一起對照,想在每次會議後收到決議與利率整理,可以訂閱阿爾發電子報。
我的想法
我覺得利率決策值得知道,但不值得拿來決定買賣,它比較像起飛前要看的天候報告,看了知道今天會不會顛簸,不會因此改掉目的地。
這次升息讓很多人緊張,畢竟才降息一年多就轉向,不過把 1994 年以來的表格攤開來看,升息後一年標普 500 五次有四次上漲,降息後一年也有兩次大跌,方向本身說明不了太多,要看的是為什麼升、為什麼降(而這個原因往往要事後才知道)。
12 月 8~9 日的會議,我把可能的走向整理成三種情境:
| 情境 | 觸發條件 | 會發生什麼 | 怎麼因應 | 看哪個指標確認 |
|---|---|---|---|---|
| 一、12 月再升一碼到 4.00%~4.25% | 11 月中公布的 10 月 CPI 年增率仍在 3.5% 以上、失業率維持 4.2% 上下 | 9 月點陣圖的年底中位數 4.1% 正好對應再升一碼[5],10 月兩張反對票也站在這邊;短天期公債殖利率會先反映 | 股債比例照原本目標再平衡;浮動利率房貸每 100 萬元、20 年期月付約多 120 元(試算) | 10 月 CPI 與 12 月點陣圖 |
| 二、維持到明年再看 | 能源推升的整體 CPI 回落,核心 CPI 維持在 2.6% 左右 | 利率停在高原,債券的收益主要來自票息,不是價格上漲 | 債券部位維持原本天期,不為了押降息去拉長天期 | 核心 CPI、10 年期公債殖利率 |
| 三、轉向降息 | 失業率明顯上升、或金融市場急跌讓信用緊縮 | 最不可能的一種,真發生時股市短期多半先跌、長天期公債先漲 | 不提前大幅加減碼,跌深時用再平衡把股票補回目標比例 | 失業率、高收益債利差 |
我覺得最可能的是情境一,因為點陣圖和 10 月的反對票都指向年底前還有一碼;但情境二的機會也不小,能源價格一回落,整體通膨就會跟著降。
不管是哪一種,都先做好三件事:把股債比例拉回自己的目標、房貸先用多一碼的月付試算一次、生活預備金留在不受利率影響的存款裡。
對一般家庭來說,我反而覺得房貸那張試算表比點陣圖實用,100 萬元房貸差一碼,20 年期月付約差 120 元,算過一次,下次看到升息新聞就不會那麼慌。
債券這邊我也比較樂觀一點,升息讓之後買進的債券起始殖利率變高,對還在累積的人不全是壞事。
天候每天在變,航線不必每天改。
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
美國升息了嗎?下一次升息時間是什麼時候?
有,2026 年 9 月 16 日聯準會升息一碼,聯邦資金利率目標區間 3.75%~4.00%;10 月 28 日的會議維持不變(台灣時間 10 月 29 日清晨公布),今年最後一次會議是 12 月 8~9 日,台灣時間 12 月 10 日清晨 3 點公布,同時更新點陣圖[1][22][3]。
升息是什麼?美國升息由誰決定?
升息是央行調高政策利率(rate hike),美國的升息是聯邦公開市場委員會(FOMC)投票調高聯邦資金利率的目標區間,有投票權的委員 12 位,包括 7 位聯準會理事、紐約聯邦準備銀行總裁,以及其餘 11 家地區聯邦準備銀行總裁中輪值的 4 位,例行會議一年 8 次[3][20]。
升息一碼是多少?1bps 是多少?
一碼是 0.25 個百分點,也就是 25 個基點,1bp(basis point)是 0.01 個百分點,台灣央行常用半碼,0.125 個百分點,每 100 萬元、20 年期房貸,利率差一碼月付約差 120 元(試算)。
美國升息機率怎麼看?
升息機率是用聯邦資金利率期貨價格換算出來的市場預期,常見的是 CME FedWatch,2026 年 10 月 20 日的數字是 10 月會議升息 17%、12 月會議 92%[21],結果 10 月是維持,它反映的是當天市場怎麼押注,不是聯準會的決定,每天都會變。
升息對股市影響是什麼?
短期常有壓力,結果取決於升息時的景氣與企業獲利,1994 年以來 5 次升息循環中,第一次升息後 12 個月,標普 500 有 4 次上漲[11]。
美國升息,台灣銀行的房貸、定存會跟著升嗎?
不一定,台灣的房貸與定存跟的是台灣央行,2026 年 9 月聯準會升息,台灣央行隔天維持重貼現率 2%,2024 年 9 月到 2025 年 12 月聯準會降息 1.75 個百分點時,台灣也沒有跟著降[6][12]。
參考文獻
- [1] Board of Governors of the Federal Reserve System. (2026, September 16). Federal Reserve issues FOMC statement [Press release]. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- [2] Board of Governors of the Federal Reserve System. (2026, September 16). Implementation note issued September 16, 2026. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a1.htm
- [3] Board of Governors of the Federal Reserve System. (2026). Meeting calendars and information. Retrieved October 16, 2026, from https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
- [4] Board of Governors of the Federal Reserve System. (2026). 2026 FOMC press releases (January 28, March 18, April 29, June 17, July 29, September 16). Retrieved October 16, 2026, from https://www.federalreserve.gov/newsevents/pressreleases/2026-press-fomc.htm
- [5] Board of Governors of the Federal Reserve System. (2026, September 16). Summary of economic projections. https://www.federalreserve.gov/monetarypolicy/fomcprojtabl20260916.htm
- [6] Federal Reserve Bank of St. Louis. (2026). Federal funds target rate (DFEDTAR); Federal funds target range – upper limit (DFEDTARU) [Data set]. FRED. Retrieved October 16, 2026, from https://fred.stlouisfed.org/series/DFEDTARU
- [7] Federal Reserve Bank of St. Louis. (2026). Market yield on U.S. Treasury securities at 10-year constant maturity (DGS10); Taiwan dollars to U.S. dollar spot exchange rate (DEXTAUS) [Data set]. FRED. Retrieved October 16, 2026, from https://fred.stlouisfed.org/series/DGS10
- [8] U.S. Bureau of Labor Statistics. (2026, October 14). Consumer price index – September 2026. https://www.bls.gov/news.release/cpi.nr0.htm
- [9] U.S. Bureau of Labor Statistics. (2026, October 2). The employment situation – September 2026. https://www.bls.gov/news.release/empsit.nr0.htm
- [10] National Bureau of Economic Research. (2023). US business cycle expansions and contractions. https://www.nber.org/research/data/us-business-cycle-expansions-and-contractions
- [11] S&P Dow Jones Indices. (2026). S&P 500 index daily close [Data set]. Yahoo Finance. Retrieved October 15, 2026, from https://finance.yahoo.com/quote/%5EGSPC/history
- [12] 中央銀行(2026年9月17日)。中央銀行理監事聯席會議決議新聞稿。https://www.cbc.gov.tw/tw/cp-357-192864-4319f-1.html
- [13] 中央銀行(2024年3月21日)。中央銀行理監事聯席會議決議新聞稿。https://www.cbc.gov.tw/tw/cp-357-167435-498f2-1.html
- [14] 中央銀行(2026年9月22日)。115年8月五大銀行新承做放款平均利率(附表:五大銀行新承做放款金額與利率統計表)。https://www.cbc.gov.tw/tw/cp-302-192906-992ea-1.html
- [15] 臺灣銀行(2026年10月16日)。新臺幣存(放)款牌告利率。https://rate.bot.com.tw/twd
- [16] 中央銀行(2026年3月19日)。中央銀行理監事聯席會議決議新聞稿。https://www.cbc.gov.tw/tw/cp-357-190951-367ba-1.html
- [17] 中央銀行(2025年12月18日)。115年中央銀行理監事聯席會議預定日期。https://www.cbc.gov.tw/tw/cp-357-189514-82841-1.html
- [18] 中央銀行(2026年6月18日)。中央銀行理監事聯席會議決議新聞稿。https://www.cbc.gov.tw/tw/cp-357-192416-38c80-1.html
- [19] 中央銀行(2025年12月18日)。中央銀行理監事聯席會議決議新聞稿。https://www.cbc.gov.tw/tw/cp-357-189508-c6f08-1.html
- [20] Board of Governors of the Federal Reserve System. (n.d.). Federal Open Market Committee. Retrieved October 19, 2026, from https://www.federalreserve.gov/monetarypolicy/fomc.htm
- [21] FXStreet. (2026, October 20). Gold extends losses as rising oil prices reinforce Fed rate hike bets (citing CME FedWatch). https://www.fxstreet.com/news/gold-extends-losses-as-rising-oil-prices-reinforce-fed-rate-hike-bets-202610201130
- [22] Board of Governors of the Federal Reserve System. (2026, October 28). Federal Reserve issues FOMC statement [Press release]. https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
- [23] Board of Governors of the Federal Reserve System. (2026, October 28). Implementation note issued October 28, 2026. https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a1.htm
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計係以歷史指數與利率資料計算,未扣除費用與稅負,不代表任何實際帳戶績效;房貸、定存與利率情境試算為假設條件下之結果,非對未來之預測或保證。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號