

2026 年 9 月往回算 20 年,台灣定存年化約 1.36%,美國 60/40 股債組合約 8.07%,長期不用的錢放在現金最吃虧。
精確一點講,2006 年 10 月至 2026 年 9 月,台灣五大銀行一年期定存(time deposit)換算年化約 1.36%,美國 3 個月期國庫券(Treasury bill)約 1.61%,同期美國通膨(inflation)年化 2.56%,而股票 60%、債券 40% 的美國 60/40 股債組合(60/40 portfolio)年化 8.07%,代價是途中曾下跌 32.5%[1][2][3][4]。
現金守住了名目本金,購買力卻一年一年縮水,通膨就像財務世界的重力,你不動,它也不會放過你。
所以「現金還是投資」要看這筆錢多久會用到,緊急預備金與近幾年確定要花的錢,放現金或類現金資產;長期用不到的錢一直停在現金,就是持續付出機會成本。
| 資金放在哪裡 | 資料代表 | 20 年年化報酬 | 1 元變成 | 期間最大跌幅(月資料) |
|---|---|---|---|---|
| 台灣定存 | 五大銀行一年期定存固定利率平均 | 1.36% | 1.31 元 | 0%(名目本金不減) |
| 美元現金 | 3 個月期美國國庫券 | 1.61% | 1.38 元 | 0% |
| 短期債券 | 美國短期債券指數基金(1–5 年期政府與公司債) | 2.51% | 1.64 元 | −7.9%(2021-07~2022-10) |
| 股債組合 | 美國 60/40 平衡型指數基金(股票 60%、債券 40%) | 8.07% | 4.72 元 | −32.5%(2007-10~2009-02) |
| 參考:美國股票 | S&P 500 指數基金 | 11.19% | 8.34 元 | −50.9%(2007-10~2009-02) |
| 參考:美國通膨 | 消費者物價指數(CPI) | 2.56% | 1.66 元 | — |
期間 2006-10-01~2026-09-30;台灣定存為新臺幣,其餘為美元計價,未換算匯率;基金報酬已扣基金費用,未扣稅負與交易成本,定存與國庫券以每月平均利率逐月滾動概算;資料來源:Morningstar 基金月報酬[1]、美國聯準會聖路易分行 FRED[2][3]、中央銀行[4],阿爾發投資研究團隊整理計算;過去績效不代表未來表現
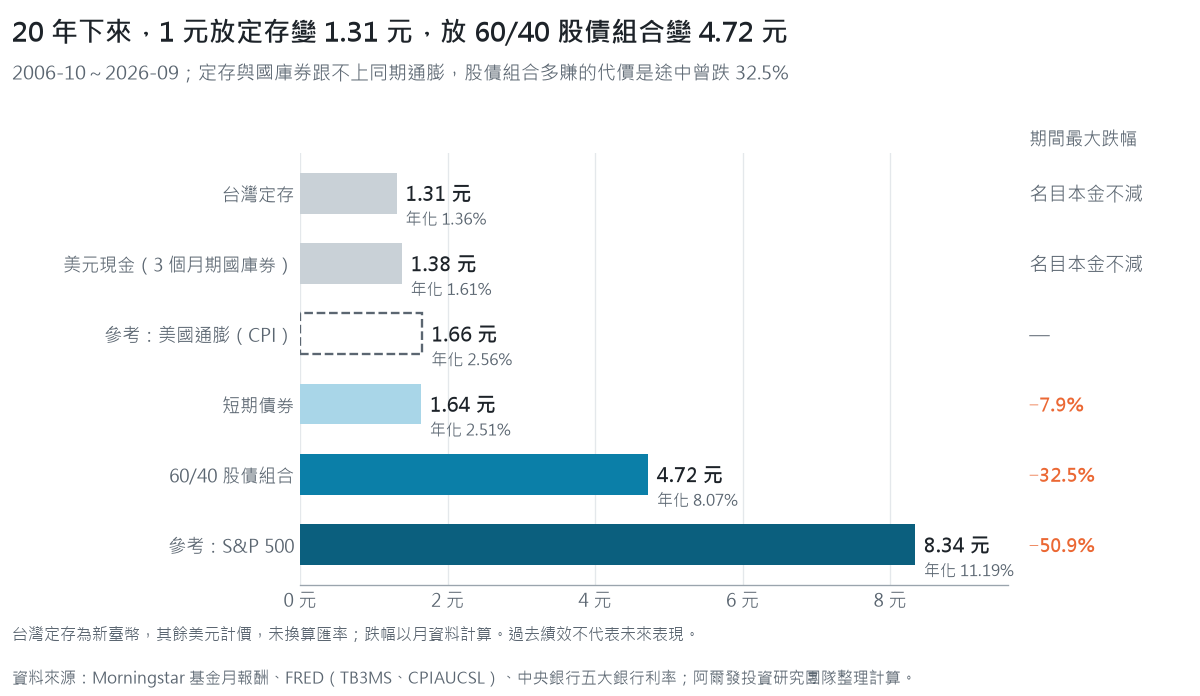
拿 100 萬元來算,放定存是 100 萬 × 1.0136^20 ≈ 131 萬,放 60/40 股債組合是 100 萬 × 1.0807^20 ≈ 472 萬,兩者差了 472 − 131 = 341 萬(股債組合是美元計價,這裡只比倍數,沒有換算匯率)。
六種放法的差距是 20 年一點一點累積出來的,單看任何一年都看不出來。
以 2025 年為例,台灣消費者物價指數年增 1.66%[8],臺灣銀行一年期定存固定利率 1.70%(2026-10-19 牌告)[5],用今天的牌告對去年的通膨粗算,1.70% − 1.66% = 0.04%,實質報酬(real return)接近零。
目錄:現金的機會成本是什麼|六張圖看持有現金錯過什麼|類現金資產有哪些|緊急預備金之外的錢怎麼分|一次投入還是分批|現金水位檢查表|我的想法|常見問題|下一題:緊急預備金要存多少
現金的機會成本是什麼?
1997 年波克夏海瑟威年度股東會上,查理.蒙格說過:「我認為人生就是一連串的機會成本」,投資也是一樣。
持有現金的機會成本(opportunity cost),是這筆錢如果投入債券或股票原本可能賺到、卻因為停在現金而放棄的報酬。
它不會出現在任何對帳單上,所以很容易被忽略,帳戶裡的數字沒變,能買到的東西卻變少了。
投資人遲遲不投入,常聽到的理由有三個:擔心市場波動、擔心買在高點、覺得利率高的時候放現金就夠了,六張圖剛好依序回答這三個顧慮,前三張談債券與現金,後三張談股票與現金,資料都更新到 2025 年底[6]。
持有現金錯過了什麼?六張圖一張一張看
圖一:長期而言,債券的報酬高於貨幣市場基金
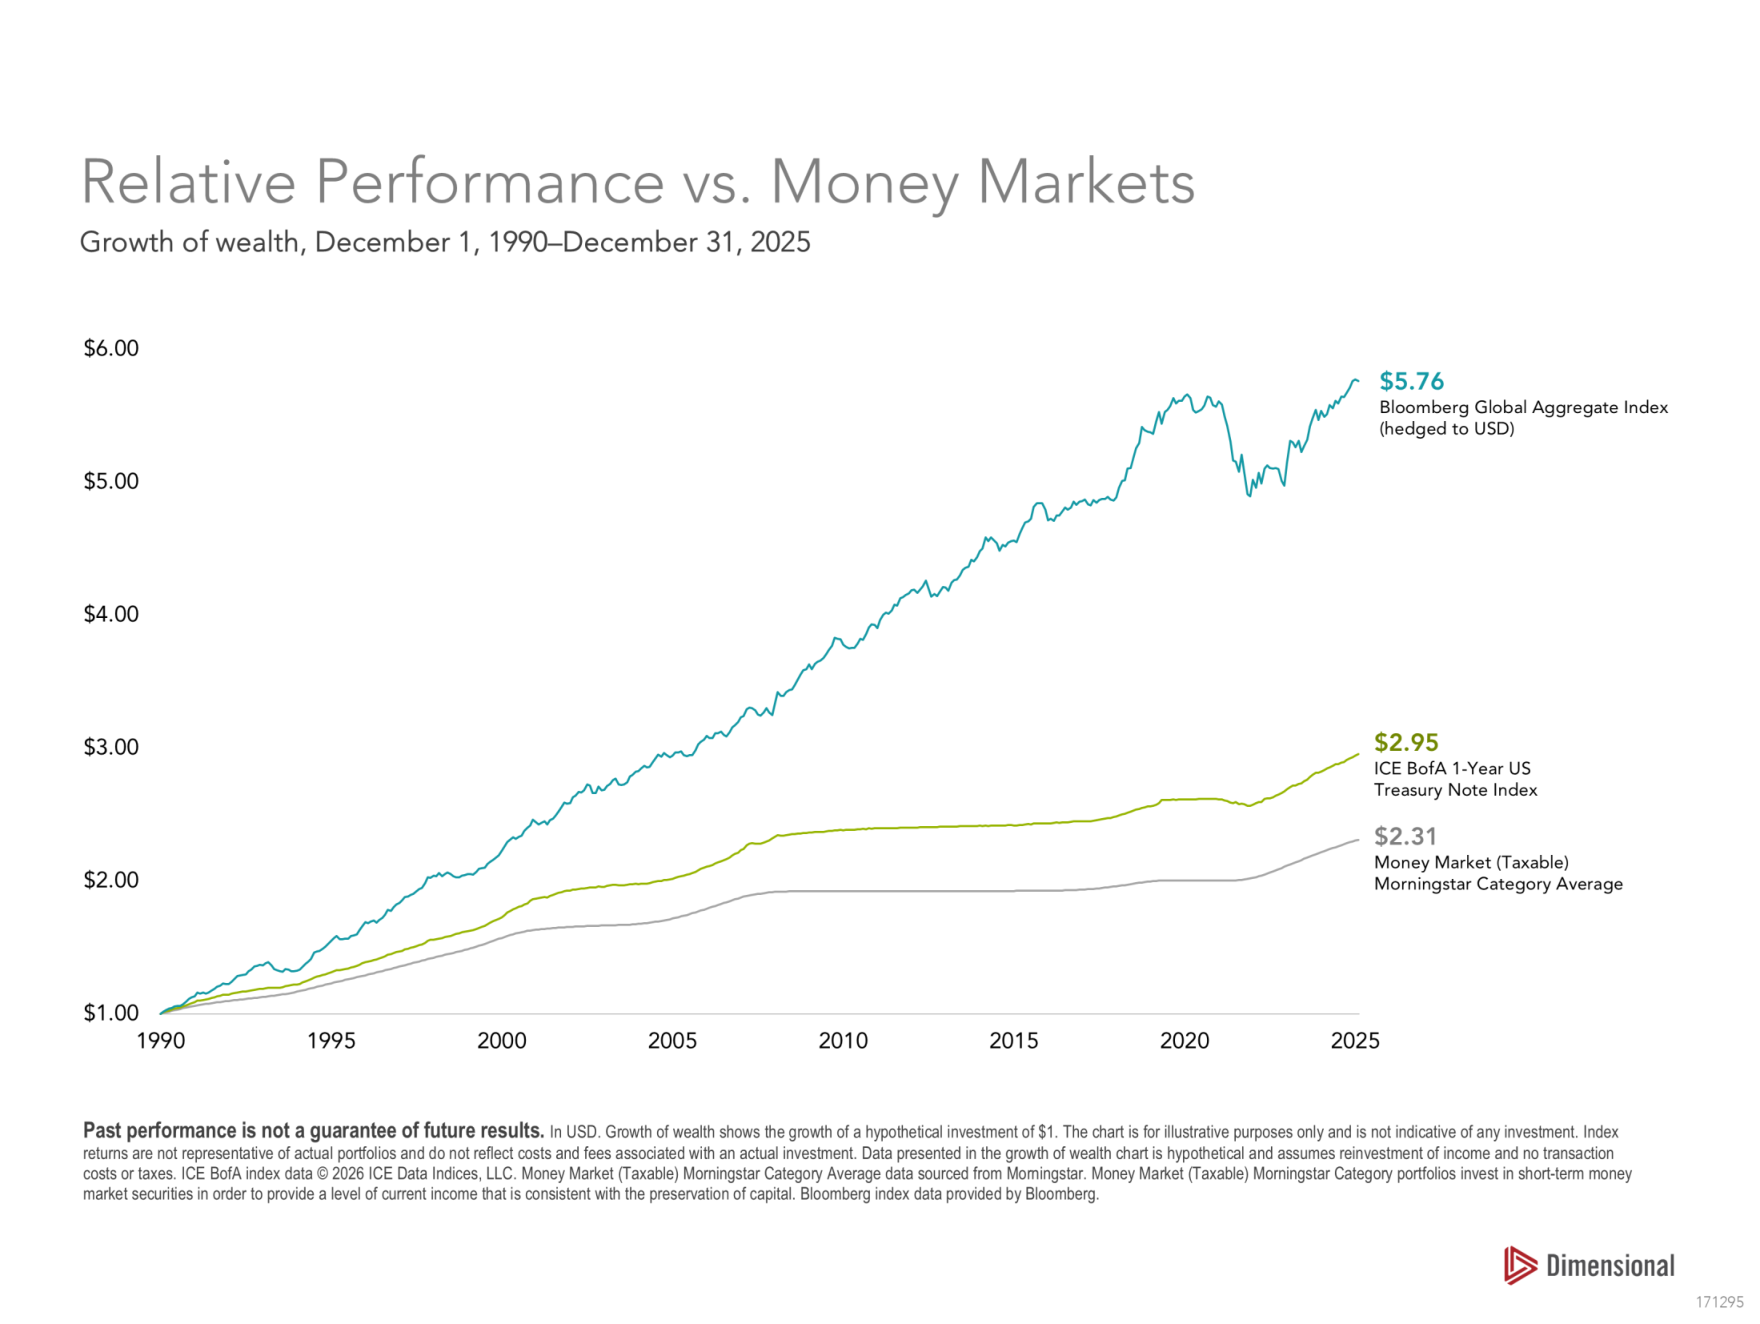
圖:Dimensional Fund Advisors 原圖(2026 年版,資料期間 1990-12-01~2025-12-31)
圖一是三種低風險資產的長期成長,1990 年 12 月 1 日投入 1 美元,到 2025 年 12 月 31 日,全球投資等級債券(彭博全球綜合債券指數,美元避險)變成 5.76 美元,一年期美國公債(ICE BofA 一年期美國公債指數)變成 2.95 美元,貨幣市場基金(Morningstar 美國應稅貨幣市場基金類別平均)變成 2.31 美元[6]。
貨幣市場基金(money market fund)投資短天期票券,報酬貼近短期利率,長期而言幾乎等同持有現金;固定收益資產(fixed income)指債券這類定期支付利息的資產,價格波動通常小於股票。
同樣是低風險資產,天期與市場範圍拉長一點,35 年下來 5.76 ÷ 2.31 ≈ 2.5 倍,差距就這麼拉開了。
前面 20 年的數據也是同一個方向,短期債券的年化報酬高於 3 個月期國庫券。
不過債券也會下跌,2022 年那一段,全球債券因為各國央行快速升息而回落,之後才再創新高;這就是債券和現金的取捨,多一點報酬,換一點波動。
圖二:全球固定收益市場的規模與分布
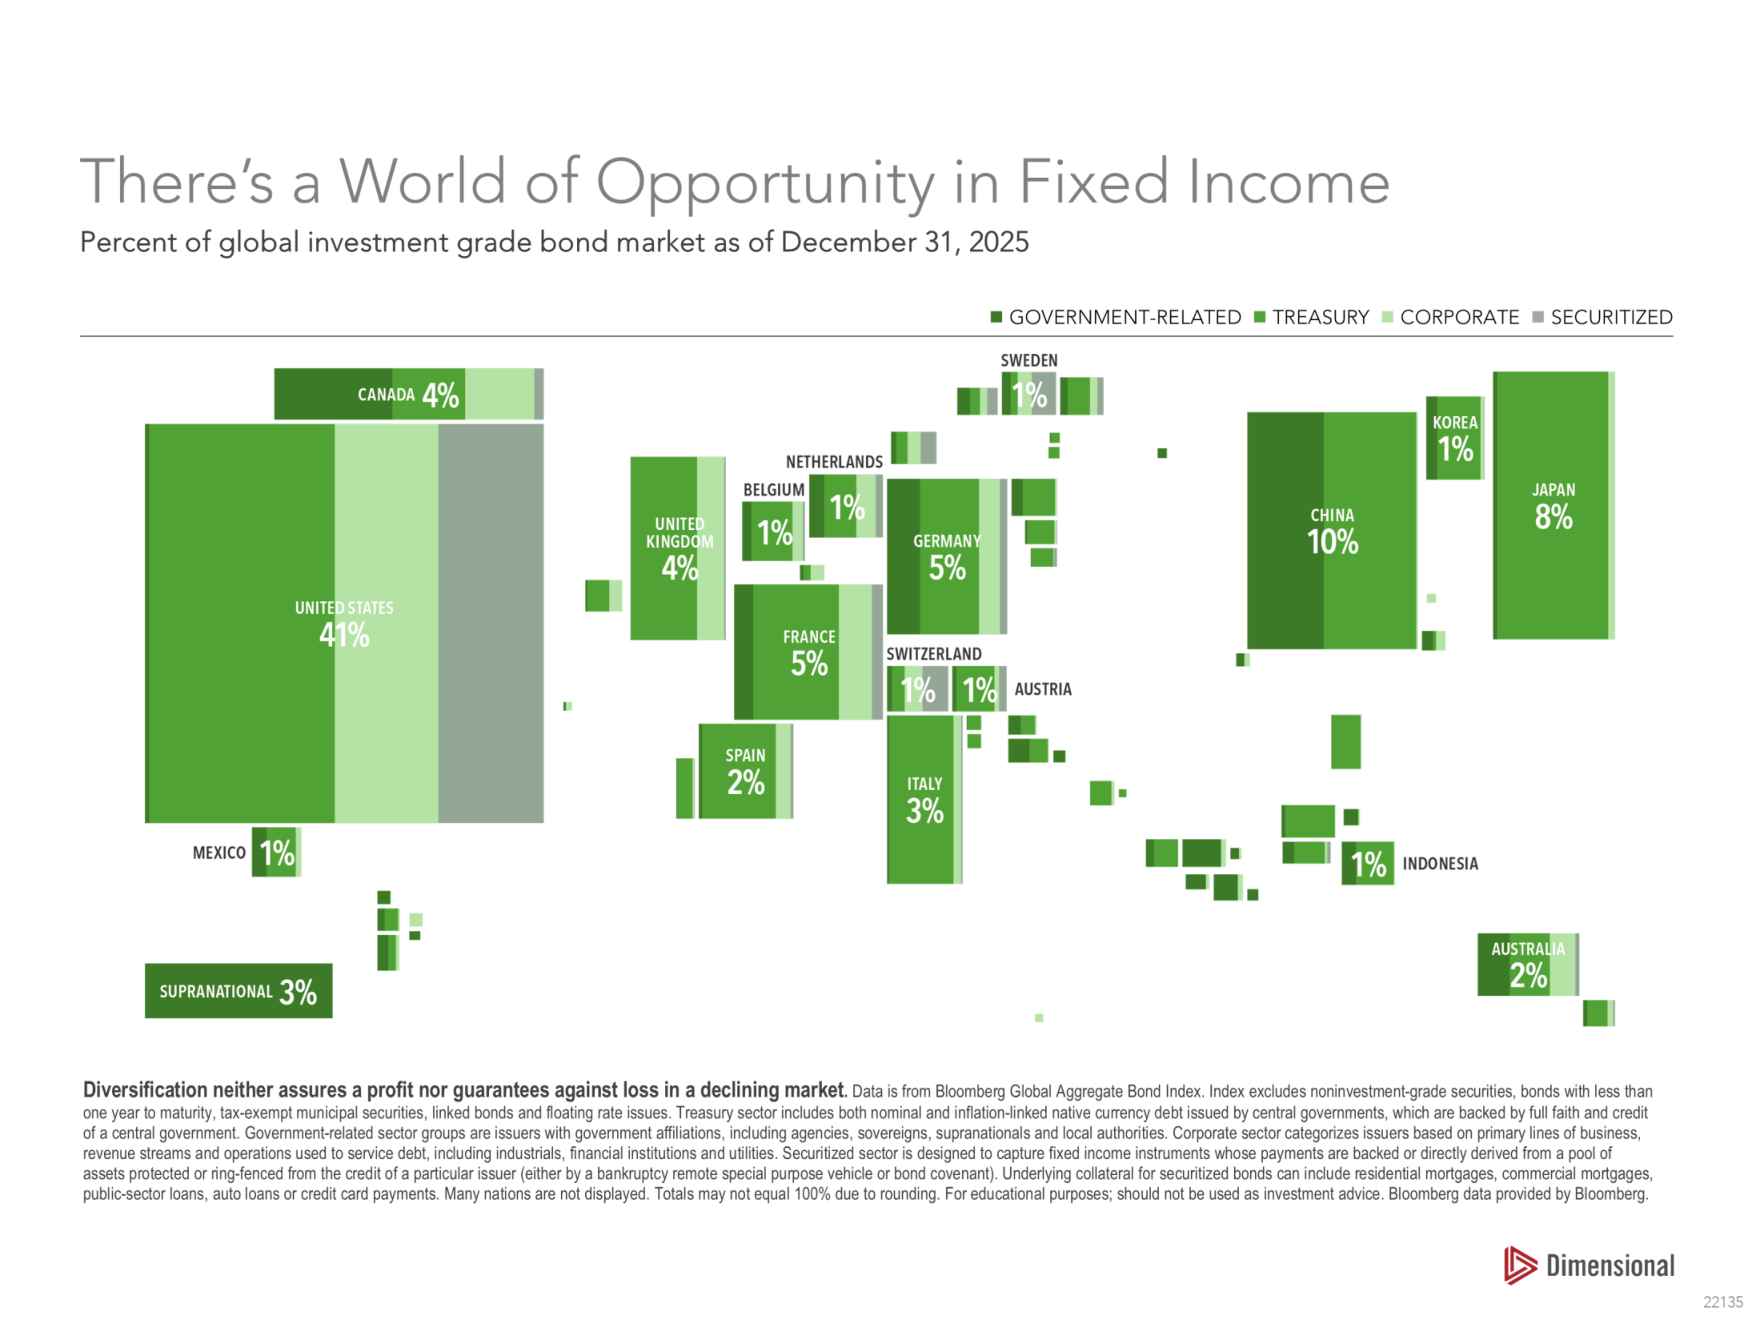
圖:Dimensional Fund Advisors 原圖(2026 年版,資料至 2025-12-31),資料依彭博全球綜合債券指數
圖二是全球投資等級債券市場的地圖,截至 2025 年 12 月 31 日,排除非投資等級債之後,前幾大市場為美國 41%、中國 10%、日本 8%、法國與德國各 5%、英國與加拿大各 4%,超國家組織發行的債券占 3%[6]。
四種顏色代表四種發行人:
| 類型 | 是什麼 |
|---|---|
| 政府相關(Government-related) | 政府機構、地方政府、超國家組織發行的債券 |
| 公債(Treasury) | 中央政府發行的短、中、長期公債,包含抗通膨債券 |
| 公司債(Corporate) | 民間企業發行的債券 |
| 證券化債券(Securitized) | 以房貸、車貸、信用卡應收款等資產為擔保發行的債券 |
抗通膨債券(TIPS,Treasury Inflation-Protected Securities)是美國財政部發行的公債,本金隨消費者物價指數調整,通膨上升時本金跟著增加,利息也隨之提高,用來保護購買力。
不動產抵押貸款證券(MBS,Mortgage-Backed Securities)是把許多房貸打包成證券賣給投資人,投資人收到的是房貸戶繳的本金與利息;以其他貸款或應收款擔保的,稱為資產擔保證券(ABS,Asset-Backed Securities)。
台灣投資人熟悉的是定存,不過把視野拉到全球,固定收益市場還有各國公債、公司債與證券化債券可以選,可以依目標挑不同天期、不同發行人的債券。
圖三:利率不會同步移動,短天期與長天期債券各有角色
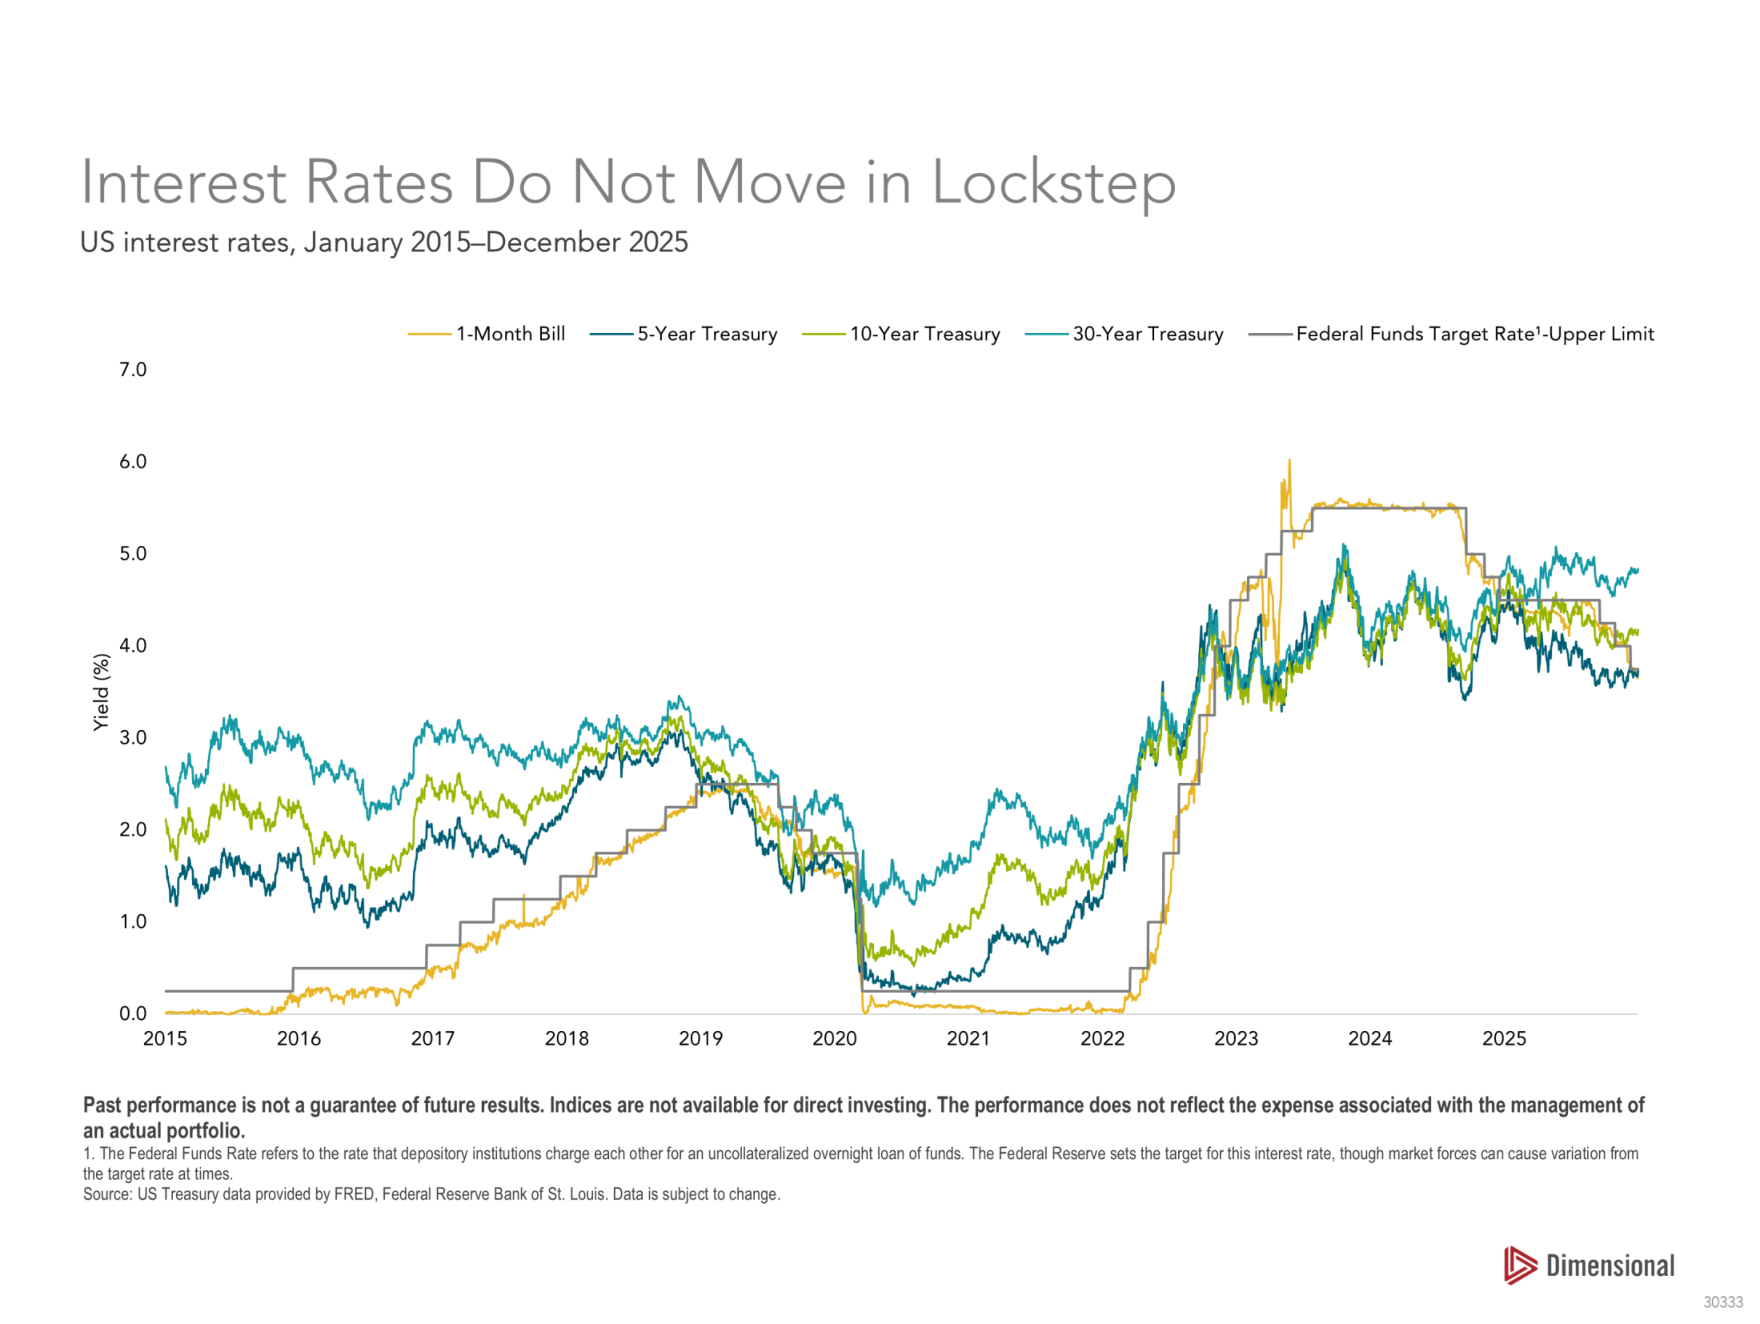
圖:Dimensional Fund Advisors 原圖(2026 年版,資料期間 2015-01~2025-12)
圖三的黃線是一個月期國庫券,藍綠色系是 5 年、10 年、30 年期公債,灰色階梯是聯準會的聯邦基金利率(federal funds rate)目標上限,各天期的殖利率走勢並不同步。
2023 年短天期殖利率高於長天期,形成殖利率倒掛(inverted yield curve),到了 2026 年 10 月,情況反過來[7]:
| 項目 | 數值 | 日期 |
|---|---|---|
| 聯邦基金利率目標區間 | 3.75%–4.00% | 2026-10-18 |
| 1 個月期國庫券殖利率 | 4.17% | 2026-10-15 |
| 1 年期公債殖利率 | 4.49% | 2026-10-15 |
| 10 年期公債殖利率 | 5.10% | 2026-10-15 |
| 30 年期公債殖利率 | 5.43% | 2026-10-15 |
10 年期減 1 個月期,5.10% − 4.17% = 0.93 個百分點,長天期現在多給了將近一個百分點;政策利率只是起點,不同天期的債券各自反映市場對未來的看法。
Dimensional 另一張圖指出,2009–2018 年聯邦基金利率大多貼近零,同期彭博全球綜合債券指數(美元避險)年化報酬仍有 3.78%[6],利率低的年代,債券照樣提供高於現金的報酬。
短期資金要放在哪一種工具,後面〈類現金資產有哪些〉有一張比較表。
圖四:長期來看,資本市場獎勵願意等待的投資人
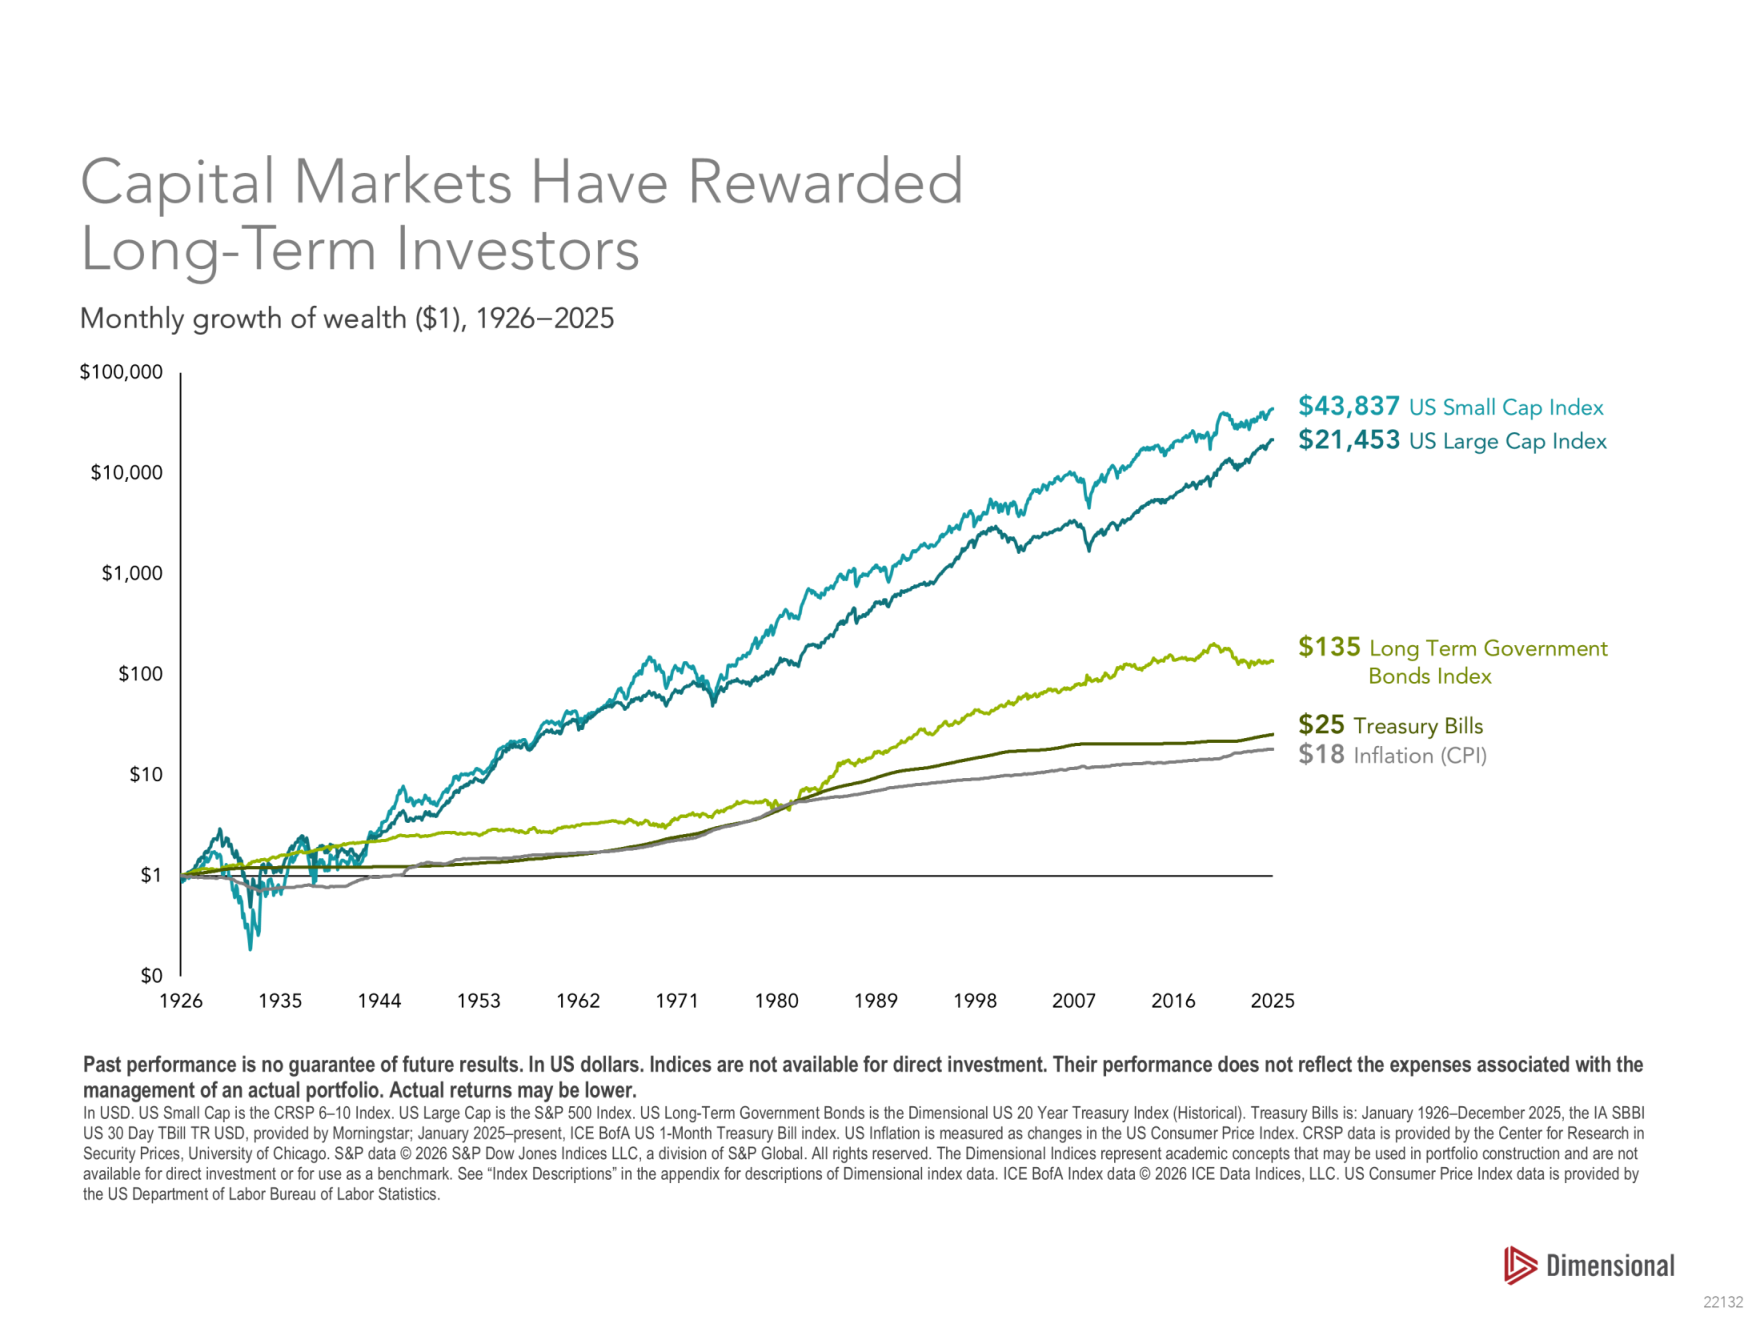
圖:Dimensional Fund Advisors 原圖(2026 年版,資料期間 1926~2025)
巴菲特說過,股市是把錢從沒耐心的人手上,轉移到有耐心的人手上的裝置。
圖四拉到 100 年,1926 年投入 1 美元,到 2025 年底[6]:
| 資產 | 1 美元變成 |
|---|---|
| 通膨(CPI) | 18 美元 |
| 美國國庫券 | 25 美元 |
| 美國長期公債 | 135 美元 |
| 美國大型股(S&P 500 指數) | 21,453 美元 |
| 美國小型股(CRSP 6–10 指數) | 43,837 美元 |
物價 100 年漲了 18 倍,國庫券 25 倍,扣掉物價只剩 25 ÷ 18 ≈ 1.39 倍,100 年的實質成長大約 39%;大型股是 21,453 ÷ 18 ≈ 1,192 倍。
現金類資產的長期任務是跟上物價,拉開差距的是股票。
這條百年走勢本身就是由一次又一次的歷史新高連成的,創新高並不是停止投資的訊號(市場也不會因為誰離場就停止上漲,或因為誰進場就不下跌)。
Vanguard 創辦人約翰.柏格(John C. Bogle)的提醒是:「時間是你的朋友,衝動是你的敵人。」(Time is your friend; impulse is your enemy.)
股票長期報酬較高,代價是短期波動較大,前面 20 年數據裡 S&P 500 曾下跌 50.9%,能不能承受這種跌幅,決定股票在一個人的資產裡該占多少。
圖五:利率高或低,都不是股市報酬的有效預測指標
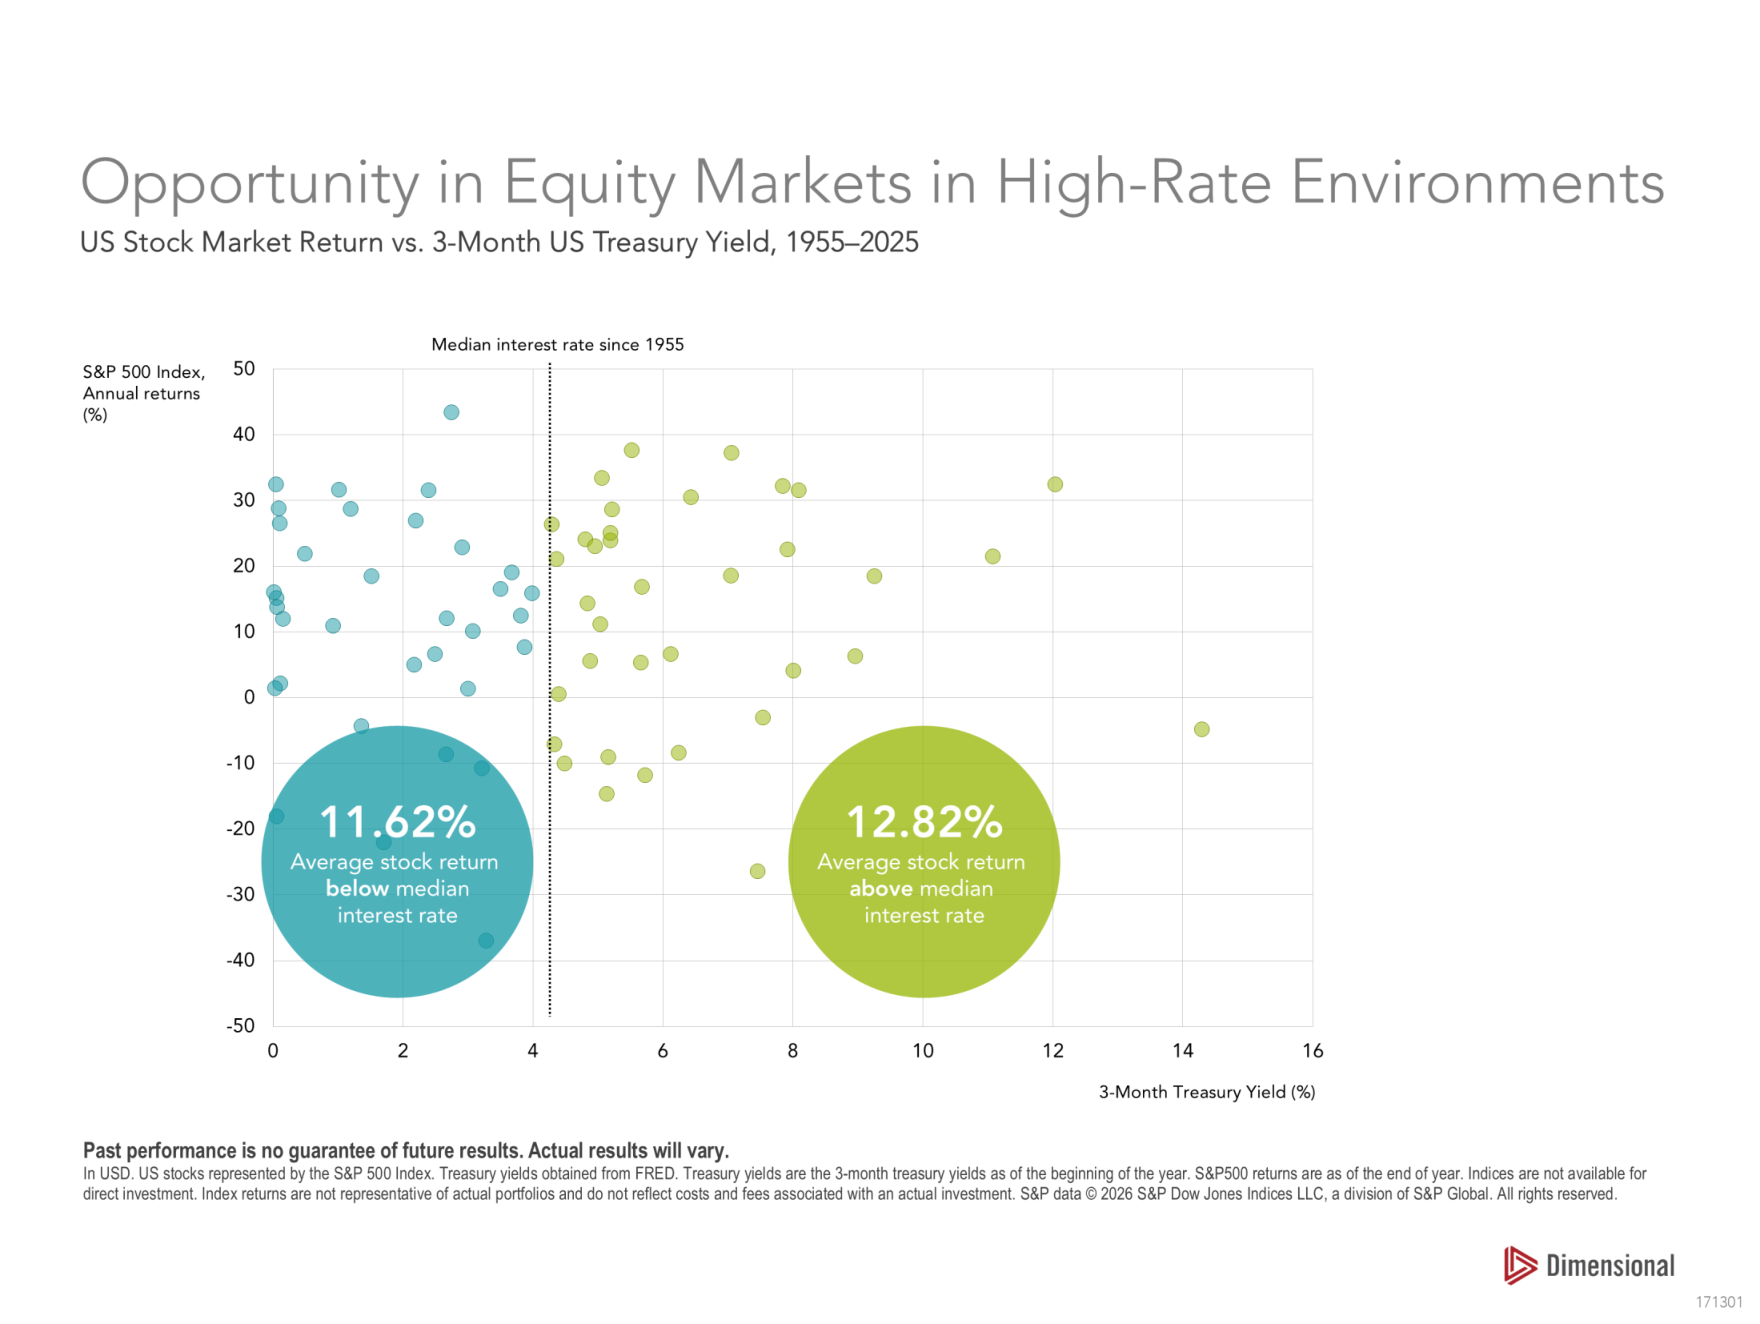
圖:Dimensional Fund Advisors 原圖(2026 年版,資料期間 1955~2025)
常聽到的說法是「利率高的時候不適合投資股票,放定存就好」。
圖五以 1955 年以來年初 3 個月期國庫券殖利率的中位數為界,把每一年分成兩組,年初利率低於中位數的年份,S&P 500 平均年報酬 11.62%,高於中位數的年份是 12.82%[6]。
兩組只差 12.82% − 11.62% = 1.20 個百分點,每一年的點也散得很開,高利率年份裡有大漲也有大跌。
利率高低沒辦法告訴我們今年股市會漲還是跌,我不知道,沒有人知道,利率也不知道。
2026 年 10 月短期利率在 4% 上下,等利率回落再進場,並沒有歷史數據支持。
圖六:待在市場裡,比猜高低點重要
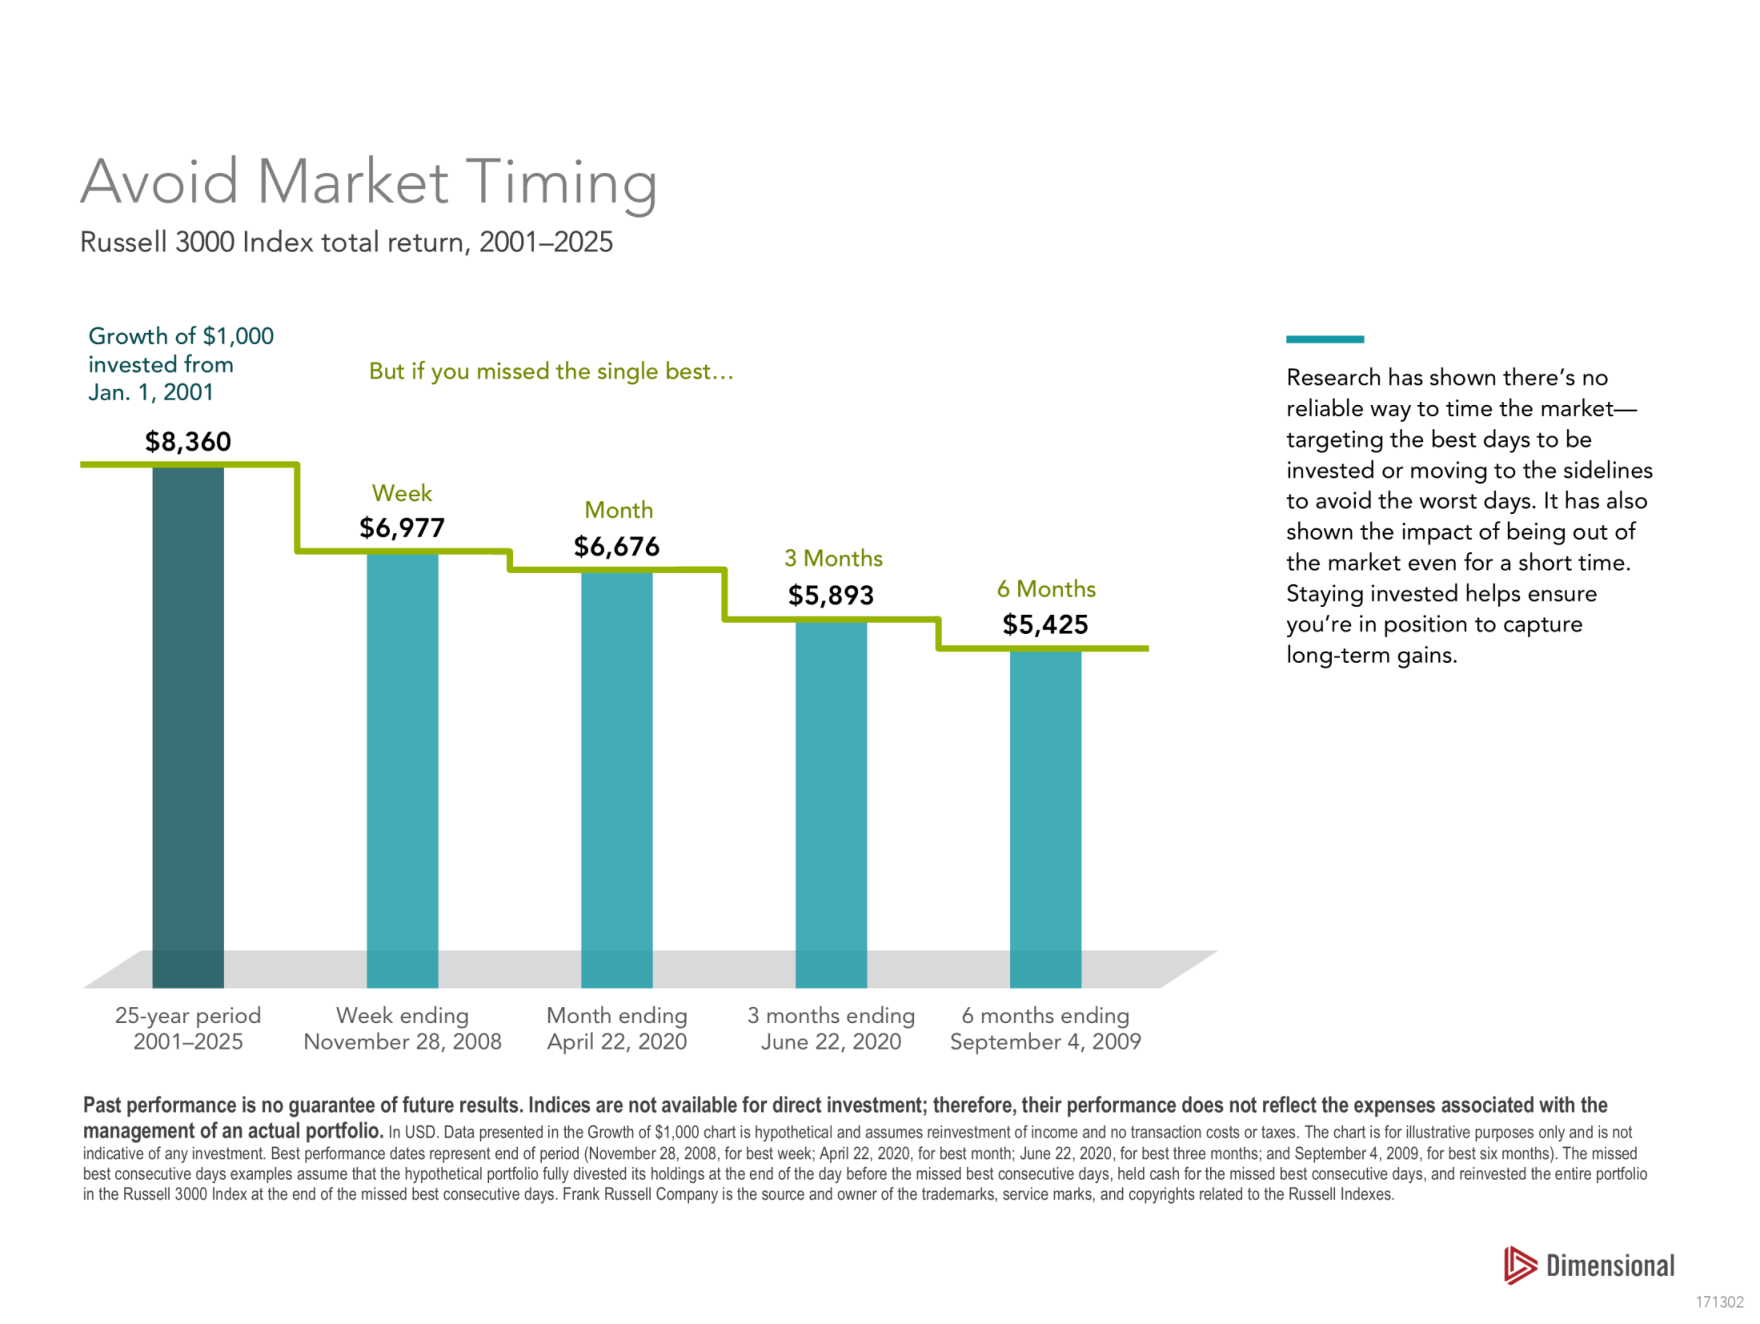
圖:Dimensional Fund Advisors 原圖(2026 年版,資料期間 2001~2025)
股市創新高時,不少投資人會想「先賣一些,落袋為安」。
約翰.柏格說過,他在 50 年的投資生涯裡,沒有認識任何一個人能持續成功地依進出場訊號操作。
圖六是 2001 年 1 月 1 日投入 1,000 美元在代表美國整體股市的羅素 3000 指數,到 2025 年底的結果[6]:
| 情境 | 1,000 美元變成 | 錯過的那一段 |
|---|---|---|
| 一直持有 | 8,360 美元 | — |
| 錯過漲幅最大的一週 | 6,977 美元 | 截至 2008-11-28 的一週 |
| 錯過漲幅最大的一個月 | 6,676 美元 | 截至 2020-04-22 的一個月 |
| 錯過漲幅最大的三個月 | 5,893 美元 | 截至 2020-06-22 的三個月 |
| 錯過漲幅最大的六個月 | 5,425 美元 | 截至 2009-09-04 的六個月 |
只錯過一週,就少了 8,360 − 6,977 = 1,383 美元;錯過六個月,少了 8,360 − 5,425 = 2,935 美元,大約是一直持有的 35%(2,935 ÷ 8,360 ≈ 0.35)。
漲幅最大的幾段,都出現在 2008 年金融海嘯與 2020 年疫情這種市場最恐慌的時候,賣出後想等「情況明朗」再買回,最容易錯過的正是這幾段。
Dimensional 另一份統計看的是大跌之後,1982 年 2 月至 2025 年 12 月,美國股市三個月內下跌 10% 以上共 29 次,跌完之後 60/40 股債組合相較全部換成現金,接下來 1、3、6、12 個月平均分別多賺 1.78%、4.19%、7.80%、13.01%[6]。
在錯誤的時間換成現金,傷害往往比市場下跌本身更大。
股市下跌時賣股換現金的代價,另見股市下跌時賣股換現金,會付出什麼代價?。
想知道這樣的配置適不適合你的目標與期間?
類現金資產有哪些?定存、貨幣市場基金、國庫券與短天期債券比較
類現金資產(cash equivalents)是流動性高、到期日短、價值變動風險很小、可以很快換回確定金額現金的資產。
國際會計準則 IAS 7 的定義,通常以自取得日起三個月內到期為準[10],一般理財討論的範圍寬一些,會把一年內到期的短期工具也算進來。
| 工具 | 流動性 | 本金會不會波動 | 主要風險 | 適合放什麼錢 |
|---|---|---|---|---|
| 活期存款 | 隨時可用 | 不會 | 利率低,購買力流失 | 日常開銷 |
| 定期存款、定期儲蓄存款 | 到期領回;中途解約利息打折 | 不會(名目本金) | 中途解約的利息損失、通膨 | 確定日期要用的錢 |
| 貨幣市場基金 | 申請贖回後數個營業日入帳 | 很小,但非保本 | 不受存款保險保障;收益隨短期利率變動 | 等待投入的資金 |
| 美國國庫券(一年內到期) | 可在次級市場賣出,或持有到期 | 很小 | 以美元計價的匯率風險 | 美元短期資金 |
| 短天期債券基金或 ETF | 開盤時間可賣出(ETF)或申請贖回(基金) | 小,升息時會跌(前表 2021–2022 最大跌約 8%) | 利率、信用、匯率;ETF 另有折溢價 | 一年以上用不到、能承受小幅波動的錢 |
存款在每家要保機構享有中央存款保險公司最高新臺幣 300 萬元的存款保險(deposit insurance)保障[11],貨幣市場基金、債券與 ETF 都不在存款保險範圍內。
臺灣銀行 2026 年 10 月 19 日牌告的一年期定期存款固定利率為 1.70%,定期儲蓄存款固定利率為 1.725%[5]。
類現金負責的是隨時拿得到,要讓資產長期成長,靠的是股票與債券。
類現金放多少,先從緊急預備金(emergency fund)算起,每月必要支出要準備幾個月、放在哪裡,在緊急預備金要存多少?3–6 個月生活費怎麼算有公式與範例。
緊急預備金之外的錢怎麼分?
手上的現金可以依「什麼時候要用」分成三份,每一份的任務不同:
| 這筆錢 | 什麼時候用 | 任務 | 適合的工具 |
|---|---|---|---|
| 緊急預備金 | 隨時,無法預期 | 失業、醫療、急修時不必賣投資 | 活存、短期定存、貨幣市場基金 |
| 有明確用途的錢 | 有日期:購屋頭期款、學費、換車 | 到期時金額要在 | 依用錢日期配合天期的定存或短期債券 |
| 長期資金 | 多年內用不到 | 跑贏通膨、累積資產 | 依目標與風險承受度配置股票與債券 |
前兩份放在現金或類現金,是為了不讓短期需要逼你在市場低點賣出。
問題常出在第三份,它沒有被指派任務,就一直留在活存裡(說實在,多半是一直沒空處理),多餘現金指的就是這第三份,放著不動,每年都在付機會成本。
長期資金裡股票與債券各放多少,取決於投資期間與能承受的跌幅,前面 20 年的數據裡,60/40 組合曾下跌 32.5%、S&P 500 曾下跌 50.9%,可以先問自己遇到這種跌幅時會不會賣。
依年齡與投資期間的配置對照,見資產配置是什麼?依年齡與投資期間的配置對照表。
決定投入之後,一次投入還是分批?
Vanguard 2023 年的研究《Cost averaging: Invest now or temporarily hold your cash?》比較一次投入(lump sum)與分批投入(dollar-cost averaging),以歷史與模擬資料測試,一次投入的結果約有三分之二的時間優於分批投入[9]。
原因很直接,市場長期向上的時間多於向下,分批投入等於讓一部分資金多留在現金裡一段時間。
不過同一份研究也指出,分批投入可以降低剛投入就遇到大跌的懊悔。
對擔心買在高點、怕自己受不了短期虧損的人,分批投入是讓資金真的進入市場的方法,比起一直留在現金,分批投入仍然好得多,畢竟一次投入或分批,差距遠小於「投入」與「不投入」的差距。
兩種方式的回測比較與試算,在單筆投資 vs 定期定額哪個好?。
現金水位檢查表
這張檢查表可以存起來,每年檢查一次,收入、家庭狀況或利率有變動時,再算一次。
| # | 檢查項目 | 怎麼算 | 你的數字 |
|---|---|---|---|
| 1 | 每月必要支出 | 房租或房貸、餐費、保費、交通、孝親費 | ____ 元 |
| 2 | 緊急預備金目標 | 第 1 項 × 3~6 個月(工作越不穩定、家中依賴人口越多,取越高) | ____ 元 |
| 3 | 現金與類現金合計 | 活存+定存+貨幣市場基金+一年內到期的短期票券 | ____ 元 |
| 4 | 近幾年確定要花的錢 | 購屋頭期款、學費、換車,各自標上用錢日期 | ____ 元 |
| 5 | 可以長期投資的現金 | 第 3 項 − 第 2 項 − 第 4 項 | ____ 元 |
| 6 | 這筆現金的實質報酬 | 存款利率 − 通膨率(2025 年台灣 CPI 年增 1.66%[8]) | ____ % |
假設一個家庭每月必要支出 5 萬元,緊急預備金抓 6 個月,就是 5 萬 × 6 = 30 萬;現金與類現金合計 200 萬,兩年後要付 50 萬頭期款,第 5 項就是 200 萬 − 30 萬 − 50 萬 = 120 萬。
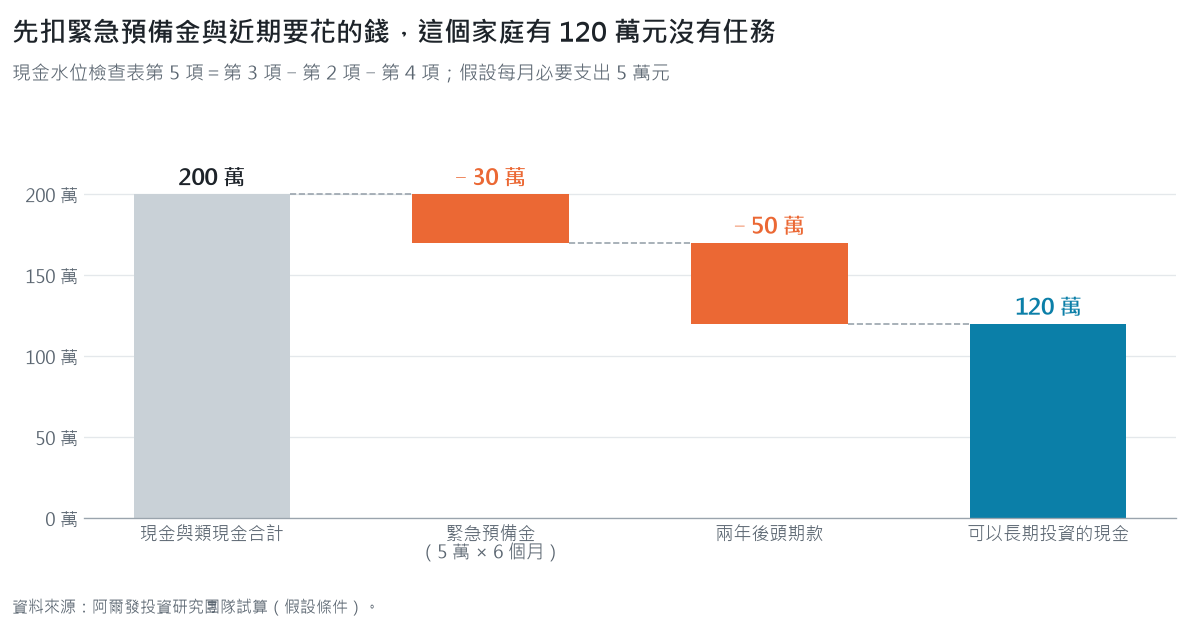
第 5 項是正數,代表有一筆錢沒有被指派任務;第 6 項接近零或是負數,代表這筆錢的購買力正在縮水,兩項同時成立,就是該處理的時候。
我的想法
我覺得持有現金最大的成本,是它看不見,對帳單上的數字一塊錢都沒少,購買力卻每年被通膨這股重力往下拉一點。
現金本身沒有錯,緊急預備金和近幾年要花的錢放在現金或類現金,是讓人在市場低點不必被迫賣出的保險,這部分我覺得多留一點也無妨。
不過長期用不到的錢一直停在活存,就像飛機一直停在跑道上,看起來最安全,卻哪裡也去不了,油錢(機會成本)照樣在燒。
六張圖看下來,我印象最深的是圖五,利率高的年份和利率低的年份,S&P 500 平均年報酬只差 1.20 個百分點,所以「等利率降了再說」這個理由,說實在站不太住。
一次投入還是分批,我覺得反而沒那麼重要,畢竟真正的差距在投入和不投入之間。
理財說穿了是五件事:設定財務目標、確認自己的風險屬性、執行資產配置、選擇低成本的投資工具、紀律地再平衡,再平衡就是讓偏離航線的投資組合回到原本的航線。
這五件事可以自己動手,也可以交給機器人理財這類自動化工具,看自己有多少時間、願不願意盯。
先把緊急預備金和近期要用的錢留在現金,剩下的長期資金依目標放進股債組合,每一筆錢都有任務,現金也是。
你帳上那筆沒有任務的錢,打算讓它在跑道上停多久?
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
現金還是投資好?
我覺得要看這筆錢多久要用。過去 20 年(2006-10~2026-09),台灣一年期定存換算年化約 1.36%、美國 3 個月期國庫券約 1.61%,都低於同期美國通膨 2.56%;60/40 股債組合年化 8.07%,不過曾下跌 32.5%[1][2][3][4]。近期要用的錢放現金,長期用不到的錢投資,兩者並不衝突。
手上多餘現金怎麼投資?
先扣掉 3~6 個月生活費的緊急預備金,再扣掉近幾年確定要花的錢,剩下的才是多餘現金。這筆錢依投資期間與能承受的跌幅,決定股票與債券的比例;擔心買在高點,可以分批投入,不過要先訂好完成投入的時間,不然分批很容易變成一直不投。
類現金資產是什麼?
類現金資產是流動性高、到期日短、價值變動風險很小、可以很快換回現金的資產,像定期存款、貨幣市場基金、短期國庫券,會計上通常以三個月內到期為準[10]。它的任務是隨時拿得到,報酬大致跟著短期利率走。
利率高的時候,是不是放現金就好?
短期利率高時,現金的收益確實比較好看,不過還是要和通膨比。Dimensional 統計 1955–2025 年,年初利率高於中位數的年份,S&P 500 平均年報酬 12.82%;低於中位數的年份為 11.62%[6],兩組只差 1.20 個百分點,利率高低不是股市報酬的有效預測指標。
延伸閱讀
- 緊急預備金要存多少?3–6 個月生活費怎麼算(附公式):適合想先算出該留多少現金、放在哪裡的人
- 單筆投資 vs 定期定額哪個好?:適合已決定投入、想知道一次投入還是分批的人
- 資產配置是什麼?依年齡與投資期間的配置對照表:適合想知道長期資金股票與債券各放多少的人
參考文獻
- [1] Morningstar. (2026). Vanguard Balanced Index Fund Admiral Shares (VBIAX), Vanguard Short-Term Bond Index Fund Admiral Shares (VBIRX), Vanguard 500 Index Fund Admiral Shares (VFIAX): Monthly total returns and 20-year annualized total returns, October 2005–September 2026 [Data set]. 2026 年 10 月 19 日擷取。https://www.morningstar.com
- [2] Federal Reserve Bank of St. Louis. (2026). 3-month Treasury bill secondary market rate, discount basis (TB3MS) [Data set]. FRED. 2026 年 10 月 19 日擷取。https://fred.stlouisfed.org/series/TB3MS
- [3] Federal Reserve Bank of St. Louis. (2026). Consumer price index for all urban consumers: All items in U.S. city average (CPIAUCSL) [Data set]. FRED. 2026 年 10 月 19 日擷取。https://fred.stlouisfed.org/series/CPIAUCSL
- [4] 中央銀行(2026)。五大銀行存放款利率歷史月資料〔資料集〕。政府資料開放平臺。2026 年 10 月 19 日擷取。https://data.gov.tw/dataset/10359
- [5] 臺灣銀行(2026)。新臺幣存(放)款牌告利率(2026 年 10 月 19 日掛牌)。2026 年 10 月 19 日擷取。https://rate.bot.com.tw/twd
- [6] Dimensional Fund Advisors. (2026). Opportunity cost of holding cash [Presentation]. https://www.dimensional.com/chmedia/390300/source/download/opportunity-cost-of-holding-cash-fixed-income.pdf
- [7] Federal Reserve Bank of St. Louis. (2026). Market yield on U.S. Treasury securities at 1-month, 1-year, 10-year and 30-year constant maturity (DGS1MO, DGS1, DGS10, DGS30); Federal funds target range (DFEDTARL, DFEDTARU) [Data set]. FRED. 2026 年 10 月 19 日擷取。https://fred.stlouisfed.org/
- [8] Focus Taiwan. (2026, January 7). Taiwan’s inflation below 2% alert in 2025, lowest in 5 years. https://focustaiwan.tw/business/202601070027
- [9] Vanguard. (2023). Cost averaging: Invest now or temporarily hold your cash? https://corporate.vanguard.com/content/dam/corp/research/pdf/cost_averaging_invest_now_or_temporarily_hold_your_cash.pdf
- [10] IFRS Foundation. (n.d.). IAS 7 Statement of cash flows. 2026 年 10 月 19 日擷取。https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/
- [11] 中央存款保險公司(n.d.)。存款保險保障範圍及最高保額。2026 年 10 月 19 日擷取。https://www.cdic.gov.tw/
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;文中提及之基金僅作為資產類別歷史數據之代表,非推薦買賣。投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計係以歷史指數、基金與利率資料計算,未扣除稅負與交易成本,不代表任何實際帳戶績效;檢查表為一般性試算工具,非對未來之預測或保證。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號