
「機器人理財,是不是 AI 幫我挑股票?」
這是聊到機器人理財時最常被問到的一句,不是,它比較像飛機的自動駕駛,目的地由人決定,系統負責照著航線飛、偏了就拉回來。
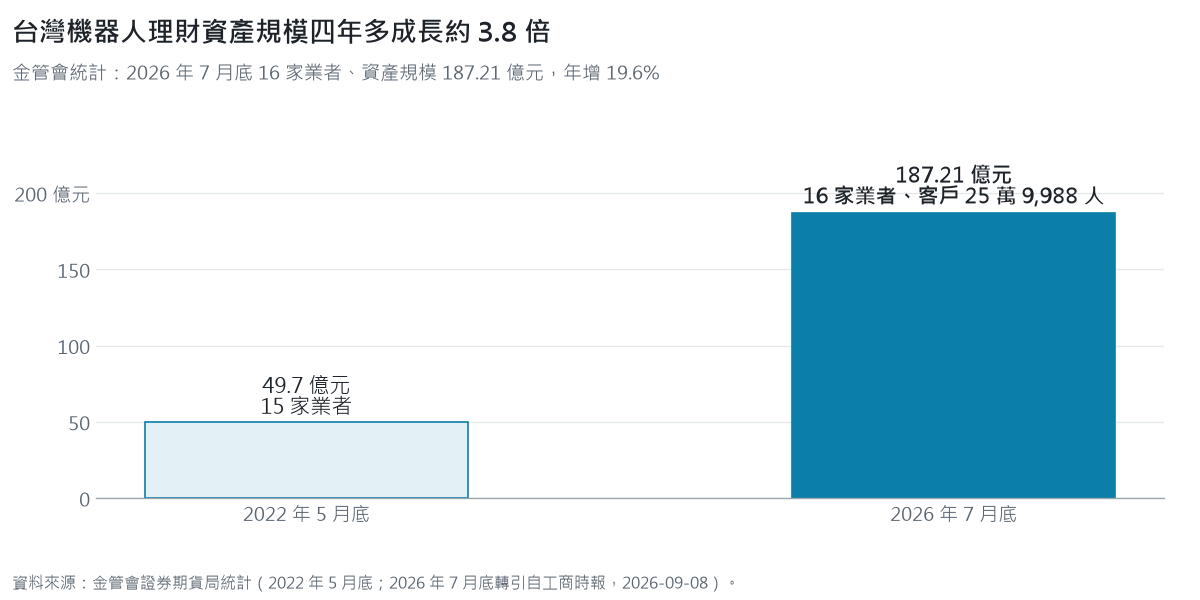
截至 2026 年 7 月底,台灣有 16 家業者提供機器人理財服務,管理資產 187.21 億元,客戶約 26 萬人[1],這項服務在台灣開辦快十年,很多人聽過名字,卻常把它和程式交易、AI 選股混在一起。
機器人理財(智能理財)是什麼?
機器人理財(Robo-Advisor)常被想成用人工智慧隨市場變化挑出最好的金融商品、把報酬衝到最高,它沒有這個功能。
機器人理財不是報明牌的工具。
追求短期高報酬的人,不一定適合機器人理財,這項服務要做的,是讓投資人在中長期運用時間與複利累積資金,一步步達成人生重要的財務目標。
一句話說明機器人理財
機器人理財是線上的自動化財務顧問服務。
業者把演算法與資料庫導入理財顧問服務,依每位投資人的投資目標與可承受的風險,由系統提出投資組合建議,並協助投資人執行投資與後續管理,判斷不受市場情緒或個人主觀左右,實際投資偏離原定比例時,再透過自動再平衡機制調回原本的配置,就像自動駕駛遇到側風,把飛機拉回原本的航線。
機器人理財跟程式交易有什麼不同?
很多人一聽到機器人理財,就想到程式交易、高頻交易,兩者其實完全不同。
程式交易透過演算法讓程式自動找出股票、衍生性商品等證券的買賣點並下單,由程式看盤、照策略紀律交易,目的是賺取較短期間的價差(比較像特技飛行,追求的是每一個轉彎)。
機器人理財則是讓程式依投資人的風險屬性與財務目標推薦投資組合,投資之後再做自動化管理,目的是長期的資產增值,在意的是能不能平安抵達目的地。
全球機器人理財的發展歷史
故事要從 1980 年代的美國講起,當時美國金融機構提供客戶投資的方式就是販賣投資商品,不同商品能收取的費用有高有低,金融機構通常會推薦費用收入較高的產品,不一定是最貼近客戶需要的商品。
隨著投資組合理論在學術界日趨成熟,加上財務規劃師(CFP, Certified Financial Planner)證照的推動,部分金融從業人員離開金融機構,成立獨立投資顧問,專門替客戶做財務規劃(financial planning),站在客戶的立場建議適合的投資產品,不以費用高低選商品,這類服務要收取一定的顧問費,所以客戶多半要有一定規模的資產。
2008 年金融海嘯之後,越來越多投資人不滿意金融機構的投資服務模式,開始有業者運用科技,把原本昂貴的財務規劃服務放到網路上,用更低的價格提供給更多人,這就是機器人理財(Robo-Advisor)的起點。
許多民眾都需要財務規劃,才能用正確的方式投資,做好資產配置與投資組合,不把資金集中在單一商品、單一類型或單一區域。
把財務規劃放到網路上,由系統管理帳戶、把收費降低,讓一般人也能用便宜、輕鬆的方式取得這項服務,機器人理財的核心價值就在這裡。
十年的蓬勃發展,機器人理財公司陸續成立
Betterment 創立之後,各國的機器人理財業者陸續成立,如今已是全球財富管理產業的重要一環,當時最具代表性的四家公司是 Vanguard、Schwab、Betterment 與 Wealthfront。
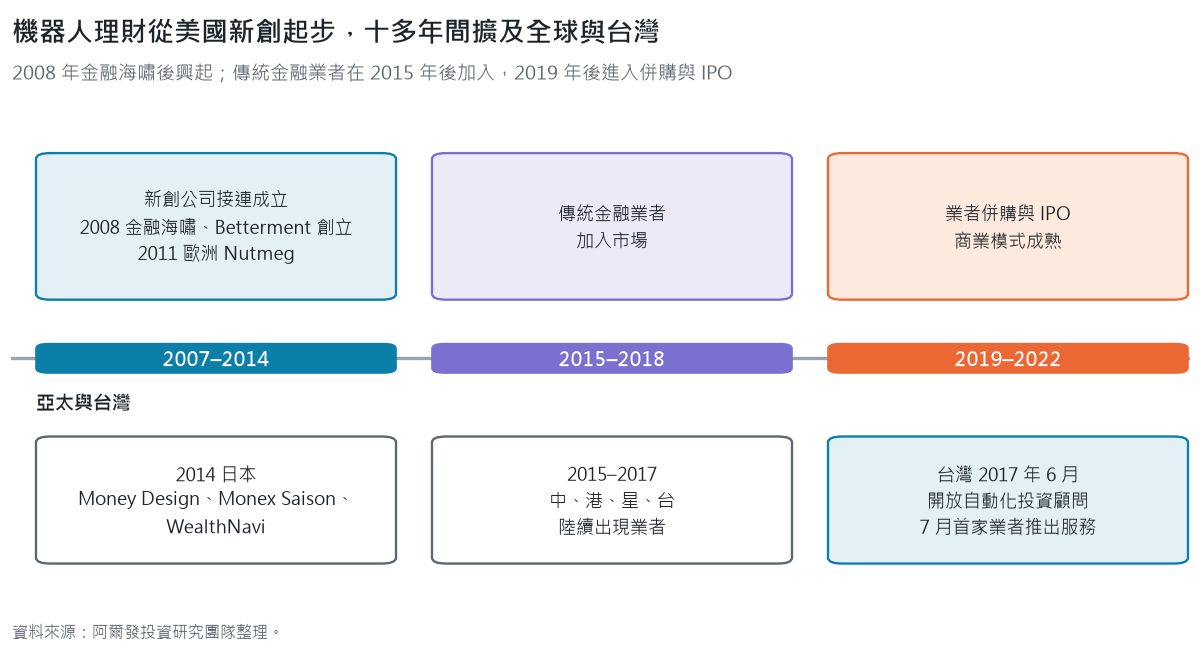
風潮從美國逐漸擴及全球主要資本市場,2007~2014 年新創公司接連成立,2015~2018 年傳統金融業者加入,2019~2022 年進入業者併購與 IPO 的階段,歐洲則有英國的 Nutmeg(2011 年成立)、德國的 Scalable Capital(2014 年成立)各自展露頭角。
亞太地區發展較晚,成長卻很快,2014 年日本出現三家主要的機器人理財公司,Money Design、Monex Saison(Vanguard)與 WealthNavi,2015 年到 2017 年,中國、香港、新加坡與台灣也陸續出現機器人理財公司。
台灣的金融主管機關在 2017 年 6 月開放「自動化投資顧問業務」,王道銀行隨後在 7 月推出【王道機器人】,是台灣首家推出機器人理財服務的業者,同一年,阿爾發投顧以機器人理財新創的身分成立。
從新創業者起步,到傳統金融機構跨入,再到業者 IPO 與被大型機構併購,機器人理財的產業生態逐漸完整,商業模式越來越成熟,服務的客戶類型也更多元。
機器人理財如何運作?
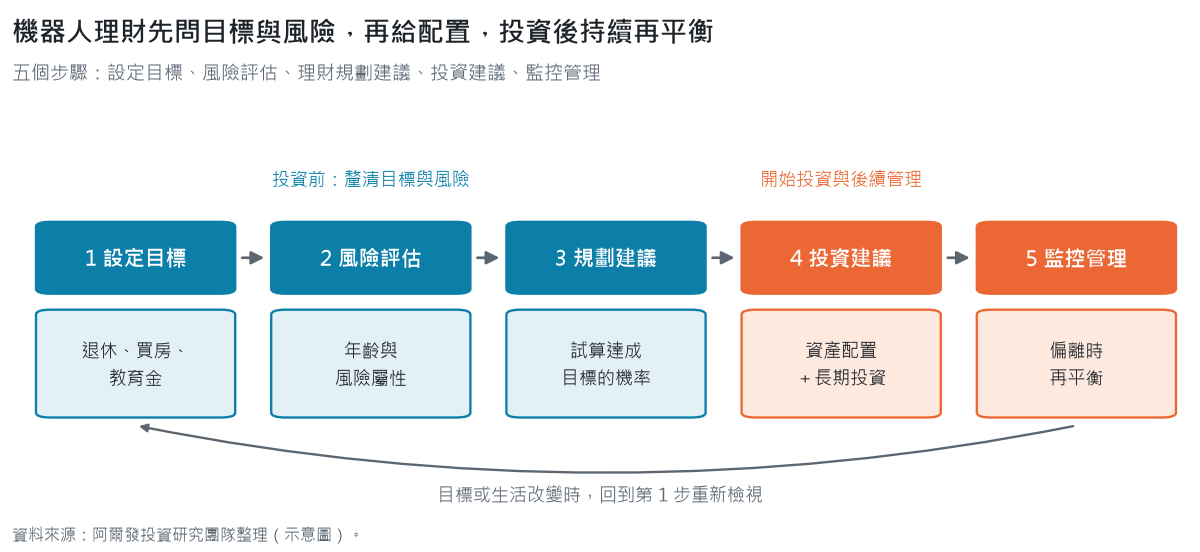
機器人理財用演算法協助投資人做資產規劃與投資,主要有五個步驟,設定財務目標、風險評估、理財規劃建議、投資建議,以及監控管理。
用飛行來對照,就是先定目的地、確認乘客能承受多少亂流、算油夠不夠飛到、排好航線,起飛後再一路修正。
1. 設定投資目標
使用機器人理財之前,第一件事是設定投資目標,目標導向投資讓投資回到人生的財務規劃上。
持續儲蓄與投資的最終目的,大多可以歸到幾個共同的人生目標,退休、買房、累積第一桶金、子女的大學教育基金、創業金、出國旅遊或買車,多數人的大目標相近,細節與執行方式卻各不相同。
目標導向投資和傳統投資的差別,在於成功的標準是投資人的生活規劃完成了多少,和特定期間內的報酬率有沒有贏過大盤無關。
目標設定清楚,機器人理財的建議就能貼近個人情況,投資人也比較容易達成目標(沒有目的地的飛機,自動駕駛再厲害也不知道要飛去哪)。延伸閱讀:為什麼投資目標很重要
2. 風險評估
很多人投資之前,並沒有真正了解投資商品的風險,也沒有清楚認識自己能承受多少波動,因此造成不少悲劇,以近年熱門的加密貨幣為例,報酬潛力很高,風險也非常高,不是每個人都承受得了一檔投資商品在短短幾天內跌掉 99.5% 的價格。
所以機器人理財會依投資人的年齡與幾個風險屬性問題評估風險等級,再推薦適合的投資組合,延伸閱讀:行為偏誤與風險屬性之間的關係
3. 理財規劃建議
提出投資建議之前,還有一個重要步驟,理財目標的規劃建議。
目標設定之後,投資人常遇到的問題是投入計畫不一定能順利達成,所以機器人理財會用蒙地卡羅模擬(Monte Carlo simulation),估算照目前的投資計畫達成財務目標的機率,如果機率偏低,也會提出調整建議,讓投資人提高成功機率。
蒙地卡羅模擬是用大量隨機情境,計算投資計畫在不同市場狀況下達成目標的機率,模擬次數越多,估計越穩定,機器人理財再依算出的成功機率,建議理財規劃要怎麼調整(有點像飛行員在模擬機裡演練各種天氣,先知道哪一種情況會飛不到)。延伸閱讀:蒙地卡羅模擬與成功機率的介紹
4. 投資建議
確定投資人的目標與風險屬性之後,下一步就是投資,機器人理財的投資有兩個關鍵字,資產配置與長期投資。
資產配置(asset allocation)是在投資組合中放進股票、債券等不同類型的資產,用意是降低整體風險,讓長期表現更穩定,沒有人能預測明天股市漲跌,也沒有人知道哪一種資產會上漲,把資金分散在不同資產、不同地區,長期投資的勝率比較高。延伸閱讀:資產配置的重要性與方法、要進行全球投資的理由
長期投資是配置做好之後,還要投資得夠久,投資期間要看財務目標,也就是這筆錢離要用的那天還有多久。
市場每天都受許多雜訊干擾,期間越短,波動與隨機性越大,結果越難掌握,拉長投資期間,短期的劇烈變動對最後結果的影響會變小,複利也有時間累積報酬。延伸閱讀:長期投資的好處
5. 監控管理
實際投資之後,機器人理財會持續監控投資組合,並用再平衡機制調整,把配置比例調回原本設定的比例。
機器人理財依風險屬性與投資目標建議資產配置,不過市場漲跌會讓比例逐漸偏離原先設定,投資人可能因此承擔過高的風險,或錯過應有的報酬機會。
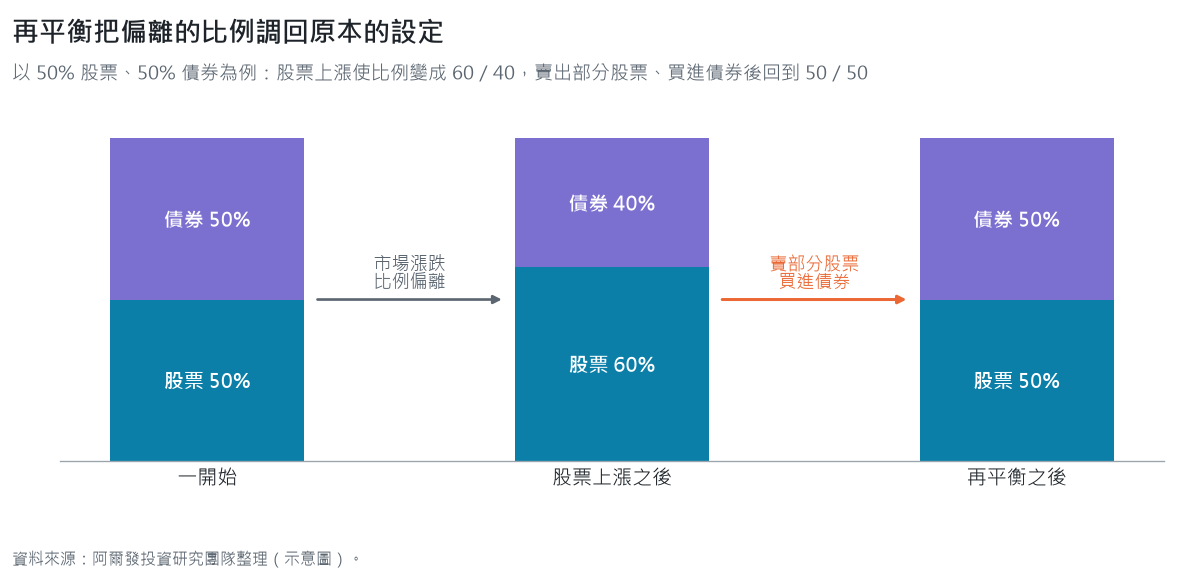
舉例來說,投資組合一開始是 50% 股票、50% 債券,股票上漲後比例可能變成 60%/40%,這時候賣掉一部分股票、買進一些債券,調回原本的比例,這個過程就是再平衡(rebalancing)。
再平衡讓配置維持在原定的風險水準,投資人承擔的風險才會和當初的規劃一致,說穿了,就是讓偏離航線的投資組合回到原本的航線。
延伸閱讀:再平衡詳細介紹
台灣機器人理財市場簡介
台灣在 2017 年開放機器人理財業務,依金管會統計,截至 2026 年 7 月底資產規模年增 19.6%[1],和 2022 年 5 月底相比[3],四年多來規模成長約 3.8 倍。
台灣機器人理財比較:選擇前先確認五件事
業者越來越多,比較服務時可以先確認五件事:
- 業者資格:是否為金管會核准的證券投資顧問事業或銀行,並依規定辦理自動化投資顧問業務
- 資產保管:投資人的資金與證券由誰保管,是否在受監理的機構名下
- 總費用:顧問費或管理費之外,還有哪些交易、匯兌與投資標的的內扣費用
- 投資工具與分散程度:使用 ETF 或共同基金,涵蓋哪些國家與資產
- 規劃功能:能否依理財目標、年齡與投資期間給出不同的建議,退休後有沒有提領規劃的協助
以理財規劃來說,同樣選擇退休目標的兩位投資人,年齡、風險屬性與投資期間不同,建議的投資組合也應該不同(同樣飛東京,從台北起飛和從高雄起飛,航線就不會一樣)。
退休後的資產管理是許多投資人最重視的一環,過去不少人靠金融商品的配息支應退休後每月的支出,不過配息高不代表報酬好,長期下來可能侵蝕本金,所以退休後怎麼提領,也是比較服務時值得一起看的地方。
機器人理財採用哪些投資商品?
要長期投資、做好資產配置,選用什麼投資工具?
一般來說,投資共同基金與 ETF 是最快的方法,一次就能投資很多標的,容易達到分散的效果,國外的機器人理財業者大多選用 ETF,原因之一是內含成本較低,管理費比共同基金低很多,加上被動式策略的長期報酬較容易貼近市場。
機器人理財使用 ETF 投資,有三個好處:
- 資訊更透明:投資標的追蹤市場指數,資訊比主動型基金透明公開
- 成本更低:不需進行個別證券與市場分析,可大幅減少人事費用,也能降低交易費用,被動式 ETF 的管理費通常也低於主動型基金
- 降低個別風險:減少人為操作的道德風險,也分散個別公司的非系統性風險,主要面對的是市場整體的系統性風險
使用共同基金的機器人理財,內扣費用通常較高,比較服務時要把基金本身的費用一起算進總成本。延伸閱讀:為什麼機器人理財要使用 ETF 投資
機器人理財的優點
機器人理財服務有四個好處:
- 理財門檻較低:金融科技讓一般大眾可以從高成本的個人理財規劃服務,轉向低成本的自動化理財服務,更多人能取得財富管理服務
- 費用較低:機器人理財提供的投資理財服務和傳統金融機構相近,投資費用較低,留在投資人手上的報酬也就比較多
- 自動調整投資組合(再平衡):系統嚴守投資紀律,在投資人的風險承受度之內定期調整投資組合,讓配置比例不偏離預設值,避免風險過大或過小
- 收費方式與長期持有一致:多數業者按管理資產規模收取管理費,收入不靠交易次數,業者與投資人都希望資產長期成長
機器人理財的缺點
機器人理財方便,也有不方便的地方:
- 自行調整的空間較小:標準的機器人理財服務依年齡、風險屬性、投資目標推薦投資組合,股債比例的選擇比較受限,多數業者不讓投資人隨意調整各項資產的比例,以免偏離原先依風險屬性設計的配置,近年也有業者開始提供更有彈性的服務,讓投資人有更多自主空間
- 不保證獲利:投資組合仍會隨市場漲跌,市場大跌時一樣會有虧損
- 建議的品質取決於輸入的資訊:目標、期限與風險評估若不準確,建議也會失準
最後一點我覺得最容易被忽略,自動駕駛照的是你輸入的目的地,目的地輸錯了,飛得再穩也是飛錯地方。
機器人理財 投資績效如何?
說到投資,多數人最在意的還是績效,機器人理財不保證報酬,實際結果取決於投資組合的配置與市場表現,它能幫上忙的地方,是減少投資人自己造成的報酬落差。
J.P. Morgan 的研究資料顯示,投資人因為不正確的投資行為,例如集中投資、短線交易、擇時選股,以及使用高成本的工具,長期報酬表現不佳,1999–2019 年美國投資人平均年化報酬僅 1.9%,連同期通膨都追不上[2]。
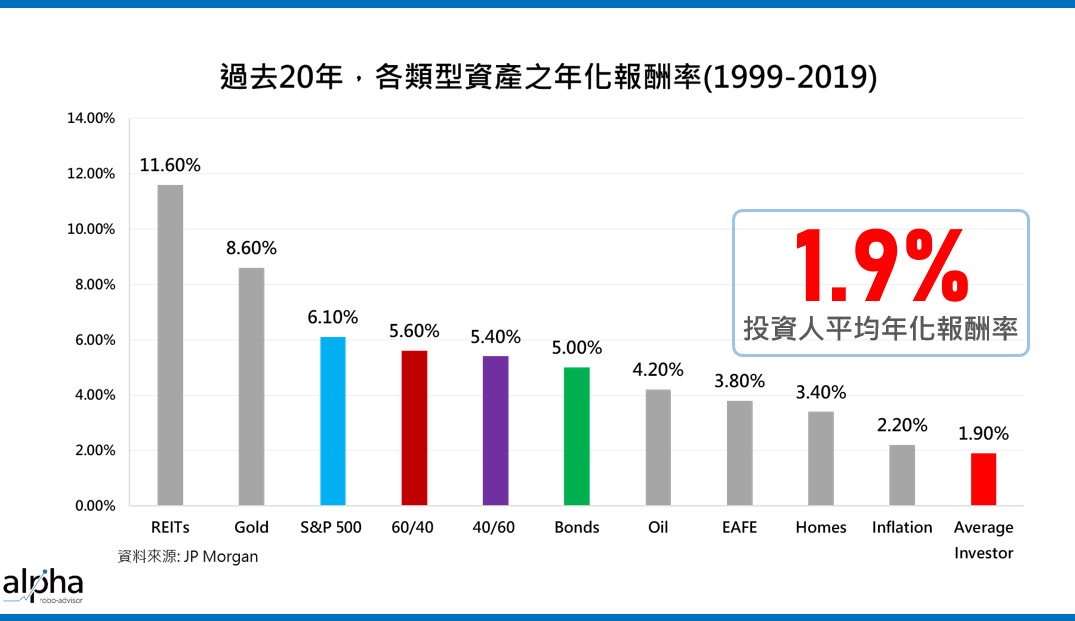
圖上的差距大多來自行為,在市場大跌時賣出、在熱門時追高、頻繁換標的。
機器人理財把配置、定期投入與再平衡寫成規則,由系統照規則執行,目的就是縮小這段差距,最後能不能做到,仍要看投資人能否在市場波動時照計畫持有(自動駕駛開著,乘客自己去拉逃生門,系統也救不了)。
過去績效不代表未來結果。
機器人理財會負擔哪些費用?
機器人理財的出發點,是幫助用戶長期累積資產,希望客戶透過長期持有、而非頻繁交易,賺取長期市場成長帶來的報酬,所以收費設計上鼓勵長期持有、不鼓勵短線交易,業者大多以資產管理費收費,每年收取管理資產規模的一定比例,作為使用服務的成本。
資產管理費的模式,代表業者與客戶一起成長。
市場好、客戶資產成長,業者收入跟著增加,市場差、投資組合表現不佳時,業者收入也隨資產規模縮減。
歐美產業發展早、市場規模大,投資相關成本也低,費用大多在 0.2%~0.5% 之間,亞太地區發展相對較晚,整體市場規模較小,費用大多在 0.6%~1.1% 之間。
另外,也有部分歐美業者採用訂閱制,每月收取固定的訂閱費用,就能使用機器人理財的規劃與管理服務。
機器人理財/自己投資/理專 有什麼不同?
機器人理財是自動化的財務顧問服務,和自己做資產配置、或請理專協助,差別在哪裡?
自己來做:不一定能有紀律、執行適合的配置
- 投資時,克服人性是最困難的事情之一,市場大幅波動時,要保持紀律、不追高殺低非常不容易,機器人理財的紀律投資與自動再平衡,可以替投資人分擔這件事
- 自己做好資產配置很困難,多數人不知道不同標的要怎麼分配比例,就算知道比例,也可能因為交易制度等問題,很難完全照設定的目標執行
- 市面上也有資產配置型的 ETF,不過這些 ETF 的股債比例不一定適合每位投資人,機器人理財會依投資人的風險屬性建議投資比例,不必由投資人自己猜一個股債比例。延伸閱讀:機器人理財與股債配置型 ETF 的比較
交給理專:先問清楚三件事
理專是財富管理產業很重要的一環,把錢交給理專或任何顧問之前,可以先問清楚:
- 收入來源:收的是產品手續費、銷售佣金,還是依資產規模計算的顧問費,收費方式不同,鼓勵的交易頻率也不同
- 建議的依據:推薦這個商品,是因為符合自己的目標與風險屬性,還是配合檔期推出的商品
- 檢視與調整的方式:多久檢視一次投資組合,市場大幅波動時怎麼處理,用什麼方式通知
機器人理財適合我嗎?
有明確的中長期目標、希望用分散與低成本的方式投資、又不想花時間看盤選股的人,適合使用機器人理財。
手上資金較少的小資族、正在做買房規劃的上班族、準備退休的族群,都可以從適合的投資目標規劃開始,不必像傳統財務顧問服務那樣,先有一定的資產規模、付出較高的服務費用。
具備金融市場知識的人,也可以把機器人理財當成工具,機器人理財多以投資組合理論進行資產配置,可以減少自行研究的時間,想要更高的自由度,也有業者提供不同主題、類型的投資組合,甚至能客製化調整。
幾年內就要用到的錢,或希望自行挑選個股、追求短期報酬的人,則不一定適合。
機器人理財帶動了普惠金融:過去只有少數高資產客戶才負擔得起的財務規劃與資產配置,現在一般投資人也能用較低的成本取得。
我的想法
我覺得機器人理財最大的價值,在紀律,選股反而不是它的強項,它把一個人最難做到的那幾件事,定目標、照比例、偏了就調回來,交給系統照規則做。
J.P. Morgan 那張圖我每次看都很有感,1999–2019 年美國投資人平均年化報酬只有 1.9%,輸給圖上幾乎每一種資產,差距多半是人自己造成的,追高、殺低、換來換去。
所以我看機器人理財,比較像飛機上的自動駕駛,它不會讓飛機飛得比較快,但能讓飛機少繞很多路,亂流來的時候,也不會因為一時緊張就急轉彎。
不過自動駕駛也有它的極限,目的地要自己輸入,亂流中要不要繼續坐著,也是自己決定,說實在,最後那一段,系統幫不上忙。
被動投資,主動人生。
阿爾發提供什麼
阿爾發機器人理財由阿爾發證券投資顧問股份有限公司在 2017 年創立,「被動投資,主動人生」是公司成立的初衷,服務內容是依投資人的理財目標與風險屬性,提供以全球 ETF 為主的資產配置建議,並在投資後持續追蹤目標進度、依配置再平衡,涵蓋退休、買房、子女教育金等人生目標。
阿爾發曾獲證券期貨業金彝獎「金融創新獎」,並取得 ISO 27701 與 ISO 27001 兩項資安認證及 5 項專利,成立以來獲台灣金融總會、國家發展基金、精誠資訊等單位與創投投資。延伸閱讀:阿爾發的理念
相關文章
- 財務目標是什麼?目標導向投資
- 資產配置是什麼?阿爾發機器人理財如何協助您資產配置?
- 2026 穩健型基金怎麼選?超越 RR3/RR4 的 ETF 投資組合策略
- 如何投資海外 ETF?一篇搞懂 3 大管道手續費、管道比較與優缺點全攻略
- 智能投資是什麼?台灣 5 大智能投資平台比較,一篇看懂費用與優缺點
- AI理財是什麼?2025 台灣 5 大機器人理財平台比較 優缺點費用一次看!
- 信用違約互換(CDS)是什麼?
- 債券是什麼?債券該怎麼買?投資債券的 6 大風險一次看!
- 債券節稅簡單上手:掌握債券投資的稅務優勢,提升資產效益!
- REITs 是什麼?2026年 REITs 值得投資嗎?在資產配置中加入 REITs 適合嗎?
- BlackRock 是什麼?全球基金巨人的傳奇故事 – 貝萊德 BlackRock
- 大到不能倒?! 投資單一公司債券你所不知道的風險!公司債違約?
- Open Banking 阿爾發推出全新定期定額服務
- 手機門號Mobile ID身分證驗,全新金融開戶體驗
- 反向 ETF 避險首要原則!
- 一張圖搞懂基金5大費用
多年後重讀,依然受用的投資洞察
《阿爾發觀點》每一封有一篇專家觀點、一個理財案例、一句理財金句,免費訂閱,隨時可退訂
參考文獻
- [1] 工商時報(2026 年 9 月 8 日)。機器人理財發展九年規模衝187億元 開戶數近26萬人〔新聞報導〕。https://ctee.com.tw/news/20260908701813-430301
- [2] J.P. Morgan Asset Management. (2020). Guide to the markets – U.S.(Annualized returns by asset class and the average investor).
- [3] 王儷玲(2022 年 8 月 1 日)。機器人理財助攻退休投資績效。商業周刊。https://smart.businessweekly.com.tw/Reading/WebArticle.aspx?ID=7006264