

系統性風險(systematic risk)是整個市場一起承受的風險,例如疫情、升息、金融危機,持有再多檔股票也無法分散,又稱市場風險或不可分散風險;非系統性風險(unsystematic risk)是單一公司或單一產業特有的風險,例如工廠火警、產品被取代,可以靠持有多檔性質不同的資產分散,又稱個別風險或可分散風險。
用美食街來比喻,一攤食材出問題,換一攤吃就好,這是非系統性風險;整棟大樓停電,每一攤都一起關門,這是系統性風險,在同一棟樓裡多吃幾攤,躲不掉停電。
投資人能做的,是用分散把非系統性風險降到很低,再用資產配置決定自己要承擔多少系統性風險。
系統性風險 vs 非系統性風險:比較表
| 項目 | 系統性風險 | 非系統性風險 |
|---|---|---|
| 定義 | 影響整個市場的風險 | 單一公司或產業特有的風險 |
| 別名 | 市場風險、不可分散風險 | 個別風險、公司特有風險、可分散風險 |
| 例子 | 疫情、利率變動、通膨、金融危機、戰爭 | 工廠火警、財報不如預期、經營層出事、產業被新技術取代 |
| 能不能靠分散消除 | 不能;全球分散也只能降低單一國家的部分 | 可以;持股檔數與產業越分散,影響越小 |
| 怎麼處理 | 資產配置:股債比例、投資期間、國際分散 | 分散持股:多檔股票、多個產業,或用指數化工具一次持有 |
兩者的差別在影響範圍,一家公司出事,受影響的只有持有它的人,可以靠分散避開;整個市場出事,持有什麼都躲不掉。
分清楚這兩種風險,接著要決定的是分散到什麼程度、股票和債券各放多少,也就是資產配置,依年齡與投資期間的配法見資產配置是什麼?依年齡與投資期間的配置對照表。
非系統性風險:一家公司出事,大盤幾乎不動
很多人聽過長輩的故事,手邊有一筆閒錢,聽朋友說某家公司今年賺很多、前景看好,一口氣全部買進,幾個月後股價一路下跌,當初的本金縮水大半,股票成了「壁紙」。
整筆錢只押一攤,那一攤出事,這頓飯就沒了。
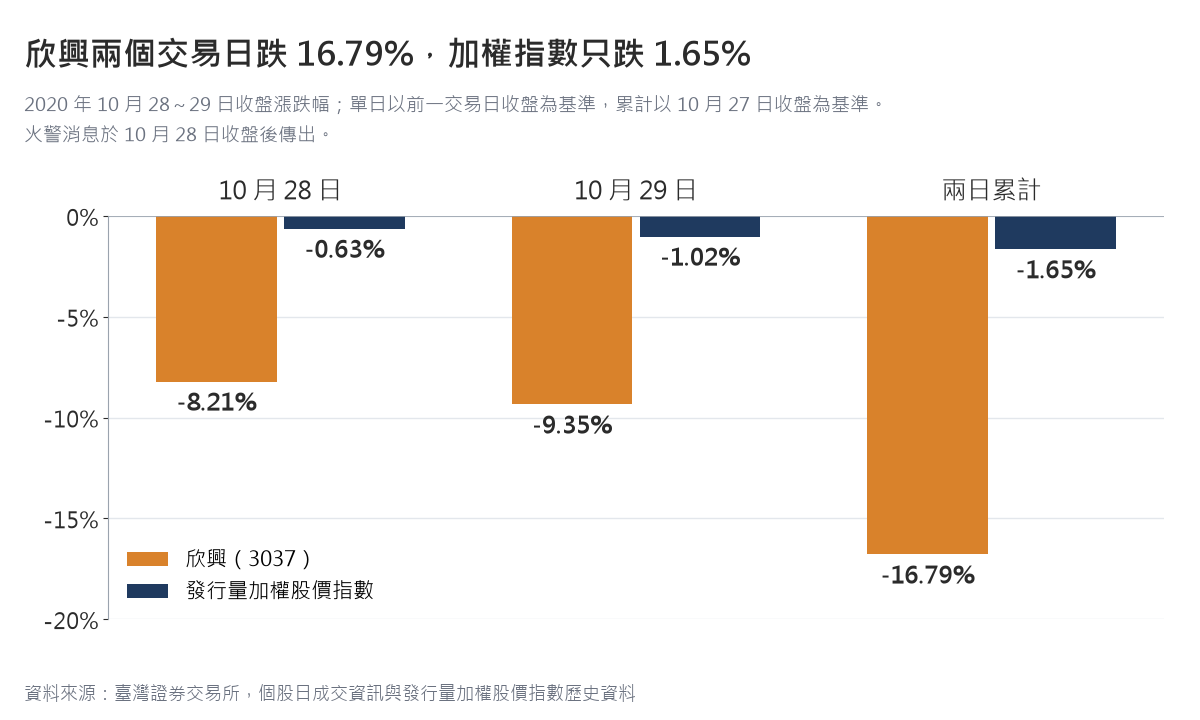
2020 年的欣興電子(3037)是一個真實例子,10 月 28 日下午,欣興桃園山鶯廠區的 CSP 廠發生火警,消息在下午 3 點半後陸續傳出[9],公司表示該廠月營收約占集團合併營收 6%,並有投保財產險與營運中斷險[1]。
欣興 10 月 27 日收盤 81.60 元,28 日收 74.90 元,當天火警消息傳出時已經收盤,29 日再跌到 67.90 元,同期加權指數從 12,875.01 點到 12,793.75 點、12,662.91 點[2][3],兩天下來欣興累計下跌 16.79%,加權指數只跌 1.65%,一檔個股跌掉約六分之一,對整體台股的影響有限,這就是非系統性風險的典型樣貌。
產業也有同樣的事,錄影帶與 DVD 出租店遇上網路串流,業績快速下滑,實體門市一間間收掉,對持有出租業者股票的投資人來說,是整個產業被取代(整排同一種料理的攤位,一起被外送平台取代的感覺),只持有一家公司或一個產業,投資結果就跟它綁在一起。
想知道這樣的配置適不適合你的目標與期間?
持股幾檔才夠分散?兩份經典研究
持股檔數增加,非系統性風險會下降,假設投資組合平均投資在 n 檔股票上,組合的變異數(風險的平方)由兩部分組成[4]:
組合變異數 = 個股之間的平均共變異數 +(個股平均變異數 − 平均共變異數)÷ n
前一項是個股一起漲跌的部分,n 再大也會留下來,這就是系統性風險;後一項是個別風險,n 越大越小,n 趨近無限大時消失。
代入一組假設,每檔股票年化波動度 40%、任兩檔之間的相關係數 0.25,可以看出風險隨檔數下降的形狀(試算,不代表任何實際市場):
| 持股檔數 | 組合波動度(試算) | 其中個別風險占變異數比重 |
|---|---|---|
| 1 | 40.0% | 75% |
| 2 | 31.6% | 60% |
| 5 | 25.3% | 38% |
| 10 | 22.8% | 23% |
| 20 | 21.4% | 13% |
| 30 | 21.0% | 9% |
| 100 | 20.3% | 3% |
| 無限多 | 20.0% | 0% |
試算假設:等權重、個股波動度 40%、平均相關係數 0.25(平均共變異數 0.04);組合波動度 = √(0.04 + 0.12 ÷ n)。
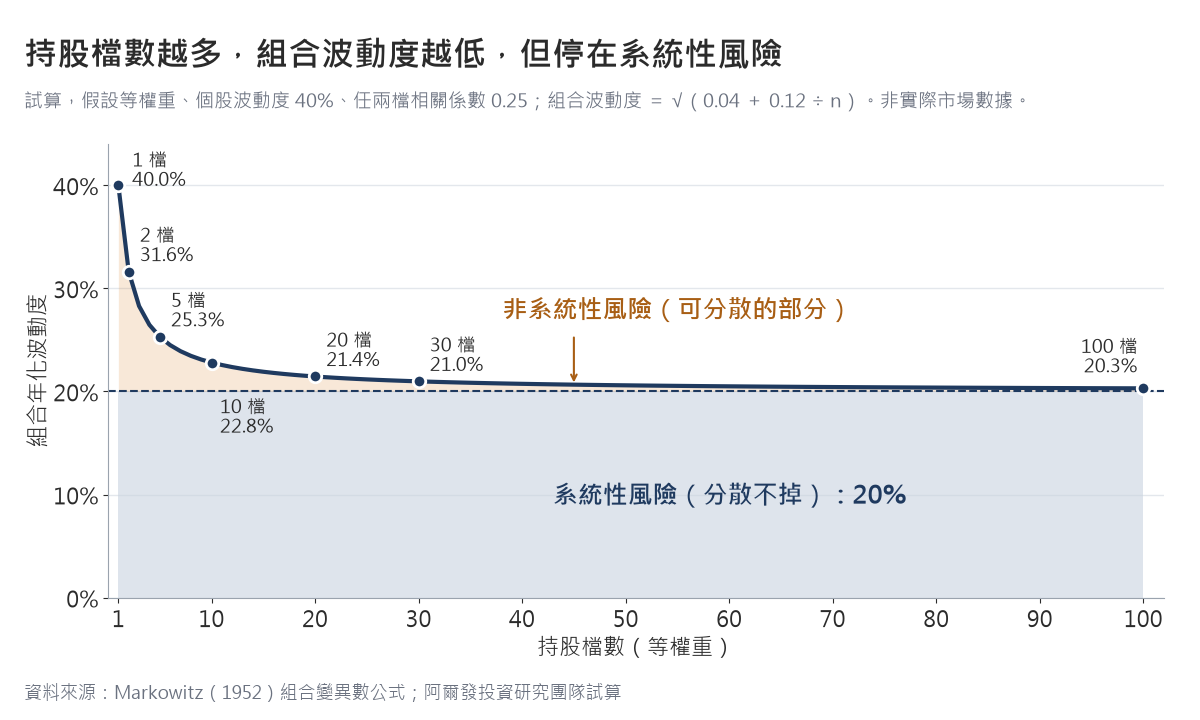
持股從 1 檔增加到 10 檔,波動度降了四成多,30 檔之後再加股票幾乎沒有效果,最後剩下的 20% 就是分散不掉的系統性風險,攤位吃得再多,停電那一份還在。
學術研究對「幾檔才夠」有兩個常被引用的答案,Evans 與 Archer(1968)用紐約證交所股票隨機組成投資組合,發現組合的離散程度在持股約 10 檔之後下降就很有限,因此質疑再增加檔數的效益[5];Statman(1987)改用成本與效益比較,認為隨機挑選的股票組合至少要 30 檔(可借款的投資人)到 40 檔(不借款的投資人),才算充分分散[6]。
兩份研究的結論不同,共同點是個股檔數一旦夠多,再加股票幾乎降不了風險,剩下的風險要靠跨資產、跨國家的配置處理。
系統性風險:全市場一起跌,分散也躲不掉
系統性風險來自整體經濟與金融環境,例如疫情、利率政策、通膨、能源危機、政權更替與大型天災,它發生時,受影響的不只一家公司或一個產業。
2020 年新冠疫情爆發,加權指數從 2020 年 1 月 14 日的 12,179.81 點,跌到 3 月 19 日的 8,681.34 點,兩個月跌了 28.72%[3],不管持有幾十檔台股,同期間幾乎都一起下跌。
利率也是系統性風險,利率上升時,企業借錢的成本增加,房貸族的利息負擔變重,股票與債券的評價都會受影響,衝擊的是整個市場。
即使分散到全球,系統性風險也還在,MSCI ACWI 全球指數涵蓋 47 個已開發與新興市場、2,414 檔股票,從 2007 年 10 月 31 日到 2009 年 3 月 9 日的金融海嘯期間,最大回撤仍達 58.38%(美元計價)[7]。
多買股票降不了系統性風險,能處理它的,是決定股票放多少、債券與其他資產放多少,以及資金要放多久。
只投資台股,也是一種集中
多數投資人買東西會選熟悉的品牌,投資也一樣,傾向把大部分資金放在自己國家的市場,行為財務學稱為「本國偏誤」(home bias),成因與代價見本國偏誤:為什麼投資人偏愛熟悉的市場。
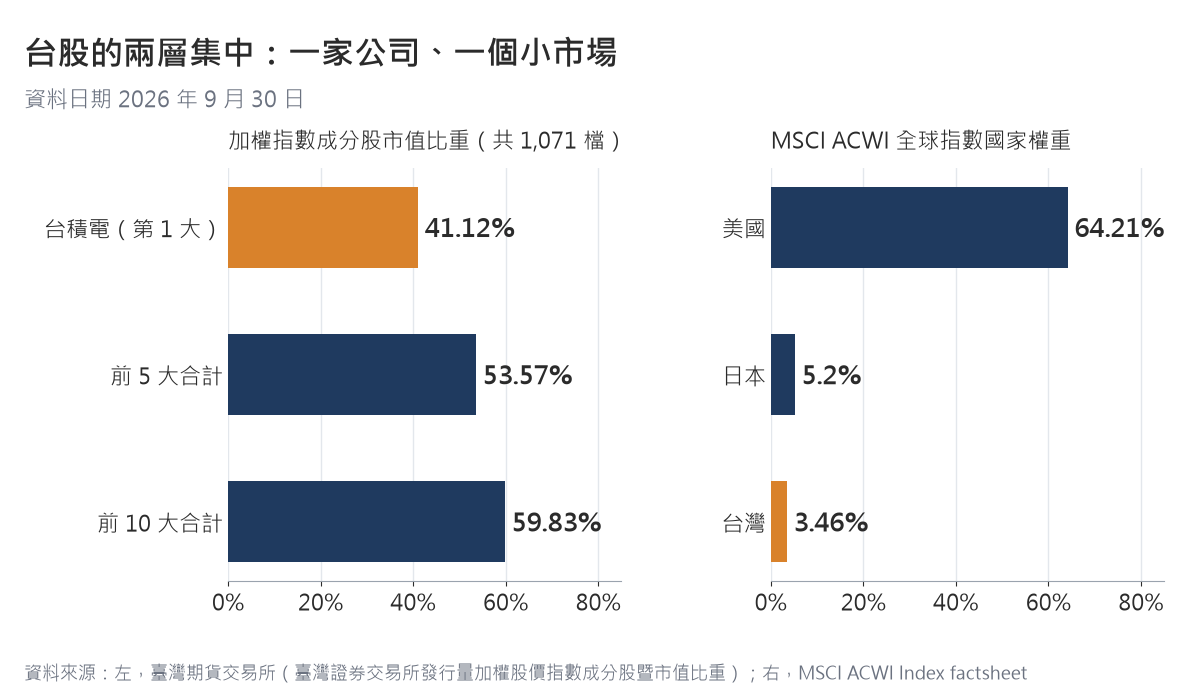
台股的集中有兩層,第一層是單一國家,截至 2026 年 9 月 30 日,台灣在 MSCI ACWI 全球指數的權重是 3.46%,日本 5.2%[7],資金全部放在台股,等於承擔台灣特有的天災、能源、地緣政治與產業結構風險。
第二層是單一公司,同一天,發行量加權股價指數共有 1,071 檔成分股,台積電一家的市值比重就占 41.12%,前 5 大合計 53.57%[8]。
就算買的是追蹤台股大盤的指數商品,持有了上千檔股票,報酬仍有四成取決於一家公司、六成取決於十家公司,檔數夠多,風險卻不一定真的分散(美食街攤位很多,四成的營業額卻來自同一攤)。
把一部分資產放到美國、歐洲、日本與新興市場,台灣遇上地震、颱風或產業景氣下行時,其他地區不一定同步,整體投資組合受到的衝擊就會比較小,像在不同城市各有一家美食街,一棟停電,其他棟照常營業。
這是國際分散能降低的那一部分系統性風險,也就是單一國家的風險,全球同步下跌的部分,仍要靠股債比例處理。
國際分散落到實際組合,從 10 萬到 100 萬元各有一組股債對照,見投資組合範例:10萬到100萬ETF怎麼配?。
回到長輩的壁紙
那位把全部積蓄押在一檔股票的長輩,承擔的是兩種風險疊在一起,一家公司的命運,加上整個台股的漲跌,前一種只要持股夠分散就能大幅降低,後一種要靠國際分散與股債比例來管理。
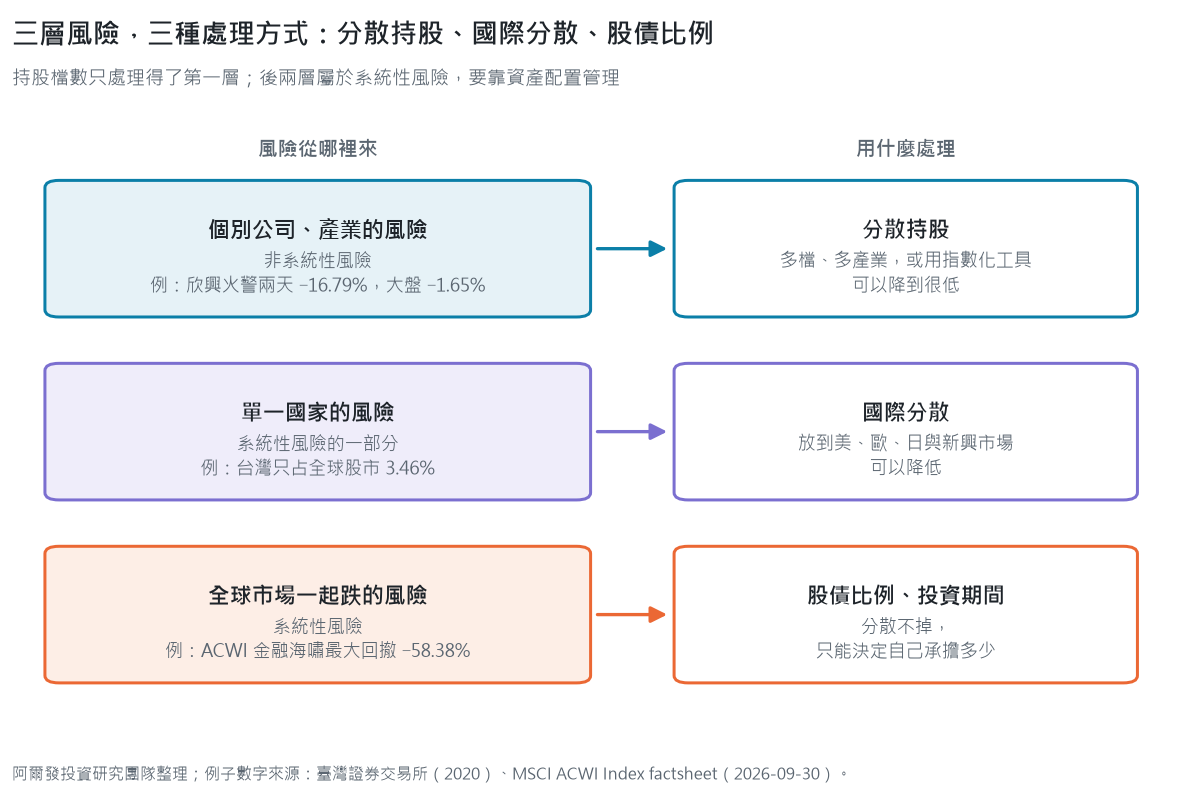
個股風險靠分散持股,單一國家風險靠國際分散,全市場一起跌的風險靠股債比例。
我的想法
我覺得系統性風險和非系統性風險最該分清楚的理由,是兩種風險的處理方法完全不同,用錯方法,再努力也沒有用。
非系統性風險是可以「免費」降低的,多持有幾十檔、跨幾個產業,風險就降下來,報酬的期望值卻不必犧牲,所以我看到把整筆錢押在一檔股票上的做法,說實在,會覺得是在承擔一份沒有人付錢的風險。
系統性風險就不一樣了,它分散不掉,承擔它才是長期報酬的來源,畢竟股市長期向上,靠的正是有人願意坐在整個市場裡一起漲跌。
台股的集中度是我比較在意的一點,台積電占加權指數 41.12%,買了大盤,其實也押了一大份在同一家公司,這不是說台積電不好,只是分散的感覺和實際的分散之間,差了一段。
美食街可以多吃幾攤,停電的那一天,能決定的只有自己帶了多少乾糧。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
系統性風險可以避免嗎?
不能完全避免,系統性風險影響整個市場,持股再多也分散不掉,能做的是控制承擔多少,例如調整股債比例、拉長投資期間,並把資產分散到不同國家,降低單一國家的部分。
持股幾檔才算分散?
經典研究的答案從約 10 檔(Evans 與 Archer,1968)到 30–40 檔(Statman,1987)不等[5][6],前提是隨機挑選、產業分散,若 30 檔股票都在同一產業或同一國家,分散效果會打折,我覺得用指數化工具一次持有整個市場是較省事的做法。
買台股大盤指數算分散嗎?
分散了個股風險,不過仍集中在單一國家與少數權值股,2026 年 9 月 30 日加權指數成分股中,台積電市值比重 41.12%、前 10 大合計 59.83%[8],台灣在全球股市權重則是 3.46%[7]。
非系統性風險和系統性風險,哪個比較大?
看持有方式,依持股檔數試算的假設(個股波動度 40%、相關係數 0.25),單一個股的變異數有 75% 來自個別風險;分散到 30 檔以上之後,剩下的主要是系統性風險。
債券也有系統性風險嗎?
有,利率變動會同時影響所有債券的價格,屬於系統性風險;單一發行公司違約則是非系統性風險,可以靠分散持有多家發行人的債券降低。
延伸閱讀
- 資產配置是什麼?依年齡與投資期間的配置對照表:適合已經懂得分散、想知道股票和債券該各放多少的人
- 投資組合範例:10萬到100萬ETF怎麼配?5種股債對照表:適合想看國際分散組合實際長什麼樣子的人
參考文獻
- [1] MoneyDJ(2020 年 10 月 29 日)。欣興山鶯廠區 CSP 廠火警,相關供應鏈恐受影響。科技新報。https://technews.tw/?p=663067
- [2] 臺灣證券交易所(2020)。個股日成交資訊:欣興(3037),2020 年 10 月,2026 年 10 月 19 日擷取。https://www.twse.com.tw/zh/trading/historical/stock-day.html
- [3] 臺灣證券交易所(2020)。發行量加權股價指數歷史資料(2020 年 1 月、3 月、10 月),2026 年 10 月 19 日擷取。https://www.twse.com.tw/zh/indices/taiex/mi-5min-hist.html
- [4] Markowitz, H. (1952). Portfolio selection. The Journal of Finance, 7(1), 77–91. https://doi.org/10.1111/j.1540-6261.1952.tb01525.x
- [5] Evans, J. L., & Archer, S. H. (1968). Diversification and the reduction of dispersion: An empirical analysis. The Journal of Finance, 23(5), 761–767. https://doi.org/10.1111/j.1540-6261.1968.tb00315.x
- [6] Statman, M. (1987). How many stocks make a diversified portfolio? Journal of Financial and Quantitative Analysis, 22(3), 353–363. https://doi.org/10.2307/2330969
- [7] MSCI. (2026). MSCI ACWI Index (USD): Index factsheet, September 30, 2026 [Fact sheet]. https://www.msci.com/documents/10199/255599/msci-acwi-net.pdf
- [8] 臺灣期貨交易所(2026)。臺灣證券交易所發行量加權股價指數成分股暨市值比重(資料日期 2026 年 9 月 30 日),2026 年 10 月 19 日擷取。https://www.taifex.com.tw/cht/9/futuresQADetail
- [9] MoneyDJ(2020 年 10 月 28 日)。欣興桃園龜山山鶯廠傳火災,全球 ABF 載板產能再拉警報。科技新報。https://finance.technews.tw/2020/10/28/unimicron-fire-spreads-from-taoyuan-guishan-shanying-factory/
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;文中提及之個股與指數僅為說明風險概念之歷史案例,非推薦或評價。投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中持股檔數與波動度之表格為假設條件下之試算,非對未來之預測或保證;歷史指數數據引用公開資料,不代表任何實際帳戶績效。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號