
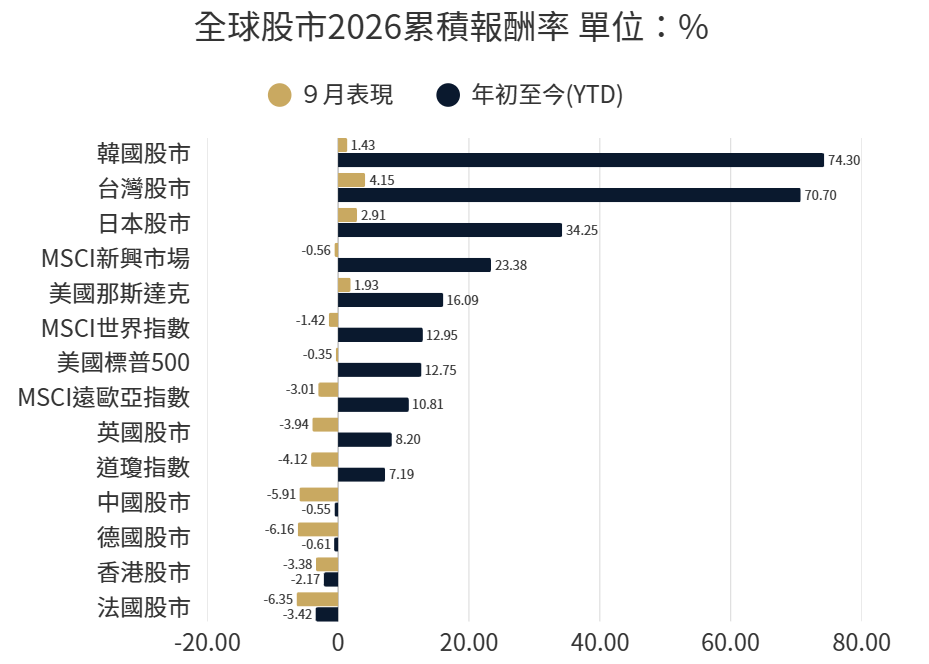
2026年9月台股延續漲勢,全月上漲1,811點、漲幅3.93%。9月30日收在47,940點,再創歷史新高,月漲幅居全球主要市場第二,僅次於費城半導體指數。美國費半走強帶動台積電等權值股撐盤,加權指數連續六季收紅,追平歷史最長紀錄;前三季累計上漲65.52%,同樣居全球第二。
資金面則轉趨謹慎。Fed 9月升息0.25個百分點,聯邦基金利率升至3.75%–4.00%。美元走強,新台幣9月貶值0.58%。外資由8月的史上最大買超轉為賣超約429億元。全月成交金額降至17.62兆元,連續第三個月萎縮,僅3個交易日成交逾1兆元,追價意願明顯降溫。10月焦點轉向台積電10月15日法說會與美國科技巨頭財報,特別是2027年資本支出指引能否延續AI需求動能。
2026年9月金融市場剖析
美國
美國9月份標普500指數下跌0.35%,道瓊工業指數下跌4.12%,那斯達克指數上漲1.93%。2026年9月,美股在升息落地與長天期利率攀升的壓力下震盪整理。聯準會於9月16日升息一碼,這是2023年以來首度升息,點陣圖也顯示年底前可能再升一次。十年期公債殖利率站上5%,創2007年以來新高,房貸利率跟著走高。沙烏地輸油管線遭無人機攻擊,油價續揚,荷姆茲海峽的進展持續牽動市場情緒。月底核心PCE低於預期,十月續升的疑慮因此降溫。
2026年8月美國CPI年增率持平於3.4%,核心CPI年增率降至2.4%,為2021年3月以來最低。汽油月增3.9%,推升能源指數月增2.1%,食品月增0.1%。房租月增0.3%,與核心服務同步走強,月增率高於預期。8月整體PCE年增率3.4%,核心PCE年增率3.0%,仍明顯高於聯準會2%目標。9月ISM製造業指數為54.5點,連續第九個月擴張,物價支付指數自71.1跳升至77.9,接近伊朗戰爭爆發初期的水準,就業指數連續三個月擴張。整體數據顯示製造業維持擴張,物價壓力再起,聯準會於9月升息一碼,市場預期10月暫停、12月仍可能續升。
歐元區與英國
9月歐洲STOXX 600下跌4.57%,英國富時100下跌3.94%,法國 CAC40 下跌6.35%、德國DAX上漲6.16%。
英國8月CPI年增率升至3.1%,連續第二個月走高,燃料與長程機票價格是主要推升因素,商品通膨自2.2%升至2.7%,服務業通膨持平於3.4%,核心CPI持平於2.6%。英國央行9月維持利率,同樣三位委員主張升息。央行預估通膨將在2027年第一季升至略高於4%,市場已開始定價11月升息的可能。
歐元區8月CPI終值年增3.2%,較7月的2.9%明顯回升,能源年增率自10.3%擴大至14.3%,核心CPI降至2.4%,服務業自3.3%降至3.0%。ECB於9月升息一碼,存款利率調至2.50%,為今年第二次升息,並上修2027與2028年通膨預測。9月德國與西班牙通膨初值分別升至3.3%與4.9%,預期歐元區9月整體通膨將再度走高。
日本
9月日經指數上漲2.91%。東京9月CPI年增率升至2.7%,8月為1.9%。核心CPI(不含生鮮食品)同步升至2.7%,高於市場預期的2.4%,為10個月來最快增速;剔除生鮮食品與能源後跳升至3.0%。日銀於9月決議升息一碼,為1995年以來最高,也是2024年結束大規模寬鬆後間隔最短的一次升息。總裁植田和男表示不排除連續升息或單次加大幅度,會議意見摘要也顯示多位委員支持加快緊縮。月底日本財務大臣片山皋月接連喊話,川普也向首相高市早苗表達對日圓疲弱的關切。後續升息節奏取決於能源成本傳導、美日利差與10月的日銀會議。
臺灣
2026年9月台股延續多頭,單月上漲1,811.66點、漲幅3.93%,月線連二紅,月中改寫歷史新高,月底收在47,940.13點。
台灣2026年9月CPI年增率升至2.73%,較8月2.04%明顯擴大,創逾2年半新高,連續5個月站上2%警戒線,主要受蔬菜由跌轉漲4.93%、油料費及機票漲逾一成,以及外食費漲3.04%影響。主計總處預估10月漲幅收斂,但仍將高於2%。
台灣2026年9月消費者信心指數(CCI)升至68.77點,創2025年4月以來新高,六項指標全數上揚。「未來半年投資股票時機」升幅最大,月增7.7點至35.42點,但絕對水準仍處悲觀區間。
新台幣兌美元9月由升轉貶,單月貶值1.86角、貶幅0.58%。30日收在31.852元,當日季底出口商拋匯,小升2.4分。
全球債市
2026年9月殖利率全線走升。美國8月CPI年增3.4%,與7月持平,但核心CPI月增0.3%,略高於預期;布蘭特原油月中一度逼近每桶110美元。Fed於9月16日以12比0決議升息一碼至3.75%–4.00%,為2023年以來首次升息,點陣圖顯示年內仍有一次升息。2年期殖利率月增0.54個百分點至4.88%,10年期由4.73%升至5.29%,30年期升至5.63%,曲線呈平行上移。其他央行同步收緊:ECB升息一碼,存款利率升至2.50%;BOJ以7比2升至1.25%,創1995年以來新高;BOE以6比3維持3.75%,3名委員主張升息。信用面轉弱,非投資級債9月發行量達385億美元、為今年單月新高,利差擴大至約3.12%,投資級利差小幅擴大至約0.80%。主要央行同步升息與油價波動,將主導第四季利率走勢。
阿爾發核心投資組合績效回顧
| 本月投組報酬(%) | 基準指數報酬(%) | 相對指數表現(%) | 年初至今報酬(%) | |
| 阿爾發核心30 | -1.98 | -1.92 | -0.06 | 2.32 |
| 阿爾發核心35 | -2.01 | -1.89 | -0.12 | 3.06 |
| 阿爾發核心40 | -2.02 | -1.90 | -0.12 | 3.79 |
| 阿爾發核心45 | -2.14 | -1.94 | -0.21 | 4.27 |
| 阿爾發核心50 | -2.23 | -2.00 | -0.23 | 4.90 |
| 阿爾發核心55 | -2.27 | -2.04 | -0.23 | 5.35 |
| 阿爾發核心60 | -2.27 | -2.11 | -0.16 | 7.17 |
| 阿爾發核心65 | -2.39 | -2.08 | -0.30 | 6.59 |
| 阿爾發核心70 | -2.40 | -2.13 | -0.28 | 7.23 |
| 阿爾發核心75 | -2.40 | -2.08 | -0.32 | 7.59 |
| 阿爾發核心80 | -2.41 | -2.12 | -0.29 | 8.16 |
| 阿爾發核心85 | -2.50 | -2.15 | -0.35 | 8.55 |
| 阿爾發核心90 | -2.56 | -2.23 | -0.32 | 9.03 |
基準指數採用相對應股債比的全球股票指數+全球綜合債券指數。
- 9月在升息落地與長天期利率攀升的壓力下震盪整理。阿爾發核心投組最保守到最積極的報酬為-1.98%至-2.56%。
- 長期以來,在投資組合中配置多元、相關性低的資產能夠有效降低波動並提升報酬。阿爾發投組年初至今表現從最保守到最積極的投資組合報酬為2.32%至9.03%。
台大產學合作投資組合績效回顧
| 本月投組報酬(%) | 基準指數報酬(%) | 相對指數表現(%) | 年初至今報酬(%) | |
| 台大投組30 | -2.31 | -2.31 | 0.00 | 3.49 |
| 台大投組40 | -2.13 | -2.12 | -0.01 | 6.14 |
| 台大投組60 | -1.68 | -1.66 | -0.02 | 10.75 |
| 台大投組80 | -1.05 | -1.03 | 0.02 | 16.73 |
基準指數採用相對應股債比的全球股票指數+全球綜合債券指數。
- 2026年9月台股受 AI 硬體基本面帶動,延續漲勢,,再創歷史新高,月漲幅居全球主要市場第二。台大產學合作投資組合配置較高比例於台灣股市,年初至今最保守到最積極的報酬為5.94至17.96%。
穩定盈投資組合績效回顧
| 本月投組含息報酬(%) | 基準指數含息報酬(%) | 相對指數表現(%) | 年初至今含息報酬(%) | |
| 穩定盈 | 0.29 | 0.27 | 0.02 | 2.68 |
基準指數採用相對應全球短期債券指數。
- 在高利率環境預期延長之下,短天期美國公債將能為投資人帶來較好的收益力與保護力,至本月穩定盈投資組合含息報酬為2.68%。
金融市場展望
9月市場的主旋律是「好消息被重新解讀」。經濟數據持續走強,就業回溫、製造業擴張,企業端也未見明顯降溫;但在通膨尚未回到目標的環境下,每一筆亮眼數據都被市場換算成更高的利率路徑。全球主要央行同步轉向緊縮,長天期利率一路走高,股市評價空間隨之收斂。資金變得更挑剔,大量往獲利能見度最高、現金流最穩定的龍頭企業集中,指數表面平穩,內部的汰弱留強相當劇烈。
亞洲是本月基本面最扎實的一塊。韓國9月出口改寫歷史紀錄,半導體單月出口首度突破600億美元,AI基礎建設帶動的記憶體需求,已從預期轉化為實際出貨與報價。台股在高檔換手中再創新高,外資逢高調節,本土資金接手,族群由漲多的電子下游輪動至面板、記憶體與低基期傳產,支撐結構更加多元。歐洲則直接承受能源與債市的雙重壓力,STOXX 600結束連續五個月上漲。
地緣局勢月中再度升溫,中東能源設施遭襲,推升油價與通膨預期,美元重新成為資金首選。強勢美元與高實質利率壓抑貴金屬,黃金回吐漲幅,比特幣則逆勢走高,資金對另類資產的偏好開始分化。展望後市,我們維持正面看法:利率重新定價已大致反映在股票評價上,本益比較年初明顯修正;AI需求持續在亞洲供應鏈的出貨數據中得到驗證;10月起第三季財報陸續公布,企業獲利將接手成為市場的主要驅動力。在緊縮周期中段,體質穩健、獲利持續成長的全球龍頭企業,依然是長期資產配置最可靠的核心。
【重要聲明】
阿爾發證券投資顧問股份有限公司|100台北市中正區羅斯福路二段102號8樓之1 |客服專線:02-25028622 | 115金管投顧新字第0019號
阿爾發投顧自當盡力提供正確資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本公司或關係企業與其任何董事或受僱人等,對此不負任何法律責任。
本文僅為阿爾發投顧提供客戶之一般參考資料,並非針對客戶之特定需求所做之投資建議,未考量個別投資人的財務狀況與需求,故本文所提供的資訊無法適用於所有投資人,投資人應自行判斷投資風險,不應將本資料視為投資之唯一依據,若有投資損益或因使用本資料所生之直接或間接損失,投資結果應由投資人自行負責。本文件之製作,係以本公司認為可靠之資訊為依據,本公司雖盡力使用可靠且廣泛的資訊,但本公司並不保證各項資訊之完整性及正確性。本文件中所提出之意見係為本文件出版當時的意見,相關資訊或意見若有變更,本公司將不會另行通知。本公司亦無義務更新本文件之內容或追蹤研究本文件所涵蓋之主題。本文件不得視為買賣有價證券或其他金融商品的要約或要約之引誘。本文內容非經阿爾發投顧同意,請勿任意節錄、修改或轉載。