
「席勒本益比這麼高,是不是該先賣?」這句話每隔幾年就會流行一次。
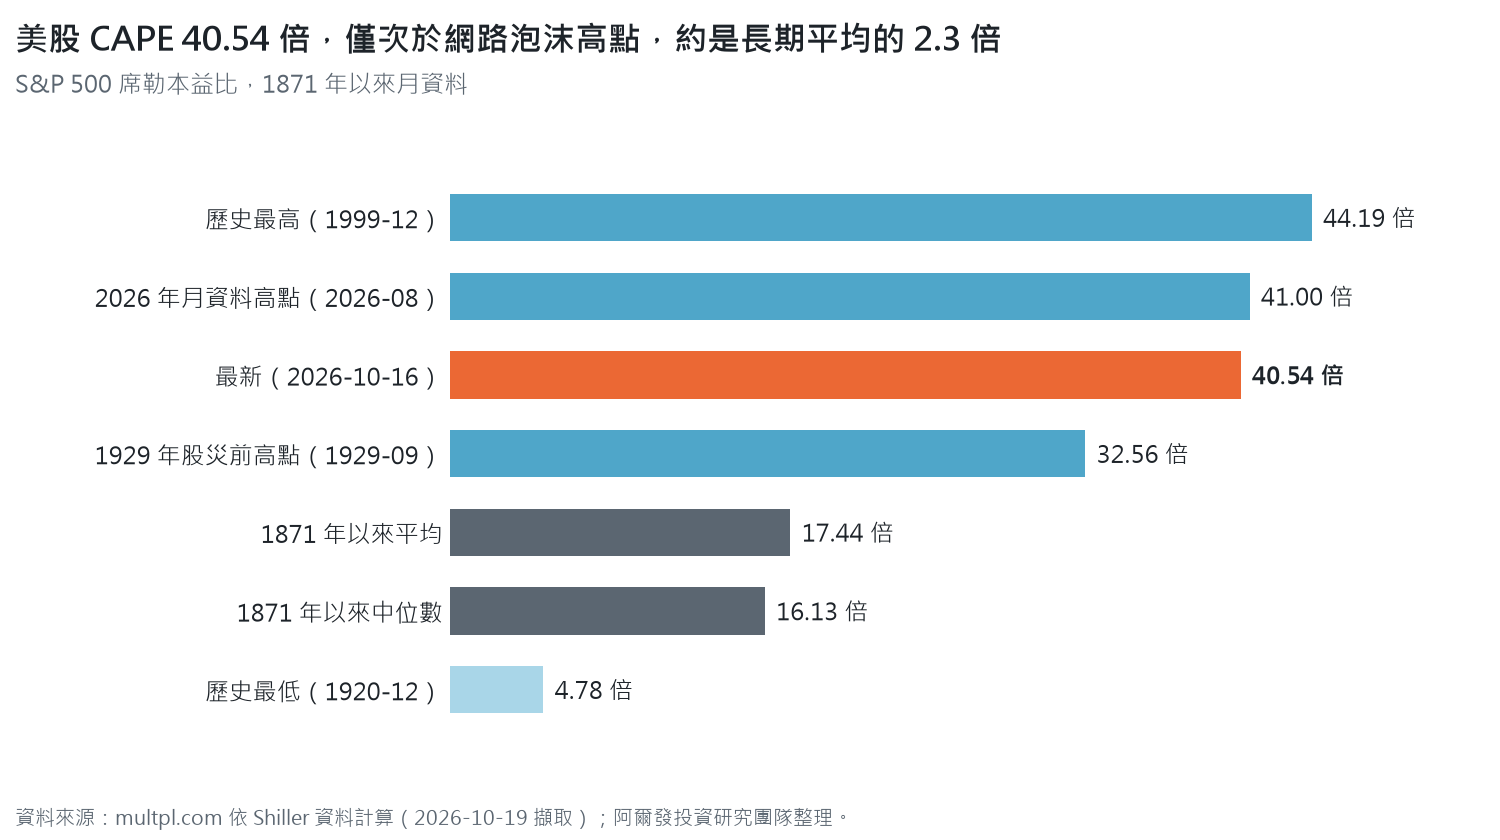
席勒本益比(CAPE)是股價除以 10 年實質平均盈餘,美股 2026 年 10 月 16 日為 40.54 倍[1]。
這個倍數的意思是,現在的美股價格大約是過去 10 年平均實質盈餘的 40 倍,比 1871 年以來 17.44 倍的平均值貴了一倍多[1]。
席勒本益比的全名是週期性調整本益比(Cyclically Adjusted Price-to-Earnings ratio,簡稱 CAPE),由耶魯大學教授 Robert Shiller 與哈佛大學教授 John Campbell 推廣[4][5],它把股價除以「過去 10 年、經通膨調整後的平均每股盈餘」,用來衡量整體股市的長期估值。
CAPE 高,歷史上通常對應較低的未來 10 年報酬;但它無法告訴你哪一天該賣、哪一天該買。
美股與台股席勒本益比現在多少?
| 項目 | 數值 | 日期 | 來源 |
|---|---|---|---|
| 美股 CAPE(S&P 500) | 40.54 倍 | 2026-10-16 | multpl,依 Shiller 資料計算[1] |
| 1871 年以來平均 | 17.44 倍 | 2026-10-16 | 同上[1] |
| 1871 年以來中位數 | 16.13 倍 | 2026-10-16 | 同上[1] |
| 歷史最高 | 44.19 倍 | 1999-12 | 同上[1] |
| 歷史最低 | 4.78 倍 | 1920-12 | 同上[1] |
| 1929 年股災前高點 | 32.56 倍 | 1929-09 | multpl 月資料[2] |
| 2026 年月資料高點 | 41.00 倍 | 2026-08 | 2000 年 9 月以來最高[2] |
| 台股 CAPE(MSCI Taiwan) | 53.1 倍 | 2026-08 底 | Barclays,Trustnet 整理[6] |
| 美股 CAPE(MSCI USA,同口徑) | 39.6 倍 | 2026-08 底 | Barclays,Trustnet 整理[6] |
美股目前的 CAPE 僅次於 1999–2000 年網路泡沫時期,也高於 1929 年股災前;台股的 CAPE 更高,Barclays 以 MSCI 指數計算的 25 個市場中,台灣排第一[6]。
數字這麼高,很多人第一個反應是「是不是該先賣」,回答之前,要先弄清楚這個倍數是怎麼算出來的。
席勒本益比是什麼?和一般本益比差在哪
一般本益比(P/E)是股價除以最近一年的每股盈餘,問題在於盈餘會隨景氣大起大落,衰退時盈餘驟降,本益比反而飆高,景氣過熱時盈餘膨脹,本益比看起來很便宜,單一年度的盈餘,很容易讓估值判斷失真。
打個比方,想頂下一家麵店,只看去年一年的獲利出價,碰上生意最差的一年會出太低,碰上觀光客爆滿的一年又會出太高,比較穩的做法是把過去十年的帳本攤開來平均,CAPE 就是用這個方式幫整個股市估價。
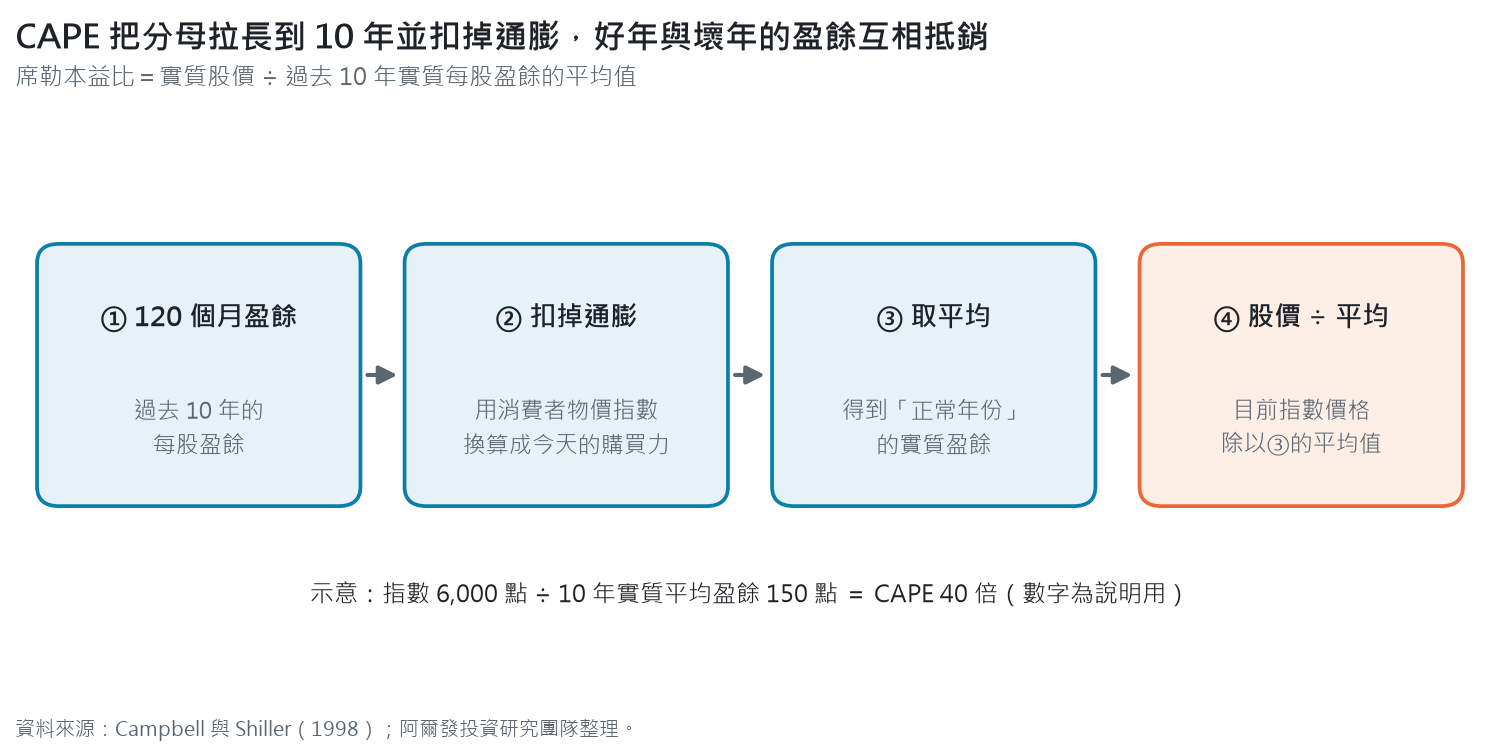
Shiller 的做法是把分母拉長到 10 年,並先扣掉通膨[4],10 年大致涵蓋一到兩個景氣循環,好年與壞年互相抵銷,得到的是「正常年份」的獲利水準,這個概念可以追溯到 Benjamin Graham 在《證券分析》(Security Analysis)中建議用多年平均盈餘評價公司。
| 比較 | 一般本益比(P/E) | 席勒本益比(CAPE) |
|---|---|---|
| 分母 | 最近 12 個月或預估 12 個月每股盈餘 | 過去 10 年平均每股盈餘 |
| 通膨調整 | 無 | 價格與盈餘都換算成實質值 |
| 受景氣影響 | 大,衰退時常失真 | 小,平滑一到兩個循環 |
| 主要用途 | 個股、產業、短期比較 | 整體股市長期估值 |
| 反應速度 | 快 | 慢,盈餘結構改變時會落後 |
Shiller 因資產價格的實證研究,與 Eugene Fama、Lars Peter Hansen 共同獲得 2013 年諾貝爾經濟學獎[14],CAPE 是他最常被引用的工具之一,也因此常被稱為「席勒本益比」,網路上偶爾也寫成「喜樂本益比」「席勒市盈率」。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
CAPE 怎麼算?公式與示意範例
席勒本益比=實質股價 ÷ 過去 10 年實質每股盈餘的平均值
實際計算分三步:
- 把過去 120 個月的每股盈餘,用消費者物價指數換算成今天的購買力
- 把這 120 個月的實質盈餘取平均
- 用目前的指數價格除以這個平均值
示意範例(數字為說明用,非實際資料):指數價格 6,000 點,過去 10 年經通膨調整的平均每股盈餘為 150 點,CAPE=6,000 ÷ 150=40 倍,換回麵店的說法,就是用 40 年的正常獲利去頂這家店(不考慮獲利成長的話,要 40 年才回本)。
CAPE 倒過來看就是「週期調整盈餘殖利率」,1 ÷ 40.54 ≈ 2.47%,意思是以目前價格買進,每投入 100 元,對應的正常年份實質盈餘約 2.47 元,這個數字常被拿來和實質利率比較,作為股票相對債券貴不貴的參考。
席勒本益比查詢有三個常用來源,Shiller 本人在 shillerdata.com 公布的美股長期資料(1871 年起,月資料)[3];multpl.com 依此資料每日更新的美股 CAPE[1];以及 Barclays、Research Affiliates 等機構以 MSCI 指數計算的各國 CAPE,多半透過媒體或研究報告公開[6]。
CAPE 怎麼看?高估值與未來 10 年報酬
Campbell 與 Shiller 在 1998 年的研究指出,估值比率越高,之後 10 年的實質報酬傾向越低[4],Shiller 在 2000 年出版《非理性繁榮》(Irrational Exuberance)時,美股 CAPE 正處於 44 倍的歷史高點,隨後幾年美股經歷網路泡沫破滅[5],CAPE 也因為這次判斷廣為人知。
用歷史資料分組來看,這個關係大致成立:
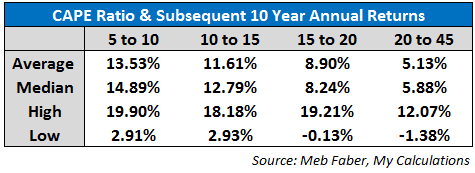
圖 1:依起始 CAPE 區間分組,S&P 500 後續 10 年年化報酬;資料來源:Carlson(2015),依 Meb Faber 整理之 Shiller 資料計算[12];原圖未標示是否扣除通膨
起始 CAPE 在 5–10 倍時,後續 10 年平均年化報酬 13.53%;起始 CAPE 在 20–45 倍時,平均僅 5.13%,方向很清楚,便宜時買進、未來報酬通常較高(店頂得便宜,回本自然快)。
不過同一組資料也顯示分布非常寬,20–45 倍這一組,最好的 10 年仍有 12.07% 的年化報酬,5–10 倍這一組,最差的 10 年僅 2.91%,平均值指出方向,無法保證任何一次的結果。
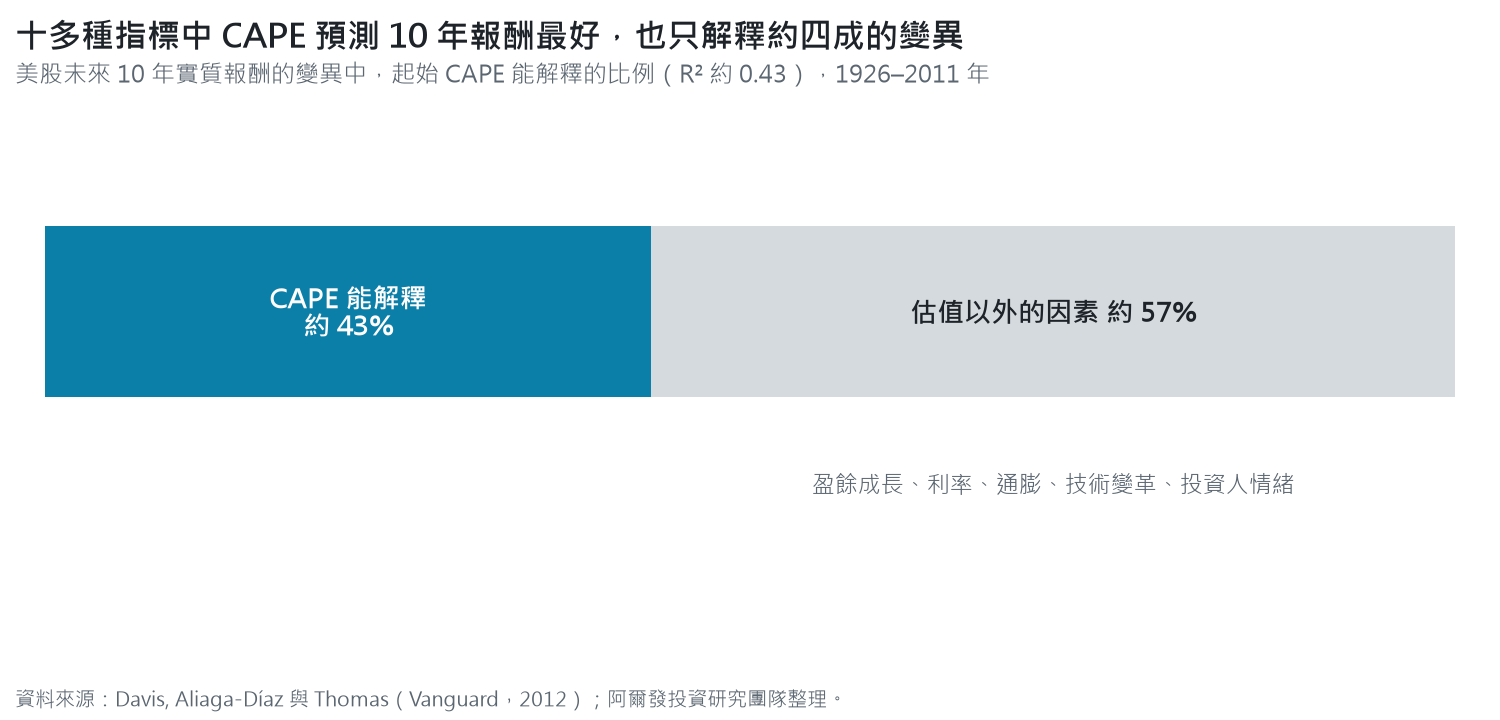
Vanguard 在 2012 年比較了十多種常見的報酬預測指標,以 1926–2011 年資料檢驗,CAPE 在預測未來 10 年實質報酬上表現最好,但也僅能解釋約四成的報酬變異(R² 約 0.43)[7],剩下約六成,來自估值以外的因素,盈餘成長、利率、通膨、技術變革與投資人情緒。
席勒本益比能判斷進出場嗎?文獻證據與限制
能解釋四成的長期報酬,不代表能用來抓進出場時點,這是兩個不同的問題,學術研究的結論相當一致。
證據一:高 CAPE 之後,仍可能有好報酬

圖 2:歷史上年初 CAPE 達 26.5 倍以上的年份,S&P 500 後續 5 年與 10 年年化報酬;資料來源:Carlson(2015),依 Shiller 資料計算[12];表中 2015 年一列為原文撰寫時尚未發生的期間
Carlson 這份整理寫於 2015 年,當年年初 CAPE 為 26.5 倍,高於歷史平均,當時市場上不少人因此主張減碼美股[12],事後來看,S&P 500 在 2015 年至 2024 年含股利的名目年化報酬約 13.38%,扣除通膨約 10.26%[13],提早因高估值離場的投資人,錯過了一段長期平均以上的報酬。
1997、1998 年的情況類似,CAPE 已達 28–33 倍,市場又多漲了兩年多,CAPE 才在 1999 年底見頂;估值偏高可以維持很多年,也可以在更高的位置才反轉。
證據二:用 CAPE 調整股票部位,效果有限
- AQR 的 Asness、Ilmanen 與 Maloney(2017)檢驗以估值調整股票比重的擇時策略,結論濃縮在論文標題《Market Timing: Sin a Little》:估值擇時的改善幅度很小,僅建議「少量」為之[9]
- Goyal 與 Welch(2008)檢驗包含盈餘殖利率在內的十多個常見預測變數,發現它們在樣本外(也就是實際即時操作)的預測力普遍不如歷史平均報酬[10]
- Dimensional Fund Advisors 分析 CAPE 與市場報酬的關係後指出,沒有觀察到估值指標對投資人的資產配置決策有實質幫助;股票報酬波動太大,難以從過去的實際報酬準確推估預期報酬[8]
限制:CAPE 本身的計算也有爭議
賓州大學華頓商學院教授 Jeremy Siegel(2016)指出,美國會計準則在 2000 年代改變商譽與資產減損的認列方式,使衰退期間的帳面盈餘被壓得更低,連帶讓 CAPE 偏高[11],以國民所得帳的企業獲利替代財報盈餘重算,美股高估的程度會明顯縮小(帳本的記法改了,十年平均自然跟著變)。
另外,今天的 S&P 500 與 1920 年代的產業結構完全不同,科技與軟體公司的利潤率較高、資本支出較輕,和 100 年前的平均值直接比較,本身就隱含「產業結構不變」的假設,拿路邊攤的行情去估一家中央廚房,倍數當然會看起來很貴。
文獻對照:CAPE 能說明什麼、不能說明什麼
| 研究 | 資料 | 主要發現 | 對投資人的意思 |
|---|---|---|---|
| Campbell 與 Shiller(1998) | 美股長期資料 | 估值比率越高,之後 10 年實質報酬傾向越低[4] | 可用來設定長期報酬預期 |
| Carlson(2015) | 依 Shiller 資料,按起始 CAPE 分組 | 起始 5–10 倍,後續 10 年平均年化 13.53%;20–45 倍平均 5.13%,但該組最好的 10 年仍有 12.07%[12] | 方向成立,單次結果分布很寬 |
| Davis 等(Vanguard,2012) | 1926–2011 年 | 十多種指標中 CAPE 預測 10 年實質報酬最好,R² 約 0.43[7] | 約六成報酬變異來自估值以外 |
| Goyal 與 Welch(2008) | 十多個常見預測變數 | 樣本外預測力普遍不如歷史平均報酬[10] | 事後看得到,即時操作抓不準 |
| Asness、Ilmanen 與 Maloney(2017) | 以估值調整股票比重的擇時策略 | 改善幅度很小,僅建議「少量」為之[9] | 不宜依 CAPE 大幅進出 |
| Siegel(2016) | 以國民所得帳企業獲利重算 | 會計準則改變使 CAPE 偏高,重算後高估程度縮小[11] | 和百年平均比較要打折 |
所以,CAPE 適合用來設定長期報酬的預期,例如「未來 10 年美股報酬可能低於過去 10 年」,不適合當作買進或賣出的訊號。
真正想問「現在到底能不能進場」的人,可以看《股票進場:股票入場時機怎麼看?新手如何避免買在高點?》,那篇用 S&P 500 歷次大跌與創高後進場的長期結果回答這個問題。
台股席勒本益比可以參考嗎?
看台股的 CAPE 之前,要先知道三件事。
第一,Shiller 沒有公布台股的 CAPE,台灣證券交易所公布的是一般本益比,網路上看到的台股 CAPE,多半是 Barclays、Research Affiliates 等機構以 MSCI Taiwan 指數自行計算[6],不同機構的指數、盈餘口徑不同,數字不能混著比。
第二,台股 53.1 倍的高 CAPE,有一部分來自盈餘成長太快,CAPE 的分母是過去 10 年平均盈餘,當獲利在短期內大幅成長,10 年平均會遠遠落後當期盈餘,CAPE 就會被推高(麵店這兩年突然排隊排到巷口,十年平均的帳本當然追不上),Trustnet 引述 Barclays 資料時也指出,台股的估值受台積電權重擴大與 AI 題材影響很大[6]。
第三,台股的資料歷史短,美股有 150 多年的月資料可以建立「歷史平均」,台股的完整盈餘資料遠短於此,「台股 CAPE 的合理區間」缺乏足夠樣本支撐。
所以台股席勒本益比較適合用來比較「台股和其他市場誰比較貴」,不適合套用美股的歷史平均判斷高低。
我的想法
我覺得 CAPE 很適合拿來看店面行情貴不貴,不適合拿來決定哪一天進出,40.54 倍對 17.44 倍的平均,美股的店面確實貴了一倍多,但帳本上看不出行情哪一天會回落。
Vanguard 的研究說它能解釋約四成的 10 年報酬變異,聽起來不多,不過在所有預測指標裡已經是最好的那一個,剩下的六成,我不知道,沒有人知道。
2015 年那批因為 26.5 倍就減碼美股的人,論點並沒有錯,估值確實偏高,錯在把「長期報酬可能較低」直接翻譯成「現在該賣」,結果錯過了一段年化約 13.38% 的十年。
我自己看 CAPE 的方式,是拿它來調整期望值,做長期試算時,股票報酬的假設保守一點,心裡先準備好未來十年未必像過去十年那麼好,至於股債比例,還是回到自己的目標與能承受的跌幅來定。
麵店頂得貴,回本會慢一點,不過不吃飯也不是辦法。
估值告訴我們長期報酬大概落在哪裡,時間與紀律決定我們能不能拿到它。
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
席勒本益比多少才算合理?
沒有固定的合理值,美股 1871 年以來平均約 17.44 倍[1],但 1990 年以後美股 CAPE 大多時間高於這個平均[2],會計準則、利率水準與產業結構都和過去不同,所以「高於平均」代表長期預期報酬可能較低,不代表價格一定會回到平均值。
CAPE 高,股市就會崩盤嗎?
不一定,1929 年與 2000 年的高 CAPE 之後確實出現大跌,但 1997 年、2015 年等高 CAPE 年份之後,美股仍有多年上漲。崩盤通常需要估值以外的觸發因素,例如利率急升或流動性危機;歷史上的股災前兆與 1987 年黑色星期一的經過,整理在《股市大崩盤有什麼前兆?1987年黑色星期一》。
席勒本益比和本益比,該看哪一個?
看用途:評估個股或比較同業,用一般本益比或預估本益比較即時;評估整個股市未來 10 年的報酬環境,CAPE 較不受單一年度景氣干擾,兩者都不宜單獨用來決定買賣。
一般投資人該怎麼使用 CAPE?
把它當成設定期望值的背景資訊,CAPE 偏高時,規劃退休或目標試算可以採用較保守的股票報酬假設,並確認股債比例和自己的風險承受度相符,依估值大幅進出股市,歷史證據顯示效果有限[8][9]。
延伸閱讀
- 《股票進場:股票入場時機怎麼看?新手如何避免買在高點?》:適合想知道股市高檔時還能不能進場的人
- 《股市大崩盤有什麼前兆?1987年黑色星期一》:適合想知道歷史股災前出現過哪些訊號的人
- 《指數化投資指南:VT、S&P 500、0052 年化報酬率全解析》:適合想知道不擇時、長期持有指數的報酬紀錄的人
參考文獻
- [1] multpl. (2026). S&P 500 Shiller CAPE ratio. 2026 年 10 月 19 日擷取。https://www.multpl.com/shiller-pe
- [2] multpl. (2026). Shiller PE ratio by month. 2026 年 10 月 19 日擷取。https://www.multpl.com/shiller-pe/table/by-month
- [3] Shiller, R. J. (n.d.). U.S. stock price data, annual, with consumption, both short and long rates, and present value calculations; monthly data and CAPE ratio [Data set]. https://shillerdata.com/
- [4] Campbell, J. Y., & Shiller, R. J. (1998). Valuation ratios and the long-run stock market outlook. The Journal of Portfolio Management, 24(2), 11–26.
- [5] Shiller, R. J. (2000). Irrational exuberance. Princeton University Press.
- [6] Jones, J. (2026, September 29). The world’s most expensive and cheapest markets. Trustnet. https://www.trustnet.com/news/13484819/the-worlds-most-expensive-and-cheapest-markets
- [7] Davis, J. H., Aliaga-Díaz, R., & Thomas, C. J. (2012). Forecasting stock returns: What signals matter, and what do they say now? The Vanguard Group.
- [8] Dimensional Fund Advisors. (n.d.). CAPE fear: Should investors be concerned with market valuations? https://www.dimensional.com/us-en/insights/cape-fear-should-investors-be-concerned-with-market-valuations
- [9] Asness, C. S., Ilmanen, A., & Maloney, T. (2017). Market timing: Sin a little. Journal of Investment Management, 15(3), 23–40.
- [10] Goyal, A., & Welch, I. (2008). A comprehensive look at the empirical performance of equity premium prediction. The Review of Financial Studies, 21(4), 1455–1508.
- [11] Siegel, J. J. (2016). The Shiller CAPE ratio: A new look. Financial Analysts Journal, 72(3), 41–50.
- [12] Carlson, B. (2015, June). CAPE fear of lower returns. A Wealth of Common Sense. https://awealthofcommonsense.com/2015/06/cape-fear-of-lower-returns/
- [13] Official Data Foundation. (n.d.). S&P 500 returns: 2015 to 2024. 依 Shiller 資料與美國勞工統計局 CPI 計算。https://www.officialdata.org/us/stocks/s-p-500/2015?amount=100&endYear=2024
- [14] The Royal Swedish Academy of Sciences. (2013, October 14). The Prize in Economic Sciences 2013 [Press release]. https://www.nobelprize.org/prizes/economic-sciences/2013/press-release/
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計係以歷史指數資料計算,未扣除費用與稅負,不代表任何實際帳戶績效;估值指標僅反映過去資料,非對未來之預測或保證。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號