

「AI 這麼紅,買一檔 AI ETF 不就好了?」
這是工作上很常被問到的一句話,問的人多半已經看過好幾篇新聞,心裡其實有答案了,只是想找人確認。
時間拉長來看,主題型 ETF 勝過大盤的機率很低,全球主題基金在 2025 年 9 月底共有 3,198 檔、資產 7,790 億美元,檔數創下歷史新高[1],同一份 Morningstar 報告也算了另一個數字,把時間拉到 15 年,這些基金約一半已經關閉,存活下來又勝過全球股市的不到一成[1]。
主題型 ETF(thematic ETF)有點像餐廳菜單上的「主廚推薦」,只挑和某個趨勢相關的公司,例如 AI、半導體、電動車、5G、乾淨能源、基因科技,菜名好懂、新聞常報,台灣這幾年也陸續上架,不過點菜之前要先看三件事:價格(費用)、盤子裡實際裝了什麼(成分),以及上桌之後好不好吃(上市後的報酬),再拿市值型 ETF 這份家常套餐來對照。
ETF 選擇系列:ETF 是什麼、怎麼買 → 高股息 ETF 的缺點 → 主題型 ETF 該不該買(本篇)→ 投資組合範例
主題型 ETF 和市值型 ETF 比一比
| 比較項目 | 市值型(全市場)ETF | 主題型 ETF | 資料 |
|---|---|---|---|
| 持有什麼 | 依市值買進整個市場 | 依主題挑選數十檔公司 | — |
| 美國指數型平均年費 | 約 0.4% | 約 0.6% | Morningstar,2025-09[1] |
| 同上,依資產加權 | 約 0.1% | 約 0.6% | 同上 |
| 投資風格 | 成長、價值都有 | 61% 偏成長、10% 偏價值 | 全球主題基金,同上 |
| 15 年後的結果 | — | 約一半已關閉;存活且勝過全球股市的不到一成 | 全球主題基金,同上 |
| 上市後五年 | — | 特殊 ETF 經風險調整平均約落後 30% | 學術研究[2] |
核心部位已經決定用市值型 ETF 的朋友,股債怎麼配、10 萬到 100 萬元怎麼組,可以接著看投資組合範例:10 萬到 100 萬 ETF 怎麼配?。
問題一:主題型 ETF 的費用比較高,差多少?
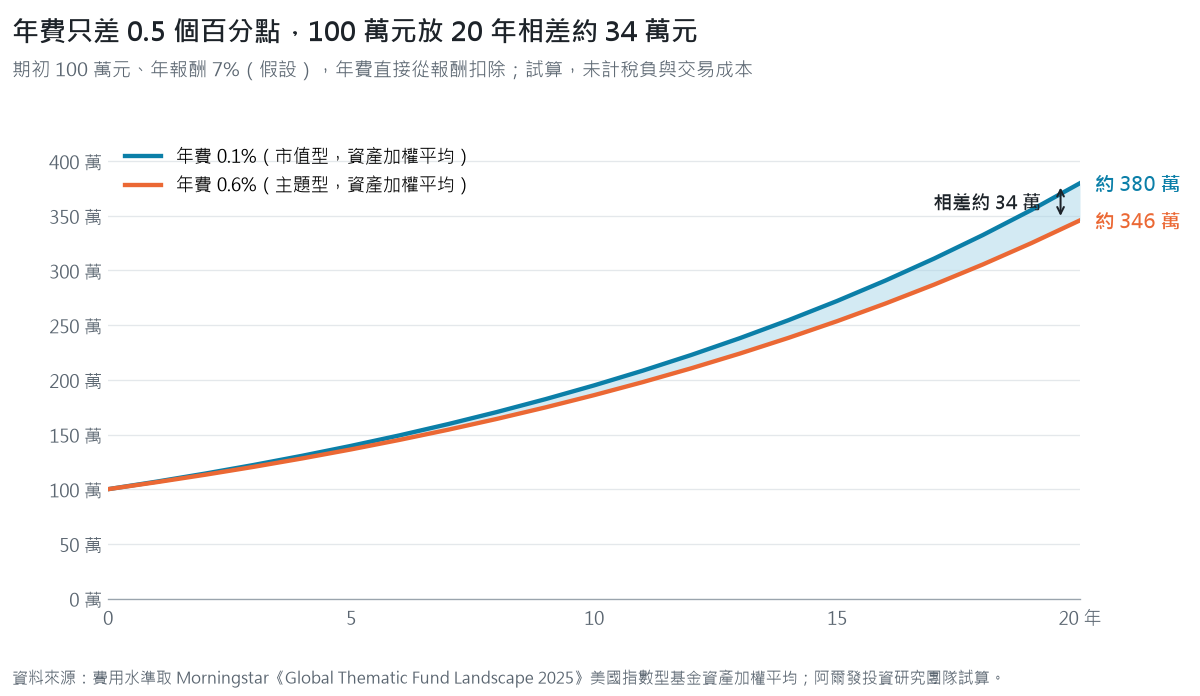
Morningstar 統計美國主題基金,不論主動或被動,都比同類的非主題基金貴,指數型若依資產加權(asset-weighted)計算,主題型年費約 0.6%,非主題只要約 0.1%[1]。
資產加權是把錢實際放在哪裡也算進去,買市值型的人會把錢集中在最便宜的大型產品,買主題型的人對價格就沒那麼在意(點主廚推薦的人,很少先翻價目表),報告裡有個小標題寫得很直接,「較高的費用是長期落後的原因之一」[1]。
費用差 0.5 個百分點看起來不多,放長就是複利的問題,100 萬元以年報酬 7%(假設)持有 20 年,年費 0.6% 比 0.1% 期末少約 34 萬元(試算,未計稅負與交易成本)。
在台灣比較費用,公開說明書上的經理費只是其中一部分,基金年報與投信投顧公會公布的「總費用率」,把保管費、指數授權費等過去一年實際內扣的費用都算進去,用這個數字比較才完整,就像結帳要看含服務費的總額,不是只看菜單上的單價。
問題二:名字一樣,裡面裝的一樣嗎?
主題沒有統一定義,Morningstar 歸類主題基金,依據的是基金自己宣稱的投資意圖,不是實際持股[1],所以同一個主題,每家發行商可以用不同的方法挑股,菜名一樣,每家廚房端出來的東西可以完全不同。
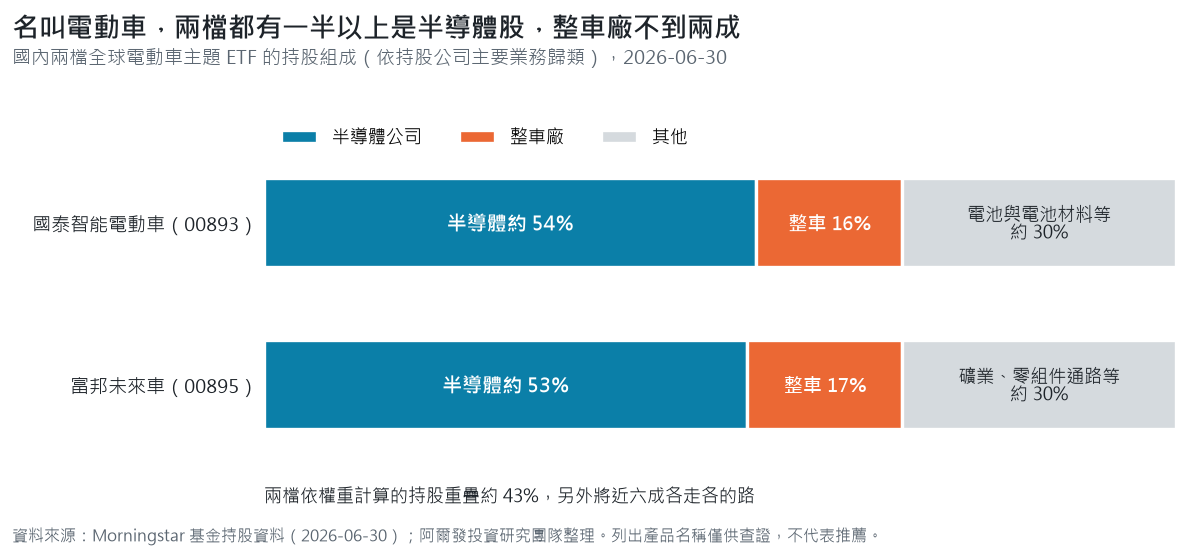
國內兩檔以全球電動車為主題的 ETF,國泰智能電動車(00893)與富邦未來車(00895),2026 年 6 月 30 日的持股如下[5]:
| 項目 | 國泰智能電動車(00893) | 富邦未來車(00895) |
|---|---|---|
| 前三大持股 | 超微 AMD(半導體)、特斯拉(整車)、輝達(半導體) | 台積電(半導體)、輝達(半導體)、特斯拉(整車) |
| 半導體公司合計 | 約 54% | 約 53% |
| 整車廠合計 | 約 16% | 約 17% |
| 其餘較多的持股 | 電池與電池材料(寧德時代、Panasonic 等) | 礦業(Freeport-McMoRan、力拓等)、汽車零組件通路(O’Reilly) |
| 兩檔持股重疊(依權重) | 約 43% | 約 43% |
資料來源:Morningstar 基金持股資料(2026 年 6 月 30 日),阿爾發投資研究團隊整理[5];半導體與整車廠依持股公司主要業務歸類,重疊為兩檔共同持股各取較低權重後加總,列出產品名稱僅供查證,不代表推薦任何一檔。
名字叫電動車,盤子裡最大的一塊其實是半導體,賣車的整車廠合計不到兩成,兩檔重疊約四成多,另外將近六成的持股各走各的路。
美國也一樣,三檔名稱都有「機器人」或「人工智慧」的美國上市 ETF,Global X Robotics & Artificial Intelligence ETF(BOTZ)、ROBO Global Robotics and Automation Index ETF(ROBO)、Global X Artificial Intelligence & Technology ETF(AIQ),以 2026 年 10 月 15 日的持股兩兩比對,依權重計算的重疊比例是 BOTZ 與 ROBO 約 28%、ROBO 與 AIQ 約 9%、BOTZ 與 AIQ 約 8%[5]。
| 項目 | BOTZ | ROBO | AIQ |
|---|---|---|---|
| 持股特徵 | 集中在日本工業自動化與手術機器人 | 約 80 檔自動化相關公司近乎平均分配 | 以大型科技與軟體股為主 |
| 前幾大持股 | Intuitive Surgical、發那科、基恩斯、輝達、ABB | Intuitive Surgical、發那科、PTC、Illumina、Rockwell Automation | Palantir、微軟、SpaceX、Meta、特斯拉 |
| 最大單一持股權重 | 約 9.5% | 約 2.1% | 約 4.5% |
| 公開說明書淨費用率 | 0.68% | 0.95% | 0.68% |
資料來源:Morningstar 基金持股資料(2026 年 10 月 15 日)與費用率資料(2026 年 10 月 19 日擷取),阿爾發投資研究團隊整理[5]
2021 年比對同類產品時,最高重疊也只有 27.7%,五年後各檔的差異依舊。
看好一個主題,最後還是得自己研究每一檔裝了什麼,不過會選主題型 ETF 的人,通常就是不想研究個股,繞了一圈,又回到選股的老問題。
想知道這樣的配置適不適合你的目標與期間?
問題三:主題型 ETF 長期報酬比大盤好嗎?
短期偶爾亮眼,時間一拉長,勝過大盤的比例就很低,四份研究從不同角度看,結論相近。
Morningstar 的存活與成功率
主題基金在疫情後的多頭曾經大幅領先,但放到 10 年、15 年,存活下來又勝過全球股市的機率不到一成,15 年期約一半基金已經關閉[1]。
關閉的基金不會出現在績效排行榜上,投資人看到的回測,多半是倖存者的成績(倒掉的餐廳,也不會出現在美食評比裡)。
ETF 上市時機的學術研究
Ben-David、Franzoni、Kim 與 Moussawi 發表在《金融研究評論》(The Review of Financial Studies)的研究指出,早期 ETF 以低費用追蹤大盤,後來推出的特殊 ETF 追蹤窄主題、費用較高,這類 ETF 上市後五年,經風險調整平均約落後 30%[2]。
作者認為主因不在費用,在於成分股上市時已經被高估,發行商順著投資人「過去漲、未來也會漲」的外推心理,挑主題最熱的時候發行,有點像趁排隊人潮最長的時候開分店。
Dimensional 檢視「顛覆」「轉型」主題基金
Dimensional 的 Wes Crill 挑出 13 檔名稱含「顛覆」「轉型」等字的美國共同基金與 ETF,以 2024 年 2 月底資料比較股價淨值比(price-to-book ratio)與獲利能力[3],相對於羅素 3000 指數,13 檔中有 9 檔偏向成長股(價格相對淨值較高),獲利能力則全部低於整體市場,其中 8 檔甚至低於市場中價值股那一段。
股價偏貴、獲利偏低,在學術研究中都和較低的預期報酬有關,所以 Dimensional 認為,尋找下一個 Nvidia,可能讓投資人賺得更少。
用產業輪動模擬主題投資
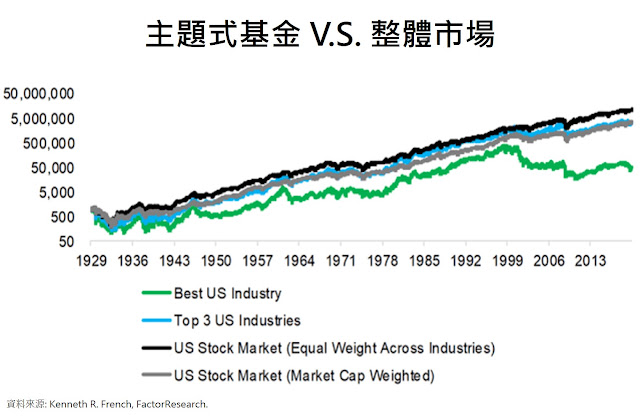
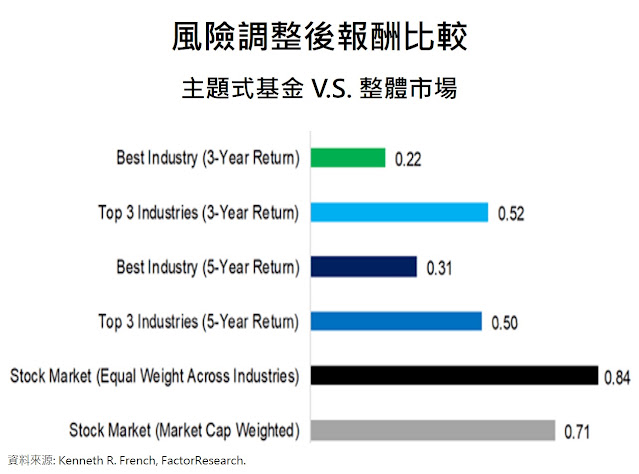
FactorResearch 的 Nicolas Rabener 用 Kenneth French 資料庫的美國 49 個產業,模擬「每年買進過去 3 年最強產業」與「平均買進過去 3 年前三強產業」兩種做法,兩種組合的報酬都落後美國整體股市,換成風險調整後報酬比較,差距更明顯[4]。
過去 10 年最強的產業,下一個 10 年還會最強嗎?
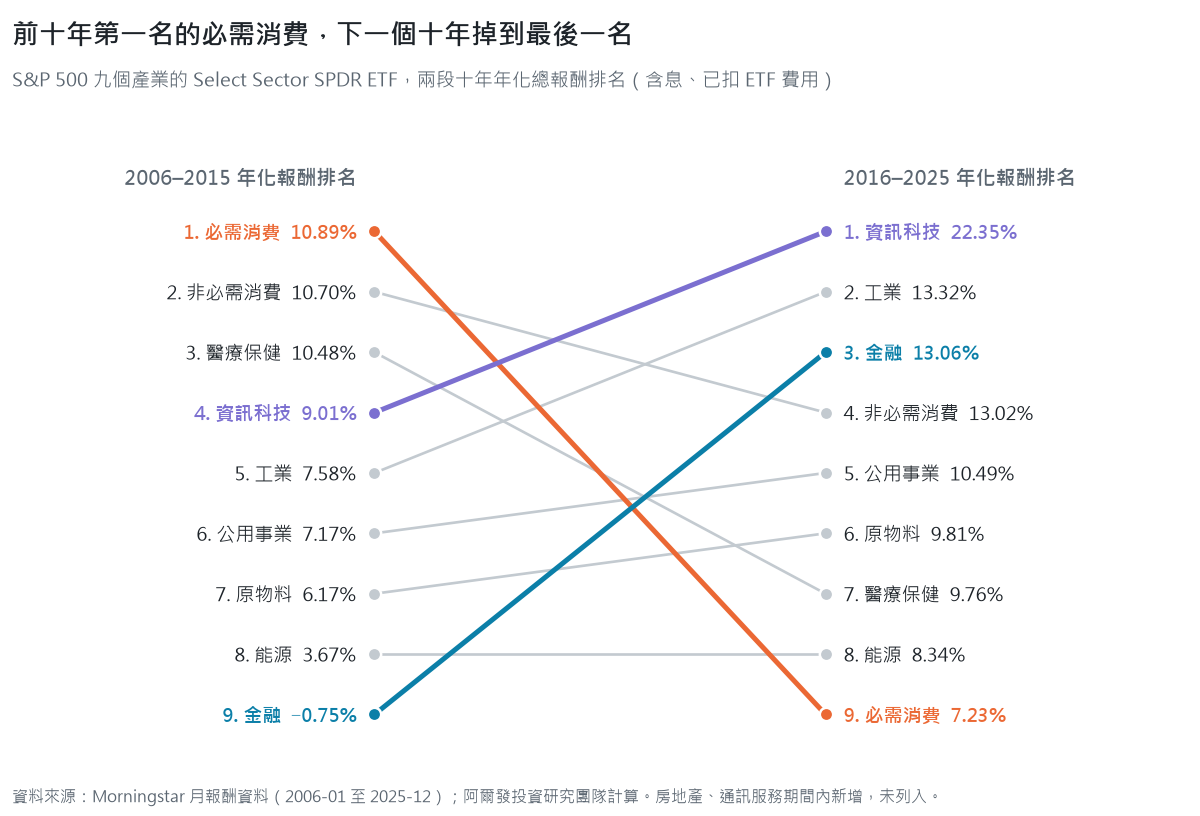
主題型 ETF 是更窄的產業押注,所以有個更基本的問題要先問,產業的績效排名能不能延續?下面用追蹤 S&P 500 九個產業指數的 Select Sector SPDR 系列 ETF(State Street 發行)比較兩段十年的年化總報酬,S&P 500 以 SPDR S&P 500 ETF Trust(SPY)代表。
| 產業(ETF 代碼) | 2006–2015 年化報酬 | 排名 | 2016–2025 年化報酬 | 排名 |
|---|---|---|---|---|
| 必需消費(XLP) | 10.89% | 1 | 7.23% | 9 |
| 非必需消費(XLY) | 10.70% | 2 | 13.02% | 4 |
| 醫療保健(XLV) | 10.48% | 3 | 9.76% | 7 |
| 資訊科技(XLK) | 9.01% | 4 | 22.35% | 1 |
| 工業(XLI) | 7.58% | 5 | 13.32% | 2 |
| 公用事業(XLU) | 7.17% | 6 | 10.49% | 5 |
| 原物料(XLB) | 6.17% | 7 | 9.81% | 6 |
| 能源(XLE) | 3.67% | 8 | 8.34% | 8 |
| 金融(XLF) | −0.75% | 9 | 13.06% | 3 |
| S&P 500(SPY) | 7.22% | — | 14.71% | — |
資料來源:Morningstar 月報酬資料(2006 年 1 月至 2025 年 12 月,淨值總報酬、含息、已扣 ETF 費用),阿爾發投資研究團隊計算[6];產業定義期間內有調整,2016 年房地產自金融分出,2018 年新增通訊服務,兩者未列入。
前一個十年的第一名必需消費,下一個十年掉到最後,墊底的金融排到第三,資訊科技從第四升到第一。
這是事後才知道的結果,2015 年底照前十年排名挑產業的人,會優先選必需消費(2017 年整理過一次產業排名,看到的也是同樣的現象),排行榜只說明過去,挑不出下一個十年的贏家。
為什麼主題熱潮來得快、去得也快?
主題型產品多半在主題已經熱了一段時間才發行,這時成分股漲了一大段,回測報酬好看,未來的故事也動聽,最容易募到資金。
資金湧入把估值推得更高,產業本身也許還在成長,股價卻已經提前反映好幾年的獲利,之後只要成長不如預期,股價就會修正。
全球主題基金的資產走勢就是這樣,2020–2021 年成長 175%,接下來兩年下跌 45%[1],美國主題基金的關閉檔數已多於新發行,2024 年初以來可選的策略淨減少 38 檔[1]。
共同基金時代的金磚四國、東協、邊境市場基金也走過同一條路,現在只是換成 ETF 的包裝(換了招牌,還是同一道菜)。
如果還是想參與某個主題
全市場 ETF 依市值配置,主題裡真正成功、市值長大的公司,權重會自然變大,Dimensional 的結論也是這樣,廣泛分散的投資人,早已持有許多他們期待引領創新的公司[3]。
真的想買主題型 ETF,至少先確認四件事:
- 總費用率是多少,和同市場的市值型 ETF 差幾個百分點
- 前十大持股與產業分布,是否和名稱描述的主題一致
- 規模與成立時間:規模小、成立不久的產品,下市清算的機率較高
- 在整體資產中的比重,作為核心部位之外的小額衛星配置,先決定上限再買
整體的配置還是回到三件事,全球分散、低成本工具、依財務目標長期持有,股債比例與全球分散怎麼決定,在資產配置是什麼?依年齡與投資期間的配置對照表有完整說明。
主題型 ETF 適合已經有分散核心部位、能接受單一產業大幅波動、也願意自己追蹤持股的人,用小額參與一個看好的趨勢,不適合當成退休金或長期目標的主要工具,也不適合只因為過去一年漲得多就進場的人。
我的想法
我覺得主題型 ETF 最吸引人的地方,和它最危險的地方是同一件事:故事。
AI、電動車、乾淨能源,每一個都是真的趨勢,這點我不懷疑,不過趨勢是真的,不代表那一檔 ETF 的報酬也會是真的,費用先吃掉一塊,盤子裡裝的不一定是菜名寫的那道菜,上架時間又多半落在最熱的時候。
四份研究看下來,我印象最深的是 Morningstar 那個數字,15 年後約一半關門,存活又贏過全球股市的不到一成,說實在,這個比例比多數人想像的低很多。
所以把投資組合想成一頓飯,我覺得市值型 ETF 是主食,主廚推薦可以點,份量要先決定,而且不能拿它當正餐。
哪個趨勢會成真,我不知道,沒有人知道,比較確定的是,真正長大的公司,最後都會出現在全市場的盤子裡。
菜名會換,吃飽的方法沒變。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
AI ETF 可以買嗎?
AI 主題 ETF 有同樣的三個問題,費用通常高於市值型、各檔持股差異大(重疊可能不到一成)、上市時點多在題材最熱的時候,看好 AI 的人,持有全球市值型 ETF 時已經持有市值最大的 AI 相關公司,要額外加碼,我覺得用小比重的衛星部位處理比較穩妥。
主題型 ETF 和產業型 ETF 差在哪?
產業型 ETF 依標準產業分類(例如資訊科技、能源)持有整個產業,主題型 ETF 依一個趨勢跨產業挑股,例如電動車主題同時買半導體、整車、電池與礦業公司,主題型的定義由發行商決定,範圍更窄、彈性更大,費用也通常更高[1]。
已經買了主題型 ETF,要賣掉嗎?
先算它占整體資產多少,再看當初買進的理由是否還在,比重已經超過自己能承受的波動,或發現持股和原本以為的主題不同,就重新檢視配置,調整前也要把交易成本與稅負算進去,每個人情況不同,這裡的說明不構成買賣建議。
相關文章
- 投資組合範例:10 萬到 100 萬 ETF 怎麼配?5 種股債對照表:適合決定用市值型 ETF 當核心、想知道股債怎麼組的人
- 資產配置是什麼?依年齡與投資期間的配置對照表:適合想先弄清楚分散與股債比例原理的人
參考文獻
- [1] Lamont, K. (2025, November). Global thematic fund landscape 2025. Morningstar Manager Research(Data as of September 30, 2025). 2026 年 10 月 19 日擷取。https://www.morningstar.com/content/cs-assets/v3/assets/blt9415ea4cc4157833/bltc6f6a4f03788229c/69256facfe773b49d907d5c5/Global_Thematic_Fund_Landscape_2025_Update_Nov24.pdf
- [2] Ben-David, I., Franzoni, F., Kim, B., & Moussawi, R. (2023). Competition for attention in the ETF space. The Review of Financial Studies, 36(3), 987–1042. https://doi.org/10.1093/rfs/hhac048
- [3] Crill, W. (2024). Looking for the next Nvidia may shrink your return. Dimensional Fund Advisors(Data as of February 29, 2024). https://www.dimensional.com/us-en/insights/looking-for-the-next-nvidia-may-shrink-your-return
- [4] Rabener, N. (2020, March 23). Thematic investing: Thematically wrong? CFA Institute Enterprising Investor. https://blogs.cfainstitute.org/investor/2020/03/23/thematic-investing-thematically-wrong/
- [5] Morningstar(2026)。基金持股與費用率資料:國泰智能電動車(00893)、富邦未來車(00895)持股(2026 年 6 月 30 日);Global X Robotics & Artificial Intelligence ETF(BOTZ)、ROBO Global Robotics and Automation Index ETF(ROBO)、Global X Artificial Intelligence & Technology ETF(AIQ)持股(2026 年 10 月 15 日)與公開說明書淨費用率。阿爾發投資研究團隊整理,2026 年 10 月 19 日擷取。
- [6] Morningstar(2026)。月報酬資料:Consumer Staples(XLP)、Consumer Discretionary(XLY)、Health Care(XLV)、Technology(XLK)、Industrial(XLI)、Utilities(XLU)、Materials(XLB)、Energy(XLE)、Financial(XLF)Select Sector SPDR ETF 與 SPDR S&P 500 ETF Trust(SPY),2006 年 1 月至 2025 年 12 月。阿爾發投資研究團隊計算,2026 年 10 月 19 日擷取。
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中提及之主題、產業與持股僅為說明之例,不代表推薦任何基金、ETF 或個別股票;費用試算為假設條件下之結果,歷史統計係以歷史資料計算,不代表任何實際帳戶績效,亦非對未來之預測或保證。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號