
爸媽年紀大了,存款會不會被詐騙集團一次領走?
自己哪天失智或重病,帳戶裡的錢誰來管?
孩子還小,萬一自己先走,留下的錢會不會被挪用?
三個問題都指向同一個工具,信託帳戶是把財產交給受託銀行、依約替受益人管理與給付的專戶,安養信託多數無門檻,管理費年約 0.1%~0.5%[1][5]。
法律上更完整的說法是,委託人把財產移轉給受託人(在台灣多半是銀行信託部)後,由受託人以「信託財產」名義開立、依信託契約替受益人管理與給付的專戶[1][2],錢進了這個帳戶,法律上就不再是委託人或銀行的一般財產,原則上不得被強制執行[1],營業信託另受金管會監理[2]。
我覺得最貼切的比喻是手遊的自動戰鬥(auto battle),玩家離線前先設好規則,血量低於三成就喝藥水、遇到王先放大招,人不在線上,角色照樣依規則出手,信託做的就是替自己的錢預先寫好這套規則。
門檻比多數人想的低,預開型安養信託多數銀行沒有金額門檻,依信託公會揭露資料,收簽約費的銀行介於 999~5,999 元,另有 4 家免收,啟動後的信託管理費年費率約 0.1%~0.5%,每月最低收費 100~1,000 元(2025 年 8 月整理)[5]。
信託也已經從富豪的傳承工具,變成一般家庭的安養與防詐工具,截至 2026 年 6 月底,全台 30 家信託業者辦理安養信託,累計受益人 22 萬 7,649 人,年增 16.87%,信託財產本金約新台幣 2,075 億元[6],保險金信託規模約 8.05 億元,有 19 家銀行辦理(2025 年 12 月底)[7]。
稅的部分,自益信託不涉贈與稅,他益信託在訂約時就視為贈與,2026 年(115 年)贈與稅免稅額每人每年 244 萬元,遺產稅免稅額 1,333 萬元[3][4];信託裡的錢每年該領多少,常見的方法比較在《退休金提領策略:6種完整介紹》。
信託帳戶是什麼?信託戶、信託專戶、財管信託戶的差別
信託的英文是 Trust,原意是信任,《信託法》第 1 條的定義是:委託人將財產權移轉或為其他處分,使受託人依信託本旨,為受益人之利益或為特定之目的,管理或處分信託財產之關係[1]。
信託帳戶就是這段關係落地的地方,委託人簽約、把錢或股票交付之後,銀行會用「某某銀行受託信託財產專戶」的名義開戶,這筆錢從此跟委託人自己的存款、也跟銀行自己的資產分開記帳,日常說法裡的「信託戶」「信託專戶」「信託帳號」,指的都是這個帳戶。
實際上常見的有三種,安養、子女、保險金信託開的是信託專戶,依個別信託契約開立,財產交付後由受託人依約給付,用在退休生活費、醫療照護、子女教育金;不動產信託則是把房地產辦理信託登記,所有權登記在受託人名下,常見於防止處分、預售屋價金與遺產分配。
第三種是「財管信託戶」,也就是特定金錢信託帳戶,很多人第一次聽到「信託帳戶」,就是銀行理專請你開這種戶頭買基金、海外 ETF 或債券(沒錯,那也是信託),委託人自己指定要買哪一檔,銀行只負責依指示執行,不替你決定投資[2],用這個管道買基金要付的信託管理費,整理在《基金手續費比較:銀行、基金平台、智能理財一年要付多少》。
所以一般家庭談信託,真正要比較費用、門檻與稅負的,是為了安養、照顧家人、傳承而成立的個人信託。
信託有哪些角色?三方架構一張圖看懂
一個信託至少有三個角色,委託人(Settlor)建立信託,決定要放哪些財產、利益給誰;受託人(Trustee)依契約管理財產,可以是個人或機構,在台灣多半是銀行信託部;受益人(Beneficiary)是從信託財產領取利益的人或團體。
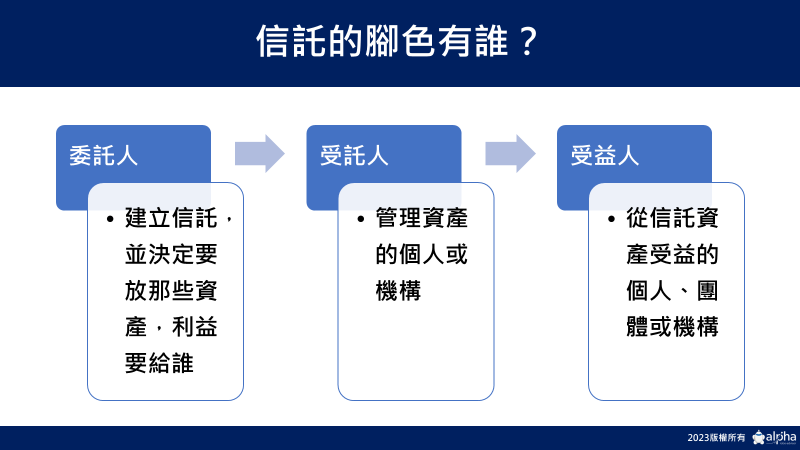
委託人把財產權移轉給受託人後,受託人必須依契約約定的目的管理或處分財產,直到契約期滿或目的完成為止,以金錢型信託為例,三方關係如下圖:
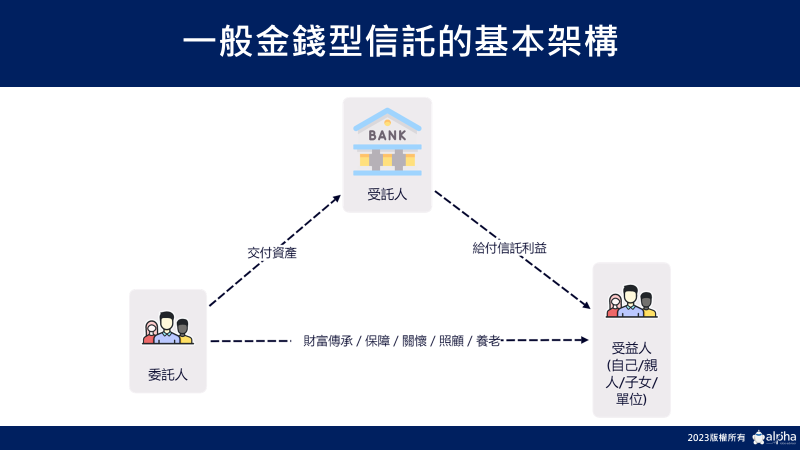
受託人依合約辦事,錢放在他那裡,但怎麼花、什麼時候給、給誰,都寫在契約裡,他不能自己改,就像自動戰鬥的角色只會照玩家設定的規則出手,不會臨時起意去打別的怪。
為了避免受託人或家人不照契約走,委託人還可以指定「信託監察人」,依《信託法》第 52 條,監察人可以用自己的名義,替受益人進行與信託有關的訴訟或訴訟外行為[1],安養信託常見由子女、律師或社福團體擔任。
信託為何有保障?營業信託與民事信託的差別
台灣的信託有兩套法律在管,《信託法》共 86 條,規範所有信託關係的權利義務[1],《信託業法》則規範以信託為業的機構,業者必須經主管機關許可,銀行兼營信託業務也適用[2]。
由銀行信託部或信託業者擔任受託人的,是營業信託(商事信託),同時適用《信託法》與《信託業法》,受金管會監理、須經許可,安養信託、子女信託、保險金信託、員工福儲信託都屬這一類;由自然人、律師、會計師或親友擔任受託人的,是非營業信託(民事信託),只適用《信託法》,沒有主管機關日常監理,糾紛多由法院處理,常用在家族內部的財產安排。
信託財產的保障,來自《信託法》的三條「隔離」規定[1]:
- 第 10 條:受託人死亡時,信託財產不屬於其遺產
- 第 11 條:受託人破產時,信託財產不屬於其破產財團
- 第 12 條:對信託財產不得強制執行;但信託成立前就存在的權利、處理信託事務所生的權利,或其他法律另有規定者除外
所以就算受託銀行出事,信託財產也不會被拿去還銀行的債,我覺得這是信託帳戶和一般存款帳戶最大的差別。
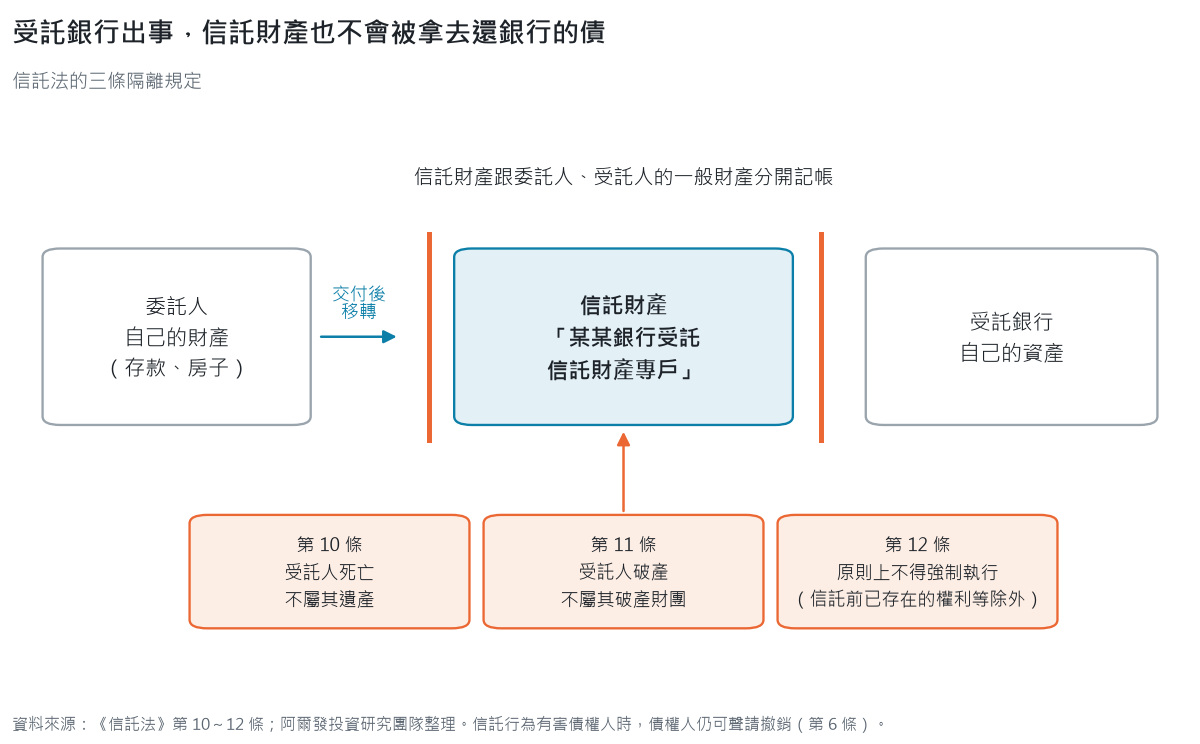
資料來源:《信託法》第 10~12 條[1];阿爾發投資研究團隊整理
多少錢可以信託?信託門檻整理
多數金錢型安養信託已經沒有金額門檻,金管會自 2020 年 9 月推動「信託 2.0」計畫,第二階段延續到 2024 年底,方向之一就是讓信託普及到高齡者與身心障礙者[8],銀行因此陸續推出「預開型」安養信託,先簽約開戶、暫不交付或只交付少量財產,等需要時再放錢進去(有點像先把自動戰鬥的規則設好,角色還沒上場)。
其他類型的門檻依銀行與個案而定,標準化金錢信託的契約條款固定、費用較低,門檻依銀行規定;他益、遺囑、家族這類客製化信託,條款依需求設計,金額與費用都是專案評估、個別報價;不動產信託要辦理信託登記,費用依標的與條款而定。
「信託基金門檻」這類查詢,多半是在問透過銀行財管信託戶買基金的最低金額,以單筆或定期投入申購基金的最低金額為準,由各銀行與基金公司訂定,跟安養信託的門檻是兩回事。
信託費用怎麼算?簽約費、管理費、變更費
信託的費用通常有三種,簽約手續費在簽約時收一次,999~5,999 元,部分銀行免收;信託管理費依信託財產淨值按年或按月計收,年 0.1%~0.5%,每月最低 100~1,000 元,部分銀行在啟動給付前免收[5];契約變更費在修改條款時按次計收,依各銀行費用表。
信託費用試算:同樣費率,金額小時最低收費影響最大
假設年管理費率 0.3%、每月最低收費 300 元,試算如下,實際費率以各銀行公告為準。
| 交付金額 | 依費率計算的年管理費 | 每月約 | 套用每月最低 300 元後的年費用 | 實際年費率 |
|---|---|---|---|---|
| 50 萬元 | 1,500 元 | 125 元 | 3,600 元 | 0.72% |
| 300 萬元 | 9,000 元 | 750 元 | 9,000 元 | 0.30% |
| 1,000 萬元 | 30,000 元 | 2,500 元 | 30,000 元 | 0.30% |
比較信託費用時,要同時看費率和每月最低收費,金額小時,最低收費會讓實際費率高出表定費率一倍以上,金額大時,費率才是主角,另外也要問清楚「啟動給付前」和「啟動後」是不是分開計費。
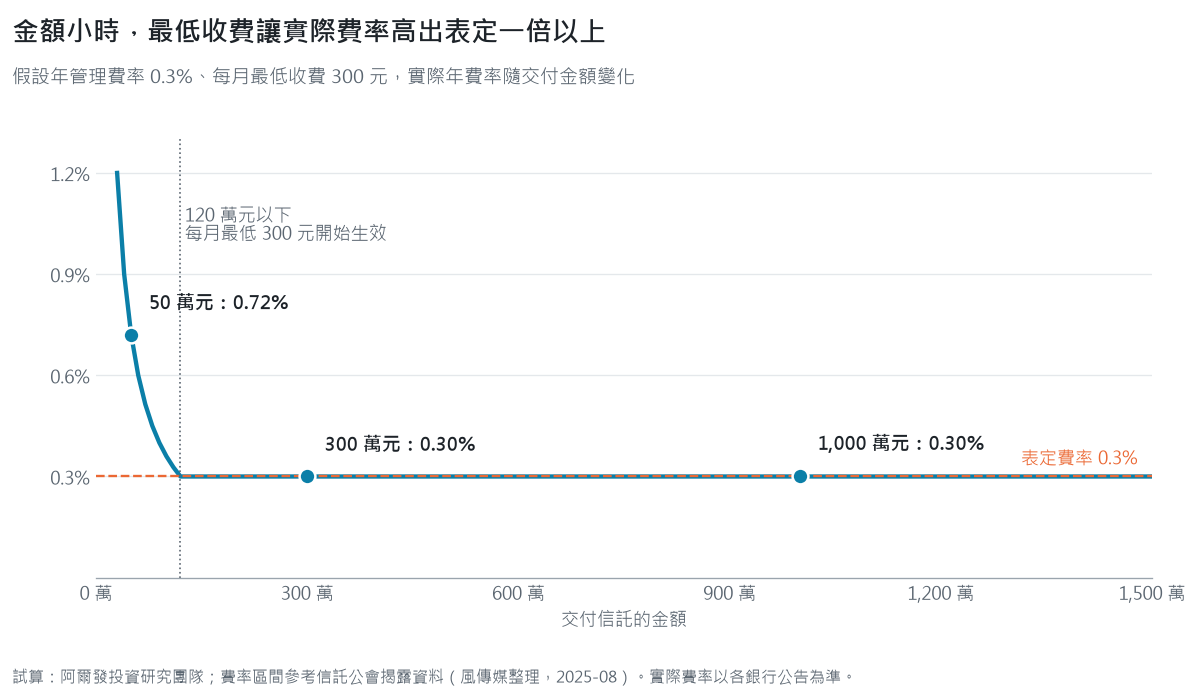
資料來源:阿爾發投資研究團隊試算;費率區間參考信託公會揭露資料[5],實際費率以各銀行公告為準
不動產、遺產與生前信託費用
房子信託、遺囑信託、生前信託這類客製化契約,通常是專案報價,費用視條款複雜度、財產種類與管理年期而定,不動產還要辦信託登記,產生地政規費與代書費用,簽約前可以向銀行索取書面費用表,再對照信託公會網站揭露的收費資料。
想直接看依你的條件給出的配置建議?
自益信託與他益信託:差在誰受益、稅怎麼課
信託最重要的分類,是「誰受益」。
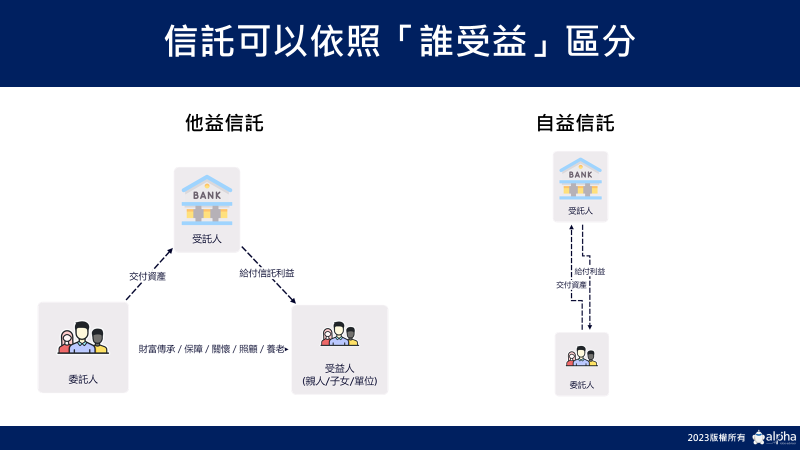
| 項目 | 自益信託 | 他益信託 |
|---|---|---|
| 定義 | 委託人=受益人 | 委託人≠受益人 |
| 典型用途 | 自己的退休金、醫療照護、防詐 | 子女教育金、照顧身障家人、傳承 |
| 贈與稅 | 不涉及 | 訂約時視為贈與,委託人為納稅義務人[3] |
| 可否終止 | 委託人可隨時終止(《信託法》第 63 條)[1] | 除契約另有保留,須受益人同意才能變更受益人或終止(第 3 條、第 64 條)[1] |
| 好處 | 保有掌控權,失智或重病時仍依約給付 | 分期、附條件給付,避免一次給付被挪用 |
自益信託是什麼?好處在哪
自益信託是自己當委託人、也當受益人,例如把 500 萬元退休金交付安養信託,約定每月撥 3 萬元生活費到自己的帳戶,醫療與照護費用由銀行直接付給醫院或機構。
它的好處有三個,稅負單純、可以隨時終止,萬一失智或被詐騙,帳戶仍依契約運作,大額提領要經過監察人同意,這也是信託 2.0 主推的方向[8]。
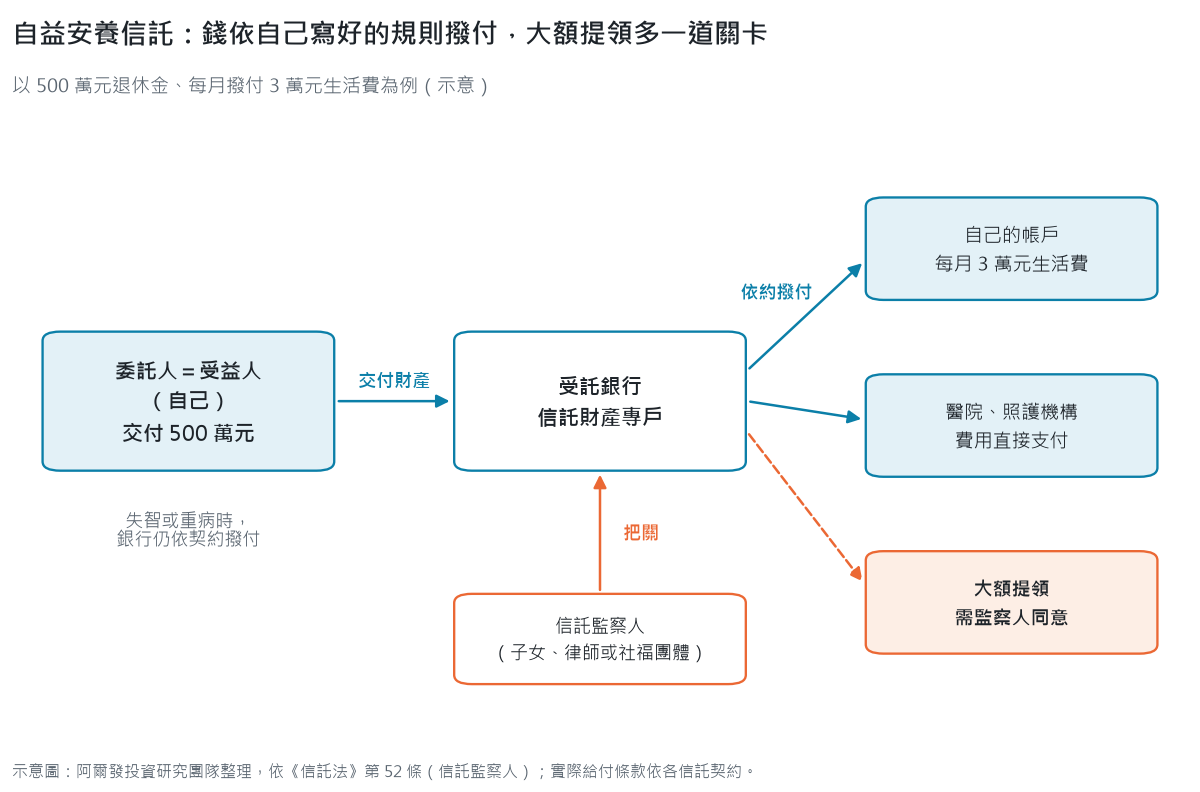
資料來源:《信託法》第 52 條[1];阿爾發投資研究團隊整理,實際給付條款依各信託契約
他益信託是什麼?贈與稅怎麼算
他益信託是委託人與受益人不同人,依《遺產及贈與稅法》第 5 條之 1,信託契約明定受益人為非委託人,就視為委託人把信託利益的權利贈與受益人,要課贈與稅[3]。
贈與發生日是訂定或變更信託契約那一天(第 24 條之 1)[3],2026 年贈與稅免稅額每人每年 244 萬元,超過的部分,贈與淨額 2,811 萬元以下稅率 10%[4]。
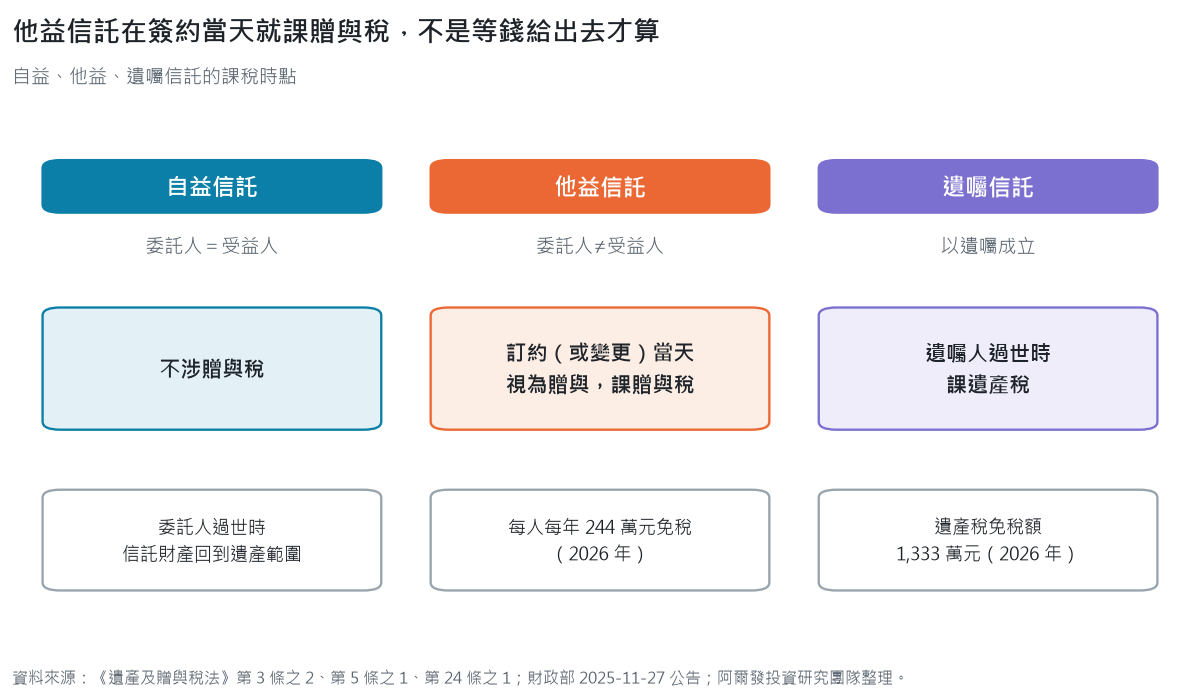
資料來源:《遺產及贈與稅法》第 3 條之 2、第 5 條之 1、第 24 條之 1[3];財政部[4];阿爾發投資研究團隊整理
他益信託常被提到的「稅務規劃」空間,來自第 10 條之 2,如果受益人只享有孳息、或分年領取,贈與價值要依贈與時郵政儲金一年期定期儲金利率折現計算,課稅金額可能低於本金[3],不過這是法定的計算方式,實際能不能適用、效果多大,要看契約設計與當時利率,簽約前請會計師或律師試算一次會比較踏實。
子女還小、擔心遺產被他人掌控的情境,例如藝人大 S 驟逝後引發的討論,整理在《大 S 遺產分配惹關注!孩子的錢能真正留給他們嗎?》。
信託的種類總整理
除了自益、他益,信託還有幾種常見的分法:
- 依設立原因:契約信託、遺囑信託、宣言信託
- 依信託目的:私益信託、公益信託
- 依受託人是否為信託業:營業信託(商事信託)、非營業信託(民事信託)
- 依信託財產種類:金錢信託、有價證券信託、不動產信託、金錢債權信託
- 依設立時點:生前信託、遺囑信託
- 依運用方式:特定金錢信託(委託人指定運用)、指定金錢信託、不指定金錢信託
- 依管理方式:個別信託、集團信託
最常被問到的是三種,遺囑信託用遺囑成立,委託人過世時生效,依《遺產及贈與稅法》第 3 條之 2,遺囑信託的財產要課遺產稅[3];特定金錢信託由委託人明確指定運用方式,受託人沒有決定權,銀行財管信託戶屬於這一類;員工福儲信託是企業與員工共同提撥、交付信託管理的福利制度,設計細節整理在《員工福儲信託設計常見問題集》。
信託有哪些好處?5 項功能
好處一:失智、重病時,錢仍依自己的意思使用
2025 年 12 月底,台灣 65 歲以上人口 467 萬 3,155 人,占總人口 20.06%,正式進入超高齡社會[9]。
存下退休金是一回事,確保退休金用在自己身上是另一回事,如果哪天失智或重病昏迷,存款可能無法動用,也可能被他人代領,安養信託事先約定每月生活費、醫療與照護費的給付方式,即使本人無法處理財務,銀行仍依契約撥付,玩家離線了,自動戰鬥還在跑。
好處二:防詐,大額提領多一道關卡
信託財產由受託人保管,要提領大額款項必須符合契約約定,安養信託多半還要經過信託監察人同意,詐騙集團即使取得長輩的信任,也很難一次把錢領走,金管會與信託公會近年在各地村里宣導安養信託,主打的就是防詐功能[6]。
好處三:分期、附條件給付,保護未成年或身障家人
父母過世、孩子還小時,一次留下一大筆錢,可能被親友挪用,信託可以約定每月支付生活費,滿 20 歲給一筆、30 歲再給一筆,或某筆資金只能用在大學學費,英國黛安娜王妃的遺產也是交由信託管理,依 1997 年 12 月遺囑執行人取得的變更,兩位王子 25 歲起可領取各自份額的全部收益,30 歲才能要求取得全部本金[11]。
好處四:保有掌控權
自益信託的委託人仍是受益人,可以隨時終止信託(《信託法》第 63 條)[1],也能在契約中保留變更給付方式的權利,把錢交給信託,不代表把決定權交出去,規則還是自己寫的。
好處五:信託財產與受託人的債務、破產隔離
依《信託法》第 10~12 條,受託人死亡、破產或欠債,信託財產都不受影響,原則上也不得強制執行[1]。
信託帳戶缺點與注意事項
信託有它做不到的事,最直接的是費用,簽約費、管理費、變更費都要付,金額小時最低收費會拉高實際費率[5],財產移轉後也不能隨意動用,錢在信託帳戶裡要依契約提領,臨時大額支出可能需要監察人同意(防詐的那道關卡,有時也會擋到自己)。
他益信託難以反悔,除非契約另有保留,委託人不能自行變更受益人或終止(第 3 條)[1];特定金錢信託由委託人指定運用,受託人不負投資盈虧,投資損益由委託人承擔。
信託也不能用來躲債,信託前已存在的債權仍可執行(第 12 條),信託行為有害債權人時,債權人可聲請法院撤銷(第 6 條)[1];它也不一定能節稅,他益信託要課贈與稅,遺囑信託與受益人身故時未領的信託利益要課遺產稅[3]。
最常見的誤解是把信託當成節稅或避債工具,信託的強項是讓錢依照你寫好的規則被使用,稅負與債務問題,法律都有對應規定。
信託帳戶要開嗎?誰適合信託
以下情境符合兩項以上,信託值得認真評估:
| 情境 | 適合的信託 |
|---|---|
| 想確保退休後每月有固定生活費 | 自益安養信託 |
| 擔心年長後失智、被詐騙或被家人挪用 | 自益安養信託+信託監察人 |
| 單身,希望晚年照護費有人依約支付 | 自益安養信託 |
| 有未成年子女,想分期留給他們 | 他益信託、遺囑信託 |
| 家中有身心障礙成員需要長期照顧 | 他益信託 |
| 想捐款給母校或公益團體,又希望本金長期保留 | 公益信託、捐贈信託 |
| 只是想透過銀行買基金 | 財管信託戶(特定金錢信託) |
如果只是想存一筆錢、隨時要用,一般存款或投資帳戶就夠了,不需要另外付信託費用(自動戰鬥設得再細,也用不著拿來打新手村的史萊姆)。
信託不是富豪才需要
很多人一聽到信託,第一個反應是「要很有錢才能做」。
《玩命關頭》男星保羅‧沃克(Paul Walker)在 2001 年、事業尚未登上高峰時就簽下遺囑,把財產全數留給女兒,並指定由母親擔任女兒的監護人,2013 年他因車禍過世,留下約 2,500 萬美元遺產,女兒當時 15 歲[10]。
傳承規劃的時間點,跟資產多寡無關,跟「事情發生前有沒有寫好規則」有關,在台灣,遺囑之外再搭配信託,可以進一步約定分期給付與用途,讓錢在孩子成年前不被一次動用。
信託如何辦理?財產信託 4 個步驟
步驟一:確定信託目的
先寫下三件事,這筆錢要給誰、什麼時候給、用在什麼地方,目的決定了是自益還是他益、是金錢還是不動產信託,這一步其實就是在寫自動戰鬥的規則。
步驟二:選擇受託人、確認費用
向辦理該類信託的銀行洽詢,索取契約範本與書面費用表,逐項確認簽約費、管理費的計算方式、每月最低收費,以及信託監察人的權限寫在哪一條,條款看不懂,可以請律師審閱。
步驟三:簽約、開立信託專戶、交付財產
《信託法》第 2 條規定,信託應以契約或遺囑成立[1],簽約後由銀行開立信託專戶,委託人把金錢或有價證券轉入,房子信託要到地政事務所辦理信託登記,所有權登記在受託人名下,他益信託另要依規定申報贈與稅[3]。
步驟四:管理運用與定期檢視
信託成立後,受託人依契約保管、給付,安養信託的資金可以約定運用在存款、基金或其他金融商品,收入、物價與家庭狀況改變時,規則也要回頭檢視,給付金額與條款跟著調整。
信託帳戶開好,接著要算的是這筆退休金每年要領多少才不會太早用完,常見的固定比例、動態調整等方法比較,整理在《退休金提領策略:6種完整介紹》。
我的想法
我覺得信託帳戶最大的價值,是在自己還清醒的時候,替以後那個可能沒辦法做決定的自己,先把規則寫好。
談到信託,很多人第一個問題是能不能省稅,不過把法條讀完,自益信託不涉贈與稅,他益信託訂約時就要申報,遺囑信託要課遺產稅,能省的空間其實有限,信託真正擅長的是照規則給錢,每月撥多少、大額要誰同意、孩子幾歲拿多少,寫進契約之後,就不太會因為一通詐騙電話或一位熱心的親戚而改變。
費用也是同一個道理,同樣 0.3% 的費率,50 萬元交付時實際年費率是 0.72%,300 萬元才回到 0.30%,金額小的時候,最低收費才是主角,所以我覺得預開型安養信託的設計蠻聰明的,先把契約簽好、規則寫好,真的需要時再把錢放進去,費用不會先被吃掉。
至於什麼時候該開始,我不知道,沒有人知道自己哪一天會需要它,保羅‧沃克簽下遺囑的時候,事業都還沒登上高峰。
規則,要在離線之前設好。
阿爾發提供什麼
阿爾發證券投資顧問與多家信託業者合作,在安養信託、捐贈信託、公益信託與員工福儲信託中,擔任信託財產的投資顧問,依委託人的目標與風險屬性提供資產配置建議;保管與給付由受託銀行負責。
免費註冊,看你的建議組合
回答幾題目標與風險問卷,就能看到建議的 ETF 組合;要不要開始投資由你決定
常見問題
他益信託可以不用繳贈與稅嗎?
不行,依《遺產及贈與稅法》第 5 條之 1,受益人非委託人時視為贈與,在訂定信託契約時就要申報贈與稅[3],2026 年每人每年 244 萬元以內免稅[4]。
信託會列入遺產嗎?
會在兩種情況列入,遺囑信託的財產,在遺囑人過世時課遺產稅,信託存續中受益人過世,尚未領受的信託利益也要課遺產稅(第 3 條之 2)[3],另外自益信託的委託人過世時,信託財產同樣會回到遺產範圍。
信託一定要有監察人嗎?
不一定,不過安養信託我覺得最好設置,依《信託法》第 52 條,信託契約可以指定監察人,受益人不特定或有保護必要時,法院也可以選任[1]。
哪些資產可以信託?房子可以信託嗎?
可以,金錢、金錢債權、有價證券、動產、不動產、租賃權、地上權、專利權、著作權等財產權都可以信託,房子信託要辦理信託登記。
信託帳戶可以隨時解約嗎?
自益信託的委託人可以隨時終止,但在對受託人不利的時期終止,可能要負損害賠償責任(第 63 條);他益信託除契約另有約定,要委託人與受益人共同終止(第 64 條)[1]。
延伸閱讀
- 《退休金提領策略:6種完整介紹》:適合想知道信託裡的退休金每年該領多少的人
- 《大 S 遺產分配惹關注!孩子的錢能真正留給他們嗎?》:適合想知道如何用信託保護未成年子女繼承財產的人
參考文獻
- [1] 全國法規資料庫(2009年12月30日修正)。信託法。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=I0020024
- [2] 全國法規資料庫(2018年1月31日修正)。信託業法。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0310027
- [3] 全國法規資料庫(2026年9月11日修正)。遺產及贈與稅法。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340072
- [4] 財政部(2025年11月27日)。公告115年發生之繼承或贈與案件,應適用「遺產及贈與稅法」第12條之1第1項各款所列之金額。https://www.dot.gov.tw/multiplehtml/06afbfc0e60e4ccb88f3f7f956aaacc7
- [5] 陳怡慈(2025年8月29日)。預開型安養信託 8家讓利給民眾的銀行在這裡。風傳媒。https://www.storm.mg/article/11063951
- [6] 蘇思云(2026年9月1日)。30家業者推安養信託 財產本金逾2000億年增3成。經濟日報(中央社)。https://money.udn.com/money/story/5613/9728166
- [7] 蘇思云(2026年4月28日)。金管會鬆綁安養、保險金信託共同行銷 助攻銷售動能。中央社。https://www.cna.com.tw/news/afe/202604280406.aspx
- [8] 金融監督管理委員會(2025年1月21日更新)。信託2.0「全方位信託」推動計畫。https://www.fsc.gov.tw/ch/home.jsp?id=834&parentpath=0%2C2%2C310
- [9] 洪安怡(2026年1月9日)。65歲以上長者破兩成 台灣正式邁入超高齡社會。經濟日報。https://udn.com/news/story/7266/9254576
- [10] TheWrap. (2014, February 7). Paul Walker’s entire $25 million estate going to daughter Meadow. Daily FT. https://www.ft.lk/International/paul-walkers-entire-25-million-estate-going-to-daughter-meadow/49-251594
- [11] Massie, G. (2021, March 9). Meghan and Harry: How much did Diana leave in inheritance for Harry? The Independent(Yahoo News UK 轉載). Retrieved October 19, 2026, from https://uk.news.yahoo.com/meghan-harry-much-did-diana-003552706.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中費用試算為假設條件下之結果,實際費率、稅額與契約條款以各信託業者及主管機關最新公告為準;稅務與法律問題請洽專業人士。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號