

「買美股到底要不要繳稅?」這大概是我在工作上最常被問到的美股問題。
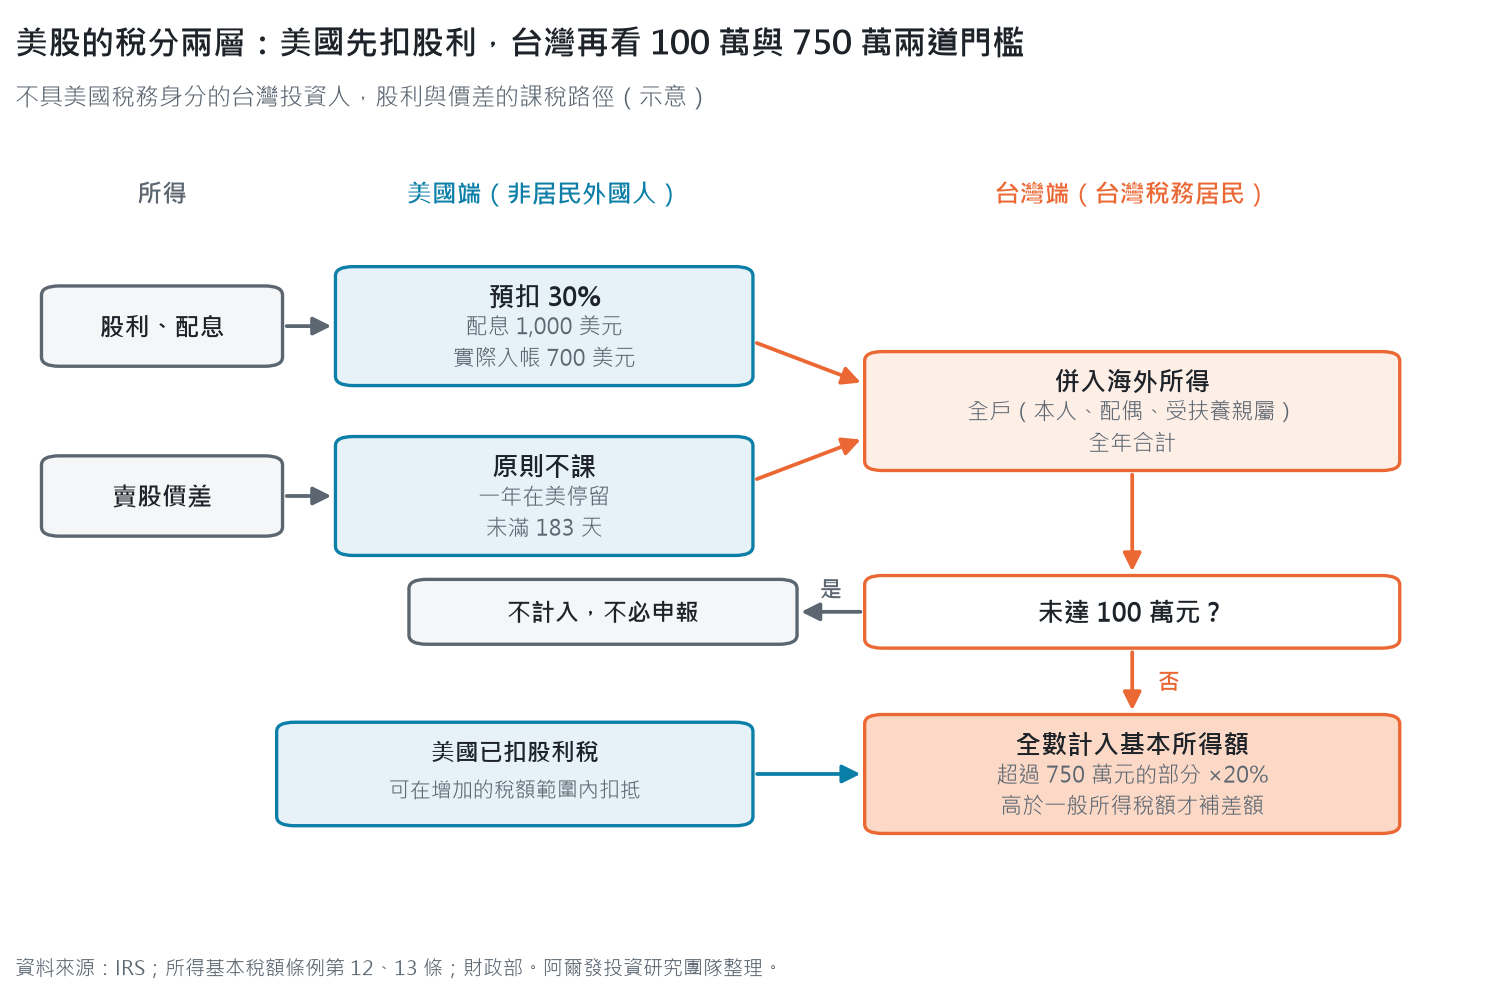
要,台灣人買美股要繳稅,股利在美國預扣 30%,價差美國原則不課,全戶海外所得達 100 萬元才計入最低稅負[1][2][4]。
不具美國稅務身分的台灣投資人,美股與美國 ETF 的股利在美國先預扣 30%,台美之間目前沒有生效的租稅協定(tax treaty)或替代立法,稅率沒有優惠[1][10],賣出股票的價差,美國原則上不課稅[2]。
回到台灣,全戶海外所得一年達新臺幣 100 萬元,要全數計入最低稅負制(alternative minimum tax)的基本所得額,基本所得額超過 750 萬元的部分才按 20% 計算,多數人因這兩道門檻而不必繳[4][5]。
我習慣把它想成出國旅行的兩道關卡,錢出去的時候先過美國那一關,股利在那裡就被扣掉一塊,錢回到台灣再過一次關,看你這一年帶回多少海外所得。
另一筆常被忽略的是美國遺產稅,美國股票屬於美國境內財產,持有人過世時市值超過 6 萬美元,就要向美國國稅局(IRS)申報,台灣遺產稅也會把海外財產算進去[7][11]。
關鍵數據
| 項目 | 數字 | 適用期間 | 來源 |
|---|---|---|---|
| 美國對非居民外國人股利預扣稅 | 30%(無租稅協定優惠) | 2026 年 | IRS[1] |
| 非居民外國人美股資本利得 | 在美停留未滿 183 天,原則不課 | 2026 年 | IRS[2] |
| 美國 SEC 規費(賣出時) | 每 100 萬美元成交金額 20.60 美元 | 2026-04-04 起 | SEC[3] |
| 海外所得計入基本所得額門檻 | 全戶全年 100 萬元 | 現行 | 所得基本稅額條例[4] |
| 基本所得額扣除金額/稅率 | 750 萬元/20% | 113 年度所得起 | 財政部[5] |
| 美國遺產稅申報門檻(非居民) | 美國境內財產 6 萬美元 | 2026 年 | IRS[7] |
| 台灣遺產稅免稅額 | 1,333 萬元 | 2026 年繼承案件 | 財政部[11] |
表中金額由財政部與 IRS 逐年公告調整,每年 5 月報稅前以當年度公告為準。
台灣人買美股要繳哪些稅
美股的稅分成美國端與台灣端兩層,先確認自己拿的是哪一本護照,也就是稅務身分,持有美國護照、綠卡,或一年在美國停留達實質居留門檻的人,是美國稅務居民;其他台灣投資人,在美國稅法上是「非居民外國人」(nonresident alien)[1]。
| 稅目 | 美國端(非居民外國人) | 台灣端(台灣稅務居民) |
|---|---|---|
| 股利、ETF 配息 | 預扣 30%,入帳前已扣 | 屬海外所得,併入最低稅負制計算 |
| 賣股價差(資本利得) | 原則不課 | 屬海外所得,併入最低稅負制計算 |
| 交易稅 | 無證交稅;賣出有 SEC 規費 | 無證交稅 |
| 遺產稅 | 美國境內財產超過 6 萬美元須申報 | 全球遺產併入課稅,國外已納稅額可扣抵 |
資料來源:IRS[1][2][7];SEC[3];所得基本稅額條例[4];遺產及贈與稅法[12]。
對大多數台灣投資人,真正會被扣到的稅只有股利那 30%,價差與海外所得是否要繳,取決於全戶所得規模。
資料來源:IRS[1][2];所得基本稅額條例[4];財政部[5];阿爾發投資研究團隊整理。
美股股利稅:30% 在美國先預扣
美國把股利歸在「固定或可確定的年度或定期所得」(fixed, determinable, annual, or periodical income,FDAP),對非居民外國人按 30% 課稅,有租稅協定的國家可適用較低稅率[1],台灣與美國之間沒有正式租稅協定,所以台灣投資人適用 30%。
持有美國 ETF 一年配息 1,000 美元,券商入帳前會先扣 300 美元(1,000 × 30%),實際入帳 700 美元,這筆扣繳就是美國端的最終稅負,投資人不必另外向 IRS 報稅,在第一道關卡就結清了。
開戶時券商會請你填 IRS 的 W-8BEN 表,證明自己是外國人(有點像入境卡),表格有效到簽署年度之後第三個日曆年的年底,到期前要重簽[9],沒有有效的 W-8BEN,券商可能無法正確適用外國人的扣繳規定。
台美避免雙重課稅法案進度
美國眾議院在 2025 年 1 月 15 日以 423 票對 1 票通過《美台加速雙重課稅減免法》(H.R. 33),草案把台灣居民的股利預扣稅率從 30% 降到 15%[10],不過截至 2026 年 10 月,參議院尚未完成表決、法案未生效,股利預扣率仍是 30%,以配息為主的投資人,每年多繳的稅會直接反映在報酬上。
美股資本利得稅:美國原則不課,台灣看最低稅負
非居民外國人一年在美國停留未滿 183 天,賣出美股的價差,美國原則上不課稅[2],停留 183 天以上,美國來源的資本利得按 30% 課稅,這條 183 天規則與判斷是否為美國稅務居民的實質居留測試是兩回事[2]。
日內頻繁交易的人,若被認定在美國從事交易或營業,價差可能被視為「與美國營業有實質關聯的所得」,需要另外評估,一般長期持有的投資人不在此列。
回到台灣,賣美股的價差屬於海外所得,個人的海外所得不併入綜合所得稅,要放進最低稅負制計算[4],價差是成交價減去取得成本與必要費用,所得年度以交割日所屬年度為準[6]。
從書、歷史與市場學投資,我們整理在《阿爾發觀點》電子報
海外所得與最低稅負制:100 萬與 750 萬兩道門檻
海外所得要不要繳稅,看兩道門檻[4][5]:
- 全戶(本人、配偶與受扶養親屬)全年海外所得合計未達 100 萬元,不計入基本所得額
- 達 100 萬元,海外所得要全數計入,不只計超過的部分,再加上綜合所得淨額等項目算出基本所得額,750 萬元以下不必繳基本稅額
超過 750 萬元時,基本稅額=(基本所得額-750 萬元)×20%,基本稅額高於一般所得稅額,才補繳差額,美國預扣的股利稅,可以在因加計海外所得而增加的稅額範圍內扣抵[4]。
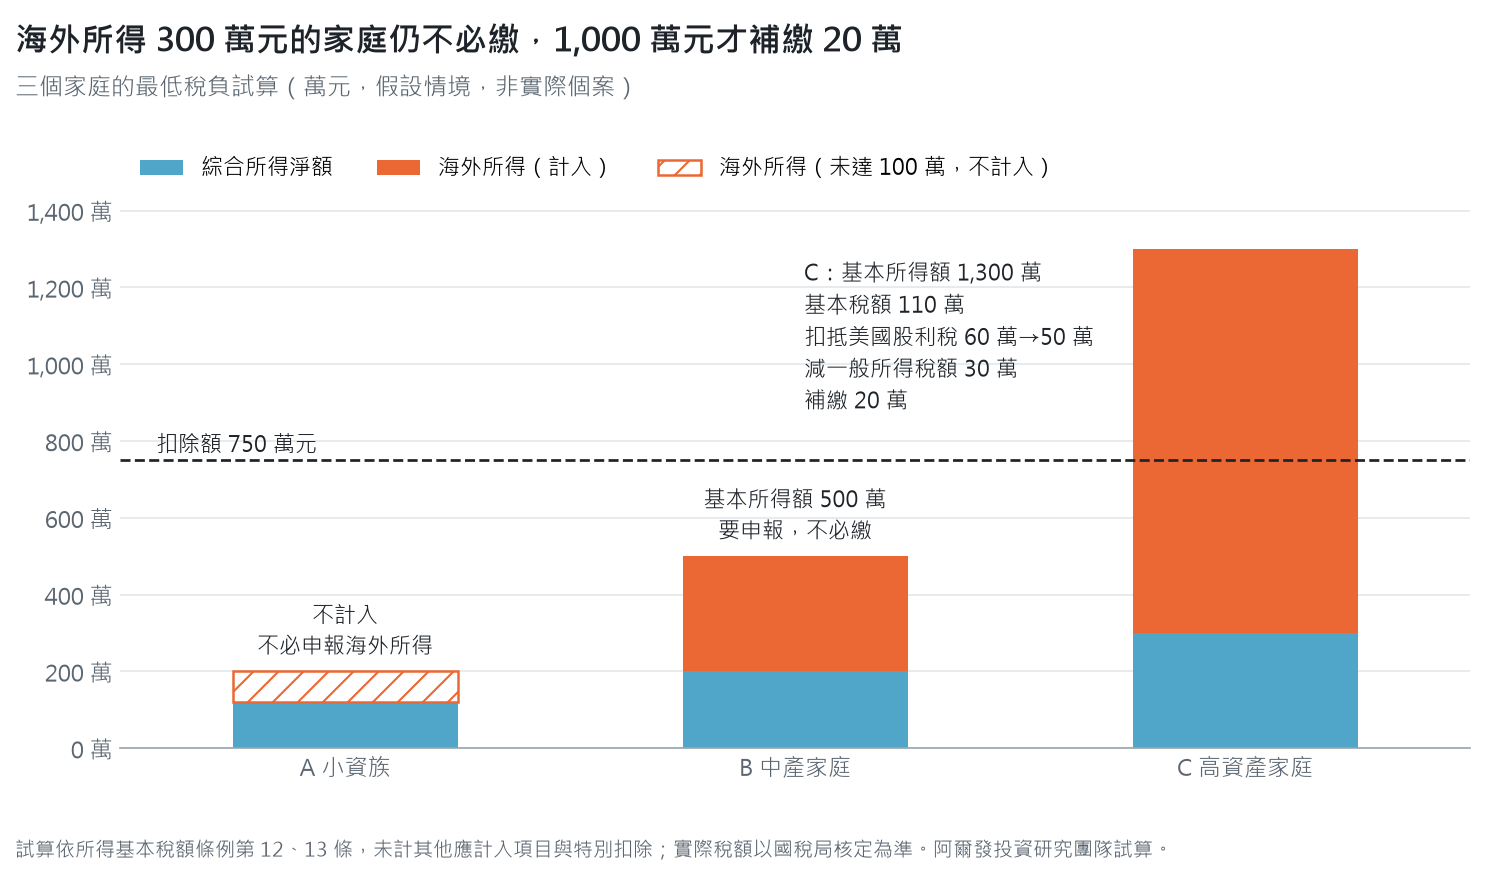
三個家庭的試算情境(假設條件,非實際個案):
| 情境 | 全戶海外所得 | 綜合所得淨額 | 基本所得額 | 基本稅額 | 結果 |
|---|---|---|---|---|---|
| A 小資族 | 80 萬元 | 120 萬元 | 不計入 | — | 不必申報海外所得 |
| B 中產家庭 | 300 萬元 | 200 萬元 | 500 萬元 | 0 | 要申報,不必繳 |
| C 高資產家庭 | 1,000 萬元(含股利 200 萬元) | 300 萬元 | 1,300 萬元 | 110 萬元,扣抵美國已扣股利稅 60 萬元後為 50 萬元 | 一般所得稅額假設 30 萬元,補繳 20 萬元 |
試算依所得基本稅額條例第 12、13 條,未計其他應計入項目與特別扣除,實際稅額以國稅局核定為準。
資料來源:所得基本稅額條例[4];阿爾發投資研究團隊試算(假設情境)。
多數一般投資人落在情境 A 或 B,頂多申報、不必補稅,以情境 C 來說,(1,300 萬-750 萬)×20%=110 萬元,扣掉美國已扣的 60 萬元是 50 萬元,再減一般所得稅額 30 萬元,補繳 20 萬元。
要提醒的是,達到門檻的海外所得不論是否匯回台灣都要申報(行李沒提出機場,一樣要報關),發現漏報,應在被檢舉或調查前主動補報補繳並加計利息[6]。
稅務釐清之後,下一個問題通常是用什麼管道買,複委託、海外券商與其他方式的手續費怎麼比,見《如何投資海外 ETF?3 大管道手續費與優缺點比較》。
美國公民、綠卡持有人:全球所得向美國申報
美國公民與綠卡持有人是美國稅務居民,不論住在哪裡,全球所得都要向 IRS 申報[1],持有超過一年的長期資本利得,依所得高低適用 0%、15% 或 20%;持有一年以內的短期資本利得併入一般所得,按累進稅率課稅[15],合格股利(qualified dividends)適用與長期資本利得相同的稅率。
若同時是台灣稅務居民,台灣端仍依最低稅負制計算海外所得,在美國已繳的所得稅可在規定範圍內扣抵[4],雙重身分牽涉兩國申報期限與扣抵順序,建議與熟悉美國稅法的會計師確認。
美股有證交稅嗎?
美國沒有類似台灣的證券交易稅,買美股不會被扣證交稅,賣出時有一筆美國證券交易委員會(SEC)的規費,依 1934 年證券交易法第 31 條收取[3]。
2026 會計年度的費率是每 100 萬美元成交金額 20.60 美元,2026 年 4 月 4 日起適用[3],賣出 1 萬美元的股票,規費約 0.21 美元,多數券商會轉向賣方收取(說實在,比一杯珍奶便宜很多)。
真正影響成本的是券商手續費、匯兌價差與跨境匯款費用,這幾項依券商與管道而不同,下單前以券商官網公告的費率為準。
美國遺產稅:6 萬美元的門檻
美國對非居民外國人的遺產稅,只課美國境內財產,美國公司發行的股票屬於美國境內財產,即使股票存放在海外或登記在名義持有人名下也一樣[7],過世時美國境內財產市值超過 6 萬美元,遺產執行人要申報 706-NA 表[7]。
非居民外國人的遺產稅只有 1 萬 3,000 美元的抵免額,大約只能抵掉前 6 萬美元的應稅遺產,稅率最高 40%[8],美國公民與居民的遺產稅免稅額高出許多,兩者差距很大。
實務上,繼承人要向美國金融機構取回帳戶資產,通常要先取得 IRS 的移轉證明(Form 5173),文件要等美國遺產稅申報完成後才能核發,跨國準備的時間比國內繼承長。
台灣這端,經常居住台灣的國民,境內外全部遺產都要課遺產稅[12],2026 年的繼承案件免稅額 1,333 萬元,稅率 10%、15%、20% 三級[11],國外財產已在所在地國繳納的遺產稅,可以提出納稅憑證扣抵,但扣抵額不能超過因加計國外遺產而增加的應納稅額[12]。
美股部位一大,傳承規劃就要把美國遺產稅一起算進去,這一關,很多人到最後一刻才發現。
複委託 vs 海外券商:差在監理、手續與傳承
台灣人買美股主要有兩個管道,透過國內券商下單的複委託,以及直接在海外券商開戶,2025 年前 11 個月,國內複委託累計成交金額 9.76 兆元,美股比重接近 8 成[13]。
| 比較項目 | 複委託(國內券商受託) | 海外券商 |
|---|---|---|
| 主管機關 | 金管會;國內券商依「證券商受託買賣外國有價證券管理規則」辦理 | 券商所在地主管機關(美國為 SEC、FINRA) |
| 爭議處理 | 可向國內金融消費評議中心申訴 | 依當地監理與帳戶契約處理 |
| 帳戶保障 | 依國內規範與受託契約 | 美國 SIPC 會員券商:每位客戶上限 50 萬美元(現金 25 萬美元),不保障市值下跌[14] |
| 資金進出 | 新臺幣或外幣交割帳戶,不需跨境匯款 | 需國際電匯,有匯款手續費 |
| 費用結構 | 依各券商牌告,多以成交金額比例計,可能有最低收費 | 依各券商公告,另計國際匯款與匯兌成本 |
| 股利預扣 | 30%(填 W-8BEN) | 30%(填 W-8BEN) |
| 台灣申報 | 海外所得自行申報 | 海外所得自行申報 |
| 繼承手續 | 透過國內券商辦理 | 通常需 IRS 移轉證明,跨國文件多 |
資料來源:證券商受託買賣外國有價證券管理規則;金融消費者保護法;SIPC[14];IRS[7][9];工商時報[13]。
兩個管道的稅負相同,差別在監理、資金進出與繼承手續,選管道先看交易頻率、資金規模與傳承需求,不只看手續費。
另外,外國券商若未經金管會核准在台灣招攬客戶,屬於證券交易法第 44 條禁止的非法經營證券業務,選擇海外券商時,自行開戶與主動招攬是兩回事,要先查清楚。
買美股會帶來超額報酬嗎?
想買美股的投資人,多半是看到大型科技股的漲幅,2023 年全年,輝達上漲 239%,Meta 上漲 194%,同期標普 500 指數上漲 26.3%。

資料來源:Morningstar Direct,阿爾發投顧整理;期間 2023-01-01~2023-12-31,以美元計價;過去績效不代表未來表現。
問題在於,這樣的超額報酬(excess return)能不能延續到買進之後,德明信基金顧問(Dimensional Fund Advisors)統計 1927 年 1 月到 2022 年 12 月的美國股市,比較公司進入市值前 10 大之前與之後的年化超額報酬[16]。

資料來源:Dimensional,資料期間 1927-01~2022-12,以美元計價;過去績效不代表未來表現。
進入前十大之前的 3 年,這些公司每年領先市場 27.0%,進入之後的 10 年,反而每年落後 1.5%。
上了排行榜,往往是衝刺結束的時候。
過去幾年的超額報酬,很難成為繼續加碼單一巨型股的理由,因為前幾年的漲幅減持指數、增持個股,組合會更集中在少數公司,一旦這些公司表現落後,達成財務目標的時間就會延後。
與其押注下一家巨型股,不如用涵蓋整個市場的指數持有所有公司,才不會錯過那些表現領先公司的報酬;VT 與 S&P 500 的長期年化報酬怎麼比,見《指數化投資指南:VT、S&P 500、0052 年化報酬率》。
買美股注意事項
下單前要確認的七件事:
- 稅務身分:是否為美國稅務居民,W-8BEN 是否在有效期內
- 股利稅負:配息型標的每年被預扣 30%,報酬要用稅後算
- 台灣申報:全戶海外所得是否達 100 萬元,所得年度以交割日認定
- 匯率:美元計價資產換回新臺幣,報酬會受匯率影響
- 集中度:單一個股或產業占比是否過高
- 管道:複委託或海外券商的監理、費用與繼承手續
- 傳承:美國境內財產是否超過 6 萬美元的遺產稅門檻
買美股的稅並不複雜,難的是把稅後報酬、匯率與集中度放在同一個框架裡看:先決定資產配置,再決定用什麼工具、從哪個管道買。
阿爾發提供什麼
全球分散的資產配置本身已涵蓋美股等多元資產,投資人不必自行挑選個股,稅務申報與遺產規劃屬個案判斷,需由會計師或律師評估。
我的想法
我覺得買美股的稅,被講得比實際上可怕,對大多數人來說,真正會被扣到的只有股利那 30%,海外所得要過 100 萬元、基本所得額要過 750 萬元,兩道關卡擋下來,多數人頂多申報、不必補稅。
不過 30% 的股利預扣是實打實的成本,台美租稅協定卡在參議院,什麼時候會生效,我不知道,沒有人知道,所以以配息為主的投資人,我覺得報酬要用稅後算才準。
說實在,我比較擔心的反而是兩個常被忽略的地方,一個是 6 萬美元的美國遺產稅門檻,一個是看到輝達、Meta 的漲幅就把資金集中在少數巨型股。
前者是傳承時才會碰到的關卡,後者 Dimensional 的資料已經講得很清楚,進入前十大之後的 10 年,平均每年反而落後 1.5%。
稅是過關的費用,真正決定這趟旅程的,是行李怎麼裝。
多年後重讀,依然受用的投資洞察
《阿爾發觀點》每一封有一篇專家觀點、一個理財案例、一句理財金句,免費訂閱,隨時可退訂
常見問題
美股賺多少要繳稅?
美國端,股利不論金額都預扣 30%,價差原則不課,台灣端,全戶海外所得(股利加價差)一年未達 100 萬元,不必計入,達 100 萬元要全數計入基本所得額,基本所得額超過 750 萬元的部分才按 20% 計算[4][5]。
賣美股要報稅嗎?
不具美國稅務身分的人,賣美股不必向 IRS 報稅[2],在台灣,賣股價差屬海外所得,全戶全年海外所得達 100 萬元,就要在隔年 5 月申報最低稅負[6],同年度的海外財產交易損失,可以從同年度的海外財產交易所得中減除,但不能遞延到以後年度,也不能抵股利等其他類別所得[17]。
美股股利被預扣的 30% 可以退嗎?
台灣與美國之間沒有生效的租稅協定,正確扣繳的 30% 就是最終稅負,不會退還[1][10],在台灣,這筆已繳稅款可以在最低稅負制的規定範圍內扣抵[4]。
美股放在海外券商,過世了家人拿得回來嗎?
可以,但手續較多,美國股票屬美國境內財產,市值超過 6 萬美元時,遺產執行人要申報 706-NA 表,美國金融機構通常要求先取得 IRS 移轉證明才會放行[7][8]。
延伸閱讀
- 《如何投資海外 ETF?3 大管道手續費與優缺點比較》:適合想知道複委託、海外券商手續費實際差多少的人
- 《指數化投資指南:VT、S&P 500、0052 年化報酬率》:適合想知道不挑個股、怎麼一次持有整個美股市場的人
參考文獻
- [1] Internal Revenue Service. (2026, February 17). Taxation of nonresident aliens. https://www.irs.gov/individuals/international-taxpayers/taxation-of-nonresident-aliens
- [2] Internal Revenue Service. (2026, July 23). The taxation of capital gains of nonresident students, scholars and employees of foreign governments. https://www.irs.gov/individuals/international-taxpayers/the-taxation-of-capital-gains-of-nonresident-students-scholars-and-employees-of-foreign-governments
- [3] U.S. Securities and Exchange Commission. (2026, February 27). Fee rate advisory #2 for fiscal year 2026. https://www.sec.gov/rules-regulations/fee-rate-advisories/2026-2
- [4] 所得基本稅額條例第 12 條、第 13 條(2021 年 1 月 27 日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340115
- [5] 財政部稅務入口網(2025 年 3 月 14 日)。〈海外所得達 100 萬元者,是不是就必須繳納基本稅額?〉。https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/individual-income-tax/basic-tax-question/oversea-income/awYgOG9
- [6] 胡順惠(2026 年 6 月 26 日)。〈全戶海外所得逾百萬 須報稅〉。經濟日報。https://udn.com/news/story/7243/9588797
- [7] Internal Revenue Service. (2026, June 27). Some nonresidents with U.S. assets must file estate tax returns. https://www.irs.gov/individuals/international-taxpayers/some-nonresidents-with-u-s-assets-must-file-estate-tax-returns
- [8] Internal Revenue Service. (n.d.). Instructions for Form 706-NA. https://www.irs.gov/instructions/i706na
- [9] Internal Revenue Service. (2021). Instructions for Form W-8BEN (Rev. October 2021). https://www.irs.gov/instructions/iw8ben
- [10] U.S. Congress. (2025). H.R.33 — United States-Taiwan Expedited Double-Tax Relief Act, 119th Congress (2025–2026). https://www.congress.gov/bill/119th-congress/house-bill/33
- [11] 財政部(2025 年 11 月 27 日)。〈公告 115 年發生之繼承或贈與案件應適用遺產及贈與稅法第 12 條之 1 第 1 項各款所列之金額〉。https://www.dot.gov.tw/multiplehtml/06afbfc0e60e4ccb88f3f7f956aaacc7
- [12] 遺產及贈與稅法第 1 條、第 11 條。全國法規資料庫。https://law.moj.gov.tw/
- [13] 陳昱光(2026 年 1 月 19 日)。〈瞄準美股 年輕族群湧複委託〉。工商時報。https://www.ctee.com.tw/news/20260119700099-430401
- [14] Securities Investor Protection Corporation. (n.d.). What SIPC protects. https://www.sipc.org/for-investors/what-sipc-protects
- [15] Internal Revenue Service. (n.d.). Topic no. 409, Capital gains and losses. https://www.irs.gov/taxtopics/tc409
- [16] Dimensional Fund Advisors. (n.d.). Magnificent 7 outperformance may not continue. https://www.dimensional.com/us-en/insights/magnificent-7-outperformance-may-not-continue
- [17] 財政部。〈個人計算基本所得額申報海外所得查核要點〉第 16 點。財政部主管法規查詢系統。https://law-out.mof.gov.tw/
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議,亦非稅務或法律意見;文中稅制與法規資訊以撰寫日已公布之資料為準,實際適用請以主管機關公告及專業人士個案評估為準。投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中個股與指數之歷史報酬僅為說明之用,不代表任何實際帳戶績效,亦非對個別標的之推介;稅額試算為假設條件下之結果。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號