
定期定額是每隔一段固定時間、拿固定金額買進同一組標的的投資方式,不管市場漲跌都照常扣款。它適合每個月才有一筆結餘的上班族,也是許多人第一次接觸台股、美股 ETF 的起點;要用得好,得先弄清楚它怎麼運作、成本怎麼算、什麼時候會失靈。
定期定額是什麼?
定期定額的英文是 Dollar Cost Averaging,意思是「買在平均成本」。投資人每隔固定一段時間,拿出固定金額買進,不看當時價格高低,用長期平均的方式降低持有成本;和它相對的是單筆投資(Lump Sum Investment),也就是一次把資金全部投入。
常聽到的「定期定額 ETF」,就是用這個方式定期買進 ETF。

為什麼要定期定額?
受到情緒與市場雜訊影響,即使是在股市待了很久的投資人,也可能抵擋不了群眾的鼓舞與獲利的誘惑,總是買在高點、賣在低點,一再重複追高殺低。定期定額照固定節奏投入,可以配合薪水入帳,把每個月存下來的錢拿去買 ETF,少掉每次都要判斷進場時點的壓力。
想知道這樣的配置適不適合你的目標與期間?
定期定額適合誰?買定期定額原因有這些!
沒有太多時間研究市場標的的人,或是剛接觸定期定額與 ETF 的初學者,都可以考慮從美股入手,例如美股大盤 ETF、美國公債 ETF,這類標的分散程度高,適合長期持有。
台股的定期定額常見兩種,股票與基金。股票定期定額是定期買進股票並長期持有,近年券商也開放定期定額買零股,最低 100 元就能投資,多家證券商都有這項服務,手續費最低 1 元起;基金類最常見的是定期定額買 ETF,適合新手、小資族與有明確投資目標的人,不必花太多成本,也不必天天看盤。
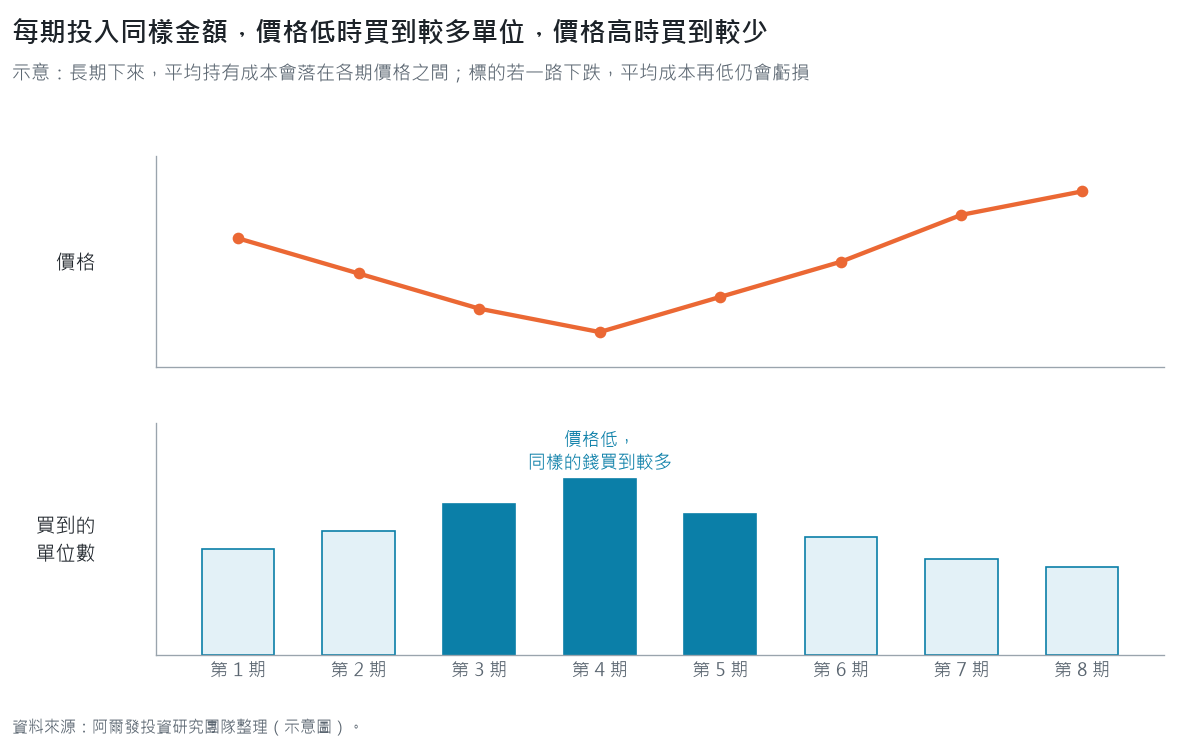
因為是分很多次買進,定期定額不會把所有的錢都押在同一個價格上,就算其中幾期買在高點,也會被其他期攤平;但它只能分散進場時點的風險,標的本身一路下跌,照樣會虧損。
想多了解 ETF,可以讀ETF 是什麼?ETF 怎麼買?台股、美股ETF入門教學。
看定期定額優缺點
定期定額適用很多種標的,也適合不同類型的投資人,但任何投資都有風險,進場前先把好處和缺點都看清楚。

(一)定期定額優點
- 省時間又省煩惱:不需要考慮進場時機或分析市場高低點,花在投資上的時間與心力都少。
- 拉低平均投資成本:每期可能買在價高或價低的時候,長期下來,整體成本會落在中間值。
- 符合一般人的資金運用:通常每月投入一次固定金額,以月為單位,方便做理財規劃。
- 養成投資紀律與習慣:很多人價格太低時不敢買、太高時又買不下手,定期定額用固定方式投入,不會為了等所謂的好買點而錯失機會。
(二)定期定額缺點
- 獲利可能輸給單筆投資:無論高點低點都買進,市場一路上漲時,獲利會輸給一開始就單筆投入。
- 出場時機決定收益:贖回時剛好碰上市場低點,收益自然較低;投資不同種類的標的,例如股票型 ETF 搭配債券,可以降低這個影響。
- 不適合短線操作:定期定額需要一段時間才能把成本攤平,頻繁買賣就失去這個效果。
- 標的持續下跌仍會賠錢:買到一路下跌的標的,放再久都是虧損,所以怎麼挑選標的非常重要,標的出現異常狀況時也要懂得及時停損。
定期定額投資試算
定期定額要投資一段時間才看得到成果,越早投入,越有機會達到預期目標。定期定額的獲利怎麼算、要多久才看得到成果,是投資人最關心的問題;許多證券商與財經網站都有定期定額複利計算機,試算之前,先把幾個名詞弄清楚。
(一)定期定額試算前先搞懂複利、報酬率是什麼
複利就是俗稱的「利滾利」,利息除了依本金計算,新得到的利息同樣可以生息,時間拉得越長,複利帶來的倍數成長越明顯,這也是很多人用定期定額搭配複利累積財富的原因。
複利公式:本金 ×(1+年利率)^ 時間
最基本的「投資報酬率」,指的是投資收益與成本之間的百分比:投資報酬率 = 獲利 / 投入的本金。
投資定期定額時還會聽到「年化報酬率」,它把投資年限算進去,換算成平均一年的報酬率,比較能看出不同期間投資的績效。下面的公式適用於單筆投資;定期定額是在不同時間投入多筆資金,要用內部報酬率(IRR)計算,投入日期不固定時可用 Excel 的 XIRR 函數。
年化報酬率公式:((本金+利息收入+資本利得)/本金)^(1/年數)- 1
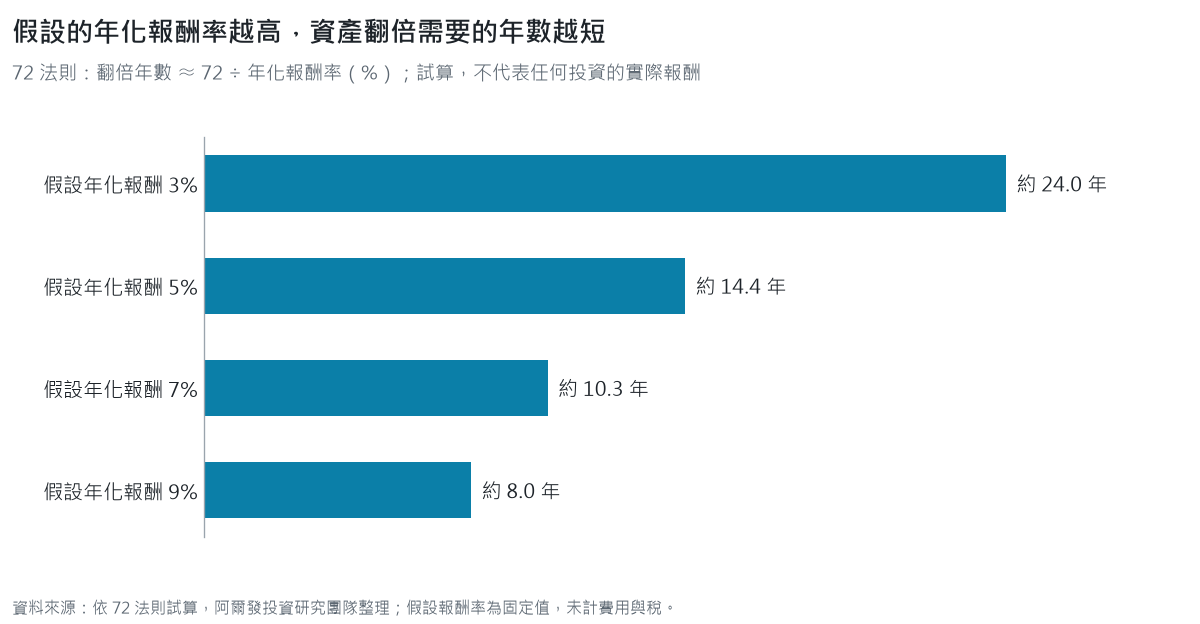
想快速估算資產多久翻倍,可以用 72 法則:
投資翻倍的時間(年)= 72 / 年化報酬率
(二)美股 ETF 定期定額試算:計算每期投入多少才能達標
公式算起來還是麻煩,可以用線上工具代勞:輸入目標金額、單筆與每月投入的金額,就能估算要存多少才能達成財務目標,例如阿爾發的投資試算。
定期定額手續費怎麼算?
知道獲利怎麼算之後,接著看成本。手續費是交易成本裡重要的一項,台股和美股定期定額的算法不同。
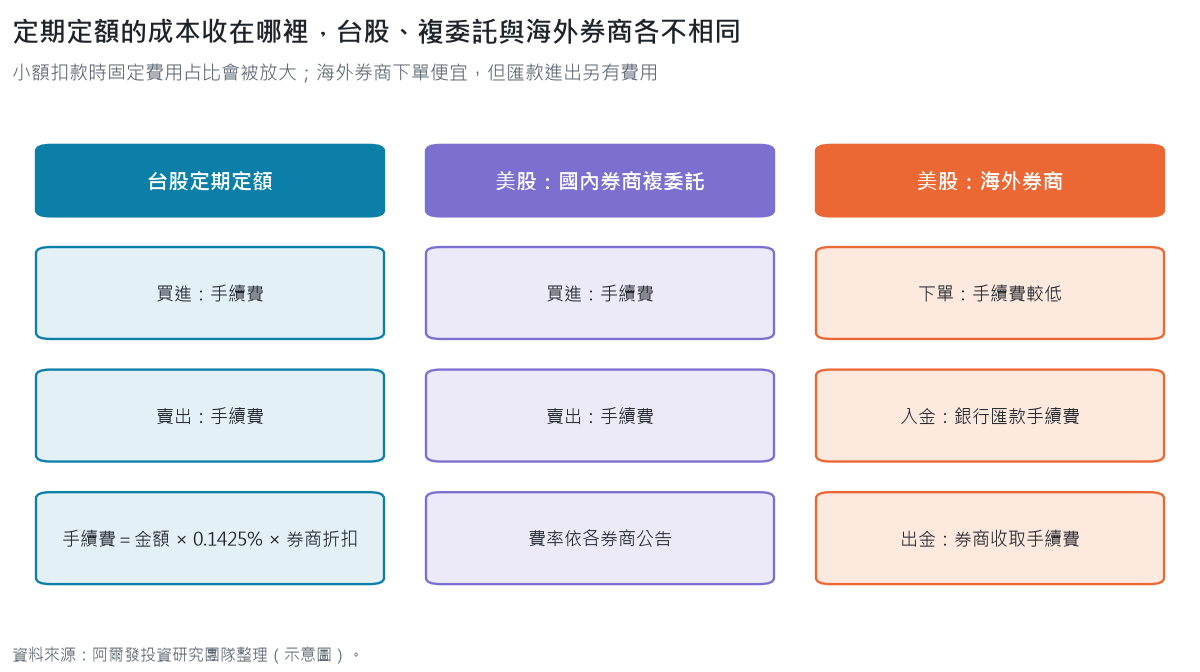
台股定期定額在買進與賣出時都會收手續費:
手續費 = 交易金額 × 0.1425% × 券商折扣
各家券商的折扣不同,部分券商對定期定額買進提供每筆 1 元的手續費優惠,可以直接向券商確認。
美股定期定額的手續費看投資管道,主要分國內券商複委託與海外券商兩種。國內券商複委託依成交金額按比例收取手續費,多數設有每筆最低收費,部分券商對定期定額另有優惠;海外券商的下單手續費通常較低,有些為零,但另有出入金費用,入金時要付銀行的跨國匯款手續費,出金時海外券商也可能收費。各家費率常有調整,以券商最新公告為準。以每月小額扣款來說,國內複委託比較適合用來定期定額投資美股。
定期定額投資教學:定期定額怎麼買、怎麼賣?
定期定額的標的有很多種,買的管道與賣出的時機各有做法。
(一)定期定額手續費優惠
共同基金在基金平台都有定期定額功能,綁定銀行帳戶後就會自動扣款;台灣的股票與 ETF,目前有許多券商提供定期定額服務,常見做法是每筆手續費 1 元起,最低投入金額從 100 元到數千元不等。各券商的優惠條件與期限常有調整,比較可以參考定期定額 ETF 手續費比較:券商費率與內扣費用排行。
近年越來越多人選擇美股定期定額,也就是定期定額買進美國股票或 ETF。美股的好處是可以選的標的比台股多,產業類別、公司數量與規模都比台灣大,還有許多全球性的大企業,上市公司的市值也比較大。
海外券商方面,部分業者已提供定期投資功能,例如盈透證券(Interactive Brokers)可對能以零股交易的美股與 ETF 設定每週、每月等週期自動買進,其他券商多半仍要自己手動下單;也可以使用部分台灣券商提供的美股定期定額複委託;想省下更多時間,也可以透過機器人理財定期定額投資美國 ETF(延伸閱讀:如何透過機器人理財定期定額)。
(二)定期定額選股原則?熱門的定期定額標的有哪些?
前面提過,選到表現不佳、持續下跌的標的,定期定額一樣會賠錢。挑選定期定額的標的,可以照三個原則:
- 選擇能帶來長期報酬的資產
- 避開價格波動劇烈的產業
- 做好資產配置,分散投資不同產業與資產,降低風險
(三)定期定額贖回時機
定期定額什麼時候該結束?贖回時機不好,可能讓獲利大幅縮水,常見的處理方式有兩種。
第一種是解約,也就是贖回並停止扣款,通常發生在兩種情況:一是認為價格已到相對高點,想先把獲利入袋,但高點往往要事後才確定;二是標的持續下跌、未來情況不佳,只好停損出場,避免越賠越多。
第二種是停利不停扣,把標的賣出、獲利了結,但每個月照常扣款。投資人可以設定一個獲利比例,到了就賣出;比較建議的做法是維持紀律投資,例如把贖回的資金再投入市場,讓這筆錢繼續發揮作用。
(四)機器人理財是什麼?
近年也有不少人用機器人理財規劃定期定額。機器人理財是費用較低、門檻較低、自動化的線上投資顧問,依投資人的財務目標與風險承受度,配置全球分散的 ETF 投資組合,投資後持續監控市場,需要時調整配置;所有服務都在線上完成,不必自己看盤,也比較不會被市場波動牽著情緒走。阿爾發投顧提供以全球 ETF 為主的機器人理財服務,定期定額是其中一種投入方式。
準備開始的話,先決定每月能穩定投入多少、這筆錢多久以後才會用到,再去挑管道與標的;扣款設定好之後,每年檢視一次金額與配置就夠了。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效