

「定期定額最穩,適合每一個人。」
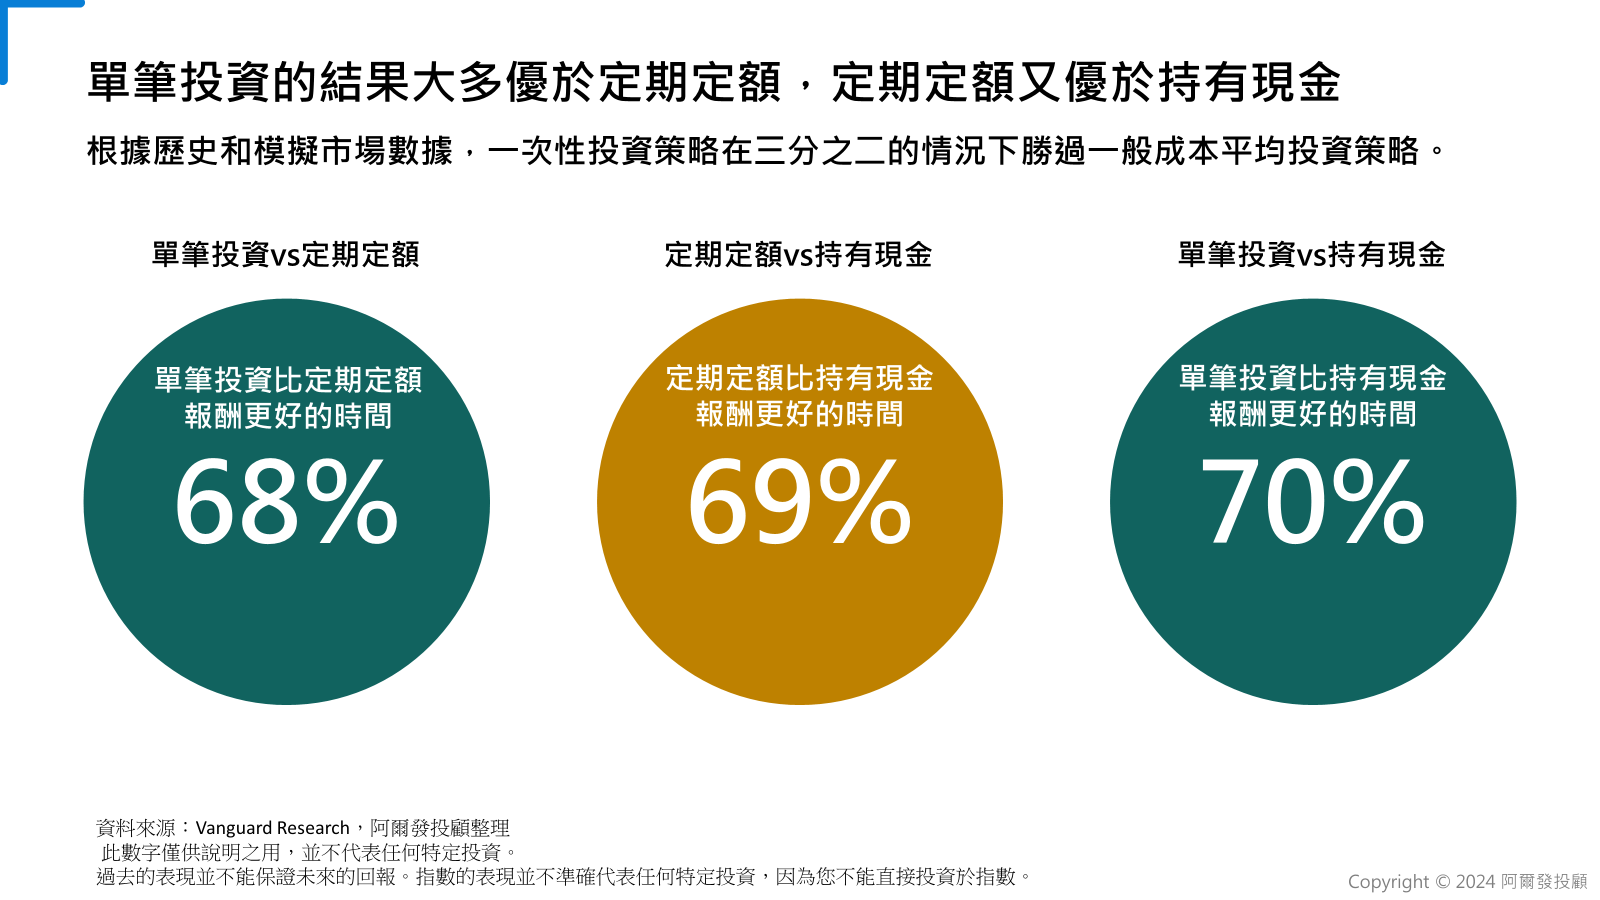
這句話很常聽到,不過手上已經有一筆閒置資金時,數據站在另一邊,先鋒領航(Vanguard)用 1976 年至 2022 年的 MSCI 世界股市指數比較兩種投入方式,一次投入的結果在 68% 的時間優於分批投入。
數據雖然站在單筆投資這一邊,每個人的資金來源、目標與承受下跌的能力卻不同,最後怎麼投,還是要回到自己的財務目標來決定。
我習慣用登機來想這件事,單筆投資是全部乘客一次登機、準時起飛,分批投入是乘客一批一批上機,還沒上機的人(錢)就在登機門外等。
單筆投資 vs 定期定額
單筆投入是什麼?
單筆投資(Lump Sum Investment)是一次把資金投入市場,例如把 300 萬元直接一筆投入。
定期定額是什麼?
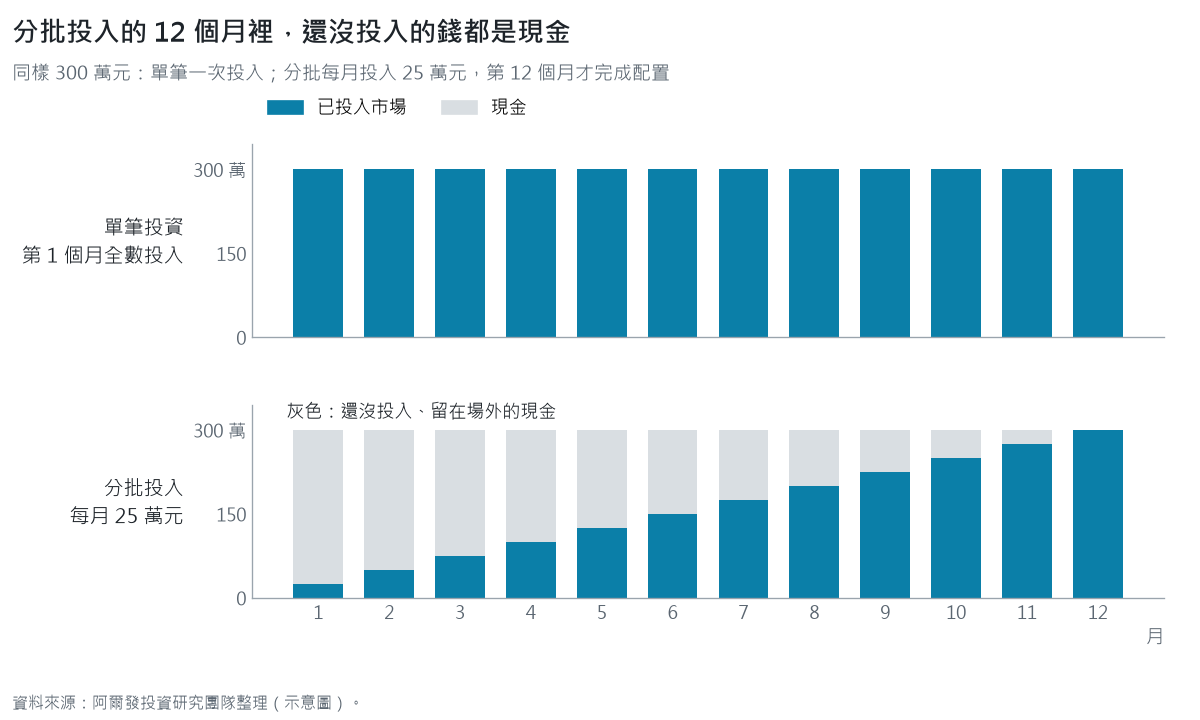
定期定額的英文是 Dollar Cost Averaging,把資金隨著時間分批投入市場,例如把 300 萬元分成 12 個月投入,每個月投資 25 萬元。
採用單筆投入有近 7 成的時間的結果優於分批進場
全球第二大的資產管理公司先鋒領航 Vanguard 在《Cost averaging: Invest now or temporarily hold your cash?》的研究指出:
採用單筆投入有近 7 成的時間的結果優於分批進場
研究的情境是手邊有一筆 300 萬元的閒置資金,要一次單筆投入,還是分批進場,例如每月投入 25 萬元、分成 12 個月定期定額投入。
研究人員用 1976 年至 2022 年 MSCI 世界股市指數的報酬,以同樣的資金測試兩種策略,再衡量之後持有 1 年的報酬率與風險,單筆投資在 68% 的時間比定期定額好,定期定額又比完全持有現金好。
Vanguard 在 2012 年較早的一份研究,也測試了美國、英國與澳洲 3 個成熟市場,在 1984–2011 年的共同期間得到類似的結果,單筆投入勝出的比率介於 58% 到 68%[1][2]。
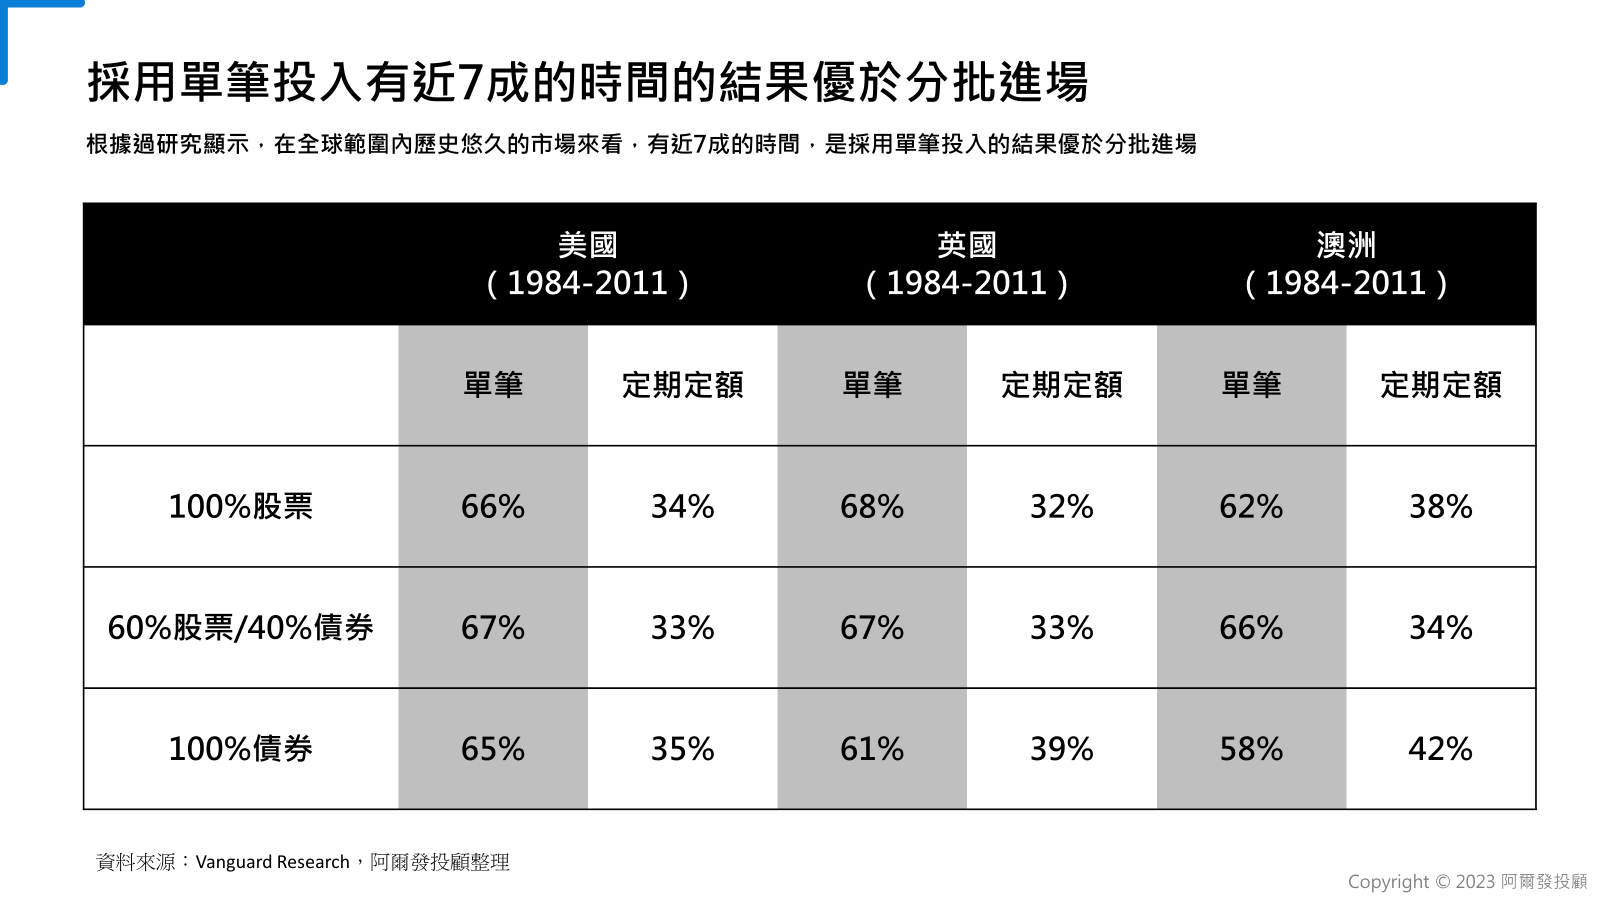
換了國家、換了期間,結果還是同一個方向。
即使是不同資產,單筆投資通常優於定期定額
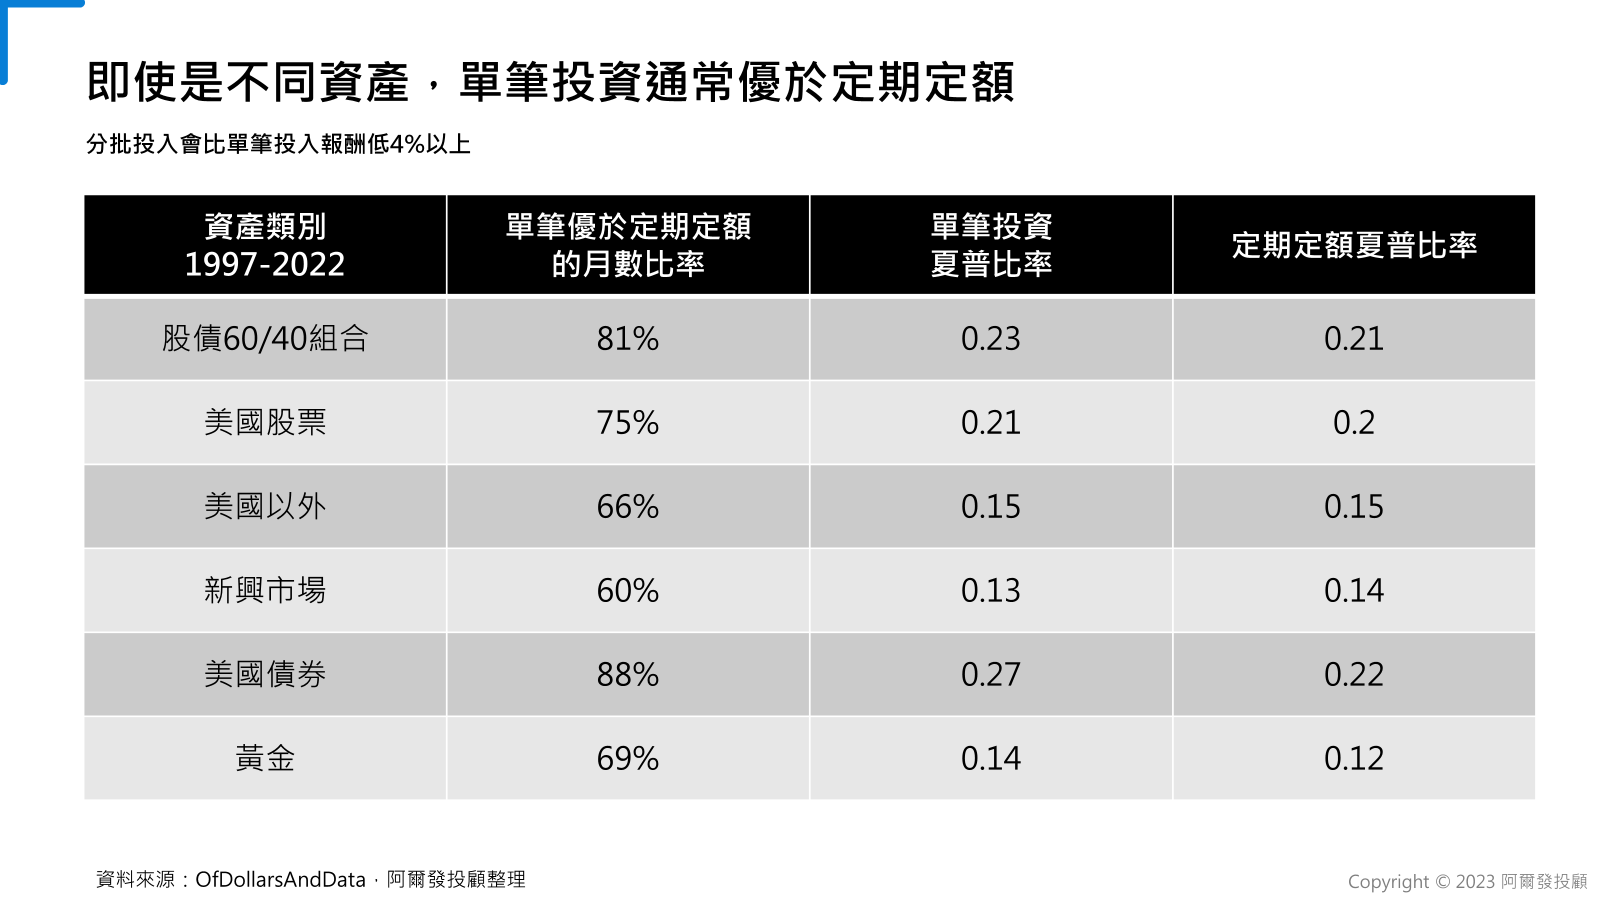
全球分散的多元資產配置會同時持有股票、債券與其他資產,有些投資人便會好奇,換成其他資產是否也有相同的情況,結果相同,即使是不同資產,單筆投資通常也優於定期定額。
Ritholtz Wealth Management 的資料科學家統計了不同資產的表現,並用風險調整後的夏普比率(Sharpe ratio)比較,夏普比率越高,代表承擔每單位風險能獲得的報酬越高,大多數的資產選擇單筆投資,表現都優於定期定額。
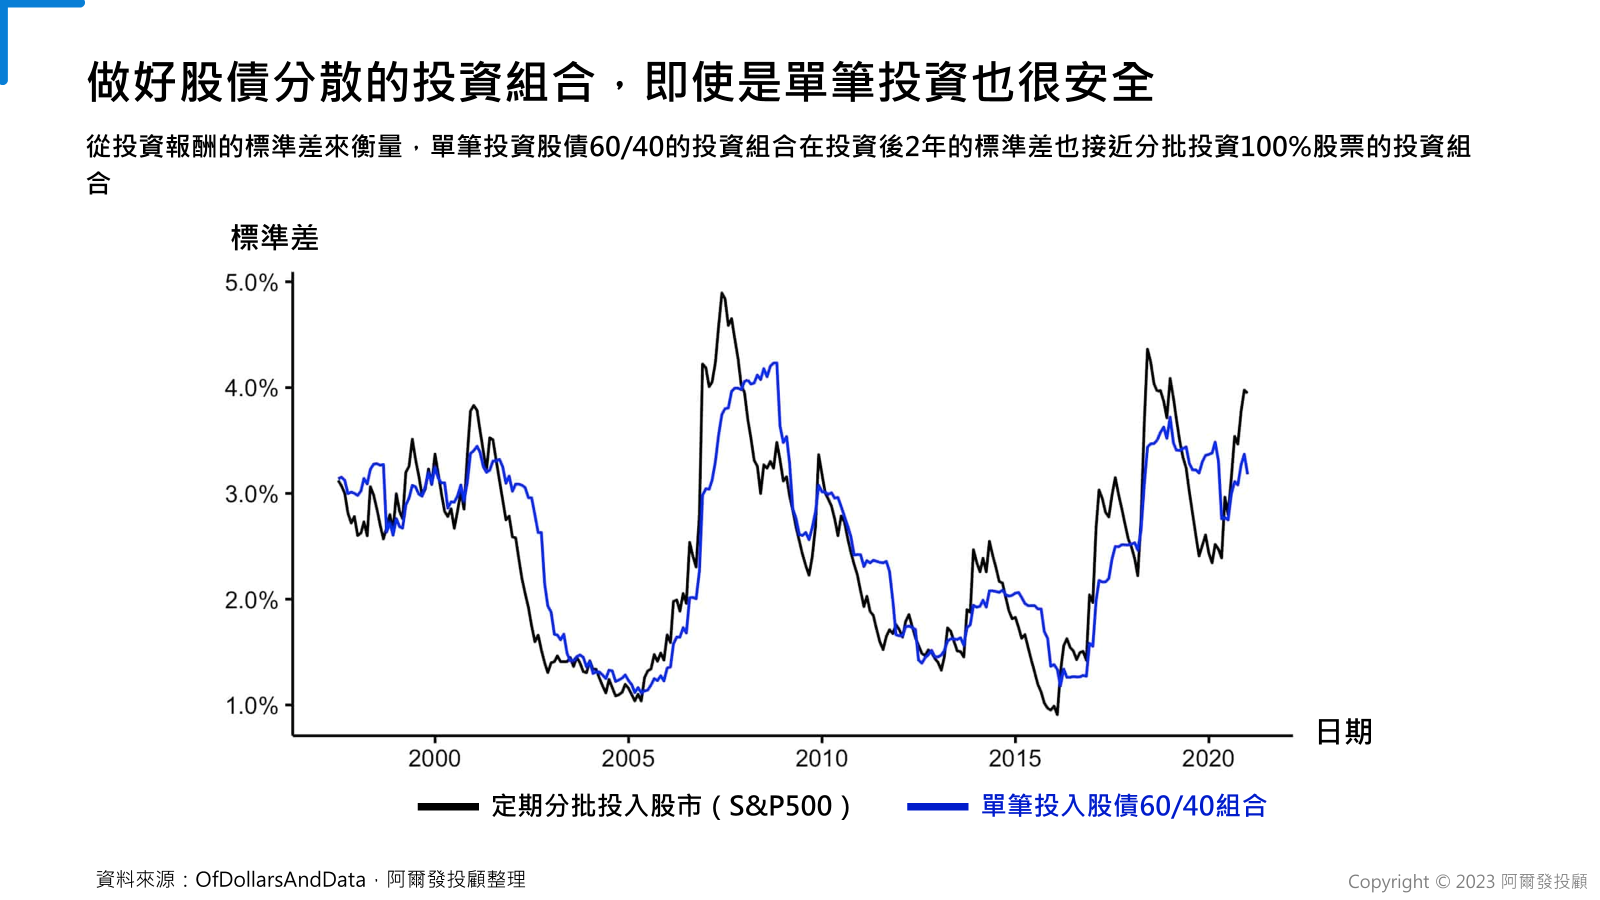
做好股債分散的投資組合,即使是單筆投資也很安全
從投資報酬的標準差(standard deviation)來衡量,單筆投資股債 60/40 投資組合的標準差,也接近分批投資 100% 股票的投資組合,所以依自己的風險承受能力找出適合的資產配置,就可以單筆投資。
怕亂流,與其讓一半乘客晚點登機,不如選一條比較平穩的航線,股債配置就是那條航線。
想知道這樣的配置適不適合你的目標與期間?
當股市估值相對高點,是不是也要考慮定期定額分批投資?
有人會問,如果能用估值方法判斷股市貴不貴,是不是估值高的時候就該改用定期定額?畢竟資產維持上漲趨勢時,單筆較佳,資產價格下跌時,定期定額優於單筆。
下圖根據 1960–2022 年美國股市的表現,比較定期定額與單筆投資的績效,線條顏色代表席勒調整本益比(cyclically adjusted price-to-earnings ratio,CAPE),越紅代表股市估值相對越高,圖的上半部是定期定額贏過單筆投資,下半部是定期定額落後單筆投資。
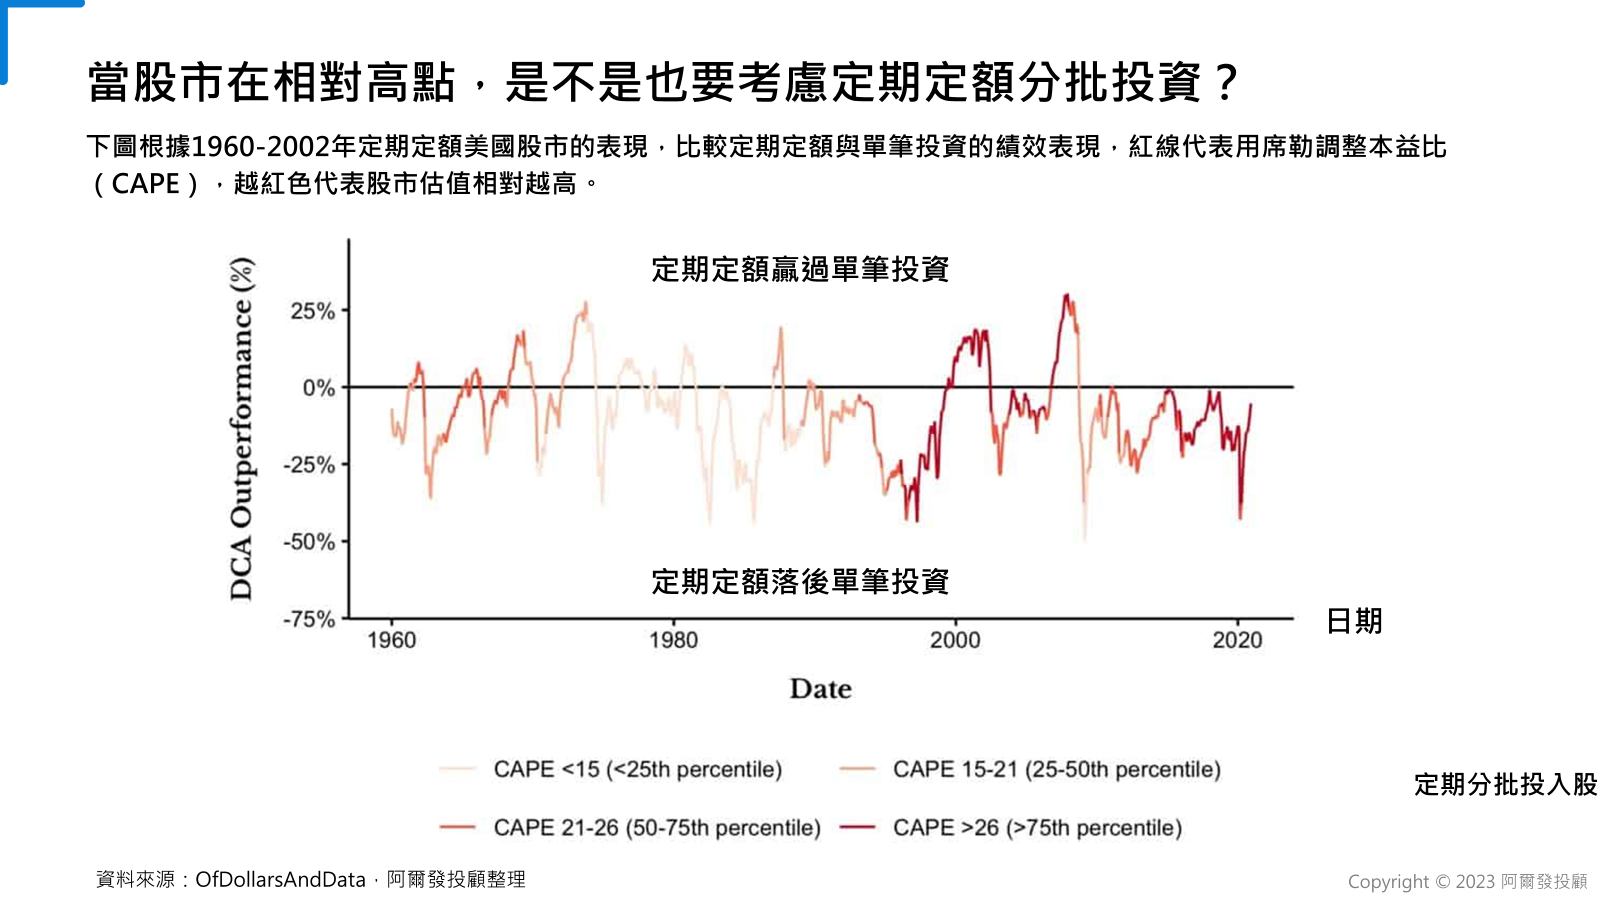
定期定額優於單筆投資的時候,大多出現在 CAPE 席勒本益比大於 26(第 75 百分位以上)的時候[3],不過綜觀這長達 60 年的觀察期,股市估值有高有低,資產多數時候是上漲的,所以兩者比較的結果多半落在下半部。
即使考慮市場估值,多數時候單筆投資還是更有機會優於定期定額,例如 2016 年下半年到 2022 年,除了 2020 年 3、4 月疫情急跌時之外,席勒本益比都在 26 倍以上[4],這段時間估值雖高,單筆投資仍然比定期定額來得好。
估值高的那幾年一直讓乘客在門外等,飛機反而一路順風飛走了。
單筆 vs 定期定額:按照股市高低點比較
把股市依照估值分成 4 個區間,單筆投資的風險調整後報酬(夏普比率)都比較高。
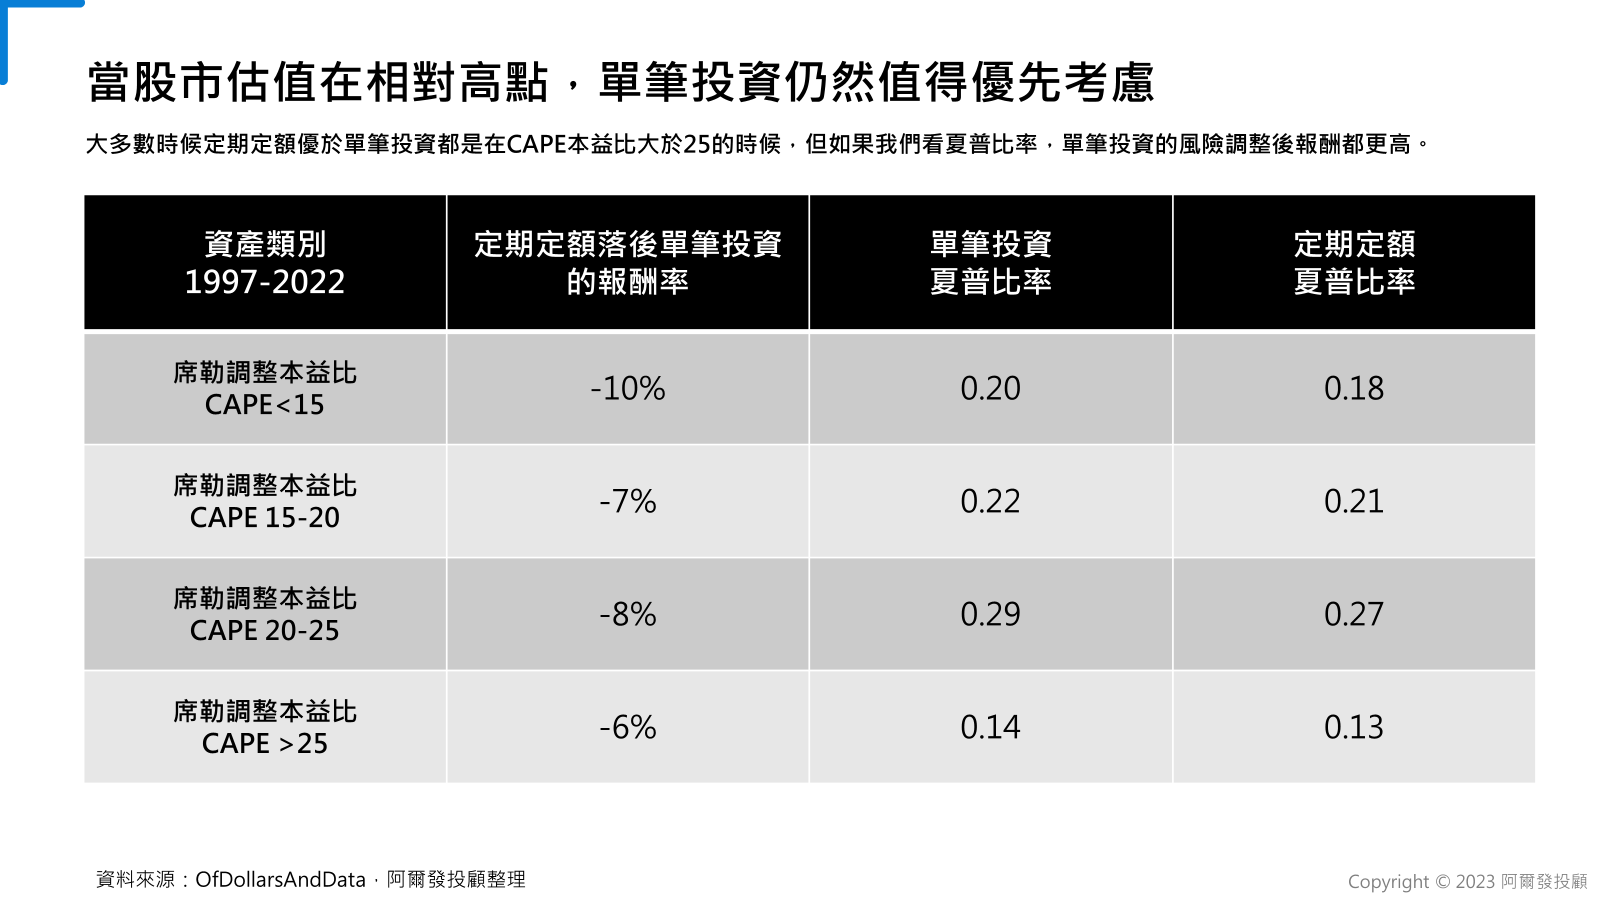
這些資料並不否定定期定額的好處,也沒有要鼓吹一定要單筆投資,估值只是沒有一般人想像中那麼重要,每個人的資金、目標與承受度不同,投入方式要依個人情況規劃。
單筆投資與定期定額比較表
三種投入方式各適合不同階段的人:
| 投入方式 | 適合誰 | 優點 | 缺點 |
|---|---|---|---|
| 定期定額 | 職場新鮮人 | 透過投資存錢、慢慢累積投資經驗、逐漸適應市場變化 | 金額太少獲利較慢,容易忽略小金額也能積少成多 |
| 單筆投資 | 即將退休的人 | 快速進入市場、馬上取得市場報酬 | 容易陷入預測高低的心態,心理上無法接受一筆投入時,會需要有人協助 |
| 單筆 + 定期定額 | 有數年工作經驗的職場生力軍 | 透過投資放大資產,用錢去賺錢、創造被動收入 | 經濟壓力大的人拿不出資金投資 |
整理:阿爾發投顧
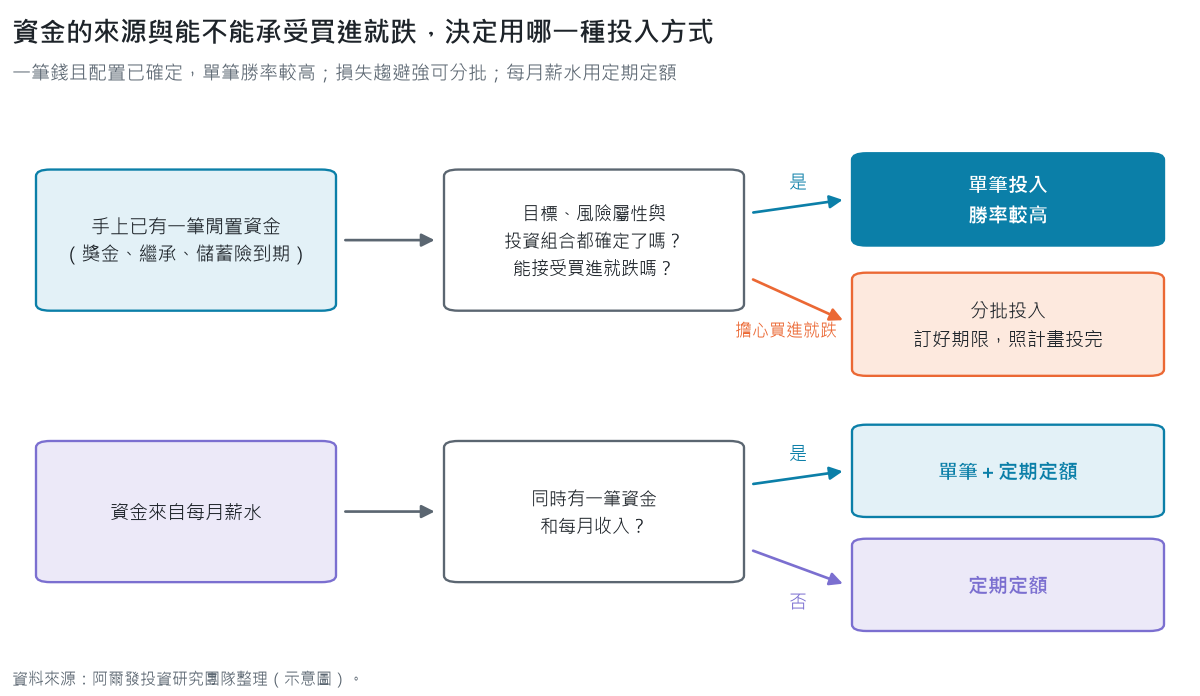
分批投入可以分散投資風險,整筆投入則能更快進入市場,已經存了一筆錢,或突然有一筆收入(例如儲蓄險到期、繼承、獎金),將整筆資金同時投入比較有利。
想要做到這三件事,可以選擇分批進場:
- 盡量減少大幅下跌的風險
- 利用市場的波動降低持有成本
- 不想後悔,不想買了之後馬上跌,手上卻沒有資金可以加碼
選擇分批進場時,也別忘了單筆投資的 3 個好處:
- 單筆投資可以更快進入市場,取得預期報酬
- 從歷史來看,股票債券投資組合的預期報酬高於現金或債券
- 市場上漲時,有足夠的資產在場內參與上漲
及早進場投資是有好處的
市場上漲的機率往往大於下跌的機率,因為恐懼、擔憂或覺得會跌而延後投入資金,通常無濟於事。
如果長期投資的預期報酬為正,讓更多資金留在市場裡比閒置在場邊好,延遲部分資產進入市場,等於放棄本來預期的收益。
全球股市(MSCI ACWI 總報酬指數,美元計價)從 1987 年底到 2026 年 9 月底,年化報酬率 8.89%[5],中間經歷許多事件,這些事件都不應該成為中斷投資的理由。
在大部分的時間裡,現在開始投資相當值得
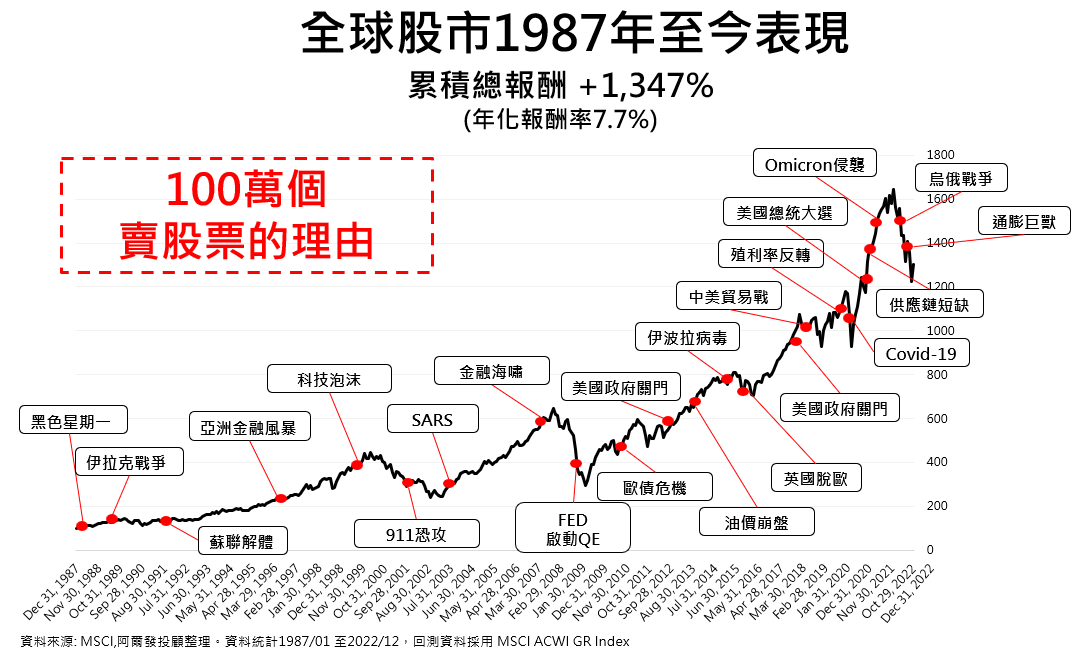
圖上每一個事件,當下看起來都像是該延後起飛的理由,事後看,航線還是一路往右上。
沒有單筆投資,就一定不好嗎?
「我知道單筆投資較好,但如果我選擇定期定額分批進場,就一定錯嗎?」
不一定,投資人的損失趨避(loss aversion)傾向也要評估。
損失趨避傾向是指面對同樣數量的利得與損失時,覺得損失更難以忍受,對於損失趨避的人來說,為了避免買進就跌的後悔,他們還是傾向選擇分批投入。
分批投入的好處在於偏重防禦,Vanguard 2012 年的研究在美國市場測試了超過 1,000 個滾動 12 個月期間,分批投入看到下跌的情形較少[1][2]:
- 整筆投入:「看到虧損率」為 22.4%
- 分批投入:「看到虧損率」為 17.6%
原因在於市場回檔時,現金部位發揮防守、降低投資組合風險的作用,相對的,參與市場潛在漲幅的部位也比較少。
分批投入的期間,投資組合其實是偏重現金的保守配置,距離目標配置比例還有段距離,完成配置之後才算真正部署完成(乘客還沒全部登機,飛機就還不算起飛)。
投入策略沒有絕對好壞,只有能否達成財務目標
單筆投資或分批投資沒有絕對好壞,要怎麼單筆投資,取決於投資人的經驗以及風險承受能力。
會擔心買進就跌的不只是入門投資人,投資顧問同樣不願意看到客戶一進場就虧損,投資顧問的責任,是依過去的資料、經驗與研究分享實證的結果,再把決定權還給客戶。
如果你已經有一筆財富,在釐清財務目標、知道自己的風險屬性以及適合自己的投資組合後,整筆投入是勝率較高的方式。
請盯住你的財務目標,這是最重要的指標
投入方式選定之後,最後還是要回到財務計畫,這套計畫達成財務目標的機率是否足夠?
即使單筆投資較好,如果投資時間不夠、目標太高、投資組合不適合、沒有堅持再平衡,或缺乏後續的定期定額投入,這些參數都可能讓你最後沒有達成財務目標。
單筆 + 定期定額,依人生階段搭配
剛出社會,或是已經在投資、但因為其他支出讓可投資金額較低時,每月定期定額的規律投資是較合適的方式,到了中年,累積的資本較充裕後,可以用「單筆+定期定額」雙管齊下,更能加速達成財務目標。
留意待在場內的時間,而非時機!
不管是整筆投入或分批投入,都只是進場方式之一,更重要的是待在場內的時間,做到長期持有。
如果你遲遲沒有進場、錢一直放在現金裡,等待的成本有多高,現金還是投資?滿手現金放定存、短債還是股債的長期差距用 20 年數據做了比較。
不論單筆或分批,投入之前先做好三件事:
- 釐清自己的投資目標
- 運用機器人理財找出適合自己的資產配置
- 謹慎評估,大膽佈局,長期持有
回到開頭那筆 300 萬元,目標清楚、配置合適,一次投入的勝算較高,真的擔心買進就跌,就分批投入,並照計畫在期限內投完。
我的想法
我覺得單筆和定期定額的爭論,常常吵錯了重點,68% 這個數字很清楚,手上已經有一筆閒置資金,一次投入的勝算比較高,不過剩下的那些時間,分批的人也沒有做錯什麼。
真正會出問題的,是分批到一半就停下來,說好 12 個月投完,跌了一次就想再等等,等著等著,錢就一直留在登機門外,飛機早就飛走了。
所以如果是損失趨避比較強的人,我覺得分批投入完全可以接受,前提是先把期限訂好,第幾個月投完寫下來,照著做(說實在,這比選哪一種方式難多了)。
如果是每個月領薪水的上班族,這題其實不太需要選,薪水本來就是一個月一個月進來,定期定額是很自然的事。
一次登機或分批登機都可以,別讓乘客一直留在登機門外。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
參考文獻
- [1] Shtekhman, A., Tasopoulos, C., & Wimmer, B. (2012). Dollar-cost averaging just means taking risk later. Vanguard Research.
- [2] Morningstar. (2012, November 28). Is cost-averaging overrated? https://www.morningstar.in/posts/15161/is-cost-averaging-overrated.aspx
- [3] Maggiulli, N. (2023, February 5). Dollar cost averaging vs lump sum [All you need to know]. Of Dollars And Data. https://ofdollarsanddata.com/dollar-cost-averaging-vs-lump-sum/
- [4] multpl. (2026). Shiller PE ratio by month(依 Shiller 資料計算). 2026 年 10 月 20 日擷取。https://www.multpl.com/shiller-pe/table/by-month
- [5] MSCI. (2026). MSCI ACWI Index (USD) factsheet(2026 年 9 月 30 日資料). https://www.msci.com/documents/10199/8d97d244-4685-4200-a24c-3e2942e3adeb