

勞保老年給付不論一次領或月領都免稅[1][2]。勞退與公教退休金屬於退職所得,2026 年領取時,一次領每年資 20.6 萬元、月領全年 89.4 萬元以內免稅[3][4]。
退休金的稅要看領取方式、年資與其他所得,會用到的金額每年依物價調整,114 與 115 年度並列如下:
| 項目 | 114 年度(2025 年領取、2026 年 5 月申報) | 115 年度(2026 年領取、2027 年 5 月申報) |
|---|---|---|
| 退職所得一次領:全額免稅 | 19.8 萬元 × 年資 | 20.6 萬元 × 年資 |
| 退職所得一次領:半數計入所得 | 19.8 萬~39.8 萬元 × 年資 | 20.6 萬~41.4 萬元 × 年資 |
| 退職所得分期(月)領:全年定額免稅 | 85.9 萬元 | 89.4 萬元 |
| 免稅額(未滿 70 歲/70 歲以上) | 9.7 萬/14.55 萬元 | 10.1 萬/15.15 萬元 |
| 標準扣除額(單身/有配偶) | 13.1 萬/26.2 萬元 | 13.6 萬/27.2 萬元 |
| 薪資所得特別扣除額 | 21.8 萬元 | 22.7 萬元 |
| 5% 稅率適用的所得淨額 | 59 萬元以下 | 61 萬元以下 |
資料來源:財政部賦稅署 2024 年 11 月 28 日、2025 年 11 月 27 日公告;財政部稅務入口網;財政部臺北國稅局[3][4][6][7][8]。
領退休金怕被課稅?先弄清楚自己的稅務權益
辛苦工作數十年,準備開始提領退休金時,很多人會先想到幾個問題:這筆退休金要繳所得稅嗎?公務人員月退休金的所得稅怎麼算?勞退自提的部分要不要課稅?
台灣的退休金制度涵蓋勞工、公教等不同族群,各自的稅務規定不同,常讓人看得眼花撩亂,政府為了保障退休生活,對退休金設有相當優惠的免稅額度,絕大多數人的退休金是免稅或僅需繳納極低的稅金,一次領和月領的算法分開,退休前花一點時間弄清楚,也方便和阿爾發投顧的顧問一起把稅務放進整體的退休財務規劃。
認識「退職所得」:一次領退休金的稅務基礎
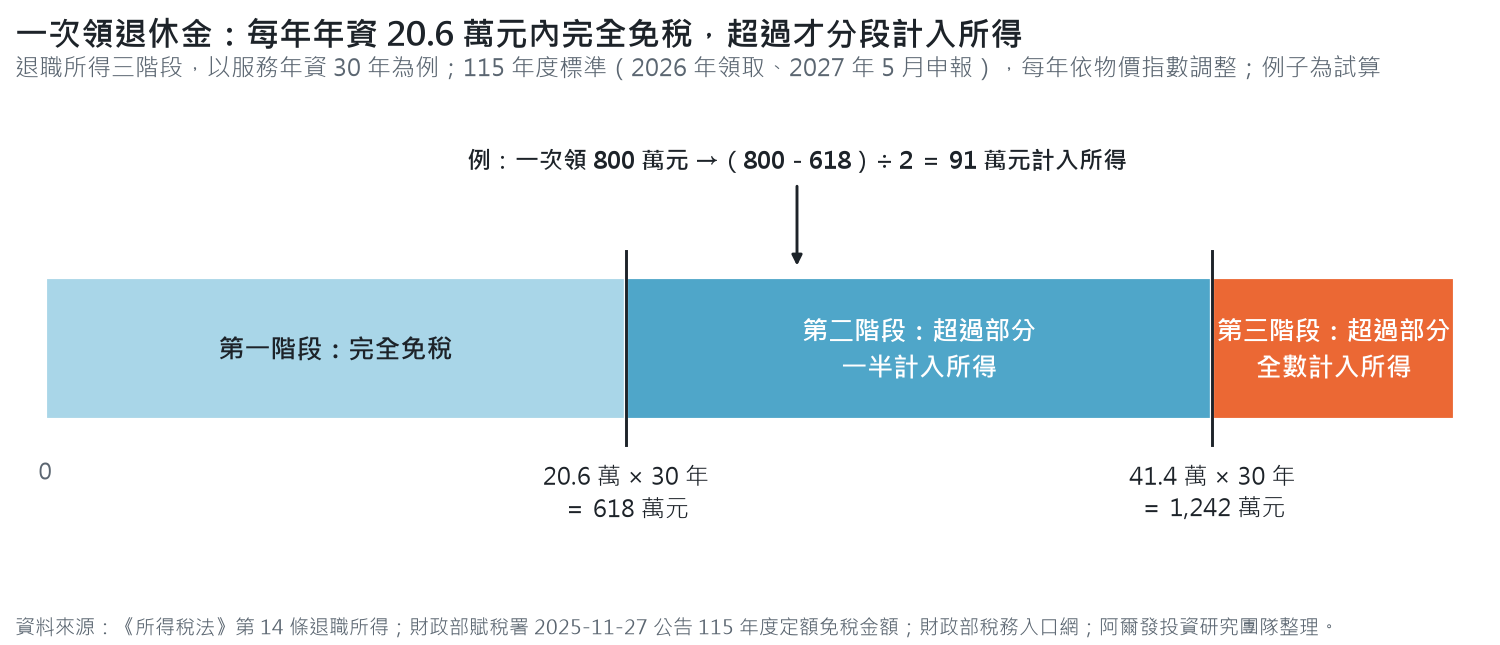
退職所得是《所得稅法》第 14 條第 1 項第九類所得,指個人領取的退休金、資遣費、退職金、離職金、終身俸與非屬保險給付的養老金[1]。勞退或公教退撫金只要一次請領,就依三個階段計算,金額以 2026 年領取、2027 年 5 月申報適用的 115 年度標準為例,消費者物價指數累計上漲達 3% 時調整[1][4]。
第一階段:定額免稅額(完全免稅)
計算公式是 20.6 萬元 × 服務年資,一次領取的總金額在這個額度以內,這筆錢就完全免稅[4]。
第二階段:半數課稅額(超過部分的一半計入所得)
領取總額介於 20.6 萬元 × 年資到 41.4 萬元 × 年資之間時,超過第一階段免稅額的部分,只需要把一半計入當年度的綜合所得總額申報[4]。
第三階段:全數課稅額(超過部分全部計入所得)
領取總額超過 41.4 萬元 × 年資時,超過這個門檻的金額要全數計入當年度的綜合所得總額申報[4]。
資料來源:《所得稅法》第 14 條退職所得;財政部賦稅署 2025 年 11 月 27 日公告 115 年度定額免稅金額;阿爾發投資研究團隊整理[1][3]。
換成年資 25 年,一次領 500 萬元低於 515 萬元,整筆免稅,一次領 600 萬元時,超過的 85 萬元只有一半、也就是 42.5 萬元計入所得,要到 1,035 萬元以上才開始全數計入;同一年既有一次領、又有分期領時,兩種定額免稅金額依領取比例分配[4]。
勞工退休金所得稅解析
勞工的退休金主要分為「勞保老年給付」與「勞工退休金(勞退)」,兩者的稅務規定不同。
延伸閱讀:2025 退休金全攻略:勞保、公務員、國民年金一次搞懂!秒懂退休金計算、節稅與新舊制差異
勞保老年給付:一次領、月領都免稅
勞保老年給付是勞工保險的保險給付,《所得稅法》第 4 條第 1 項第 7 款明定免納所得稅[1],勞保局也依《勞工保險條例施行細則》第 2 條說明老年給付不扣稅[2]。
- 一次請領:老年一次金或一次請領老年給付,全額免稅,不必申報
- 按月請領(年金):老年年金同樣免稅,不論每月領多少,也不必和免稅額、扣除額比較
勞保年金不計入所得,退休後真正要算稅的,是勞退個人專戶、雇主發給的退休金與公教退撫這類退職所得。
勞退新制退休金(勞退所得稅):一次領看年資,月領看全年總額
一次請領適用「退職所得」的三階段計算,年資 30 年在 618 萬元以內免稅[4]。
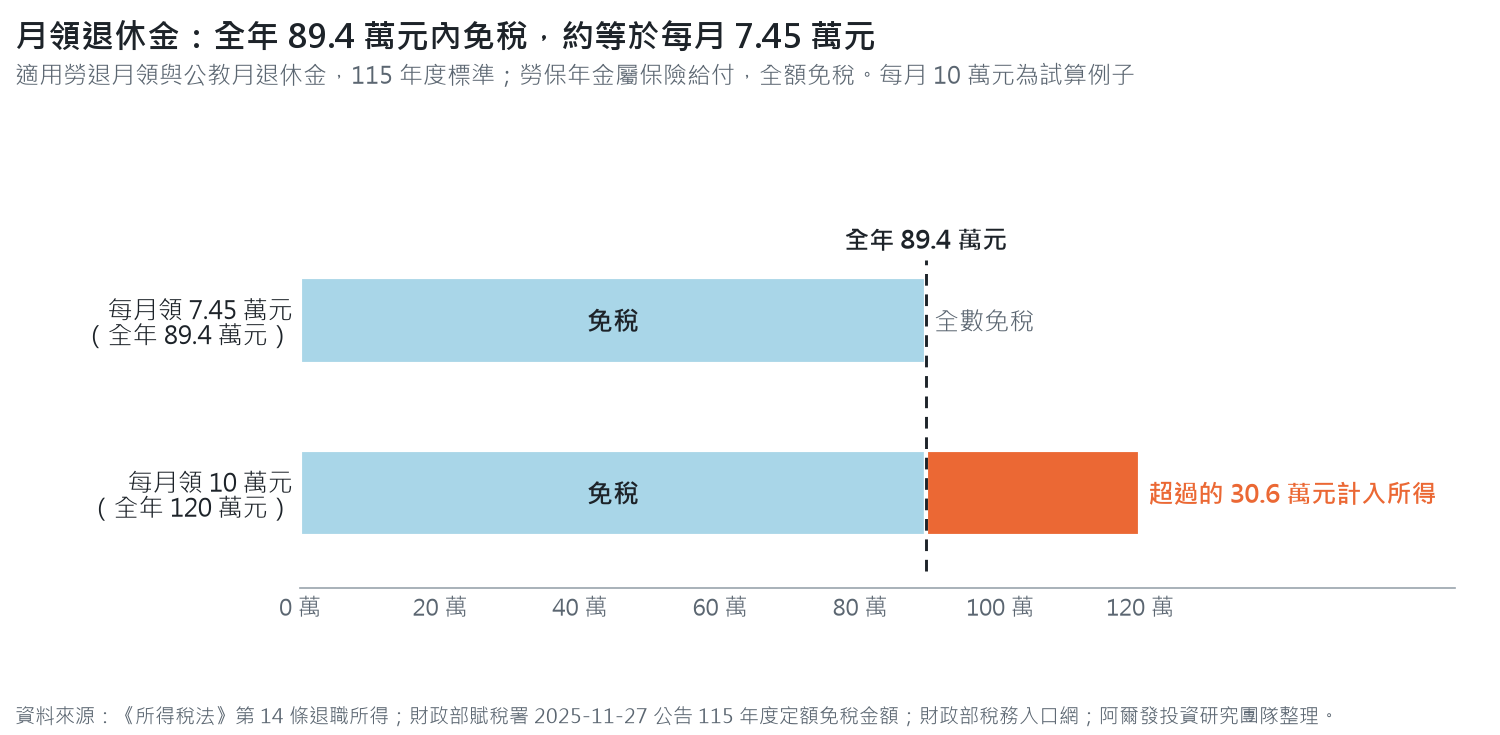
按月請領是勞退所得稅最優惠的部分,以全年領取總額減除 89.4 萬元後的餘額為所得額,按月領取的勞退金全年 89.4 萬元以內完全免稅,114 年度的減除金額是 85.9 萬元[4]。
資料來源:《所得稅法》第 14 條退職所得;財政部賦稅署 2025 年 11 月 27 日公告 115 年度定額免稅金額;阿爾發投資研究團隊整理[1][3]。
全年 89.4 萬元約等於每月 7.45 萬元,只靠勞退月領的人很少碰到這個門檻。
勞退自提 6% 所得稅:提繳時不計入薪資,領取時合併計算
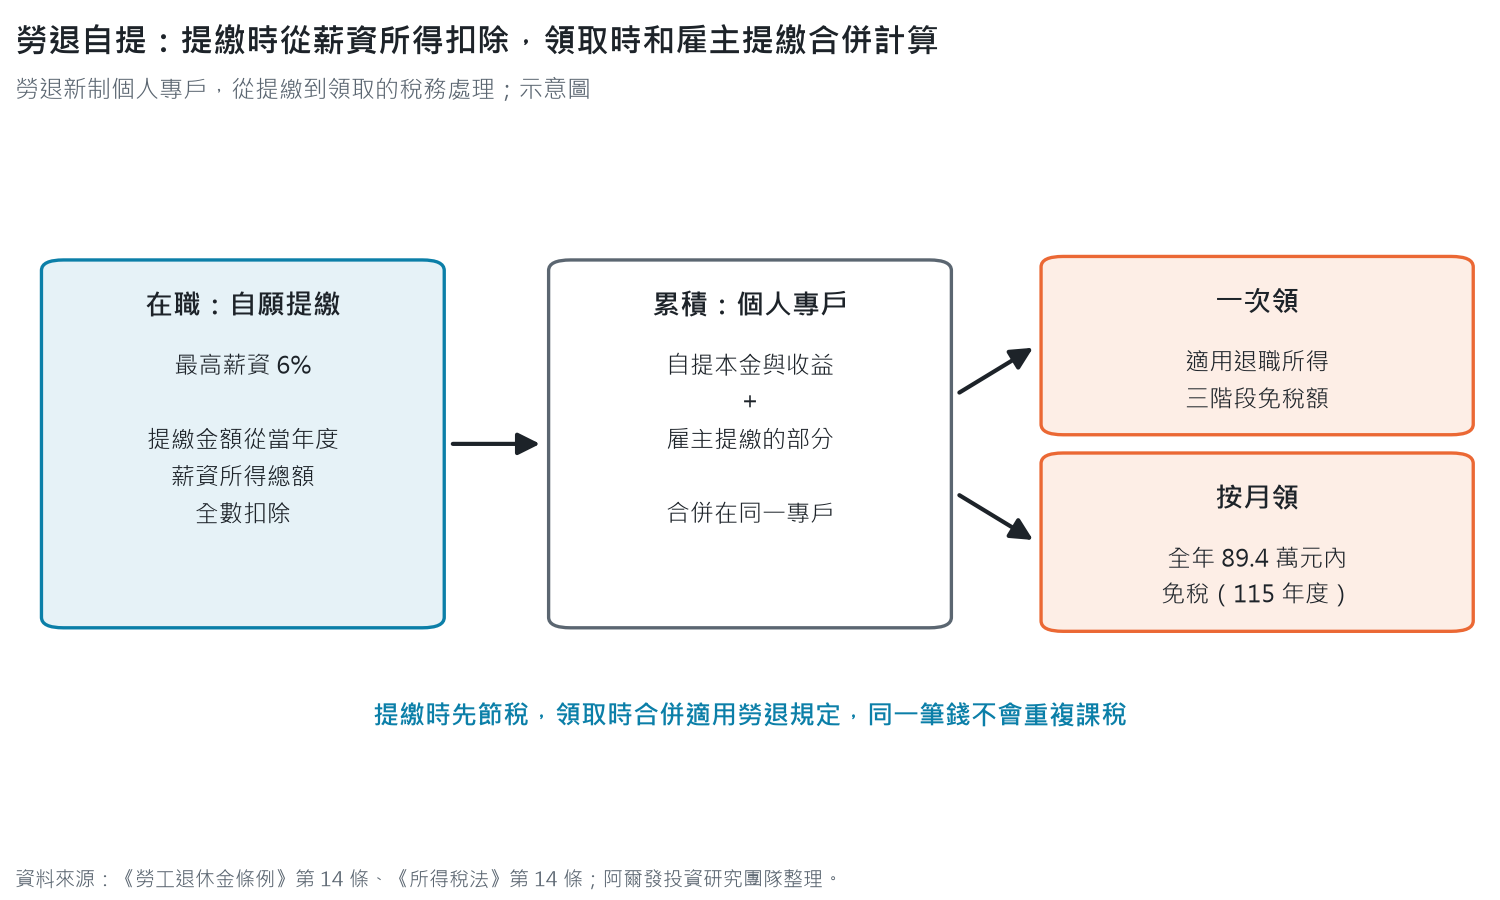
勞工在每月工資 6% 範圍內自願提繳的退休金,依《勞工退休金條例》第 14 條第 3 項不計入提繳年度的薪資所得課稅[5];到了領取時,自提的本金與收益和雇主提繳的部分合併在個人專戶,一起適用退職所得的一次領或分期領規定,提繳時沒課的稅不會重複課。
以月薪 5 萬元每月自提約 3,000 元試算,一年約 3.6 萬元不計入薪資所得,適用 5% 稅率的人一年少繳約 1,800 元,適用 12% 稅率的人約少繳 4,320 元。
資料來源:《勞工退休金條例》第 14 條、《所得稅法》第 14 條;阿爾發投資研究團隊整理[1][5]。
公教人員退休金所得稅解析
公教人員的退休金主要由「退撫金」與「公保養老給付」組成。
公務人員/公教人員月退休金所得稅
這是在職與已退公教人員最關心的問題,按月領取的退休金(月退休金)和勞退月領一樣屬於分期領取的退職所得,適用全年 89.4 萬元的定額免稅額度,一整年領取的月退休金總額,只有超過 89.4 萬元的部分,才需要納入所得總額申報[4]。
一次退休金的稅務處理
過去採恩給制的公務員,舊制一次退休金適用「退職所得」的免稅額規定;退撫新制下選擇一次領取的人,同樣適用「退職所得」的三階段免稅額規定。
公教人員保險養老給付(公保給付)
公保養老給付屬於公教保險的保險給付,依《所得稅法》第 4 條第 1 項第 7 款規定,完全免納所得稅[1]。
私立學校教職員的退休金走的是另一套個人專戶制度;私校退撫每月提撥多少、一次領多少、離職怎麼領回,整理在私校退撫怎麼算?提撥本薪2倍12%,離職可領回(2026)。
退休金稅金要繳多少?三個試算
退職所得計入所得總額後,和其他所得一起減除免稅額、扣除額,再套綜合所得稅率,115 年度的級距如下[6]:
- 所得淨額 61 萬元以下:5%
- 61 萬~138 萬元:12%
- 138 萬~277 萬元:20%
- 277 萬~519 萬元:30%
- 519 萬元以上:40%
三個例子都是試算,假設 2026 年領取、單身、未滿 70 歲、沒有其他所得、採標準扣除額,退職所得不適用薪資所得特別扣除額[4][7]:
| 情境 | 退職所得 | 所得淨額 | 稅金 |
|---|---|---|---|
| 分期領,全年 120 萬元 | 120 萬 − 89.4 萬 = 30.6 萬元 | 30.6 萬 − 10.1 萬 − 13.6 萬 = 6.9 萬元 | 3,450 元 |
| 一次領 500 萬元,年資 25 年 | 低於 20.6 萬 × 25 = 515 萬元,所得額 0 | 0 | 0 元 |
| 一次領 600 萬元,年資 25 年 | (600 萬 − 515 萬)÷ 2 = 42.5 萬元 | 42.5 萬 − 10.1 萬 − 13.6 萬 = 18.8 萬元 | 9,400 元 |
同樣分期領 120 萬元,用 114 年度金額算是 5,650 元,免稅門檻隨物價調高,同一筆退休金的稅會少一點,算下來,一次領或月領的稅金多半只有幾千元。
超越政府退休金:規劃自己的「第三支柱」稅務策略
整體來看,台灣的退休金稅制相當友善,不過稅負低,不代表金額夠用,政府提供的退休金能不能支撐晚年生活,是另一個要問的問題。
稅算清楚之後,可以把勞保、勞退或公教退撫的月領加總,和退休後每月想花的錢相減,退休規劃先算缺口:勞保勞退之外還差多少?有三種薪資、三種生活費和 40、50 歲退休的試算。
退休金稅負雖低,但資產傳承與贈與稅呢?
完整的退休規劃不只看所得稅,開始考慮把資產傳給下一代時,贈與稅與遺產稅的問題就會出現,需要更全面的財務規劃。
阿爾發投顧:退休財務與稅務健檢
政府與雇主的退休金之外,第三支柱是個人自己的投資理財,要兼顧資產成長與稅務安排,阿爾發投顧的機器人理財與真人顧問服務可以協助:
- 透過全球分散的 ETF 做資產配置,海外資本利得在稅務上也比單純持有台股領股利更有利。
- 把勞保、勞退、公教退撫等退休金來源和個人資產放在一起,做全面的壓力測試與稅務評估。
- 由專業顧問協助思考長期的財富傳承,提前規劃、合法節稅。
延伸閱讀:2025年退休金怎麼規劃?退休生活怎麼規劃?成功的退休規劃7個重要關鍵
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
退休金所得稅總結與常見問題
退休金重點總結表
| 退休金種類 | 一次請領 | 按月請領 |
|---|---|---|
| 勞保老年給付 | 免稅(保險給付) | 免稅(保險給付) |
| 勞工退休金(勞退) | 20.6 萬元 × 年資內免稅,超過部分半數或全數計入 | 全年 89.4 萬元內免稅 |
| 勞退自提 6% | 提繳時不計入薪資所得,領取時同勞退 | 提繳時不計入薪資所得,領取時同勞退 |
| 公教人員退撫金 | 20.6 萬元 × 年資內免稅,超過部分半數或全數計入 | 全年 89.4 萬元內免稅 |
| 公保養老給付 | 免稅(保險給付) | (通常為一次給付) |
金額為 115 年度(2026 年領取、2027 年 5 月申報)標準[1][4]。
勞保年金月領要報稅嗎?
不用,勞保老年年金和老年一次金都是保險給付,依《所得稅法》第 4 條免納所得稅,不論每月領多少都不計入綜合所得[1][2]。
勞退自提 6% 要繳稅嗎?
提繳當年不用,自提金額不計入當年度薪資所得[5],領取時和雇主提繳的部分一起適用退職所得規定,一次領每年資 20.6 萬元、月領全年 89.4 萬元以內免稅[4]。
退休金一次領和月領,哪一種稅比較少?
兩種的免稅額度都高,年資 25 年一次領 515 萬元以內免稅,月領全年 89.4 萬元以內免稅,多數勞工兩種方式都落在免稅範圍內[4]。選一次領或月領,更該看退休後的現金流與壽命長短,稅通常不是決定因素。
我需要自己申報月退休金嗎?
需要,發放退休金的單位(如勞保局、退撫基金)會在隔年寄發扣(免)扣繳憑單,每年五月申報綜合所得稅時,月退休金全年超過 89.4 萬元的部分要計入所得總額申報[4],勞保老年給付是保險給付,不必申報[2]。
退休金免稅額每年都會調整嗎?
不一定每年調,《所得稅法》規定消費者物價指數較上次調整年度累計上漲達 3% 以上才調整[1],財政部每年 11 月底公告下一年度的金額,115 年度由 19.8 萬元調為 20.6 萬元、月領由 85.9 萬元調為 89.4 萬元[3][8]。
退休金的稅務規定是理財的基礎,少繳稅之外,更要緊的是存到足夠的錢、過想過的生活,稅制省下來的每一塊錢,都可以成為累積第三支柱的本金。
退休前可以先到勞保局網站查個人專戶累積金額,再乘上自己的年資,估出一次領會不會碰到課稅門檻。
參考文獻
- [1] 所得稅法(2026年9月11日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340003
- [2] 勞動部勞工保險局(2013年10月31日)。老年給付要不要扣稅?https://www.bli.gov.tw/0020097.html
- [3] 財政部賦稅署(2025年11月27日)。公告115年度綜合所得稅及所得基本稅額相關免稅額、扣除額、課稅級距及計算退職所得定額免稅之金額。財政部。https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=34b463dc8f1b49f29d440d92a6fd5139
- [4] 財政部(2026年4月10日)。退職所得應如何計算?財政部稅務入口網。https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/individual-income-tax/taxation-scope/which-income/O9EmLJZ
- [5] 勞工退休金條例(2019年5月15日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0030020
- [6] 財政部臺北國稅局(2025年12月3日)。適用稅率。https://www.ntbt.gov.tw/multiplehtml/1b82b380e1a34de9afd204d39b007db2
- [7] 財政部臺北國稅局(2025年12月10日)。免稅額及扣除額等。https://www.ntbt.gov.tw/multiplehtml/f4e3899a499b4f05821af5a5afadd2f5
- [8] 財政部賦稅署(2024年11月28日)。公告114年度綜合所得稅及所得基本稅額相關免稅額、扣除額、課稅級距及計算退職所得定額免稅之金額。財政部。https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=e6bfc90ed42e42ccbcd83be96e331afc
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或法律、稅務意見。文中試算之退休金金額、年資與家庭狀況均為假設情境,實際稅額以稅捐稽徵機關核定為準;相關法規與公告金額如有修正,以最新公布內容為準。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號