
你今年 45 歲,登入勞保局的 e 化服務系統,看到勞保年資 20 年、勞退專戶 90 多萬,數字不小,但你還是答不出那個最實際的問題:退休以後,每個月到底夠不夠用?
退休規劃的第一步,就是把這個問題換成一道算式,退休金缺口=退休後每月支出-勞保年金-勞退月領,再乘上要支應的年數,依 2026 年的勞保、勞退規定試算,月薪 5 萬元、25 歲工作到 65 歲、退休後每月花 4.5 萬元,勞保每月約 28,396 元,扣掉勞退專戶後,還要自己準備約 278 萬元(試算,假設條件附在圖說)。
我覺得這件事很像飛行前的油量計算,機長起飛前一定要算清楚,這一趟要飛多遠、沿途耗油多少、油箱裡已經有多少,差額就是要加的油,退休規劃的勞保與勞退是機上原本就有的油,缺口就是起飛前還得自己加滿的那一段。
缺口大小主要看三件事,退休後花多少、幾歲退休、能活多久。
退休規劃要先回答的三個數字
退休規劃常被講成很多步驟,算到最後其實只有三個數字:
- 退休後每月花多少:65 歲以上經濟戶長的家庭,每戶年消費支出 651,950 元,約每月 54,329 元(全家),出自行政院主計總處家庭收支調查 2025 年資料,2026-09-18 更新[1]
- 政府給付每月有多少:勞保老年年金=平均月投保薪資 × 年資 × 1.55%,最高投保薪資 45,800 元,勞退月領=專戶餘額 ÷ 年金現值因子 ÷ 12[2][3]
- 要撐多久:國人平均壽命 80.77 歲(男 77.42、女 84.30),出自內政部 113 年簡易生命表[4]
換成飛行的語言,第一個是每小時耗油,第二個是油箱裡原本的油,第三個是航程。
第一個數字最容易低估,主計總處的數字是「全家」的消費,不是一個人,不過它至少說明了退休後的生活費不會自動變得很低,醫療、交通、照顧家人的支出都還在。
第三個數字最容易用錯,平均壽命是「平均」,有一半的人會活得比它久,已經活到 65 歲的人,平均還能再活的年數也比出生時算的長,所以接下來的試算一律算到 90 歲,這是規劃常用的保守做法,不是預測(就像沒有機長會只帶剛好飛到目的地的油)。
退休金缺口怎麼算?公式與 2026 年參數
退休金缺口分兩段算:
- 每月缺口=退休後每月支出-勞保年金月領-勞退月領
- 要自己準備的錢=每月缺口 × 12 × 要支應的年數-已經存在勞退專戶的錢
2026 年會用到的官方參數:
| 項目 | 2026 年規定 | 來源 |
|---|---|---|
| 勞保老年年金 | 平均月投保薪資 × 年資 × 1.55%,與 0.775% 加 3,000 元的算法擇優;平均月投保薪資取最高 60 個月 | 勞工保險條例第 58-1 條[2] |
| 勞保最高投保薪資 | 45,800 元;第 1 級 29,500 元 | 勞動部,2025-11-28[5] |
| 勞保法定請領年齡 | 2026 年起全面為 65 歲;最多提前 5 年,每提前 1 年減 4% | 勞保局,2026-02-10[6];2026-01-28[7] |
| 勞保請領年金的年資門檻 | 15 年 | 勞保局[8] |
| 勞退新制 | 雇主每月提繳不低於工資 6%;60 歲可請領,年資滿 15 年可月領 | 勞工退休金條例[9] |
| 勞退月領計算 | 60 歲請領:平均餘命 23 年、利率 1.1473%,年金現值因子約 20.2397 | 勞保局,2026-08-07[3] |
| 退休後自己投保健保 | 第六類地區人口每人每月 826 元 | 健保署,2024-05-23[10] |
勞保和勞退各自的完整算法,分別在勞保月退金試算:45800 元最高級距能領多少?與勞工退休金新制怎麼算?。
勞保勞退之外還差多少?三種薪資 × 三種生活費
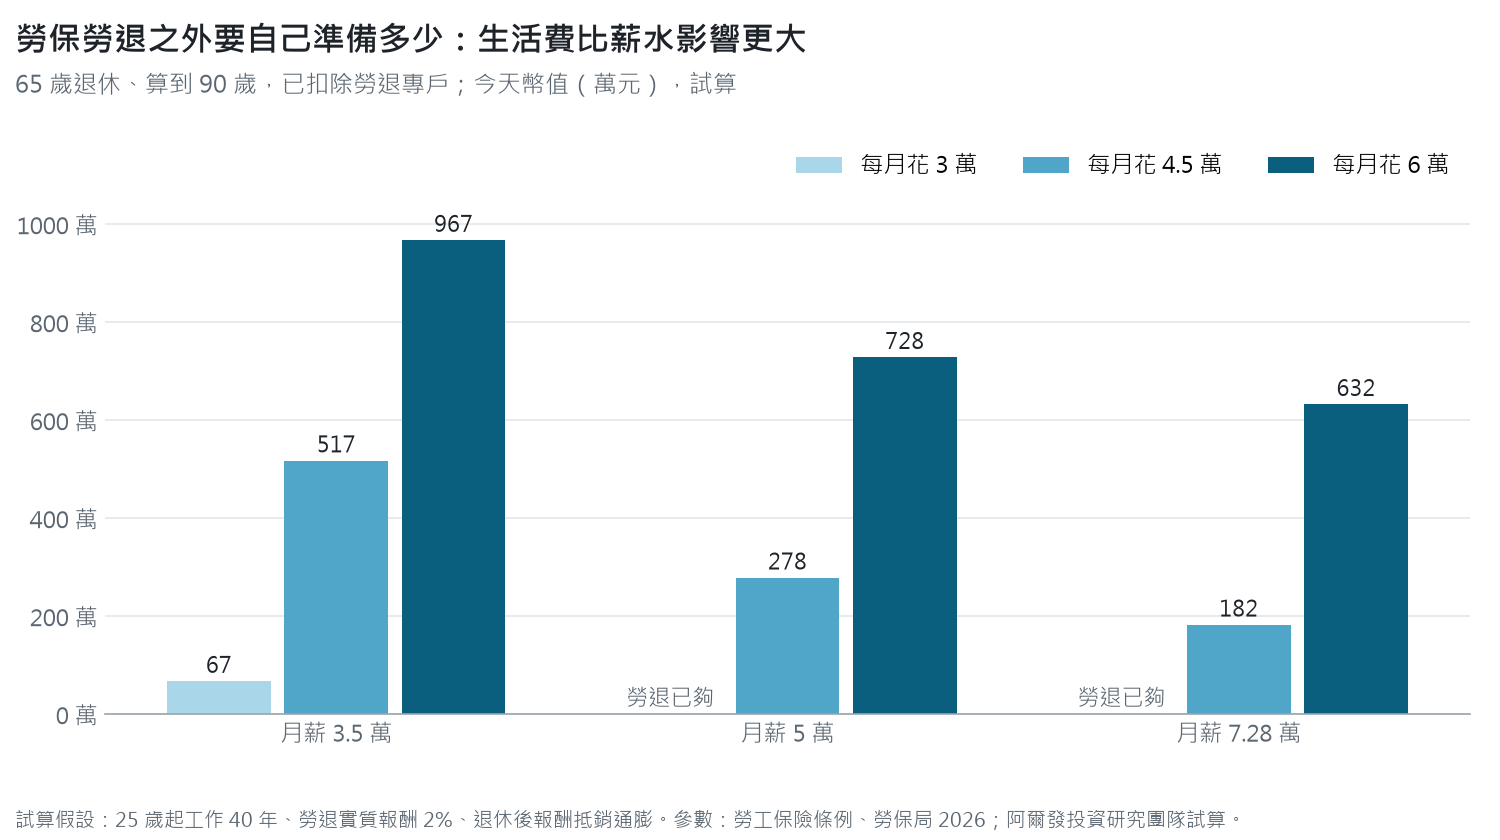
試算假設:25 歲開始工作、65 歲退休,勞保與勞退都連續 40 年;投保薪資與提繳工資用今天的分級(月薪 3.5 萬:勞保 36,300/勞退 36,300;5 萬:45,800/50,600;7.28 萬:45,800/72,800),不計調薪;勞退專戶以實質年報酬 2% 累積;退休後算到 90 歲共 25 年,假設投資報酬剛好抵銷通膨;金額為今天幣值,阿爾發投資研究團隊試算
拿月薪 5 萬、每月花 4.5 萬來算一次,勞保 45,800 × 40 × 1.55%≈28,396 元,勞退每月提繳 50,600 × 6%=3,036 元,40 年以 2% 累積約 220 萬元,每月缺口 45,000-28,396=16,604 元,25 年共需 16,604 × 300≈498 萬元,扣掉勞退專戶 220 萬,約 278 萬元;月薪 3.5 萬的人勞保月領 22,506 元、勞退專戶約 158 萬,月薪 7.28 萬的人勞保一樣是 28,396 元、勞退專戶約 317 萬。
月薪 5 萬和 7.28 萬的人,勞保月領一模一樣,因為勞保投保薪資最高 45,800 元,薪水再高也只算到這裡,所以薪水越高、生活水準越高的人,勞保能替代的比例就越低,月薪 7.28 萬的人若退休後想維持每月 6 萬的生活,勞保只付得了不到一半。
勞保的油箱有固定容量,飛機再大,加進去的油也只有那麼多。
勞退專戶看起來是一大筆錢,其實是整個退休期要分著用的,月薪 5 萬的人 65 歲時約 220 萬元,若改成月領,以勞保局現行 60 歲的因子估算每月約 9,060 元,65 歲才請領的話,因為要領的年數較短,每月會略高一些。
40 歲、50 歲退休要存多少?
提早退休的難處不在退休後,而在退休到領政府給付之間的那段空窗,勞保要到 65 歲才能領全額年金,勞退要到 60 歲,這段期間的生活費全部要靠自己,像是一段沿途沒有任何機場可以加油的航線。
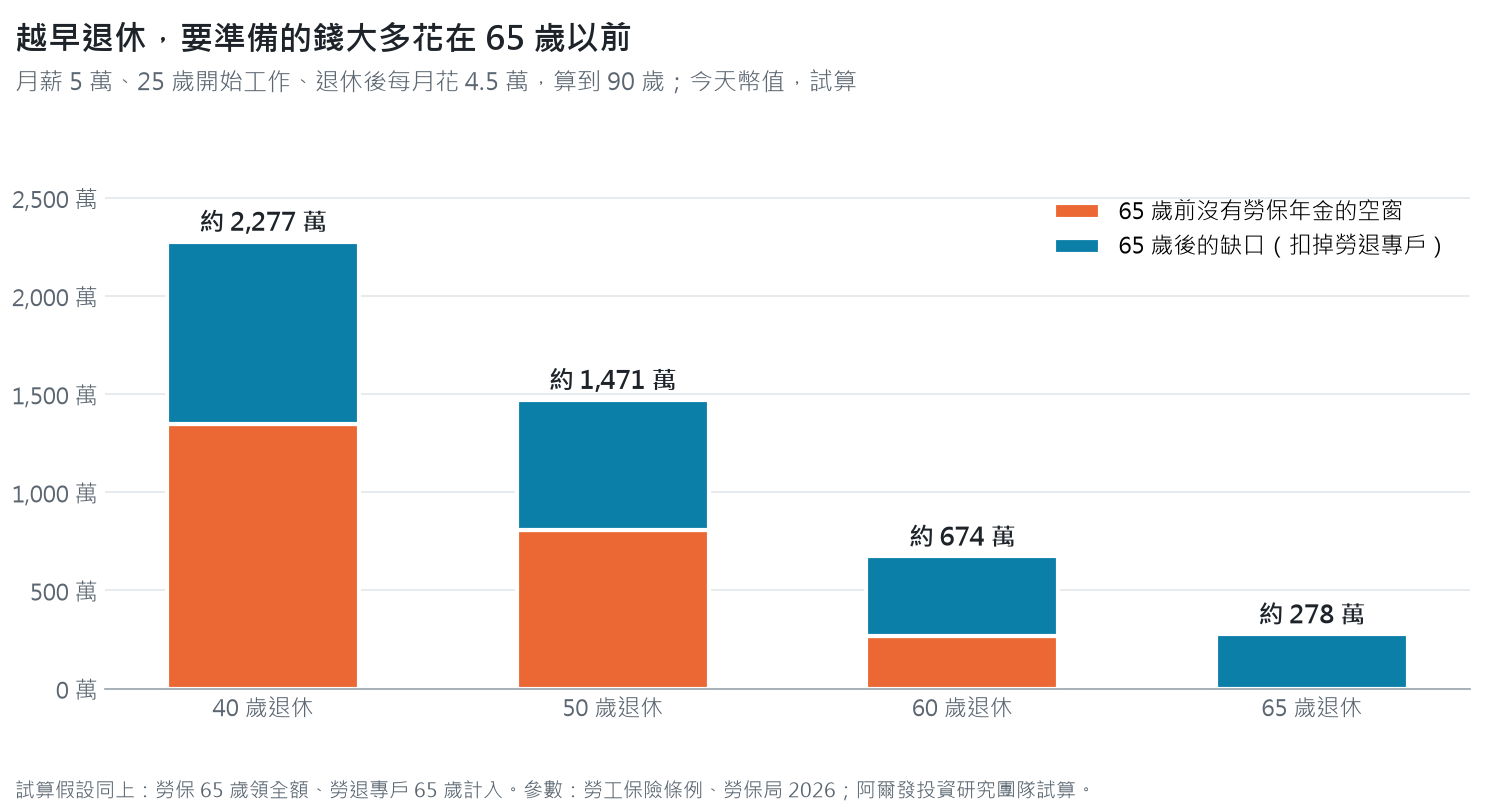
試算假設:月薪 5 萬、25 歲開始工作、退休後每月花 4.5 萬元,其餘同上一張圖;勞保等到 65 歲領全額,勞退專戶留到 65 歲一起計入;40 歲退休勞保年資 15 年、65 歲月領 10,648 元,50 歲退休 25 年、17,748 元,60 歲退休 35 年、24,846 元;阿爾發投資研究團隊試算
橘色那一段是 65 歲以前沒有勞保年金的空窗,40 歲退休要撐 25 年、花掉 1,350 萬,50 歲退休要撐 15 年、810 萬,這段才是提早退休真正貴的地方。
這些錢要在工作期間存出來,以實質年報酬 4% 試算,65 歲退休要補 278 萬,假設 45 歲才開始存,20 年每月約要存 7,782 元;50 歲退休要補 1,471 萬,從 25 歲存起,25 年每月約 29,425 元;40 歲退休要補 2,277 萬,15 年每月約 94,771 元。
40 歲退休在這個薪資水準下,幾乎等於把整份薪水都存起來,所以多數人提早退休靠的是更高的收入、更低的支出,或退休後還有一部分工作收入,也就是半退休(中途降落加一次油,航程就輕鬆很多)。
網路上常見的另一種算法是「年支出 × 25」,來自 4% 法則,每月花 4.5 萬、一年 54 萬,乘 25 是 1,350 萬元;Morningstar 2025 年 12 月的研究估計,30 年退休期、九成機率不提前用完的安全起始提領率是 3.9%[11],換算約要 1,385 萬元,不過這兩個數字都以 30 年為基準,40 歲退休要撐 50 年,可提領的比例還要更低,4% 法則的前提與限制,在如何提早退休?4% 法則的 6 個問題有完整說明。
退休規劃最常漏算的五件事
- 勞退月領不是終身的:勞退月退休金是把專戶餘額按平均餘命分期領,60 歲請領大約領到 83 歲[3],勞保老年年金才是終身給付[6],80 歲以後的生活費要靠勞保和自己的資產
- 勞保有物價調整,勞退沒有:勞保年金在消費者物價指數累計成長達 5% 時調整,2026 年 5 月起六個年度的年金已調高 6.46%[12],勞退月領則是固定金額;主計總處統計 2025 年全年消費者物價上漲 1.66%[13],若以每年 2% 計算,25 年後同樣的生活要多約 64% 的錢
- 提早退休,健保要自己繳:離職後若沒有工作、不能依附子女,要以第六類地區人口在戶籍地公所投保,2026 年每人每月 826 元,夫妻兩人一年約 2 萬元[10],65 歲以後各縣市補助的條件與金額,在健保費怎麼算?65 歲退休後健保怎麼辦有一張整理表
- 醫療與長期照顧的錢要另外想:商業醫療保險在理賠時常有條件與限額,長照的支出往往不在保險範圍內,最好在缺口之外再留一筆不動用的預備金,也就是飛行規劃裡的備用油
- 退休頭幾年碰上大跌,影響最大:同樣的平均報酬,大跌如果發生在剛開始提領時,資產會被迫在低點賣出,後面就算市場回升也補不回來;退休後每年領多少、怎麼領,可以看退休金提領策略:6 種完整介紹
五件事有一個共同點,都是飛到一半才會發現油不夠。
缺口沒補上的最壞情況,日本稱為「下流老人」,收入少、存款少、身邊無人可依,台灣已是超高齡社會,原因與避免方法見下流老人是什麼?台灣退休貧窮的 4 個原因與避免方法。
早幾年開始,差多少?
缺口一樣大,越早開始,每月要存的錢就越少,以每月存 3,000 元、實質年報酬 4% 或 6% 試算,每年投入一次、年底計算:
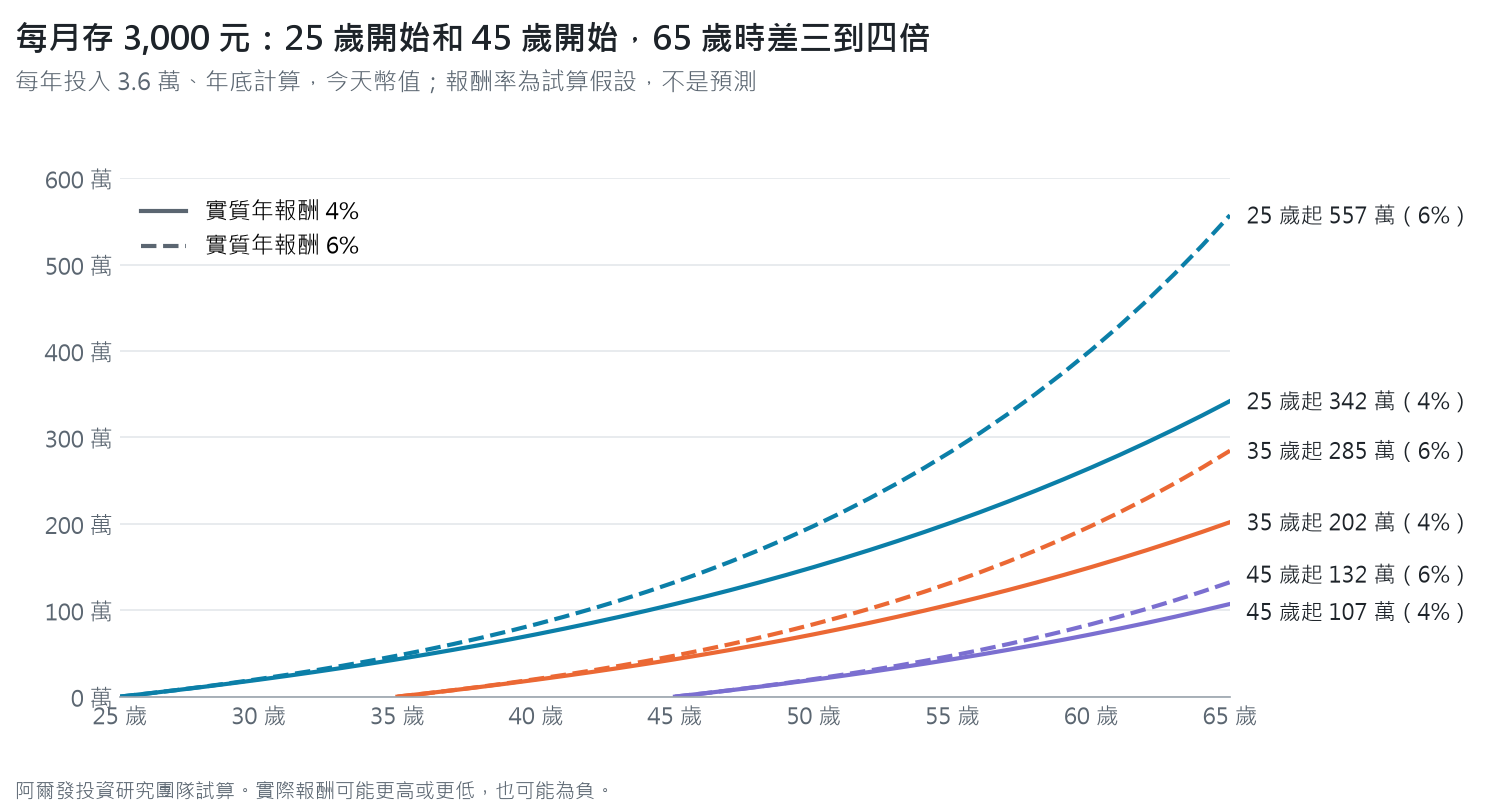
實線為實質年報酬 4%、虛線為 6%,今天幣值;報酬率是試算假設,不是預測,實際報酬可能更高或更低,也可能為負;阿爾發投資研究團隊試算
25 歲開始存 40 年,投入本金 144 萬,45 歲開始存 20 年,投入 72 萬,本金只差兩倍,65 歲時的金額卻差三到四倍,差的就是時間。
依離退休還有幾年,現在可以先做什麼
- 離退休 20 年以上:先存 3~6 個月生活費當緊急預備金,再設定每月自動扣款的退休帳戶,讓存錢不必靠意志力
- 離退休 10~20 年:用前面的公式算一次自己的缺口,確認勞保年資、勞退專戶有沒有提足 6%,順便檢查投資的分散程度
- 離退休 10 年內:決定幾歲退休、要不要半退休,把未來 5 年內要用的錢和長期的錢分開放,也試算一下 60 歲提前領和 65 歲領勞保的差別,這 10 年要處理的五件事整理在計畫 10 年內退休?現在就該做的 5 件事
- 已經退休:決定每年從資產領多少,保留 1~2 年的生活費在低波動的地方,避免大跌時被迫賣出
退休的樣子也不只一種,完全離開職場、轉成兼職的半退休,或是工作中間先休息一兩年再回去,三種的缺口算法差很多,半退休只要每月有 1 萬元的工作收入,50 歲退休那一欄的缺口就會少掉一大塊。
自己準備的那一份要怎麼投資,是另一個問題,要分散到哪些資產、股票和債券各放多少,取決於離用錢還有多久與能承受的跌幅,原理與公開研究整理在資產配置是什麼?依年齡與投資期間的配置對照表;不同股債比例在歷史上最差的一年跌多少,可以看投資組合範例:10 萬到 100 萬怎麼配。
我的想法
我覺得退休規劃最常見的問題,不是存得不夠,而是從來沒算過缺口,就像一架飛機沒看油表就起飛,飛得順的時候什麼事都沒有,直到中途才發現回不了頭。
試算裡讓我印象最深的是兩個數字,一個是月薪 5 萬和 7.28 萬的人勞保月領一樣都是 28,396 元,另一個是 40 歲退休要準備的 2,277 萬裡,有 1,350 萬花在 65 歲以前那段沒有勞保年金的空窗,前者說明收入越高越不能只靠制度,後者說明提早退休貴的不是退休本身,而是那段沒有地方加油的航程。
工作上很常被問到「退休金要準備多少才夠」,我覺得先別急著要一個數字,畢竟每個人的耗油量、油箱和航程都不一樣,公式先套一次自己的數字,比任何平均值都有用。
勞保未來會不會再改,我不知道,沒有人知道,所以我覺得備用油寧可多帶一點,到了 90 歲還有剩,總比 80 歲就見底好。
先算油量,再談起飛。
阿爾發提供什麼
阿爾發投顧依客戶的退休目標、時間與風險屬性提供資產配置建議,透過機器人理財服務協助客戶建立以 ETF 為主的全球分散投資組合,並依客戶授權提供再平衡與定期檢視。
常見問題
退休金要準備多少才夠?
沒有一個數字適合所有人,先估退休後每月支出,扣掉勞保與勞退月領,乘上要支應的年數,再扣掉勞退專戶,就是自己要準備的金額,以月薪 5 萬、65 歲退休、每月花 4.5 萬試算約 278 萬元,每月花 6 萬則約 728 萬元。
退休金 1,000 萬夠嗎?
以 Morningstar 估計的 3.9% 安全起始提領率換算,1,000 萬元第一年約可領 39 萬元,每月約 3.25 萬元,加上勞保年資 40 年、投保薪資 45,800 元的月領 28,396 元,每月合計約 6.1 萬元,對每月花 4.5 萬的人足夠,不過 60 歲以前就退休、要撐超過 30 年的人,我覺得要保守一些。
50 歲退休要存多少?
以月薪 5 萬、25 歲開始工作、退休後每月花 4.5 萬試算,50 歲退休要自己準備約 1,471 萬元,其中 810 萬元是 50 到 65 歲沒有勞保年金的空窗,若從 25 歲開始存、實質年報酬 4%,每月約要存 29,425 元。
勞保和勞退加起來,一個月能領多少?
月薪 5 萬、工作 40 年、65 歲退休,勞保約 28,396 元,勞退專戶約 220 萬元,改成月領約 9,000 多元,兩者合計約 3.7 萬元,大約是月薪的七成多,但勞退月領只會領到平均餘命左右。
提早退休後,健保怎麼繳?
沒有工作又不能依附子女時,要以第六類地區人口在戶籍地公所投保,2026 年每人每月 826 元,離職後記得辦理轉入,避免中斷。
立即啟動個人財富計畫
參考文獻
- [1] 行政院主計總處(2026)。家庭收支調查:平均每戶可支配所得及消費支出依可支配所得按戶數五等分位分及經濟戶長年齡組別分(2025 年)〔資料集〕。政府資料開放平臺。https://data.gov.tw/dataset/108265
- [2] 勞工保險條例(2026年1月21日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0050001
- [3] 勞動部勞工保險局(2026a,8月7日)。月退休金計算基礎。https://www.bli.gov.tw/0018437.html
- [4] 內政部(2025年8月23日)。113年簡易生命表(新聞稿:國人平均壽命 80.77 歲)。轉引自工商時報(2025年8月23日)。https://www.ctee.com.tw/news/20250823700444-430101
- [5] 勞動部(2025年11月28日)。因應投保薪資(月提繳)分級表修正,勞保局主動辦理投保薪資及提繳工資逕調作業。https://www.mol.gov.tw/1607/1632/1633/86680/
- [6] 勞動部勞工保險局(2026b,2月10日)。勞保老年年金可以領多久?活到老,領到老!https://www.bli.gov.tw/0109739.html
- [7] 勞動部勞工保險局(2026c,1月28日)。勞保年金延後或提前領,每年增減4%。https://www.bli.gov.tw/0017390.html
- [8] 勞動部勞工保險局(2024年12月24日)。老年給付請領資格。https://www.bli.gov.tw/0004856.html
- [9] 勞工退休金條例(2019年5月15日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0030020
- [10] 衛生福利部中央健康保險署(2024年5月23日)。全民健康保險保險費負擔金額表(七)(110年1月1日生效)。https://www.nhi.gov.tw/ch/cp-5719-69026-2584-1.html
- [11] Morningstar. (2025, December). What’s a safe retirement withdrawal rate for 2026? https://www.morningstar.com/retirement/whats-safe-retirement-withdrawal-rate-2026
- [12] 勞動部(2026年4月24日)。勞動部公告自今年5月起,調整6個年度之勞工保險、勞工職業災害保險年金給付金額。https://www.mol.gov.tw/1607/1632/1633/90100/
- [13] 行政院主計總處(2026年1月7日)。114年12月消費者物價指數(全年漲幅 1.66%)。轉引自中央社 Focus Taiwan(2026年1月7日)。https://focustaiwan.tw/business/202601070027
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中情境試算為假設條件下之結果,非對未來之預測或保證;勞保、勞退實際金額以勞動部勞工保險局核定為準。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號