

為何「定期定額」是最親民的投資入門方式?
「我想理財,但資金有限,又擔心買錯時間點,該怎麼辦?」
這是剛開始投資的朋友最常問的一句話,想預測低點買進、高點賣出,專業投資人都很難做到,對一般人更是近乎不可能,低點在哪裡,我不知道,沒有人知道。
有一種做法不要求投資人預測市場,也不需要大筆本金,靠的是長期紀律與時間,就是定期定額;同樣每月扣款,買的是 ETF、股票還是基金,手續費與內扣費用怎麼算,都會影響最後累積的金額。
打個比方,定期定額像每個月固定去同一家餐廳吃飯,去不去不必每次重新決定,要決定的是點什麼:單點一道招牌菜(股票)、請主廚配好的套餐(基金),還是價格透明的合菜(ETF),菜色不同,服務費也不同。
定期定額的三大優勢
定期定額(Dollar-Cost Averaging, DCA)是在固定的週期(例如每月),把固定金額投入選定的投資標的,機制很簡單,長期下來有三項好處。
定期定額優勢一:擺脫情緒影響,建立投資紀律
左右投資成敗的,往往是貪婪與恐懼,市場狂熱時忍不住追高,市場悲觀時又恐慌賣出,定期定額用自動扣款,讓投資人在各種市場氣氛下都持續投入,長期投資最需要的紀律,就這樣一個月一個月建立起來,畢竟扣款日到了就扣,不必每個月問自己「現在是不是好時機」。
定期定額優勢二:攤平成本、降低風險
定期定額的核心是成本平均化,價格走低時,同樣的金額可以買到更多單位,價格上揚時買到的單位較少,長時間下來平均買入成本會被拉平,大幅降低整筆資金買在高點的風險,市場從低點回升時,低價時期累積的部位也會一起受益(所以定期定額的人,其實不必太怕扣款那幾個月市場下跌)。
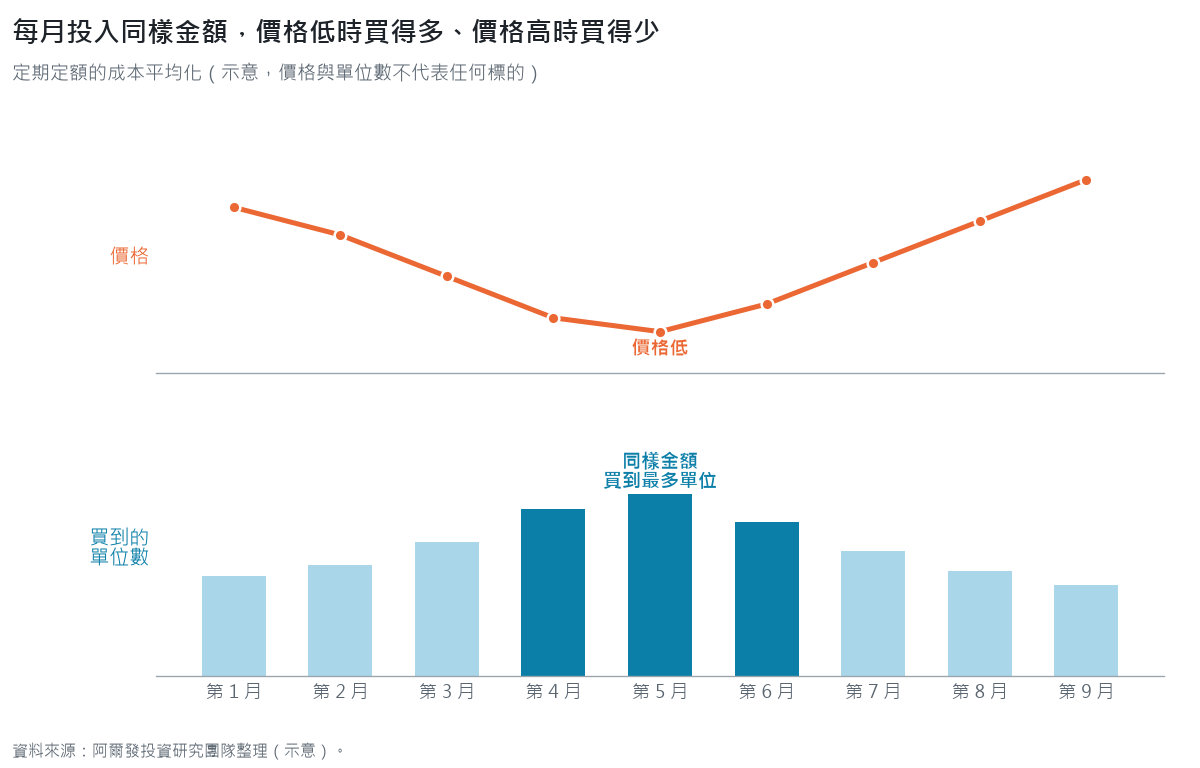
資料來源:阿爾發投資研究團隊整理(示意)
定期定額優勢三:讓複利有時間發揮
定期定額是累積複利的方法之一,持續投入,每一期賺到的報酬都會留在帳戶裡,成為下一期的本金,時間拉得越長,資產累積的速度越快。
小額投資怎麼開始、每月要投入多少,可以參考如何增加收入?3 分鐘教你小額投資、定期定額技巧,無壓力滾出龐大複利!。
ETF 和基金差在哪?一張表比較股票、基金、ETF
ETF 也是基金,差別在怎麼買賣、誰決定持股,以及費用高低,基本概念見 ETF 是什麼。
| 股票 | 共同基金 | ETF | |
|---|---|---|---|
| 買到什麼 | 一家公司 | 經理人挑選的一籃子標的 | 指數裡的一籃子標的(多數) |
| 在哪買 | 證券商 | 銀行、投信、基金平台 | 證券商 |
| 成交價 | 盤中市價 | 每日一個淨值 | 盤中市價,貼近淨值 |
| 定期定額門檻 | 主要券商每次 100~1,000 元起[2] | 多為每月 3,000 元起 | 主要券商每次 100~1,000 元起[2] |
| 交易成本 | 手續費、0.3% 證交稅 | 申購手續費(常有折扣) | 手續費、0.1% 證交稅(債券 ETF 停徵至 2026 年底)[1] |
| 內扣費用 | 無 | 較高,主動型經理費常見 1%~2% | 較低,被動式多在 1% 以下 |
| 分散程度 | 低 | 高 | 高 |
手續費與門檻依各券商、銀行公告為準。
回到餐廳的比方,內扣費用像套餐裡看不到的服務費,每年從帳戶裡默默扣掉,菜單上不會特別標出來,卻一年一年跟著帳單走。
想分散又想壓低成本,ETF 最直接;想要經理人主動選股,可以選基金;看好特定公司、也承受得了集中風險,才適合定期定額單一股票。
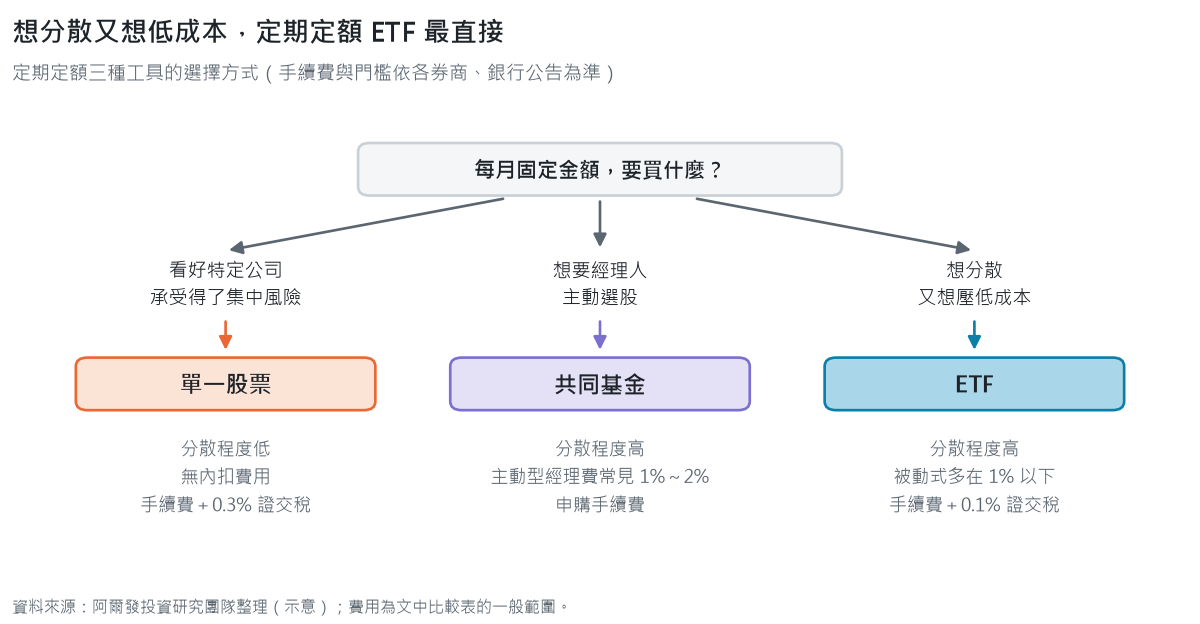
資料來源:阿爾發投資研究團隊整理(示意);費用為比較表的一般範圍
我該定期定額什麼?三大主流工具 股票|基金|ETF
定期定額存股/股票
透過券商的定期定額功能,每月買入特定公司的零股,是許多投資人的選擇,像每次上餐廳都點同一道招牌菜。
選中一家長期持續成長的公司,報酬可能很高,代價是承擔單一企業的風險,任何公司,即使是台積電,都可能遇到經營、產業或管理階層的突發狀況,把長達數十年的退休計畫押在單一企業上,我覺得風險太高了。
定期定額基金
透過銀行或基金平台,每月申購由基金經理人主動操作的共同基金,是台灣歷史悠久的理財方式。
基金已經把資金分散在一籃子證券,投資人不必自己研究個股,像請主廚配好一份套餐;缺點是管理成本較高,主動型基金的經理費、保管費等內含成本長期下來會明顯侵蝕績效,菜好不好吃,也取決於經理人的判斷。
定期定額 ETF
ETF(指數股票型基金,Exchange-Traded Fund)被動追蹤某一市場指數,例如台灣 50、S&P 500,已是全球投資的主流工具之一。
ETF 同時有基金的分散效果與股票的低交易成本,費用低、持股透明,適合長期持有,像一桌菜色和價格都寫在菜單上的合菜;不過只投資單一市場的 ETF(例如只買追蹤台股的 ETF),雖然分散了個股風險,仍要承受該國的系統性風險,無法抵禦全球性的經濟衰退。
台股、美股與債券 ETF 怎麼挑,可以參考台股美股美債ETF全攻略:10檔熱門推薦,教你輕鬆挑對債券投資!。
定期定額的迷思與潛在缺點
定期定額迷思一:定期定額是必勝方程式嗎?
不是,定期定額要能成功,前提是投資標的長期趨勢向上,若投資的產業或國家步入長期衰退,定期定額只會不斷攤平虧損,帶不來正報酬。
餐廳本身走下坡,每個月準時報到,也吃不到好菜。
定期定額 ETF 三大挑戰
第一是牛市中的機會成本,在持續上漲的牛市裡,分批投入的定期定額,總報酬率通常會輸給期初就單筆投入(Lump Sum),因為有部分資金沒有參與到前期的漲幅。
第二是投資組合的建構,全球 ETF 成千上萬,一般投資人很難判斷該怎麼挑,又該怎麼把不同區域、不同屬性(股票、債券)的 ETF,組合成符合自身風險屬性的全球化投資組合。
第三是比例漂移,投資組合需要維持固定的股債比例(例如 60/40)來控制風險,但隨著市場漲跌,比例會逐漸漂移(Drift),失去原本的風險特性,傳統定期定額沒有內建再平衡(rebalancing)機制,投資人得自己手動調整,既耗時,也常因為違反人性而做不到(股票漲了要賣、債券跌了要買,說實在,沒幾個人按得下去)。
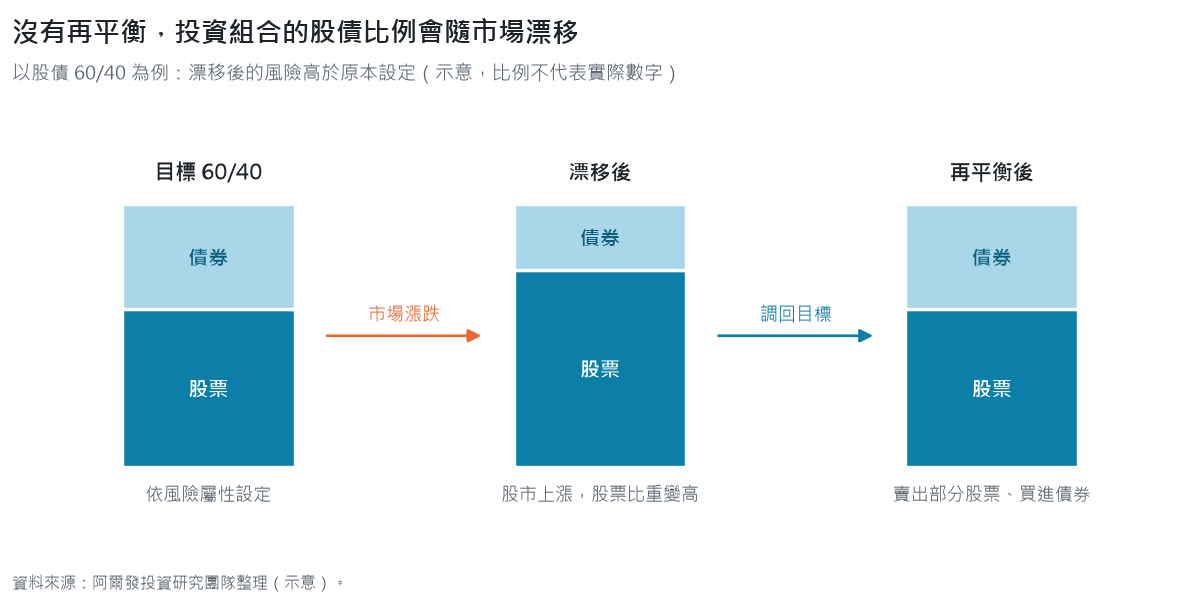
資料來源:阿爾發投資研究團隊整理(示意)
定期定額手續費怎麼算?
定期定額的交易成本主要有兩項:
- 申購手續費:每次扣款時銷售通路收取的費用,費率約 1%~3%,現在多有折扣
- 信託管理費:透過銀行信託投資基金,多數銀行依持有期間計算,年費率約 0.2%,在贖回時一次扣收,並設有每筆最低金額(例如 200 元)[3]
比起這些外收費用,基金或 ETF 本身的內含費用,才是長期影響最終報酬的主要成本。
套回餐廳的比方,申購手續費像入座時付一次的訂位費,內扣費用是每年都收的服務費,時間拉長,後者才是大頭。
機器人理財如何補足傳統定期定額的缺口?
傳統定期定額是很好的入門方法,限制也很明確,投資標的可能過於單一、無法自動再平衡,投資人也容易受情緒影響而中斷扣款,機器人理財可以把定期定額的對象從一檔 ETF 換成一個投資組合,以阿爾發的機器人理財為例,依投資人的目標與風險偏好,由 10–20 檔全球 ETF 組成客製化投資組合,資產比例偏離預設目標時由系統自動再平衡,從扣款、下單到再平衡都自動執行,市場恐慌時也照計畫投入。
資產配置的做法可以參考資產配置是什麼?如何使用阿爾發理財機器人協助資產配置?,服務內容見阿爾發投顧官方網站。
定期定額適合哪些財務目標?
退休規劃、子女教育金這類十年以上的長期目標,最適合用定期定額累積,每月固定投入、讓時間發揮作用;退休要準備多少、何時開始,可以看退休規劃7個重要關鍵,提早為退休做準備。
適合定期定額的人,是有固定收入、目標在十年以上、不想自己挑時間點的投資人;想在幾年內翻倍、或要押注單一題材的人,定期定額幫不上忙。
我的想法
我覺得定期定額最大的價值在紀律,它沒辦法讓人買在最低點,卻能讓人不在高點把錢一次押上,也不在低點恐慌停扣。
股票、基金、ETF 三種工具,我看的是兩件事,分散程度夠不夠,以及每年的內扣費用有多高,畢竟扣款要持續十年、二十年,費率差一點,累積下來就差很多。
單一股票我覺得適合當配菜,不太適合當主餐;主動型基金也不是不能點,只是多付的那份服務費,換到的菜色有沒有比較好,值得先想一想。
至於比例漂移,是最容易被忽略的一段,扣款扣得再穩,股債比例跑掉了沒調回來,風險早就不是當初選的那一份(這也是我覺得再平衡比挑標的更難的原因,難在要違反直覺)。
先選對菜單,再準時報到。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
參考文獻
- [1] 全國法規資料庫。證券交易稅條例(第 2 條之 1)。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340036
- [2] Money101(2026 年 8 月 19 日)。定期定額存股 ETF 券商比較(各券商台股定期定額最低金額,2026 年 8 月 20 日擷取)。https://www.money101.com.tw/blog/%E5%AE%9A%E6%9C%9F%E5%AE%9A%E9%A1%8D-%E5%AD%98%E8%82%A1-etf
- [3] 基金bar(2019 年 11 月 11 日)。基金投資新手必看!2張圖輕鬆弄懂申購所有費用。Smart 智富。https://smart.businessweekly.com.tw/Reading/IndepArticle.aspx?ID=6000601