
債券是政府或企業借錢開出的借據:發行人定期付息、到期還面額;台灣可經郵局、證券商、銀行或債券 ETF 買進。
買進債券,等於成為發行人的債權人,發行人承諾在約定期間定期付息,到期日歸還面額,持有到期且發行人沒有違約,就能領回面額與全部利息。
債券的報酬在買進那一刻大致就定了,風險在於能不能撐到到期、發行人能不能還錢。
台灣公債可在發行前向指定郵局或證券經紀商預約申購[5],公司債與海外債透過銀行或證券商買,小額可用債券 ETF 一股起買。
債券也會虧,利率、信用、通膨、再投資、流動性、匯率六種風險裡,2022 年的利率急升讓美國投資級債券指數全年 −13.01%[4],同年美股也下跌。
全球債券市場的規模比股市還大,SIFMA 統計 2025 年底全球固定收益證券餘額為 160.7 兆美元,全球股市市值為 157.8 兆美元[1],簡單來講,全世界借出去的錢,比全世界公司的股票加起來還多。
練過武術的人都知道,招式好看,站得穩靠的是馬步,投資組合裡的股票是招式,債券比較像馬步,不華麗,被推的時候才知道它的用處(不過馬步紮得再穩,力道夠大一樣會晃,2022 年就是這樣)。
想直接比較美國公債與美債 ETF,可看《美債是什麼》。
關鍵數據
| 數據 | 值 | 日期 | 來源 |
|---|---|---|---|
| 全球固定收益證券餘額 | 160.7 兆美元(年增 10.6%) | 2025 年底 | SIFMA[1] |
| 美國占全球債市比重 | 38.1%(61.2 兆美元) | 2025 年底 | SIFMA[1] |
| 美國 3 個月期公債殖利率 | 4.26% | 2026-10-16 | 美國財政部[2] |
| 美國 10 年期公債殖利率 | 5.09%(10/5 為 5.31%) | 2026-10-16 | 美國財政部[2] |
| 美國 30 年期公債殖利率 | 5.43% | 2026-10-16 | 美國財政部[2] |
| 聯邦資金利率目標區間 | 3.75%–4.00% | 2026-09-16 | 聯準會[3] |
| 美國投資級債券指數 2022 年報酬 | −13.01% | 2022 全年 | Bloomberg U.S. Aggregate,iShares 基金月報[4] |
| 台灣個人債券利息稅率 | 10% 分離課稅 | 現行 | 所得稅法第 14 條之 1、財政部[9][10] |
債券是什麼?一句話定義
債券是發行人(政府、金融機構或企業)向投資人借錢、承諾定期付息並在到期日償還面額的債務憑證,屬於固定收益證券(fixed income),投資人買債券,是把錢借給發行人,利息是借錢的報酬,也叫票面利息。
常有人把「債券」打成「債卷」,查的都是同一件事,「債券」的「券」是憑證的意思,與「證券」的「券」同字。
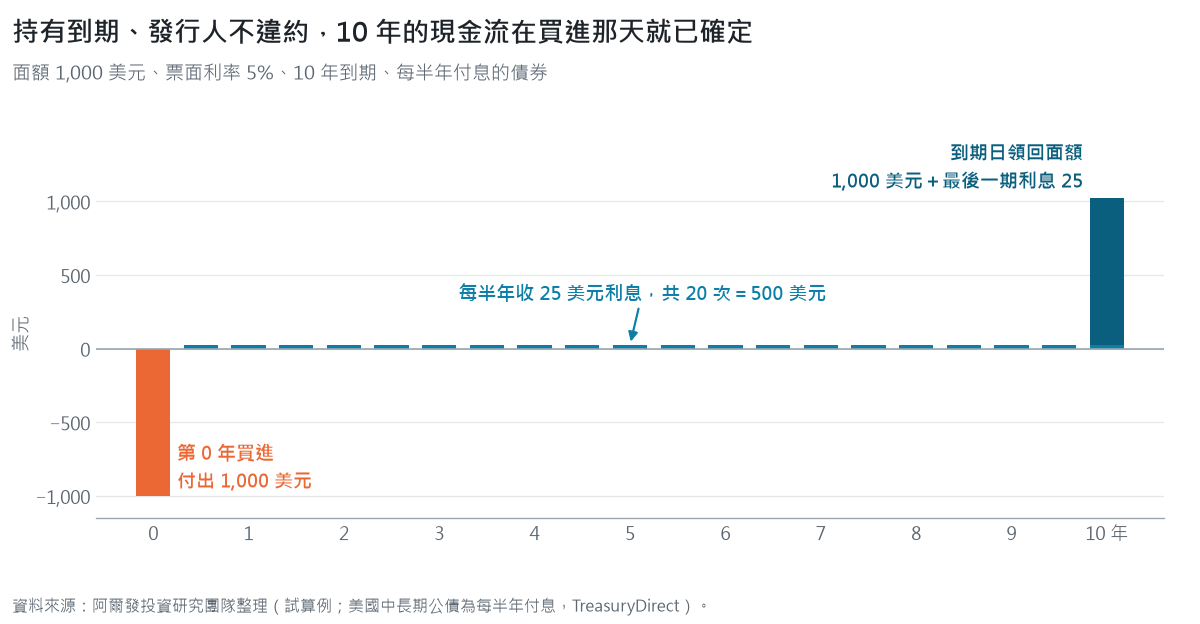
舉一個例子,面額 1,000 美元、票面利率 5%、10 年到期的債券,持有人每年合計收到 1,000 × 5% = 50 美元利息(美國公債為每半年付一次[6],一次 25 美元),10 年後拿回面額,只要發行人不違約、投資人不在中途賣出,這 10 年的現金流在買進時就已確定。
圖 1 顯示這筆借據的一生:一開始付出面額,中間每半年收一次利息,最後一天拿回本金。
債券的運作方式
債券從發行到到期,分成四個環節:
- 發行:政府或企業公告發行條件(面額、票面利率、期限),向投資人籌資
- 認購或買進:投資人在發行時認購,或在次級市場向其他持有人買進
- 付息:發行人依約定頻率(每年、每半年或每季)支付利息
- 到期還本:到期日發行人歸還面額,債券結束
中途想拿回錢,只能把債券賣給別人,價格由當時的市場決定,這也是「持有到期」與「中途賣出」結果差很多的原因。
債券相關名詞
| 名詞 | 英文 | 意思 |
|---|---|---|
| 面額 | Par / Face Value | 到期時發行人歸還的金額,美元債常見 1,000 美元或 100 美元為一單位 |
| 票面利率 | Coupon Rate | 每年利息占面額的比率,發行時就固定(浮動利率債除外) |
| 到期日 | Maturity Date | 歸還面額的日期 |
| 價格 | Price | 次級市場成交價,常以面額的百分比報價,例如 98.5 代表面額的 98.5% |
| 到期殖利率 | Yield to Maturity, YTM | 以目前價格買進並持有到期,每年平均能得到的報酬率;把利息與價差都算進去 |
| 存續期間 | Duration | 衡量價格對利率變動的敏感度,數字越大,利率變動時價格起伏越大 |
比較債券時要看到期殖利率,不看票面利率,同樣票面利率 4.5% 的債券,用 89.55 買進和用 100 買進,持有到期的報酬差很多。
債券有哪些種類?信用評級怎麼看?
依發行人分類
| 種類 | 發行人 | 特色 | 主要風險 |
|---|---|---|---|
| 國債/公債 | 中央政府 | 本國貨幣計價的已開發國家公債,信用風險最低 | 利率風險 |
| 地方政府債 | 州、縣市政府 | 信用略低於中央政府 | 利率、信用 |
| 金融債 | 銀行、保險公司 | 利率通常高於同天期公債;有次順位、永續等條款 | 信用、條款風險 |
| 公司債 | 一般企業 | 利率高低視公司信用而定 | 信用、流動性 |
| 零息債 | 各類發行人 | 不配息,以折價買進、到期領回面額 | 利率風險較大 |
| 浮動利率債 | 各類發行人 | 利息隨市場利率調整 | 信用 |
金融債的缺點常被忽略,次順位金融債在發行機構清算時,求償順序排在一般債權人之後,部分銀行發行的額外第一類資本債(AT1)在特定條件下可以減記,2023 年瑞士信貸事件就是實例,經過見《瑞士信貸為什麼會倒閉》,市場怎麼替發行人的違約機率定價,可以看信用違約互換(CDS)。
信用評級
信用評級由標普(S&P)、穆迪(Moody’s)、惠譽(Fitch)等機構評定,衡量發行人按時付息還本的能力,以標普的寫法,AAA、AA 是高投資級,償債能力很強,A、BBB 是投資級,償債能力足夠,景氣轉差時會受影響,BB 以下是非投資級,也就是高收益債,利率較高,違約風險也明顯較高(像武館的段位,段位越低,出手越不穩)。
評級越低,發行人要付的利率越高,因為投資人要求補償違約風險,高收益債的常見誤解,可參考《四個關於高收益債券的迷思》。
美國公債的三種期限
美國聯邦政府發行的可交易公債依期限分成三類[6][7]:國庫券(Treasury Bills)期限 52 週以內,不付息、折價發行;中期公債(Treasury Notes)有 2、3、5、7、10 年,長期公債(Treasury Bonds)有 20、30 年,兩者都是固定利率、每半年付息。
期限越長,價格對利率越敏感,到期期限與存續期間的差別,在《債券到期期限和存續期間是什麼》有完整說明,美國政府會不會還不出錢,見《美國政府債券會違約嗎》。
為什麼要投資債券?三個用途與一個反例
投資人買債券,通常為了三件事,可預期的現金流、降低股票部位的波動、殖利率高時鎖定較高的利息。
持有到期的單一債券,每期利息與到期金額在買進時就已知道,需要在特定年份用錢的人(子女學費、退休前幾年的生活費、已知的大額支出),可以用不同到期日的債券對齊支出時間。
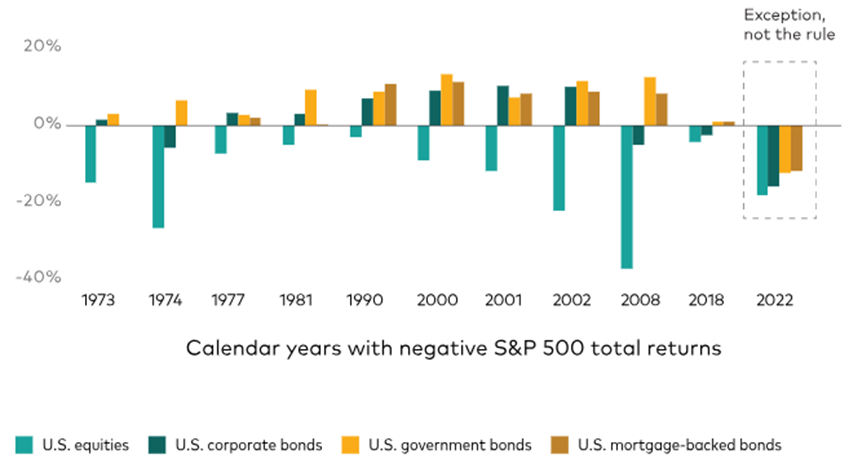
投資級債券與股票的報酬長期相關性偏低,股市大跌的年份,債券常能減少整體投資組合的跌幅。
圖 2 顯示,美國股市下跌的那些年份,債券多半站在另一邊,替投資組合墊了一層。
殖利率高的時候,債券也能鎖定較高的利息,2026 年 10 月 16 日美國 10 年期公債殖利率 5.09%[2],聯準會在 9 月 16 日把政策利率區間調升到 3.75%–4.00%[3],在這個水準買進並持有到期,未來每年的利息收入已經確定,殖利率接下來往哪裡走,沒有人能事先知道,30 年期殖利率站上 5% 的意義,在《30年期美債殖利率突破5%,代表什麼?》另有整理。
反例是 2022 年股債同跌,那一年通膨急升、聯準會快速升息,美國投資級債券指數(Bloomberg U.S. Aggregate)全年 −13.01%[4],同一年美股也下跌,債券分散股票風險的前提是兩者不常同時下跌,而債券本身在利率急升時也會下跌,馬步紮得再穩,也擋不住整個地面在晃。
直接買美國公債和買美債 ETF,成本與風險各不相同,兩者的比較在《美債是什麼?美債和美債 ETF 差異》。
想知道這樣的配置適不適合你的目標與期間?
債券價格受哪些因素影響?
債券到期前的價格天天在變,主要受七項因素影響:
| 因素 | 方向 | 原因 |
|---|---|---|
| 市場利率 | 利率上升,價格下跌;利率下降,價格上漲 | 新發行債券給的利息較高,舊債券要降價才賣得掉 |
| 發行人信用 | 評級調降,價格下跌 | 投資人要求更高報酬來補償違約風險 |
| 通膨預期 | 通膨預期上升,價格下跌 | 固定利息的購買力下降 |
| 到期期限 | 期限越長,價格波動越大 | 未來現金流折現的期間較長 |
| 流動性 | 交易越少,買賣價差越大 | 想賣時找不到買方,只能讓價 |
| 特殊條款 | 可提前贖回的債券,價格上漲空間較小 | 利率下降時發行人可能提前買回 |
| 景氣與避險需求 | 景氣衰退或市場恐慌時,公債常獲資金流入 | 投資人轉向信用風險低的資產 |
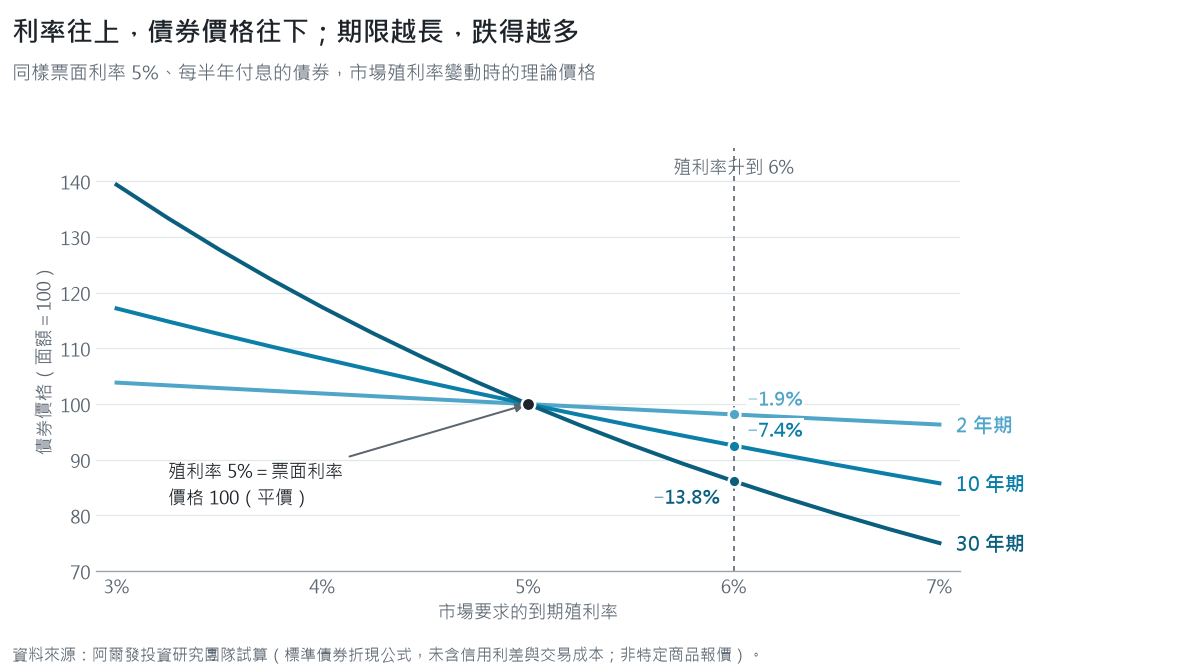
利率與債券價格反向變動,是整個債券市場最重要的一條規則。 粗估方式是,利率變動 1 個百分點,債券價格大約反向變動「存續期間」個百分比,以存續期間 8 年的債券試算,利率上升 1 個百分點,價格約下跌 8 × 1% = 8%(這是近似值,實際變動還受凸性與利差影響)。所以手上有債券的人,會很在意聯準會每次開會的決定,最近一次升了多少、下一次哪天開會,我整理在聯準會利率決策:最新升息降息結果、2026 會議時間表與影響。
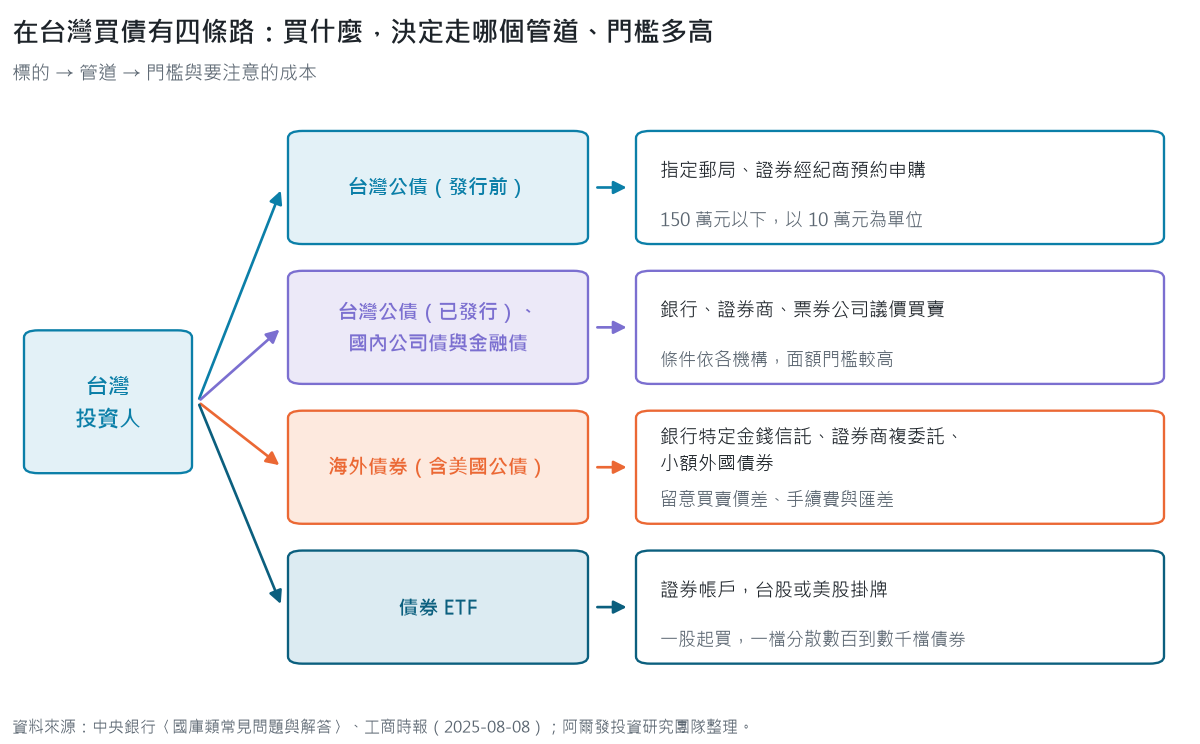
債券怎麼買?台灣四種管道,小額從債券 ETF 一股起
在台灣買債券,管道與門檻依標的不同而有很大差異,像拜師學藝,同一門功夫,有的道館要考試入門,有的報名就能上課。
| 標的 | 主要管道 | 門檻與特色 | 依據 |
|---|---|---|---|
| 台灣中央政府公債(發行前) | 指定郵局、證券交易所指定的證券經紀商預約申購 | 150 萬元以下,以 10 萬元為單位;價格依該期標售最高得標利率換算 | 中央銀行[5] |
| 台灣中央政府公債(已發行) | 銀行、證券公司、票券金融公司的公債交易部門 | 議價買賣,條件依各機構 | 中央銀行[5] |
| 國內公司債、金融債 | 證券商營業處所、銀行 | 多為議價交易,面額門檻較高 | — |
| 海外債券(含美國公債) | 銀行(特定金錢信託)、證券商(複委託或自營買賣)、小額外國債券 | 小額外國債券制度 2025 年 8 月上路,可低於原本的最小面額交易 | 工商時報[13] |
| 債券 ETF | 證券帳戶,台股或美股掛牌 | 一股起買,一檔分散數百到數千檔債券 | — |
國債、公債怎麼買
台灣公債方面,一般人不能直接參加中央銀行的標售,須透過公債交易商,小額投資人可在發行前,向中華郵政指定的經辦郵局或證券交易所指定的證券經紀商辦理預約申購登記,金額 150 萬元以下、以 10 萬元為購買單位[5],已經發行、在次級市場流通的公債,則向銀行、證券公司或票券金融公司的公債交易部門購買[5],中央公債採登錄形式,不發實體債票,由中央銀行與清算銀行以電腦登記[5]。
美國公債方面,美國財政部的 TreasuryDirect 帳戶,開戶須具備有效的美國社會安全號碼、美國通訊地址與美國銀行帳戶[8],多數台灣居民無法使用,台灣投資人常見的管道是:
- 證券商複委託,在美國次級市場買進;
- 銀行的特定金錢信託或證券商自營部提供的海外債報價;
- 證券商的小額外國債券業務;
- 美國公債 ETF,各檔天期、費用率與規模的比較見《台股美股美債 ETF 整理》
公司債怎麼買
國內公司債與金融債多在證券商營業處所議價交易,個人投資人通常透過往來券商或銀行詢價;海外公司債則以銀行與證券商的海外債報價為主,部分單位面額較高。
單一公司債的風險集中在一個發行人,若資金只夠買一到兩檔,一旦發行人信用轉差,損失無法被其他部位分攤,這類風險的實例見《投資單一公司債券你所不知道的風險》與《單一公司債券的 3 個迷思》。
海外債券怎麼買、買美債的風險
透過銀行或證券商買海外債,交易前會遇到三個成本,買賣報價之間的價差、通路收取的手續費或信託管理費,以及新臺幣換成外幣的匯差,買美債的風險,除了利率與價格,還有匯率:美國公債以美元計價,持有期間若新臺幣升值,換回新臺幣時的金額會減少,可能抵銷部分利息。
買債券之前要問的五件事
| 問題 | 為什麼要問 |
|---|---|
| 這檔債券的到期殖利率是多少? | 票面利率不等於你的報酬 |
| 今天的買進價與賣出價各是多少? | 價差是進場當下的隱含成本 |
| 發行人評級、是否為次順位或永續? | 決定違約風險與求償順序 |
| 有沒有提前贖回條款? | 利率下降時可能被提前還本 |
| 手續費、信託管理費與匯差合計多少? | 費用會直接降低實際報酬 |
債券價格怎麼算?買賣價差怎麼看?
透過銀行或證券商買賣債券,報價會分成「申購價」(你買進的價格)與「贖回價」(你賣出的價格),都以面額的百分比表示,89.55 代表每 100 美元面額要付 89.55 美元。
以一檔票面利率 4.5%、剩餘約 25 年到期的美元公司債為例,申購參考報價 89.55、贖回參考報價 85.33,同日買賣的價差是 89.55 − 85.33 = 4.22,約為買價的 4.7%(4.22 ÷ 89.55),這是說明價差概念的假設報價,非特定商品之現行報價。
同一天買進又賣出,就會先少掉 4.7%,實務上很少有人當天買賣,不過價差代表持有期間必須先用利息彌補這段成本,以 4.5% 的票面利率粗算,差不多要先拿一年的利息來填。
價差的來源包括交易商的造市利潤、通路費用,以及這檔債券本身的流動性,外匯買賣也有買賣價差,但匯率有公開市場報價可以比對,個人買賣的海外債,多半只能拿到金融機構提供的報價,比對空間較小。
降低價差的方法是多問幾家報價、選流動性較高的債券,並且盡量持有到期;持有到期時,到期日由發行人直接償還面額,不需要再承擔賣出時的價差。
買債券會虧嗎?投資債券的 6 種風險
會,債券的風險通常低於股票,但在以下情況可能虧損,中途賣出時價格低於買價、發行人違約、以外幣計價時匯率不利。持有到期且發行人沒有違約,能拿回面額與全部利息,任一條件不成立,就可能虧損。
| 風險 | 怎麼發生 | 誰受影響最大 |
|---|---|---|
| 1. 利率風險 | 市場利率上升,既有債券價格下跌 | 長天期、零息債、需要中途賣出的人 |
| 2. 信用風險 | 發行人評級調降或違約,付不出利息或本金 | 非投資級債、單一公司債 |
| 3. 通膨風險 | 通膨高於債券利率,實質購買力下降 | 長天期、低票面利率債 |
| 4. 再投資風險 | 債券到期或被贖回時,利率已下降,只能用較低利率再投資 | 短天期、可贖回債 |
| 5. 流動性風險 | 想賣時買方少,只能折價成交 | 小型發行、冷門海外債 |
| 6. 匯率風險 | 外幣計價債券換回新臺幣時,因新臺幣升值而減少 | 海外債、美國公債 |
1. 利率風險
利率上升時,新債券提供較高利息,舊債券必須降價才有人買,期限越長,價格受影響越大,2022 年美國投資級債券指數全年 −13.01%,主因就是利率快速上升[4]。
2. 信用風險
發行人財務惡化時,評級可能被調降,債券價格先跌,真的違約時,投資人可能拿不回全部本金,信用風險高低看評級,也看條款,同一家銀行的一般債與次順位債,求償順序不同。
3. 通膨風險
固定利息在高通膨年份的購買力會下降,例如票面利率 3% 的債券,若當年通膨 4%,3% − 4% = −1%,實質報酬為負。
4. 再投資風險
債券到期或被提前贖回時,如果市場利率已經下降,拿回來的錢只能用較低利率再投資;可贖回債券在利率下降時最容易被發行人提前買回,投資人因此同時承擔再投資風險。
5. 流動性風險
交易不活躍的債券,賣出時可能要讓價,買賣價差也通常較大。
6. 匯率風險
台灣投資人買美元、歐元計價的債券,報酬最終要換回新臺幣衡量,即使利息與價格都沒變,新臺幣升值也會讓換回的金額變少。
同樣的匯率問題也出現在外幣定存,牌告利率比台幣高,換匯一買一賣後不一定賺得多,各幣別的實拿報酬試算在《外幣定存技巧:利率高不等於賺更多,先算換匯成本(2026)》。
六種風險裡,利率與匯率會影響所有人,信用與流動性主要影響單一債券的持有人,用多檔分散的方式持有,可以降低信用與流動性風險,但無法消除利率與匯率風險。
直接買單一債券和債券 ETF 差在哪?
| 比較 | 直接買單一債券 | 債券 ETF |
|---|---|---|
| 持有到期 | 有到期日,可持有到期領回面額 | 多數沒有到期日,持續汰換持債 |
| 現金流 | 利息與到期金額在買進時已確定 | 配息隨持債與市場利率變動 |
| 分散程度 | 集中於單一發行人 | 一檔分散數百到數千檔債券 |
| 交易成本 | 議價,價差可能較大 | 集中市場交易,費用率公開 |
| 起投金額 | 依面額,部分較高 | 一股起 |
直接買債券的好處,在於能把現金流對齊特定支出,例如用 5 年後到期的債券支應 5 年後的學費,或用不同到期日的債券排出退休前幾年的生活費,對無法接受帳面價格波動、且確定能持有到期的投資人,單一債券也較容易理解。
債券 ETF 的優點是分散與交易方便,不過它沒有固定到期日,價格與配息都會隨利率變動,兩者怎麼選、怎麼放進資產配置,在《債券 ETF 是什麼?和單一債券差在哪》詳細說明;想認識美國總體債券市場型的代表 ETF,可看 BND 介紹。
債券利息要繳稅嗎?台灣個人的課稅方式
| 項目 | 現行規定 | 依據 |
|---|---|---|
| 國內公債、公司債、金融債券利息 | 個人持有的利息按給付額扣繳 10%,不併入綜合所得總額(分離課稅) | 所得稅法第 14 條之 1、財政部[9][10] |
| 是否適用 27 萬元儲蓄投資特別扣除額 | 不適用;分離課稅之利息不列入 | 所得稅法第 17 條[9] |
| 海外債券利息(含美國公債) | 屬海外所得;一申報戶全年海外所得合計達 100 萬元,要全數計入基本所得額;基本所得額超過 750 萬元的部分,才按 20% 計算基本稅額 | 財政部最低稅負制說明[11] |
| 公司債、金融債券證券交易稅 | 2010 年起停徵,現行期限至 2026 年 12 月 31 日;行政院 2026 年 10 月 1 日通過延長 10 年至 2036 年底的修正草案,送立法院審議 | 行政院[12] |
舉例來說,個人持有台灣公債,利息由付息機構先扣 10% 稅款,扣完就結清,不必再併入綜合所得申報;持有美國公債的利息屬海外所得,全戶海外所得未達 100 萬元不必計入基本所得額[11],海外發行人支付的利息可能先在當地被扣稅,實際稅負以券商或銀行的扣繳憑單為準。
債券優缺點是什麼?什麼人適合買債券
債券的優點和缺點常常是同一件事的兩面,利息固定,所以現金流好預測,也所以碰上高通膨時購買力會被吃掉。
| 優點 | 對應的缺點 |
|---|---|
| 持有到期、發行人不違約,利息與面額在買進時就已確定 | 中途賣出要看當時價格,利率上升時會賠價差 |
| 投資級債券與股票長期相關性偏低,股市下跌時常能緩衝 | 利率急升的年份會跟股票一起跌,2022 年就是例子 |
| 可以用到期日對齊學費、退休前幾年生活費等支出 | 長期報酬通常低於股票,放太多會犧牲成長 |
| 債券 ETF 一股起買,一檔分散數百到數千檔債券 | ETF 沒有到期日,價格與配息都會隨利率變動 |
| 台灣公債、公司債利息 10% 分離課稅,扣完就結清 | 海外債多半只能拿通路報價,價差與匯差不容易比 |
資料來源:阿爾發投資研究團隊整理;課稅依所得稅法第 14 條之 1[9]
- 有明確用錢時間的人:學費、購屋頭期款、退休前幾年的支出,可用到期日對齊
- 持有大量股票、想降低整體波動的人:投資級債券可以減少股市下跌時的總跌幅
- 退休後需要定期現金流的人:利息提供可預期的收入來源
- 存放短期資金的人:短天期公債或國庫券的利率風險較小
追求長期資本成長、投資期間在 20 年以上的人,若把大部分資金放在債券,可能犧牲股票長期成長的報酬,股票與債券要怎麼搭配見《股債配置終極指南》。
債券適合用來對齊用錢時間與降低波動,買進前先看到期殖利率、發行人評級與買賣報價,再決定持有到期,或用分散的方式持有。
我的想法
我覺得債券最常被誤會的地方,是被當成「不會虧的股票」,買的時候只看配息高不高,沒看到期殖利率、沒看順位,也沒想過自己會不會中途賣掉。
2022 年美國投資級債券指數全年 −13.01%,那一年很多人第一次發現債券也會跌,說實在,這並不奇怪,利率快速上升,舊債券就得降價,存續期間越長跌得越深,規則一直都寫在那裡。
不過我也不覺得因此就該把債券丟掉,股市下跌的年份,投資級債券多半還是發揮了緩衝,馬步偶爾會被推得晃一下,總比沒有馬步好。
真正讓人受傷的,常常是那些看起來最划算的債券,票息比同天期公債高出一截的次順位債、AT1、單一公司債,高出來的那幾個百分點,背後通常是求償順序或信用的代價,2023 年的瑞信就是最清楚的例子。
我自己看債券的順序蠻固定的,先問這筆錢什麼時候要用,再問能不能抱到到期,最後才看殖利率高不高。
招式可以慢慢練,馬步要先蹲好。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
債卷是什麼意思?
「債卷」是「債券」的常見錯字,指的是同一件事:政府或企業向投資人借錢時發行的債務憑證,約定定期付息、到期還本。
債券一定會配息嗎?多久配一次?
不一定,固定利率債按約定付息,浮動利率債的利息隨市場利率調整,零息債不配息、以折價買進到期領回面額;美國中長期公債每半年付息一次[6][7],公司債有年配、半年配、季配,以發行條款為準。
債券最少要多少錢才能買?
看管道,台灣公債在發行前預約申購,以 10 萬元為一個購買單位、150 萬元以下[5];海外債可透過證券商的小額外國債券業務,低於原本的最小面額交易[13];預算更小的人,債券 ETF 在證券帳戶一股就能買。
現在買債券好嗎?
債券的報酬取決於買進時的殖利率與持有期間,2026 年 10 月 16 日美國 10 年期公債殖利率為 5.09%[2],持有到期的利息收入在買進時就已確定,中途賣出的價格取決於未來利率,無法事先得知,是否適合,要看資金何時要用、能不能持有到期,以及能承受多少價格波動。
金融債有什麼缺點?
金融債的利率通常較同天期公債高,代價是信用風險與條款風險:次順位金融債的求償順序排在一般債權人之後,部分銀行資本債在特定條件下可以減記;買之前要確認債券的順位與條款。
持有債券到期一定不會虧嗎?
不一定,持有到期可避開中途賣出的價格波動,但若發行人違約,仍可能拿不回全部本金;外幣債券換回新臺幣時,也可能因匯率變動而減少。
延伸閱讀
- 美債是什麼?降息前要開始買美債嗎?美債和美債 ETF 差異:適合想知道直接買美國公債和買美債 ETF 差在哪的人
- 台股美股美債 ETF 整理:適合想比較各檔美債 ETF 天期、費用率與規模的人
- 債券到期期限和存續期間是什麼?:適合想算出利率變動時債券價格會跌多少的人
參考文獻
- [1] Securities Industry and Financial Markets Association. (2026, August 19). 10 key findings from SIFMA’s 2026 Capital Markets Fact Book. https://www.sifma.org/news/blog/2026-capital-markets-fact-book-key-findings
- [2] U.S. Department of the Treasury. (2026). Daily Treasury par yield curve rates: October 2026 [Data set]. Retrieved October 19, 2026, from https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value_month=202610
- [3] Board of Governors of the Federal Reserve System. (2026, September 16). Federal Reserve issues FOMC statement [Press release]. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- [4] BlackRock. (n.d.). iShares U.S. Aggregate Bond Index Fund fact sheet (Bloomberg U.S. Aggregate Index calendar-year returns). Retrieved October 19, 2026, from https://www.ishares.com/us/literature/fact-sheet/ishares-u-s-aggregate-bond-index-fund-class-p-usd-factsheet-us0669232284-us-en-individual.pdf
- [5] 中央銀行(2025年5月7日)。中央登錄債券的特性為何?國庫類常見問題與解答。https://www.cbc.gov.tw/tw/cp-751-25350-A57C8-1.html
- [6] TreasuryDirect. (n.d.). Treasury notes. U.S. Department of the Treasury. https://www.treasurydirect.gov/marketable-securities/treasury-notes/
- [7] TreasuryDirect. (n.d.). Treasury bonds. U.S. Department of the Treasury. https://www.treasurydirect.gov/marketable-securities/treasury-bonds/
- [8] TreasuryDirect. (n.d.). TreasuryDirect FAQ. U.S. Department of the Treasury. https://www.treasurydirect.gov/indiv/help/treasurydirect-help/faq/
- [9] 全國法規資料庫。所得稅法(第14條之1、第17條),2026 年 10 月 19 日擷取。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340003
- [10] 財政部稅務入口網。公債、公司債或金融債券之利息扣繳規定。https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/individual-income-tax/withheld-rule/rule/MEnzAxN
- [11] 財政部稅務入口網(2026年4月15日更新)。最低稅負制。https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-saving-manual/national/individual-income-tax/6xKrvGR
- [12] 行政院(2026年10月1日)。政院通過《證券交易稅條例》第2條之1修正草案 延長公司債、金融債券、被動式債券ETF停徵證交稅10年。https://www.ey.gov.tw/Page/9277F759E41CCD91/4d7b8a90-f834-4035-ab54-7728b91f243b
- [13] 鄭郁平(2025年8月8日)。小額投資人福音 證券商外國債券制度上路。工商時報。https://www.ctee.com.tw/news/20250808701702-430201
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計與模擬組合報酬係以歷史指數與殖利率合成序列計算,未扣除費用與稅負,不代表任何實際帳戶績效;情境試算為假設條件下之結果,非對未來之預測或保證。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號