
2024 年 9 月,美國聯準會(Fed)以一次降息 2 碼開啟降息循環,到 2025 年 12 月累計把聯邦基金利率由 5.25%~5.50% 降到 3.50%~3.75%。許多人以為接下來會一路降下去,結果 2026 年上半年聯準會五次會議按兵不動,9 月 16 日更反向升息 1 碼至 3.75%~4.00%,是 2023 年 7 月以來首次升息。
從降息到再升息:兩年間發生了什麼
| 時間 | 聯邦基金利率目標區間 | 動作 |
|---|---|---|
| 2024 年 9 月 | 4.75%~5.00% | 降息 2 碼,開啟降息循環 |
| 2024 年 11、12 月 | 4.25%~4.50% | 各降 1 碼 |
| 2025 年 9、10、12 月 | 3.50%~3.75% | 連續三次各降 1 碼 |
| 2026 年 1~7 月 | 3.50%~3.75% | 五次會議不動 |
| 2026 年 9 月 16 日 | 3.75%~4.00% | 升息 1 碼,12 票全數贊成 |
轉向的原因是通膨回頭:聯準會聲明指出通膨仍然偏高,美國 9 月消費者物價指數(CPI)年增 3.7%,高於預期;同時就業降溫,9 月非農就業只增加 2.9 萬人。9 月點陣圖的中位數顯示,委員預期 2026 年底利率約 4.1%,也就是年內可能再升 1 碼。下一次利率會議在 10 月 27~28 日。
資料來源:美國聯準會 FOMC 聲明(2026-09-16)與點陣圖;美國勞工統計局(2026-10-02)。
這兩年給投資人的提醒
2026 年初多數機構仍預期年內會再降息,實際卻是升息。利率路徑連聯準會自己都會修正,依照「降息就買債、升息就賣債」的預測去進出,很容易兩頭落空。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
莫單一指標進行投資決策
當美國聯準會(Fed)開啟降息循環後,美債殖利率會開始下降,並紛紛投入美債想賺取價差, 然自Fed於 2024 年 9 月正式宣布降息後,美債價格便開始修正,且川普(Donald Trump)勝選後又再度引發市場對通膨再起的擔憂,再度推升美債殖利率。
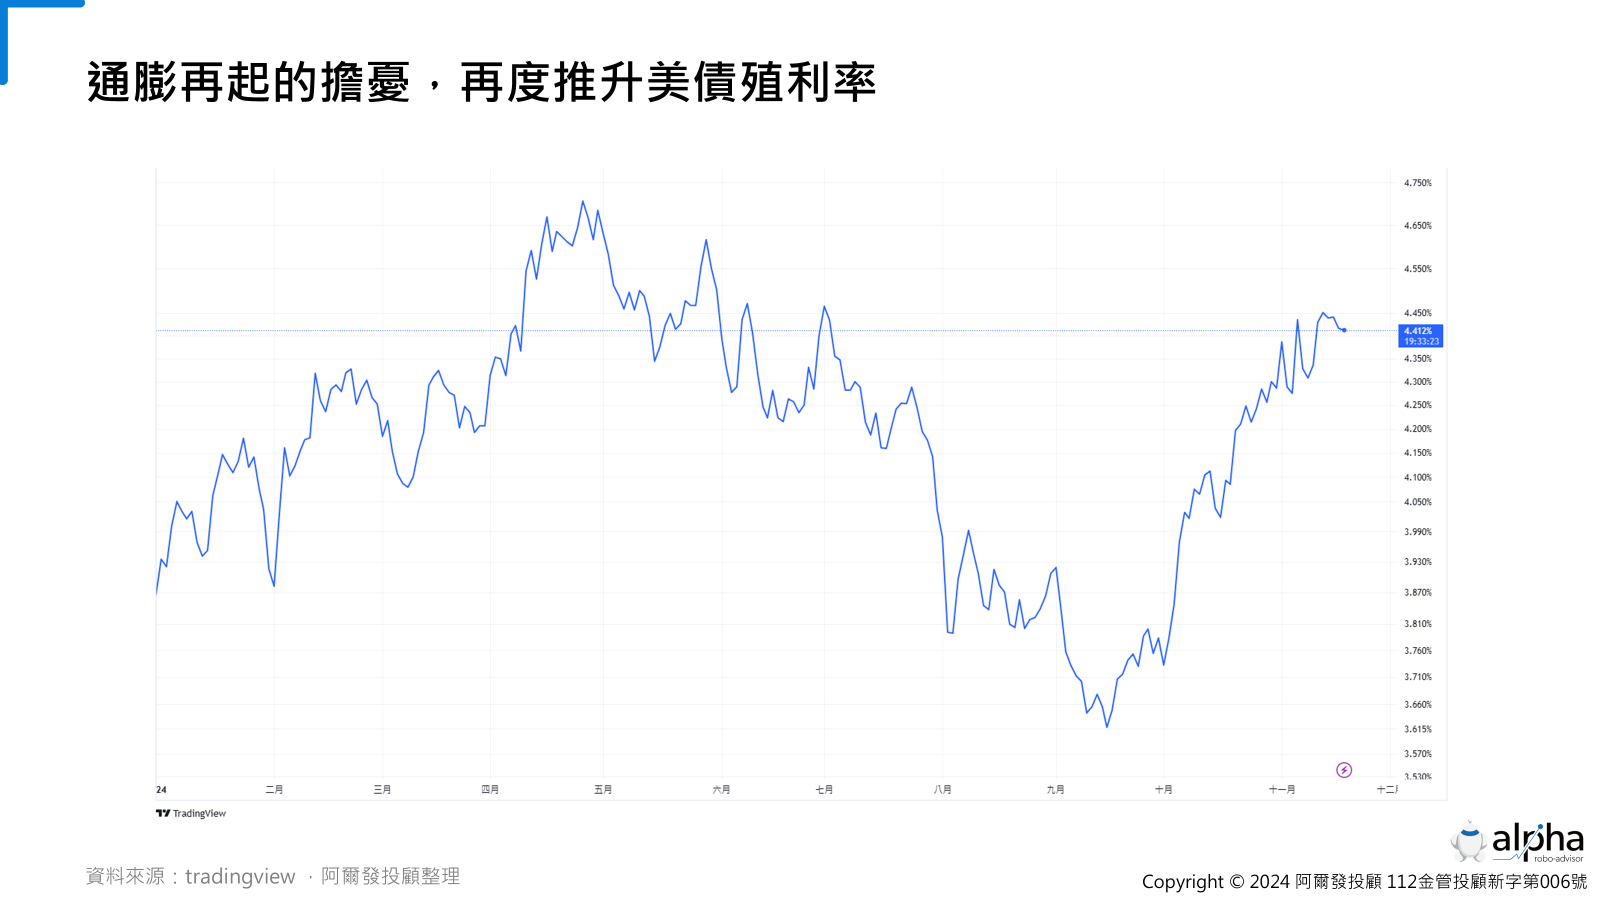
雖說投資者擔心利率變化,這對於投資者來說具有教育意義,顯示對於債券來說,利率與債券殖利率並非完全一致。
市場持續消化新資訊與參與者預期為債券殖利率定價,其中亦包括聯準會的預期變化。
根據經驗,聯邦基金利率並不非未來市場利率走勢的可靠預測指標。
從1983年1月31日到2024年6月30日,美國公債殖利率在近三分之二的時間內與聯邦基金利率同向變動(左下、右上),在聯準會降息或升息的大約三分之一個月中,10年期公債殖利率走勢相反(左上、右下)。
圖右上角代表Fed升息後,65%的月份債券殖利率跟著上漲;右下角則是Fed升息,但債券殖利率卻下跌。圖左上角則是Fed降息,34%的月份債券殖利率上漲;左下角則代表Fed降息,64%月份的債券殖利率也隨之降低。
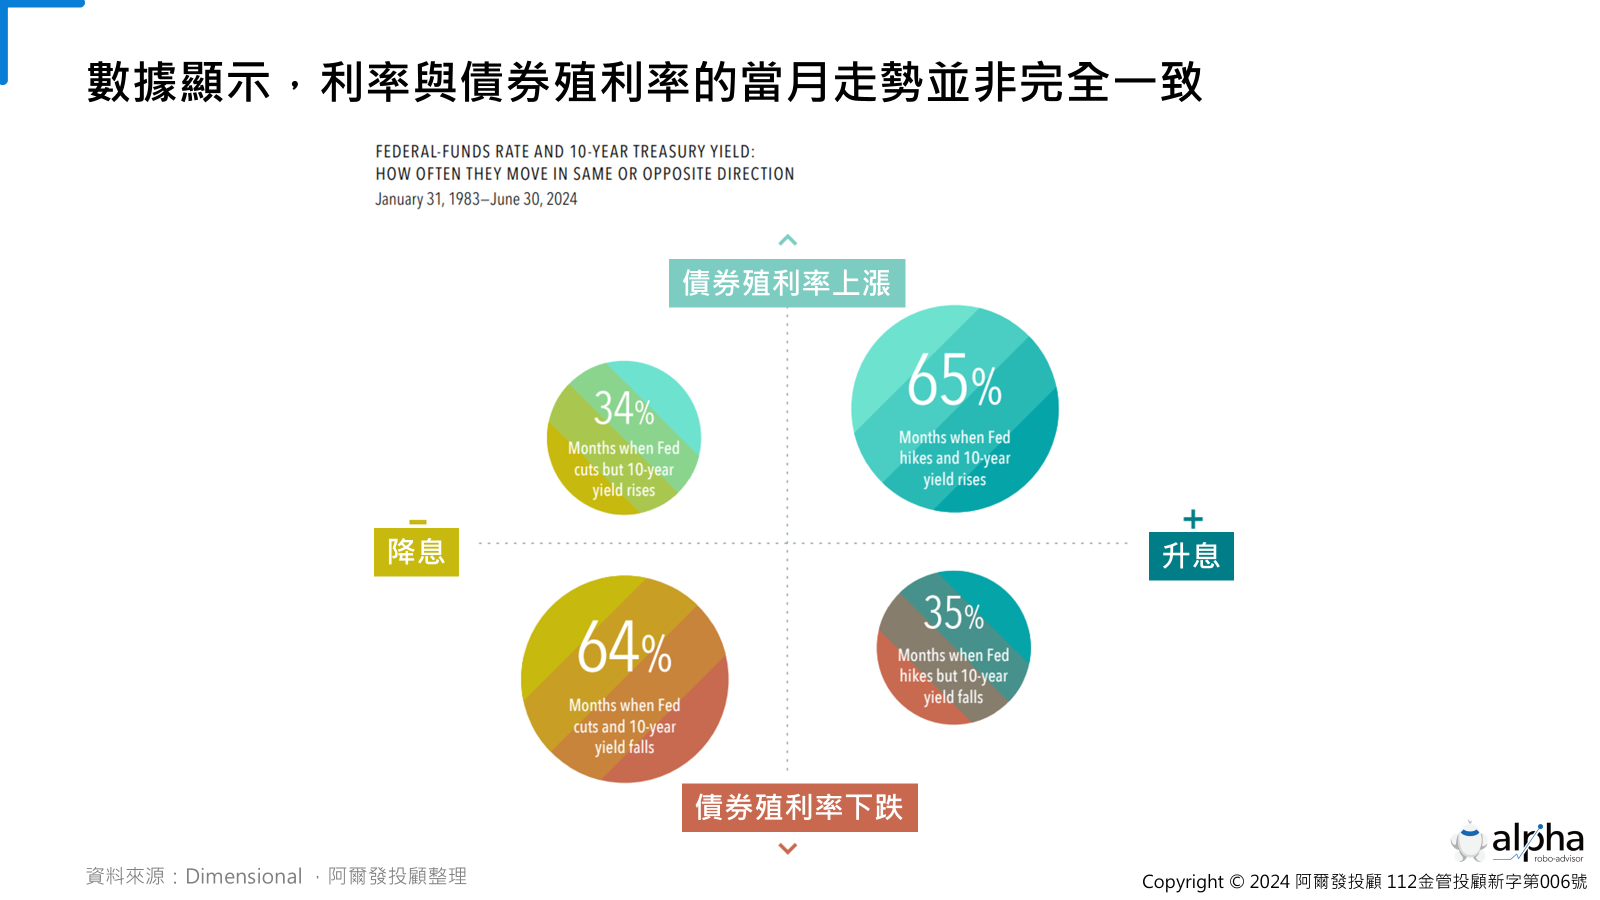
數據顯示,投資人大約可掌握有六成多的機率債券與利率是同步,但反之也有三成多很可能會相反。
無論聯準會是鴿是鷹,決策是升息還是降息,聯準會的目的都是在維持美國經濟的平穩運行,因此,建議投資者應避免僅按照市場漲跌、利率變化進行決策並過度集中單一標的,而是應該做好基本功,按照自己的投資目標、風險屬性與投資期限進行資產配置決策,以確保能穩健地讓財富增值。
升息期間現金與定存的利息看起來不錯,但利率會隨循環下來;長期握有大量現金,仍然很難跟上通膨。把該用的錢備好,其餘依目標配置,比猜利率高點更可靠。
利率轉向時,該如何投資?
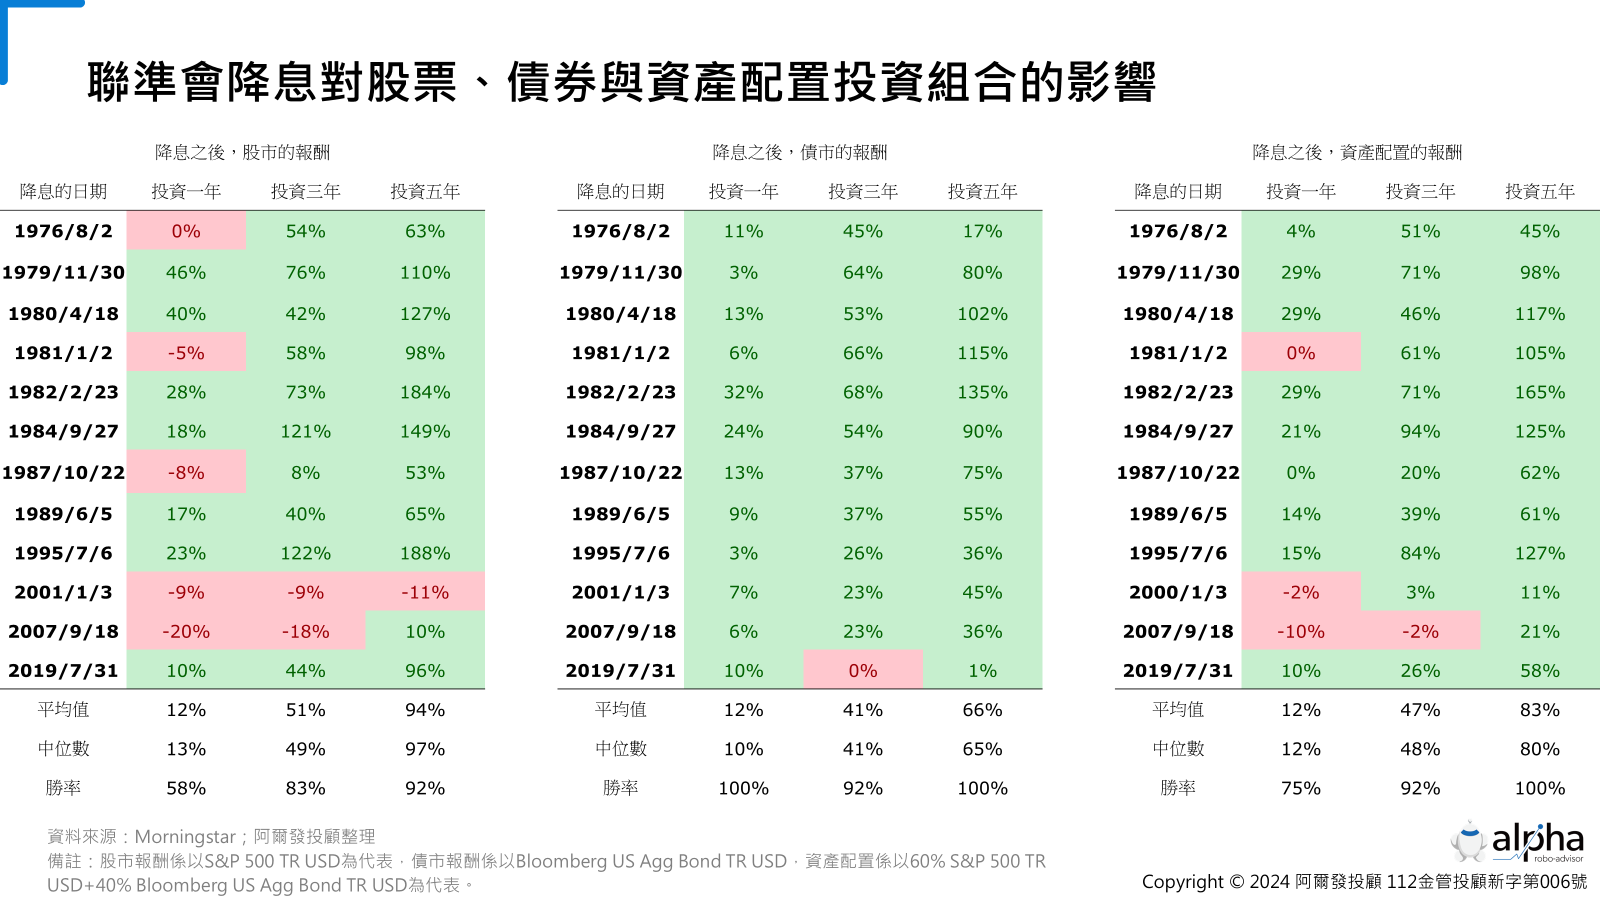
利率會轉向,但股債配置的長期表現相對穩定。以過去美國降息循環為例:自1976年以來,降息一年後股市上漲比率約58%,債市則為100%,60/40資產配置組合則為75%,若將投資期限設為3年、5年,勝率提升到92%與100%。
歷史數據也表明,降息循環中的長期投資人若持有1年、3年、5年以上,平均有12%、47%、83%不等的投資報酬。
無論接下來是升息還是降息,依自己的目標、風險屬性與投資期限維持股債配置、定期再平衡,比跟著單次利率決策調整更能撐過整個循環。
立即啟動個人財富計畫
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒