
很多人以為 ESG 投資要犧牲報酬,其實不然:2019 年到 2026 年上半年,全球永續基金的中位數報酬略勝傳統基金[1]。
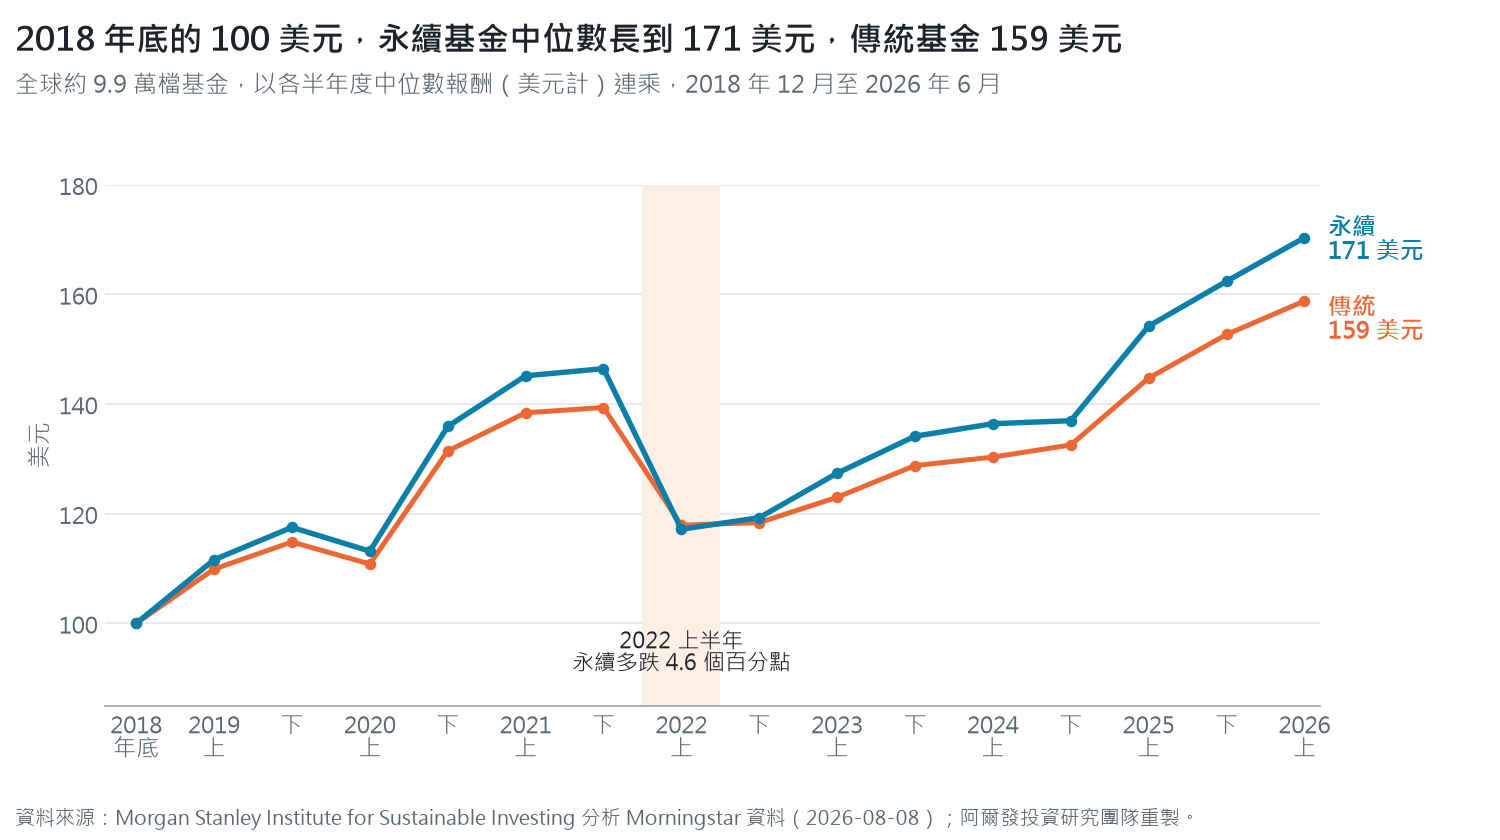
摩根士丹利(Morgan Stanley)用 Morningstar 資料追蹤全球約 9.9 萬檔基金,2018 年底投入 100 美元,到 2026 年 6 月,永續基金的中位數(median)會長到 171 美元,傳統基金是 159 美元[1]。
ESG 投資(ESG investing)是在財務分析之外,再把企業的環境(Environmental)、社會(Social)與公司治理(Governance)表現納入選股與配置的方法,也叫永續投資(sustainable investing)。
不過它也沒有穩贏,同一份追蹤裡 15 個半年度有 4 個落後,2025 年全球永續基金更出現有紀錄以來第一次全年淨流出[2](錢在流出,報酬卻還不差,這件事蠻有意思的)。
所以 ESG 不保證報酬更高,也不必然犧牲報酬,它比較像是先決定自己在意什麼,再用分散的指數工具放進整體資產配置(asset allocation)。
| 關鍵數據 | 值 | 日期 | 來源 |
|---|---|---|---|
| 全球永續基金資產 | 4.24 兆美元,占全體基金 6.1% | 2026-06 | Morgan Stanley[1] |
| 永續基金中位數報酬(2026 上半年) | +4.9%,傳統基金 +4.0% | 2026-06 | Morgan Stanley[1] |
| 100 美元累積成長(2018-12 起) | 永續 171 美元、傳統 159 美元 | 2026-06 | Morgan Stanley[1] |
| 2025 全年資金流向 | 全球永續基金淨流出 840 億美元,首次全年淨流出 | 2025-12 | Morningstar[2] |
| 2026 上半年資金流向 | 永續基金淨流入 377 億美元(期初資產 0.9%),傳統基金 2.5% | 2026-06 | Morgan Stanley[1] |
ESG 投資是什麼?
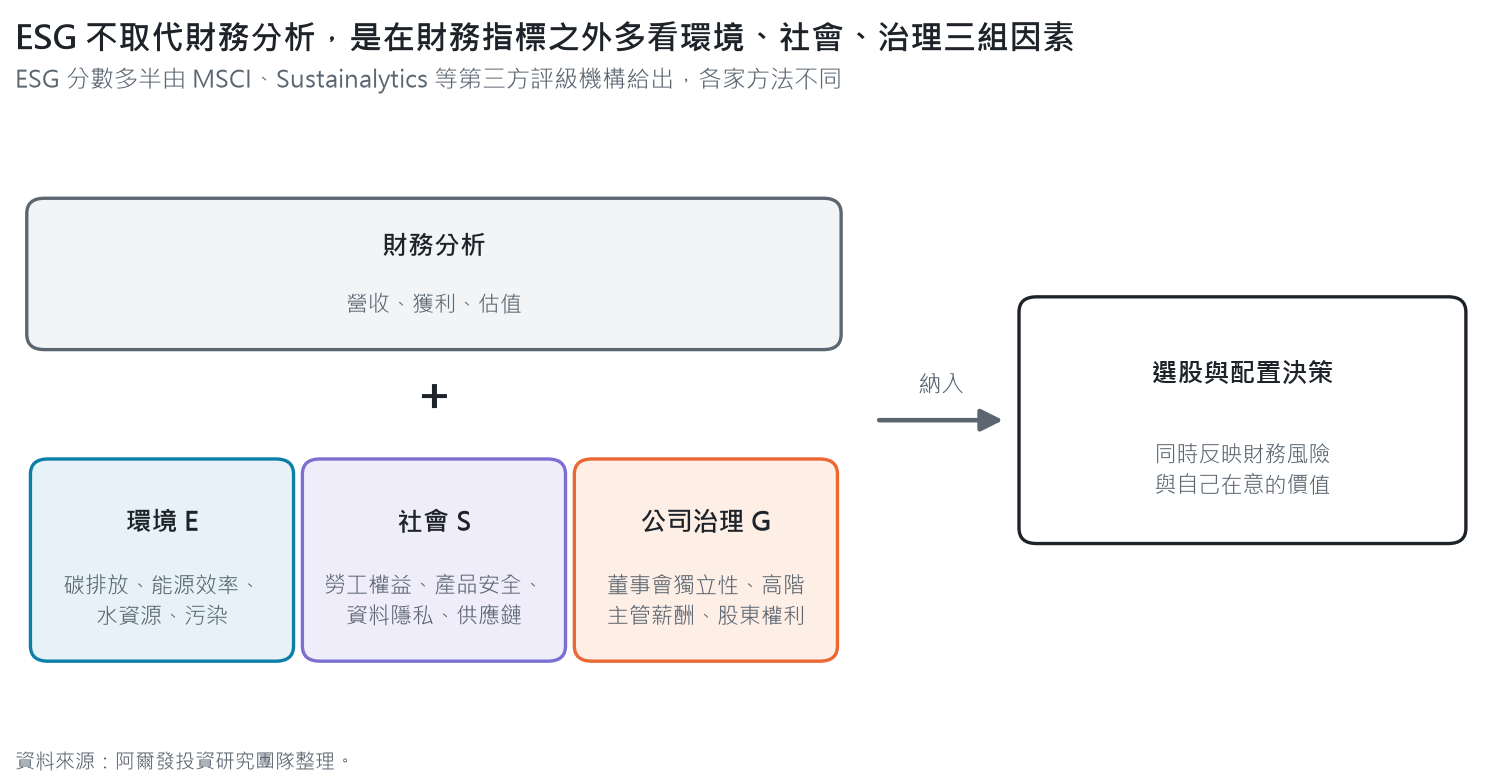
ESG 是三個英文字的縮寫,它不取代財務分析,是在營收、獲利、估值之外,多看三組非財務的風險與機會。
| 面向 | 看什麼 | 常見指標 |
|---|---|---|
| 環境(Environmental) | 企業怎麼面對氣候變遷與資源使用 | 碳排放、能源效率、水資源、廢棄物與污染 |
| 社會(Social) | 企業怎麼對待員工、客戶、供應鏈與社區 | 勞工權益、職場安全、產品安全、資料隱私、多元共融 |
| 公司治理(Governance) | 企業由誰管、怎麼被監督 | 董事會獨立性、高階主管薪酬、股東權利、內控與商業道德 |
ESG 投資在做的,是讓同一個投資決策,同時反映財務風險和自己的價值觀。
它的前身是社會責任投資(Socially Responsible Investing,SRI),早期多半是排除菸酒、武器這類產業,現在則延伸成把 ESG 資料整合進風險評估,或是用股東身分主動推動企業改善。
ESG 分數多半由第三方評級機構(rating agency)給出,例如 MSCI、Sustainalytics,各家方法與權重不同,同一家公司在不同機構可能拿到差距很大的分數(這也是 ESG 最常被批評的地方)。
ESG 投資概念:為什麼會成為主流?
ESG 從小眾理念走到全球基金 6% 以上的規模,我覺得背後是四股力量疊在一起:
第一股是風險管理,極端氣候造成的供應鏈中斷、勞資糾紛、財報弊案,都會直接打到股價,2001 年恩隆案與 2008 年金融海嘯之後,投資人更重視公司治理與長期風險。
第二股是法規揭露,歐盟《永續金融揭露規範》(Sustainable Finance Disclosure Regulation,SFDR,(EU) 2019/2088)2021 年 3 月起施行,細部技術標準(RTS)2023 年 1 月上路,基金要標示是否具永續目標(第 8 條、第 9 條基金)[1][5][6],台灣金管會也對名稱含 ESG 的基金訂有資訊揭露要求。
第三股是世代價值觀,年輕世代更傾向把錢投給和自己價值觀一致的企業。
第四股是資料,上市公司永續報告書普及之後,ESG 從口號變成可以量化、可以比較的東西。
四股力量裡,真正讓大錢進場的,是前兩股。
ESG 投資值得嗎?永續基金與傳統基金報酬比較
這是被問到最多次的問題,目前最完整的公開長期追蹤,是摩根士丹利永續投資研究院(Morgan Stanley Institute for Sustainable Investing)的《Sustainable Reality》系列,以 Morningstar 的永續基金分類為準,比較全球約 9.9 萬檔基金每半年的中位數報酬(以美元計),2019 年起每半年更新一次[1]。
| 期間 | 永續基金 | 傳統基金 | 差距 |
|---|---|---|---|
| 2019 上半年 | 11.6% | 9.9% | +1.6 |
| 2019 下半年 | 5.3% | 4.5% | +0.8 |
| 2020 上半年 | −3.7% | −3.5% | −0.2 |
| 2020 下半年 | 20.1% | 18.6% | +1.5 |
| 2021 上半年 | 6.8% | 5.3% | +1.5 |
| 2021 下半年 | 0.9% | 0.7% | +0.3 |
| 2022 上半年 | −20.0% | −15.4% | −4.6 |
| 2022 下半年 | 1.8% | 0.4% | +1.4 |
| 2023 上半年 | 6.8% | 3.9% | +2.9 |
| 2023 下半年 | 5.3% | 4.7% | +0.7 |
| 2024 上半年 | 1.7% | 1.2% | +0.5 |
| 2024 下半年 | 0.4% | 1.7% | −1.3 |
| 2025 上半年 | 12.6% | 9.2% | +3.4 |
| 2025 下半年 | 5.3% | 5.5% | −0.2 |
| 2026 上半年 | 4.9% | 4.0% | +0.9 |
資料來源:Morgan Stanley Institute for Sustainable Investing 分析 Morningstar 資料(2026-08-08)[1];差距單位為百分點,原報告以基點(basis point)列示
15 個半年度的數字,我會讀成三件事:
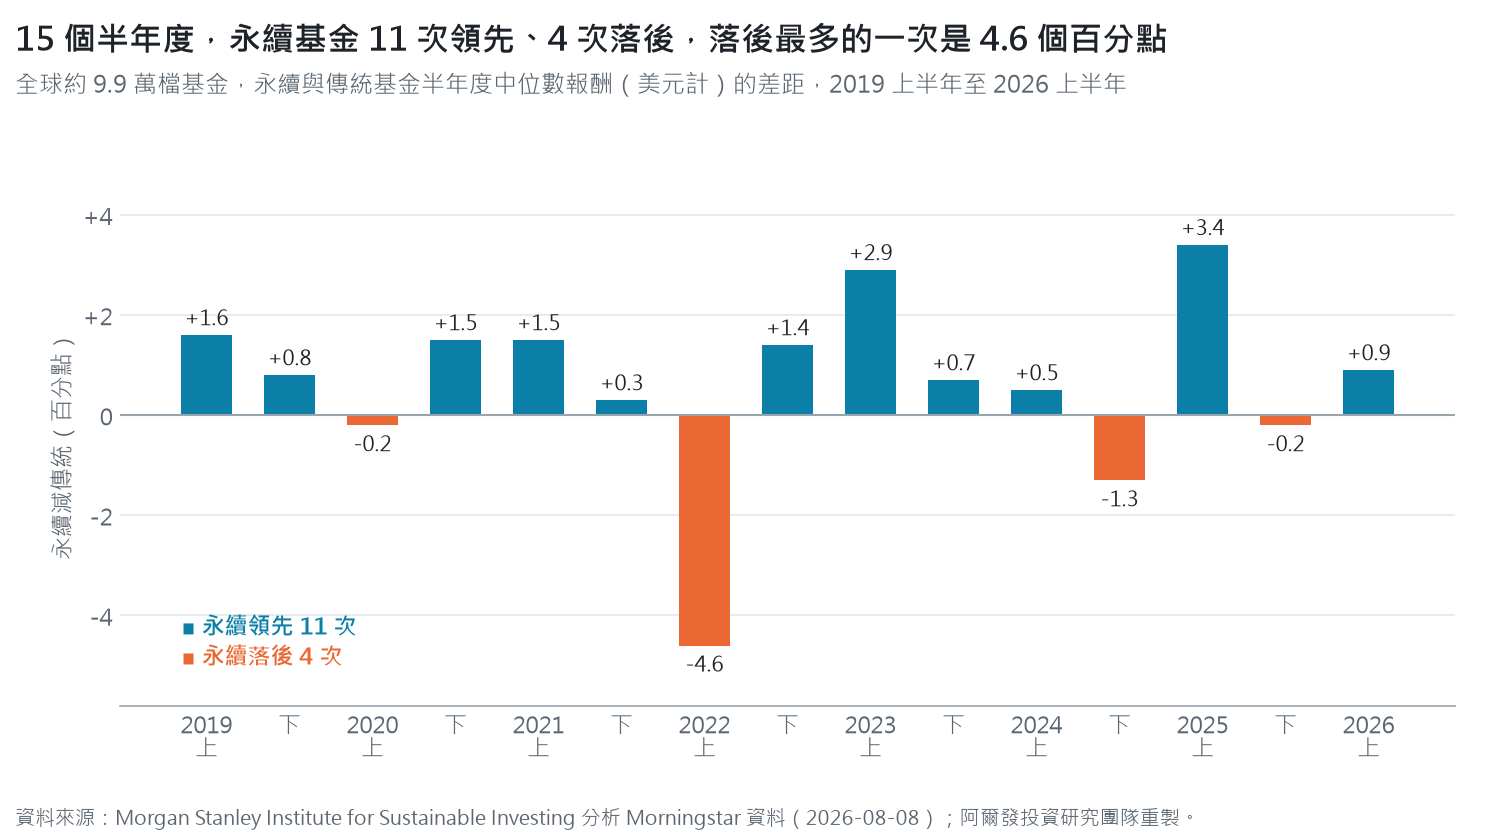
長期略為領先,但沒有每次都贏,15 個半年度裡,永續基金 11 次領先、4 次落後,把各期中位數連乘起來,2018 年底的 100 美元會長到 171 美元,傳統基金是 159 美元,差了 12 美元(171-159=12)[1]。
落後的時候,可能落後很多,2022 上半年能源股大漲、科技股大跌,永續基金因為少碰化石燃料、偏重科技與成長股,中位數比傳統基金多跌 4.6 個百分點(−20.0%-(−15.4%)=−4.6)。
這是 ESG 篩選帶來的產業偏重,談不上 ESG 本身的魔法,也談不上缺陷。
差距多半來自資產與地區配置,報告指出 2026 上半年永續基金領先,主因是股票型比重較高(56%,傳統基金 41%),同期永續債券基金反而落後傳統債券基金約 2.6 個百分點[1]。
比較 ESG 與傳統投資,要先看兩者持有的產業、地區與股債比例,報酬差異大多由這些配置決定。
指數層級怎麼看?
基金中位數會受到管理費與經理人選股影響,所以我也習慣換個角度,直接看指數。
MSCI 把全球股市(MSCI ACWI)中各產業 ESG 評分前段的公司挑出來,編成 MSCI ACWI ESG Leaders 指數,阿爾發投資研究團隊在 2021 年比較兩者時,歷史淨值走勢與各年度報酬都非常接近,危機時的最大跌幅也相差無幾,ESG 版本只在反彈時稍快一些。

圖:MSCI ACWI 與 MSCI ACWI ESG Leaders 指數比較(資料至 2021 年,阿爾發投資研究團隊整理,資料來源 MSCI)
分地區看,差異就比較明顯了,同一次比較裡,美國股市加入 ESG 篩選後年化報酬約多 0.5 個百分點,國際股市約多 1 個百分點,新興市場約多 3.4 個百分點。
我覺得比較合理的解釋是,新興市場企業的治理落差大,ESG 篩選比較能避開地雷公司,全球大型股本來就多是治理成熟的企業,篩選帶來的差異有限,不過這些數字依評級機構與期間不同,會有很大差異,只能當方向參考(換一家評級、換一段期間,結論可能就不一樣)。
ESG 與傳統投資比較
把兩者放在一起看,差別其實沒有想像中大。
| 比較項目 | 傳統投資 | ESG 投資 |
|---|---|---|
| 選股依據 | 財務指標:營收、獲利、估值、成長 | 財務指標+環境、社會、治理表現 |
| 投資範圍 | 全市場 | 依策略排除或減碼部分產業與公司 |
| 產業偏重 | 跟著市場權重 | 通常少能源、菸酒、軍工,多科技與醫療 |
| 報酬表現 | 市場報酬 | 長期與市場接近,短期可能因產業偏重明顯領先或落後 |
| 費用 | 指數型工具最低 | ESG 指數型工具略高於同類市值型;主動型 ESG 基金更高 |
| 適合誰 | 只追求長期市場報酬、成本最低 | 在意投資對象的作為,願意接受與市場有些差距 |
兩者也用不著二選一,很多投資人把全市場指數當核心,再依價值觀把部分資金換成 ESG 版本,同時控制費用與偏離市場的程度。
ESG 投資策略有哪些?
ESG 沒有單一方法,國際上常見的有五種做法,同一檔基金常常同時用到兩三種:
| 策略 | 做法 | 優點 | 限制 |
|---|---|---|---|
| 負面篩選(排除法,negative screening) | 排除菸草、爭議武器、燃煤、博弈等產業 | 規則清楚、容易檢查 | 投資範圍變小,可能錯過正在轉型的公司 |
| 正面篩選(同業最佳,best-in-class) | 每個產業挑 ESG 評分前段的公司 | 保留各產業曝險,比較貼近大盤 | 結果取決於評級機構的方法 |
| ESG 整合(ESG integration) | 把 ESG 風險納入財務分析與估值 | 和傳統分析結合,不必大幅排除 | 外部較難檢驗做到多少 |
| 議合與股東行動(engagement) | 用股東投票、對話推動企業改善 | 直接影響企業行為 | 需要大型機構才有分量 |
| 影響力投資(impact investing) | 投資有明確、可衡量社會或環境效益的項目 | 目的最明確 | 標的少、流動性低,常需在報酬或流動性上讓步 |
摩根士丹利統計,截至 2026 年 6 月,全球約 18.7% 的基金資產排除爭議武器、14.8% 排除燃煤、13.9% 排除菸草,歐洲註冊的基金比例遠高於北美與亞洲[1],排除法還是最多人用的那一種,畢竟規則最好懂,也最好檢查。
ESG 概念股和 ESG ETF 差在哪?
想要「投資 ESG」,常見的路有兩條,一條是自己挑 ESG 概念股,另一條是買追蹤 ESG 指數的 ETF。
| 比較 | ESG 概念股(自己挑個股) | ESG ETF(指數化) |
|---|---|---|
| 分散程度 | 集中在少數公司 | 一次持有數十到數千檔 |
| 研究成本 | 要自己看永續報告書、評分、財報 | 由指數規則篩選 |
| 評分依據 | 自己判斷或參考單一評級 | 指數公司公開的方法 |
| 風險 | 個股事件、漂綠爭議影響大 | 主要是產業偏重造成的追蹤差異 |
| 費用 | 交易手續費 | 內扣費用+交易手續費 |
ESG 概念股的波動常常比大盤大,題材熱的時候估值也偏高,所以對多數人來說,ESG 用不著變成集中押注少數「綠色明星股」,用指數化(indexing)工具做分散,再控制它在整體資產中的比重,比較符合長期投資的原則。
指數化投資的觀念與工具怎麼比較,可以接著看指數化投資指南:VT、S&P 500、0052 年化報酬率全解析;ETF 的內扣費用與手續費則整理在定期定額 ETF 手續費比較。
ESG 投資的好處與限制
好處有三個:
第一個是把長期風險納入評估,氣候、勞資、治理問題,往往在財報出事之前就已經有跡象。
第二個是價值觀一致,投資除了報酬,也反映你願意支持什麼樣的企業。
第三個是可能降低尾端風險(tail risk),ESG 評分高的公司通常治理較成熟,比較少發生弊案,新興市場這類治理落差大的地區,篩選效果比較明顯。
限制比好處多,有五個:
評分不一致,MSCI、Sustainalytics 等機構的方法不同,同一家公司可能被評為領先者,也可能被評為落後者。
漂綠(greenwashing),也就是企業或基金誇大自己的永續作為,歐盟 SFDR 與各國監管機關的揭露要求,就是為了降低這個問題。
產業偏重,排除能源、軍工等產業,會讓報酬在某些年份明顯偏離大盤,例如 2022 上半年。
費用較高,部分 ESG 基金的內扣費用(expense ratio)高於同類市值型工具,時間拉長,費用差距會累積成明顯的報酬差距。
影響力有限,在次級市場(secondary market)買股票,錢是付給賣方,沒有付到公司手上,想真正影響企業,議合與投票的作用通常比單純買賣大(這點常被忽略)。
這幾點也是 Dimensional(DFA)《永續投資 12 項原則》(12 Principles of Sustainable Investing)反覆提醒的,先釐清自己最在意的一兩個議題,維持廣泛分散,並算清楚願意為價值觀讓出多少成本與報酬[3]。
怎麼開始 ESG 投資?
如果要開始,我會照這四步想:
- 先決定在意什麼,是排除特定產業,還是整體 ESG 評分較好,目標越清楚,越容易判斷一檔基金符不符合
- 確認資產配置,ESG 處理的是「選什麼標的」,股債比例、地區分散才決定大部分的長期報酬與風險;還沒想清楚股債怎麼配,先看資產配置是什麼?依年齡與投資期間的配置對照表
- 看指數方法與費用,讀懂 ESG 指數排除了什麼、怎麼評分,再比較內扣費用與追蹤誤差(tracking error)
- 控制比重、定期檢視,把 ESG 部位放進整體配置裡管理,不因單一年度表現追高或放棄
我的想法
我覺得 ESG 投資適合已經有整體資產配置、又在意錢投給什麼樣企業的人,當成核心之外的一個選擇,不適合拿來當追求高報酬的捷徑。
七年半的資料看下來,永續基金的中位數贏得不多,輸的時候也輸得不少,2022 上半年那次多跌了 4.6 個百分點[1],我覺得這比較像是產業配置的結果,跟「做好事有好報」沒有太大關係。
說實在,ESG 最難的地方在「每家評分都不一樣」,同一家公司可以同時是領先者和落後者,所以只看基金名字上有沒有 ESG,意義不大。
我自己看 ESG 基金時,會先看它排除了哪些產業、跟全市場指數的產業權重差多少,再看內扣費用比同類市值型高多少,最後才看它的 ESG 評分。
畢竟價值觀是自己的,報酬和風險還是要算清楚。
名字可以很綠,我還是先看持股。
常見問題
ESG 投資是什麼意思?
ESG 投資是在財務分析之外,也評估企業在環境、社會與公司治理三方面的表現,並據此選擇或排除投資標的,也被稱為永續投資或責任投資(responsible investing)。
ESG 投資值得嗎?報酬會比較差嗎?
依摩根士丹利追蹤 2019 年至 2026 年上半年的資料,永續基金的中位數報酬長期略優於傳統基金,但 15 個半年度裡有 4 次落後,2022 上半年落後 4.6 個百分點[1];我覺得報酬差異主要來自產業與地區配置,過去的數字也不能保證未來表現。
ESG 與傳統投資最大的差別是什麼?
傳統投資只看財務指標,ESG 投資多看環境、社會、治理,並可能排除部分產業,所以持股和大盤會有些差異,長期報酬接近,短期可能因產業偏重明顯不同。
ESG 概念股和 ESG ETF 哪個適合一般投資人?
我覺得多數人比較適合用 ESG 指數化工具分散持有,避免集中在少數題材股;自己挑概念股要研究永續報告書與評級,個股風險也比較高。
什麼是漂綠?怎麼避免?
漂綠是企業或基金誇大自己的永續作為,可以看基金有沒有公開說明篩選方法與排除清單、有沒有依法規揭露永續目標,再比較不同評級機構的評分,只看名稱是不夠的。
立即啟動個人財富計畫
立即啟動個人財富計畫
參考文獻
- [1] Morgan Stanley Institute for Sustainable Investing. (2026). Sustainable reality: Sustainable funds outperformed traditional peers in 1H 2026; flows positive but still lagging. Morgan Stanley. https://www.morganstanley.com/content/dam/msdotcom/en/assets/pdfs/SustainableReality1H26MorganStanley.pdf
- [2] Morningstar. (2026). ESG funds: 2025 closes with continued outflows amid persistent headwinds. https://global.morningstar.com/en-gb/sustainable-investing/esg-funds-2025-closes-with-continued-outflows-amid-persistent-headwinds
- [3] Dimensional Fund Advisors. (n.d.). 12 principles of sustainable investing. Dimensional.
- [4] Morgan Stanley Institute for Sustainable Investing. (2025). Sustainable reality: Sustainable funds deliver strong returns in 1H 2025. Morgan Stanley. https://www.morganstanley.com/content/dam/msdotcom/en/assets/pdfs/MS_ISI_Sustainable_Reality_2025_report-FINAL.pdf
- [5] European Parliament & Council of the European Union. (2019). Regulation (EU) 2019/2088 on sustainability-related disclosures in the financial services sector. Official Journal of the European Union, L 317. https://eur-lex.europa.eu/eli/reg/2019/2088/oj
- [6] European Commission. (2022). Commission Delegated Regulation (EU) 2022/1288 supplementing Regulation (EU) 2019/2088 with regard to regulatory technical standards. Official Journal of the European Union, L 196. https://eur-lex.europa.eu/eli/reg_del/2022/1288/oj
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中基金與指數歷史報酬係引用第三方統計,不代表任何實際帳戶績效,亦非對未來之預測或保證。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號