
100 萬元放八成股票、兩成債券,歷史上最差的一年帳面約少 35 萬元。
這是 Vanguard 用 1928–2025 年資料算出來的,80/20 股債組合平均年報酬 10.4%,最差的一年跌 35.1%,60/40 則是 9.1% 與 −26.9%[1]。所以挑投資組合範例之前,要先決定的是股債比例,金額是 10 萬還是 100 萬,改變的只是用幾檔、怎麼買,比例還是跟著你能承受的最差一年走。
投資組合是什麼?和資產配置差在哪?
投資組合(portfolio)是你持有的全部投資,股票、債券、基金、ETF、存款都算在內;資產配置則是決定這些東西各占多少的過程,例如股票 60%、債券 40%。
順序上先有資產配置,才有投資組合,比例先定好,買哪幾檔只是照比例執行,組合的風險高低主要由比例決定。
要組合的原因也直接,把錢全放在一家公司的股票,公司出事就全部受影響,分散到不同國家、產業與資產之後,單一壞消息對整體的衝擊就小得多。分散的原理與公開研究,在資產配置是什麼?依年齡與投資期間的配置對照表有完整說明。
如何建立穩健的投資組合?三個步驟
- 確認目標與期限:這筆錢是三年後的購屋頭期款,還是二十年後的退休金?期限越短,越承受不起大跌之後等回來的時間。
- 決定股票與債券的比例:股票是長期成長的來源,債券用來降低波動,美國證管會(SEC)的投資人指南把配置的依據歸結為投資期間與承受風險的能力兩件事[2]。
- 定期檢視、再平衡:市場漲跌會讓比例慢慢跑掉,例如原本股票 60%、債券 40%,股市大漲一年後可能變成 70/30,組合的風險已經比當初設定的高,再平衡就是賣掉一部分漲多的、買進落後的,把比例拉回原本的目標。
第二步最關鍵,也最常被跳過,股債比例不同,歷史上最好與最差的一年差距很大。
股債比例對照:平均報酬、最好與最差的一年
Vanguard 公開了 1928–2025 年 11 種股債比例的年度報酬範圍[1],股票比重越高,上下擺動越大。
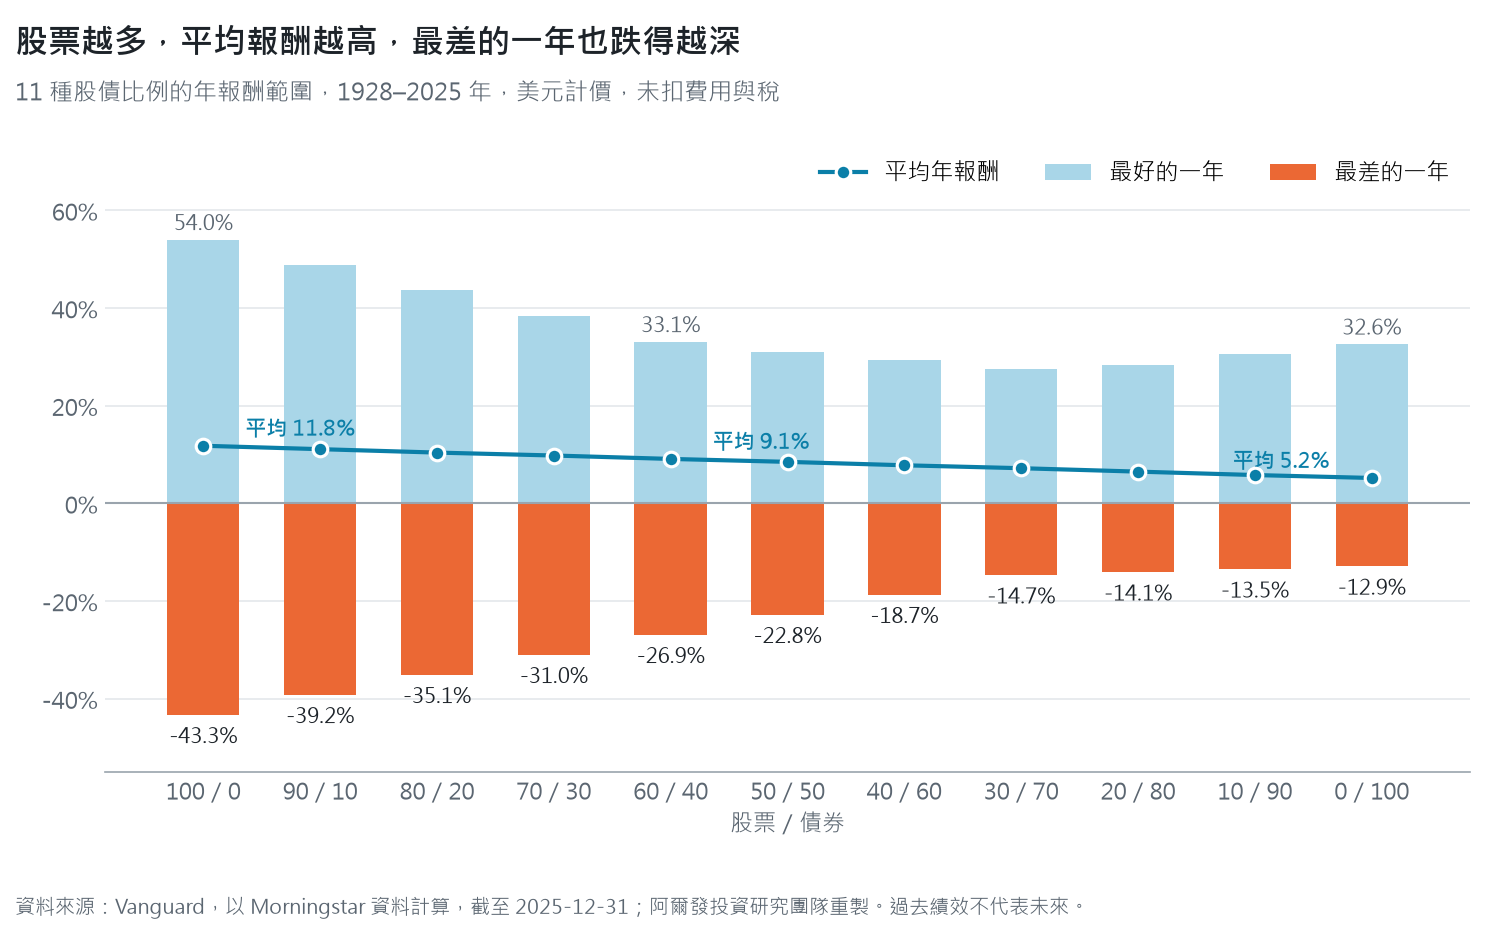
資料來源:Vanguard,以 Morningstar 資料計算,截至 2025-12-31,阿爾發投資研究團隊重製。股票在 1969 年以前為美股,之後為美股 60%、國際股 40%;債券在 1990 年以前為美債,之後為美債 70%、國際債 30%(國際債為匯率避險)。美元計價,未扣費用與稅,不含台幣匯率變動;指數報酬不等於實際可投資的報酬,過去績效不代表未來。
把最差的一年換成 100 萬元,全股票少 43.3 萬,80/20 少 35.1 萬,60/40 少 26.9 萬,50/50 少 22.8 萬,就算全放債券也少 12.9 萬。
這組數字還有三個特徵:
- 股票比重每多 10 個百分點,平均年報酬多約 0.6~0.7 個百分點,股票在 30% 以上時,最差一年每級多跌約 4 個百分點。
- 全債券的最差一年也有 −12.9%,債券不等於不會虧損,利率急升時尤其明顯。
- 最差年度是「一年之內」的數字,跨年連續下跌可能更深,回到原點的時間也可能要好幾年。
這組股債對照數字出自 Vanguard(先鋒領航);這家指數基金公司為什麼由旗下基金的投資人擁有、費用率怎麼一路降低,可以看Vanguard 是什麼?先鋒領航由旗下基金的投資人擁有。
5 種 ETF 投資組合範例,用指數看組成與風險
五個範例都是常見的教學情境,組成以指數說明,不指定個別 ETF 或基金,它們是教學用的假設範例,不是阿爾發的配置,也不是投資建議。追蹤同一個指數的 ETF 可能有好幾檔,費用與規模各不相同,選法可以看ETF 是什麼?ETF 怎麼買?
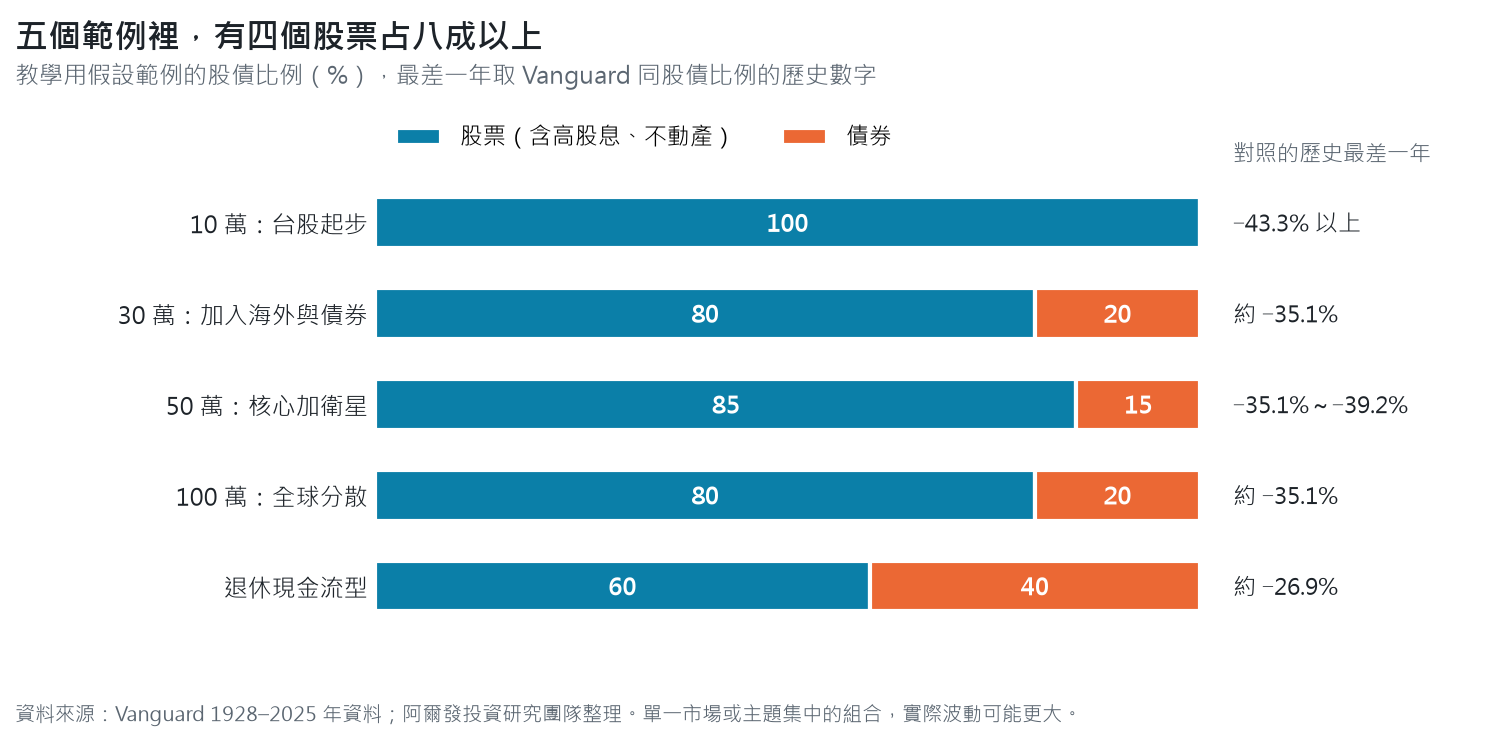
最差一年取 Vanguard 1928–2025 年同股債比例的數字,只用來感受量級;資料來源:Vanguard,阿爾發投資研究團隊整理
| 範例 | 股債比例 | 組成(以指數為例) | 最差一年,換成金額約 |
|---|---|---|---|
| 10 萬:台股起步 | 100/0 | 臺灣 50 指數 60%、臺灣高股息類指數 40% | 少 4.3 萬以上 |
| 30 萬:加入海外與債券 | 80/20 | 臺灣 50 指數 50%、NYSE FANG+ 30%、美國 20 年期以上公債 20% | 少 10.5 萬 |
| 50 萬:核心加衛星 | 85/15 | MSCI 世界 70%、半導體產業 15%、全球綜合債券 15% | 少 17.6~19.6 萬 |
| 100 萬:全球分散 | 80/20 | 美國整體市場 45%、已開發不含美國 25%、全球不含美國不動產 10%、全球綜合債券 20% | 少 35.1 萬 |
| 退休現金流型(100 萬) | 60/40 | 全世界不含美國高股息 30%、臺灣高股息類 30%、美國中期投資等級公司債 40% | 少 26.9 萬 |
最差一年取 Vanguard 1928–2025 年同股債比例的數字換算,集中在單一市場或主題的範例實際可能更深;資料來源:Vanguard[1],阿爾發投資研究團隊整理。教學用假設範例,不是投資建議。
各範例的組成與資產類別:
- 10 萬:台股起步:台灣大型股 60%(以臺灣 50 指數為例)加台灣高股息 40%(以臺灣高股息類指數為例),全部在台灣、全部是股票,換成金額最差一年約少 4.3 萬以上,單一市場可能更深。
- 30 萬:加入海外與債券:台灣大型股 50%(以臺灣 50 指數為例)、美國科技股 30%(以 NYSE FANG+ 指數為例)、美國長天期公債 20%(以 ICE 美國公債 20 年期以上指數為例),股債 80/20 但股票集中在兩個主題,最差一年約少 10.5 萬。
- 50 萬:核心加衛星:全球已開發市場股票 70%(以 MSCI 世界指數為例)、半導體 15%(以半導體產業指數為例)、全球投資等級債 15%(以彭博全球綜合債券指數為例),最差一年約少 17.6~19.6 萬。
- 100 萬:全球分散:美國整體股市 45%(以 CRSP 美國整體市場指數為例)、已開發市場不含美國 25%(以 FTSE 已開發市場不含美國指數為例)、全球不動產不含美國 10%(以 S&P 全球不含美國不動產指數為例)、全球債券 20%(以彭博全球綜合債券指數為例),不動產併入股票端算是 80/20,最差一年約少 35.1 萬。
- 退休現金流型(以 100 萬計):國際高股息股票 30%(以 FTSE 全世界不含美國高股息指數為例)、台灣高股息 30%(以臺灣高股息類指數為例)、中期投資等級公司債 40%(以美國中期投資等級公司債指數為例),股債 60/40,最差一年約少 26.9 萬。
Vanguard 的股票是全球分散的整體市場,範例裡集中在單一國家、單一產業或主題的部分,實際波動可能比 Vanguard 的數字大。
這五個範例,最容易被忽略的四件事
- 高股息還是股票。10 萬那一組看起來一半是「穩健的高股息」,股債比例其實是 100/0,而且全部在同一個市場,退休現金流型裡的 60% 高股息也一樣是股票部位,配息不會讓股價少跌。
- 長天期公債不等於避險。30 萬那一組的債券是 20 年以上的美國公債,利率每變動 1 個百分點,價格變動幅度遠大於短中期債券,股市下跌時它常有緩衝作用,但碰上利率急升(例如 2022 年)就會和股票一起跌。不同天期美債 ETF 的差別,可以看台股與美股的美債 ETF 比較。
- 主題與產業是集中投資。科技巨頭、半導體這類指數成分股少、產業單一,報酬好的時候很好,跌的時候也比整體市場深,核心加衛星要先決定衛星占多少,比衛星選哪個更影響風險。
- 範例的金額和比例沒有關係。10 萬那一組是 100/0,100 萬那一組是 80/20,並不代表錢少就該全放股票,比例還是跟著目標與承受度走。
金額多寡會改變什麼?
10 萬元和 100 萬元的投資人,適合的股債比例可以一模一樣,金額改變的是執行方式:
- 標的數量:小額時一到兩檔全球股票與債券 ETF 就能涵蓋主要資產,金額大了可以再細分區域、債券期限與不動產。
- 交易成本:小額時每筆最低手續費的占比會被放大,用定期定額的優惠費率比較划算;金額大時手續費占比低,反而是費用率的差距比較重要。
- 買海外 ETF:複委託有最低手續費,小額時成本偏高,金額大一些才比較攤得平。
- 再平衡:小額時用每月新投入的錢去補落後的資產就能把比例拉回來,金額大時多半要賣出漲多的部位,得把交易成本和稅一起算進去。
小額怎麼開始,可以看定期定額是什麼?;費用怎麼比,可以看ETF 內扣費用怎麼看。
自己組 ETF,還是交給顧問?
自己組最大的好處是完全掌控、費用可能較低,挑戰則有三個:研究全球市場與挑選 ETF 要花時間,大跌時忍住不賣、大漲時照規則再平衡很考驗紀律,投資海外 ETF 還要開複委託或海外券商帳戶,交易與稅務規則也比較複雜。
交給顧問,付的是規劃、執行與紀律的費用,適不適合,要看你有沒有時間,以及有沒有把握在大跌時照計畫走。
實際的投資組合長什麼樣?阿爾發的六種配置
前面五個是教學範例,下面是阿爾發投顧實際在用的模型投資組合,以資產類別呈現。同一套方法可以做出不同股債比例,也可以做出不同風格。
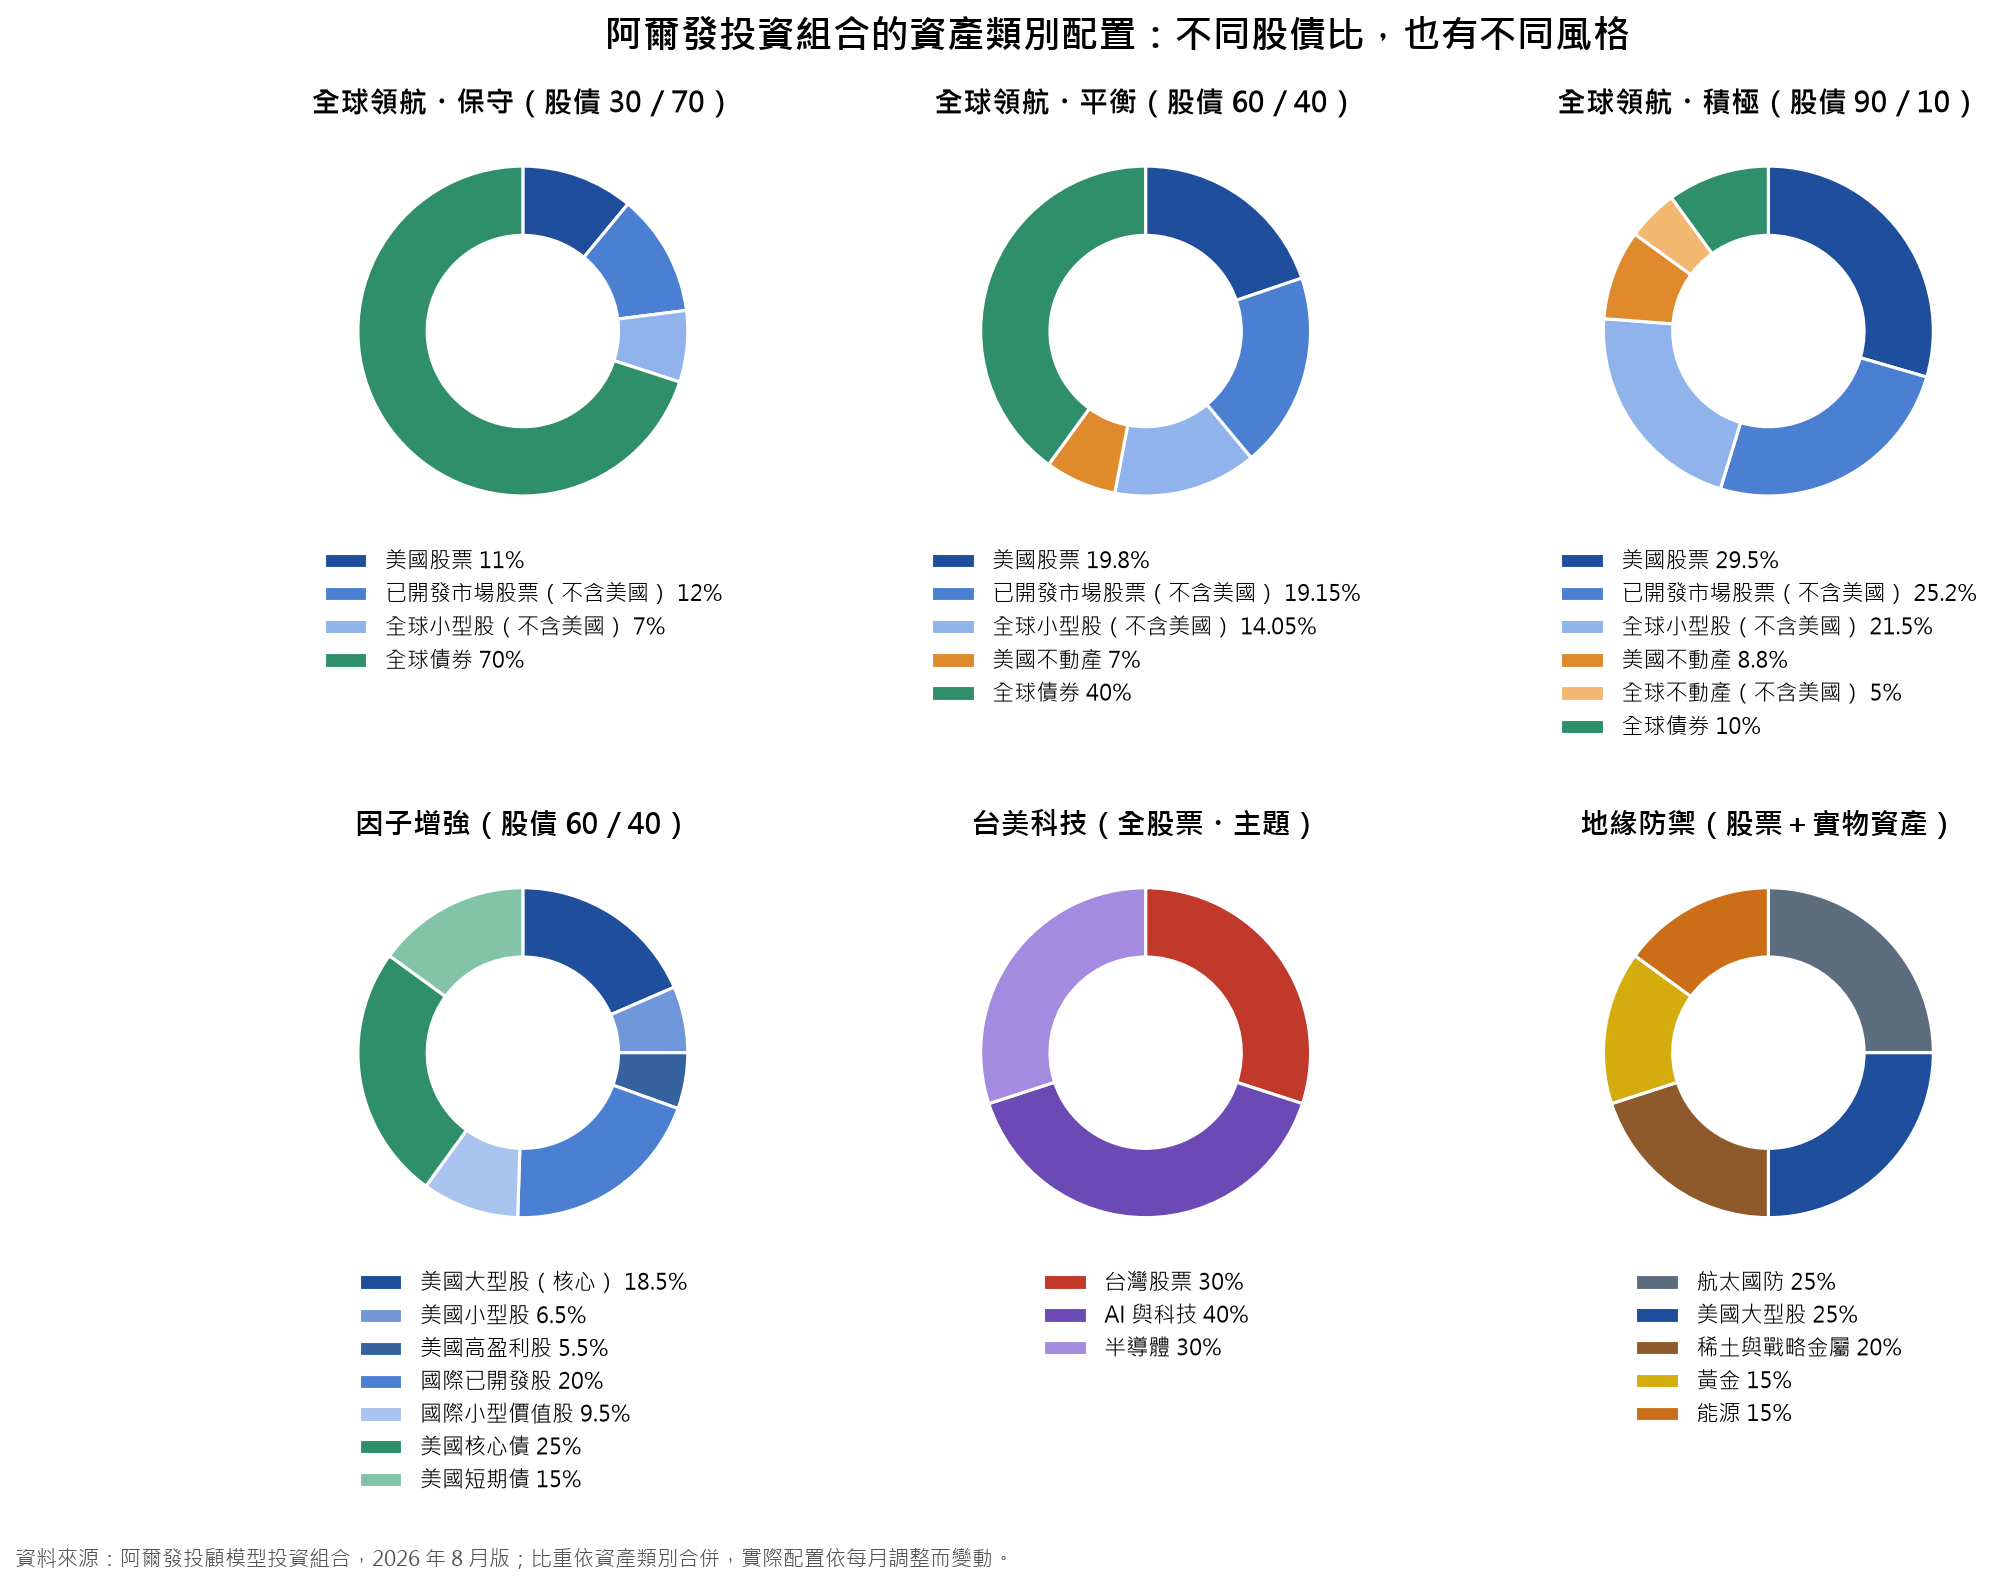
資料來源:阿爾發投顧模型投資組合,2026 年 8 月版,阿爾發投資研究團隊整理;比重依資產類別合併,實際配置每月檢視調整。
- 全球領航(保守、平衡、積極):同一套全球分散的骨架,只調整股債比例。保守型七成是全球債券,積極型債券降到一成,股票端則一路從美國、已開發市場延伸到全球小型股與不動產。股票比重越高,歷史上最差一年也越深,這組配置是讓股債比例跟著承受度走。
- 因子增強:股債同樣是 60/40,差別在股票的挑法。它在整體市場之外,額外偏重小型股、價值股與高盈利公司,學術研究稱這些為「因子」,取向明確,但也可能連續好幾年落後大盤;債券端則用短期債降低對利率的敏感度。
- 台美科技:全股票的主題配置,集中在台灣股票、AI 與科技、半導體。成長性強,波動也大,適合當核心配置之外的衛星部位,而不是全部資產。
- 地緣防禦:把航太國防、稀土與戰略金屬、能源和黃金放在一起,搭配美國大型股。這組配置針對的是地緣衝突與供應鏈重組帶來的風險,和一般股債組合的分散來源不同。
同樣是 60/40,全球領航與因子增強的內容就不一樣;同樣是全股票,主題配置的風險也和全球分散差很多。所以挑組合時,比例看的是承受度,風格看的是你想把哪一部分的風險放大或縮小。各組合的完整介紹、歷史表現與適合對象,可以看阿爾發投資組合介紹。
阿爾發投顧提供以全球 ETF 為主的資產配置建議與再平衡服務。
如果這筆錢是為了退休,先算清楚勞保、勞退之外還差多少,再回來選股債比例會比較準,算法在退休規劃先算缺口:勞保勞退之外還差多少?
常見問題
有 100 萬如何投資?
先做三件事,再談買什麼:
- 留緊急預備金:先把 3~6 個月的生活費放在存款,這筆錢不進投資組合,算法見緊急預備金怎麼算。
- 決定股債比例:對照 Vanguard 各股債比例的歷史數字,看自己能接受的最差一年。100 萬放 80/20,歷史上最差一年約少 35 萬;60/40 約少 27 萬;50/50 約少 23 萬[1]。
- 決定單筆還是分批:一次投入讓錢較早參與市場,分批投入讓進場價格分散、心理壓力較小;擔心買在高點的人,可以分 6~12 個月投入。
剩下的才是挑標的:用少數幾檔分散度高的指數型 ETF 涵蓋全球股票與債券,再定期再平衡。
保守、穩健、積極型的股債比例怎麼對照?
| 類型 | 常見股債比例 | 歷史最差一年(Vanguard 1928–2025) |
|---|---|---|
| 保守 | 30/70 以下 | 全債券 −12.9% |
| 穩健 | 50/50~60/40 | 50/50 −22.8%;60/40 −26.9% |
| 積極 | 80/20 以上 | 80/20 −35.1%;全股票 −43.3% |
類型的名稱各家定義不同,比較時看股債比例和最差一年,不要只看名稱[1]。
投資組合多久要再平衡一次?
沒有唯一答案。Vanguard 2010 年的研究比較了不同做法,結論是對多數股債分散的組合來說,每年或每半年檢視一次、偏離目標 5 個百分點以上才調整,在控制風險與減少交易成本之間是合理的平衡[3]。
「100 減年齡」可以當股票比例嗎?
這是常見的經驗法則,30 歲股票 70%、60 歲股票 40%,抓到了「年紀越大、股票越少」的方向,但沒有考慮收入穩定度、既有資產與用錢時間。同樣 40 歲,收入穩定、20 年後才退休的人,和兩年後要買房的人,適合的比例會差很多。
可以直接照抄網路上的 ETF 投資組合範例嗎?
範例可以拿來理解股債比例與風險的關係,但每個人的目標、期間與承受度不同,照抄之前至少用自己的金額算一次最差年度的帳面損失,確認看到那個數字時不會賣出,做不到的話,就往股票比重低一級的比例調整。
債券比例高,就不會虧損嗎?
不會。Vanguard 1928–2025 年資料中,全債券組合最差的一年也跌了 12.9%[1],債券跌幅通常比股票小,但利率上升、信用風險擴大時一樣會下跌,短期債與現金的波動較低,相對報酬也較低。
只有 10 萬元,可以怎麼開始?
先決定股債比例,再用一到兩檔分散度高的指數型 ETF 涵蓋全球股票與債券,搭配定期定額降低每筆手續費的影響。金額小的時候,比起檔數多寡,養成定期投入與定期檢視的習慣更重要。
組合型基金和自己用 ETF 組投資組合,有什麼不同?
組合型基金(fund of funds)是由基金經理人挑一籃子基金,買一檔就有分散效果,省事是最大的好處,代價是費用有兩層,組合基金本身的管理費之外,底下每檔子基金還有各自的內扣費用,持有內容也要等月報、季報才看得到。自己用 ETF 組,費用通常較低、持有什麼一目了然,但挑標的、定比例和再平衡都要自己來。
立即啟動個人財富計畫
參考文獻
- [1] Vanguard. (n.d.). Investment portfolios: Asset allocation models(Range of calendar year returns, 1928–2025;Vanguard calculations based on data provided by Morningstar as of December 31, 2025). 2026 年 10 月 16 日擷取。https://investor.vanguard.com/investor-resources-education/education/model-portfolio-allocation
- [2] U.S. Securities and Exchange Commission. (2009, August 27). Beginners’ guide to asset allocation, diversification, and rebalancing. https://www.sec.gov/investor/pubs/assetallocation.htm
- [3] Jaconetti, C. M., Kinniry, F. M., Jr., & Zilbering, Y. (2010). Best practices for portfolio rebalancing. Vanguard. https://www.aaii.com/files/journal/pdf/best-practices-for-portfolio-rebalancing.pdf
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中所列指數僅為說明資產類別之例,不代表推薦任何追蹤該指數之商品;投資組合範例為教學用假設,歷史統計係以歷史指數資料計算,未扣除費用與稅負,不代表任何實際帳戶績效。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號