
美債30年殖利率在 2026 年 10 月 16 日為 5.43%,資料來自美國財政部每日殖利率曲線[1]。
同年 10 月 7 日一度來到 5.67%,高於 2007 年的高點 5.35%,是 2007 年以來最高[2],一年前(2025 年 10 月 15 日)是 4.64%,一年上升 0.79 個百分點[2]。
下一個可能牽動它的日期,是 10 月 27~28 日的聯準會會議(台灣時間 10 月 29 日清晨公布)[10]。
這一年的變化可以濃縮成三點:
- 30 年期公債殖利率 2026 年從 4.86% 升到 5.43%,5 月 4 日起站上 5%,10 月 7 日高點 5.67%[1][2]
- 近一年的上升幾乎全部來自實質殖利率(扣掉通膨後的利率),市場的長期通膨預期大致持平[2][3]
- 殖利率每升 1 個百分點,新發行 30 年期公債價格約跌 13%(試算);持有長債的人最需要理解這個數字
目錄:最新數字 / 30年期公債殖利率是什麼 / 歷史高低 / 為什麼上升 / 會不會升到 6%~7% / 殖利率高代表什麼 / 投資人怎麼看待 / 價格會跌多少,見債券到期期限和存續期間是什麼?
美債30年殖利率最新數字與殖利率曲線
美國財政部公布的公債殖利率曲線(yield curve),取 2026 年三個時點對照如下[1]:
| 天期 | 2026-01-02 | 2026-05-19 | 2026-10-16 | 年初至今變化 |
|---|---|---|---|---|
| 3 個月 | 3.65% | 3.67% | 4.26% | +0.61 個百分點 |
| 2 年 | 3.47% | 4.13% | 4.74% | +1.27 個百分點 |
| 10 年 | 4.19% | 4.67% | 5.09% | +0.90 個百分點 |
| 20 年 | 4.81% | 5.19% | 5.47% | +0.66 個百分點 |
| 30 年 | 4.86% | 5.18% | 5.43% | +0.57 個百分點 |
| 30 年減 2 年利差 | 1.39 個百分點 | 1.05 個百分點 | 0.69 個百分點 | −0.70 個百分點 |
資料來源:美國財政部,Daily Treasury Par Yield Curve Rates[1]
2026 年短天期利率升得比長天期快,曲線變平,原因在短端,聯準會 2026 年 9 月 16 日升息一碼,聯邦資金利率目標區間來到 3.75%~4.00%[6],短天期公債跟著政策利率走,升得最快。
曲線仍是正斜率,長天期利率高於短天期,反過來變成短天期高於長天期就是殖利率倒掛,見殖利率倒掛是什麼?。
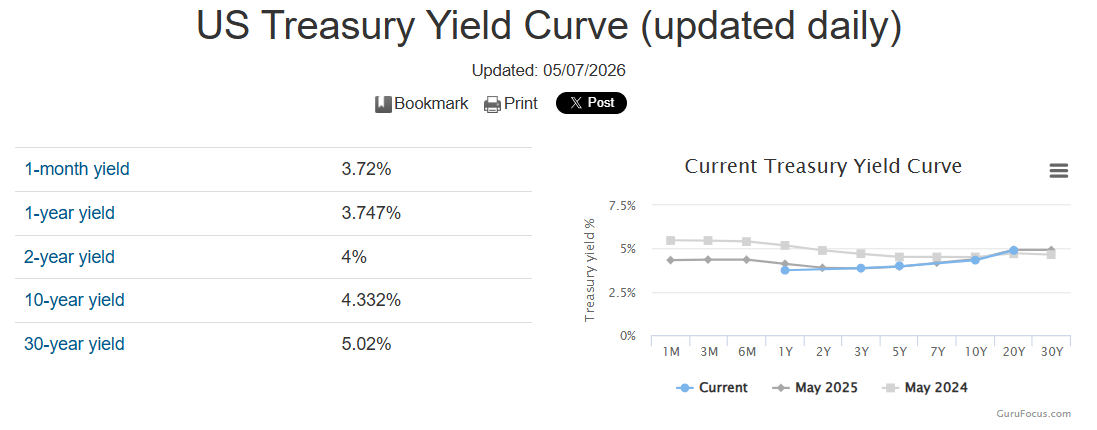
圖:2026 年 5 月 7 日美國公債殖利率曲線,30 年期首度站上 5% 前後的樣貌;資料來源:GuruFocus(圖)
30年期公債殖利率是什麼?
30 年期公債殖利率,是投資人買進美國財政部發行、30 年後到期的公債,持有到期每年可得的報酬率,它是美國公債裡天期最長的利率,也是全球長期資金定價的參考。
殖利率和債券價格反方向走,已發行的債券票面利息固定,市場要求的殖利率一升高,舊債價格就要往下調,新買家的報酬率才會等於市場利率,所以「美債30年殖利率上升」和「30 年期公債價格下跌」是同一件事的兩種說法。
債券的基本運作與怎麼買,見債券是什麼?債券該怎麼買?。
查數字有兩個官方來源,美國財政部每日公布的殖利率曲線[1],以及聖路易聯邦準備銀行 FRED 資料庫的 DGS30 序列[2],兩者是同一份資料,FRED 可以畫出 1977 年以來的長期走勢。
美國30年期公債殖利率歷史:高點、低點與各年代平均
以 1977 年以來的歷史看,5% 以上的 30 年期殖利率偏高於近 20 年,但遠低於 1980 年代。
| 時點或期間 | 30 年期殖利率 | 背景 |
|---|---|---|
| 1981-10-26 | 15.21%(歷史最高) | 聯準會大幅升息對抗高通膨 |
| 1980 年代平均 | 10.56% | 高通膨與高利率年代 |
| 1990 年代平均 | 7.00% | 通膨回落 |
| 2000 年代平均 | 4.97%(註) | 2007 年最高 5.35% |
| 2010 年代平均 | 3.19% | 金融海嘯後低利率 |
| 2020-03-09 | 0.99%(歷史最低) | 疫情衝擊、聯準會降息到零 |
| 2023-10-19 | 5.11% | 上一輪升息循環的長債高點 |
| 2025-05-21 | 5.08% | 2025 年高點 |
| 2026-10-07 | 5.67% | 2007 年以來最高 |
資料來源:Federal Reserve Bank of St. Louis,FRED DGS30,日資料,年代平均為 FRED 日資料簡單平均[2]
註:FRED 說明,30 年期固定期限殖利率序列在 2002 年 2 月 18 日停發、2006 年 2 月 9 日恢復[2];這段期間聯準會 H.15 統計未刊載 30 年期數值,改由美國財政部公布以 20 年期殖利率推估 30 年期的調整係數[12]。FRED 下載檔在這段期間仍有數值,表中 2000 年代平均照下載檔計算;若排除這段期間,2000 年代平均為 4.93%。
1980 年代的兩位數殖利率,背後是兩位數通膨,2010 年代到 2021 年的 1%~3%,是低通膨加上央行大量購債的結果。
2023 年以後,30 年期殖利率回到 4%~5% 區間,2026 年再往上突破,對 2010 年後才開始投資的人來說 5% 很陌生(那十年的低利率,說實在才是歷史上的少數),放回 50 年的長度看,它接近 2000 年代的平均水準。
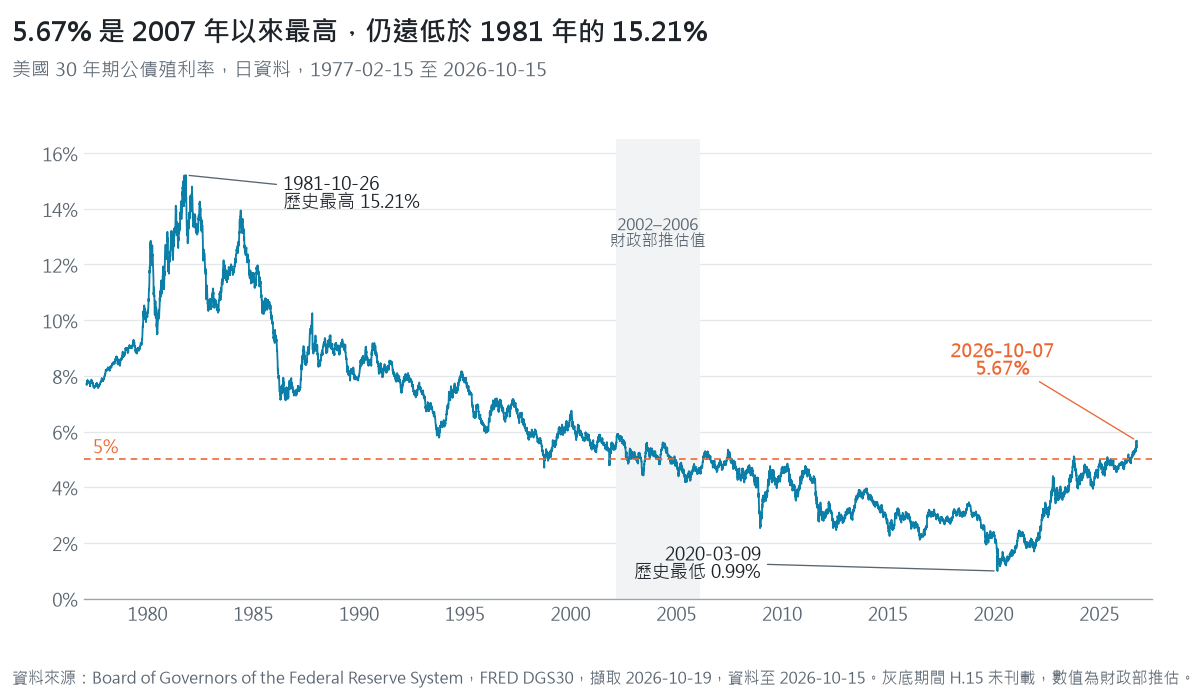
資料來源:Board of Governors of the Federal Reserve System,FRED DGS30,日資料 1977-02-15 至 2026-10-15,2026-10-19 擷取[2];灰底為 2002-02-18 至 2006-02-09 財政部推估期間
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
長債殖利率為什麼上升?用三個數字拆解
名目殖利率可以拆成兩塊,實質殖利率加上市場預期的平均通膨率,也就是經濟學的費雪效應(Fisher Effect),美國財政部也發行 30 年期抗通膨公債(TIPS),它的殖利率就是市場給的實質殖利率,名目殖利率減掉 TIPS 殖利率,得到「損益兩平通膨率」(breakeven inflation rate),代表市場預期的長期通膨[3]。
從 2025 年 10 月 15 日到 2026 年 10 月 15 日,30 年期名目殖利率由 4.64% 升到 5.43%(+0.79 個百分點),30 年期實質殖利率(TIPS)由 2.42% 升到 3.18%(+0.76 個百分點),兩者相減的損益兩平通膨率由 2.22% 變成 2.25%(+0.03 個百分點)。
資料來源:FRED DGS30、DFII30[2][3];損益兩平通膨率為兩者相減
近一年上升的 0.79 個百分點裡,0.76 個百分點來自實質殖利率,市場預期的 30 年平均通膨仍在 2.2% 左右,幾乎沒變。
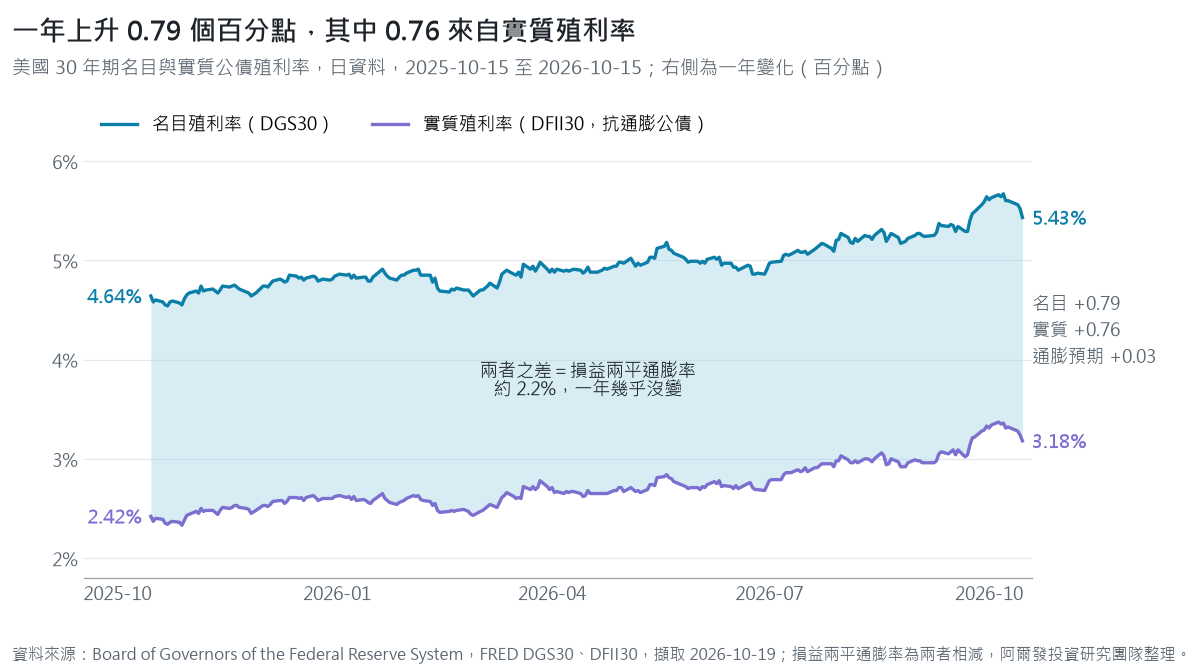
資料來源:FRED DGS30、DFII30,日資料 2025-10-15 至 2026-10-15[2][3];損益兩平通膨率為兩者相減
這和眼前的通膨數字看起來有落差,美國 2026 年 9 月 CPI 年增 3.7%,其中能源一年漲 20.4%,核心 CPI 是 2.6%[7],市場把能源漲價視為短期衝擊,沒有算進 30 年的平均通膨。
實質殖利率上升,常見的解釋有三個,各有數據可以對照:
1. 政策利率上調,帶動整條曲線
聯準會 2026 年 9 月升息,是 2023 年 7 月以來第一次升息[6],短端利率升高,投資人持有長債的機會成本跟著升高,長端利率也被往上拉,只是幅度比短端小。
2. 財政赤字擴大,公債供給增加
美國 2026 會計年度(2025 年 10 月到 2026 年 9 月)赤字 1.99 兆美元,比前一年的 1.78 兆美元多 12%,同一年度聯邦政府淨利息支出 1.05 兆美元,高於國防支出 0.97 兆美元[8]。
赤字要靠發債補,市場需要消化的公債越多,買家要求的殖利率就越高(利息比國防還貴,這個畫面蠻值得記住)。
美國財政部 2026 年 8 月表示,中長期公債每次標售的規模維持不變,至少再維持幾季[9],供給面的下一個訊號,是 11 月 4 日的季度再融資公告[9]。
3. 期限溢價回升
期限溢價(term premium)是投資人把錢鎖在長債、承擔未來利率不確定性所要求的額外補償,無法直接觀察,要用模型估算,聯準會研究人員 Kim 與 Wright 的模型估計,10 年期公債的期限溢價從 2025 年 10 月 15 日的 0.45 個百分點,升到 2026 年 10 月 9 日的 1.07 個百分點[4][11]。
期限溢價變高,代表投資人對長期持有公債要求更多補償,30 年期的天期更長,受到的影響方向相同。
用搭飛機來比喻,長債像一班長途航班,起飛前不知道路上會遇到幾次亂流,航程越長,乘客要的補償(或者說機票折扣)就越多。
固定收益理論裡還有兩個說法可以補充,流動性偏好理論認為,天期越長、價格波動越大,投資人要求的補償越高,市場分割理論認為,30 年期公債的主要買家是退休基金與壽險公司,供給超過它們的需求時,殖利率要拉高才能吸引其他買家。
美債30年殖利率會升到 6%、7% 嗎?四種情境
5% 對 2010 年以後的投資人很陌生,但 1990 年代 30 年期殖利率平均 7.00%,1981 年最高到 15.21%[2],6%~7% 在歷史上並不罕見。
會不會再往上,我不知道;能做的是先想清楚,什麼條件會把它推上去,再看那些條件現在走到哪裡。
- 長期通膨預期鬆動:如果市場認為未來 30 年平均通膨會在 4% 以上,5% 的殖利率扣掉通膨就所剩無幾,投資人會要求更高的通膨風險補償。
- 政策利率長期留在高檔:聯準會若為了壓通膨持續升息、而且久久不降,短端會把整條曲線往上拉;1980 年代初的兩位數殖利率就是這樣來的。
- 財政赤字與公債供給:赤字要靠發債補,供給增加、主要海外買家減碼時,財政部只能用更高的殖利率吸引買家。
- 信用與信心衝擊:主權信評被調降,或市場懷疑財政紀律,債券投資人會一起賣出長債,殖利率在短時間內跳升。
這四個條件,可以用下面幾個數字追蹤:
| 指標 | 最新數字 | 往 6%~7% 走的訊號 |
|---|---|---|
| 30 年期損益兩平通膨率 | 2.25%(2026-10-15)[2][3] | 明顯升破 3%,代表長期通膨預期鬆動 |
| 核心 CPI 年增率 | 2.6%(2026 年 9 月)[7] | 長期站在 4% 以上 |
| 聯邦資金利率目標區間 | 3.75%~4.00%(2026-09-16)[6] | 連續升息、點陣圖往上移 |
| 聯邦赤字 | 1.99 兆美元(2026 會計年度)[8] | 赤字續擴大,季度再融資加大長債標售 |
| 10 年期期限溢價 | 1.07 個百分點(2026-10-09)[4] | 繼續快速上升 |
目前比較明顯在動的是後兩項,財政與期限溢價;通膨預期這一項還很穩。
情境想清楚的用處,不是去押它會不會發生,而是在發生之前,先確認自己的組合承受得了:長債部位多長、股債比例偏離多少要再平衡、要不要用中短天期債券或抗通膨債券分散,事先寫好,殖利率真的衝上去那天就不用臨時決定。
美債殖利率高代表什麼?對債券、房貸與股市的影響
30 年期殖利率是長期資金的價格,它一變,長天期的借貸成本與資產評價都跟著變。
對債券持有人:長債價格波動最大
債券價格對殖利率的敏感度用存續期間(duration)衡量,以 2026 年 10 月 16 日的殖利率試算,新發行、票面利率等於殖利率的公債,殖利率變動 1 個百分點時,價格變化如下(試算):
| 天期 | 殖利率上升 1 個百分點 | 殖利率下降 1 個百分點 |
|---|---|---|
| 2 年 | 約 −1.8% | 約 +1.9% |
| 10 年 | 約 −7.3% | 約 +8.0% |
| 30 年 | 約 −13.2% | 約 +16.5% |
試算假設:每半年付息、票面利率 5.43%(2 年與 10 年同用此利率以利比較),殖利率一次變動,未計利息收入與稅負
30 年期公債的價格波動,大約是 2 年期的 7 倍,所以長債在利率上升時跌得比較多,利率下降時也漲得比較多。
同樣一陣亂流,短程航班晃一下就過去,長途航班要晃很久。
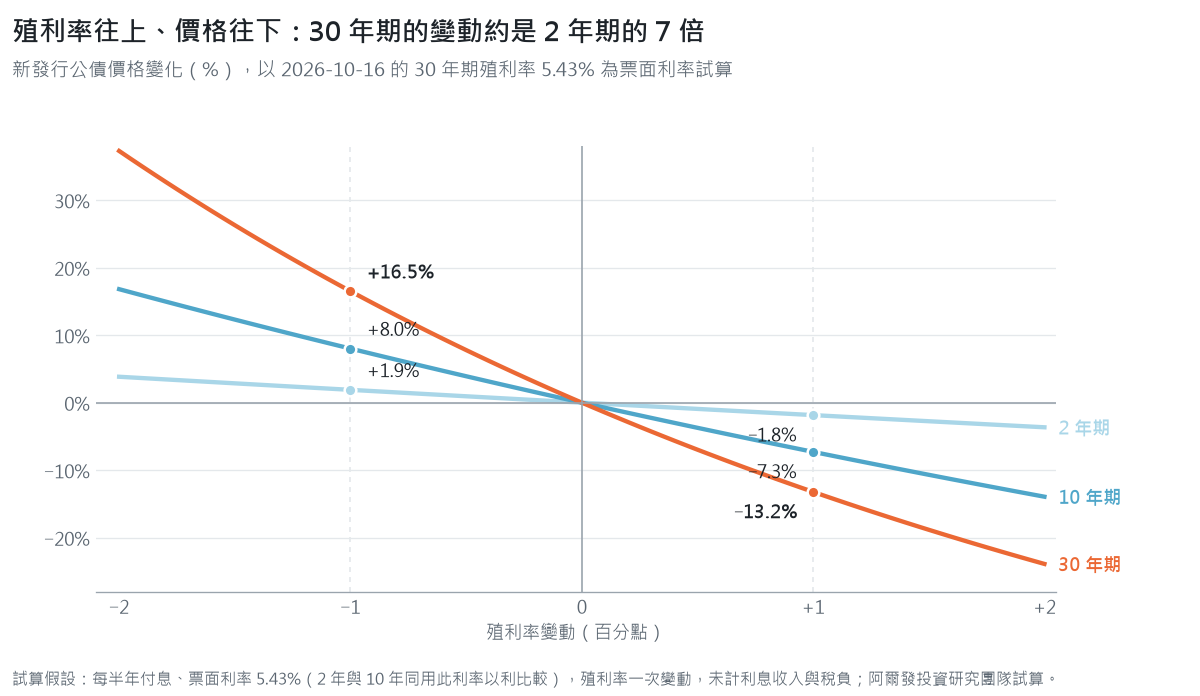
資料來源:阿爾發投資研究團隊試算;每半年付息、票面利率 5.43%、殖利率一次變動,未計利息收入與稅負
持有長天期債券或長天期債券 ETF 的人,接著會問「這樣會跌多少、要不要賣」,存續期間怎麼算、怎麼看自己持有的債券有多敏感,見債券到期期限和存續期間是什麼?。
對房貸與企業借款:長期融資變貴
美國 30 年期固定房貸平均利率,2026 年 10 月 15 日是 7.40%,一年前是 6.27%[5],美國房貸利率主要參考長天期公債殖利率,所以會跟著同方向移動。
企業發行長天期公司債,也是以公債殖利率加上信用利差定價,公債殖利率高,企業長期借錢的成本就高。
對股票評價:折現率變高
股票的價值可以看成未來現金流的折現,無風險利率升高,折現率跟著升高,同樣的獲利能支撐的本益比就會下降。
實質殖利率上升,對股票評價的壓力比通膨預期上升更直接,而 2026 年這一輪主要是實質殖利率上升,投資人觀察股票評價時可以拿這個數字對照。
對新買進的債券:起始收益變高
說完了壞消息,來說說好消息。
殖利率高也有另一面,新買進的債券,持有到期的收益率就是買進時的殖利率,對還在累積資產、每月持續投入的人來說,起始殖利率變高,之後買進的部位收益也較高。
投資人怎麼看待30年期殖利率的變動?
殖利率的短期方向很難預測,2024 年 9 月聯準會開始降息時,市場普遍預期長債殖利率下降,之後 30 年期殖利率反而一路升到 5% 以上[2][6]。
比起猜下一步,投資人比較能掌握的是三件事:
-
知道自己持有的債券有多長:同樣叫「債券」,2 年期與 30 年期的波動差了約 7 倍,先確認手上的債券或債券 ETF 平均存續期間,才知道殖利率每變動 1 個百分點會影響多少
-
讓債券回到它在組合裡的角色:有人持有債券是為了穩定現金流,有人是為了在股市下跌時分散風險,角色不同,適合的天期也不同;角色想清楚,殖利率漲跌就比較不會變成臨時的買賣決定
-
用事先寫好的規則處理偏離:法人機構會在投資政策聲明(IPS)寫下股債比例與可容忍的偏離,市場大幅波動時依規則再平衡,一般投資人也可以用同樣的概念,把「看新聞決定」改成「看規則決定」
規則裡最先要寫的是股債比例,60/40、「100 減年齡」各適合什麼樣的人,偏離多少該再平衡,可以對照股債配置終極指南。
看到殖利率創新高,很多人第一個反應是想做點什麼,想動的衝動從哪裡來、為什麼常常不划算,整理在守門員明知「不動」比較好,為什麼還是撲出去?。
接下來要看的日期
| 日期(美東) | 事件 | 台灣時間 | 來源 |
|---|---|---|---|
| 2026-10-27~28 | 聯準會利率會議 | 10 月 29 日清晨 2 點公布 | 聯準會[10] |
| 2026-11-04 | 美國財政部季度再融資公告 | 11 月 4 日晚間 | 美國財政部[9] |
| 2026-12-08~09 | 聯準會利率會議(附經濟預測) | 12 月 10 日清晨 3 點公布 | 聯準會[10] |
聯準會每次決議怎麼影響短端與長端利率,整理在聯準會利率決策:最新升息降息結果、2026 會議時間表與影響。
我的想法
我覺得 30 年期殖利率站上 5.67%,最值得看的不是數字本身,是它怎麼上去的。
近一年上升的 0.79 個百分點裡,0.76 個百分點來自實質殖利率,市場預期的長期通膨幾乎沒動,所以這一輪比較像是長期資金變貴了,跟物價失控是兩回事(新聞標題常把兩件事混在一起講)。
之後會往哪裡走,我不知道,沒有人知道,2024 年 9 月聯準會開始降息時,大家都猜長債殖利率會下來,結果它一路往上走。
所以我比較在意的是手上的債券有多長,30 年期的價格波動大約是 2 年期的 7 倍,同樣的亂流,航程越長晃得越久,我覺得這件事在買進之前知道,比遇到亂流才發現好得多。
飛行員遇到亂流,不會臨時改航線,是照檢查表一項一項處理,我覺得投資組合也是這樣,股債比例和可容忍的偏離事先寫好,殖利率創新高的那一天要做什麼,其實早就決定了。
殖利率高,對還在每月投入的人反而是比較好的起點。
照航線飛,等亂流過去。
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
美債30年殖利率在哪裡查?
美國財政部官網每個交易日公布「Daily Treasury Par Yield Curve Rates」,30 Yr 欄就是 30 年期殖利率[1],要看長期走勢,用 FRED 搜尋 DGS30,可以畫出 1977 年以來的日資料[2]。
美國30年期公債殖利率歷史最高是多少?
1981 年 10 月 26 日的 15.21%,最低是 2020 年 3 月 9 日的 0.99%[2],2026 年 10 月 7 日的 5.67%,是 2007 年以來最高。
30 年期和 10 年期殖利率差在哪?
天期不同,10 年期是全球最常被引用的長期利率指標,30 年期更受長期財政、通膨與期限溢價影響,2026 年 10 月 16 日,10 年期 5.09%、30 年期 5.43%[1]。
美債30年殖利率會升到 6% 嗎?
無法預測。歷史上 1990 年代平均 7.00%,6% 並不罕見[2];要再往上,通常要長期通膨預期鬆動、政策利率長期偏高、財政供給壓力或信用衝擊其中幾項同時出現。2026 年 10 月中,30 年期損益兩平通膨率仍在 2.25% 左右[2][3]。
美債殖利率高,代表美國經濟不好嗎?
不一定,殖利率高可能來自經濟強、政策利率高,也可能來自財政赤字與期限溢價,2026 年這一輪,通膨預期大致持平,上升主要來自實質殖利率[2][3]。
延伸閱讀
- 守門員明知「不動」比較好,為什麼還是撲出去?:適合看到殖利率創新高、想知道該不該調整投資的人
- 債券到期期限和存續期間是什麼?:適合想算出自己的債券在利率變動時會漲跌多少的人
- 聯準會利率決策:最新升息降息結果、2026 會議時間表與影響:適合想知道聯準會下一步與會議時間的人
參考文獻
- [1] U.S. Department of the Treasury. (2026). Daily Treasury par yield curve rates [Data set]. Retrieved October 19, 2026, from https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value=2026
- [2] Board of Governors of the Federal Reserve System. (2026). Market yield on U.S. Treasury securities at 30-year constant maturity, quoted on an investment basis (DGS30) [Data set]. FRED, Federal Reserve Bank of St. Louis. Retrieved October 19, 2026, from https://fred.stlouisfed.org/series/DGS30
- [3] Board of Governors of the Federal Reserve System. (2026). Market yield on U.S. Treasury securities at 30-year constant maturity, quoted on an investment basis, inflation-indexed (DFII30) [Data set]. FRED, Federal Reserve Bank of St. Louis. Retrieved October 19, 2026, from https://fred.stlouisfed.org/series/DFII30
- [4] Board of Governors of the Federal Reserve System. (2026). Term premium on a 10 year zero coupon bond (THREEFYTP10) [Data set]. FRED, Federal Reserve Bank of St. Louis. Retrieved October 19, 2026, from https://fred.stlouisfed.org/series/THREEFYTP10
- [5] Freddie Mac. (2026). 30-year fixed rate mortgage average in the United States (MORTGAGE30US) [Data set]. FRED, Federal Reserve Bank of St. Louis. Retrieved October 19, 2026, from https://fred.stlouisfed.org/series/MORTGAGE30US
- [6] Board of Governors of the Federal Reserve System. (2026, September 16). Federal Reserve issues FOMC statement [Press release]. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- [7] U.S. Bureau of Labor Statistics. (2026, October 14). Consumer price index – September 2026. https://www.bls.gov/news.release/cpi.nr0.htm
- [8] Bureau of the Fiscal Service. (2026). Final monthly Treasury statement of receipts and outlays of the United States Government for fiscal year 2026 through September 30, 2026. U.S. Department of the Treasury. https://fiscaldata.treasury.gov/static-data/published-reports/mts/MonthlyTreasuryStatement_202609.pdf
- [9] U.S. Department of the Treasury. (2026, August 5). Quarterly refunding statement of Deputy Assistant Secretary for Federal Finance Brian Smith [Press release]. https://home.treasury.gov/news/press-releases/sb0590
- [10] Board of Governors of the Federal Reserve System. (2026). Meeting calendars and information. Retrieved October 19, 2026, from https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
- [11] Kim, D. H., & Wright, J. H. (2005). An arbitrage-free three-factor term structure model and the recent behavior of long-term yields and distant-horizon forward rates (Finance and Economics Discussion Series No. 2005-33). Board of Governors of the Federal Reserve System. https://www.federalreserve.gov/pubs/feds/2005/200533/200533abs.html
- [12] Board of Governors of the Federal Reserve System. (2004, June 7). H.15 selected interest rates [Statistical release]. Retrieved October 19, 2026, from https://www.federalreserve.gov/releases/h15/20040607/h15.pdf
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計係以歷史殖利率資料計算,未扣除費用與稅負,不代表任何實際帳戶績效;債券價格情境試算為假設條件下之結果,非對未來之預測或保證。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號