
2026 年 10 月 5 日,美國 10 年期公債殖利率收在 5.31%,是 2002 年 5 月以來最高;對債券來說,這代表價格先跌了,但之後每年拿到的票息變厚了。
1970 年以來 14 次類似的殖利率急升,美國綜合債券指數在之後一年有 12 次是正報酬。
到了 10 月 14 日,殖利率回到 5.19%,從高點回落 12bp(5.31-5.19=0.12),也比 2007 年的高點 5.26% 低一點,但仍然在 24 年來的高檔區(U.S. Department of the Treasury, 2026a)。
這篇文章整理了這次殖利率為什麼往上衝、聯準會升息對債券和股票有什麼影響、歷史上急升之後發生了什麼、殖利率要再升多少持有一年才會虧,以及我的想法。
關鍵在起始殖利率:越高,票息越能吸收之後的價格波動。
九月殖利率上升 49bp,推升的是實質利率還是通膨?
主要是實質利率。
2026 年 9 月,美國 10 年期公債殖利率上升 49bp(基點,basis point;5.24%-4.75%=0.49 個百分點),其中實質殖利率(real yield,也就是抗通膨公債 TIPS 的殖利率)上升 46bp,10 年期損益兩平通膨率(breakeven inflation rate)只上升 3bp,停在 2.34%(U.S. Department of the Treasury, 2026a, 2026b;Federal Reserve Bank of St. Louis, 2026)。
簡單講,市場要求的「真實報酬」變高了,對長期通膨的擔心倒沒有多出多少。
2 年期殖利率上升 58bp,幅度最大,代表市場在重新定價聯準會的利率路徑;聯準會 9 月 16 日把聯邦資金利率(federal funds rate)目標區間升息一碼到 3.75%~4.00%,是三年來第一次升息(Board of Governors of the Federal Reserve System, 2026a)。
| 指標 | 2026/08/31 | 2026/09/28 | 2026/10/05(高點) | 2026/10/14(最新) |
|---|---|---|---|---|
| 10 年期公債殖利率 | 4.75% | 5.24% | 5.31% | 5.19% |
| 10 年期實質殖利率(TIPS) | 2.44% | 2.90% | 2.95% | 2.84% |
| 10 年期損益兩平通膨率 | 2.31% | 2.34% | 2.36% | 2.35% |
| 2 年期公債殖利率 | 4.34% | 4.92% | 4.84% | 4.82% |
| 聯邦資金利率目標區間 | 3.50%~3.75% | 3.75%~4.00% | 3.75%~4.00% | 3.75%~4.00% |
表 1 美國公債殖利率與政策利率(2026/08/31~2026/10/14)。資料來源:U.S. Department of the Treasury(2026a, 2026b);Federal Reserve Bank of St. Louis(2026),T10YIE;Board of Governors of the Federal Reserve System(2026a)。
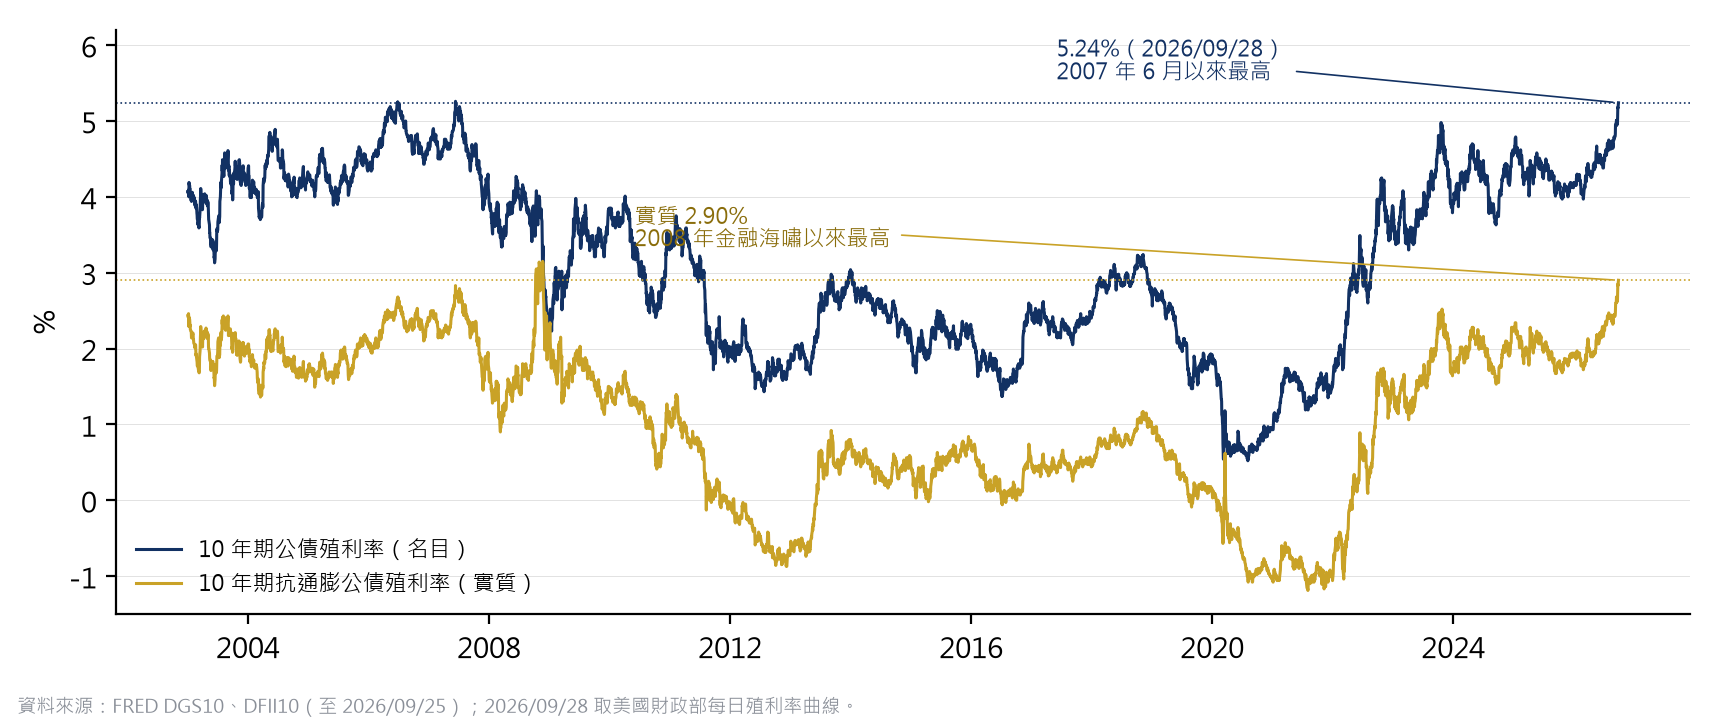
圖 1 美國 10 年期公債名目與實質殖利率(2003/01~2026/09)。資料來源:U.S. Department of the Treasury;阿爾發投資研究團隊整理。
圖 1 可以看到,名目與實質殖利率是一起往上走的,中間那條通膨預期的差距沒有明顯拉開。
推升利率路徑的有三股力量。
能源:布蘭特原油(Brent)期貨 10 月 14 日收在每桶 106.06 美元(Nation Thailand, 2026);實貨更緊,美國能源資訊署公布的布蘭特現貨價,最新一筆是 10 月 6 日的 125.44 美元,9 月 1 日還是 96.02 美元(U.S. Energy Information Administration, 2026)。反映到物價,9 月美國消費者物價的能源分項年增 20.4%(U.S. Bureau of Labor Statistics, 2026b)。
景氣:美國供應管理協會(ISM)9 月製造業採購經理人指數(PMI)54.5(10 月 1 日公布)、服務業 54.9(10 月 5 日公布),都在代表擴張的 50 之上,製造業的物價分項更跳到 77.9(Institute for Supply Management, 2026a, 2026b)。
供需:美國公債標售需求偏弱,日本央行 9 月 18 日升息到 1.25%(Bank of Japan, 2026),日本資金回流本國的誘因增加(日本是美國公債最大的海外持有國之一)。
十月就業轉弱,為什麼長天期殖利率沒有回落?
10 月 2 日公布的 9 月非農就業(nonfarm payrolls)只增加 2.9 萬人,失業率升到 4.2%(U.S. Bureau of Labor Statistics, 2026a)。
照理說,就業轉弱,殖利率應該往下。
不過 10 年期殖利率沒有跟著回落,反而在 10 月 5 日衝到 5.31%。
接著 10 月 14 日公布的 9 月消費者物價年增 3.7%,比 8 月的 3.4% 再高一點,扣除食品與能源的核心物價年增 2.6%,也比 8 月的 2.4% 高(U.S. Bureau of Labor Statistics, 2026b);當天 10 年期殖利率收在 5.19%。
利率期貨的反應很快:依 CME FedWatch,10 月底會議升息的機率在物價公布後從前一天的 22% 升到 35%(Yahoo Finance, 2026;2026-10-15 擷取)。
所以現在市場同時有兩個方向的拉扯:就業轉弱往下拉,物價往上推。
好消息是,10 年期損益兩平通膨率在 10 月 14 日是 2.35%,從 8 月底到現在只在 2.31%~2.36% 之間移動,長期通膨預期仍算穩定(Federal Reserve Bank of St. Louis, 2026)。
說完了壞消息,來說說好消息。
殖利率急升,對手上已經有債券的人是帳面的痛;但對接下來還要持有、還要買進的人,是收益條件變好。
歷史怎麼說?
1970 年以來 14 次殖利率急升之後,債券發生了什麼?
回頭檢視用的是一個在當下就能判斷的條件:10 年期公債月均殖利率在六個月內上升 75bp 以上,而且創 12 個月新高;同一波只取第一次出現訊號的月份。
1970 年以來符合條件的共 14 次,包括 1994 年、2013 年縮減購債恐慌(taper tantrum)、2021 年第一季與 2022 年 9 月。
| 資產(美元、含息) | 12 個月中位數 | 12 個月正報酬次數 | 36 個月中位數 |
|---|---|---|---|
| 美國綜合債 | +4.7% | 12/14 | +23.8% |
| 短期公債 | +6.3% | 13/14 | +21.5% |
| 長期公債 | +5.5% | 10/14 | +27.4% |
| 美股 | +16.0% | 11/14 | +49.9% |
| 股六債四(模擬) | +11.2% | 11/14 | +37.6% |
表 2 殖利率急升訊號後各資產報酬中位數(1970~2026)。樣本月份:1973-08、1975-08、1978-05、1979-11、1981-05、1984-04、1987-05、1994-03、1996-05、1999-06、2013-08、2016-12、2021-03、2022-09;自訊號月的下一個月起算。美股 2008 年前以 Fama-French 美國市場報酬代理;綜合債 1987 年前以 10 年期公債合成、1987–2008 年以 Vanguard 總債券市場指數基金代理。股六債四為每月再平衡的模擬組合。以上為歷史資料模擬,未扣除費用與稅負,不代表任何實際帳戶績效,也不代表未來表現。資料來源:阿爾發投資研究團隊計算。
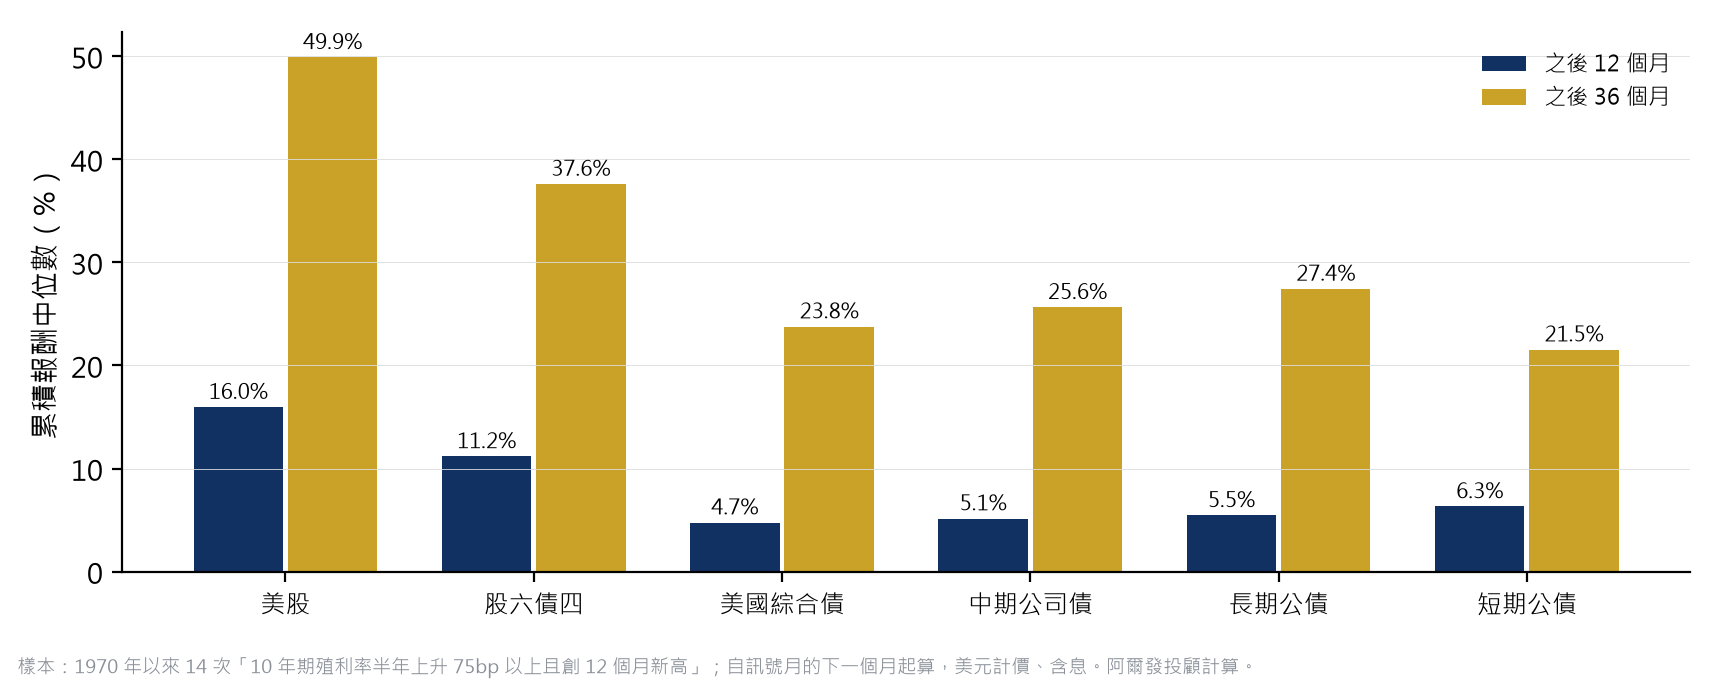
圖 2 殖利率急升訊號後各資產累積報酬中位數。資料來源:阿爾發投資研究團隊計算。
圖 2 是同一組樣本拉長到 36 個月,五條線的中位數都往上,差別只在走得多快。
14 次之中有 8 次,一年後的 10 年期殖利率比訊號當時更高,也就是「買早了」。
即便如此,這 8 次裡面有 6 次,綜合債的一年報酬仍然是正的,靠的是票息(coupon)。
真正虧損的兩次,一次是 1979 年 11 月,之後一年殖利率再升 2 個百分點,通膨預期全面失控;另一次是 2021 年 3 月,起始殖利率只有 1.6%(票息太薄,什麼都擋不住)。
今天的起始殖利率在 5% 以上,通膨預期 2.35% 仍然穩定,和那兩次的條件不同。
不過,通膨預期會不會鬆動,仍然是最需要追蹤的變數。
殖利率要再升多少,持有一年才會虧?
債券一年的報酬,由兩塊組成:票息,加上價格變動。
以搭乘飛機來舉例,起始殖利率就像巡航高度。
遇到亂流,飛機會掉一段高度;飛得越高,掉下去之後離地面還越遠,還有空間改出(飛行員常說,高度是你的朋友)。
債券也一樣:起始殖利率越高,票息這段「高度」能吸收的價格下跌就越多。
以 10 月 14 日的殖利率試算,持有一年的情況如下:
| 天期 | 10/14 殖利率 | 一年總報酬轉負所需的殖利率升幅 |
|---|---|---|
| 2 年期 | 4.82% | 約 5.31 個百分點 |
| 5 年期 | 5.00% | 約 1.46 個百分點 |
| 10 年期 | 5.19% | 約 0.76 個百分點 |
| 20 年期 | 5.57% | 約 0.50 個百分點 |
表 3 票息緩衝試算(以 2026/10/14 殖利率計)。假設持有一年、殖利率一次變動、年付息平價債近似,未計入殖利率曲線滾降、交易成本與稅負;試算,非預測。資料來源:U.S. Department of the Treasury(2026a);阿爾發投資研究團隊計算。
以 10 年期為例,算法是這樣:買進時票息 5.19%,一年後剩 9 年到期;殖利率要從 5.19% 升到約 5.95%(5.19+0.76),9 年期債券的價格跌幅才會剛好吃掉那 5.19% 的票息。
粗略的驗算可以用存續期間(duration):剩 9 年的債券存續期間約 7 年,7×0.76≈5.3%,和票息 5.19% 差不多抵銷。
再對照 2021 年初,10 年期殖利率只有 1% 出頭,同樣的緩衝不到 0.15 個百分點。
一樣遇到亂流,2021 年是在低空飛,2026 年是在高空飛。
這是今天的債券和 2021 年最大的差別。
以 1976 年以來的月資料計算,10 年期公債殖利率可以解釋美國綜合債其後 5 年年化報酬變動的 85%(阿爾發投資研究團隊計算);起始殖利率,是觀察債券長期報酬最直接的指標。
聯準會會升息還是降息?對債券和股票有什麼影響?
聯準會最近一次決議是 9 月 16 日升息一碼到 3.75%~4.00%,下一次會議是 10 月 27~28 日(Board of Governors of the Federal Reserve System, 2026a, 2026b)。
會升、會停,還是會降?
我不知道,沒有人知道。
不過升息對債券和股票的影響,機制是可以先講清楚的。
對債券:短天期殖利率跟著政策利率走,2 年期在 9 月升了 58bp 就是這個原因;長天期殖利率看的是實質利率與通膨預期,所以這次就業轉弱,10 年期也沒有跟著掉。
債券價格的跌幅,大約是殖利率升幅乘以存續期間(duration),例如存續期間 6 年、殖利率升 1 個百分點,價格約跌 6%(6×1%=6%);天期越長,跌得越多,30 年期美國公債殖利率 10 月 14 日是 5.52%(U.S. Department of the Treasury, 2026a)。
對股票:升息提高企業借錢的成本,也拉高了估值用的折現率,短期通常是壓力。
不過看表 2,1970 年以來 14 次殖利率急升之後,美股一年後有 11 次是正報酬,中位數 +16.0%;殖利率上升常常發生在景氣還不錯的時候,獲利成長抵銷了一部分折現率的壓力。
升息的定義、一碼是多少、歷年升息時間表,整理在央行升息是什麼?聯準會升息有什麼影響;30 年期美債殖利率為什麼特別敏感,可以看30 年期美債殖利率突破 5%,代表什麼?。
接下來要看哪些日期?
| 日期(台北時間) | 事件 | 來源 |
|---|---|---|
| 10/29(四)02:00 | 聯準會利率決議(10/27~28 會議) | 聯準會 |
| 10/29(四)20:30 | 美國第三季 GDP 初估、9 月個人消費支出物價 | BEA |
| 11/4(三) | 美國財政部季度再融資 | 美國財政部 |
| 11/6(五)21:30 | 美國 10 月就業報告 | BLS |
| 12/10(四)03:00 | 聯準會利率決議(12/8~9 會議,含經濟預測摘要) | 聯準會 |
表 4 接下來的重要日期。資料來源:Board of Governors of the Federal Reserve System(2026b);U.S. Bureau of Economic Analysis(2026);U.S. Bureau of Labor Statistics 發布行事曆;美國財政部季度再融資時程。
我的想法
我覺得美國 10 年期公債殖利率來到 24 年高點,對長期持有債券的人來說,比較像是收益條件變好,而不是該把債券減掉的訊號。
價格跌了是真的,帳面不舒服也是真的。
不過起始殖利率 5% 以上,代表接下來每一年的票息都比過去十多年厚,歷史上 14 次急升之後,綜合債一年後有 12 次是正報酬,靠的就是這塊票息。
我不會去猜利率下一步往哪走,因為那不是我能掌握的變數。
我能掌握的,是債券在配置裡扮演的角色:它的工作是在股票大跌的時候讓整個組合撐得住,也讓需要用錢的人不必在低點賣股票;賺最多,本來就不是它的任務。
殖利率升高,這個角色沒有變,反而因為票息變厚,做得更好了(當然,前提是通膨預期不要像 1979 年那樣失控,這是我會一直盯著的地方)。
所以我覺得這段時間比起調整股債比例,更重要的是紀律。
股市接近高點、債券下跌,股票的權重很容易不知不覺超出原本的目標;按照紀律再平衡(rebalancing),就是把偏離航線的組合拉回原本的航線,等於制度化地高賣低買。
至於用高收益債取代公債來多拿一點收益,我覺得現在不划算:高收益債和公債的利差只有 3.16 個百分點(2026/10/13;Federal Reserve Bank of St. Louis, 2026),多拿的那一點,換來的是股票大跌時一起跌的風險。
按既定航線飛行,等待亂流過去。
常見問題
美債殖利率創新高,現在還能買債券嗎?
起始殖利率越高,票息越能吸收之後的價格下跌。以 2026 年 10 月 14 日的殖利率試算,10 年期美國公債殖利率要在一年內再上升約 0.76 個百分點,持有一年的總報酬才會轉負;1970 年以來 14 次急升後,綜合債一年有 12 次正報酬。這是試算與歷史統計,不是保證。
升息對債券有什麼影響?
既有債券的票息固定,殖利率上升時,新債票息更高,舊債要降價才有人買。價格跌幅約等於殖利率升幅乘以存續期間,例如存續期間 6 年、殖利率升 1 個百分點,價格約跌 6%;跌完之後,新買進的債券拿到的票息也比較高。
升息對股市有什麼影響?
升息提高借貸成本與折現率,短期通常是壓力。不過 1970 年以來 14 次 10 年期殖利率急升之後,美股一年後有 11 次正報酬、中位數 +16.0%(歷史模擬,未扣費用),因為殖利率上升常伴隨景氣還不錯、獲利成長。
美債 30 年殖利率現在多少?
依美國財政部每日殖利率曲線,30 年期美國公債殖利率 2026 年 10 月 14 日是 5.52%,20 年期 5.57%,10 年期 5.19%。長天期債券的存續期間較長,殖利率變動對價格的影響也比較大。
這次美債殖利率上升和 2022 年有什麼不同?
2022 年 5 月時,10 年期殖利率約 3%,通膨預期正在上移,聯準會當年共升息 4.25 個百分點。2026 年 10 月的 10 年期殖利率在 5% 以上,損益兩平通膨率維持在 2.35% 左右。起始條件不同,但通膨預期若開始鬆動,情況就可能改變。
相關文章
啟動法人資產管理服務
參考文獻
- 阿爾發投資研究團隊(2026)。殖利率急升訊號後各資產報酬、票息緩衝試算與起始殖利率解釋力〔未出版之計算〕。阿爾發證券投資顧問股份有限公司。
- Bank of Japan. (2026, September 18). Statement on monetary policy. https://www.boj.or.jp/en/mopo/mpmdeci/index.htm
- Board of Governors of the Federal Reserve System. (2026a, September 16). Federal Reserve issues FOMC statement [Press release]. https://www.federalreserve.gov/newsevents/pressreleases.htm
- Board of Governors of the Federal Reserve System. (2026b, October 7). Meeting calendars and information. https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
- Federal Reserve Bank of St. Louis. (2026). 10-year breakeven inflation rate (T10YIE); ICE BofA US high yield index option-adjusted spread (BAMLH0A0HYM2) [Data set]. FRED. Retrieved October 15, 2026, from https://fred.stlouisfed.org/series/T10YIE
- Institute for Supply Management. (2026a, October 1). Manufacturing PMI at 54.5%; September 2026 ISM Manufacturing PMI report. https://www.ismworld.org/supply-management-news-and-reports/reports/ism-pmi-reports/pmi/september/
- Institute for Supply Management. (2026b, October 5). Services PMI at 54.9%; September 2026 ISM Services PMI report [Press release]. PR Newswire. https://www.prnewswire.com/news-releases/services-pmi-at-54-9-september-2026-ism-services-pmi-report-302898421.html
- Nation Thailand. (2026, October 14). Brent rises 0.35% on October 14 after Saudi Aramco attack. https://nationthailand.com/news/world/40072291
- U.S. Bureau of Economic Analysis. (2026). Release schedule. Retrieved October 15, 2026, from https://www.bea.gov/news/schedule
- U.S. Bureau of Labor Statistics. (2026a, October 2). The employment situation: September 2026. https://www.bls.gov/news.release/empsit.nr0.htm
- U.S. Bureau of Labor Statistics. (2026b, October 14). Consumer price index: September 2026 (USDL-26-1574). https://www.bls.gov/news.release/cpi.nr0.htm
- U.S. Department of the Treasury. (2026a). Daily Treasury par yield curve rates [Data set]. Retrieved October 15, 2026, from https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve
- U.S. Department of the Treasury. (2026b). Daily Treasury par real yield curve rates [Data set]. Retrieved October 15, 2026, from https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_real_yield_curve
- U.S. Energy Information Administration. (2026). Europe Brent spot price FOB (RBRTE), daily [Data set]. Retrieved October 15, 2026, from https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?n=PET&s=RBRTE&f=D
- Yahoo Finance. (2026, October 14). Fed interest rate hike seems more likely this month after alarming inflation data. Retrieved October 15, 2026, from https://finance.yahoo.com/economy/policy/articles/fed-interest-rate-hike-seems-195052044.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計與模擬組合報酬係以歷史指數與殖利率合成序列計算,未扣除費用與稅負,不代表任何實際帳戶績效;情境試算為假設條件下之結果,非對未來之預測或保證。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號