
那天協助一位會員完成退休規劃。他 43 歲,過去理財只用儲蓄險,這次沒有打算放掉原本的保單,只是在既有的基礎上,另外拿出一部分資金專門準備退休金。
不同目標搭配不同的理財工具,本來就是多元資產配置的一環,所以這次規劃用的是 NT$ 300 萬的預算,透過機器人理財來安排。
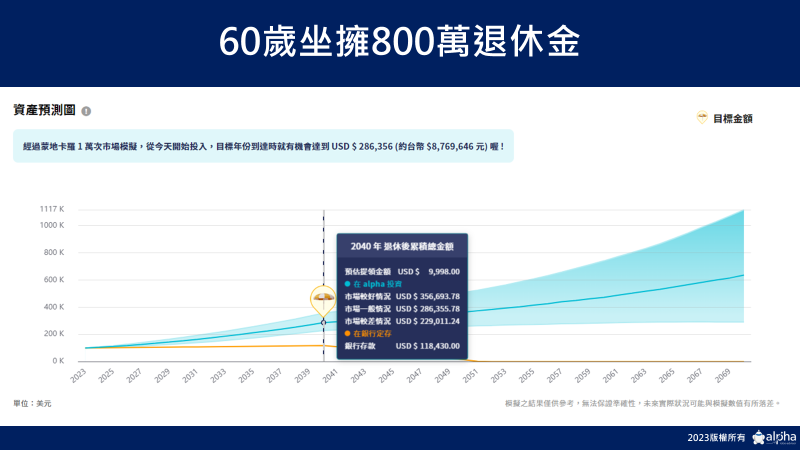
試算 60 歲時約 800 萬退休金
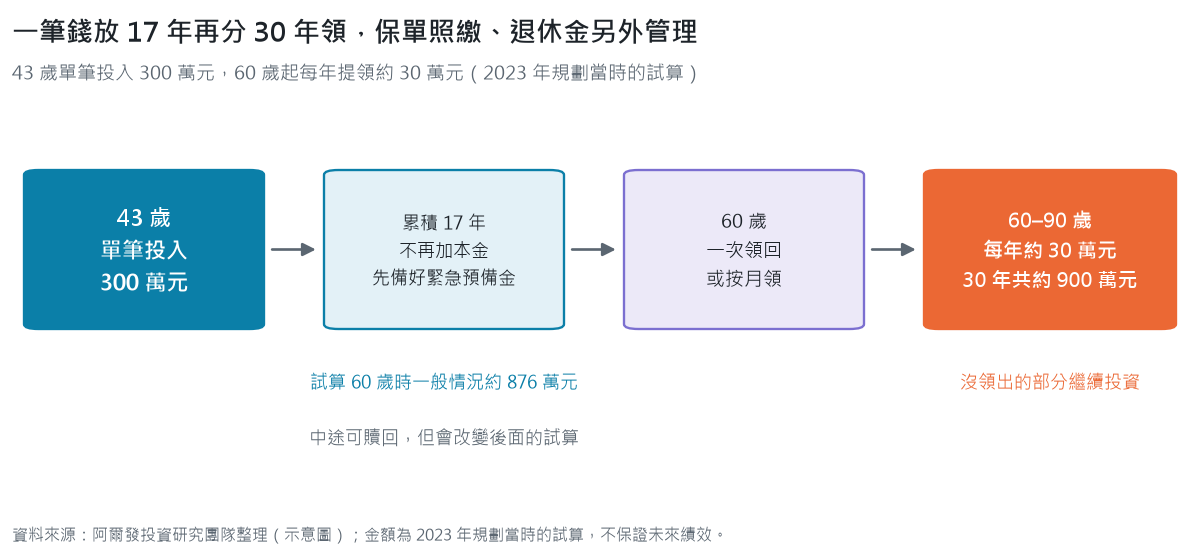
規劃的做法是 43 歲第一年一次投入 NT$ 300 萬,放進阿爾發機器人理財配置的全球 ETF 組合,之後不再加本金。
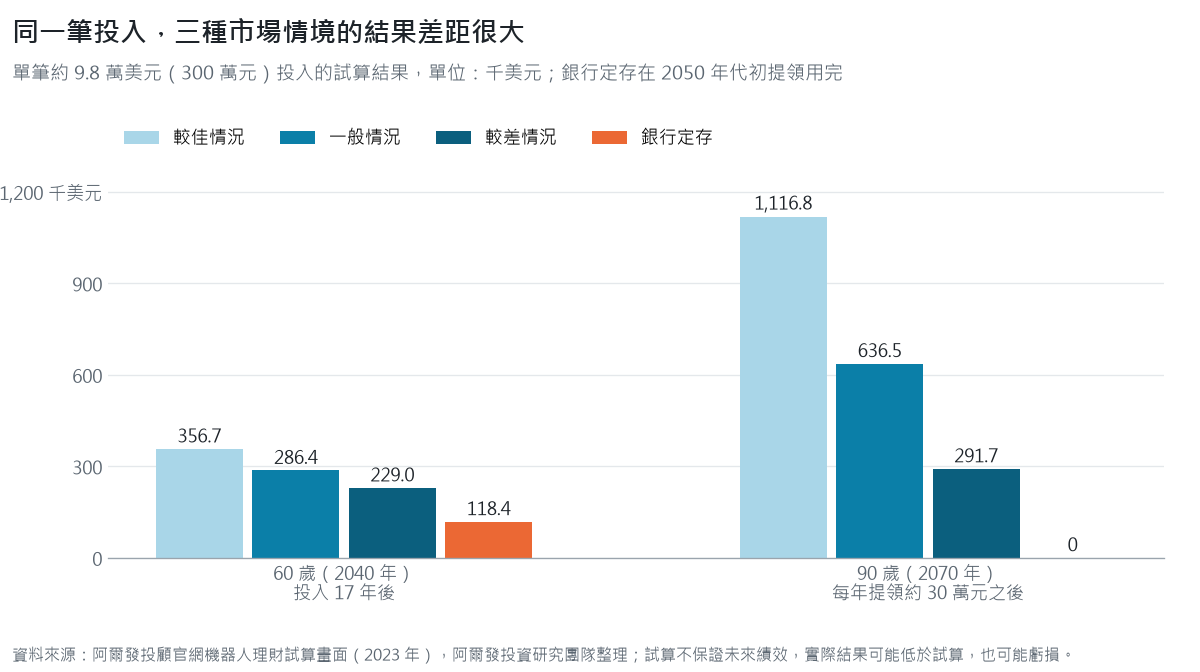
試算以美元計價。到 60 歲時,一般情況約 28.6 萬美元,依試算當時匯率約 NT$ 877 萬;較佳情況約 35.7 萬美元,較差情況約 22.9 萬美元。同樣的錢放在銀行定存,試算約 11.8 萬美元。
投入期間,他問我們能不能把錢提出來。可以,中途隨時可以撤資,只是提出的部分會改變後面的試算結果。
所以我們建議他投入前先準備好緊急預備金,這 300 萬元只用來準備退休這個長期目標。
投資之後,如果生活或收入有變動、理財規劃需要調整,每位客戶都可以預約顧問諮詢,討論當下的財務決策要怎麼做。
退休後每年 30 萬被動收入
到了 60 歲,這筆錢可以選擇一次拿回來,或按月領回。
選擇全部贖回,款項會在數個營業日內回到自己的外幣帳戶,實際天數依當時作業時間而定。
選擇按月領,可以在阿爾發機器人理財的﹝被動收入提領﹞區塊設定要領到幾歲,例如 80 歲或 90 歲,系統會試算每年可以領回的額度。
以這次的案例來說,NT$ 800 萬的資產如果要領到 90 歲,依提領試算每年可領回約 30 萬元。
想直接看依你的條件給出的配置建議?
退休生涯期間,總共領回 900 萬
從 60 歲到 90 歲,每年領回約 30 萬元,整個退休生涯共可領回約 NT$ 900 萬(30 萬元 × 30 年)。
每年提領 30 萬元,沒領出的部分繼續投資,試算到 90 歲時,一般情況帳上仍有約 63.7 萬美元,依試算當時匯率(約 30.6 新臺幣兌 1 美元)約 NT$ 1,950 萬;較差情況約 29.2 萬美元,試算到 90 歲帳上仍有餘額的機率約九成。
人在不同階段能存的錢不一樣,有時候適合單筆投入,有時候適合每月慢慢存。這位會員剛好在 43 歲有一筆可以長期不動的錢,保單照繳,退休金另外用一筆錢、一個目標管理,退休準備就不必全押在同一種工具上。
以上數字為阿爾發投顧官網機器人理財服務在規劃當時(2023 年)的試算結果,依當時的市場假設與模擬產生,以美元計算並依試算當時匯率換算新臺幣,不保證最低收益與未來績效。
相關文章
- 什麼是智能投資? 機器人理財如何協助你成功投資-Alpha Robo Advisor
- 阿爾發風險等級介紹-Why Risk Matters
- 阿爾發核心投資組合建構策略-Alpha Core Portfolio Strategy
- 阿爾發再平衡介紹-Alpha’s Portfolio Rebalancing
免費註冊,看你的建議組合
回答幾題目標與風險問卷,就能看到建議的 ETF 組合;要不要開始投資由你決定