
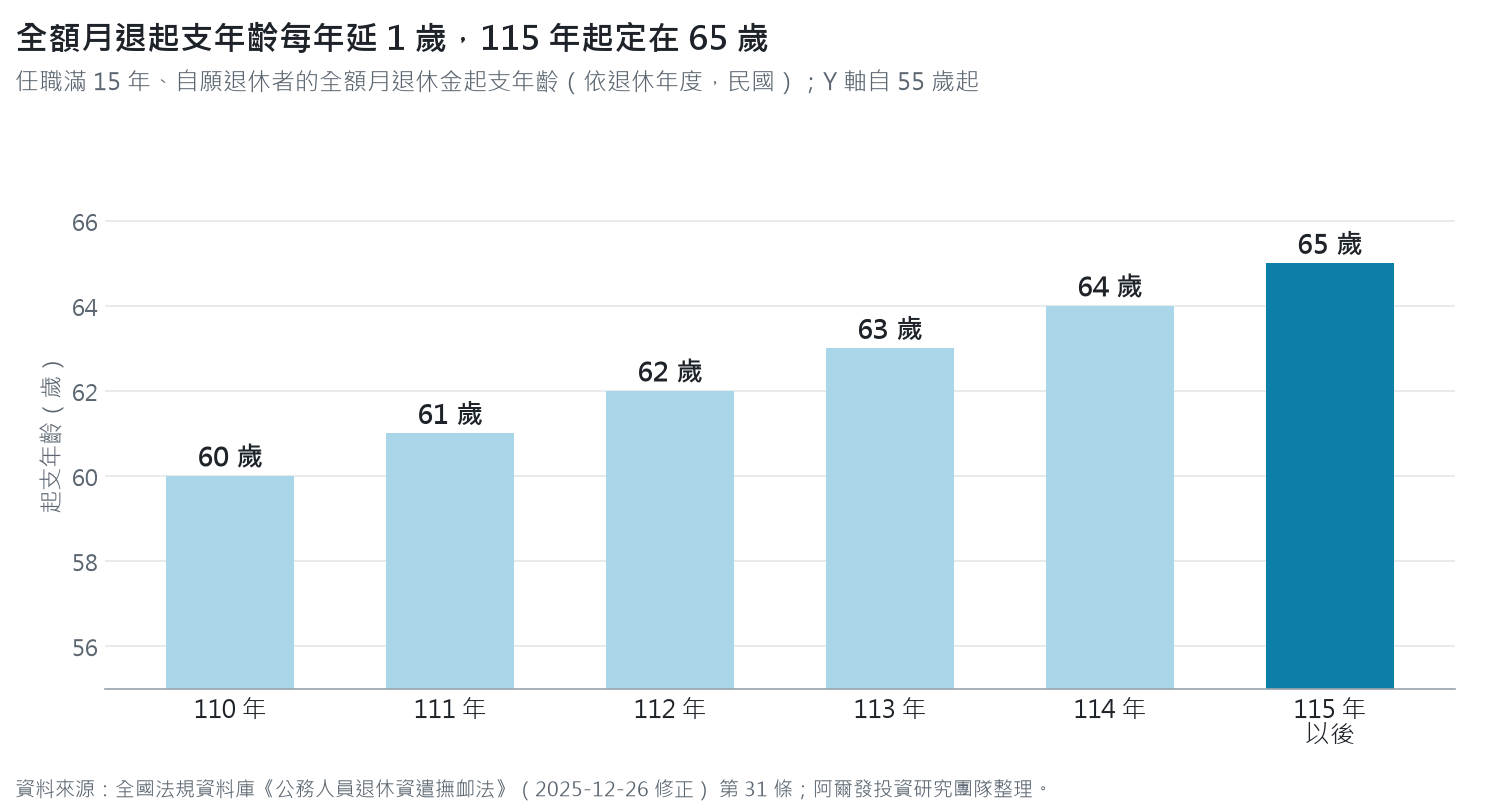
65 歲,是 2026 年(民國 115 年)以後退休的公務人員領全額月退休金的起支年齡[1]。
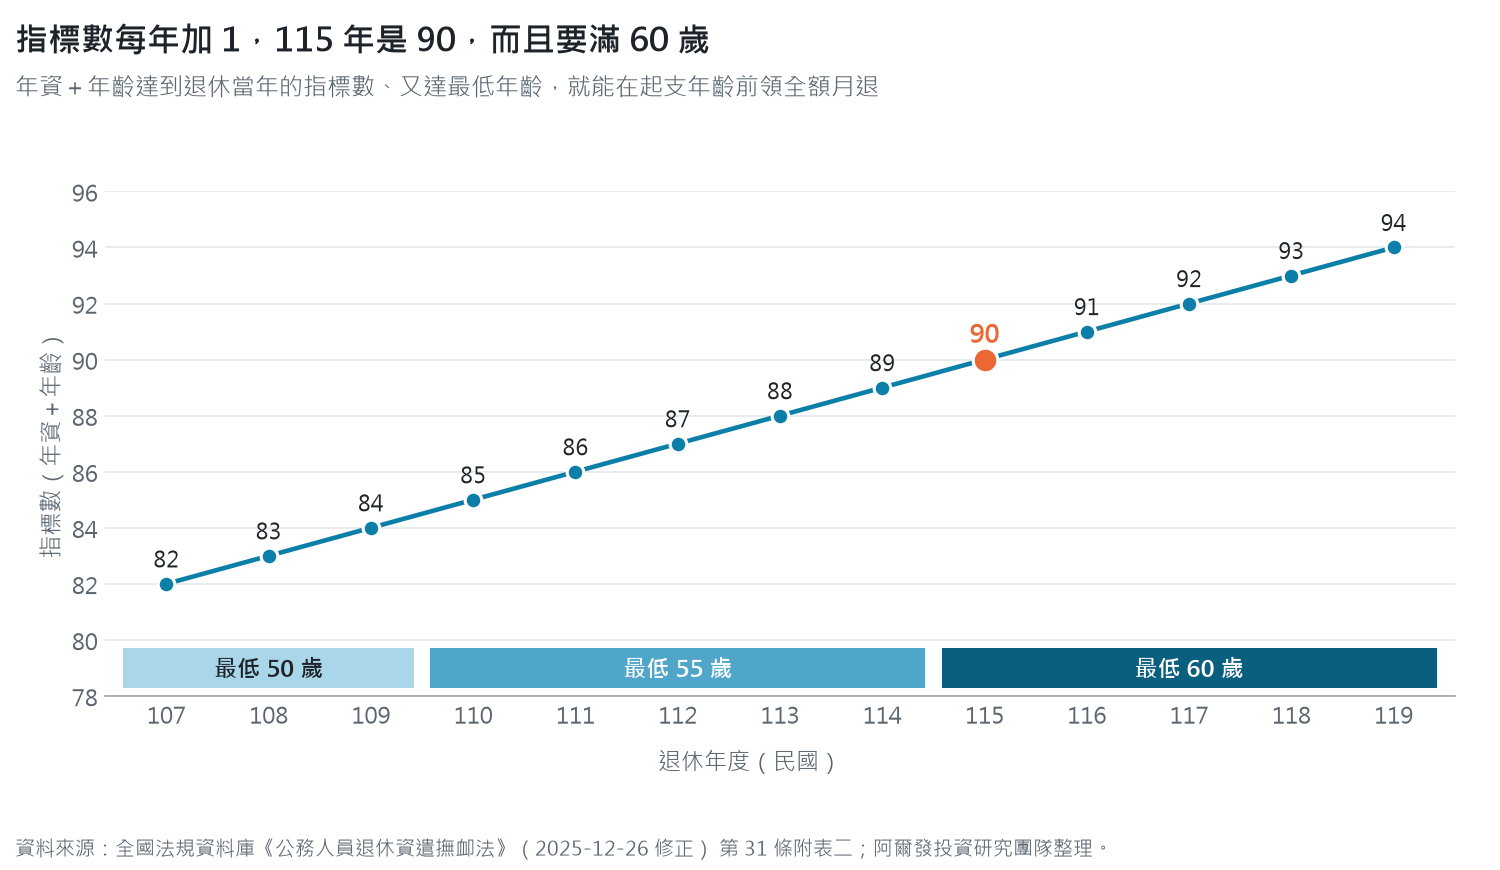
不到 65 歲也有機會領全額月退,任職滿 15 年,年資加年齡達到當年的指標數(115 年為 90),而且年滿 60 歲[1][2],例如 60 歲、年資 30 年,合計 90(60+30=90),115 年退休就能直接領。
警察、消防等危勞職務另有規定,任職滿 15 年、年滿 55 歲就能領月退[1]。
| 項目 | 2026 年(民國 115 年)退休 | 依據 |
|---|---|---|
| 自願退休 | 任職滿 5 年且 60 歲,或任職滿 25 年 | 第 17 條 |
| 屆齡退休 | 任職滿 5 年且 65 歲 | 第 19 條 |
| 全額月退起支年齡 | 65 歲(年資須滿 15 年) | 第 31 條 |
| 指標數 | 90,且須年滿 60 歲 | 第 31 條、附表二 |
| 減額月退 | 最早提前 5 年,每年少 4%,最多少 20% | 第 31 條 |
| 危勞職務(如警察) | 滿 15 年且 55 歲可領月退 | 第 33 條 |
| 30 年資替代率上限 | 61.5% | 第 38 條、附表三 |
資料來源:全國法規資料庫《公務人員退休資遣撫卹法》(以下簡稱公務人員退撫法),2025 年 12 月 26 日修正[1][2][3]
民國 84 年 7 月 1 日起,公務人員退撫改為政府與公務人員共同提撥,成立退撫基金,年金改革後,月退休金起支年齡從 60 歲逐年延到 65 歲,中間用「指標數」做過渡。
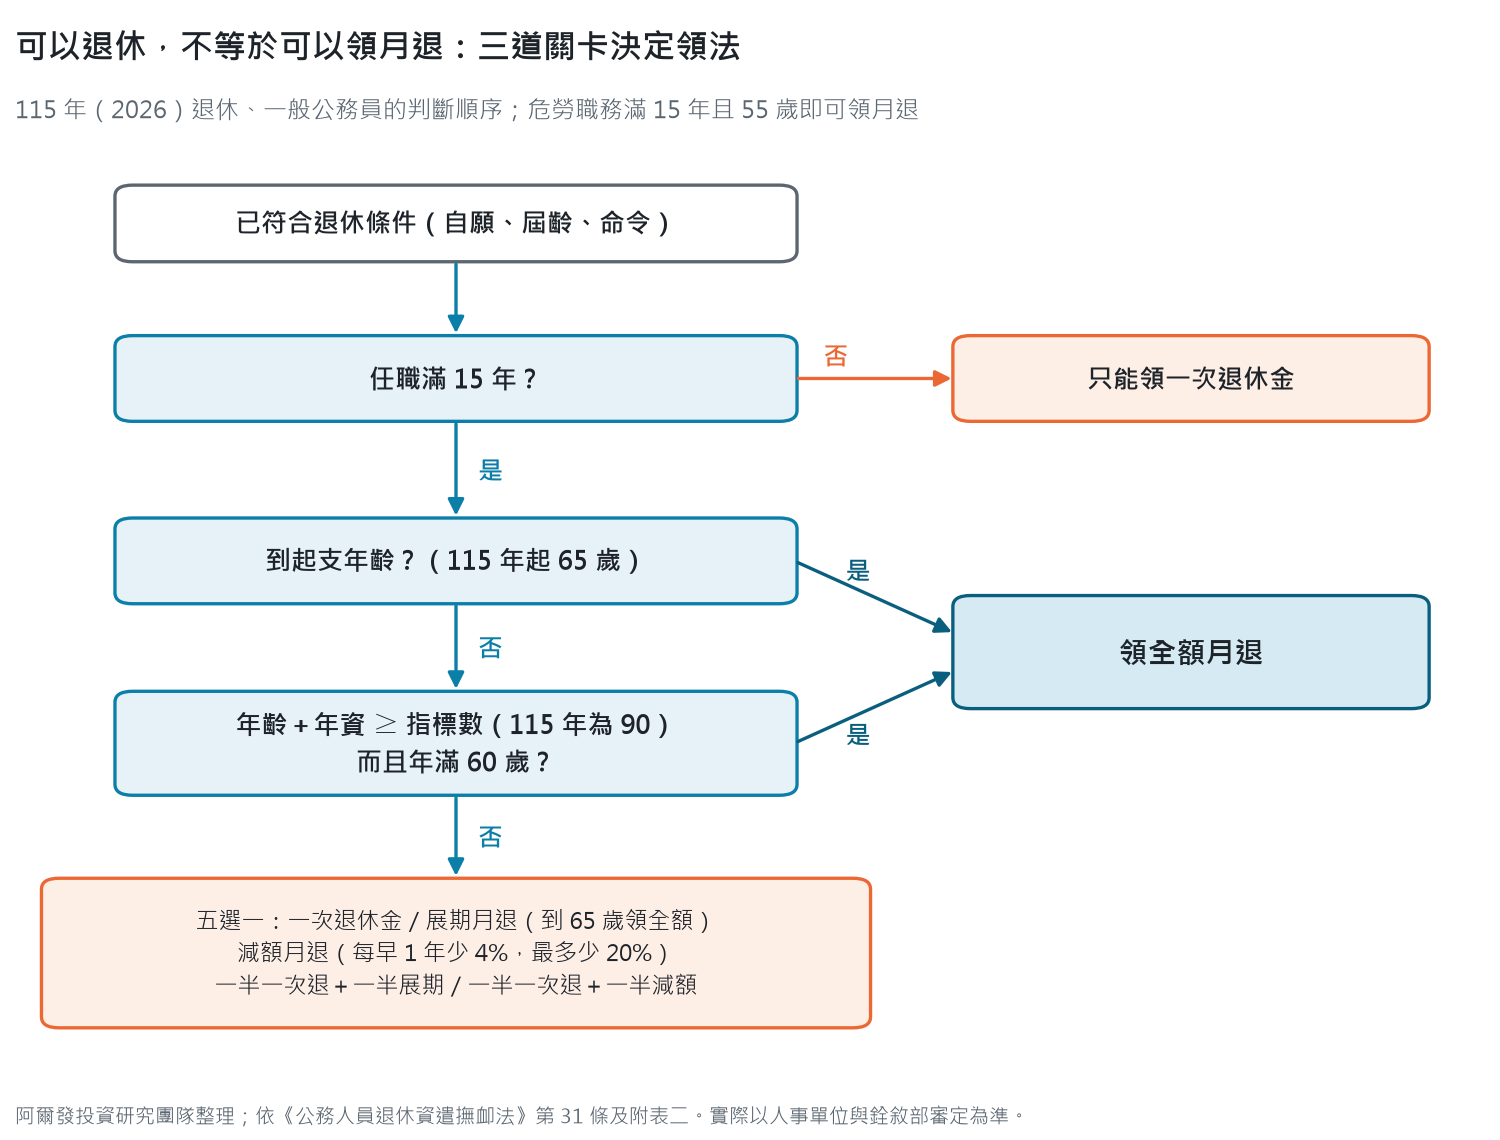
能不能退休、幾歲領月退、能領多少,是三個要分開看的條件。
用降落來比喻,能不能退休是拿到降落許可,幾歲領月退是跑道什麼時候開放,能領多少是油箱裡還剩多少油,三件事各管各的,拿到許可不代表跑道已經開了。
公務員可以怎麼退休?
根據《公務人員退休資遣撫卹法》,公務員有 3 種退休方式[1]:
| 退休種類 | 條件 |
|---|---|
| 自願退休 | 任職滿 5 年且年滿 60 歲,或任職滿 25 年(不限年齡);危勞職務可降低,但不得低於 50 歲;原住民 55 歲起逐步提高到 60 歲 |
| 屆齡退休 | 任職滿 5 年且年滿 65 歲;危勞職務可降低,但不得低於 55 歲 |
| 命令退休 | 任職滿 5 年,受監護或輔助宣告、或身心傷病無法任職,由機關主動申辦 |
最常見的是自願退休,危勞職務例如警察,警員、巡佐、小隊長最早 50 歲可以申請自願退休,巡官、偵查員、警務員、分隊長、副隊長、隊長最早 55 歲。
公務員幾歲可以領月退休金?
可以退休,不等於可以領月退(有了降落許可,跑道不一定開放),依公務人員退撫法第 31 條,任職滿 15 年、依自願退休條件退休者,月退休金起支年齡是[1]:
| 退休年度(民國) | 全額月退起支年齡 |
|---|---|
| 109 年以前 | 60 歲(或年資 30 年且 55 歲) |
| 110 年 | 60 歲 |
| 111 年 | 61 歲 |
| 112 年 | 62 歲 |
| 113 年 | 63 歲 |
| 114 年 | 64 歲 |
| 115 年以後 | 65 歲 |
年資未滿 15 年,只能領一次退休金[1]。
資料來源:公務人員退撫法第 31 條[1];阿爾發投資研究團隊整理
指標數是什麼?各年度指標數表
指標數是「年資+年齡」的門檻,不到起支年齡,但年資加年齡大於或等於退休當年的指標數,又達到最低年齡,就能領全額月退[1][2],俗稱「85 制」「90 制」指的就是這個合計數。
| 退休年度(民國) | 指標數 | 最低年齡 |
|---|---|---|
| 107 年 | 82 | 50 歲 |
| 108 年 | 83 | 50 歲 |
| 109 年 | 84 | 50 歲 |
| 110 年 | 85 | 55 歲 |
| 111 年 | 86 | 55 歲 |
| 112 年 | 87 | 55 歲 |
| 113 年 | 88 | 55 歲 |
| 114 年 | 89 | 55 歲 |
| 115 年(2026) | 90 | 60 歲 |
| 116 年 | 91 | 60 歲 |
| 117 年 | 92 | 60 歲 |
| 118 年 | 93 | 60 歲 |
| 119 年 | 94 | 60 歲 |
資料來源:公務人員退撫法第 31 條第 6 項第 2 款附表二[2];年資與年齡都以整數計,未滿 1 年的零頭不算,附表二列到民國 119 年
資料來源:公務人員退撫法第 31 條附表二[2];阿爾發投資研究團隊整理
自己算一次:三個例子
| 情境(115 年退休) | 年齡+年資 | 結果 |
|---|---|---|
| 60 歲、年資 30 年 | 90 | 達到指標數,退休即領全額月退 |
| 58 歲、年資 32 年 | 90 | 合計達到,但未滿 60 歲,不適用指標數;可選一次退、65 歲展期全額,或 60 歲起減額 |
| 62 歲、年資 25 年 | 87 | 未達;可 65 歲起領全額,或 62 歲起減額 12% |
這三個例子是依條文推算的情境(第三例 65 − 62=3 年,3 × 4%=12%),實際以服務機關人事單位與銓敘部審定為準。
可以退休,但還不能領月退怎麼辦?
跑道還沒開,飛機也不是只能在空中盤旋,依第 31 條第 4 項,可以從 5 種方式擇一[1]:
- 一次退休金
- 展期月退:先退休,到起支年齡再領全額,金額不打折,但中間要自己支應生活
- 減額月退:提前領,每提前 1 年少 4%,最多提前 5 年、少 20%,而且終身減額
- 一半一次退+一半展期月退
- 一半一次退+一半減額月退
資料來源:公務人員退撫法第 31 條及附表二[1][2];阿爾發投資研究團隊整理
看完規定,還是不確定自己的退休金夠不夠用?
公務員退休金有多少?怎麼算?
退休金分一次退休金、月退休金、兼領(各 1/2)三種[1],退撫新制(84 年 7 月以後)年資的算法:
| 領法 | 每年資 1 年 | 上限 |
|---|---|---|
| 一次退休金 | 1.5 個基數 | 35 年給 53 個基數;第 36 年起每年加 1 個,最高 60 個基數 |
| 月退休金 | 基數內涵的 2% | 35 年 70%;第 36 年起每年加 1%,最高 75% |
基數內涵是「平均本(年功)俸 × 2」,平均俸額的年數依退休年度逐年拉長[1],每月領月退的人,實際拿到的是:
公務員月退 = 退撫月退 +(月補償金)+ 公保優存利息 +(社會保險年金)
替代率上限:2025 年底修法後不再下降
年金改革設了每月退休所得的上限,「平均本俸 × 2 × 替代率上限」,原本附表三的上限每年調降 1.5 個百分點、到民國 118 年為止,不過民國 114 年 12 月修正後,第 37、38 條改為一律適用民國 112 年的上限,113 年以後逐年下降的部分不再適用[1][3]。
| 年資 | 替代率上限(依 112 年度) | 修法前原訂 118 年以後 |
|---|---|---|
| 15 年 | 39.0% | 30.0% |
| 20 年 | 46.5% | 37.5% |
| 25 年 | 54.0% | 45.0% |
| 30 年 | 61.5% | 52.5% |
| 35 年 | 69.0% | 60.0% |
| 40 年 | 71.5% | 62.5% |
資料來源:公務人員退撫法第 37、38 條及附表三[1][3],節錄;依 2026 年 10 月全國法規資料庫所載現行條文整理
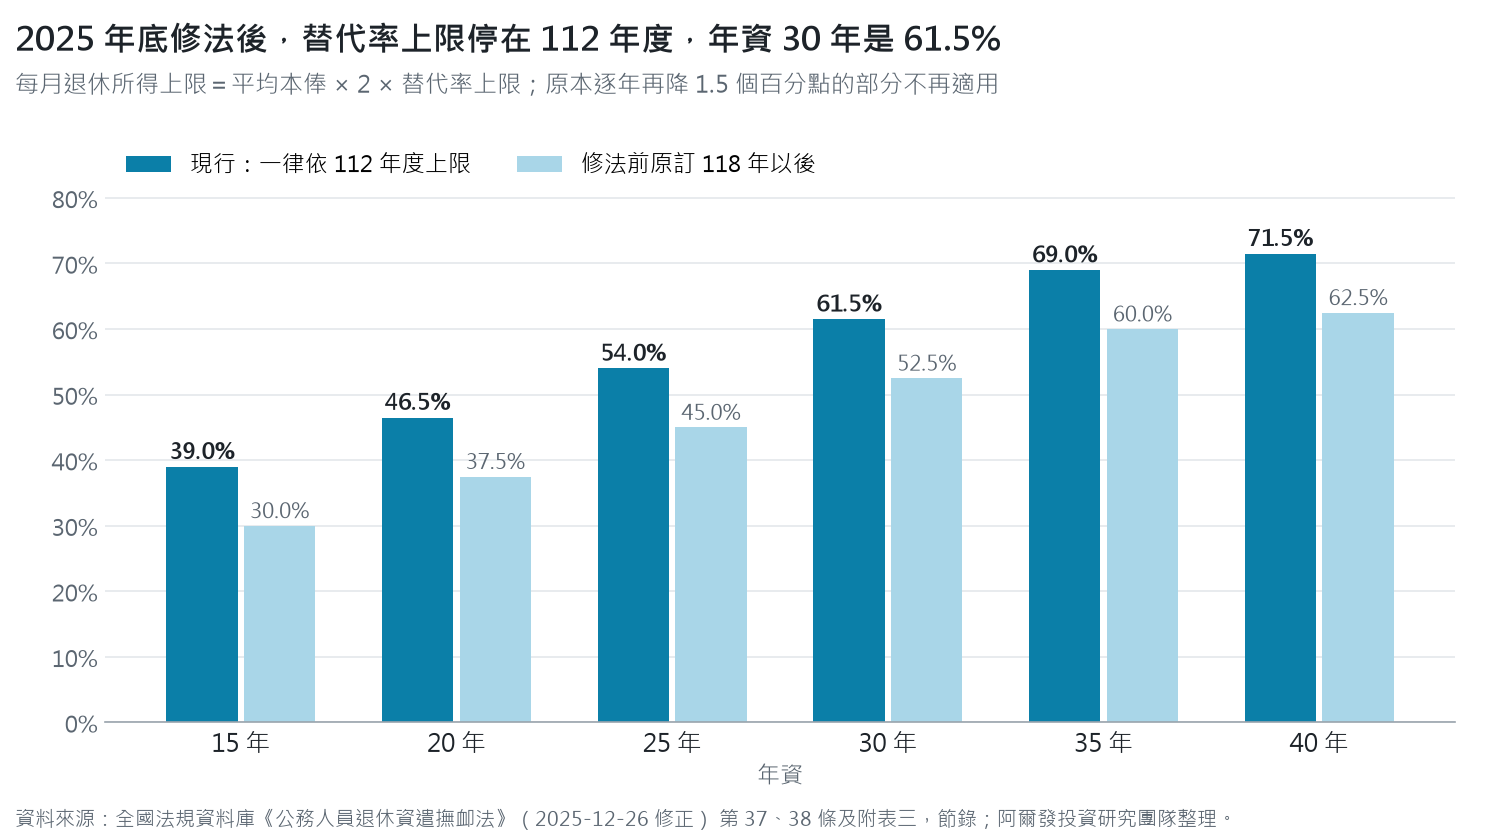
資料來源:公務人員退撫法第 37、38 條及附表三[1][3];阿爾發投資研究團隊整理
試算:年資 30 年、平均本俸 5 萬元
假設 115 年退休、年資 30 年,平均本俸 5 萬元(假設值):
- 基數內涵:5 萬 × 2 = 10 萬元
- 月退休金:10 萬 × 2% × 30 = 6 萬元
- 替代率上限:10 萬 × 61.5% = 6.15 萬元;月退加公保相關給付超過這個數字的部分會被扣減
- 若改領一次退休金:10 萬 × 1.5 × 30 = 450 萬元
這是依條文的簡化試算,沒有計入退撫舊制年資與公保細節,要算自己的數字,用銓敘部的公務人員退休所得試算,或請人事單位協助。
算出月退和替代率上限,再和退休前每月的開銷比,差的部分要自己準備,退休規劃先算缺口有 40、50 歲退休的試算。
警察退休金可以領多久?危勞職務幾歲能領月退?
危勞職務是擔任具有危險及勞力等特殊性質職務的公務員,例如警察、消防、海巡、空勤飛航、矯正機關管理人員,範圍由各權責機關擬議、送銓敘部核備並公告[1]。
- 自願退休年齡:可以低於 60 歲,但不得低於 50 歲[1]
- 月退休金:任職滿 15 年且年滿 55 歲,可以擇領月退,也就是俗稱的「70 制」(15+55);滿 15 年但未滿 55 歲,可以選展期或減額月退;未滿 15 年只能領一次退休金[1]
月退休金是按月發給,領到過世為止,沒有領取年限,支領月退的人過世後,遺族可以依規定領遺屬一次金,先以一次退休金扣掉已領的月退後計算餘額,另加發 6 個月的俸額[1]。
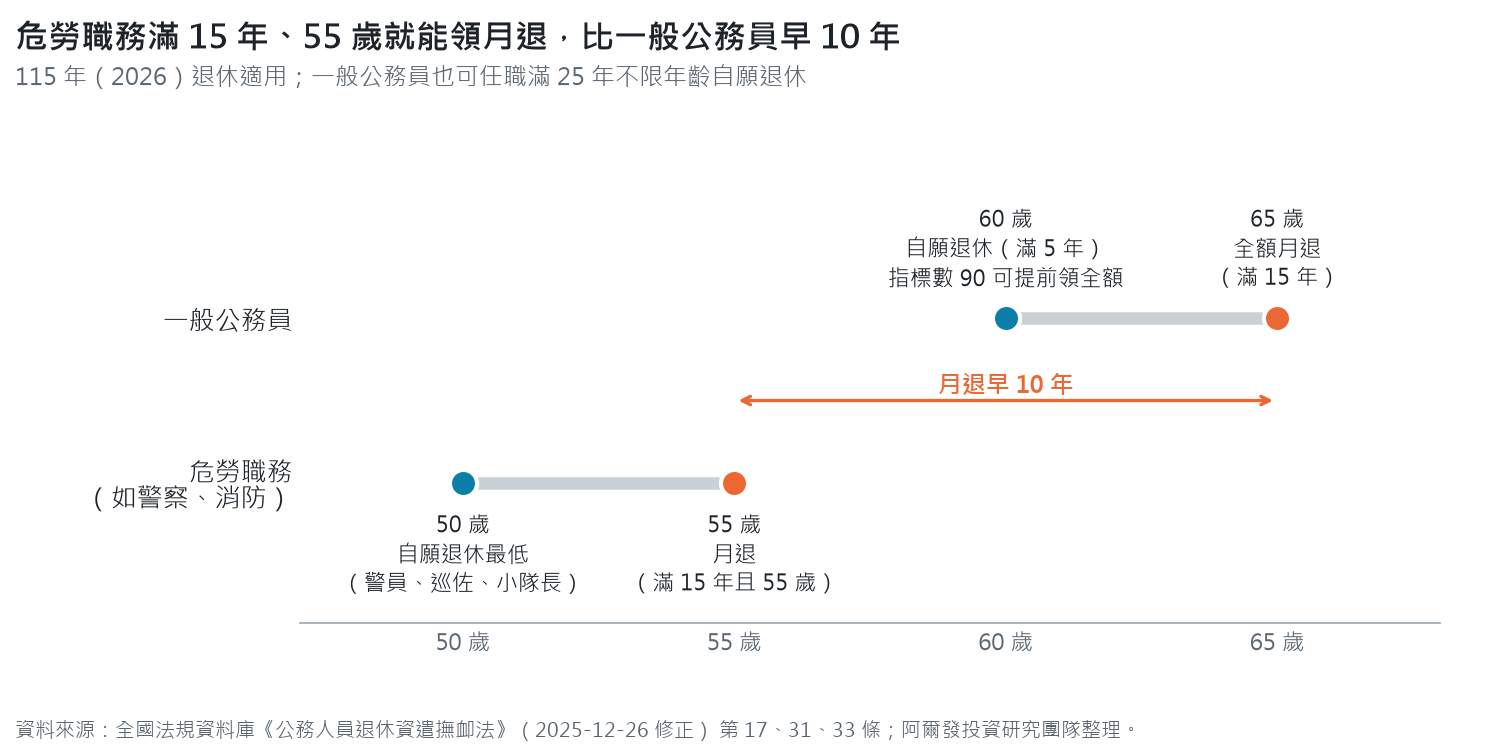
資料來源:公務人員退撫法第 17、31、33 條[1];阿爾發投資研究團隊整理
公務員終身俸是什麼?
「終身俸」是一般人對月退休金的說法,每月發給、領到過世為止,法規上沒有這個名稱,正式名稱是月退休金[1]。
公務員在計算退休金時,要注意什麼?
退休規劃常看「所得替代率」(replacement rate),也就是退休後每月收入占退休前收入的比例,根據 OECD 的計算推估,各國較低所得者的年金平均毛所得替代率為 71%,較高所得者則降為 48.4%。
以年資 30 年為例,公務員退休所得的替代率上限是 61.5%,比 2018 年年改上路時的 67.5% 低[3],單靠政府的退休金可以維持基本生活,不過想要更早退休,或維持退休前的生活水準,就需要自己再準備一段。
公務員如何妥善理財增加退休金?
就退休準備來說,公務員有穩定的薪資與制度內的月退,起點比多數勞工好,比較擔心的,是年金改革帶來的不確定,退休年齡會不會再延後、退休金會不會再減少(2018 年年改上路後,這兩件事都發生過)。
自己多存一筆、長期投資,能補上制度以外的部分,例如:
- 40 歲的公務員,每個月透過機器人理財定期定額 1 萬元,60 歲可以累積 500 萬,每年多領 20 萬元的退休金
- 30 歲存了 200 萬左右,透過機器人理財,就算之後沒有再定期定額,只要持續投資,60 歲時可以成長到 1,600 萬,每年有 70 萬的收入
買房、投資股票、ETF 都是可以嘗試的方式,對投資還不熟悉的人,也可以用阿爾發機器人理財的資產配置工具,找出適合自己的投資組合與預算。
機器人理財會追蹤達成財務目標的成功機率並提出調整建議,投資後提供 24 小時監控與自動再平衡。
全額月退要等到 65 歲,年資 30 年的替代率上限是 61.5%,和退休前生活水準之間的差額,越早開始存越輕鬆。
我的想法
我覺得公務人員退休最容易搞混的,是把「可以退休」和「可以領月退」當成同一件事,60 歲拿到降落許可,跑道卻要到 65 歲才開,中間這幾年怎麼過,條文不會替你回答。
指標數是年改留下的過渡設計,我覺得它對年資長、起步早的人比較友善,58 歲、年資 32 年合計也是 90,卻因為未滿 60 歲用不上,同樣的數字,結果不一樣。
減額月退每提前 1 年少 4%,而且是終身減額,我覺得這個選擇要想得比一次退休金更久,畢竟它影響的是之後每一個月。
2025 年底的修法讓替代率上限停在 112 年的水準,說實在是一個少見的好消息,不過年資 30 年 61.5% 的上限,離退休前的生活水準還是有一段距離。
制度內的月退是一條穩定的跑道,跑道外的那一段,要靠自己存。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
公務人員退休年齡最新規定是什麼?
自願退休是任職滿 5 年且 60 歲,或任職滿 25 年,屆齡退休 65 歲,全額月退休金 115 年起 65 歲起支,或年資加年齡達指標數(115 年為 90)且年滿 60 歲[1][2]。
公務人員退休金可以領到幾歲?
月退休金按月發給,領到過世為止,沒有年齡上限[1]。
公務員月退條件是什麼?
任職滿 15 年,並且到起支年齡(115 年起 65 歲)或符合指標數,未滿 15 年只能領一次退休金[1]。
警察幾歲可以領月退?
擔任危勞職務、任職滿 15 年且年滿 55 歲,就能擇領月退休金[1]。
減額月退怎麼算?
提前領,每早 1 年少 4%,最多提前 5 年、少 20%,而且是終身減額[1]。
參考文獻
- [1] 全國法規資料庫(2025年12月26日修正)。公務人員退休資遣撫卹法(第 17、19、20、26、29、31、33、37、38、43、44 條)。2026 年 10 月 19 日擷取。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=S0080034
- [2] 全國法規資料庫。公務人員退休資遣撫卹法 附表二:自願退休人員年資與年齡合計法定指標數。https://law.moj.gov.tw/LawClass/LawGetFile.ashx?FileId=0000202506&lan=C
- [3] 全國法規資料庫。公務人員退休資遣撫卹法 附表三:退休所得替代率對照彙整表。https://law.moj.gov.tw/LawClass/LawGetFile.ashx?FileId=0000409995&lan=C
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議。退休金試算為依法規條文之簡化假設,實際金額以服務機關人事單位及銓敘部審定為準;文中投資累積金額為假設情境,非對未來報酬之預測或保證。投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號