
過去三十年,在台灣談利率,大家心裡幾乎只有一個方向:往下。
2026 年 10 月 20 日,10 年期公債標售的最高得標利率是 2.001%,2008 年以來第一次站上 2%,比去年 12 月的 1.32% 高了 0.68 個百分點(68bp)[1],不過放到全球來看,美國、日本、南韓的長期利率這段時間升得更多,台灣仍然是主要市場裡最低的,所以這件事對台灣投資人的影響,主要不在台債本身,而在利差和新台幣。
債券價格和利率怎麼連動、在台灣怎麼買債,在債券是什麼、怎麼買?台灣買債管道、成本與6種風險有基本說明。
十個月升 68bp,三十年往下的利率轉了方向
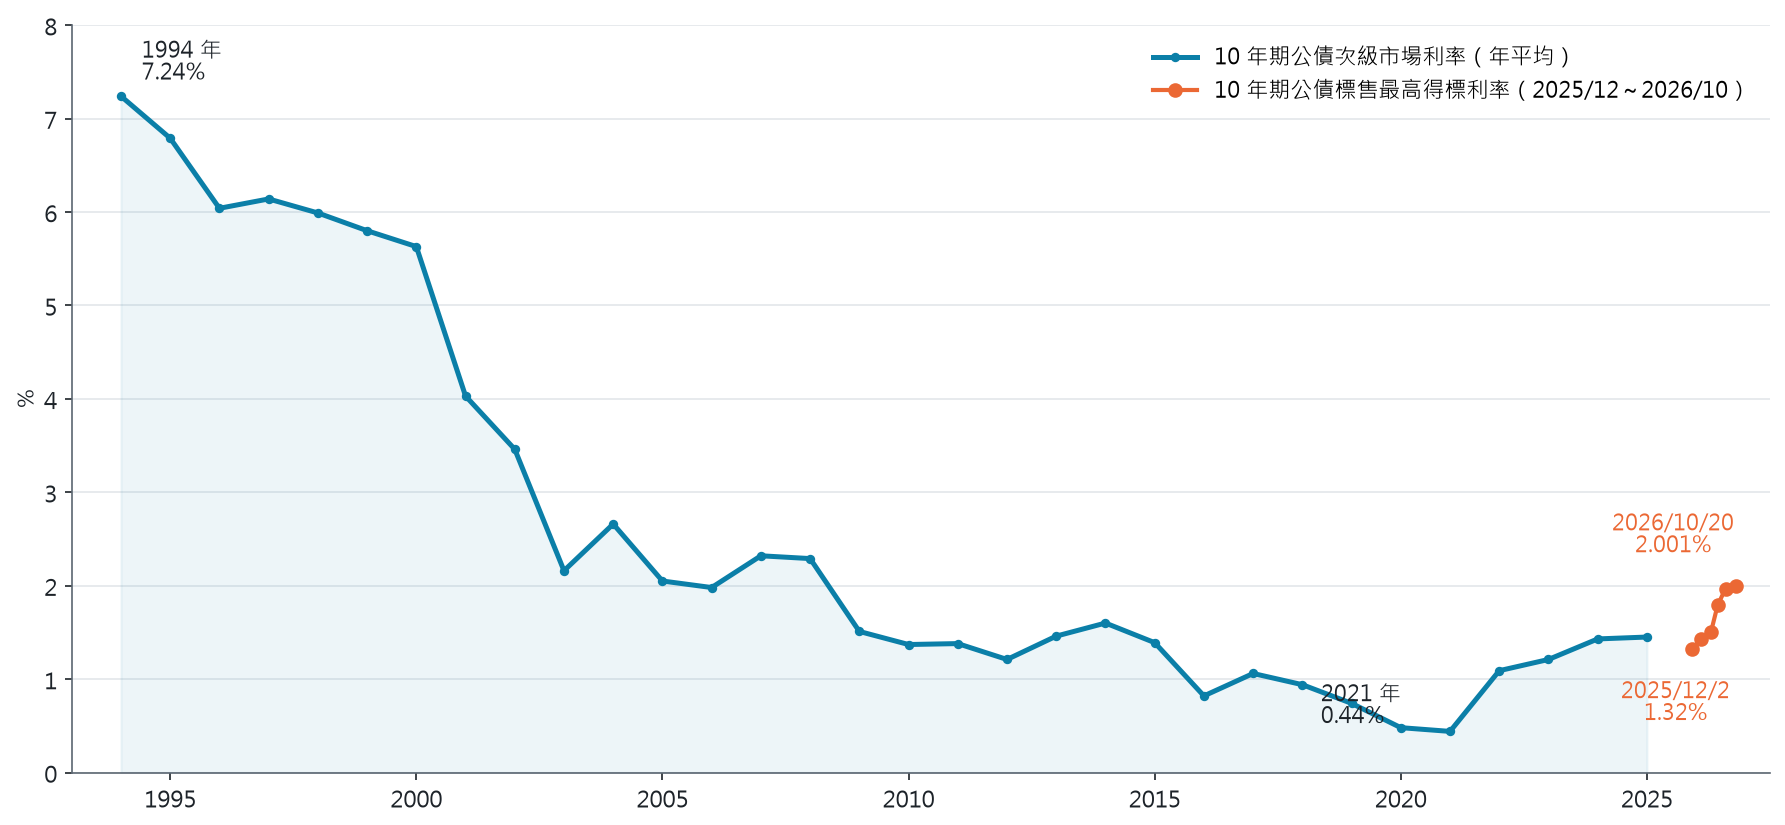
圖 1 台灣 10 年期公債利率(1994~2025 年為次級市場年平均,2025/12~2026/10 為標售最高得標利率);資料來源:中央銀行[1][2];阿爾發投資研究團隊整理
圖 1 顯示,1994 年 10 年期公債利率平均還有 7.24%,到 2021 年只剩 0.44%,2021 年 5 月的標售利率更一度只有 0.400%[3],這一路往下的利率,讓存款、儲蓄險、房貸和債券的報酬一起變薄,也讓「利率只會更低」成了很多理財習慣背後沒說出口的前提。
今年六次標售一次比一次高,以台債平常很小的波動來說,一年內升 68bp 是 2022 年升息循環以來最大的一次[4],這一期投標倍數只有 1.84 倍,最高得標利率也比加權平均的 1.958% 高了 4.3bp,承接的買盤比前幾期弱。
推升的力量有兩股,國內這邊,9 月消費者物價年增 2.73%,連續五個月超過 2%[5](其中 0.53 個百分點來自蔬果,扣掉蔬果與能源的核心物價是 2.52%),9 月出口年增 60.9%,連續 35 個月成長[6],央行也把今年經濟成長預測上修到 11.48%[7],國外那邊,則是全球長期利率一起往上走。
不只台灣:美日韓長債升更多,台灣仍是最低
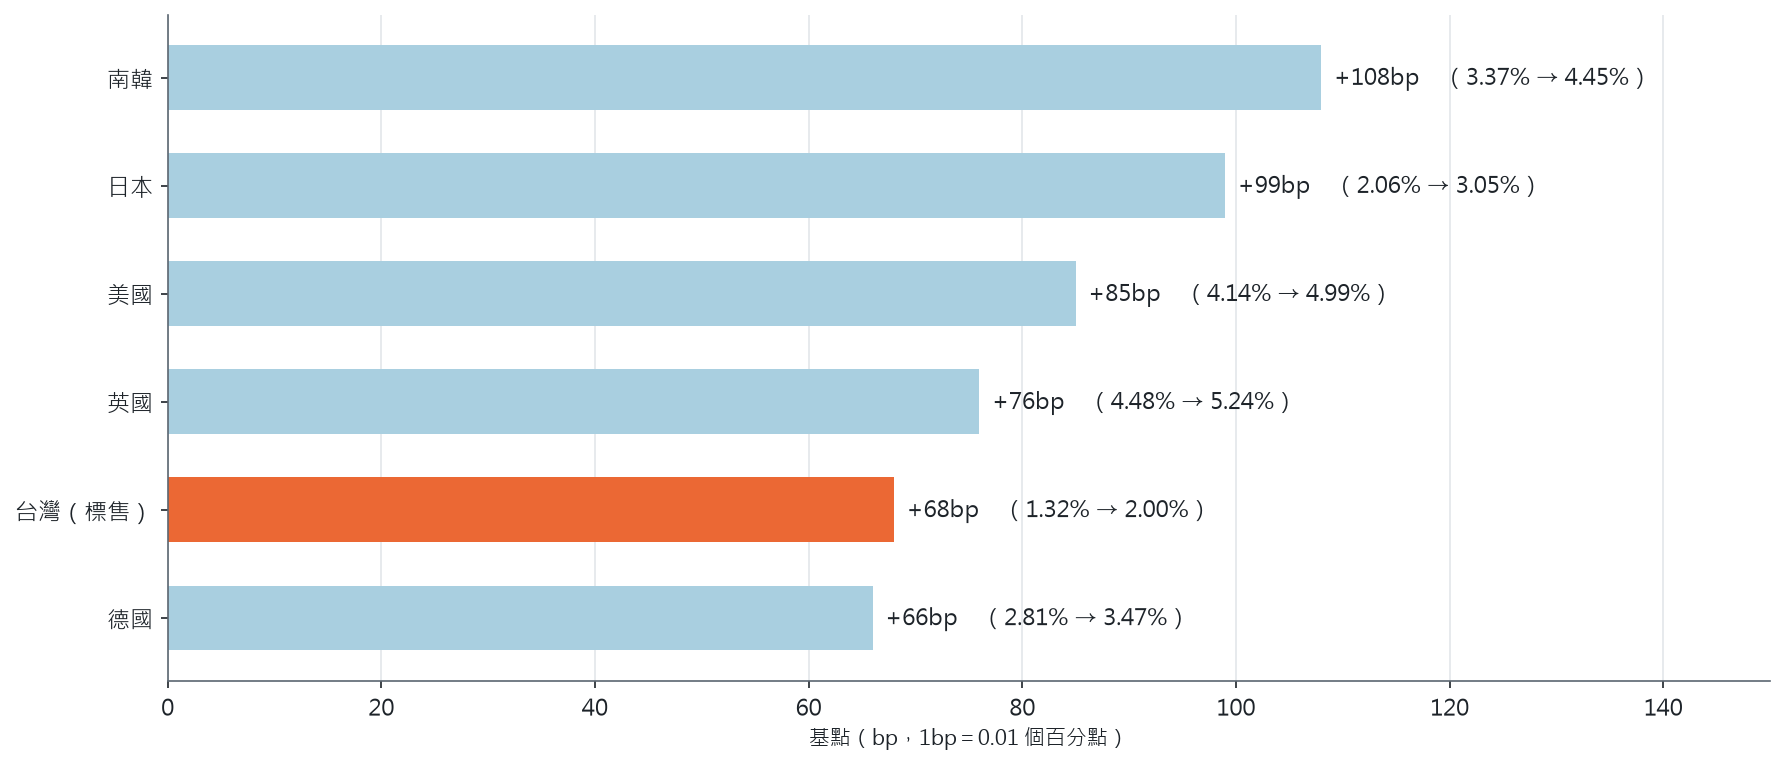
圖 2 各國 10 年期公債利率變動(2025 年 12 月→2026 年 9 月月平均;台灣為標售利率,至 10/20);資料來源:FRED[8]、中央銀行[1];阿爾發投資研究團隊整理
圖 2 顯示,台灣 68bp 的升幅在六個市場裡排在中段,水準卻是最低,美國 10 年期公債殖利率 10 月 19 日是 5.15%[8],比台灣高了約 3 個百分點。
這個差距會影響錢往哪裡跑,沒有做匯率避險的資金放在美元資產,每年可以多拿約 3 個百分點的利息,所以台灣 9 月出口創新高,新台幣還是在 10 月 20 日貶到 32.617 元,是 18 個月來最弱[9]。
有個細節值得注意,今年美元本身並不強,美元廣義指數從去年 12 月到今年 9 月小跌 0.8%,從去年底到 10 月 16 日,利率較高的韓元對美元升了 8.0%,利率最低的新台幣反而貶了 3.0%[8],這一波新台幣偏弱,比較像台灣自己的利差和資金外流,不是全球美元走強。
新台幣漲跌對台股與海外資產的影響,在台幣貶值台股會跌嗎?貶超過2%的月份七成下跌有完整數據。
過去台灣利率上升,股市和匯率有兩種結局
| 期間 | 當時的環境 | 加權指數 | 新台幣對美元 |
|---|---|---|---|
| 2004/09~2008/06 | 央行升息 16 次(1.375%→3.625%),出口強、資金流入 | +28.7% | 升 12.0% |
| 2010/05~2011/06 | 央行升息 5 次(1.25%→1.875%),金融海嘯後復甦 | +17.3% | 升 11.1% |
| 2022/02~2023/03 | 央行升息 5 次(1.125%→1.875%),跟著全球緊縮 | −10.1% | 貶 8.0% |
加權指數為價格指數,不含股息;新台幣取月底匯率;資料來源:中央銀行[2]、FRED[8]、Yahoo Finance[10];阿爾發投資研究團隊整理
前兩次是台灣自己景氣好、資金流進來,央行跟著升息,股市和新台幣一起漲,2022 年則是全球一起緊縮、資金流出,股市和新台幣一起跌。
很多人直覺會以為差別在美國有沒有升息,其實不是,2004 年 6 月到 2006 年 6 月,聯準會(Federal Reserve,Fed)也把利率從 1% 左右升到 5.25%,幅度和 2022 年差不多,新台幣照樣升值,真正的差別在美國長期利率升得多快、美元強不強。
| 期間 | 美國 10 年期公債 | 美國 10 年期實質利率 | 美元 |
|---|---|---|---|
| 2004/06~2006/06 | +38bp | +38bp | 走弱 |
| 2021/12~2022/10 | +251bp | +258bp | 美元廣義指數 +10% |
| 2025/12~2026/09 | +85bp | +74bp | 美元廣義指數 −0.8% |
月平均;實質利率為 10 年期抗通膨公債(TIPS)殖利率;資料來源:FRED[8];阿爾發投資研究團隊整理
這次像 2006 還是 2022?出口像前者,資金像後者
| 看什麼 | 2006 型 | 2022 型 | 現在(2026 年 10 月) |
|---|---|---|---|
| 利率為什麼上升 | 國內景氣好,央行主動升息 | 跟著全球緊縮 | 央行 2024 年 3 月以來維持 2%[7],長期利率被全球拉高 |
| 美國長期利率與美元 | 緩升,美元走弱 | 急升,美元走強 | 中等速度,美元持平 |
| 外資 | 資金流入 | 全年賣超 1.23 兆元[11] | 今年至 10/20 賣超約 2.11 兆元,史上最多[12] |
| 新台幣 | 持平或升值 | 全年貶 9.7% | 今年貶約 4%,18 個月新低 |
| 出口 | 兩位數成長 | 前高後低 | 9 月年增 60.9% |
這次的出口和獲利像 2006 年,甚至更強,資金和利率卻比較像 2022 年,這種組合通常不是單邊的行情,獲利撐住下檔,估值則被高利率和資金外流壓著。
要分辨接下來往哪邊走,可以看四個訊號,外資什麼時候停止賣超、美國 10 年期公債殖利率是回落還是繼續往上、每月出口能不能維持高成長、新台幣是穩住還是加速走貶。
如果你讀到這裡,開始想自己的股債比例在這種環境下該怎麼放,可以先看股債配置終極指南:從股債比例到ETF推薦一次搞懂!,裡面有不同股債比例在歷史上最差一年的對照。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
債、房、存款:利率 2% 對手上資產代表什麼
先說債券,利率上升,已經持有的債券價格會跌,存續期間 9 年左右的 10 年期公債,利率從 1.32% 升到 2.0%,價格大約跌 6%,存續期間怎麼算,在存續期間是什麼?存續期間7年,利率升1%債價約跌7%有說明。
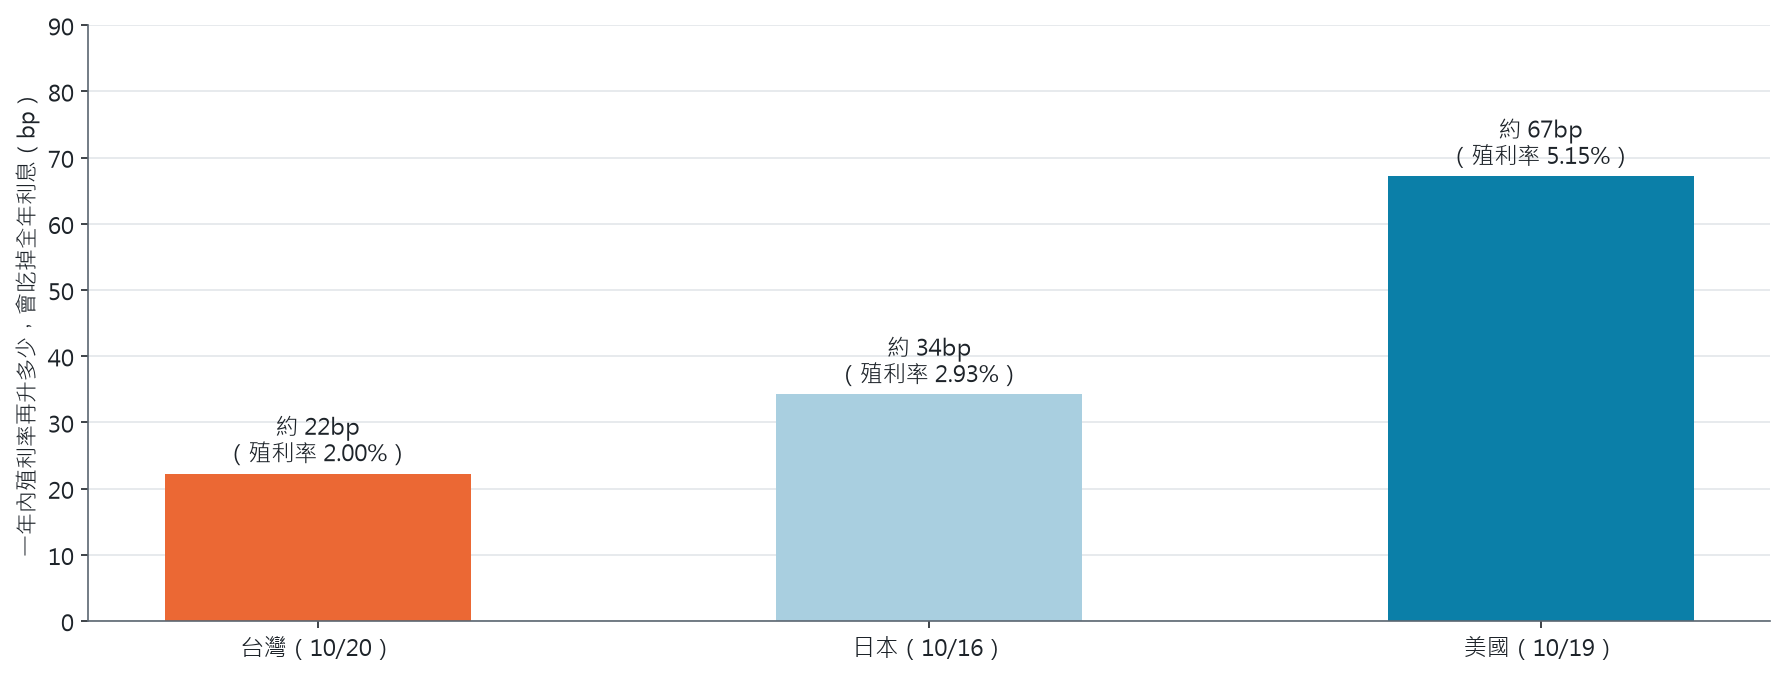
圖 3 持有一年的損益兩平升幅,即一年內殖利率再上升多少,價格損失會吃掉全年利息(年付息平價債近似,未計滾降與凸性);殖利率:台灣 10/20[1]、日本 10/16[13]、美國 10/19[8];阿爾發投資研究團隊計算
圖 3 顯示,台債 2% 的利息很薄,一年內殖利率只要再升約 22bp 就會把全年利息吃掉,美債 5.15% 的緩衝約 67bp,台債利率雖然創 18 年新高,從債券的角度看,它的緩衝仍在全球最薄的那一端。
存款這邊,臺灣銀行一年期定存固定利率目前是 1.70%[14],對短期要用的錢是好事,不過扣掉 2% 上下的物價,實質報酬接近零。
房子比較特別,台灣房貸多半是機動利率,央行升息會直接反映在月付金,升一碼對房貸的影響,在央行理監事會 2026:利率決議、下次開會日期與房貸升息試算有試算,不過過去的經驗是,2004 到 2008 年央行升息 16 次,房價整體仍是上漲的,真正讓房市降溫的通常是信用管制,而央行 9 月 17 日反而把第二戶房貸成數從 6 成放寬到 7 成[7]。
估值上有一個訊號,台北住宅的毛租金收益率約 1.5% 到 1.9%[15][16],已經低於 10 年期公債的 2%,加上租金每年的成長(9 月房租年增 1.72%[5]),持有房產的總報酬仍高於公債,但扣掉稅費、空屋與修繕之後,房產比公債多出來的報酬已經很薄。
我的想法
我覺得這次最值得注意的不是 2% 這個數字,而是方向,過去三十年很多理財習慣,像是長期的錢放定存、用儲蓄險鎖利率、買房靠低利率撐住月付金,背後都有一個沒說出口的前提:利率只會更低。
不過我不會因為台債破 2% 就去猜央行下一步,畢竟台灣的利率仍是主要市場最低,對以新台幣為主的投資人來說,更需要檢查的是新台幣和海外資產的比例,以及手上的債券存續期間,是不是長到一年的利息擋不住利率的波動(利率接下來怎麼走,我不知道,沒有人知道,所以才要先算自己承受得起多少)。
用飛行來比喻,利率像高空的風向,風向轉了,航線不一定要改,但油量和預留的時間要重算。
想留一個問題給你:你現在的理財方式,有哪幾項是建立在「利率會一直很低」上面?
接下來要看的日期
| 日期 | 事件 | 來源 |
|---|---|---|
| 10/29(台灣時間凌晨) | 聯準會利率決議 | 聯準會[17] |
| 11/4 | 30 年期公債標售 | 財政部國庫署[18] |
| 11 月上旬 | 10 月消費者物價、10 月出口 | 主計總處、財政部 |
| 11/28 | 地方公職人員選舉 | 中央選舉委員會 |
| 12/7 | 10 年期公債增額標售 | 財政部國庫署[18] |
| 12/10(台灣時間凌晨) | 聯準會利率決議 | 聯準會[17] |
| 12/17 | 央行理監事會 | 中央銀行[7] |
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
台債利率上升,債券 ETF 會跌嗎?
已經持有的債券價格會跌,跌多少看存續期間,存續期間 9 年左右的債券,利率每升 1 個百分點,價格約跌 9%,不過之後收到的利息也變高,持有越久,越多的價格損失會被利息補回來。
台灣央行會跟著升息嗎?
央行 9 月 17 日維持重貼現率 2%,是 2024 年 3 月以來連續第十次不動,理由是今年通膨尚屬可控、明年可望回到 2% 以下[7],下一次理監事會是 12 月 17 日。
台債利率比美債低這麼多,為什麼還有人買?
台灣的銀行和壽險有大量新台幣資金要放,買海外債券要承擔匯率,或付出約等於兩地短期利率差距的避險成本,扣掉避險成本之後,台債和美債的差距會小很多。
利率上升,房貸會多繳多少?
台灣房貸多半是機動利率,跟著央行利率調整,升一碼對不同貸款金額的影響,可以參考〈央行理監事會 2026〉那篇的試算表。
參考文獻
- [1] 中央銀行(2026a,10 月 20 日)。115 年甲類第 9 期(10 年期)中央政府建設公債開標結果。https://www.cbc.gov.tw/tw/cp-302-193051-3d59b-1.html
- [2] 中央銀行(2026b)。主要利率年資料。https://www.cbc.gov.tw/public/data/economic/statistics/key/interest-y.pdf
- [3] 中央銀行(2021,5 月 4 日)。本行受財政部委託標售 10 年期 110 年度乙類第 1 期中央政府建設公債開標結果。https://www.cbc.gov.tw/tw/cp-302-134736-07876-1.html
- [4] 工商時報(2026,10 月 21 日)。10 年期公債 得標利率破 2%。https://www.ctee.com.tw/news/20261021700160-439901
- [5] 中央社(2026,10 月 7 日)。9 月 CPI 年增 2.73% 創逾 2 年半最大增速 估 10 月漲勢收斂。https://www.cna.com.tw/news/afe/202610070276.aspx
- [6] 優分析(2026,10 月)。〈進出口統計〉驚奇「三高」!9 月出口連 35 紅寫最長紀錄 進口及出超同創新高。https://uanalyze.com.tw/articles/9564756767
- [7] 中央銀行(2026c,9 月 17 日)。中央銀行理監事聯席會議決議新聞稿。https://www.cbc.gov.tw/tw/cp-302-192864-4319f-1.html
- [8] Federal Reserve Bank of St. Louis. (2026). Long-term government bond yields (IRLTLT01), 10-year Treasury (GS10, DGS10, DFII10), nominal broad U.S. dollar index (DTWEXBGS), and exchange rates (DEXTAUS, DEXKOUS) [Data set]. FRED. https://fred.stlouisfed.org/
- [9] 工商時報(2026,10 月 20 日)。新台幣貶到央行出來喊話 外資下手太狠成重挫元兇。https://www.ctee.com.tw/news/20261020700048-439901
- [10] Yahoo Finance. (2026). TSEC weighted index (^TWII) monthly data [Data set]. https://finance.yahoo.com/quote/%5ETWII/
- [11] 經濟日報(2026,7 月 27 日)。外資今年來賣超台股 1.6 兆元。https://money.udn.com/money/story/5607/9652438
- [12] 中央社(2026,10 月 20 日)。外資連 10 賣台股 今年累計賣超規模逾 2.1 兆元。https://www.cna.com.tw/news/afe/202610200226.aspx
- [13] Asian Development Bank. (2026). AsianBondsOnline: Japan market summary (October 16, 2026). https://asianbondsonline.adb.org/japan/
- [14] 臺灣銀行(2026,10 月 21 日)。新臺幣存(放)款牌告利率。https://rate.bot.com.tw/twd
- [15] Numbeo. (2026). Property prices in Taipei: Gross rental yield (updated October 20, 2026). https://www.numbeo.com/property-investment/in/Taipei
- [16] Global Property Guide. (2026). Taiwan rental yields, Q4 2025. https://www.globalpropertyguide.com/asia/taiwan/rental-yields
- [17] Board of Governors of the Federal Reserve System. (2026). Meeting calendars and information. https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
- [18] 財政部國庫署(2026)。公告 115 年度第 4 季債券發行明細。https://www.nta.gov.tw/singlehtml/238?cntId=f7353a96a585440bb1454a7b4cb5abf0
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計以公開指數、利率與匯率資料計算,未扣除費用與稅負,不代表任何實際帳戶績效;損益兩平升幅為假設條件下之近似估計,非對未來之預測或保證。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號
[…] 新台幣升貶對存款、留學、薪水各差多少,在台幣升值貶值影響:美股、外幣存款、留學與薪水各差多少有完整試算,這一波新台幣偏弱的背景,也就是台灣利率仍是主要市場最低、跟美國的利差拉大,在台債利率破2%代表什麼?股、債、房、匯各怎麼走整理過。 […]