
2026 年 10 月 20 日收盤,新台幣對美元收在 32.617 元,是 18 個月來最弱,同一天外資連續第十個交易日賣超台股,今年累計賣超超過 2.11 兆元[1][2]。
新台幣和台股常常一起漲跌,1998 年以來,新台幣單月貶值超過 2% 的 30 個月裡,台股有 22 個月下跌,比例約七成三,因為推動兩邊的往往是同一批錢,不過反過來看,對手上有美元資產的台灣投資人,新台幣貶值也是一層緩衝。
新台幣升貶對存款、留學、薪水各差多少,在台幣升值貶值影響:美股、外幣存款、留學與薪水各差多少有完整試算,這一波新台幣偏弱的背景,也就是台灣利率仍是主要市場最低、跟美國的利差拉大,在台債利率破2%代表什麼?股、債、房、匯各怎麼走整理過。
台幣和台股為什麼常一起漲跌?
外資買台股,要先把美元換成新台幣,新台幣就升,賣掉台股之後如果把錢匯出去,就要把新台幣換回美元,新台幣就貶,所以短期來看,台股和新台幣常常被同一批資金推著走。
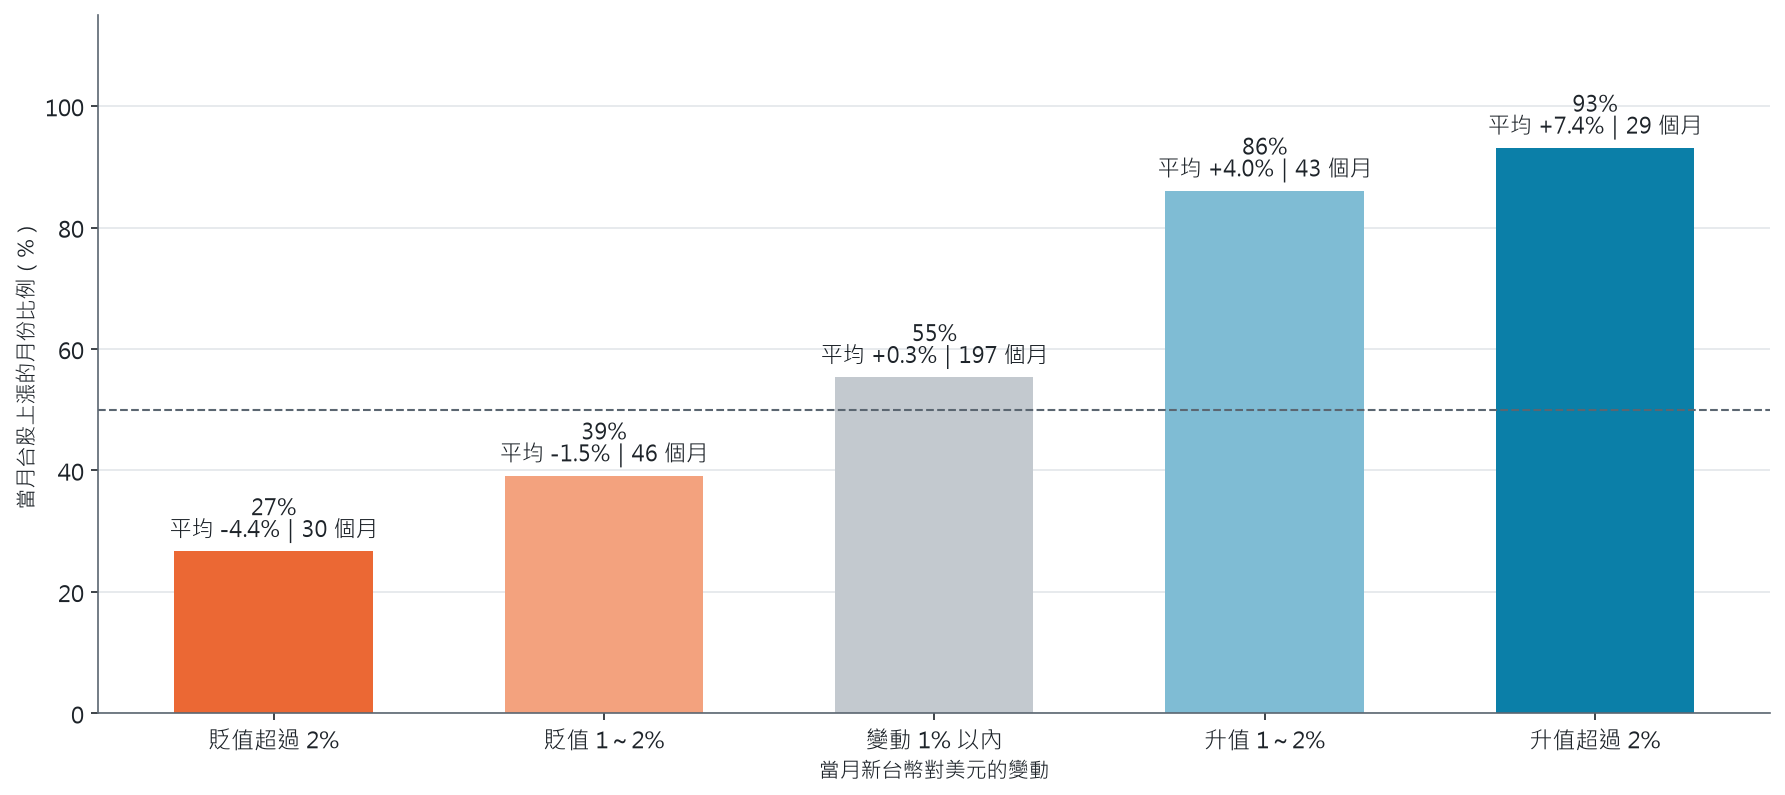
圖 1 新台幣當月升貶與台股當月上漲的比例(1998 年 1 月~2026 年 9 月,共 345 個月);新台幣取月底匯率,台股為加權指數月收盤;資料來源:FRED[3]、Yahoo Finance[4];阿爾發投資研究團隊整理
圖 1 顯示,新台幣單月升值超過 2% 的月份,台股有 93% 上漲,平均漲 7.4%,貶值超過 2% 的月份只有 27% 上漲,平均跌 4.4%,兩者的月相關係數是 0.45。
有三件事要分清楚。
第一,這是同時發生,不是因果,也不能拿來預測,看到新台幣急貶,要問的是錢為什麼走,今年 10 月 12 日到 16 日外資賣超台股 194 億美元,其中淨匯出約 180 億美元,央行說明這是新台幣那一週貶 1.37% 的主因[5]。
第二,賣股不一定馬上匯出,外資賣掉台股之後,錢可以先留在台灣的存款或其他資產,只有真的匯出去,新台幣才會受壓,所以外資賣超的金額和新台幣的貶幅不會一比一對上。
第三,新台幣急升的後座力在獲利,不在當月股價,升值的月份台股多半是漲的,因為資金在流入,但出口企業的新台幣營收會縮水,台積電 2025 年 7 月法說會提過,新台幣每升值 1%,營收約少 1%、毛利率約少 0.4 個百分點[6],這要等下一季財報才看得到。
台幣貶值時,美股反而幫台灣投資人擋了一截
「不避險」的意思是,買美股、美債時不另外處理匯率,讓報酬跟著美元兌新台幣漲跌,台股大跌的年頭,常常就是外資賣股、新台幣貶值的時候,手上的美元資產換回新台幣反而變多。
拿 2022 年來算,美股以美元計全年跌 18.2%(含息),新台幣全年貶 9.7%,換回新台幣之後只跌 9.4%(0.818×1.107≈0.906),同一年台股跌 22.4%[3][4]。
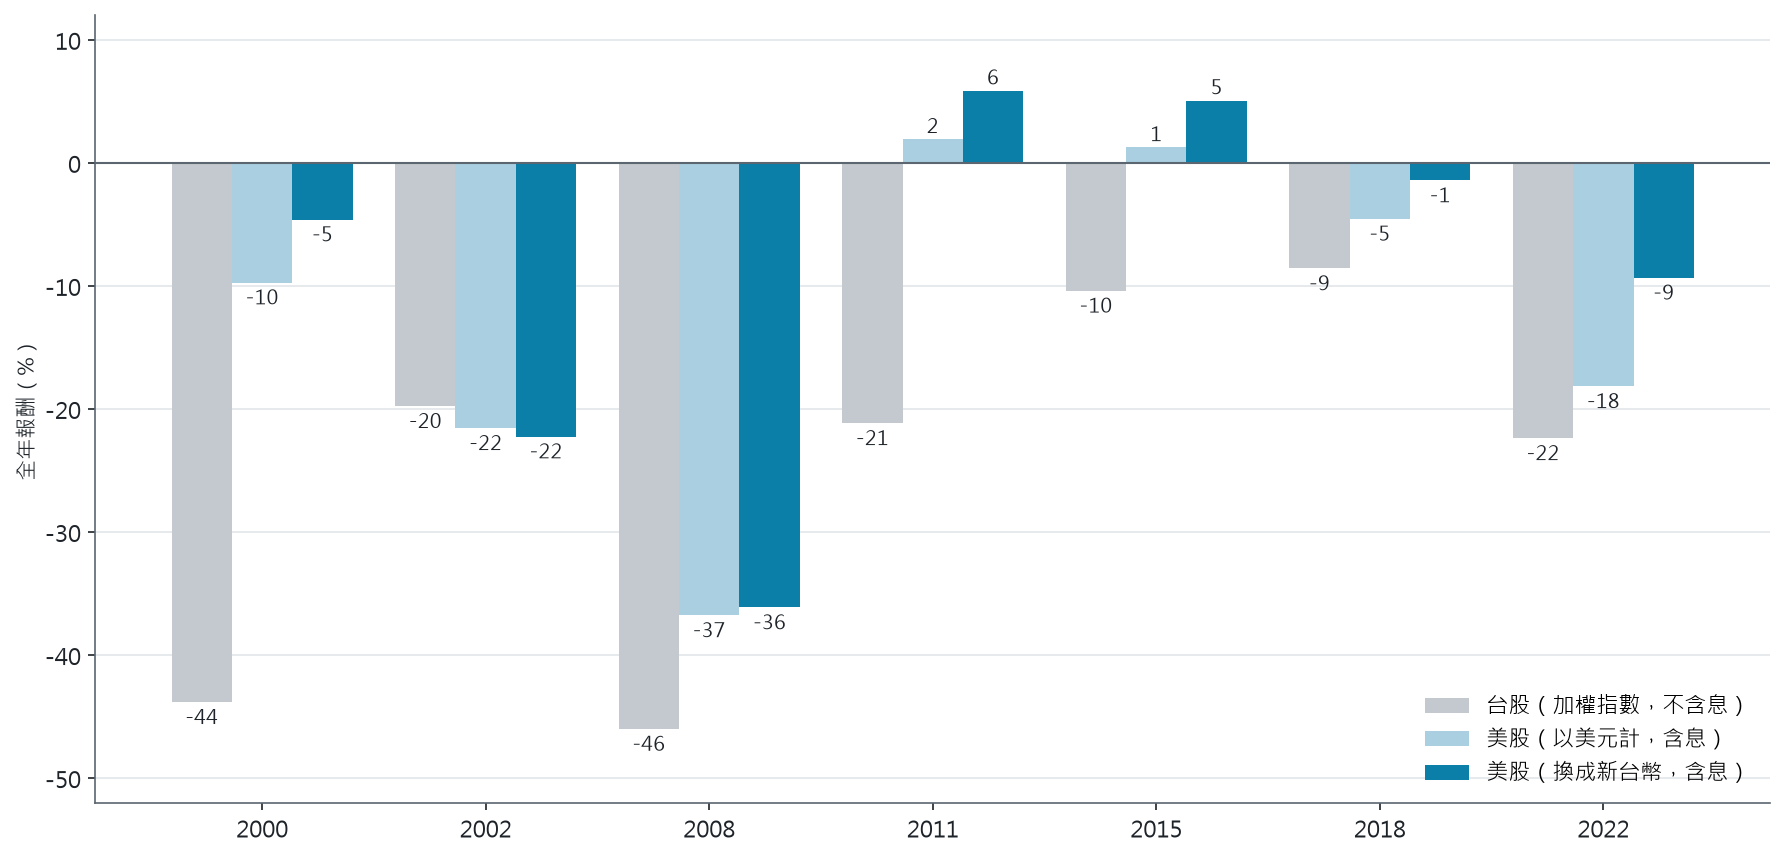
圖 2 台股下跌的七個年頭,台股、美股以美元計與換成新台幣的全年報酬(1998~2025 年);台股為加權指數不含息,美股為 S&P 500 ETF 含息;資料來源:FRED[3]、Yahoo Finance[4];阿爾發投資研究團隊整理
圖 2 顯示,2000、2011、2015、2018、2022 這五年,換成新台幣的美股都比以美元計的好,2002 年和 2008 年則幾乎沒有差別,全球一起跌、新台幣沒有貶的時候,這層緩衝就不見了。
這層緩衝也有代價,新台幣大升的年頭會吃掉報酬,2017 年美股以美元計漲 21.7%,換成新台幣只剩 11.3%,如果出事的是美國自己,像 2025 年 4、5 月市場擔心美國的財政與信用,新台幣在 5 月一個月升值約 7%[3],美股和匯率就可能一起虧。
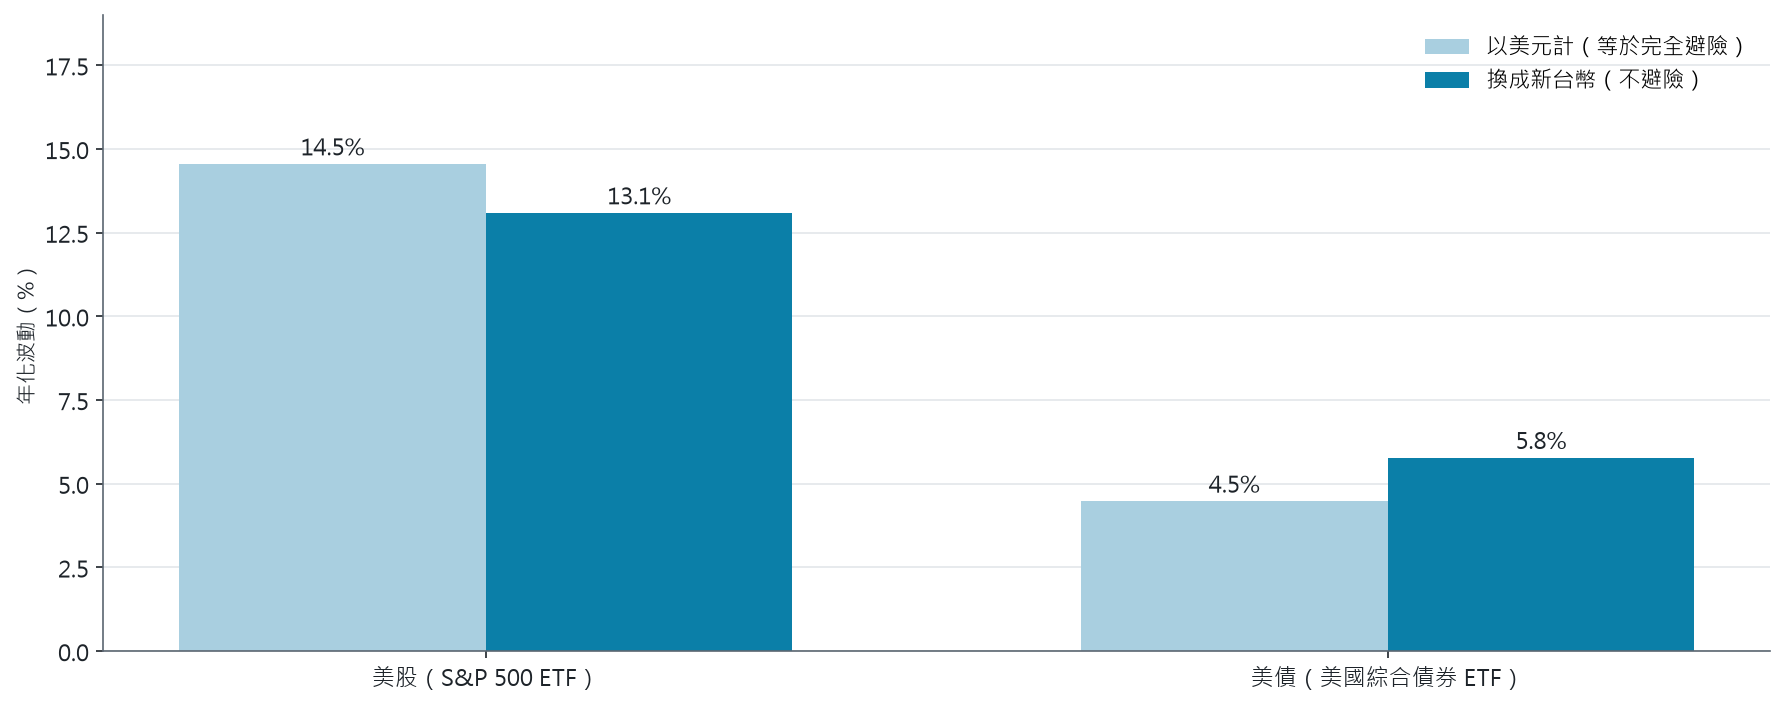
圖 3 美股、美債以美元計與換成新台幣的年化波動(2004 年 1 月~2026 年 9 月月報酬);美股為 S&P 500 ETF、美債為美國綜合債券 ETF,皆含息;資料來源:FRED[3]、Yahoo Finance[4];阿爾發投資研究團隊整理
圖 3 顯示,美股換成新台幣之後,年化波動從 14.5% 降到 13.1%,因為美股跌的時候美元常常升,美債剛好相反,換成新台幣之後波動從 4.5% 升到 5.8%,多了約三成,匯率的波動跟債券本身差不多大,等於把債券最重要的穩定打了折。
如果你讀到這裡,在想股票和債券該各放多少,可以從股債配置終極指南:從股債比例到ETF推薦一次搞懂!開始,裡面有不同股債比例在歷史上最差一年的對照。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
部分避險不是買美元:股票和債券分開看
很多人聽到避險,第一個反應是去換美元,其實剛好相反,你持有 100 萬美元的美股,就已經有 100 萬美元的匯率曝險,再買美元是加碼,避險是另外做一筆「未來把美元換回新台幣、價格現在先講好」的安排,讓美元漲跌對你沒有影響。
法人和壽險用的是遠期外匯、換匯交易這類工具,成本大約等於兩地短期利率的差距,以美國聯邦資金有效利率 3.88%[3]對台灣 3 個月期銀行拆款利率約 1.68%[7]粗估,每年約 2.2 個百分點。
壽險業的避險比率 8 月底降到 41.59%,再創歷史新低[8],等於將近六成的海外資產沒有避險,省下避險成本的代價,是新台幣如果急升,壽險要承受匯損,業者累積的外匯價格變動準備金約可吸收新台幣 11.9% 的升幅[8],超過的部分可能讓壽險在市場上買回新台幣,讓升值更快。
一般人能用的工具很少,境外基金常見的避險級別多是澳幣、南非幣、人民幣,新台幣不能在境外交割,很少有新台幣避險級別,台灣上市的海外債券 ETF 也多數沒有做匯率避險,所以對個人來說,比較實際的做法是用配置來處理匯率。
| 部位 | 匯率怎麼處理 | 為什麼 |
|---|---|---|
| 未來幾年要用新台幣付的錢,例如退休生活費、房貸、學費 | 放新台幣資產,例如台股、台債、定存 | 支出是新台幣、資產也是新台幣,匯率就不是風險 |
| 長期投資的股票 | 可以不避險 | 匯率常在股市下跌時提供緩衝(圖 2、圖 3),避險每年要付約 2 個百分點 |
| 長期投資的債券 | 盡量用新台幣計價,或縮短存續期間 | 匯率波動跟債券本身差不多大,不避險會讓債券不再穩定 |
| 換匯的時點 | 分批,不因為新台幣貶了就換回,也不因為貶了就加碼美元 | 短期匯率沒有人預測得準 |
現在台股最怕的四件事
| 風險 | 現在的狀況 | 為什麼會傷台股 |
|---|---|---|
| AI 估值修正 | 費城半導體指數 10/7~10/16 連跌 8 天、跌 15.7%,台股同期跌 5.4%[5] | 台積電約占加權指數四成五(7 月底)[9],AI 供應鏈占比更高 |
| 美國利率續升 | 美國 10 年期公債殖利率 5.15%(10/19)[3],市場估 12 月再升息機率約九成[10] | 高利率壓估值,資金回流美元資產 |
| 外資提款 | 今年至 10/20 賣超超過 2.11 兆元[2] | 直接賣壓,匯出時新台幣也受壓 |
| 國內槓桿 | 大盤融資餘額 10/8 達 6,464 億元,創歷史天量[11] | 下跌時追繳、斷頭會讓跌勢加速 |
央行在 10 月 19 日的說明裡,把這一波歸因於 AI 類股估值偏高與 AI 產業融資風險的疑慮[5],四項裡估值、利率、外資三項同時亮燈,融資在高檔則是放大器。
另外兩項要放在心上,但影響通常小一些,一是新台幣如果反向急升,出口企業的獲利和壽險的匯損會先受傷,二是央行若在 12 月升息,房貸族和金融股的評價會跟著調整。
台股集中度高的時候怎麼處理股票比重,在台股接近 5 萬點:股票超出目標比重時怎麼再平衡整理過做法。
我的想法
我覺得新台幣這一題最常見的誤會,是把匯率當成要猜的東西,看到貶值就急著換美元,看到升值又想把美元換回來,結果常常換在不好的位置,還多付了好幾次匯差。
匯率真正的用途是對帳,未來要花的是新台幣,就先把這部分用新台幣資產準備好,剩下要長期投資的錢放到全球,股票的匯率波動多半是在幫你分散,債券才需要盡量用新台幣計價。
不過要老實說,這套做法擋不住每一種情況,像 2025 年 5 月那種美國自己出狀況、新台幣一個月急升的時候,美股和匯率會一起虧(這種時候也沒有什麼好方法,只能靠比例控制住傷害),所以海外資產放多少,要用自己承受得起的匯損來定,不是越高越好。
匯率不用猜,要花新台幣的錢先準備好,剩下的才交給全球市場。
接下來要看的日期
| 日期 | 事件 | 來源 |
|---|---|---|
| 10/29(台灣時間凌晨) | 聯準會利率決議 | 聯準會[12] |
| 11 月上旬 | 10 月出口 | 財政部 |
| 12/10(台灣時間凌晨) | 聯準會利率決議 | 聯準會[12] |
| 12/17 | 央行理監事會 | 中央銀行[13] |
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
台幣貶值時,台股一定會跌嗎?
不一定,1998 年以來新台幣單月貶值超過 2% 的 30 個月裡,台股仍有 8 個月上漲,貶值和下跌常一起出現,是因為兩者都受外資進出影響,不代表貶值會讓股市下跌。
部分避險是買美元嗎?
不是,持有美元資產本身就有美元曝險,再買美元是加碼,避險是把未來換回新台幣的匯率先鎖住,個人比較實際的做法,是把未來要用新台幣支出的錢放在新台幣資產,用比例控制匯率風險。
有新台幣避險的 ETF 可以買嗎?
台灣上市的海外債券 ETF 多數沒有做匯率避險,代號尾端的 B 只代表債券型,不代表有避險,買之前可以看公開說明書裡的匯率避險說明。
台幣升值對台積電這類出口股有什麼影響?
以台積電 2025 年的說法,新台幣每升值 1%,以新台幣計的營收約少 1%、毛利率約少 0.4 個百分點[6],影響會反映在下一季的財報,而不是升值當月的股價。
參考文獻
- [1] 工商時報(2026,10 月 20 日)。新台幣貶到央行出來喊話 外資下手太狠成重挫元兇 背後原因曝光。https://www.ctee.com.tw/news/20261020700048-439901
- [2] 中央社(2026,10 月 20 日)。外資連 10 賣台股 今年累計賣超規模逾 2.1 兆元。https://www.cna.com.tw/news/afe/202610200226.aspx
- [3] Federal Reserve Bank of St. Louis. (2026). Taiwan dollar to U.S. dollar spot exchange rate (DEXTAUS), 10-year Treasury (DGS10), and effective federal funds rate (DFF) [Data set]. FRED. https://fred.stlouisfed.org/
- [4] Yahoo Finance. (2026). TSEC weighted index (^TWII), SPDR S&P 500 ETF (SPY), and iShares Core U.S. Aggregate Bond ETF (AGG) monthly data [Data set]. https://finance.yahoo.com/
- [5] 工商時報(2026,10 月 19 日)。《匯市》台幣貶不停 央行急發聲明:維持匯率動態穩定。https://www.ctee.com.tw/news/20261019700986-430301
- [6] 鉅亨網(2025,7 月 17 日)。〈台積電法說〉Q3 新台幣兌美元估升值 6.6% 影響毛利率 2.6 個百分點。https://news.cnyes.com/news/id/6068362
- [7] 鉅亨網(2026)。台北金融業拆款定盤利率(TAIBOR)(2026 年 9 月 24 日)。https://www.cnyes.com/bond/intLoan1.aspx
- [8] 經濟日報(2026,9 月 29 日)。8 月底壽險外價金破 1.1 兆刷新高 避險成本全年腰斬。https://udn.com/news/story/7239/9784364
- [9] 臺灣期貨交易所(2026)。臺股期貨標的指數成分股暨權重(2026 年 7 月 31 日)。https://www.taifex.com.tw/cht/9/futuresQADetail
- [10] FXStreet. (2026, October 20). Gold extends losses as rising oil prices reinforce Fed rate hike bets. https://www.fxstreet.com/news/gold-extends-losses-as-rising-oil-prices-reinforce-fed-rate-hike-bets-202610201130
- [11] 聯合報(2026,10 月 12 日)。大盤融資餘額創高 散戶、主力猛開槓桿。https://udn.com/news/story/7251/9808279
- [12] Board of Governors of the Federal Reserve System. (2026). Meeting calendars and information. https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
- [13] 中央銀行(2026,9 月 17 日)。中央銀行理監事聯席會議決議新聞稿。https://www.cbc.gov.tw/tw/cp-302-192864-4319f-1.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計以公開指數、ETF 與匯率資料計算,未扣除費用與稅負,不代表任何實際帳戶績效;避險成本為依公開利率之粗估,非對未來之預測或保證。過去績效不代表未來表現。海外投資涉及匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號