
台幣貶值是 1 美元能換到的新臺幣變多,2026 年 10 月 21 日新臺幣兌美元收盤 32.488 元,比一年前的 30.691 元貶值約 5.5%[1][2]。
台幣升值則相反,同樣的新臺幣能換到更多外幣,「1 美元兌新臺幣」的數字變小。
10 月 20 日收在 32.617 元,是 2025 年 4 月 11 日(32.705 元)以來最弱,近一年最強是 2025 年 10 月 28 日的 30.626 元,2026 年以來從 31.438 元貶到 32.488 元,約 3.2%,2025 全年則從 32.781 元升到 31.438 元,升值約 4.3%[1][2]。
匯率對每個人的影響方向不同,持有美元資產的人,台幣貶值時換回較多台幣,要付美元學費、買進口品的人則要多付。
用飛行來比喻,匯率像高空的風,同一陣風,對往東飛的人是順風,對往西飛的人就是逆風,所以先搞清楚自己往哪個方向飛,比猜明天吹什麼風重要。
依你的情況看影響
以 2026-10-16 收盤 32.338 元為試算起點(10 月 21 日 32.488 元,相差不到 0.5%,結論不變),台幣升值 5% 時匯率約 30.80 元,貶值 5% 時約 34.04 元,同樣 5% 的風,吹在六種人身上,結果差很多:
| 如果你是… | 台幣升值 5% | 台幣貶值 5% |
|---|---|---|
| 持有美股或美元資產(價值新臺幣 100 萬元) | 換回少 47,619 元 | 換回多 52,632 元 |
| 要付美元學費(每年 5 萬美元) | 少付 76,995 元 | 多付 85,100 元 |
| 出口業上班族(公司年營收 1,000 萬美元) | 公司換回的營收少約 1,540 萬元 | 公司換回的營收多約 1,702 萬元 |
| 買進口品(標價 1,000 美元) | 成本少 1,540 元 | 成本多 1,702 元 |
| 存美元定存(新臺幣 100 萬元換匯,一年期) | 一年後比台幣定存少約 45,000 元 | 一年後比台幣定存多約 57,000 元 |
| 準備退休金(1,000 萬元,其中 400 萬元在海外) | 總資產少約 19 萬元(−1.9%) | 總資產多約 21 萬元(+2.1%) |
表中各列都是試算,假設資產本身價格不變,以銀行間收盤匯率計算,換匯價差、手續費與稅負都沒有算進去。
台幣升值、貶值是什麼意思?
貨幣升值(currency appreciation)是一單位本國貨幣能換到更多外幣,貨幣貶值(currency depreciation)是一單位本國貨幣能換到的外幣變少,匯率是兩種貨幣的相對價格,一方升值,另一方就是貶值。
台灣常見的報價是「1 美元兌多少新臺幣」,數字變小是台幣升值,數字變大是台幣貶值,從 32 元變成 30 元,同樣 1 美元只換得到 30 元台幣,代表台幣變強。

升值幅度的算法,央行的寫法是「舊匯率 ÷ 新匯率 − 1」,2025 年 5 月 2 日新臺幣從 32.017 元升到 31.064 元,央行公布的升幅就是 3.07%(32.017÷31.064−1)[3]。
其他貨幣也一樣,歐元兌美元從 1.5 變成 1.6,代表買 1 歐元要付更多美元,歐元對美元升值、美元對歐元貶值。
新臺幣匯率最新:近一年在 30.6 元到 32.6 元之間
| 月份 | 月平均 | 當月最強(最低) | 當月最弱(最高) |
|---|---|---|---|
| 2025-10(17 日起) | 30.701 | 30.626 | 30.815 |
| 2025-11 | 31.171 | 30.838 | 31.447 |
| 2025-12 | 31.391 | 31.202 | 31.526 |
| 2026-01 | 31.540 | 31.320 | 31.656 |
| 2026-02 | 31.510 | 31.251 | 31.678 |
| 2026-03 | 31.854 | 31.431 | 32.092 |
| 2026-04 | 31.663 | 31.467 | 31.972 |
| 2026-05 | 31.508 | 31.384 | 31.650 |
| 2026-06 | 31.618 | 31.379 | 31.860 |
| 2026-07 | 32.207 | 31.874 | 32.454 |
| 2026-08 | 32.037 | 31.628 | 32.447 |
| 2026-09 | 31.716 | 31.505 | 31.888 |
| 2026-10(21 日止) | 32.080 | 31.781 | 32.617 |
資料截至 2026 年 10 月 21 日;資料來源:中央銀行新臺幣兌美元銀行間收盤匯率(每日 16:00),月平均依日資料計算[1][2]
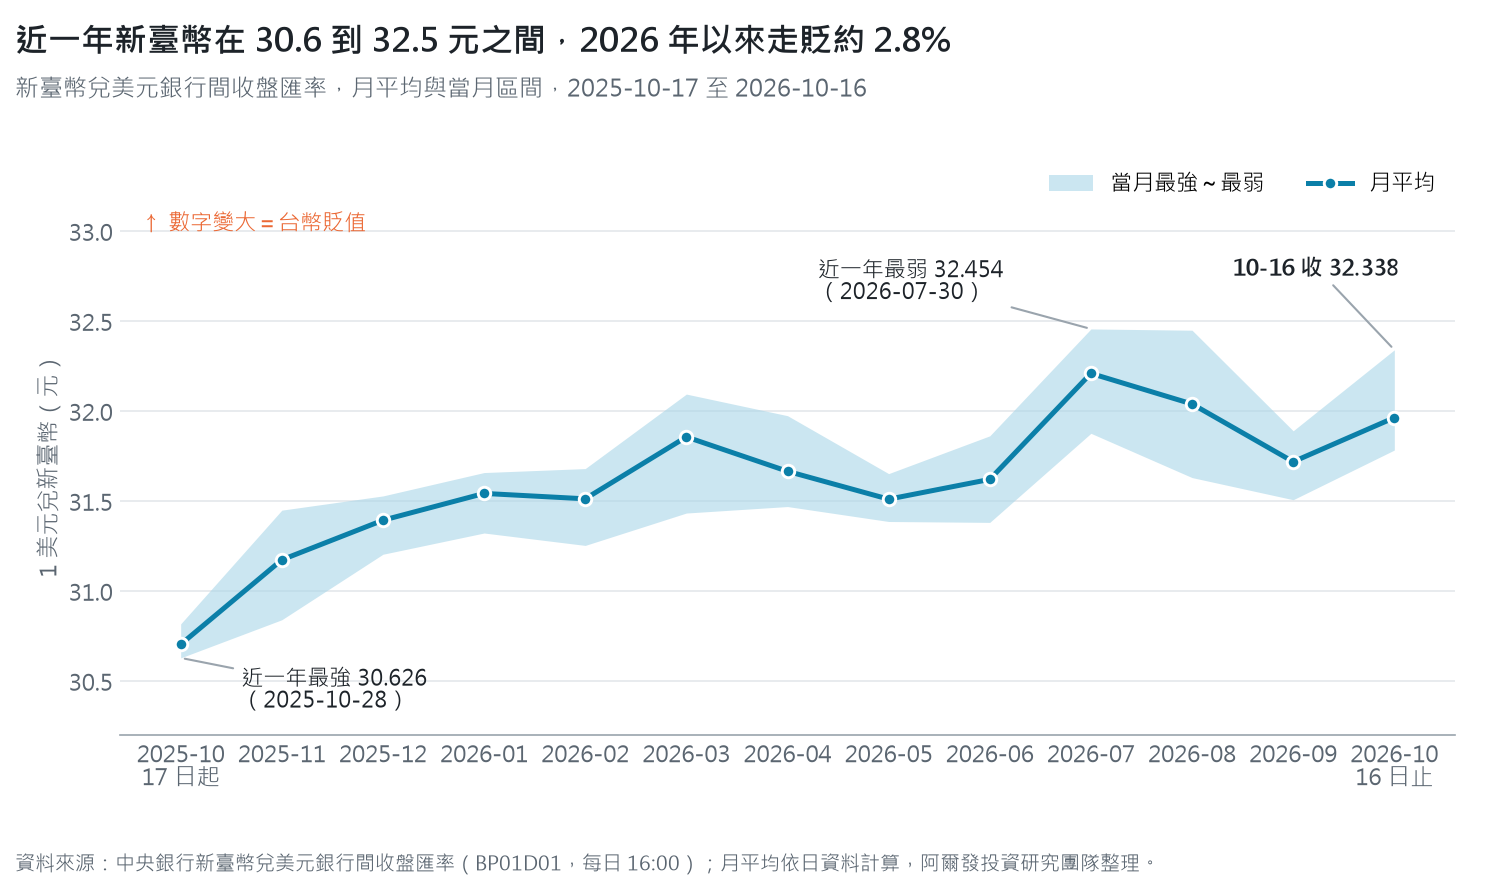
圖 1 顯示近一年最強與最弱相差約 6.1%,單日變動最大的一天是 2026 年 3 月 9 日,台幣貶值約 0.76%[1],10 月上旬匯率還在 31.8 元上下,10 月 13 日起走貶,20 日收在 32.617 元,21 日小幅回到 32.488 元[2](圖中的月線畫到 10 月 16 日)。
台幣為什麼一直貶值?貶值原因看利差、資金流、出口
匯率由外匯市場的買賣決定,換成台幣的需求多,台幣升值,換成外幣的需求多,台幣貶值,推動這些買賣的主要有三件事。
利差最直接,台灣利率相對美國上升,資金留在台幣,美國利率相對台灣上升,資金轉向美元資產。
外資與國人的資金流向也會推動匯率,外資買進台股、台債並匯入資金時台幣走升,外資賣超台股匯出,或壽險、投信加碼海外資產時台幣走貶。
貿易收支也一樣,出口商收到美元換回台幣會推升台幣,進口需求增加、需要更多外幣付款時則相反。
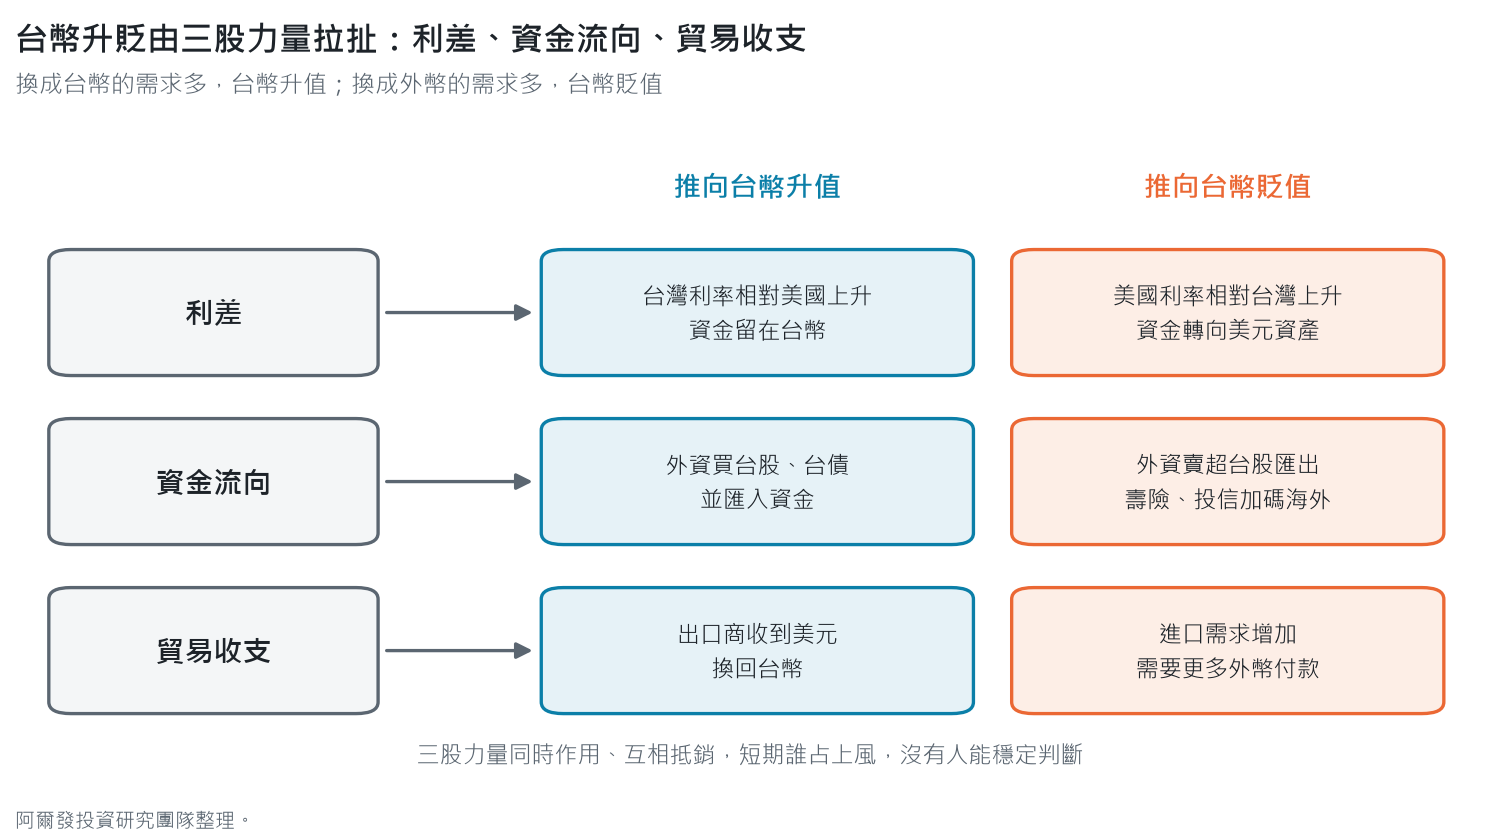
圖 2 把三股力量並排,同一時間可能有兩股往貶值推、一股往升值推。
2026 年秋天的貶值,三項機制都看得到,聯準會 9 月 16 日升息一碼至 3.75%~4.00%,台灣央行 9 月 17 日維持重貼現率 2%,兩地利差擴大[4][5],10 月中旬外資賣超台股並匯出,是匯價走弱的直接原因[9]。
央行 10 月 19 日的說明把數字講得很清楚,10 月 12 日到 16 日那一週外資賣超台股 194 億美元,其中淨匯出約 180 億美元,新臺幣那一週貶值 1.37%[10],到 10 月 20 日,外資已連續 10 個交易日賣超,今年累計賣超超過 2.11 兆元[11]。
| 貶值原因 | 2026 年 10 月的狀況 | 資料日期 |
|---|---|---|
| 美台利差擴大 | 美國 3.75%~4.00%,台灣重貼現率 2%,政策利率差 1.75~2 個百分點[4][5] | 2026-09-16/09-17 |
| 外資賣股匯出 | 10/12~16 賣超 194 億美元、淨匯出約 180 億美元[10] | 2026-10-16 |
| 外資今年累計 | 連 10 個交易日賣超,累計超過 2.11 兆元[11] | 2026-10-20 |
| 匯價結果 | 10/20 收 32.617 元,2025 年 4 月以來最弱[1][2] | 2026-10-20 |
資料截至 2026 年 10 月 21 日;阿爾發投資研究團隊整理
2025 年 5 月是反方向的例子,新臺幣從 4 月 30 日的 32.017 元升到 5 月 2 日的 31.064 元,央行說明當天外資大幅買超並匯入資金,市場也預期關稅協商可能要求貿易對手國貨幣升值[3],下一個交易日 5 月 5 日再升到 30.145 元[1]。
這三項會同時作用、互相抵銷,短期誰占上風,沒有人能穩定判斷(幾股氣流一起吹,風向本來就難測),利差來自兩邊央行的利率決策,聯準會每次會議的結果與下一場日期,見《聯準會利率決策:最新升息降息結果、2026 會議時間表與影響》。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
台幣升值、貶值對我的影響:依情況試算
持有美股或美元資產:台幣升值 5%,100 萬元少 4.8 萬
以台幣計的海外報酬,約等於資產本身的報酬乘上外幣對台幣的變動:
以台幣計報酬 =(1 + 資產報酬)×(新匯率 ÷ 舊匯率)− 1,台幣升值時新匯率較小,報酬被扣減,台幣貶值時新匯率較大,報酬被放大。
以價值新臺幣 100 萬元的美股部位為起點,美股不漲不跌時,台幣升值 5% 只換回 952,381 元,美股跌 10% 時,就算台幣貶值 5%,換回 947,368 元,以台幣計仍是 −5.3%。
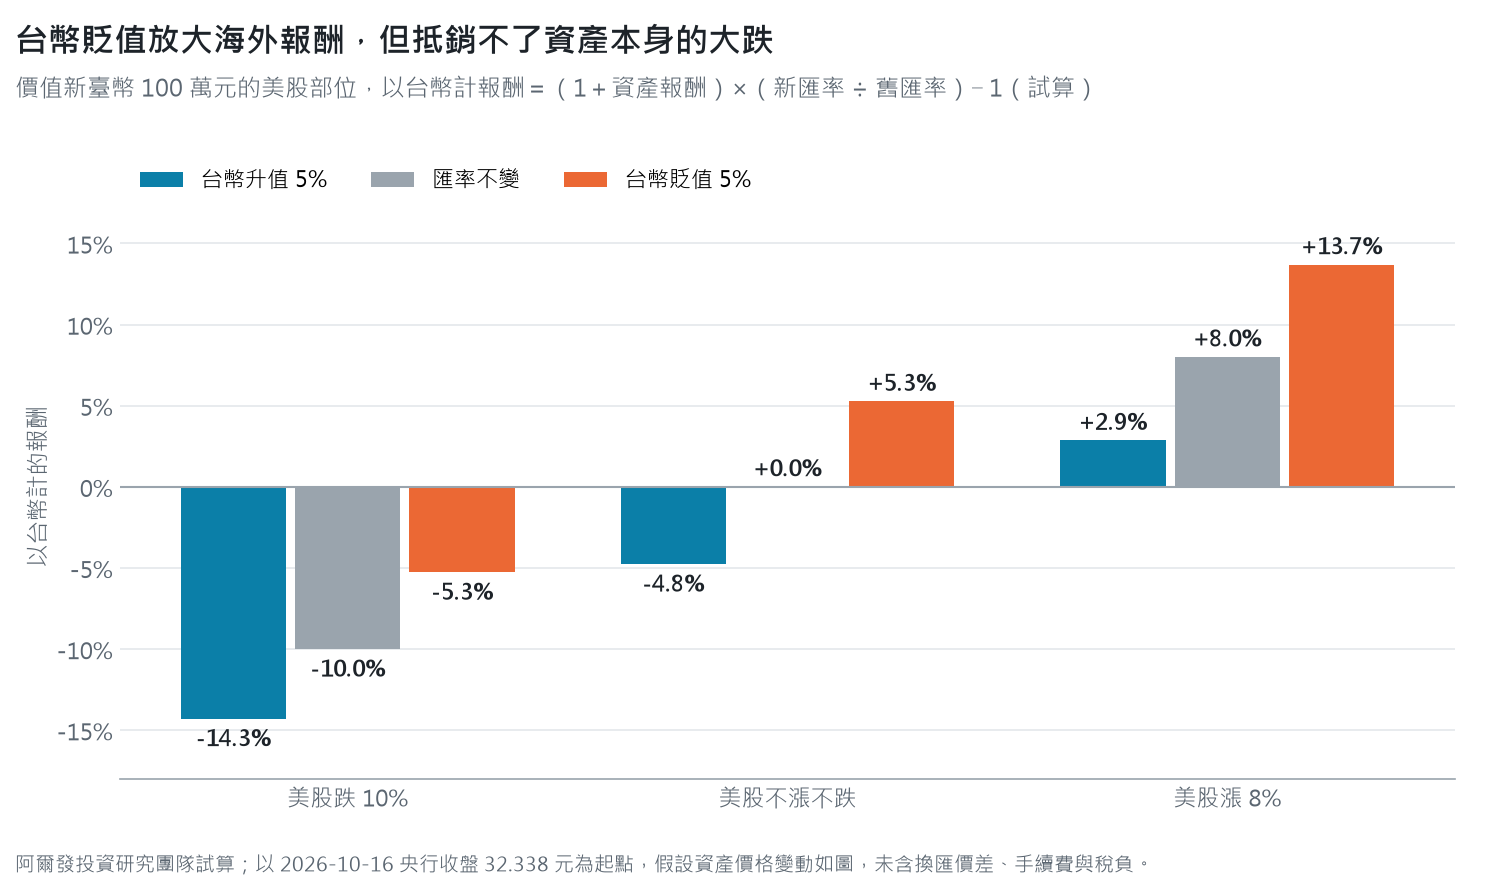
圖 3 顯示,美股跌 10% 的那一組,三根柱子全在零以下。
台幣貶值能放大海外報酬,但抵銷不了資產本身的大跌,順風幫得了趕路,救不了引擎熄火。
反過來看,2025 年台幣全年升值約 4.3%,同一年持有不避險美元資產的台灣投資人,以台幣計的報酬就被扣掉這一段[1]。
想知道美元在高檔時還能不能投入、匯率風險怎麼管理,接著看《美元高點還可以投資美股ETF嗎?如何面對美元匯率風險?》。
要出國或留學:每年 5 萬美元學費,匯率差 5% 就差 8 萬
5 萬美元的學費,以 2026-10-16 的 32.338 元計算要準備 1,616,900 元,台幣升值 5% 到 30.80 元時是 1,539,905 元,貶值 5% 到 34.04 元時是 1,702,000 元,四年學程的差距還會累積。
已經確定要付外幣的支出,可以在付款前一段時間分批換匯,或直接持有對應的外幣資產,讓單一時點的匯率影響變小,分批換到的平均匯率不一定比較好,換到的是較小的波動。
旅遊的算法相同,只是金額較小,銀行對顧客的賣出匯率高於銀行間匯率,實際準備金額會再多一些。
出口業上班族:營收以美元計,利潤先受影響
假設一家出口公司年營收 1,000 萬美元、新臺幣成本 2.9 億元,匯率 32.338 元時,營收換成新臺幣 3.234 億元,毛利 3,338 萬元,台幣升值 5% 到 30.80 元,營收剩 3.080 億元,毛利 1,798 萬元,台幣貶值 5% 到 34.04 元,營收 3.404 億元,毛利 5,040 萬元。
匯率只動 5%,毛利就少了 46%(1,798÷3,338−1),因為成本以台幣計、不跟著匯率變。
員工分紅、年終與加薪預算多半跟著獲利走,這是台幣升值時出口業上班族最直接的感受,公司若有做匯率避險,影響會延後或變小,台幣貶值則相反。
買進口品:標價 1,000 美元,匯率差 5% 差 1,700 元
1,000 美元的商品,在 30.80 元時換算 30,798 元,在 34.04 元時是 34,040 元,進口汽車、3C、精品、能源與原物料都是這個機制。
零售價通常不會隔天就變,進口商會依庫存與合約慢慢反映,所以物價對匯率的反應有時間差。
存美元定存:利率多 0.35 個百分點,匯率一動就蓋過
臺灣銀行 2026-10-19 牌告的一年期定存利率,美元 2.05%、新臺幣 1.70%[6][7],用新臺幣 100 萬元比較一年後(未計換匯價差),匯率不變時美元定存只比台幣定存多 3,500 元,台幣升值 5% 就少 45,095 元。
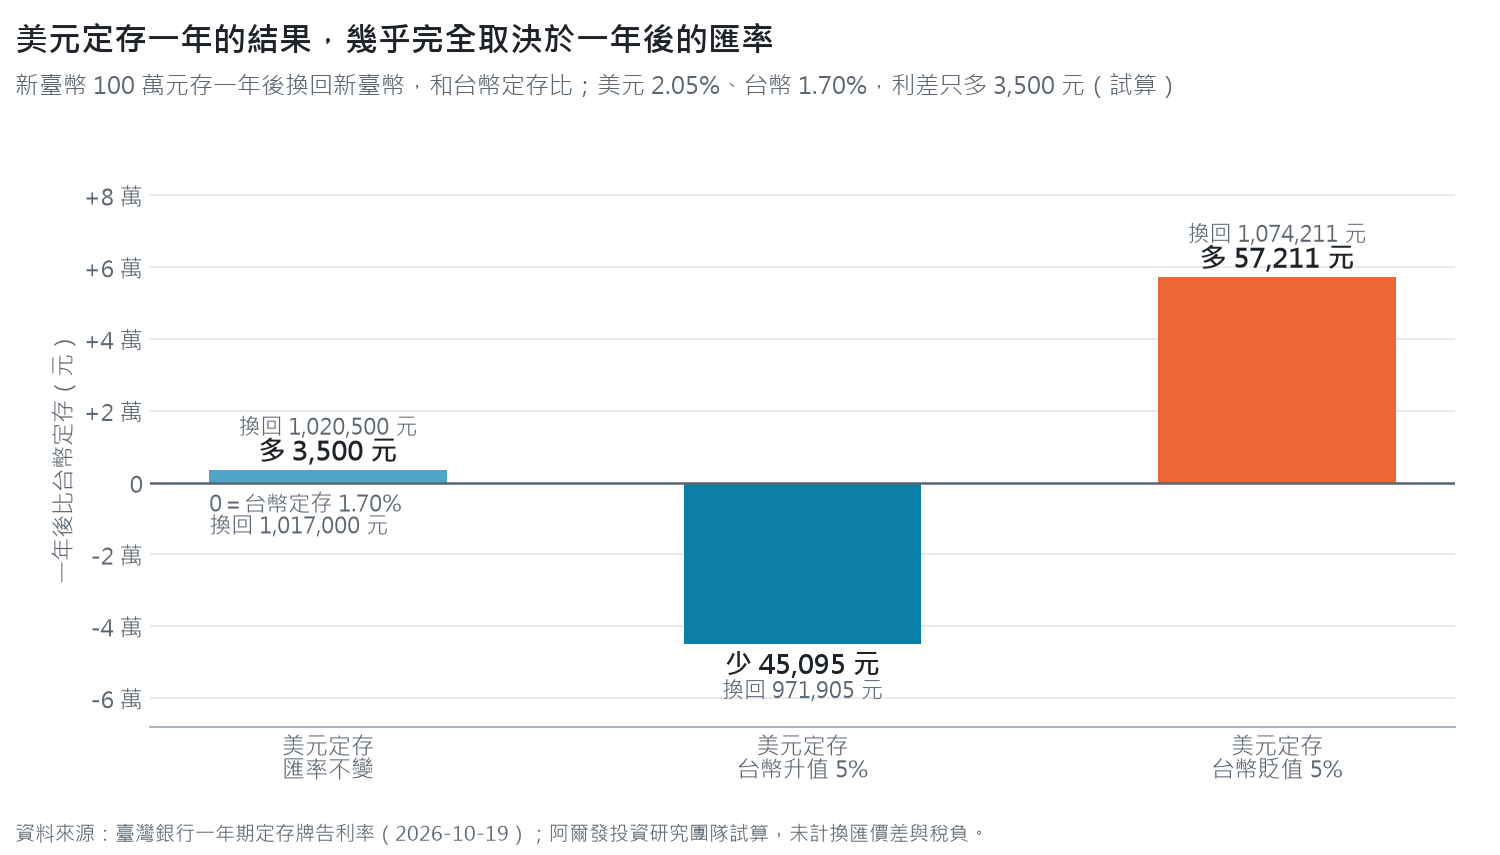
美元定存一年的結果,幾乎完全取決於一年後的匯率,換匯一買一賣的價差、其他幣別怎麼比,整理在《外幣定存技巧:利率高不等於賺更多,先算換匯成本與匯率風險》。
準備退休金的人:海外占比越高,匯率影響越大
假設退休準備 1,000 萬元,其中 400 萬元是不避險的海外股債,台幣升值 5% 時,海外部位換算新臺幣 3,809,524 元,總資產少 190,476 元(−1.9%),台幣貶值 5% 時是 4,210,526 元,總資產多 210,526 元(+2.1%)。
離退休越近、越要用台幣支付生活費的人,匯率對「可花的錢」影響越直接,退休後若打算在海外生活,或有美元保單要繳,持有美元資產反而降低了匯率風險(目的地在東邊,東風就不算逆風),比重怎麼分,依年齡與投資期間的對照表在《資產配置是什麼?依年齡與投資期間的配置對照表》。
台幣貶值的好處與壞處:誰受惠、誰多付
台幣貶值的好處,落在收外幣、持有外幣的人身上,壞處落在要付外幣的人身上,同一個家庭常常兩邊都有,以下以貶值 5% 為例(試算基準 2026-10-16,32.338 元):
| 對象 | 貶值 5% 的影響 | 好處或壞處 |
|---|---|---|
| 出口業(年營收 1,000 萬美元) | 換回的營收多約 1,702 萬元,毛利從 3,338 萬元增到 5,040 萬元 | 好處,貶值有利出口 |
| 持有美股或美元資產(100 萬元) | 換回多 52,632 元 | 好處,但抵銷不了資產本身大跌 |
| 美元定存(100 萬元,一年期) | 比台幣定存多約 57,000 元 | 好處,結果幾乎取決於匯率 |
| 留學、出國(每年 5 萬美元) | 多付 85,100 元 | 壞處 |
| 進口品(標價 1,000 美元) | 成本多 1,702 元 | 壞處,物價會慢慢反映 |
試算,假設資產與商品本身價格不變,未計換匯價差、手續費與稅負;阿爾發投資研究團隊整理
出口業的好處最大,因為成本以台幣計、營收以美元計,匯率動 5%,毛利就增加約五成,不過這要等之後的財報才看得到,進口品漲價也一樣有時間差。
台幣升值、貶值對股市的影響是什麼?
台幣升值對台股有兩股方向相反的力量,外資匯入買股,會同時推升台幣與股價,出口企業換回的台幣營收減少,獲利與股價受壓。
哪一股較大,要看升值的原因與速度,也因產業而異,內需、進口原料比重高的公司受惠,出口比重高的公司承壓。
台幣貶值時,方向大致反過來,外資賣股匯出,台幣與台股常常一起走弱,1998 年以來新臺幣單月貶值超過 2% 的 30 個月裡,台股有 22 個月下跌,這是同時發生、不是因果,月份統計與這一波的四個風險,整理在《台幣貶值台股會跌嗎?貶超過2%的月份七成下跌》。
對持有美股的台灣投資人,台幣升值的影響比較單純,以台幣計的報酬會被扣掉升值的幅度。
台幣升值該怎麼配置資產?
台幣升值時換美元比較便宜,常見的想法是「趁現在加碼海外」,台幣貶值時又想「先換回台幣」,不過用匯率高低決定加減碼,等於在資產配置之外再押一次匯率方向,比較容易執行的做法,是回到幾個不需要預測的問題:
- 未來的支出用什麼貨幣?有美元學費、海外生活或外幣保單要付,持有對應的外幣資產,匯率風險反而較小
- 股票與債券分開想,債券用來穩定波動,匯率波動容易蓋過債券本身的波動,股票部位較能容忍匯率起伏
- 依原定比例投入,必要時分批,分批能降低單一時點匯率對成本的影響,但換到的匯率不一定比較好
- 匯率大幅變動後檢查比重,台幣大貶後海外資產占比會變高,大升後變低,定期調回原定比例,比追著匯率進出容易做到
台灣股市在全球股市的占比小,做全球分散,大部分資產自然以外幣計價,要完全避開匯率風險,只能不投資海外,代價是放棄分散。
如果你算完匯率影響,發現真正沒想清楚的是股票和債券各放多少、海外占幾成,股債配置終極指南:從股債比例到ETF推薦一次搞懂!有 60/40、100 減年齡幾種比例的比較,這幾個做法都要先有這個原定比例。
匯率避險要不要做?成本約等於兩地利差
匯率避險最常見的做法,是用遠期外匯先約定未來換回台幣的匯率,基金的「台幣避險級別」也是這個原理,它能消除合約期間內意料之外的匯率波動,但要付成本(把風擋掉,擋風板本身也有重量)。
避險的成本大致等於兩種貨幣的短期利差[8],以 2026 年 9 月的政策利率粗估,美國 3.75%~4.00%、台灣重貼現率 2%,利差約 1.75 到 2 個百分點[4][5],100 萬元的美元資產全部避險回台幣,每年大約讓出 1.75 萬到 2 萬元(100 萬 × 1.75%~2%),實際成本以銀行報價的換匯點為準,也會隨兩地利率改變。
Vanguard 2026 年 5 月的研究指出,以債券為主的保守組合,匯率波動常大過資產本身,避險多半能降低組合波動,以股票為主的組合,外幣曝險有時提供分散效果,避險效果要看相關性[8],避險換到的是較小的短期波動,報酬不會因此提高。
我的想法
我覺得看匯率最容易犯的錯,是把它當成要猜的方向,忘了它其實是要算的曝險。
近一年台幣最強和最弱差了約 5.6%,2025 年升值約 4.3%,2026 年以來又貶了約 2.8%,風向一年之內轉了好幾次,說實在,能穩定猜對的人很少。
六種試算裡我印象最深的是美元定存那一張,利率只多 0.35 個百分點,匯率動 5%,一年的結果就整個翻過來,很多人以為自己在存定存,其實是在押匯率。
另一張是美股那一張,美股跌 10% 時,台幣貶值 5% 也救不回來,所以我覺得對長期投資的人,匯率是風,資產本身才是引擎,引擎顧好了,風向就沒那麼要緊。
真正該先問的,是自己未來要付的是哪一種貨幣,學費、海外生活、外幣保單都有自己的方向,方向清楚了,持有對應的外幣資產反而是降低風險。
匯率明天往哪走,我不知道,沒有人知道。
提醒自己,看風向之前,先看清楚自己要往哪裡飛。
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
台幣貶值是什麼意思?
台幣貶值是 1 美元能換到的新臺幣變多,例如從 30.691 元變成 32.488 元(2025-10-21 到 2026-10-21,央行收盤),約貶值 5.5%[1][2],報價數字變大就是台幣變弱,持有美元資產換回的台幣變多,出國、留學與進口品則要多付。
台幣為什麼一直貶值?最近台幣貶值的原因是什麼?
2026 年 10 月這一波主要有兩個原因,一是美台利差擴大,聯準會 9 月升息到 3.75%~4.00%,台灣重貼現率維持 2%[4][5],二是外資賣股匯出,10 月 12 日到 16 日淨匯出約 180 億美元,到 10 月 20 日連續 10 個交易日賣超[10][11]。
台幣貶值有什麼好處?貶值有利出口嗎?
有利出口,出口業營收以美元計、成本以台幣計,以年營收 1,000 萬美元的公司試算,台幣貶值 5% 毛利增加約五成,持有美元資產與美元定存的人換回的台幣也變多,不過美股跌 10% 時,台幣貶值 5% 仍救不回來,以台幣計還是虧約 5.3%(試算)。
台幣貶值對股市有什麼影響?
台幣急貶的月份台股常常一起跌,1998 年以來新臺幣單月貶值超過 2% 的 30 個月裡,台股有 22 個月下跌,因為兩者常被同一批外資進出推動,這是同時發生,不代表貶值造成股市下跌。
台幣會繼續貶值嗎?
我不知道,沒有人知道,匯率短期由利差、資金流與貿易收支一起決定,三股力量會互相抵銷,2025 年台幣全年升值約 4.3%,2026 年至 10 月 21 日又貶了約 3.2%[1][2],比起猜方向,先算清楚自己有多少外幣收支更實際。
台幣升值是好事還是壞事?
看你站在哪一邊,要付外幣的人(出國、留學、進口商、準備換美元的人)受惠,收外幣的人(出口商、持有美元資產、在海外工作匯錢回台的人)換回的台幣變少,同一個家庭也可能兩邊都有,把每一項收支各算一次最清楚。
延伸閱讀
- 外幣定存技巧:利率高不等於賺更多,先算換匯成本與匯率風險:適合想把台幣換成美元存起來、想先算清楚換匯成本的人
- 美元高點還可以投資美股ETF嗎?如何面對美元匯率風險?:適合已經持有或準備投資美股、想知道匯率風險怎麼處理的人
- 聯準會利率決策:最新升息降息結果、2026 會議時間表與影響:適合想知道利差從哪裡來、下一次利率會議在哪天的人
參考文獻
- [1] 中央銀行(2026)。我國與主要貿易對手通貨對美元之匯率(BP01D01,日資料)[資料集]。2026年10月22日擷取。https://cpx.cbc.gov.tw/API/DataAPI/Get?FileName=BP01D01
- [2] 中央銀行(2026年10月21日)。新臺幣/美元銀行間收盤匯率。2026年10月22日擷取。https://www.cbc.gov.tw/tw/lp-645-1.html
- [3] 中央銀行(2025年5月2日)。本(5/2)日新台幣匯率升值之說明。https://www.cbc.gov.tw/tw/cp-302-181423-cc30d-1.html
- [4] Board of Governors of the Federal Reserve System. (2026, September 16). Federal Reserve issues FOMC statement [Press release]. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- [5] 中央銀行(2026年9月17日)。中央銀行理監事聯席會議決議新聞稿。https://www.cbc.gov.tw/tw/cp-302-192864-4319f-1.html
- [6] 臺灣銀行(2026年10月19日)。外幣存款牌告利率(實施日期 2026年9月30日)。https://rate.bot.com.tw/ir
- [7] 臺灣銀行(2026年10月19日)。新臺幣存(放)款牌告利率。https://rate.bot.com.tw/twd
- [8] Baynes, L., & Aliaga-Díaz, R. (2026, May). The FX dimension: Evaluating currency hedging for global multi-asset portfolios. Vanguard. https://www.vanguard.co.uk/content/dam/intl/europe/documents/en/fas-fx-hedging-whitepaper-en-eu.pdf
- [9] 工商時報(2026年10月15日)。[新臺幣匯市報導]。https://www.chinatimes.com/realtimenews/20261015002691-260410
- [10] 工商時報(2026年10月19日)。《匯市》台幣貶不停 央行急發聲明:維持匯率動態穩定。https://www.ctee.com.tw/news/20261019700986-430301
- [11] 中央社(2026年10月20日)。外資連 10 賣台股 今年累計賣超規模逾 2.1 兆元。https://www.cna.com.tw/news/afe/202610200226.aspx
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中匯率統計依中央銀行公開資料計算;各項試算為假設條件下之結果,未計換匯價差、手續費與稅負,非對未來匯率之預測或保證。牌告利率與匯率隨時調整,實際以各銀行交易當時公告為準。過去績效不代表未來表現。海外與外幣資產涉及匯率風險,換回新臺幣時可能因匯率變動而低於原始本金。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號