
勞保退休金月領試算=平均月投保薪資×年資×1.55%[4],最高投保薪資 45,800 元投保 30 年,65 歲每月約 21,297 元。
同樣的條件 60 歲提前領,每月是 21,297×80%≈17,038 元;做到 40 年、65 歲領,是 45,800×40×1.55%≈28,396 元。
很多人算到這裡,會接著冒出兩個念頭:
第一個是:我月薪 8 萬元,為什麼只算 45,800 元?
第二個是:那我退休前五年把投保薪資拉高,是不是就能多領?
第一個是對的,第二個是很多人誤會的地方(勞保看的是你投保期間最高的 60 個月,不是最後 60 個月)。
今年來查這件事的人也特別多,2026 年 1 月 1 日起,勞保老年年金的法定請領年齡全面到了 65 歲[1],2009 年勞保年金上路時排好的時間表,走了 17 年才走完;同一天,勞保投保薪資分級表的第 1 級調成 29,500 元,最高一級則維持 45,800 元[2]。
5 月又有約 76 萬名勞保年金領取者依物價調高 6.46%[3],年初《勞工保險條例》也把「中央政府負最後支付責任」寫進條文[4],不少人是看到新聞,才第一次認真算自己能領多少。
打個比方,勞保年金很像一款有等級上限的遊戲:投保薪資是角色等級,最高只能練到第 11 級(45,800 元),年資是經驗值,每多一年就多一格,系統最後結算時,會挑你等級最高的 60 個月來算戰力。
勞保最高投保薪資是多少?為什麼月薪再高也只算 45,800 元
勞保是社會保險(social insurance),保費和給付都不是用你的實際月薪,而是用「月投保薪資」:雇主依你的月薪資總額,對到勞動部公告的《勞工保險投保薪資分級表》上的某一級去申報。
2026 年的分級表,一般全時工作者從 29,500 元到 45,800 元共 11 級;原本 28,800 元那一級刪除,其餘金額沒有改[2]。
月薪資總額 43,901 元以上,不論 5 萬、8 萬還是 20 萬,勞保都以 45,800 元投保,這就是「最高級距」的意思:投保薪資到第 11 級就封頂,月薪再往上調,勞保的保費和給付都不會再增加(薪水更高的人,職業災害保險的上限另外是 72,800 元,那是另一套保險,跟老年給付無關)。
部分工時、月薪不到 29,500 元的人,還有 11,100 元到 28,590 元的較低級距[5]。
保費也跟著級距走:2026 年的勞保普通事故保險費率是 12.5%,其中 1% 依《就業保險法》改繳就業保險,所以表上是普通事故 11.5% 加就業保險 1%;勞工自付 20%,雇主 70%,政府 10%[5]。
表 1 2026 年勞保投保薪資各級與勞工每月自付保費
| 等級 | 月薪資總額 | 月投保薪資 | 勞工每月自付(普通事故+就業保險) |
|---|---|---|---|
| 第 1 級 | 29,500 元以下 | 29,500 元 | 679+59=738 元 |
| 第 2 級 | 29,501~30,300 元 | 30,300 元 | 697+61=758 元 |
| 第 3 級 | 30,301~31,800 元 | 31,800 元 | 731+64=795 元 |
| 第 4 級 | 31,801~33,300 元 | 33,300 元 | 766+67=833 元 |
| 第 5 級 | 33,301~34,800 元 | 34,800 元 | 800+70=870 元 |
| 第 6 級 | 34,801~36,300 元 | 36,300 元 | 835+73=908 元 |
| 第 7 級 | 36,301~38,200 元 | 38,200 元 | 879+76=955 元 |
| 第 8 級 | 38,201~40,100 元 | 40,100 元 | 922+80=1,002 元 |
| 第 9 級 | 40,101~42,000 元 | 42,000 元 | 966+84=1,050 元 |
| 第 10 級 | 42,001~43,900 元 | 43,900 元 | 1,010+88=1,098 元 |
| 第 11 級 | 43,901 元以上 | 45,800 元 | 1,053+92=1,145 元 |
資料來源:勞動部勞工保險局〈勞工保險普通事故保險費、就業保險費及職業災害保險費分擔金額表〉(自 2026 年 1 月 1 日起適用)[5];部分工時等較低級距未列
以最高級距驗算一次:45,800×11.5%×20%≈1,053 元,45,800×1%×20%≈92 元,合計每月 1,145 元,月薪 8 萬元的人也是自付這個數,退休時也是用 45,800 元去算(這是公平的兩面:保費有上限,給付也有上限)。
還有一種情況要留意:月薪明明 5 萬元,投保薪資卻被報成 3 萬多,也就是「高薪低報」,投保薪資直接乘進年金公式,被低報多少,將來的年金就跟著少多少,所以每隔一段時間,值得自己上勞保局查一次投保紀錄。
勞保退休金試算:月退公式 A 式、B 式怎麼算?
勞保月退試算只要三個數字,照這個順序抓:
- 先抓平均月投保薪資,也就是加保期間最高 60 個月的平均,一路投保到頂的人就是 45,800 元
- 再算年資,實際加保的年數前後合併,未滿 1 年按月數比例計算
- 最後看請領年齡,65 歲是全額,每提前 1 年減 4%,每延後 1 年加 4%
三個數字套進公式,就是每月的勞保年金。
勞保老年年金的公式寫在《勞工保險條例》第 58-1 條,兩式擇優發給[4]:
A 式:平均月投保薪資 × 年資 × 0.775% + 3,000 元
B 式:平均月投保薪資 × 年資 × 1.55%
勞保局會兩式都算,發給你較高的那一個,不需要自己選[6]。
A 式多了一筆 3,000 元的固定金額,是給投保薪資低、年資短的人一個基本保障;B 式沒有固定金額,但每一年的給付率是 A 式的兩倍。
那什麼時候 A 式會比較高?
把兩式相減就知道:平均月投保薪資 × 年資 × 0.775% 小於 3,000 元時,A 式勝出,也就是平均月投保薪資 × 年資小於約 387,097 元(3,000÷0.775%)。
老年年金要年資滿 15 年才能領,而一般全時工作者的最低一級是 29,500 元,29,500×15=442,500 元,已經超過 387,097 元,所以對多數全時工作的人來說,B 式一定比較高,A 式主要是給平均月投保薪資偏低的人,例如長期部分工時。
試算:平均月投保薪資 20,008 元、年資 15 年:
- A 式:20,008×15×0.775%+3,000≈5,326 元
- B 式:20,008×15×1.55%≈4,652 元
- 擇優發給 A 式,每月 5,326 元
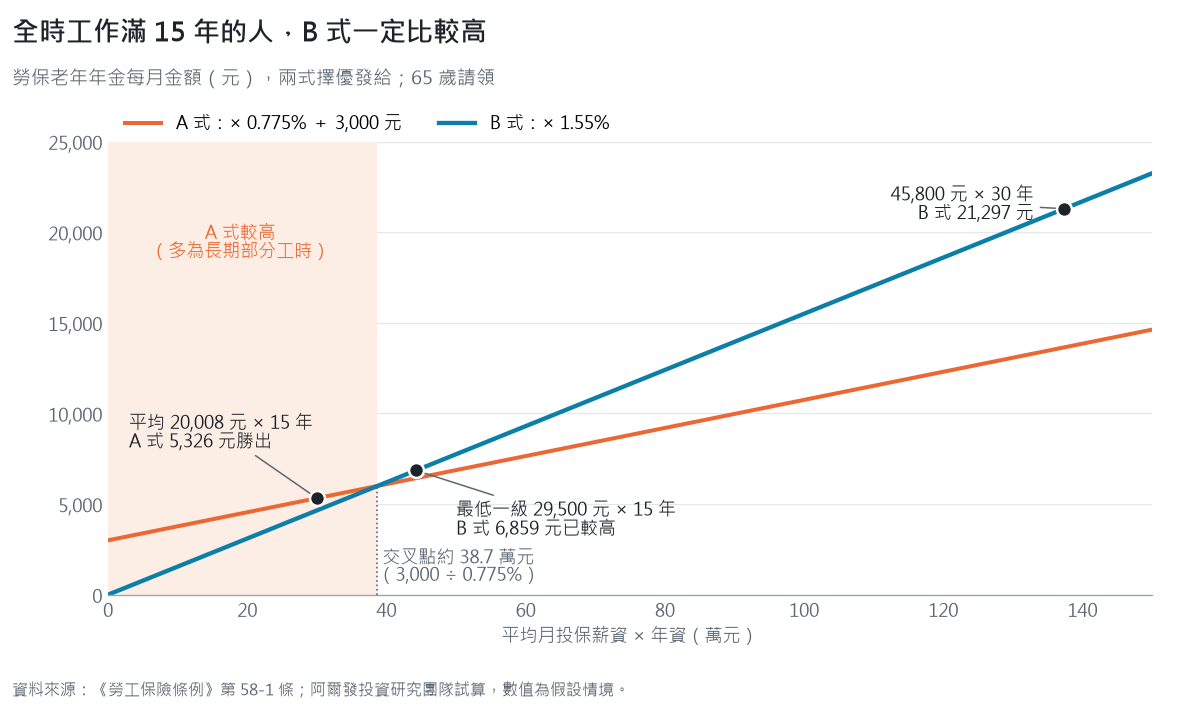
資料來源:《勞工保險條例》第 58-1 條;阿爾發投資研究團隊試算,數值為假設情境
年資的算法也要知道:未滿 1 年的部分,依實際加保月數按比例計算,未滿 30 天以 1 個月計[6];換過幾家公司沒有關係,前後的勞保年資會合併計算,老年年金的年資也沒有上限,做 40 年就算 40 年(一次請領老年給付才有月數上限)。
B 式的 1.55% 換成金額,以 45,800 元計,每多投保一年,退休後每個月就多 45,800×1.55%≈710 元,而且是終身領。
平均月投保薪資怎麼算?最高 60 個月是哪 60 個月
公式裡的「平均月投保薪資」,依《勞工保險條例》第 19 條,老年年金和老年一次金都是「按加保期間最高 60 個月之月投保薪資予以平均」;加保未滿 5 年的人,按實際投保期間平均[4]。
重點在「最高」兩個字:系統是從你整段投保紀錄裡,挑出月投保薪資最高的 60 個月來平均,不是退休前的最後 60 個月,這 60 個月也不必連續。
所以一個 40 多歲時就已經投保到 45,800 元滿 5 年的人,之後就算轉職、減薪、投保薪資變低,平均月投保薪資也還是 45,800 元,後面那幾年只是繼續累積年資而已。
這也回答了開頭那個念頭:「退休前五年把投保薪資拉高」這件事,對已經有 60 個月在最高級距的人沒有作用;對還沒有的人,拉高的是哪五年都一樣,不必刻意擠在最後。
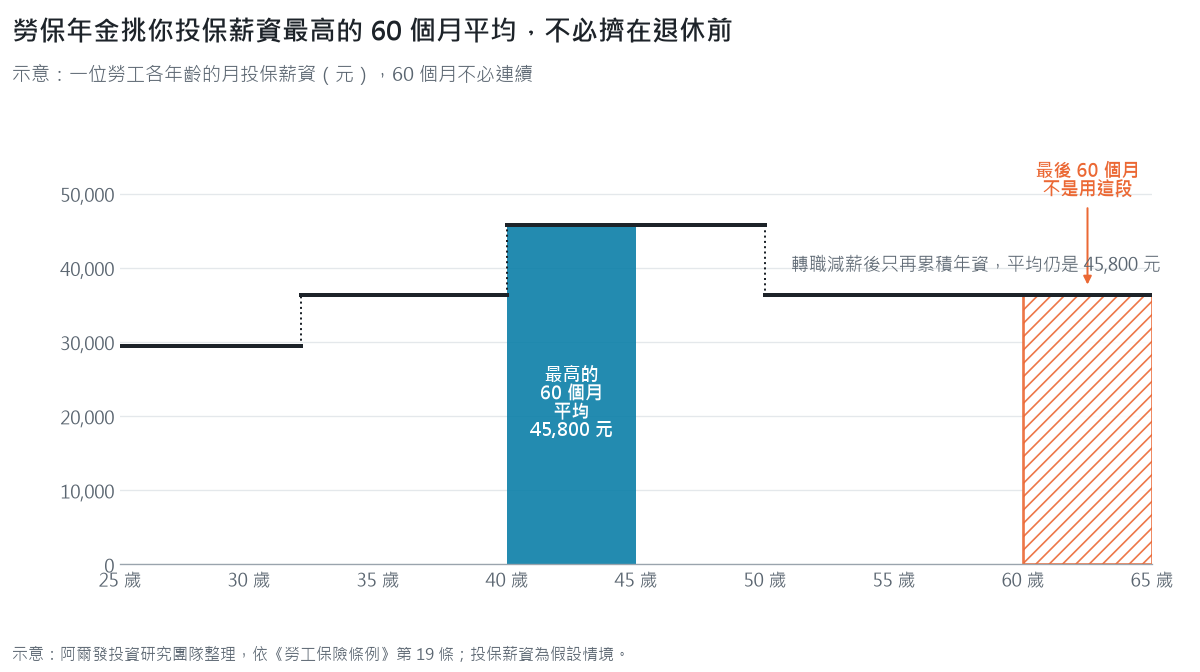
資料來源:阿爾發投資研究團隊整理,依《勞工保險條例》第 19 條;投保薪資為假設情境
試算:最高的 60 個月裡,有 36 個月是 45,800 元、24 個月是 43,900 元:
- 平均月投保薪資:(36×45,800+24×43,900)÷60=45,040 元
- 年資 30 年、65 歲請領:45,040×30×1.55%≈20,944 元
比全部 60 個月都是 45,800 元的人(21,297 元),每月少約 353 元。
只有一種情況會改看「最後」:98 年(2009 年)以前就有勞保年資、選擇一次請領老年給付的人,平均月投保薪資改用退保當月起前 3 年(36 個月)的實際月投保薪資平均[4]。
勞保年金每月月領金對照表:勞保退休金月領試算
在法定請領年齡(2026 年起為 65 歲)請領,2026 年全部 11 級投保薪資配上 15 到 40 年的年資,每月老年年金如下,每一格都是擇優後的結果,全部是 B 式勝出。
表 2 勞保老年年金月領對照表(法定請領年齡請領,單位:元)
| 平均月投保薪資 | 15 年 | 20 年 | 25 年 | 30 年 | 35 年 | 40 年 |
|---|---|---|---|---|---|---|
| 29,500 | 6,859 | 9,145 | 11,431 | 13,718 | 16,004 | 18,290 |
| 30,300 | 7,045 | 9,393 | 11,741 | 14,090 | 16,438 | 18,786 |
| 31,800 | 7,394 | 9,858 | 12,323 | 14,787 | 17,252 | 19,716 |
| 33,300 | 7,742 | 10,323 | 12,904 | 15,485 | 18,065 | 20,646 |
| 34,800 | 8,091 | 10,788 | 13,485 | 16,182 | 18,879 | 21,576 |
| 36,300 | 8,440 | 11,253 | 14,066 | 16,880 | 19,693 | 22,506 |
| 38,200 | 8,882 | 11,842 | 14,803 | 17,763 | 20,724 | 23,684 |
| 40,100 | 9,323 | 12,431 | 15,539 | 18,647 | 21,754 | 24,862 |
| 42,000 | 9,765 | 13,020 | 16,275 | 19,530 | 22,785 | 26,040 |
| 43,900 | 10,207 | 13,609 | 17,011 | 20,414 | 23,816 | 27,218 |
| 45,800 | 10,649 | 14,198 | 17,748 | 21,297 | 24,847 | 28,396 |
試算:作者依《勞工保險條例》第 58-1 條公式計算,平均月投保薪資 × 年資 × 1.55%,四捨五入到元;投保薪資級距依 2026 年 1 月 1 日起的分級表[2],實際金額以勞保局核定為準
勞保 30 年可以領多少?平均月投保薪資 30,300 元約 14,090 元、36,300 元約 16,880 元、45,800 元約 21,297 元;滿 15 年,最高級距約 10,649 元,最低一級約 6,859 元;做到 40 年,最高級距約 28,396 元。
對照時要記得,第一欄是「平均」月投保薪資,不是你退休前的月薪,年輕時投保薪資低、後來才升上去的人,只要最高的 60 個月夠高,影響不大。
多 5 年年資和多升一級比起來,年資的效果通常比較大:45,800 元從 25 年做到 30 年,每月多 3,549 元;同樣 30 年,從 43,900 元升到 45,800 元,每月只多 883 元,所以想多領勞保年金,多累積幾年年資通常比多升一級有用。
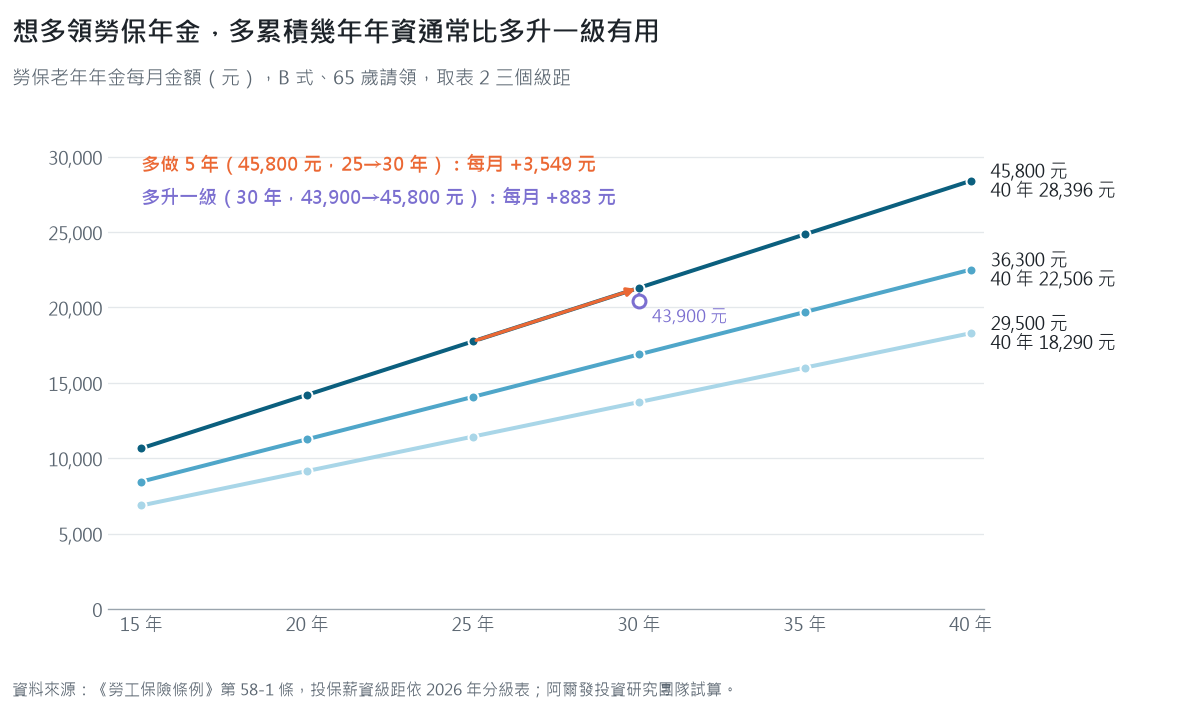
資料來源:《勞工保險條例》第 58-1 條,投保薪資級距依 2026 年分級表;阿爾發投資研究團隊試算
60 個月平均落在級距之間(例如 45,040 元),或是部分工時的較低級距,直接套公式算就可以。
查到自己那一格,勞保這一份就有數字了,離想過的退休生活還差多少,退休規劃先算缺口有 40、50 歲退休的試算。
勞保 45800 月退試算:60 歲和 65 歲各領多少?
2026 年起法定請領年齡是 65 歲,60 歲領的是「減額年金」(reduced pension),也就是提前 5 年、每提前一年減給 4%,共減 20%(《勞工保險條例》第 58-2 條)[4]。
表 3 60 歲減額年金與 65 歲年金對照(單位:元)
| 平均月投保薪資 | 60 歲、年資 35 年 | 60 歲、年資 40 年 | 65 歲、年資 35 年 | 65 歲、年資 40 年 |
|---|---|---|---|---|
| 45,800 | 19,878 | 22,717 | 24,847 | 28,396 |
| 43,900 | 19,053 | 21,774 | 23,816 | 27,218 |
| 42,000 | 18,228 | 20,832 | 22,785 | 26,040 |
| 40,100 | 17,403 | 19,890 | 21,754 | 24,862 |
| 38,200 | 16,579 | 18,947 | 20,724 | 23,684 |
| 36,300 | 15,754 | 18,005 | 19,693 | 22,506 |
| 34,800 | 15,103 | 17,261 | 18,879 | 21,576 |
| 33,300 | 14,452 | 16,517 | 18,065 | 20,646 |
| 31,800 | 13,802 | 15,773 | 17,252 | 19,716 |
| 30,300 | 13,150 | 15,029 | 16,438 | 18,786 |
| 29,500 | 12,803 | 14,632 | 16,004 | 18,290 |
試算:65 歲欄=平均月投保薪資 × 年資 × 1.55%;60 歲欄=65 歲欄 × 80%,四捨五入到元,60 歲欄的年資是假設在 60 歲前已累積到該年數
以最高級距、年資 35 年驗算:45,800×35×1.55%≈24,847 元,60 歲提前 5 年領,24,847×80%≈19,878 元。
同樣這個人如果用 A 式算,65 歲是 45,800×35×0.775%+3,000≈15,423 元,60 歲是 15,423×80%≈12,338 元,都比 B 式低很多,所以勞保局會發 B 式。
勞保局舉過的例子也對得上:51 年次的劉太太 64 歲退休,月投保薪資 45,800 元、年資 17 年又 9 個月,提前 1 年請領,每月約 12,097 元[7]。
用公式驗算:45,800×17.75×1.55%×96%≈12,097 元,和勞保局的數字一致。
勞保之外每月還差多少,換成你的投保薪資、年資和想花的錢,拉一拉就知道:
退休缺口試算
勞退進階:月薪、自提、報酬假設
因子增強為阿爾發投顧以 DFA ETF 建構的模型組合,年報酬取官網公布的 20 年回測年化(晨星資料、美元計,截至 2026/09/04);台美科技數字同出處。回測不是實際績效,過去績效不代表未來,投資可能虧損。「最差一年」為 Vanguard 1928~2025 年同股債比例的最差年度;定存以勞退保證收益 114 年平均 1.71% 為參考。
依 2026 年勞保、勞退、國保公式試算,僅供參考,實際以勞工保險局核定為準;專戶報酬為假設;總額未計通膨與投資報酬。資料只在你的瀏覽器計算,不會送出。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號
勞保老年年金試算:幾歲可以領?提前、延後差多少?
勞保老年年金的法定請領年齡依出生年次逐步提高[8]。
表 4 勞保老年年金法定請領年齡
| 出生年次 | 法定請領年齡 | 可以開始領的年度 |
|---|---|---|
| 民國 46 年(含)以前 | 60 歲 | 98~106 年 |
| 47 年 | 61 歲 | 108 年 |
| 48 年 | 62 歲 | 110 年 |
| 49 年 | 63 歲 | 112 年 |
| 50 年 | 64 歲 | 114 年 |
| 51 年(含)以後 | 65 歲 | 116 年起,依滿 65 歲的年度 |
資料來源:勞動部勞工保險局〈老年給付請領資格〉[8]
所以 2026 年還沒開始領的人,法定請領年齡一律是 65 歲。
要領年金,三個條件要同時成立:年資滿 15 年、達到請領年齡、辦理離職退保,而且是離職退保的隔天才具備請領資格[1](還在投保中,就算 65 歲也還不能領勞保年金)。
在 65 歲前後,你有三種選擇(第 58-2 條)[7],以 45,800 元、年資 30 年為例,65 歲起每月 21,297 元。
提前請領的減額年金,最多提前 5 年,每提前 1 年減給 4%,最多減 20%,年資要滿 15 年,60 歲起每月 21,297×80%≈17,038 元;延後請領的展延年金(deferred pension),每延後 1 年增給 4%,最多增 20%,70 歲起每月 21,297×120%≈25,556 元。
增減的比例一經核定就固定,不會因為之後年紀變大而改回來[1]。
怎麼選?
我覺得最直接的方法,是算損益兩平(break-even)的年齡:提前領的人早拿 5 年,但每個月少 20%,要活到幾歲,等到 65 歲才領的人累計金額才會追上?
把兩條算式寫出來:60 歲起領的累計是 0.8×(年齡-60),65 歲起領的累計是 1×(年齡-65),兩者相等時,0.8×年齡-48=年齡-65,年齡=85 歲;同樣的算法,70 歲延後領和 65 歲比:1.2×(年齡-70)=年齡-65,年齡=95 歲。
也就是說,只看名目金額的話,活過 85 歲,等到 65 歲領比 60 歲提前領划算;要活過 95 歲,延到 70 歲才比 65 歲領划算。
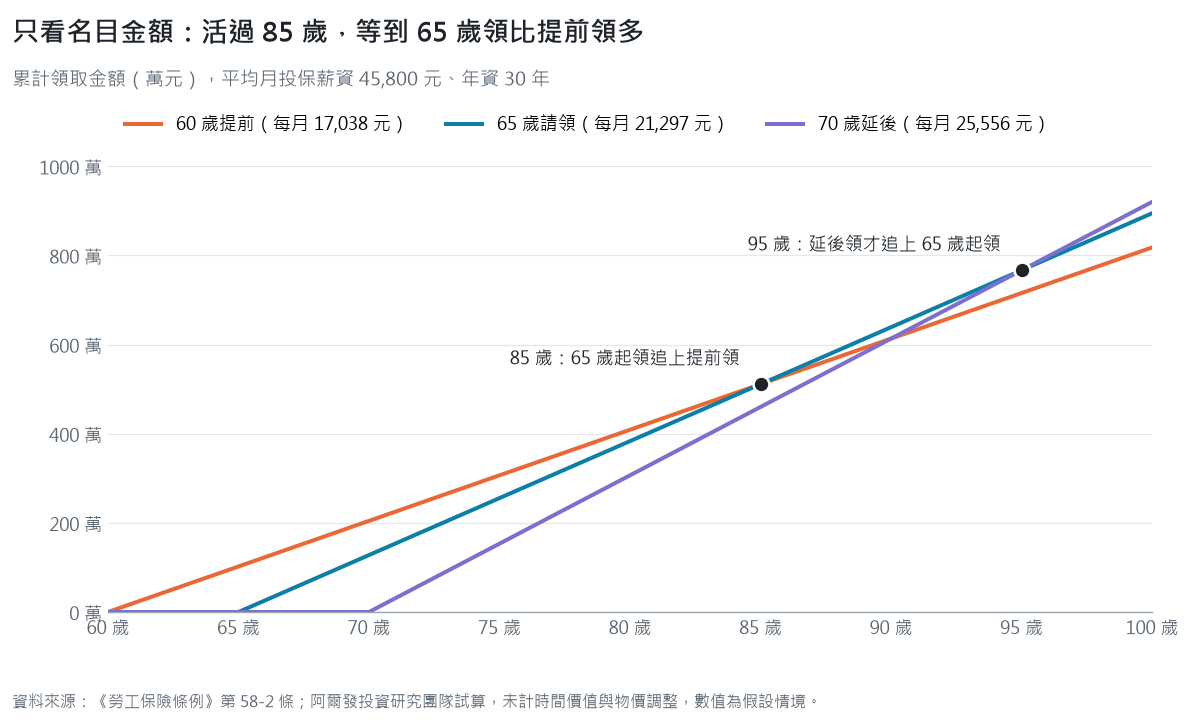
資料來源:《勞工保險條例》第 58-2 條;阿爾發投資研究團隊試算,未計時間價值與物價調整,數值為假設情境
這個算法沒有考慮錢的時間價值,也沒有考慮年金會隨物價調整(三種選擇都會調,影響差不多),所以它只是一個參考點;你的健康、家族壽命、65 歲前有沒有其他收入可以撐,才是真正的答案。
另外兩種特殊情況:從事高壓室內作業、潛水作業等特殊性質工作滿 15 年、年滿 55 歲,可以請領老年年金,而且不適用年齡逐步提高與增減給的規定[6];勞保年資未滿 15 年、但併計國民年金年資滿 15 年的人,65 歲時可以選擇請領勞保老年年金,不適用提前減給或延後增給[1]。
國民年金那一段怎麼算,可以看國民年金一個月領多少。
勞保月退試算:五種處境各領多少?
實際上每個人的年資、薪資、退休年齡都不一樣,五種常見處境各算一次,結果差很多。
表 5 五種處境的勞保老年給付試算
| 處境 | 平均月投保薪資 | 年資 | 請領方式 | 算式 | 金額 |
|---|---|---|---|---|---|
| A. 51 年次以後,一路投保到最高級距 | 45,800 元 | 30 年 | 65 歲請領年金 | 45,800×30×1.55% | 每月 21,297 元 |
| B. 中等薪資,想 60 歲退休 | 36,300 元 | 25 年 | 60 歲減額年金 | 36,300×25×1.55%×80% | 每月 11,253 元 |
| C. 年資不滿 15 年 | 33,300 元 | 12 年 | 65 歲老年一次金 | 33,300×12 個月 | 一次 399,600 元 |
| D. 身體好、有其他收入撐到 70 歲 | 45,800 元 | 35 年 | 70 歲展延年金 | 45,800×35×1.55%×120% | 每月 29,816 元 |
| E. 中等級距,投保 40 年 | 34,800/38,200 元 | 40 年 | 65 歲請領年金 | 34,800(38,200)×40×1.55% | 每月 21,576/23,684 元 |
試算:作者依《勞工保險條例》第 58-1、58-2、59 條計算,數值為假設情境,四捨五入到元
B 的人如果能等到 65 歲,每月是 14,066 元,依損益兩平的算法,要活過 85 歲,等待才划算。
C 的人只差 3 年就能領年金;如果離開職場後還會有國民年金年資,65 歲時可以併計年資選擇年金,值得先試算再決定。
D 的 29,816 元,已經比 A 多了 8,519 元,靠的是多 5 年年資和延後 5 年,不是更高的級距。
E 的兩個級距如果用 A 式算,分別是 13,788 元與 14,842 元,都比 B 式低,所以發 B 式。
勞保年金試算一次領:老年一次金和一次請領老年給付差在哪?
勞保的「一次領」有兩種,名字很像,條件和算法完全不同。
表 6 勞保老年給付的三種領法
| 老年年金 | 老年一次金 | 一次請領老年給付 | |
|---|---|---|---|
| 誰能領 | 年資滿 15 年、達請領年齡、離職退保 | 達請領年齡、年資未滿 15 年、離職退保 | 98 年 1 月 1 日以前就有勞保年資,且符合舊制五種條件之一 |
| 平均月投保薪資 | 最高 60 個月平均 | 最高 60 個月平均 | 退保當月起前 3 年平均 |
| 怎麼算 | A、B 式擇優,按月領 | 每滿 1 年給 1 個月 | 前 15 年每年 1 個月,第 16 年起每年 2 個月,最高 45 個月;60 歲後的年資最多計 5 年,合計最高 50 個月 |
| 依據 | 第 58、58-1 條 | 第 58、59 條 | 第 58、59 條 |
資料來源:《勞工保險條例》[4];勞動部勞工保險局〈老年給付請領資格〉[8]
網路上常說的勞保「新制」「舊制」,指的多半就是這個:2009 年勞保年金上路後是年金制,之前的一次請領是舊制;和勞退的新舊制是兩回事。
老年一次金是給年資不夠 15 年的人,算法很單純,平均月投保薪資 × 年資,以最高級距、年資 14 年為例,45,800×14=641,200 元。
一次請領老年給付是給 98 年以前就有年資的人的選擇權,月數(也就是很多人說的「基數」)這樣算:
| 年資 | 15 年 | 20 年 | 25 年 | 30 年以上 |
|---|---|---|---|---|
| 給付月數 | 15 | 15+5×2=25 | 15+10×2=35 | 45(上限) |
| 以 45,800 元計 | 687,000 元 | 1,145,000 元 | 1,603,000 元 | 2,061,000 元 |
60 歲以後繼續工作的人,60 歲後的年資最多再算 5 年,合計最高 50 個月,以 45,800 元計是 2,290,000 元[4]。
E 那兩個級距如果是投保 40 年一次請領,同樣以 45 個月計,34,800 元是 34,800×45=1,566,000 元,38,200 元是 38,200×45=1,719,000 元。
一次請領的五種條件,都不必等到 65 歲[8]:
- 年資滿 1 年,年滿 60 歲,或女性年滿 55 歲退職
- 年資滿 15 年,年滿 55 歲退職
- 在同一投保單位年資滿 25 年退職
- 年資滿 25 年,年滿 50 歲退職
- 從事危險、需堅強體力等特殊性質工作滿 5 年,年滿 55 歲退職
所以「勞保滿 25 年、50 歲可以領多少」,要看年資從哪一年開始:如果你 98 年以前就有年資,可以選一次請領,以退保前 3 年平均 45,800 元計,是 35 個月、1,603,000 元;沒有 98 年以前的年資,就只能等到 65 歲領年金(年資滿 15 年就可以,提前也最早只能到 60 歲)。
勞保退休金月領還是一次領?
能選的人,其實就是 98 年以前有年資的那一群;之後才開始投保的人,年資滿 15 年就是年金,沒得選。
勞保局舉過一個例子[9]:51 年次的烏先生 59 歲退休,年資 19 年,平均月投保薪資 4 萬元,三種領法如下:
- 59 歲一次請領:19 年是 15+4×2=23 個月,40,000×23=920,000 元
- 60 歲減額年金:40,000×19×1.55%=11,780 元,減 20% 後每月 9,424 元
- 65 歲年金:每月 11,780 元,若 59 歲退保後加入國保,65 歲再加國保老年年金 1,920 元,合計 13,700 元
勞保局的結論是:沒有絕對比較好的領法,要看資金需求、家庭、用錢習慣和健康狀況[9]。
我同意,不過有幾個事實可以先算清楚:
第一是回本時間:以最高級距、年資 30 年的人來說,一次請領 2,061,000 元,65 歲年金每月 21,297 元,2,061,000÷21,297≈97 個月,大約 8 年,也就是活過 73 歲,年金的累計就超過一次領。
第二,年金是終身給付,勞保局的說法是「活到老,領到老」,沒有年齡或期間上限[1];這是勞保和勞退最大的不同,勞退的月退休金只發到平均餘命為止。
第三,年金會隨物價調整:消費者物價指數(consumer price index,CPI)累計成長達 5% 時,年金就依成長率調整(第 65-4 條)[4];今年 5 月起,100、101、105~107、111 這幾個年度開始請領的人調高了 6.46%,平均每月多 1,200 多元[3]。以每月 21,297 元來看,調高 6.46% 後約 22,673 元。
第四,年金領取期間身故,符合條件的遺屬可以請領遺屬年金;98 年以前有年資的人,遺屬也可以選擇一次領回「一次請領老年給付扣掉已領年金」的差額(第 63-1 條)[4],所以早走不代表全部歸零。
第五,勞保老年給付屬於保險給付,依《所得稅法》第 4 條第 1 項第 7 款免納所得稅[10],一次領或月領都一樣;退休金稅務的完整整理在退休金要繳稅嗎。
不少人選一次領,是擔心勞保基金哪天沒錢:今年 1 月 21 日公布的《勞工保險條例》修正,把「勞工保險之財務,由中央政府負最後支付責任」寫進第 69 條,同時把政府每年編列預算撥補寫進第 66 條[4];勞動部在修法說明裡提到,政府自 2020 年起逐年撥補,基金規模已達 1.2 兆元[11]。
制度以後會不會再改、怎麼改,我不知道,沒有人知道;不過以現行法律來說,年金的發放已經有國家的支付責任在後面。
勞保和勞退可以一起領嗎?
可以,兩個是不同的制度,各算各的:勞保是社會保險,依公式算、終身領,2026 年起 65 歲請領;勞退新制是雇主每月替你提繳 6% 到個人專戶,60 歲就能領,月領只發到平均餘命為止,專戶裡有多少就領多少。
勞退專戶怎麼算、一次領還是月領、自提划不划算,在勞工退休金怎麼算?勞退新制試算、請領與一次領月領取捨有完整試算;勞保本身的保障項目與請領資格,可以看勞保是什麼?勞保跟勞退差在哪?。
勞保年金查詢:去哪裡查年資、自己試算?
通用的對照表只能估個大概,自己的數字,要用自己的投保紀錄算。
勞保局有兩個地方可以用:
- 勞保局「勞工保險老年給付及勞工退休金月退休金整合試算」:輸入出生年度、預計請領年齡、最高 60 個月平均月投保薪資、退保前 3 年平均月投保薪資,以及 60 歲前後的年資,會同時算出 A、B 式年金與一次請領金額,也能順便算勞退月退休金[12]
- 勞保局 e 化服務系統:用自然人憑證或手機認證登入後,可以依勞保局資料庫裡你的實際紀錄試算[12]
登入之後,建議看四件事:
- 累計年資離 15 年還差多少,這決定你能不能領年金
- 最高 60 個月的平均月投保薪資,是不是已經在 45,800 元
- 有沒有 98 年以前的年資,有的話,你多一個一次請領的選項
- 每一段的投保薪資和當時的實際月薪對不對得上,被低報的話越早發現越好處理
離退休還有幾年,現在可以先做什麼?
還有 20 年以上:先確認投保薪資有沒有被低報;勞保年金看的是最高 60 個月,所以前面的年份不必焦慮,要顧的是年資不要斷,一年一年累積上去。
還有 10 年左右:登入 e 化服務系統,把累計年資和最高 60 個月平均抓出來,套表 2 估一個數字;如果年資離 15 年還差一段,想想中間有沒有可能出現空窗。
還有 5 年以內:把勞保年金、勞退月退休金和自己的存款放在同一張時間軸上,勞退 60 歲可以領、勞保 65 歲才是全額,中間這 5 年靠什麼過,會決定你要不要提前領減額年金。
已經到了請領年齡:記得要離職退保才能領;有 98 年以前年資的人,用勞保局的整合試算把一次請領和年金都算出來,再算一次回本要幾年才決定,因為勞保老年給付一經核付就不能改[8]。
醫療費用、提早開始、建立獨立的退休帳戶、自動化儲蓄、依人生階段調整,這些屬於整體的退休規劃;勞保、勞退、公教各自怎麼算的總整理,則在退休金怎麼算:勞保、勞退、公教退休金計算公式總整理。
如果今天只做一件事,就登入 e 化服務系統,把自己的「最高 60 個月平均月投保薪資」和累計年資抄下來,套進表 2。
我的想法
我覺得勞保老年年金是退休收入的保底,而且這個保底很穩:它終身給付、會隨物價調整,以現行法律還有中央政府負最後支付責任,這三個條件同時成立的收入,自己在市場上很難買到。
不過保底就是保底。
以最高級距、年資 30 年來看,每月 21,297 元的所得替代率(replacement rate)大約是投保薪資 45,800 元的 46.5%(21,297÷45,800);如果你的月薪是 8 萬元,它只占 26.6%(21,297÷80,000),薪水越高,勞保能補的比例越低,這是投保薪資有上限的代價。
所以我覺得算勞保,除了「我能領多少」,更要算「退休後每個月要花多少,勞保之外還差多少」,這個差距要靠勞退,以及自己準備的那一份。
至於幾歲領,我覺得提前領減額年金,本質上是用確定的 20% 折扣,去換早 5 年拿到錢;在 65 歲前沒有其他收入可以撐的時候,這個交換很合理,如果撐得住,等到 65 歲,等於替自己的長壽風險(longevity risk)多買了一份保險。
能選一次請領的人,我覺得不要只看一次拿到的數字有多大,要問自己:這筆錢交給你,8 年後還會剩多少?如果說不準,年金的紀律本身就有價值。
自己準備的那一份,我覺得原則很單純:分散、低成本、長期持有,按照紀律定期再平衡。
勞保有等級上限,退休準備沒有。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
勞保 45800 月退試算,60 歲和 65 歲各領多少?
以平均月投保薪資 45,800 元、年資 30 年計算,65 歲請領每月 45,800×30×1.55%≈21,297 元,60 歲提前 5 年請領減給 20%,每月約 17,038 元;年資 35 年分別約 24,847 元與 19,878 元,40 年約 28,396 元與 22,717 元。減給比例核定後就固定,不會到 65 歲改回全額。
勞保最高投保薪資是多少?
2026 年勞保投保薪資最高一級是 45,800 元,月薪資總額 43,901 元以上的人都以 45,800 元投保,月薪再高也一樣;最低一級是 29,500 元,部分工時另有較低級距。以 45,800 元投保,勞工每月自付普通事故與就業保險費約 1,145 元。
勞保滿 15 年、30 年可以領多少?
以 65 歲請領、B 式計算,算法是平均月投保薪資×年資×1.55%:滿 15 年,最高級距 45,800 元每月約 10,649 元,最低一級 29,500 元約 6,859 元;滿 30 年,30,300 元每月約 14,090 元,36,300 元約 16,880 元,45,800 元約 21,297 元,其他級距套同一個算式即可。
勞保 45800 一次領可以領多少?
要看是哪一種一次領:年資未滿 15 年的老年一次金,是 45,800 × 年資,例如 14 年 641,200 元;98 年以前有年資、選擇一次請領老年給付的人,最高 45 個月、2,061,000 元,60 歲後繼續工作,最多 50 個月、2,290,000 元。
勞保年資怎麼計算?最高算幾年?
勞保年資按實際加保期間計算,換過公司前後合併,未滿 1 年的部分依加保月數比例計算,未滿 30 天以 1 個月計;老年年金沒有年資上限,做 40 年就用 40 年計算,一次請領老年給付才有月數上限,最高 45 個月,60 歲以後的年資最多再計 5 年,合計最高 50 個月。
勞保滿 25 年、50 歲可以退休領錢嗎?
98 年 1 月 1 日以前就有勞保年資的人,年資滿 25 年、年滿 50 歲退職,可以選擇一次請領老年給付,25 年是 35 個月,以退保前 3 年平均月投保薪資計算;沒有 98 年以前年資的人,要等年資滿 15 年且達請領年齡才能領年金,最早 60 歲提前請領減額年金。
參考文獻
- [1] 勞動部勞工保險局(2026b,2月10日)。勞保老年年金可以領多久?活到老,領到老!https://www.bli.gov.tw/0109739.html
- [2] 勞動部(2025b,11月28日)。因應投保薪資(月提繳)分級表修正,勞保局主動辦理投保薪資及提繳工資逕調作業。https://www.mol.gov.tw/1607/1632/1633/86680/
- [3] 勞動部(2026,4月24日)。勞動部公告自今年5月起,調整6個年度之勞工保險、勞工職業災害保險年金給付金額。https://www.mol.gov.tw/1607/1632/1633/90100/
- [4] 勞工保險條例(2026年1月21日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0050001
- [5] 勞動部勞工保險局(2025)。勞工保險普通事故保險費、就業保險費及職業災害保險費分擔金額表(自115年1月1日起適用)。
- [6] 勞動部勞工保險局(2022年10月25日)。老年年金給付的請領資格及給付標準各如何?https://www.bli.gov.tw/0017461.html
- [7] 勞動部勞工保險局(2026a,1月28日)。勞保年金延後或提前領,每年增減4%。https://www.bli.gov.tw/0017390.html
- [8] 勞動部勞工保險局(2024年12月24日)。老年給付請領資格。https://www.bli.gov.tw/0004856.html
- [9] 勞動部勞工保險局(2026d,8月28日)。如何請領勞保老年給付,較有利?https://www.bli.gov.tw/0017391.html
- [10] 所得稅法(2026年9月11日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340003
- [11] 勞動部(2025a,11月20日)。行政院通過勞工保險條例第66條、第69條修正草案 將政府撥補及負最後支付責任入法明定 保障勞工權益。https://www.mol.gov.tw/1607/1632/1633/86600/
- [12] 勞動部勞工保險局(2026c,8月7日)。勞工保險老年給付及勞工退休金月退休金整合試算。https://www.bli.gov.tw/0109187.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或法律、稅務意見。文中試算之投保薪資、年資與請領年齡均為假設情境,實際給付以勞動部勞工保險局核定為準;相關法規如有修正,以最新公布內容為準。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號