

40 歲的林先生在科技業當高階主管,業界有名、收入不差,手上已經累積約 1,200 萬元,可是只要一想到退休,他就說不出自己到底需要多少錢,這筆錢又該放在哪裡。
他多年專心在工作上,對投資理財所知不多,經朋友介紹找上阿爾發投顧,想了解機器人理財(robo-advisor)能不能幫他排出一份退休計畫,用飛機來比喻,他手上有一架加滿油的飛機,只是還沒有飛行計畫(flight plan)。
1,200 萬放 20 年,60 歲能累積多少退休金?
林先生的目標是 60 歲退休後每個月領 10 萬元,試算假設 40 歲一次投入 1,200 萬元、年化報酬 7.06%,20 年後約可累積 4,600 萬元,算式是 1,200 萬 × 1.0706^20 ≈ 4,696 萬元,試算畫面用蒙地卡羅模擬(Monte Carlo simulation)跑 1 萬次市場情境,得到的是 46,715,552 元,兩個數字很接近。
這個 7.06% 是 2024 年試算當時,股票 80%、債券 20% 的全球股債組合近 10 年的年化報酬(資料至 2023 年 12 月 31 日),也就是飛行計畫裡設定的巡航速度。

7.06% 這個假設,放到 2026 年還站得住嗎?
把資料更新到 2026 年 9 月 30 日,同樣是全球股票約 80%、債券約 20% 的指數基金,近 10 年年化報酬 10.27%,近 20 年是 7.75%[1],試算假設的 7.06% 比這兩個數字都低,以今天的數據來看,這個假設偏保守。
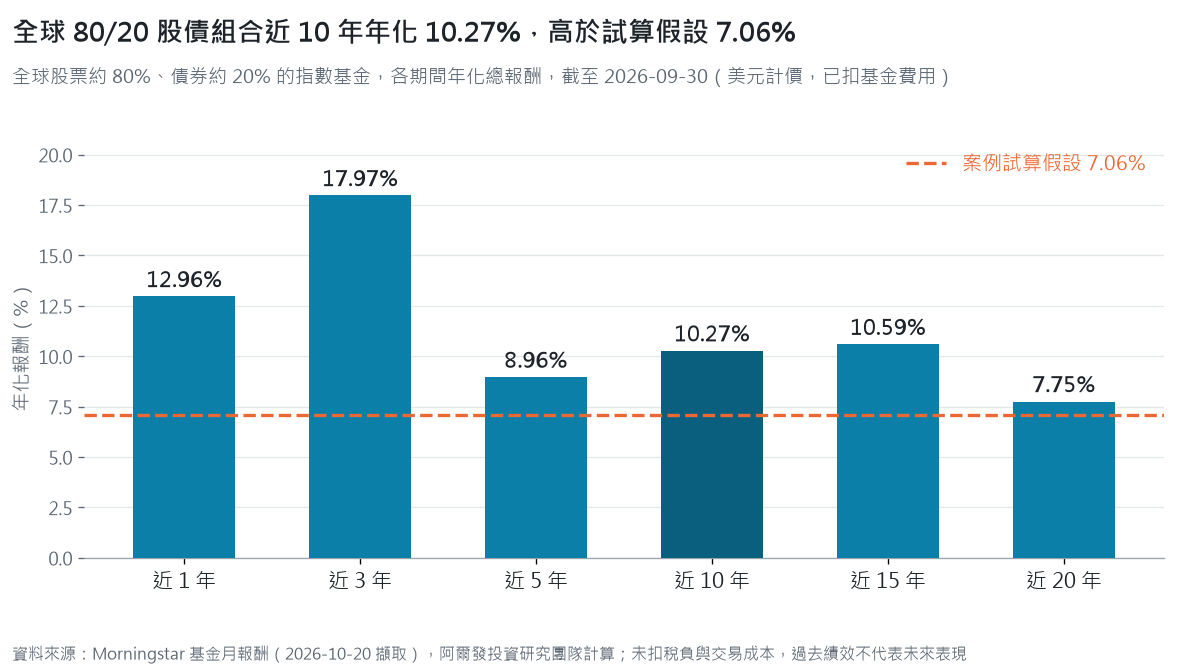
改用近 20 年的 7.75% 來算,1,200 萬 × 1.0775^20 ≈ 5,340 萬元,比原本的試算多了約 644 萬元,不過期間挑得不同,數字就差很多(圖上近 3 年和近 5 年就差了 9 個百分點),排飛行計畫時,巡航速度寧可抓保守一點。
退休前,這筆錢可以中途拿出來嗎?
投資期間顧問團隊會陪著回答問題,資金也可以隨時申請贖回,不過頻繁贖回會打亂原本的規劃,降低達成退休目標的機率,就像飛機在航程中一直臨時降落,油耗多了,抵達時間也跟著延後。
所以阿爾發投顧的建議是,開始長期投資前,先把緊急預備金(emergency fund)和退休前確定會動用的錢留在外面,剩下真的長期用不到的錢再放進配置,這部分先算清楚,市場下跌時才不會被迫在低點賣出。
看完規定,還是不確定自己的退休金夠不夠用?
60 歲之後每月領 10 萬元,夠用到幾歲?
到了 60 歲,這筆資金可以一次全部領回,也可以按月定期領回,一次領回的款項會匯入外幣帳戶,按月領的話,提領功能可以依個人狀況建議每年適合的領取金額,也可以自己設定每個月要領多少,系統會自動算出結果。
以林先生的試算來看,60 歲之後不必再投入本金,60 到 90 歲累計可以領出約 1.92 億元(試算的提領金額有考慮通膨,逐年調高),90 歲時在一般市場情境下,帳上還有約 1.19 億元。

10 萬元是今天的 10 萬,還是 20 年後的 10 萬?
這個問題常被忽略,2025 年台灣消費者物價指數(CPI)年增 1.66%[2],假設往後 20 年都以這個速度上漲,今天的 10 萬元到林先生 60 歲時,要 10 萬 × 1.0166^20 ≈ 13.9 萬元才買得到同樣的東西。
通膨像財務世界的重力,飛得再高,它也一直往下拉,所以退休目標要用未來的錢來算,試算畫面上的提領金額逐年調高,就是把這股重力算了進去。
達成退休目標的機率有多高?
平台會把達成投資目標的成功機率和適合的投資組合配置一起列出來,林先生的試算成功機率是 83%,代表 1 萬次模擬裡約有 8,300 次在 60 歲時達到目標金額,建議的配置是股票 80%、債券 20%。
如果系統分析出來成功機率偏低,會建議增加投入金額或延長投資期限,讓計畫回到航線上,客戶可以依自己的情況調整,一步一步把機率拉高。

晚 10 年開始,差多少?
林先生 40 歲投入、60 歲退休,中間這 20 年才是退休金真正長大的時間,1.0706^20 ≈ 3.91,本金翻了將近 4 倍,如果晚 10 年、50 歲才開始,同樣的報酬假設只剩 1.0706^10 ≈ 1.98 倍,1,200 萬元到 60 歲約 2,374 萬元,大約只有原本的一半。
投資期間市場一定會有起伏,資產配置與定期再平衡(rebalancing)讓股債比例回到原本的設定,就像飛機偏離航線時修正回去,投資組合的風險程度才不會隨著漲跌越飄越遠。
我的想法
我覺得這個案例最值得看的地方,在林先生先把目標說清楚,60 歲、每月 10 萬元,有了目的地,飛行計畫才排得出來,1,200 萬元要放多久、需要多少報酬、成功機率多高,都是從這裡往回推。
試算假設的 7.06% 放到今天的數據來看偏保守,這點我覺得是好事,畢竟巡航速度抓低一點,遇到亂流(市場大跌)時才有餘裕,真的飛得比計畫快,多出來的就當作備用油。
不過近 10 年 10.27% 這種數字,很容易讓人把預期越調越高,下一個 10 年會怎樣,我不知道,沒有人知道,所以我覺得計畫每年拿出來重算一次比較穩,用最新的數字校正航線。
通膨這一塊我覺得最常被低估,今天的 10 萬元到 20 年後大約要 13.9 萬元才夠,目標金額沒把這股重力算進去,很可能飛到一半才發現油不夠。
先排航線,再談飛多快。
如果你也想開始準備自己的退休金,可以點擊下方按鈕,免費試算自己的投資計畫成功機率。
立即啟動個人財富計畫
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
參考文獻
- [1] Morningstar. (2026). Vanguard LifeStrategy Growth Fund Investor Shares (VASGX): Monthly total returns and trailing annualized returns, October 2005–September 2026 [Data set]. 2026 年 10 月 20 日擷取。https://www.morningstar.com
- [2] Focus Taiwan. (2026, January 7). Taiwan’s inflation below 2% alert in 2025, lowest in 5 years. https://focustaiwan.tw/business/202601070027
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;文中提及之基金僅作為資產類別歷史數據之代表,非推薦買賣。投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中案例為情境試算,試算結果係依假設條件與蒙地卡羅模擬產生,非對未來之預測或保證;歷史報酬係以基金月報酬計算,未扣除稅負與交易成本,不代表任何實際帳戶績效。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號