
美國期中選舉民主黨拿下眾議院的機率約八成,結果大致在預期中,選舉本身不是減碼的理由。
真正薄的是估值緩衝,美股前瞻盈餘殖利率只比 10 年期公債高約 0.3 個百分點,隱含股權風險溢酬是 2008 年來最低。
要減碼,比較穩的做法是把漲多的部位調回原本的比例,錢放短天期公債,而不是押長天期公債或賭選舉結果。
美國期中選舉在 11 月 3 日投票,預測機構 Decision Desk HQ 估計民主黨拿下眾議院的機率約 80%[1]。
同一週,美國 10 年期公債殖利率是 5.05%,連最短的國庫券都有 4% 以上[2]。
最近工作上被問最多的一句話是「共和黨會輸,股市會震盪,要不要先減碼?」,這個說法其實很完整,期中選舉年本來就難熬,執政黨失去國會,政策卡住,民主黨又對 AI 資料中心不友善,台股、美股漲了一整年,選前先賣一點比較安心。
聽起來很合理,不過我覺得理由放錯地方了,要減碼可以,但該減的理由是利率,不是選舉。
用飛行打個比方,選舉像航路上早就預報好的一道鋒面,每個機長起飛前都看過天氣圖,會顛簸,但不會因為它迫降,真正決定這趟飛行安不安全的,是油箱裡的備用油(reserve fuel)還剩多少,所以該問的不是鋒面會不會來,而是萬一要繞道,油夠不夠。
期中選舉會讓股市大跌嗎?結果大致在預期中
民主黨拿下眾議院的機率維持在八成上下已經好一段時間,預測市場給兩院都換手的機率也有六成以上[1],照預期發生的話,市場拿到的新資訊不多,真正的意外反而是共和黨守住眾議院。
選擇權市場也沒有在買大跌的保險,恐慌指數(VIX)只在 17 到 18 之間,換算選後第一個交易日的隱含波動大約正負 1%,簡單來講,市場準備的是一天一兩個百分點的顛簸,不是一場崩跌。
歷史也站在這一邊,1970 年以來 14 次期中選舉,選後一年 S&P 500 都上漲,總統所屬政黨失去眾議院的年份也一樣,完整的對照表在〈選舉行情是真的嗎?〉,這裡不重複。
不過選後兩個月不一定平靜,2018 年第四季 S&P 500 跌了一成多,當時主因是聯準會升息與縮表,不是選舉(這點很重要,後面會一直回來)。
跟選舉真正有關的尾端風險在中東,若選後美伊衝突升高,油價推升通膨,再推升利率,這條路比誰贏眾議院更值得注意,對用新台幣存退休金的人來說,選舉這道鋒面不值得為它改航線。
民主黨會擋 AI 嗎?反對的是成本和速度,不是方向
研究員提醒過一句「民主黨是反對 AI 的」,方向有根據,但要說得更精確,民主黨主流要的是聯邦監管、反對聯邦法凌駕各州的 AI 規範,以及要求資料中心自己負擔電網升級的成本,主張全國暫停興建資料中心的是 Sanders、Ocasio-Cortez 這些進步派。
選民的態度也不分黨派,Reuters 與 Ipsos 的民調顯示,民主黨選民有 69% 支持限制興建資料中心,共和黨選民也有四成多[3],白話講,電費漲了誰都不高興,共和黨內也有參議員候選人主張暫停一年。
眾議院換手後真正做得到的是聽證、傳喚、調查,以及擋下聯邦法凌駕州法,讓各州可以自訂電價與許可,立法暫停資料中心則要參議院也通過,總統還能否決,可行性很低[4]。
所以影響比較像是建置變貴、變慢,聽證變多,而不是雲端業者停止投資,Wells Fargo 認為若民主黨兩院都拿下,半導體可能落後,雲端與軟體相對穩[5],對持有台股的人來說,比國會更直接的是德州、賓州、俄亥俄這些州的州長與公用事業委員會選舉。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
股票現在貴嗎?本益比不貴,跟公債比很薄
先講不貴的部分,FactSet 在《S&P 500 Earnings Season Update》統計 S&P 500 的前瞻本益比是 18.7 倍,比 5 年平均還低[6],原因是盈餘長得比股價快。
貴的是相對利率,把本益比倒過來就是盈餘殖利率,1÷18.7=5.35%,再減掉 10 年期公債的 5.05%,股票每年預期只比公債多賺約 0.3 個百分點,這就是 Fed 模型(Fed Model)的算法。
另一把尺是紐約大學 Damodaran 教授在《Implied Equity Risk Premiums》估的隱含股權風險溢酬,10 月初是 3.70%,2008 年以來最低[7],簡單來講,你持有股票多扛的那些波動,現在拿到的補償是近 18 年最少的,什麼是股權風險溢酬,可以看〈股權風險溢酬是什麼〉。
這就是備用油的意思,盈餘很好,飛機飛得很順,但油箱比平常儲備少,一有油價、利率或 AI 支出的風吹草動,回檔的空間就比較大。
如果你算一算,發現股票比重早就比當初設定的高出一截,可以先用《股債配置終極指南》把股債比例重新對一次,比例對了,選前選後都不必猜。
盈餘殖利率要看前瞻還是落後?兩把尺都說溢酬偏低
前瞻盈餘殖利率用的是分析師預估的未來 12 個月盈餘,落後盈餘殖利率用的是過去 12 個月已經公布的實際盈餘,兩個數字可以差很多。
表 1 前瞻與落後盈餘殖利率的差別
| 面向 | 落後(trailing) | 前瞻(forward) |
|---|---|---|
| 盈餘取自 | 過去 12 個月實際盈餘 | 未來 12 個月分析師預估 |
| 常見偏誤 | 景氣轉折時失真 | 一年以上的預估長期偏樂觀 |
| 適合用途 | 長期預期報酬、壓力測試 | 跟公債殖利率比較 |
| 2026-09-30 減 10 年期公債 | −1.35 個百分點 | −0.13 個百分點 |
資料來源:MSCI USA 盈餘殖利率(2026-09-30)、美國財政部殖利率曲線[2];阿爾發投資研究團隊整理。
兩者的關係可以寫成一條算式,前瞻殖利率=落後殖利率×(1+預估盈餘成長),9 月底落後殖利率 3.94%,乘上市場預期的 31% 成長,3.94%×1.31=5.16%,剛好跟 10 年期公債打平。
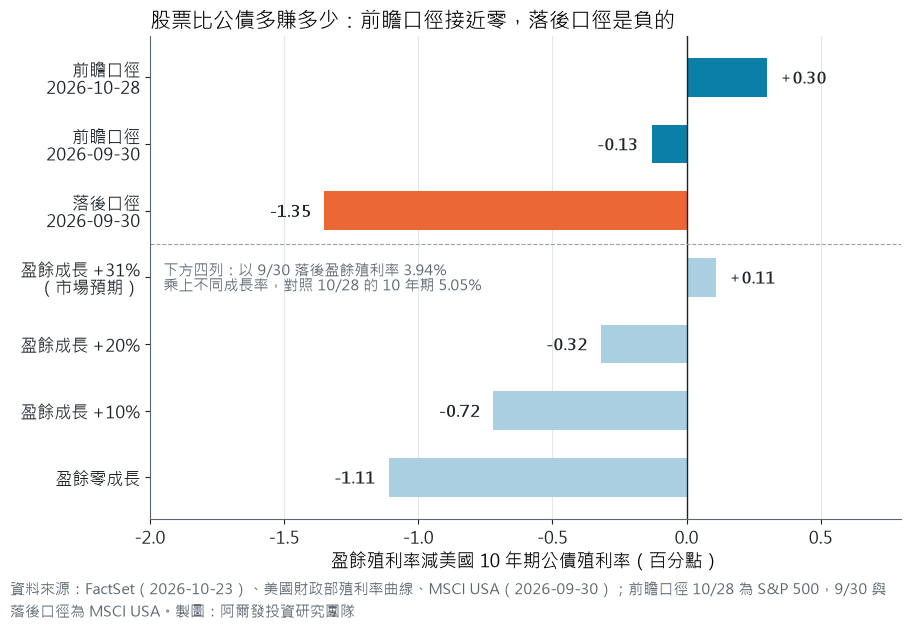
圖 1 顯示,下半部是同一條算式換不同的成長率,盈餘要真的長三成,股票才勉強跟公債打平,只長一成,股票就比公債少賺 0.72 個百分點,所以前瞻口徑看起來「還好」,是建立在盈餘大幅成長的前提上。
盈餘會不會繼續超預期?有六個地方可以提前看
必須承認,看多的人可能是對的,溢酬薄是用「目前的預估盈餘」算的,如果實際盈餘一直比預估好,分母變大,溢酬自己就會變厚,這是反對大幅減碼最強的理由。
要提前知道盈餘會不會繼續上修,可以由早到晚看六個地方,目前幾乎全部亮綠燈。
表 2 盈餘的六個領先訊號(2026 年 10 月)
| 由早到晚 | 看什麼 | 為什麼領先 | 現況 |
|---|---|---|---|
| 1 供應鏈月資料 | 台積電月營收、韓國半導體出口、記憶體報價 | AI 晶片出貨早於雲端業者認列營收 | 台積電第四季財測美元營收年增約 58% |
| 2 已簽約未認列營收 | 雲端業者的剩餘履約義務(RPO) | 已經簽約、未來幾年才入帳 | Microsoft 約 6,770 億美元,年增 73% |
| 3 分析師預估修正 | 季內盈餘預估變化 | 歷史上季內通常下修 | 第三季預估成長率由 26.7% 上修到 29.5% |
| 4 企業財測 | 下季正面與負面財測家數 | 管理層最早知道訂單 | 負面 7 家、正面 10 家 |
| 5 財報本身 | 優於預期的家數比例 | 確認前面幾層 | 已公布者 83% 優於預期 |
| 6 總體經濟 | 製造業採購經理人指數(ISM)、物價分項 | 景氣與利潤率 | 54.5,物價分項 77.9 有成本壓力 |
資料來源:FactSet[6]、Microsoft 與台積電法說會、美國供應管理協會;阿爾發投資研究團隊整理。
不過前兩層繫在同一件事上,雲端業者明年還會不會繼續加碼資本支出,台股權重最大的半導體,也是同一條線。
雲端業者的資本支出賺得回來嗎?保守的人也在加碼
2023 到 2025 年,市場把資本支出上修當成 AI 信心,花越多漲越多,2026 年起四大業者合計資本支出約 7,350 億美元,已經超過不少家的營業現金流,開始靠借錢、發股票與租賃補缺口,投資人的問題就從「你敢不敢投」變成「投下去的錢多快變回現金」。
Alphabet 第三季自由現金流轉為負 91 億美元,財報公布後盤後跌約一成,同一天 Microsoft 自由現金流仍為正,盤後反而上漲[8],市場已經開始分辨誰的支出有回報。
回本速度可以粗估,拿雲端部門一年多賺的營業利益,去除資本支出,Google Cloud 一年多賺約 300 億美元,對照去年約 910 億的資本支出,910÷300≈3 年,對照今年約 2,000 億,就變成約 6.7 年。
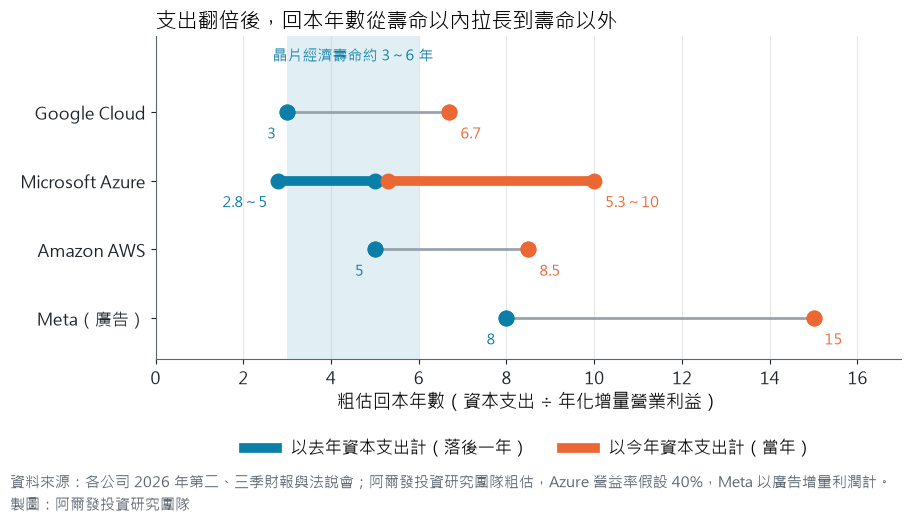
圖 2 顯示,藍點大多落在晶片壽命 3~6 年之內,橘點大多跑到外面,這就是質疑的核心,支出翻倍之後,多賺的利潤也要翻倍,才能維持同樣的回本速度(這是粗估,Alphabet 與 Meta 的支出也服務自家搜尋與廣告,實際會比圖上短一些)。
我比較在意的是誰在加碼,過去最保守的 Microsoft,這一輪用自己的現金加碼,不對外融資,最保守的供應商台積電,也承諾 2026 到 2028 年的資本支出明顯高於前三年,保守的人都敢投,訊號比積極的人加碼強得多。
轉弱的訊號比較可能先出現在 Meta 與 Oracle,一個沒有外部雲端客戶、回本最慢,一個已經被 S&P 降評到投資級最低一級,下一個驗證點是 2027 年 1 到 2 月的第四季財報,四家業者會給出 2027 年的支出指引,錢流到台灣哪裡,可以看〈CSP資本支出2026〉。
台股第四季、第一季比較好嗎?是真的,但今年條件不同
法人客戶會議上常聽到一種說法,台股第四季、第一季通常比較好,1997 年以來的台灣加權指數確實支持這句話[11],第一季大約四分之三的年份上漲。
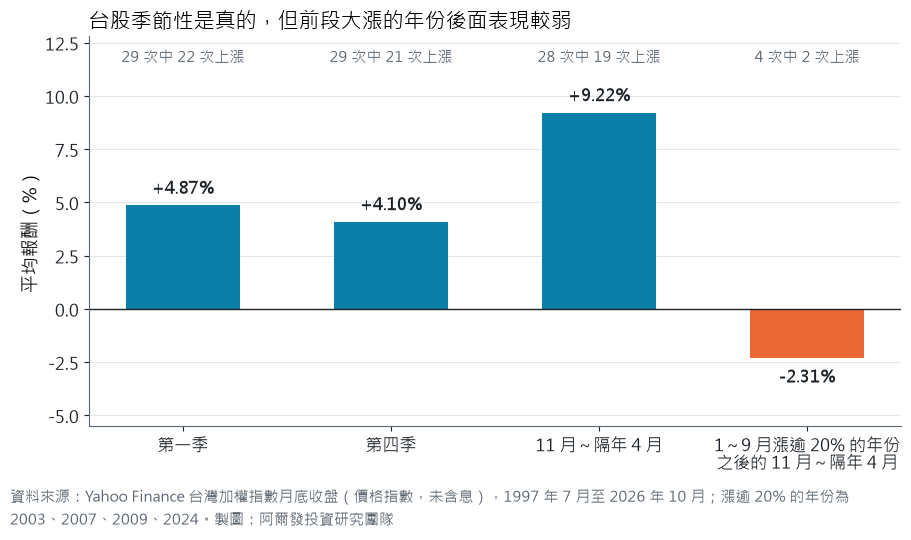
圖 3 顯示,季節性是真的,不過今年的條件跟過去都不一樣,1 到 9 月台股漲了約六成,歷史上前三季漲超過兩成的只有四年,之後的 11 月到隔年 4 月平均反而小跌,樣本太少,只能當方向參考。
籌碼面也偏向震盪,10 月三大法人賣超超過一兆元,接近 3 月的紀錄,韓國股市從高點跌了約四成[9],兩邊賣的都是同一條記憶體與 AI 供應鏈。
所以兩種看法都對一半,季節性告訴我們不必大幅低配,前段漲幅與籌碼告訴我們波動會變大,而今年台股漲了六成,多數帳戶的台股比重早就超過原本的設定,把它調回原本的比例,本身就是減碼。
要減碼的話,錢放哪裡?短天期,不是長天期
美國 2 年期公債殖利率現在是 4.67%[2],不必承擔股票的波動,就能拿到跟股票盈餘殖利率差不多的收益,這是這一輪最特別的地方。
長天期公債就不一定是避風港,聯準會 10 月 28 日維持利率不變,但有兩票主張升息[10],若油價再推升通膨,利率往上,股票和長債可能像 2022 年一樣一起跌,避險反而變成第二個風險來源。
接下來可以看四個訊號,不必猜方向,看它們往哪邊走就好。
- 12 月中的聯準會會議會不會升息
- 布蘭特油價能不能回到 90 美元以下
- 10 年期公債殖利率會不會繼續往下
- 明年初雲端業者給的 2027 年資本支出指引
放到台灣
台灣讀者手上的風險,多半不是美國的選舉,而是台股與半導體的比重,台股今年漲了六成,很多人的帳戶不知不覺就重押了同一條供應鏈,這比任何一場選舉都更值得先檢查。
想把一部分換成美元短債的人,要記得新台幣兌美元的匯率也會動,收益率看起來有 4% 以上,換回新台幣時可能被匯差吃掉一部分,短期要用的錢,留在新台幣的定存或貨幣型工具比較單純。
勞退新制的個人專戶由勞動基金運用局統一管理,自提的部分本來就是二、三十年的錢,不需要為一場選舉或一季的波動做任何動作,真正該調的,是自己額外投資那一塊的股債比例。
我的想法
我覺得期中選舉不構成減碼的理由,結果大致在預期中,歷史上選後一年也都上漲,為了一道預報過的鋒面改航線,代價通常比顛簸還大。
但我也覺得現在股票的緩衝確實偏少,理由是利率與油價,股票只比公債多賺 0.3 %,短天期公債卻有 4% 以上,持有股票多扛的風險,補償是近 18 年最少的,這時候把漲多的部位調回原本的比例,是很合理的事。
我不知道選後市場會漲還是會跌,按事先寫好股債比例,偏離了就照比例調回來,把要用的錢放在短天期而不是長天期,以及在大家最興奮或最害怕的時候,照原本的規則做事。
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
美國期中選舉後股市會跌嗎?
1970 年以來 14 次期中選舉,選後一年 S&P 500 都上漲,總統所屬政黨失去眾議院的年份也一樣,不過選後兩個月偶爾會下跌,例如 2018 年底,當時主因是聯準會升息與縮表,不是選舉本身。
民主黨拿下眾議院,對 AI 與半導體有什麼影響?
民主黨主流要求監管與資料中心自付電網成本,眾議院可以透過聽證與調查施壓,也能擋下聯邦法凌駕州法,影響比較是建置變貴、變慢,立法全面暫停資料中心需要參議院通過且總統不否決,可行性低。
盈餘殖利率要看前瞻還是落後?
跟公債殖利率比較時,通常看前瞻盈餘殖利率,因為兩者都是對未來 12 個月的報酬;估算長期預期報酬或做壓力測試時,看落後口徑比較保守,兩者都要寫清楚是哪一種,2026 年 9 月底美股前瞻口徑比 10 年期公債低 0.13 個百分點,落後口徑低 1.35 個百分點。
選舉前減碼,錢要放哪裡?
短期要用的錢可以放短天期公債或貨幣型工具,10 月底美國 1 到 2 年期公債殖利率約 4.5% 上下;長天期公債在油價與利率同時上升時可能跟股票一起跌,不一定是避風港,換成美元資產也要考慮匯率風險。
相關文章
- 想看完整的選舉歷史對照表,可以讀選舉行情是真的嗎
- 想知道溢酬怎麼算,可以讀股權風險溢酬是什麼
- 想追蹤 AI 供應鏈的訂單,可以讀CSP資本支出2026
參考文獻
- [1] CNBC.(2026年10月27日). Prediction markets favor Democrats to win Congress in 2026 midterms. https://www.cnbc.com/2026/10/27/2026-midterms-prediction-markets-democrats-congress.html
- [2] U.S. Department of the Treasury.(2026). Daily Treasury par yield curve rates. https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value_month=202610
- [3] Kitco News(轉載 Reuters).(2026年10月22日). Investors see risk to AI trade in US midterms as data center backlash builds. https://www.kitco.com/news/off-the-wire/2026-10-22/investors-see-risk-us-midterms-ai-trade-data-center-backlash-builds
- [4] Ropes & Gray.(2026年3月). Examining the landscape and limitations of the federal push to override state AI regulation. https://www.ropesgray.com/en/insights/alerts/2026/03/examining-the-landscape-and-limitations-of-the-federal-push-to-override-state-ai-regulation
- [5] Yahoo Finance.(2026). A midterm sweep by Democrats could turn the AI trade. https://finance.yahoo.com/technology/ai/articles/midterm-sweep-democrats-could-turn-104900248.html
- [6] FactSet.(2026年10月23日). S&P 500 earnings season update: October 23, 2026. https://insight.factset.com/sp-500-earnings-season-update-october-23-2026
- [7] Damodaran, A.(2026). Implied equity risk premiums. NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/implpr.html
- [8] Alphabet Inc.、Microsoft Corporation.(2026年10月28日). 第三季財報新聞稿與法說會. https://abc.xyz/investor/ ;https://www.microsoft.com/en-us/investor
- [9] 工商時報.(2026年10月28日). 〈韓股高點崩4成、10月台股法人狂賣破兆〉
- [10] CNBC.(2026年10月28日). Fed interest rate decision October 2026. https://www.cnbc.com/2026/10/28/fed-interest-rate-decision-october-2026.html
- [11] Yahoo Finance.(2026). TSEC weighted index (^TWII) historical data. https://finance.yahoo.com/quote/%5ETWII/history
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;文中提及之個別公司僅為說明產業與市場之案例,非推薦買賣;預測機構與研究機構之數據為其發布當時之觀點,非對未來之預測或保證;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計係以歷史指數價格計算,未含股利,未扣除費用與稅負,不代表任何實際帳戶績效;回本年數為假設條件下之粗估。過去績效不代表未來表現。債券投資涉及利率、信用、流動性與匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號