
2026 年第三季,Alphabet、Amazon、Meta 的資本支出都超過營業現金流,只有 Microsoft 還有餘錢。 損益表把設備分好幾年攤,自由現金流當季全扣,所以獲利還在長,現金已經先轉負。 Alphabet 從一年前買回股票,變成這一季發新股加借錢,市場在問的是這些錢什麼時候回來。
2026 年 10 月 29 日,Alphabet 公布第三季財報後,股價一度跌約 11%[1][2]。
一週前的 10 月 22 日,Meta 財報隔天跌 7.0%,同一天標普 500 只跌 1.2%[3]。
Microsoft 10 月 28 日盤後卻漲了約 4%[4],同樣是 AI 大戶,市場的反應分成兩邊。
最常聽到的解釋是 AI 泡沫要破了,不過 Alphabet 這一季營收年增 25%,營業利益年增 30%,Google Cloud 營收接近翻倍[5],生意顯然沒有變差。
聽起來是矛盾的,不過我覺得市場這次問的不是賺不賺錢,而是錢什麼時候回到口袋。
自由現金流是什麼?公司真正能拿出來的錢
自由現金流(free cash flow,FCF)是公司本業收進來的現金,扣掉維持與擴張所需的資本支出之後,剩下可以還債、發股利、買回股票的錢,最簡單的算法是營業現金流減資本支出。
用一間生意很好的手搖飲來想,每天收銀機都是滿的,老闆決定一年開兩家分店,裝潢、封口機、冰箱都要先付現,假設一年營業收進現金 100 萬,兩家分店花 150 萬,自由現金流就是 100-150=-50 萬,老闆戶頭的錢是往下的。
可是設備分 5 年折舊,損益表今年只扣 150÷5=30 萬,帳上的獲利照樣是正的(過年跟親戚報帳時也很好看)。
CFA 二級〈權益評價〉(Equity Valuation)講自由現金流評價(Free Cash Flow Valuation),把它分成兩種,公司自由現金流(FCFF)是給全體出資人(股東加債權人)的錢,股東自由現金流(FCFE)是再扣掉利息、加上淨借款之後,真正留給股東的錢。
簡單來講,股票的價值等於未來每年 FCFE 折現回今天的總和,所以今天的 FCFE 變負,模型就會問兩件事:這筆錢以後能換回多少,以及換回來之前要跟誰借。
圖 1 顯示 Alphabet 這一季的自由現金流是怎麼算出來的,本業收進來的錢不夠付蓋機房、買晶片,自由現金流是負的,要再加上發債借來的錢,留給股東的現金才變回正的[5],跟手搖飲老闆找銀行周轉是同一個畫面。
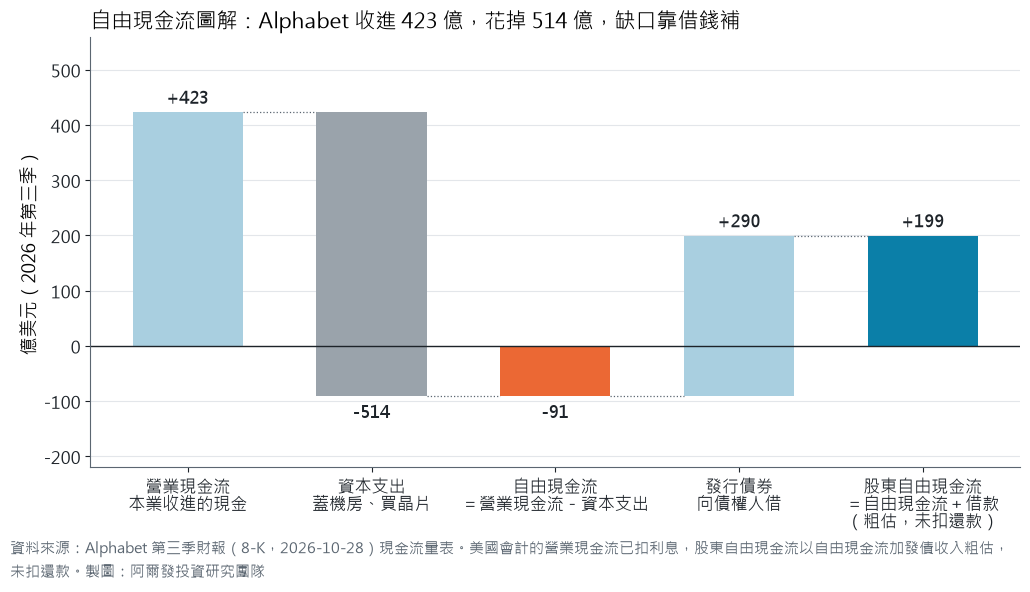
圖 1 自由現金流圖解:Alphabet 2026 年第三季(億美元);美國會計的營業現金流已扣利息,股東自由現金流以自由現金流加發債收入粗估,未扣還款;資料來源:Alphabet Inc.(2026);阿爾發投資研究團隊整理
這也是為什麼同樣是 AI 股,獲利數字差不多好看,股價卻看現金流分開走,對持有美股科技股基金的台灣投資人來說,看的其實是同一張現金流量表。
四大業者第三季差多少?三家的現金蓋不過支出
圖 2 顯示四家公司這一季的營業現金流和資本支出,三家的支出都比收進來的多,只有 Microsoft 還有約 186 億美元的餘裕[11]。
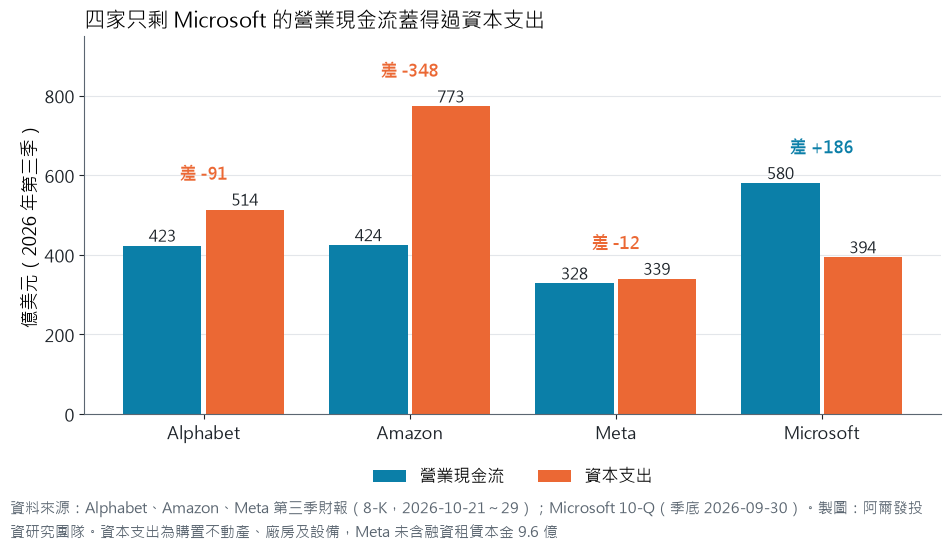
圖 2 2026 年第三季營業現金流與資本支出(億美元);資本支出為現金流量表的購置不動產、廠房及設備;資料來源:Alphabet Inc.(2026);Amazon.com, Inc.(2026);Meta Platforms, Inc.(2026);Microsoft Corporation(2026);阿爾發投資研究團隊整理
Alphabet 這一季自由現金流是負 91 億美元,而且是連續第二季為負[5][1]。
Amazon 過去一年(近四季)的自由現金流是負 424 億美元,一年前還是正 148 億[6]。
Meta 的自由現金流(含融資租賃本金)是負 21 億美元,一年前是正 106 億[7],而且全年資本支出指引沒有往下調[7]。
必須承認,股價下跌不全是現金流的錯,Alphabet 這一季每股盈餘比一年前低,很大一部分來自持有的股權投資認列損失約 87 億美元[5],Meta 也有一筆約 99 億美元的訴訟費用[7],這兩筆都跟 AI 支出無關。
不過把這兩筆拿掉,畫面還是一樣,Microsoft 自由現金流是正的,股價上漲,另外三家是負的,股價都被打下來,對台灣投資人來說,這個分化比任何一天的漲跌都值得記住。
為什麼獲利還在、現金先不見?折舊把帳攤到以後
回到手搖飲,帳上獲利好看,是因為設備成本被攤到未來 5 年,圖 3 顯示的就是同一件事放大到四家公司,這一季花出去的錢,和損益表當季認列的折舊。
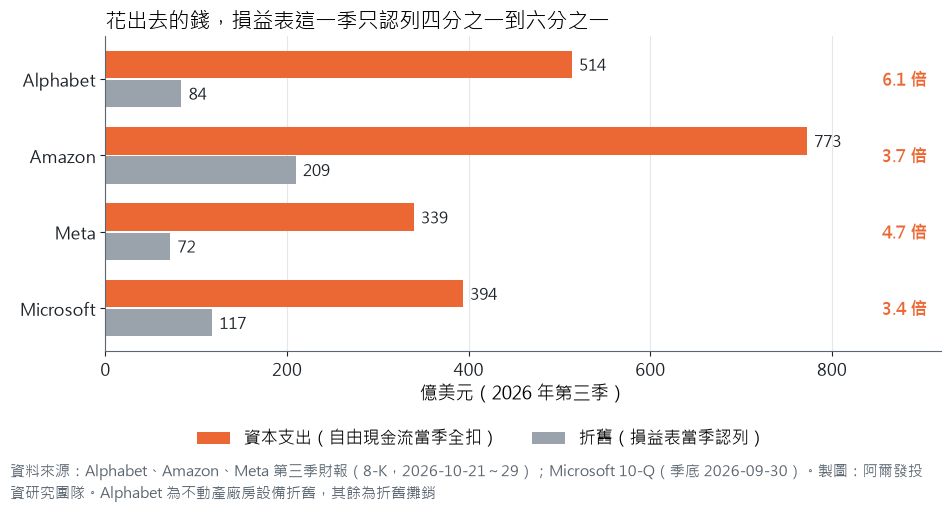
圖 3 2026 年第三季資本支出與折舊(億美元);Alphabet 為不動產廠房設備折舊,其餘為折舊攤銷;資料來源:Alphabet Inc.(2026);Amazon.com, Inc.(2026);Meta Platforms, Inc.(2026);Microsoft Corporation(2026);阿爾發投資研究團隊整理
資本支出是折舊的 3.4~6.1 倍,白話講就是,這一季花掉的錢,損益表只看到四分之一到六分之一,其餘的要好幾年後才會變成費用。
所以會計上的盈餘品質(earnings quality),這時候要看兩件事,第一是盈餘和現金差多遠,第二是折舊年限設得合不合理。
折舊年限是管理階層自己估的,電影《大賣空》原型之一、避險基金經理人麥可・貝瑞(Michael Burry)去年底就主張,AI 伺服器實際只能用兩三年,業界把年限拉長,未來三年可能少提約 1,760 億美元折舊[8]。
反方也有道理,NVIDIA 管理階層說六年前出貨的 A100 晶片現在還滿載運作[8],而 Amazon 在 2025 年把部分伺服器的年限從 6 年縮短為 5 年,理由是 AI 技術進步太快[9],各家的估法本來就不一樣。
表 1 盈餘品質怎麼檢查:三個數字
| 檢查 | 怎麼算 | 這一季看到什麼 |
|---|---|---|
| 盈餘和現金差多遠 | 自由現金流 vs 淨利 | 三家淨利為正、自由現金流為負 |
| 支出攤得多慢 | 資本支出 ÷ 折舊 | 3.4~6.1 倍,未來折舊會一路墊高 |
| 錢有沒有收回來 | 應收帳款天數(DSO) | 這次財報與市場討論都沒有指向應收帳款 |
資料來源:各公司第三季財報;阿爾發投資研究團隊整理
應收帳款晚收也是常見的盈餘品質警訊,營收照認列,現金卻沒進來,不過這次看不到這個跡象,賣算力的 Oracle 反而在最近一季收到 114 億美元的客戶預付款[10],錢是先進來的。
折舊年限這件事不會在一季內有答案,但它決定了未來幾年美股科技股的獲利會不會被往下修,持有全球股票的台灣投資人,等於每個人都間接持有這個假設。
發新股為什麼是壞消息?不是稀釋多少,是錢的方向反了
手搖飲老闆錢不夠開分店,有兩個辦法,跟銀行借,或找親戚入股,親戚入股之後,以後每賺一塊錢,老闆能分到的就少一點,這就是股權稀釋(dilution),總股數變多,每一股分到的獲利與現金就變少。
Alphabet 這一季透過市價增發(at-the-market offering)發行約 3,600 萬股,拿到 124 億美元,同時發行債券借了約 290 億美元[5],圖 4 顯示它和股東、債權人之間的現金往來。
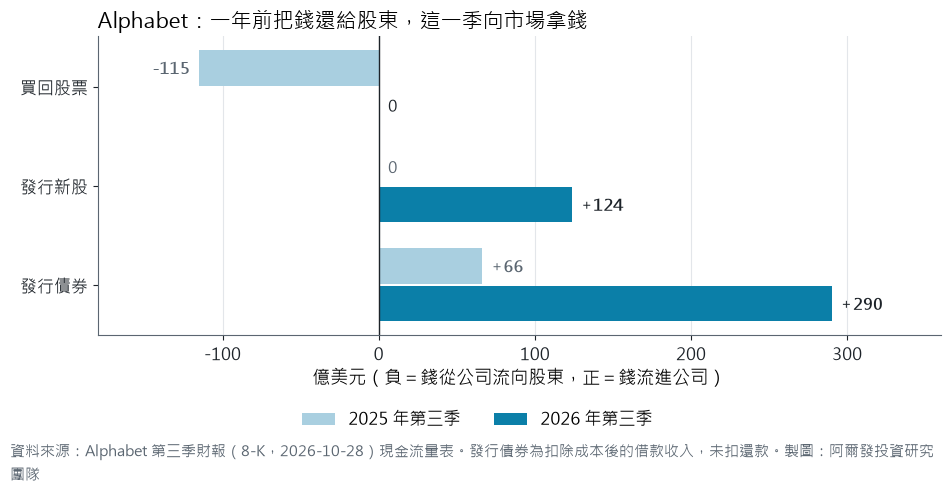
圖 4 Alphabet 與股東、債權人之間的現金(億美元);發行債券為扣除成本後的借款收入,未扣還款;資料來源:Alphabet Inc.(2026);阿爾發投資研究團隊整理
說實在,3,600 萬股放在約 123 億股的總股數裡,只占 0.3% 左右[5],單看稀釋幅度並不嚴重。
真正的訊號是錢的方向,一年前 Alphabet 花 115 億美元買回股票,把錢還給股東,這一季買回是零,反過來向市場拿錢,稀釋後的加權股數也從 122.0 億股增加到 123.7 億股[5]。
放回 FCFE 的公式看更清楚,FCFE 大致等於自由現金流加上淨借款,Alphabet 自由現金流是負 91 億,加回新借的 290 億就變成正的,簡單來講,股東這一季能分的錢,是借來的。
借錢本身不是錯,只要 AI 投資的報酬率高於資金成本,今天借、明天賺,股東最後還是受益,問題是借款會墊高利息與風險,FCFE 模型裡要求的報酬率也會跟著往上,估值就往下調。
對持有美股科技股的台灣投資人來說,該盯的是公司內部的現金什麼時候追上支出,而不是股價今天漲了多少。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
接下來要看什麼?資本支出、現金流、融資三件事
這次下跌我能確認的是前半段,資本支出超過營業現金流,缺口靠發債與發股補上,至於折舊年限和應收帳款,目前還只是背景疑慮,不是觸發點。
《CSP資本支出2026:四大業者花多少、錢流到台灣哪裡》列過每季要看的三個數字,這次財報之後,我會再加一個。
表 2 接下來每季要看的四件事
| 觀察指標 | 代表什麼 | 往哪個方向是警訊 |
|---|---|---|
| 全年資本支出指引 | 支出還會不會加 | 明年再大幅上修,但雲端營收沒跟上 |
| 雲端營收成長率 | 投資有沒有換到生意 | 連續兩季放慢 |
| 自由現金流 | 花錢是否快過賺錢 | 負值連續擴大 |
| 發債、發股與買回 | 缺口由誰來補 | 發股變常態、買回停擺 |
資料來源:阿爾發投資研究團隊整理
四件事同時轉壞,才比較像真正的轉折,只有自由現金流轉負,可能只是投資高峰的正常現象,2027 年的第一個資本支出指引會是下一個關鍵。
放到台灣:CSP 少花一塊錢,台灣供應鏈就少一塊營收
美國雲端業者的資本支出,有很大一部分是台灣的晶圓代工、伺服器組裝、電源與散熱的營收,所以這是一個蹺蹺板,CSP 自由現金流越負,台灣供應鏈越好賺。
如果市場逼著 CSP 回頭顧現金,放慢支出,美股的科技股可能鬆一口氣,台股的電子權值股反而要面對訂單變少,兩邊不會同時是好消息。
台灣投資人很常同時持有兩邊,台股市值型 ETF 和美股科技基金加起來,AI 的比重可能比自己以為的高,比起猜下一季是誰受惠,先算清楚整體股票裡有多少押在同一個題材更實際,《股債配置終極指南》可以先幫你把股債比例定下來。
我的想法
我覺得這一波下殺,與其說是 AI 泡沫破了,不如說是市場換了一把尺,從看獲利改成看現金,而這把尺本來就該一直拿在手上。
工作上常被問到「AI 股跌了,可以買了嗎」,我的回答通常不是買或不買,因為自由現金流轉負可能是投資高峰,也可能是蓋太多的開始,我不知道,沒有人知道。
一個好的顧問會做的,都是幾件不起眼的事,先把全球分散的核心配置定好,主題部位不超過自己能承受的比例,依照目標而不是新聞調整,以及在大家最害怕的時候,照原本的比例再平衡。
手搖飲開了分店,生意也真的變好,我還是會先看老闆戶頭的錢有沒有回來。
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
自由現金流是什麼?
自由現金流是公司營業現金流扣掉資本支出之後剩下的錢,可以用來還債、發股利或買回股票,它跟淨利最大的差別是,資本支出在自由現金流裡當期全扣,在損益表裡則是分好幾年折舊。
自由現金流是負的,代表公司有問題嗎?
不一定,公司在大規模投資時,自由現金流本來就可能轉負,關鍵是這些投資未來能不能換回更多現金,以及缺口要靠借錢或發股來補多久,負值連續擴大又開始大量融資,才是比較需要注意的訊號。
公司發行新股,對股東有什麼影響?
總股數變多,每一股分到的獲利與現金會變少,這叫股權稀釋,如果發行價格合理、拿到的錢投資報酬率夠高,長期不一定吃虧,不過從買回股票轉成發行新股,代表公司內部產生的現金已經不夠用。
AI 股下跌,跟應收帳款有關嗎?
這一次財報與市場討論的焦點是資本支出與自由現金流,沒有看到應收帳款惡化的跡象,應收帳款天數上升是另一種盈餘品質警訊,代表營收認列了、現金卻還沒收進來,值得每季順便檢查。
相關文章
- CSP資本支出2026,適合想知道這筆支出流到台灣哪些產業的人
- 選舉前要減碼嗎,適合想知道美股估值現在算不算貴的人
- 股債配置終極指南,適合想先把核心配置定好的人
參考文獻
- [1] 24/7 Wall St.(2026年10月29日). Alphabet sinks 11% as AI spending pushes cash flow negative again; Microsoft and Meta edge higher, Amazon slips. https://247wallst.com/investing/2026/10/29/alphabet-sinks-11-as-ai-spending-pushes-cash-flow-negative-again-microsoft-and-meta-edge-higher-amazon-slips/
- [2] Investing.com.(2026年10月). Is the selloff in Alphabet stock a rare buy opportunity for AI investors? https://www.investing.com/news/stock-market-news/is-the-selloff-in-alphabet-stock-a-rare-buy-opportunity-for-ai-investors-93CH-4983890
- [3] Trefis.(2026年10月23日). What is driving the move in Meta stock? https://www.trefis.com/articles/620144/what-is-driving-the-move-in-meta-stock/2026-10-23
- [4] CNBC.(2026年10月28日). Microsoft stock jumps 4% as cloud growth drives earnings and revenue beat. https://www.cnbc.com/2026/10/28/microsoft-msft-q1-earnings-report-2027.html
- [5] Alphabet Inc.(2026年10月28日). Alphabet announces third quarter 2026 results(Form 8-K, Exhibit 99.1). U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/0001652044/000165204426000080/googexhibit991q32026.htm
- [6] Amazon.com, Inc.(2026年10月29日). Amazon.com announces third quarter results(Form 8-K, Exhibit 99.1). U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/0001018724/000101872426000038/amzn-20260930xex991.htm
- [7] Meta Platforms, Inc.(2026年10月21日). Meta reports third quarter 2026 results(Form 8-K, Exhibit 99.1). U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/0001326801/000162828026066700/meta-09302026xexhibit991.htm
- [8] StreetInsider.(2025年11月). Michael Burry warns of $176 billion depreciation understatement by tech giants. https://www.streetinsider.com/General+News/Michael+Burry+warns+of+%24176+billion+depreciation+understatement+by+tech+giants/25584209.html
- [9] Amazon.com, Inc.(2026年2月). Annual report for the fiscal year ended December 31, 2025(Form 10-K). U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/1018724/000101872426000004/amzn-20251231.htm
- [10] Oracle Corporation.(2026年9月). Quarterly report for the period ended August 31, 2026(Form 10-Q). U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/0001341439/000119312526389274/orcl-20260831.htm
- [11] Microsoft Corporation.(2026年10月). Quarterly report for the period ended September 30, 2026(Form 10-Q). U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/0000789019/000119312526436133/msft-20260930.htm
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;文中提及之個別公司僅為說明財務分析觀念之案例,非推薦買賣;文中財務數據取自各公司公開財報,預估與觀點為發布當時之看法,非對未來之預測或保證;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號