
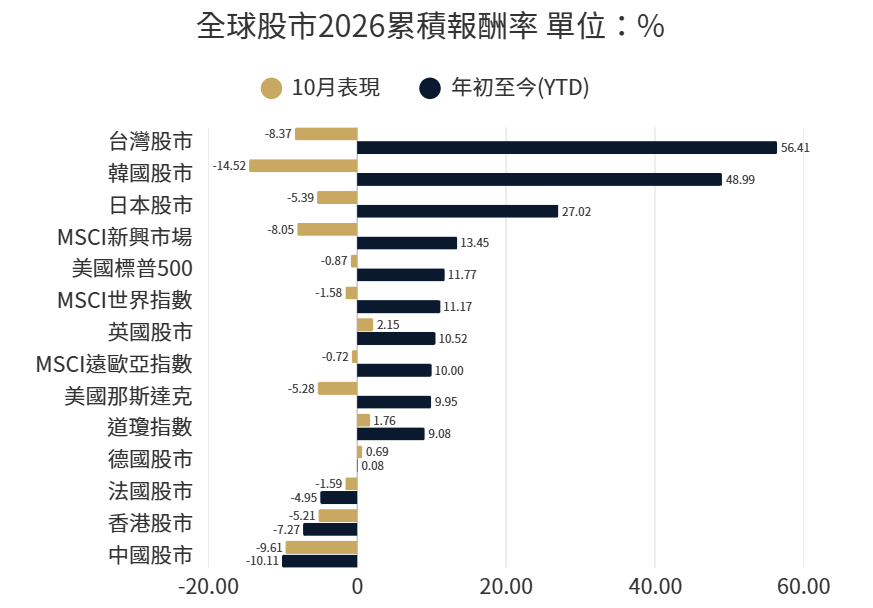
2026年10月台股先創高後回檔,全月下跌2,728點、跌幅5.69%,10月30日收在45,211點,月線由紅翻黑。月初延續漲勢,10月6日再創歷史新高、一度逼近5萬點;台積電法說會繳出營收、獲利雙創新高的成績,並上修全年成長預估。月底美國科技巨頭財報引發市場對AI資本支出回收效益的疑慮,費半大幅回檔,拖累台股權值股走弱;台股跌幅仍小於費半與韓股。
資金面明顯轉弱。外資在今年大漲後大舉獲利了結,10月賣超金額創單月歷史紀錄,資金匯出也讓新台幣明顯走貶。Fed 10月維持利率不變,但內部仍有升息聲音,市場對年底再升息的預期未退,追價意願降溫。11月焦點轉向美國期中選舉後的政策走向、Fed 12月會議,以及外資賣壓何時收斂。
2026年10月金融市場剖析
美國
美國10月份標普500指數下跌0.87%,道瓊工業指數上漲1.76%,那斯達克指數下跌5.28%。2026年10月,美股在AI投資回報疑慮與高利率環境下劇烈輪動。月初十年期公債殖利率一度升至5.3%,市場擔憂高資金成本壓縮AI資本支出回報;月底多家大型科技公司財報再度引發AI變現疑慮,科技與通訊服務類股重挫,那斯達克創2025年3月以來最大單月跌幅。聯準會10月28日維持利率不變,兩位委員主張升息。
2026年9月美國CPI年增率升至3.7%,高於8月的3.4%;核心CPI年增率回升至2.6%,月增0.3%,均高於市場預期。汽油價格月增9.1%,貢獻約一半的整體漲幅。9月整體PCE年增率3.6%,核心PCE年增率升至3.1%,距聯準會2%目標更遠。布蘭特原油月底收在每桶117美元以上,較月初上漲逾兩成,能源成本持續向下游傳導。聯準會10月以10比2維持利率於3.75%至4.00%,會後利率期貨顯示12月升息機率約八成。十年期公債殖利率月初觸及5.31%後回落,月底約4.9%。
歐元區與英國
10月歐洲STOXX 600上漲0.21%,英國富時100上漲2.15%,法國CAC40下跌1.59%、德國DAX上漲0.69%。
英國9月CPI年增率升至3.5%,高於市場預期的3.4%,為2025年10月以來最高,燃料價格是主要推升因素;核心CPI升至2.8%,服務業通膨升至3.7%。英國央行預估通膨將在2027年初升至4%左右,市場聚焦11月會議是否升息。
歐元區9月CPI年增率自3.2%跳升至3.8%,為2023年9月以來最高,能源年增率擴大至近19%。ECB於10月29日維持存款利率於2.50%,表示能源價格帶來通膨上行與成長下行的雙重風險,但基本通膨與薪資大致穩定,市場預期12月仍有升息可能。10月各國通膨初值分歧,義大利升至5.4%,德國因燃油稅減免降至2.8%。
日本
10月日經指數下跌5.39%。東京10月CPI年增率2.8%,核心CPI(不含生鮮食品)自9月的2.7%小幅放緩至2.6%,剔除生鮮食品與能源後同為2.6%,仍高於日銀2%目標。日銀於10月30日以8比1維持利率於1.25%,委員高田創主張升息至1.5%;日銀並表示基本通膨已達2%目標,為2013年以來首見,保留後續升息空間,市場多預期12月升息。股市方面,日經隨亞洲科技股走弱,記憶體大廠鎧俠財報不如預期,亦拖累半導體族群。後續升息節奏取決於能源成本傳導、美日利差與12月的日銀會議。
臺灣
2026年10月台股先創高後回檔,單月下跌2,728.30點、跌幅5.69%,月線由紅翻黑,月初改寫歷史新高,月底收在45,211.83點。
台灣2026年10月CPI年增率回落至2.33%,較9月2.73%收斂,但連續6個月站上2%警戒線,主要受外食費漲3.01%、油料費及機票漲逾一成,以及蛋類漲9.38%影響。主計總處預估11月漲幅略升,仍將高於2%。
台灣2026年10月消費者信心指數(CCI)降至66.27點,月減2.5點,六項指標三升三降。「未來半年購買耐久性財貨時機」創2009年10月以來新低;「未來半年投資股票時機」小升0.44點至35.86點,仍處悲觀區間。
新台幣兌美元10月延續貶勢,單月貶值6.26角、貶幅1.93%。30日收在32.478元,當日央行尾盤調節,小升1.4分。
全球債市
2026年10月殖利率由高點回落。美國9月CPI年增3.7%,較8月3.4%擴大,核心CPI月增0.3%,高於預期;布蘭特原油月底一度升破每桶115美元,創近半年新高。Fed於10月28日以10比2維持3.75%–4.00%不變,2名委員主張升息,市場仍預期年內再升息一次。10年期殖利率月初觸及5.3%、創2002年以來新高,月底AI類股重挫引發避險買盤,2年期由4.88%降至4.59%,10年期由5.29%降至4.93%,30年期降至5.32%,曲線全線下移。其他央行按兵不動:ECB維持存款利率2.50%;BOJ以8比1維持1.25%,1名委員主張升息;加拿大央行則升息一碼至2.50%。信用面持續轉弱,非投資級債利差月中擴大至約3.40%、創一年來最寬,多檔AI資料中心相關發債延後或撤回。通膨黏性與AI信用風險,將主導年底前利率走勢。
阿爾發核心投資組合績效回顧
| 本月投組報酬(%) | 基準指數報酬(%) | 相對指數表現(%) | 年初至今報酬(%) | |
| 阿爾發核心30 | 0.59 | 0.77 | -0.18 | 2.93 |
| 阿爾發核心35 | 0.39 | 0.53 | -0.15 | 3.46 |
| 阿爾發核心40 | 0.20 | 0.29 | -0.10 | 3.99 |
| 阿爾發核心45 | 0.23 | 0.31 | -0.08 | 4.51 |
| 阿爾發核心50 | 0.15 | 0.13 | -0.02 | 5.06 |
| 阿爾發核心55 | 0.00 | 0.14 | -0.14 | 5.35 |
| 阿爾發核心60 | -0.47 | -0.05 | -0.42 | 6.67 |
| 阿爾發核心65 | -0.24 | -0.12 | -0.12 | 6.33 |
| 阿爾發核心70 | -0.44 | -0.32 | -0.13 | 6.76 |
| 阿爾發核心75 | -0.65 | -0.42 | -0.23 | 6.88 |
| 阿爾發核心80 | -0.81 | -0.59 | -0.22 | 7.29 |
| 阿爾發核心85 | -0.90 | -0.63 | -0.28 | 7.57 |
| 阿爾發核心90 | -1.06 | -0.79 | -0.28 | 7.87 |
基準指數採用相對應股債比的全球股票指數+全球綜合債券指數。
- 本月市場在月底美國科技巨頭財報引發市場對AI資本支出回收效益的疑慮。阿爾發核心投組最保守到最積極的報酬為0.59%至-1.06%。
- 長期以來,在投資組合中配置多元、相關性低的資產能夠有效降低波動並提升報酬。阿爾發投組年初至今表現從最保守到最積極的投資組合報酬為2.93%至7.87%。
Dimensional德明信投資組合績效回顧
| 本月投組報酬(%) | 基準指數報酬(%) | 相對指數表現(%) | 年初至今報酬(%) | |
| DFA投組30 | 1.36 | 0.48 | 0.88 | 4.06 |
| DFA投組35 | 1.31 | 0.45 | 0.86 | 4.71 |
| DFA投組40 | 1.23 | 0.17 | 1.06 | 5.34 |
| DFA投組45 | 1.14 | 0.02 | 1.13 | 5.97 |
| DFA投組50 | 1.08 | -0.13 | 1.20 | 6.61 |
| DFA投組55 | 1.01 | -0.25 | 1.26 | 7.29 |
| DFA投組60 | 1.04 | -0.23 | 1.26 | 7.82 |
| DFA投組65 | 0.96 | -0.37 | 1.33 | 8.52 |
| DFA投組70 | 0.89 | -0.50 | 1.39 | 9.23 |
| DFA投組75 | 0.82 | -0.66 | 1.48 | 9.84 |
| DFA投組80 | 0.79 | -0.78 | 1.57 | 10.51 |
| DFA投組85 | 0.74 | -0.87 | 1.61 | 11.14 |
| DFA投組90 | 0.67 | -1.04 | 1.71 | 11.87 |
基準指數採用相對應股債比的全球股票指數+全球綜合債券指數。
- 本月焦點轉向美國期中選舉後的政策走向、Fed 12月會議。DFA投組年初至今最保守到最積極的報酬為4.06%至11.87%。
台大產學合作投資組合績效回顧
| 本月投組報酬(%) | 基準指數報酬(%) | 相對指數表現(%) | 年初至今報酬(%) | |
| 台大投組30 | 0.90 | 0.91 | -0.01 | 4.42 |
| 台大投組40 | 0.39 | 0.40 | -0.01 | 6.55 |
| 台大投組60 | -0.61 | -0.59 | -0.02 | 10.07 |
| 台大投組80 | -1.87 | -1.87 | -0.02 | 14.54 |
基準指數採用相對應股債比的全球股票指數+全球綜合債券指數。
- 本⽉台積電法說會繳出營收、獲利雙創新高的成績,並上修全年成長預估。月底費半大幅回檔,拖累台股權值股走弱。台大產學合作投資組合配置較高比例於台灣股市,年初至今最保守到最積極的報酬為4.42至14.54%。
穩定盈投資組合績效回顧
| 本月投組含息報酬(%) | 基準指數含息報酬(%) | 相對指數表現(%) | 年初至今含息報酬(%) | |
| 穩定盈 | 0.35 | 0.32 | 0.03 | 3.04 |
基準指數採用相對應全球短期債券指數。
- 在高利率環境預期延長之下,短天期美國公債將能為投資人帶來較好的收益力與保護力,至本月穩定盈投資組合含息報酬為3.04%。
金融市場展望
10月市場的主旋律是「AI回報被重新檢驗」。高利率環境下,市場不再只看AI投資規模,而是要求看到具體的變現與現金流,大型科技財報稍有不如預期即遭重罰。資金自高評價科技股大舉撤出,轉向道瓊成分股、價值與防禦類股,等權重指數明顯領先市值加權指數。指數表面跌幅有限,內部輪動相當劇烈,資金從追逐成長題材轉向檢驗獲利品質。
亞洲是本月修正最深的一塊,但基本面與股價明顯背離。韓國10月出口達1,153億美元,半導體出口564億美元,連續兩個月突破500億美元,AI需求的實際出貨仍在加速;然而KOSPI月中一度觸發賣方Sidecar,全月重挫16.19%,MSCI台灣指數下跌8.37%,陸股與港股同步走弱,新興市場指數全月下跌8.05%。10月底修正與7月相似,均由AI資本支出回報與現金流疑慮、外資賣壓及半導體權值股下跌觸發,並非AI需求轉弱。
地緣局勢方面,伊朗衝突持續牽動能源市場,油價推升通膨預期與升息押注,美元走強,黃金跌至7月以來低點。債市則在月初殖利率觸頂後回穩,美國綜合債券指數上漲2.44%,股債分散效果重新發揮。展望後市,我們維持審慎正面看法:AI評價修正已消化部分過度樂觀的預期,亞洲出口數據顯示實質需求仍在;但高油價與央行續升的風險未除,11月美國期中選舉與12月各國央行會議將左右短線方向。在波動加大的階段,體質穩健、獲利持續成長的全球龍頭企業,依然是長期資產配置最可靠的核心。
【重要聲明】
阿爾發證券投資顧問股份有限公司|100台北市中正區羅斯福路二段102號8樓之1 |客服專線:02-25028622 | 115金管投顧新字第0019號
阿爾發投顧自當盡力提供正確資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本公司或關係企業與其任何董事或受僱人等,對此不負任何法律責任。
本文僅為阿爾發投顧提供客戶之一般參考資料,並非針對客戶之特定需求所做之投資建議,未考量個別投資人的財務狀況與需求,故本文所提供的資訊無法適用於所有投資人,投資人應自行判斷投資風險,不應將本資料視為投資之唯一依據,若有投資損益或因使用本資料所生之直接或間接損失,投資結果應由投資人自行負責。本文件之製作,係以本公司認為可靠之資訊為依據,本公司雖盡力使用可靠且廣泛的資訊,但本公司並不保證各項資訊之完整性及正確性。本文件中所提出之意見係為本文件出版當時的意見,相關資訊或意見若有變更,本公司將不會另行通知。本公司亦無義務更新本文件之內容或追蹤研究本文件所涵蓋之主題。本文件不得視為買賣有價證券或其他金融商品的要約或要約之引誘。本文內容非經阿爾發投顧同意,請勿任意節錄、修改或轉載。