
1963 年以來美國科技股有五次從高點跌超過 25%,每一次大型價值股都跌得比大盤少,差距從 5 到 26 個百分點。 真正抗跌的是「便宜」,不是「小」,小型股整體有三次跌得比大盤還多,小型價值股是三勝兩負。 從科技股高點起算五年,大型價值股五次都贏大盤,但反彈期誰領漲每次不同,比較可行的做法是平常就把價值與小型股放進配置,而不是等跌了再換。
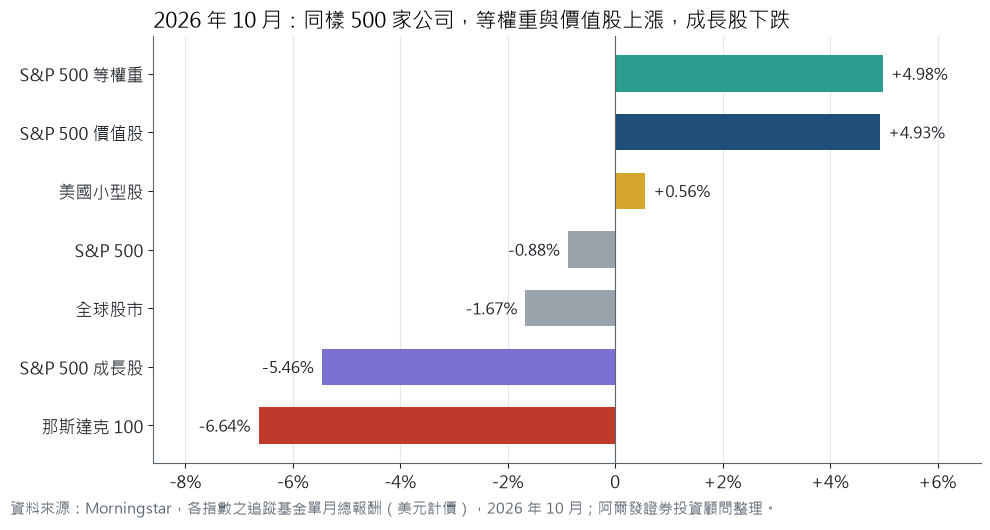
2026 年 10 月,同樣是 S&P 500 的 500 家公司,價值股指數基金漲 4.93%,成長股指數基金跌 5.46%,那斯達克 100 跌 6.64%[1],11 月 5 日費城半導體指數單日跌 12.25%,從 10 月底高點算最深跌了 22.9%,之後幾個交易日又彈回大半[2]。
科技股一跌,常被問到的是另一半的股票去哪裡了,這一篇回答一個問題:歷史上科技股大跌的時候,價值股和小型股是不是真的比較抗跌,跌完之後又怎麼走。
五次科技股大跌,價值股都跌得比較少
資料用達特茅斯學院教授肯尼斯・法蘭奇(Kenneth French)公開的美股資料庫,「科技股」是其中的高科技產業(電腦、軟體、電子設備),「價值股」是股價淨值比最低的三成公司,「小型股」是市值低於紐約證交所中位數的公司,都含息、市值加權[3][4],1963 年 7 月以來,高科技產業從高點跌超過 25% 的有五次。
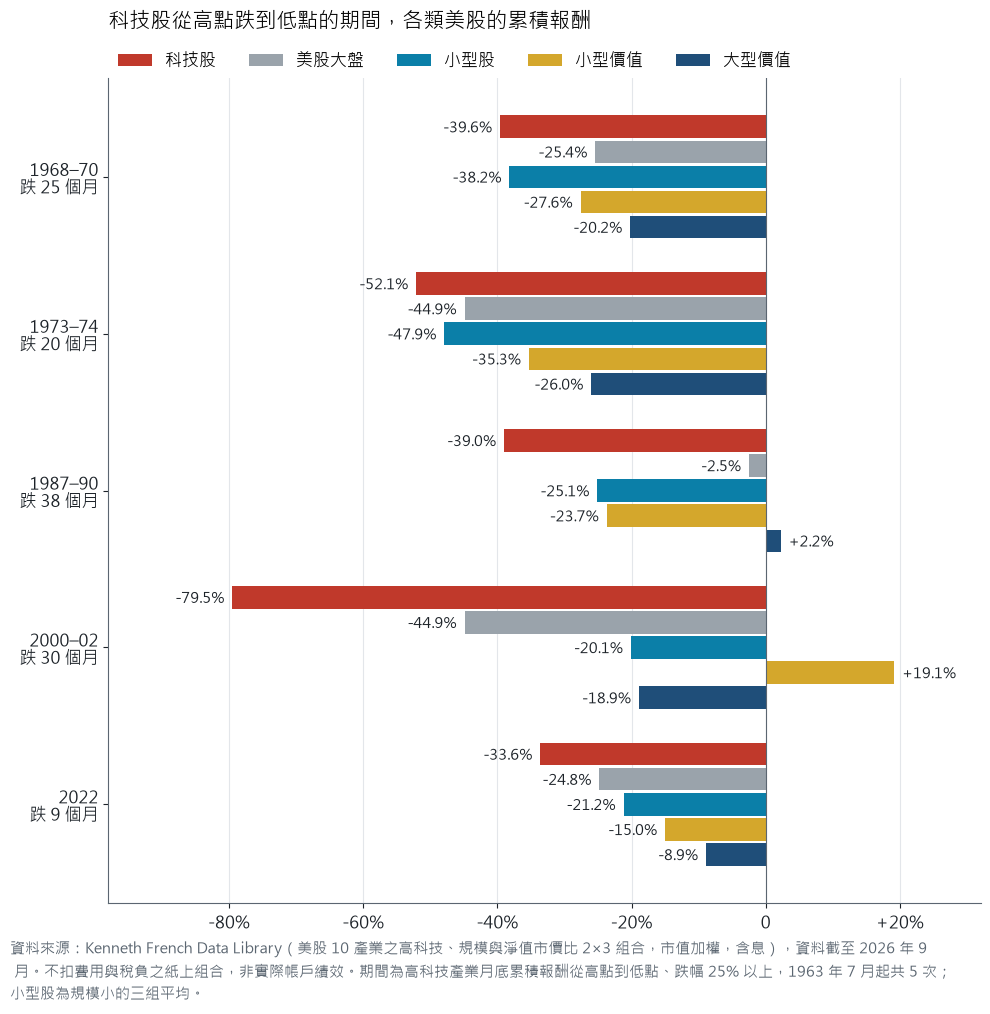
五次裡,大型價值股每一次都跌得比科技股與大盤少,2000 到 2002 年科技股跌了 79.5%,大型價值股只跌 18.9%,小型價值股反而上漲 19.1%,1987 到 1990 年大盤幾乎持平,大型價值股還小漲。
小型股就沒有這麼一致,規模小的公司裡也有很多高估值的成長股,五次中有三次小型股整體跌得比大盤還深,只看小型價值股,三次贏大盤、兩次輸,所以抗跌的來源是價值,不是規模,把「小型股」當成科技股的避風港,歷史上不太站得住。
原因不難理解,科技股的股價大多建立在遠期的成長,估值倍數高,利率上升或獲利預期下修時,評價被壓縮得最重,2022 年聯準會快速升息就是這種情況,價值股集中在金融、能源、工業與民生必需,股價本來就沒有反映太多成長,可以被壓縮的空間小。
如果你的資產幾乎都押在科技或成長股,可以先看〈投資組合範例:10萬到100萬ETF怎麼配〉,比較同樣金額分散到不同類型股票與債券之後,波動差多少。
跌完之後:五年下來誰比較好
抗跌是一回事,跌完之後能不能跟上是另一回事,從科技股高點起算五年,大型價值股五次都贏大盤,2000 年那次大盤五年後還是負的,大型價值股累積 +37.7%,小型價值股 +138.4%。
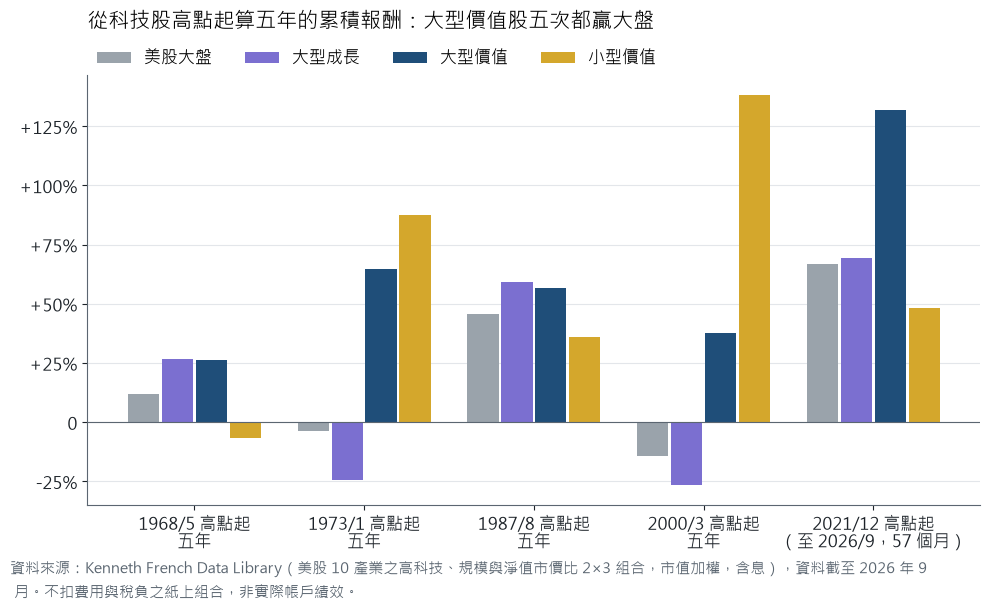
但反彈的領頭羊每次不同,1974、1990、2002 年低點之後三年,小型價值股漲最多,2022 年 9 月低點之後三年,反而是科技股漲 160.6% 最多,小型價值股只有 47.4%,跌的時候價值股撐住了,回升的時候不一定是它帶頭。
所以這份資料能支持的結論是,價值股降低了科技股大跌時的整體跌幅,五年的總帳也比較好,不能支持的結論是,跌深了就該把科技股換成價值股,等反彈那一段可能整段錯過。
想知道這樣的配置適不適合你的目標與期間?
接下來的三種情境
這一波科技股修正會怎麼走,下表依過去的相似時期整理三種情境,數字是歷史,不是預測。
| 情境 | 觸發條件 | 歷史相似時期 | 價值與小型股通常怎麼走 | 配置上怎麼因應 | 看哪個指標 |
|---|---|---|---|---|---|
| 一、急跌後很快收復 | 獲利沒有下修,修正來自部位與情緒 | 2026 年 11 月上旬費半單日 −12% 後數日彈回 | 差距不大,價值股略好 | 不必動,照原比例 | 大型科技公司的資本支出指引是否下修 |
| 二、估值重估、修正拖幾季 | 利率維持高檔、AI 投資回收時間被拉長 | 2000~2002 年、2022 年 | 價值股明顯抗跌,小型價值股可能逆勢上漲 | 照紀律再平衡,把漲多的類別賣一點補跌多的 | 10 年期公債殖利率、科技股預估本益比 |
| 三、修正後科技股再領漲 | 獲利持續超預期 | 2023 年起的反彈 | 價值與小型股落後,可能連續兩三年 | 接受落後,不追著換回科技股 | 獲利成長是否擴散到科技以外的產業 |
三種情境都適用的準備只有一件事,事先決定股票裡價值、小型與成長各占多少,跌的時候再平衡、漲的時候也再平衡,因子要等的是好幾年的總帳,不是哪一季的輸贏,用訊號在因子之間換來換去的效果,可以參考〈因子擇時是什麼〉。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
常見問題
科技股大跌時,買小型股可以避險嗎?
不一定,1963 年以來五次科技股大跌,小型股整體有三次跌得比大盤更深,因為小型股裡也有很多高估值的成長股,比較穩定抗跌的是價值股,小型股要搭配便宜或獲利好的條件才有類似效果。
價值股抗跌,是不是表示現在該換成價值股?
歷史資料不支持這樣做,2022 年 9 月低點之後三年,科技股漲了 160.6%,價值與小型股都落後,等跌了才換,常常剛好錯過反彈,比較穩的做法是平時就固定持有一部分價值與小型股,靠再平衡調整。
台灣投資人要怎麼持有價值股與小型股?
台灣上市的 ETF 以市值型、高股息與主題型為主,要有系統地持有全球的價值與小型股,多半要透過海外的因子基金或 ETF,例如以學術因子建構投資組合的 Dimensional、Avantis 等基金公司的產品,持有前要先了解它們可能連續幾年落後大盤。
參考文獻
- [1] Morningstar. (2026). S&P 500 等權重、價值、成長、那斯達克 100、美國小型股、全球股市指數追蹤基金 2026 年 10 月總報酬(美元計價)。資料截至 2026 年 10 月 31 日。
- [2] Yahoo Finance. (2026). PHLX Semiconductor Index(^SOX)日收盤價,2026 年 10 月 28 日至 11 月 11 日。2026 年 11 月 12 日擷取。
- [3] French, K. R. (2026). Data library: 10 industry portfolios; 6 portfolios formed on size and book-to-market (2 x 3); Fama/French 3 factors [Data set]. Tuck School of Business, Dartmouth College. 202609 CRSP 版,資料截至 2026 年 9 月。https://mba.tuck.dartmouth.edu/pages/faculty/ken.french/data_library.html
- [4] Fama, E. F., & French, K. R. (1993). Common risk factors in the returns on stocks and bonds. Journal of Financial Economics, 33(1), 3–56.
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計係以學術資料庫之紙上投資組合計算,未扣除費用、交易成本與稅負,不代表任何實際帳戶績效;情境說明為歷史相似時期之整理,非對未來之預測或保證。過去績效不代表未來表現。文中提及之基金公司僅為說明,非推介特定商品。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號