
股票貴不貴,光看本益比說不清楚,要拿它跟公債比,再看企業賺錢的效率。
這個比出來的差距叫股權風險溢酬(equity risk premium,ERP),也就是投資人為了承擔股價上下震盪,要求股票比公債多給的報酬,紐約大學的 Aswath Damodaran 教授每月估算一次美股的隱含溢酬,2026 年 10 月 1 日是 3.70%,為他 2008 年開始公布月資料以來最低[1]。
研究動機
幫學校的投資委員會準備市場展望時,最常被問的一句話是「長期大概能賺多少?」,接著就是「美股是不是太貴了?」。
這兩個問題其實是同一題,所以我把美國、日本、台灣、已開發市場、新興市場五個市場的盈餘殖利率、ROE 和公債殖利率放在一起,也翻了 CFA 課程、學術研究和幾家大型資產管理公司的做法,看看這些數字到底能告訴我們什麼(還有不能告訴我們什麼)。
盈餘殖利率、前瞻盈餘殖利率與 ROE,各在量什麼?
盈餘殖利率(earnings yield)是本益比的倒數,本益比 20 倍,等於每付 100 元買到 5 元的年盈餘,盈餘殖利率就是 5%(1÷20=5%)。
它有三個版本,用過去 12 個月實際盈餘算的叫落後盈餘殖利率,用分析師對未來 12 個月預估算的叫前瞻盈餘殖利率,用十年平均盈餘算的則是席勒本益比(CAPE)的倒數。
ROE(return on equity,股東權益報酬率)量的是公司拿股東的錢賺錢的效率,它會出現在這裡,是因為盈餘殖利率要能代表長期報酬有個前提:公司把保留下來的盈餘拿去再投資,報酬率剛好等於資金成本。
ROE 比資金成本高,成長本身就會創造價值,盈餘殖利率會低估未來報酬,反過來就會高估,所以 CFA 課程〈資本市場預期〉(Capital Market Expectations)估長期報酬時,會用股價淨值比(P/B)和 ROE 一起反推[2]:
合理 P/B =(ROE − 長期成長率)÷(要求報酬 − 長期成長率)
移項之後,就能從市場價格算出投資人願意接受的報酬,再減掉公債殖利率,就是溢酬。
五個市場現在各是多少?
| 市場(MSCI 指數) | 前瞻本益比 | 前瞻盈餘殖利率 | 股價淨值比 | ROE | 10 年公債殖利率 |
|---|---|---|---|---|---|
| 美國 | 19.38 倍 | 5.16% | 5.65 倍 | 22.3% | 5.29% |
| 日本 | 15.63 倍 | 6.40% | 2.01 倍 | 10.4% | 3.06% |
| 台灣 | 18.65 倍 | 5.36% | 5.99 倍 | 20.3% | 約 1.96% |
| 已開發市場 | 17.92 倍 | 5.58% | 4.10 倍 | 18.1% | — |
| 新興市場 | 9.72 倍 | 10.29% | 2.39 倍 | 16.0% | — |
資料日期 2026/09/30;ROE 以股價淨值比除以落後本益比換算;資料來源:MSCI[3]、FRED[4]、日本財務省[5]、Trading Economics[6];阿爾發投資研究團隊整理
美國最特別,前瞻盈餘殖利率 5.16% 和 10 年公債 5.29% 幾乎一樣(5.16-5.29=−0.13 個百分點),用最常見的比法,股票相對公債沒有多給什麼,日本和台灣的差距則都在 3 個百分點以上。
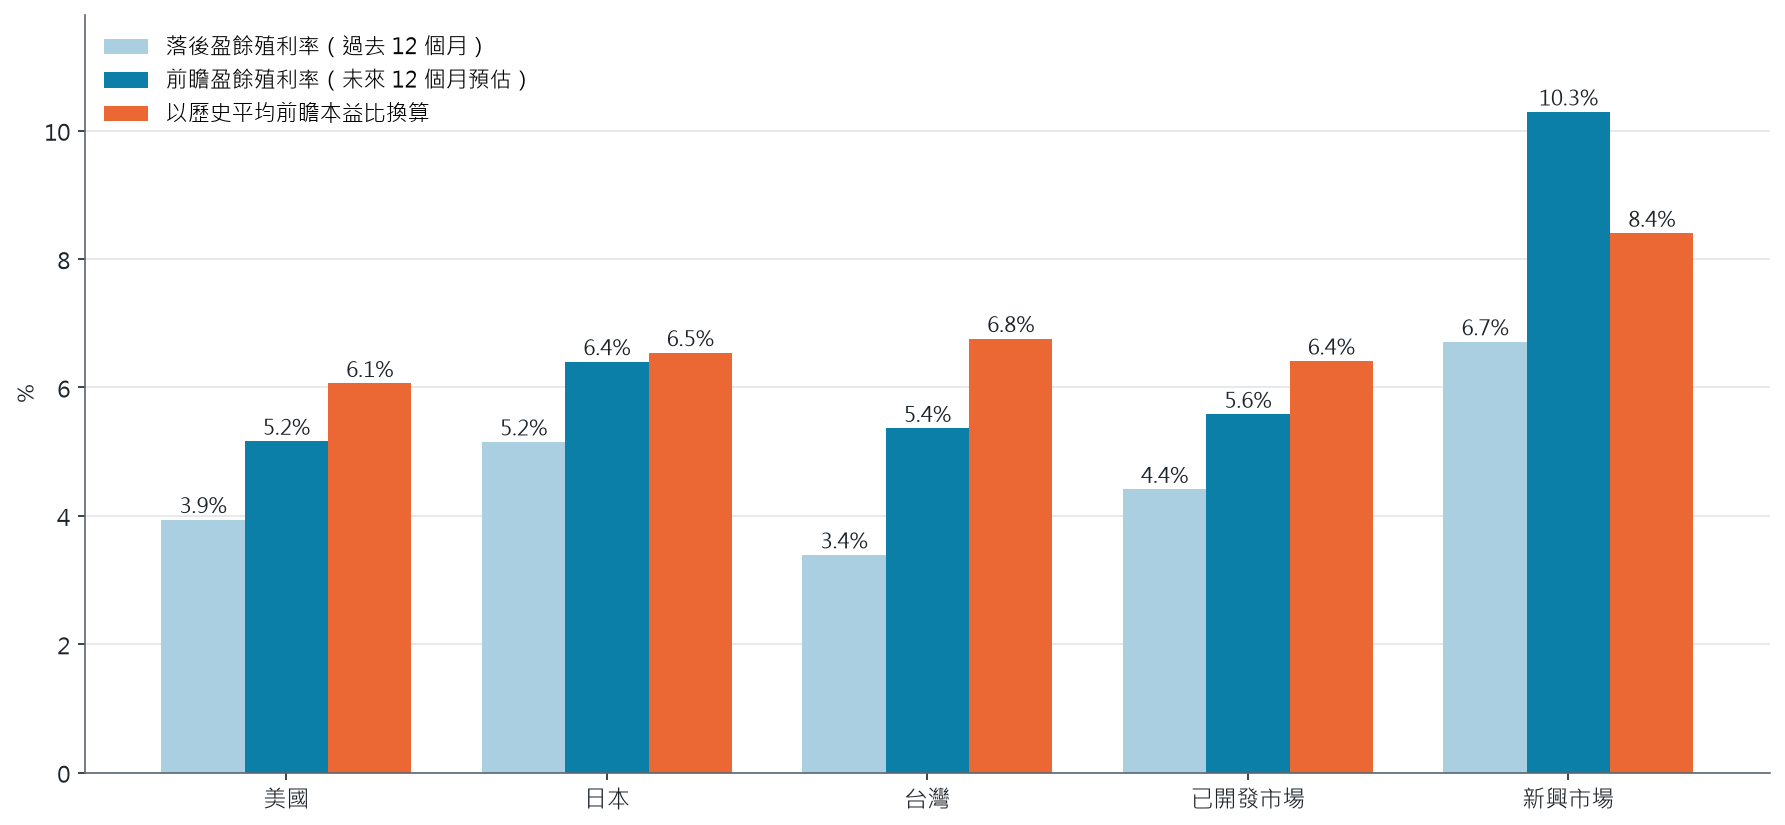
圖 1 落後、前瞻盈餘殖利率與歷史前瞻均值(2026/09/30);歷史均值美國、日本、新興市場為 20 年,台灣與已開發市場(以 ACWI 代替)為 15 年;資料來源:MSCI[3]、J.P. Morgan Asset Management《Guide to the Markets》[7];阿爾發投資研究團隊整理
圖 1 要看深藍和橘色兩根的差距,美國前瞻盈餘殖利率比 20 年平均低了 0.9 個百分點(6.06-5.16),台灣低 1.4 個百分點,新興市場反而比平均高。
不過台灣和新興市場的前瞻數字要打個折,兩者的落後本益比是 29.51 倍、14.90 倍,前瞻只剩 18.65 倍、9.72 倍,代表分析師預期未來一年盈餘成長 58% 與 53%,主要來自 AI 半導體與記憶體,看起來便宜的那一大段,是押在這些成長會兌現。
如果你讀到這裡,想知道這些數字對自己的股債比例代表什麼,可以先看投資組合範例:10萬到100萬ETF怎麼配?5種股債對照表,裡面有各種股債比例在歷史上最差一年的對照。
為什麼一定要把 ROE 放進來?
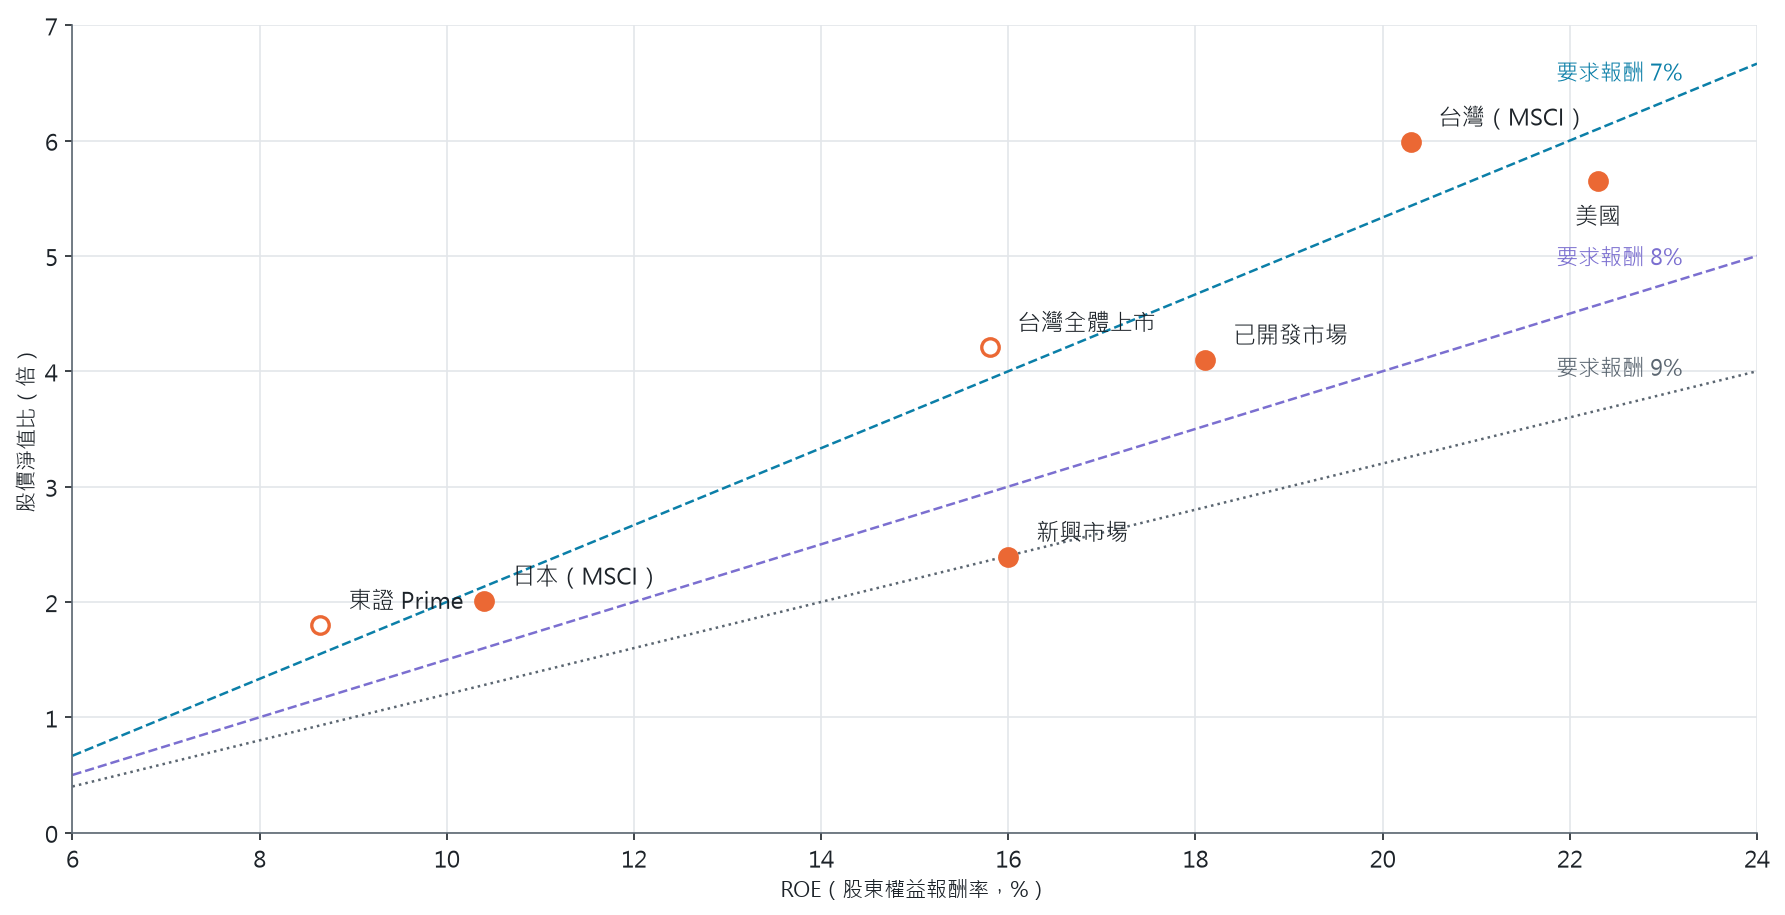
圖 2 ROE 與股價淨值比(2026/09/30);曲線以長期名目成長 4% 繪製,點在曲線上方代表市場接受較低的報酬;空心點為台灣證交所全體上市與東證 Prime 市場;資料來源:MSCI[3]、臺灣證券交易所[8]、日本交易所集團[9];阿爾發投資研究團隊整理
圖 2 顯示,只看股價淨值比,美國和台灣接近 6 倍、日本 2 倍,好像差了三倍,放進 ROE 之後,三個市場都落在要求報酬 7% 的曲線附近,差距小很多,新興市場在 9% 那條線上,是五個市場中隱含報酬最高的。
高估值的代價也可以算出來,美國要回到 1961 年以來平均 4.25% 的溢酬,在 ROE 維持 22% 的前提下,企業盈餘要永續每年成長 6.8%(名目),ROE 如果回到過去 20 年中位數 14% 左右,溢酬幾乎歸零。
聯準會經濟學家 Michael Smolyansky 2023 年的研究《End of an Era: The Coming Long-Run Slowdown in Corporate Profit Growth and Stock Returns》指出,1989 到 2019 年美國企業實質盈餘成長有四成以上來自利息費用與稅率下降[10],這股順風很難再來一次。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
跟歷史比,現在算貴嗎?
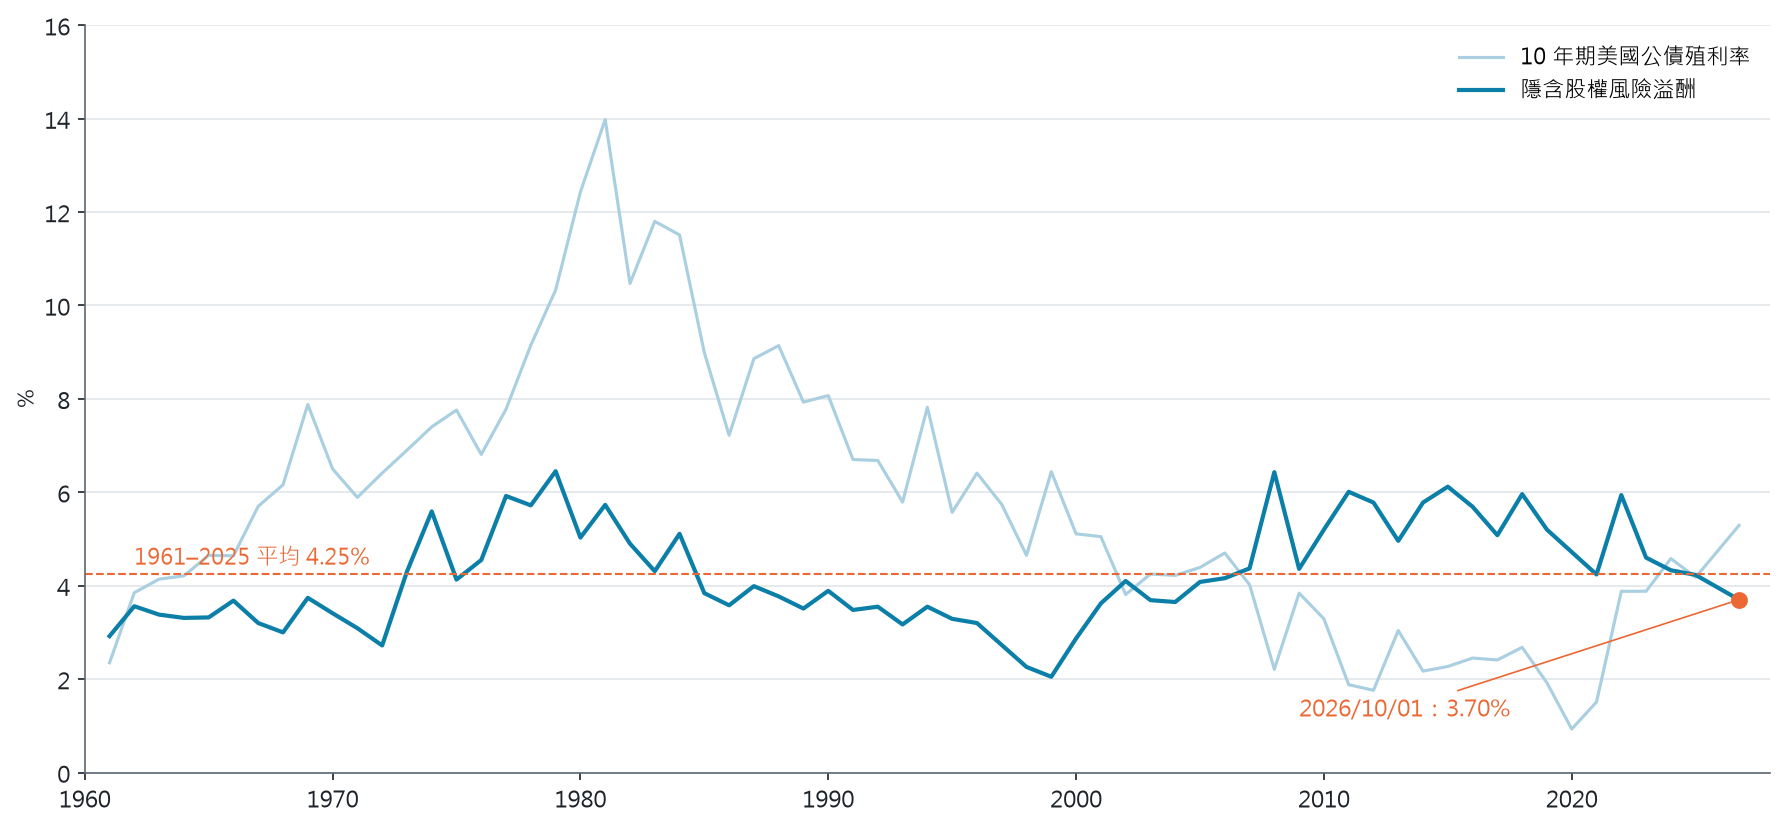
圖 3 美國隱含股權風險溢酬與 10 年期公債殖利率(1961~2025 年底值,2026 年為 10 月 1 日月值);資料來源:Damodaran[1];阿爾發投資研究團隊整理
看你拿哪一段歷史當尺。
圖 3 顯示,3.70% 是 2008 年以來最低,但 1961 到 2025 年的 65 個年底值裡,有 26 年比現在更低,大約落在第 40 百分位,1960 年代和 1990 年代後半大部分時間都比現在低,1999 年網路泡沫頂點只有 2.05%。
只拿金融海嘯後這十幾年當基準,現在顯得非常低,拿 60 年平均來看,只是略低於中位數,這是估值數字很敏感的第一個原因。
第二個原因是指數組成變了,MSCI 新興市場指數裡,中國權重在 2020 年底接近 40%,2026 年 5 月降到約 20%,台灣升到約 26%,台積電一檔就占約 15%[11],台股本身也一樣,台積電約占市值四成,跟 15 年前已經是不同的資產,高 ROE 產業的權重上升,合理估值本來就會往上移,拿舊的歷史均值直接比,會把結構改變誤判成「變貴」。
台股的估值與集中度怎麼處理,在台股接近 5 萬點:股票超出目標比重時怎麼再平衡整理過做法。
第三個原因是 ROE 本身在變,日本最明顯。
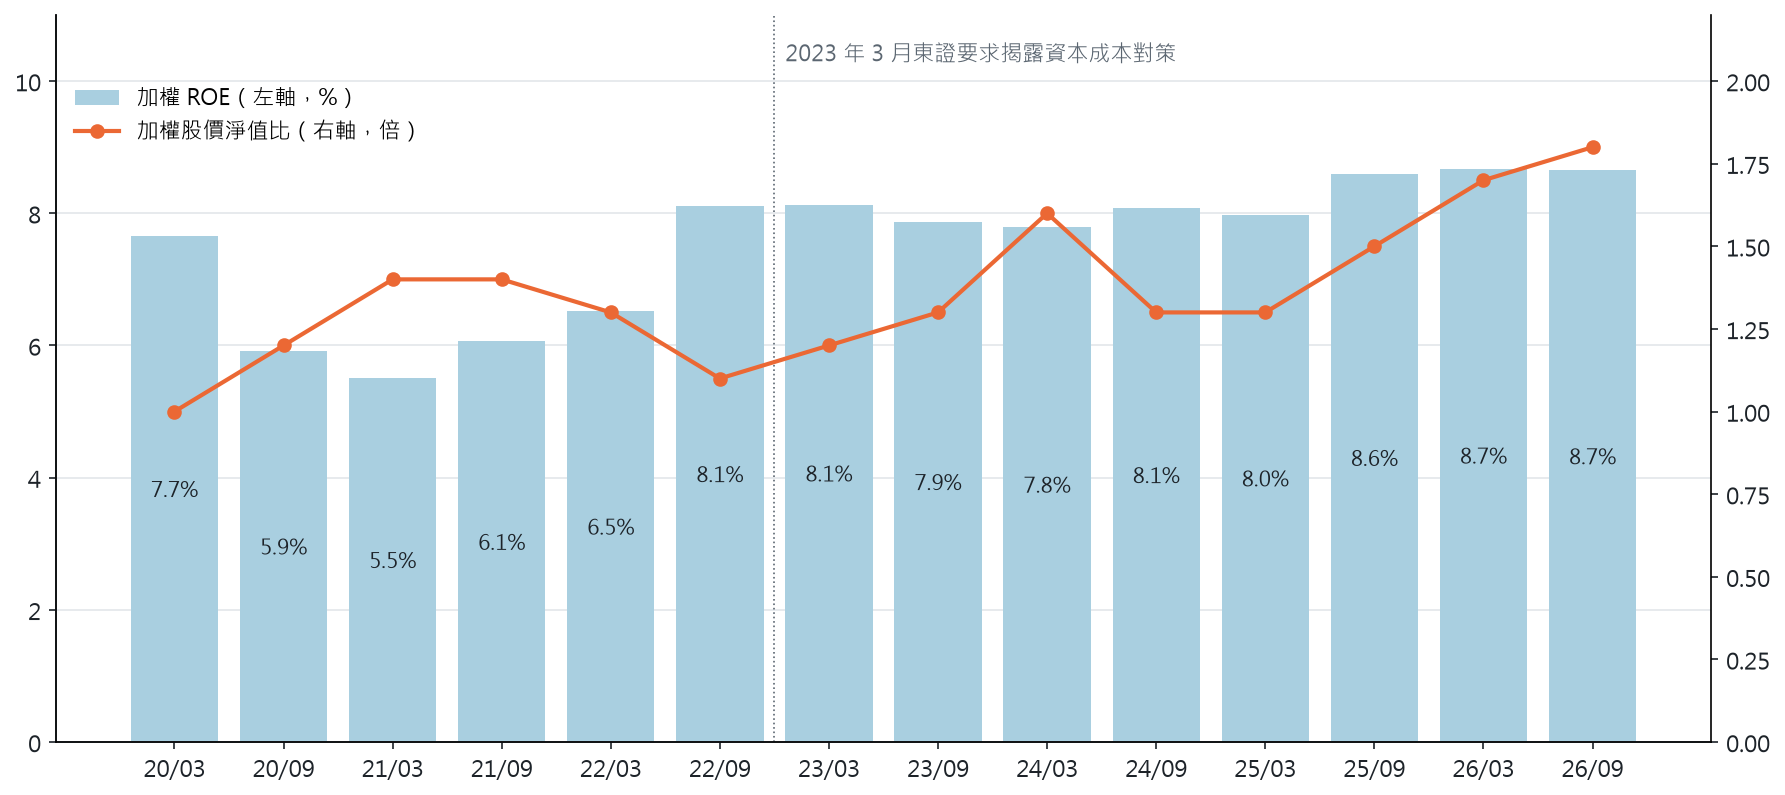
圖 4 東證加權 ROE 與股價淨值比(2020/03~2026/09,2022 年起由東證一部改為 Prime 市場);資料來源:日本交易所集團[9];阿爾發投資研究團隊整理
圖 4 顯示,東京證交所 2023 年 3 月要求上市公司揭露資本成本與股價對策之後,加權 ROE 從 2021 年 3 月的 5.5% 升到 2026 年 9 月的 8.65%,股價淨值比從 1 倍附近升到 1.8 倍,日本過去的估值均值是在 ROE 長期低於資金成本的年代形成的,用舊均值推論「日本已經不便宜」,會低估改革的效果。
同一個美國,為什麼有十一種答案?
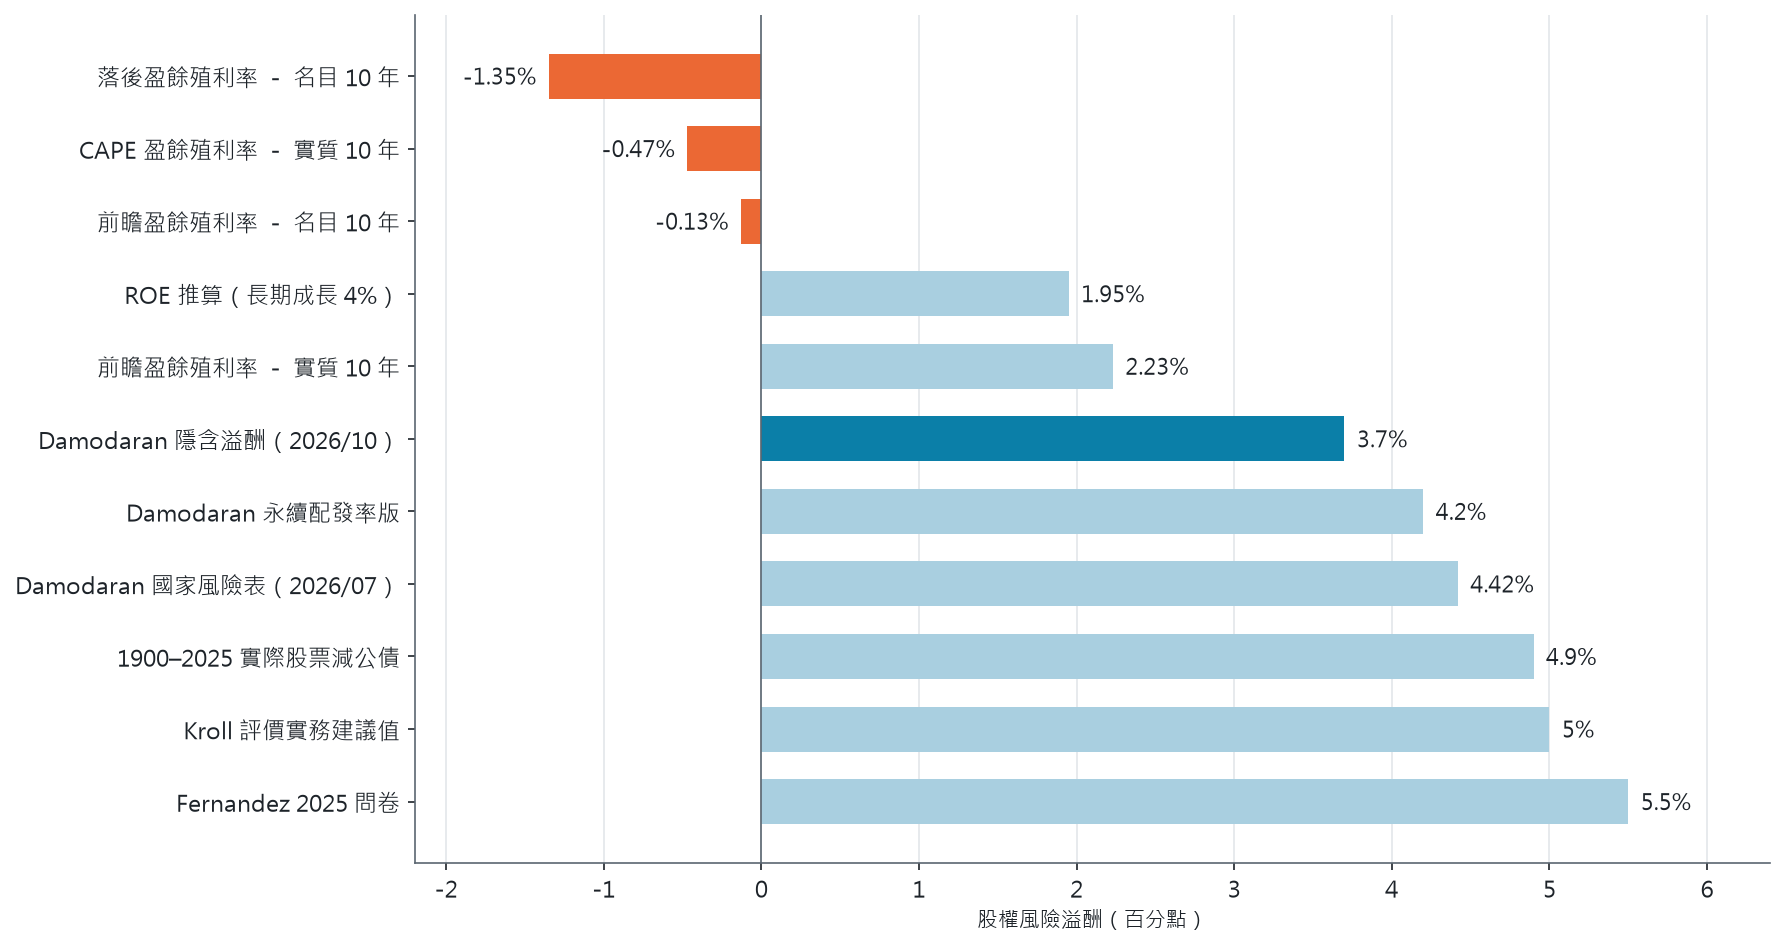
圖 5 美國股權風險溢酬的十一種估法(2026 年 10 月);資料來源:MSCI[3]、FRED[4]、Shiller[12]、Damodaran[1]、Dimson, Marsh & Staunton[13]、Kroll[14]、Fernandez et al.[15];阿爾發投資研究團隊整理
圖 5 從 −1.35% 到 5.5%,差了將近 7 個百分點,說實在,第一次把這張圖畫出來的時候我也嚇了一跳,拆開來看,差異來自四個地方。
第一個是分子用哪一種盈餘,落後、前瞻、CAPE 三者在美國差了 2.7 個百分點,因為市場預估 2026 年盈餘成長 32.8%[16],十年平均盈餘又被早年較低的獲利拉低。
第二個是分母用名目還是實質利率,10 年公債名目 5.29%、抗通膨公債(TIPS)實質 2.93%,光這一項就差 2.4 個百分點。
第三個是有沒有把成長和股東回饋放進去,Damodaran 把股利、庫藏股和未來成長都放進模型,所以比單純相減高。
第四個是事前還是事後,1900 年以來美國股票實際比公債多賺約 4.9%,不過 Eugene Fama 與 Kenneth French 2002 年的研究《The Equity Premium》指出,其中一部分來自估值上升的意外收穫[17],拿它當未來的溢酬會高估。
AQR 共同創辦人 Cliff Asness 2003 年在《Fight the Fed Model》就提醒過,盈餘會跟著通膨調整,是實質的,公債殖利率含通膨,是名目的,兩個直接相減有「貨幣幻覺」[18],所以比較嚴謹的做法是用實質利率或完整的隱含模型,實務上更重要的一條,是固定一種算法,看它自己的歷史位置和方向,不要拿不同機構、不同口徑的數字互相比。
美債殖利率這一波為什麼升到 5% 以上,可以接著看升息後美債殖利率衝上5.31%,債券和股票會怎樣?。
學術研究怎麼說:長期準、短期不準
估值能不能預測報酬,學界的答案很一致,長期有用、短期幾乎沒用。
John Campbell 與 Robert Shiller 1998 年的《Valuation Ratios and the Long-Run Stock Market Outlook》證明,股價比率的變動主要反映未來報酬,CAPE 對未來 10 年實質報酬的解釋力大約三到四成[19],StarCapital 的 Norbert Keimling 2016 年用 17 個市場、1871 到 2015 年資料做同樣的事,CAPE 最便宜的十分之一,後續 10 到 15 年實質年報酬約 13.3%[20]。
短期就是另一回事,Amit Goyal 與 Ivo Welch 2008 年的研究發現,股利殖利率、盈餘殖利率這類變數,在樣本外多數打不贏「直接用歷史平均」[21],AQR 的 Asness、Antti Ilmanen 與 Thomas Maloney 2017 年的《Market Timing: Sin a Little》結論是估值擇時只能「少量地犯罪」(sin a little),要搭配動能訊號,部位要小[22]。
席勒本益比的細節和它為什麼長期偏高,在席勒本益比 CAPE Ratio 是什麼?估值高不等於該賣股有完整的歷史數據。
資產管理公司怎麼用在配置上?
| 機構(基準日) | 期間、口徑 | 美國大型股 | 日本或非美已開發 | 新興市場 | 估值怎麼放進模型 |
|---|---|---|---|---|---|
| J.P. Morgan(2026/09/30) | 10~15 年,名目 | 7.5% | — | 7.1% | 以利潤率為主軸,高利潤率讓美國上調 |
| Vanguard(2026/06/30) | 10 年,名目 | 4.2%~6.2% | 非美已開發 4.5%~6.5% | 2%~4% | 依利率與通膨調整合理估值 |
| AQR(2025/12/31) | 5~10 年,當地實質 | 3.9% | 日本 4.9% | 5.1% | 不假設估值回歸 |
| GMO(2026/08/31) | 7 年,實質 | −7.4% | 日本小型價值 4.7% | −0.1% | 估值與利潤率 7 年內回到長期均值 |
名目與實質、幣別不同,不能直接相比;資料來源:J.P. Morgan Asset Management《2027 Long-Term Capital Market Assumptions》[23]、Vanguard[24]、AQR[25]、GMO[26];阿爾發投資研究團隊整理
同一個美國大型股,J.P. Morgan 給 7.5%,GMO 給 −7.4%,差距超過 12 個百分點,分歧就在高 ROE 和高利潤率會不會回落,日本則是多數機構相對看好的市場。
把這些數字放進資產配置,各家的共識大致相同,長期的戰略配置(SAA)用估值來調整各資產的長期預期報酬,溢酬窄的市場調低預期,但不會因此歸零,權重仍以市值為錨,幾個月到一年的戰術配置(TAA)則不能只看估值,因為估值對一年內的報酬幾乎沒有預測力,要等價格動能和盈餘預估修正方向一致才動,部位也要小。
用之前還要做一點調整,ROE 要用正常化的水準,台灣與新興市場要考慮產業組成的改變,日本要用改革之後的估值區間。
我的想法
我覺得這三個數字最大的用處,是把「股市貴不貴」這種吵不完的問題,變成「現在的價格隱含多少成長」這種可以檢查的數字,美股現在的價格,等於押注美國企業 22% 的 ROE 可以長期維持,這件事有可能,但不是理所當然。
不過我不會因為溢酬窄就叫人賣掉美股,畢竟研究已經講得很清楚,估值對下一年幾乎沒有預測力,美國也占全球股市六成以上[13],低配太多本身就是一個大賭注。
用飛行來比喻,估值比較像航線上的天氣預報,它決定你要帶多少備用油、航線要留多少餘裕,不決定今天要不要起飛,對應到配置上,就是讓溢酬影響長期預期報酬和配置的上下限,短期的漲跌交給再平衡處理。
日本的情況剛好相反,溢酬寬,ROE 還在往上走,是少數估值和基本面方向一致的市場,台灣和新興市場則要多看一個變數,就是明年五成以上的盈餘成長能不能兌現(我不知道,沒有人知道,所以才要分散)。
如果你在想股債比例該怎麼定,可以從股債配置終極指南:從股債比例到ETF推薦一次搞懂!開始。
約翰.柏格(John C. Bogle)說過一句話,放在估值討論特別貼切:
「股市是投資這件事的巨大干擾。」 “The stock market is a giant distraction to the business of investing.”(John C. Bogle)
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
股權風險溢酬多少才算合理?
美國 1961 到 2025 年的隱含溢酬平均約 4.25%[1],CFA Institute 研究基金會 2001、2011、2021 年三次邀集學者討論,長期溢酬的共識都落在 4% 左右[27],低於 3% 代表股票相對公債的補償偏少,高於 6% 多出現在 1970 年代末的高通膨與 2008 年金融海嘯前後。
盈餘殖利率比公債殖利率低,就代表股票該賣嗎?
不代表,盈餘殖利率是實質報酬的近似,公債殖利率含通膨,直接比較會低估股票,研究也顯示估值對一年內報酬幾乎沒有預測力[21],比較適合用在調整長期配置,不適合拿來決定這個月要不要賣。
前瞻本益比和落後本益比該看哪一個?
兩個都看,落後本益比用實際盈餘,比較可靠,前瞻本益比反映分析師預期,盈餘成長快的市場會比較低,台灣與新興市場現在兩者差了三到四成,前瞻數字要搭配「盈餘預估會不會下修」一起看。
台股本益比比過去高很多,是不是泡沫?
台積電約占台股市值四成,半導體超過六成,ROE 也比過去高,和 15 年前的台股是不同的組成,跟自己的歷史均值直接比會誇大貴的程度,比較好的看法是同時看 ROE 和盈餘成長能不能維持,再決定持股比重。
日本股市還值得配置嗎?
以 2026 年 9 月底的數字,日本前瞻盈餘殖利率 6.40%,比日本 10 年公債高 3.34 個百分點,是已開發市場中溢酬最寬的之一,加權 ROE 也從 5.5% 升到 8.65%,值不值得配置還要看匯率與個人的風險承受度,適合放在全球分散的架構裡看。
參考文獻
- [1] Damodaran, A. (2026). Implied equity risk premiums: Historical and monthly data [Data set]. NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/New_Home_Page/home.htm
- [2] CFA Institute. (2026). CFA program curriculum level III: Capital market expectations, part 2: Forecasting asset class returns. CFA Institute.
- [3] MSCI. (2026). MSCI USA, Japan, Taiwan, World and Emerging Markets index factsheets (data as of September 30, 2026). https://www.msci.com/indexes
- [4] Federal Reserve Bank of St. Louis. (2026). 10-year Treasury constant maturity rate (DGS10) and 10-year TIPS (DFII10) [Data set]. FRED. https://fred.stlouisfed.org/series/DGS10
- [5] 日本財務省(2026)。國債金利情報。https://www.mof.go.jp/english/policy/jgbs/reference/interest_rate/
- [6] Trading Economics. (2026). Taiwan 10-year government bond yield. https://tradingeconomics.com/taiwan/government-bond-yield
- [7] J.P. Morgan Asset Management. (2026). Guide to the markets: U.S. and Asia, 4Q 2026 (data as of September 30, 2026). https://am.jpmorgan.com/content/dam/jpm-am-aem/global/en/insights/market-insights/guide-to-the-markets/mi-guide-to-the-markets-us.pdf
- [8] 臺灣證券交易所(2026)。證券交易所月報:2026 年 9 月本益比、殖利率及股價淨值比。https://www.twse.com.tw/
- [9] Japan Exchange Group. (2026). Average PER and PBR (September 2026). https://www.jpx.co.jp/english/markets/statistics-equities/misc/04.html
- [10] Smolyansky, M. (2023). End of an era: The coming long-run slowdown in corporate profit growth and stock returns (FEDS 2023-041). Board of Governors of the Federal Reserve System. https://www.federalreserve.gov/econres/feds/files/2023041pap.pdf
- [11] MSCI. (2026). Taiwan at the top: MSCI EM country weight breakdown. https://www.msci.com/indexes/markets-in-motion/visualizations/taiwan-at-the-top-msci-em-country-weight-breakdown
- [12] Shiller, R. J. (2026). U.S. stock markets 1871–present and CAPE ratio [Data set]. https://shillerdata.com/
- [13] Dimson, E., Marsh, P., & Staunton, M. (2026). UBS global investment returns yearbook 2026: Summary edition. UBS. https://www.ubs.com/global/en/media/display-page-ndp/en-20260303-global-investment-returns-yearbook-2026.html
- [14] Kroll. (2026). Cost of capital updates: January 2026 executive summary. Kroll. https://www.kroll.com/en/reports/cost-of-capital
- [15] Fernandez, P., et al. (2025). Survey: Market risk premium and risk-free rate used for 2025. IESE Business School. https://breesept.tulane.edu/wp-content/uploads/sites/18/2026/03/Rf-and-Rm-Rf-2025.pdf
- [16] FactSet. (2026, October 16). Earnings insight. https://advantage.factset.com/
- [17] Fama, E. F., & French, K. R. (2002). The equity premium. The Journal of Finance, 57(2), 637–659.
- [18] Asness, C. S. (2003). Fight the Fed model. The Journal of Portfolio Management, 30(1), 11–24.
- [19] Campbell, J. Y., & Shiller, R. J. (1998). Valuation ratios and the long-run stock market outlook. The Journal of Portfolio Management, 24(2), 11–26.
- [20] Keimling, N. (2016). Predicting stock market returns using the Shiller CAPE. StarCapital Research.
- [21] Goyal, A., & Welch, I. (2008). A comprehensive look at the empirical performance of equity premium prediction. The Review of Financial Studies, 21(4), 1455–1508.
- [22] Asness, C., Ilmanen, A., & Maloney, T. (2017). Market timing: Sin a little. Journal of Investment Management, 15(3).
- [23] J.P. Morgan Asset Management. (2026). 2027 long-term capital market assumptions. https://am.jpmorgan.com/us/en/asset-management/institutional/insights/portfolio-insights/ltcma/
- [24] Vanguard. (2026, July 22). Setting realistic expectations. https://corporate.vanguard.com/content/corporatesite/us/en/corp/vemo/vemo-return-forecasts.html
- [25] AQR Capital Management. (2026). 2026 capital market assumptions for major asset classes. https://www.aqr.com/insights/research/alternative-thinking/2026-capital-market-assumptions-for-major-asset-classes
- [26] GMO. (2026). GMO 7-year asset class forecast (as of August 31, 2026). https://www.gmo.com/
- [27] Siegel, L. B., & McCaffrey, P. (Eds.). (2023). Revisiting the equity risk premium. CFA Institute Research Foundation. https://rpc.cfainstitute.org/research/foundation/2023/revisiting-equity-risk-premium-2021
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計、估值與機構預期報酬引自公開資料,未扣除費用與稅負,不代表任何實際帳戶績效;機構預期報酬為各機構於假設條件下之估計,非對未來之預測或保證。過去績效不代表未來表現。海外投資涉及匯率風險。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號