
儲蓄險值不值得買看 IRR:年繳 6 年、期滿領回總保費 105%,IRR 約 1.4%,低於臺灣銀行一年期定存 1.70%[1]。
IRR(內部報酬率)把每一筆保費和最後領回的錢換算成年化報酬,同樣 6 年、每年存一筆一年期定存滾存,期滿約是本金的 106.1%,6 年期儲蓄險的期滿領回比例要高過這條線才贏定存,業務員給的宣告利率(台幣利變型最高 2.75%,2026 年 5 月[2])只乘在扣完費用的保單價值準備金上,不能直接拿來跟定存比。
「每個月只要存一筆錢,六年後就能拿回一筆可觀的利息,而且保證保本」是儲蓄險最常聽到的說法,既能強迫儲蓄,看起來又比定存好,很適合保守型投資人,不過換算成 IRR 之後,資金鎖住六年以上換來的報酬,常常連定存與物價都追不上。
儲蓄險是什麼?宣告利率和 IRR 差在哪
儲蓄險是期滿或特定年度會返還一筆錢的人壽保險,常見的是 6 年期還本型與利率變動型,它的本質仍是保險,繳出去的保費要先付保障成本與通路費用,剩下的才累積成保單價值準備金。
比較儲蓄險和其他存錢工具,有三個數字要分開看:
表 1 儲蓄險的三個利率數字
| 數字 | 怎麼算 | 保證嗎 | 能不能拿來跟定存比 |
|---|---|---|---|
| 宣告利率 | 保險公司定期公布,只乘在扣除成本後的保單價值準備金 | 不保證,會變動 | 不能 |
| 預定利率 | 寫在合約裡,計算保費與保證給付用 | 保證 | 只能看保證的部分 |
| 內部報酬率(IRR) | 每一筆保費與最後拿回的金額,依時間點換算成年化報酬率 | 依實際領回金額 | 可以 |
金管會 2026 年 3 月提醒投保人,不要把利變保單當作定存,保險含有保障成本,計算方式與定存不同,提前解約也可能拿不回全部本金[3]。
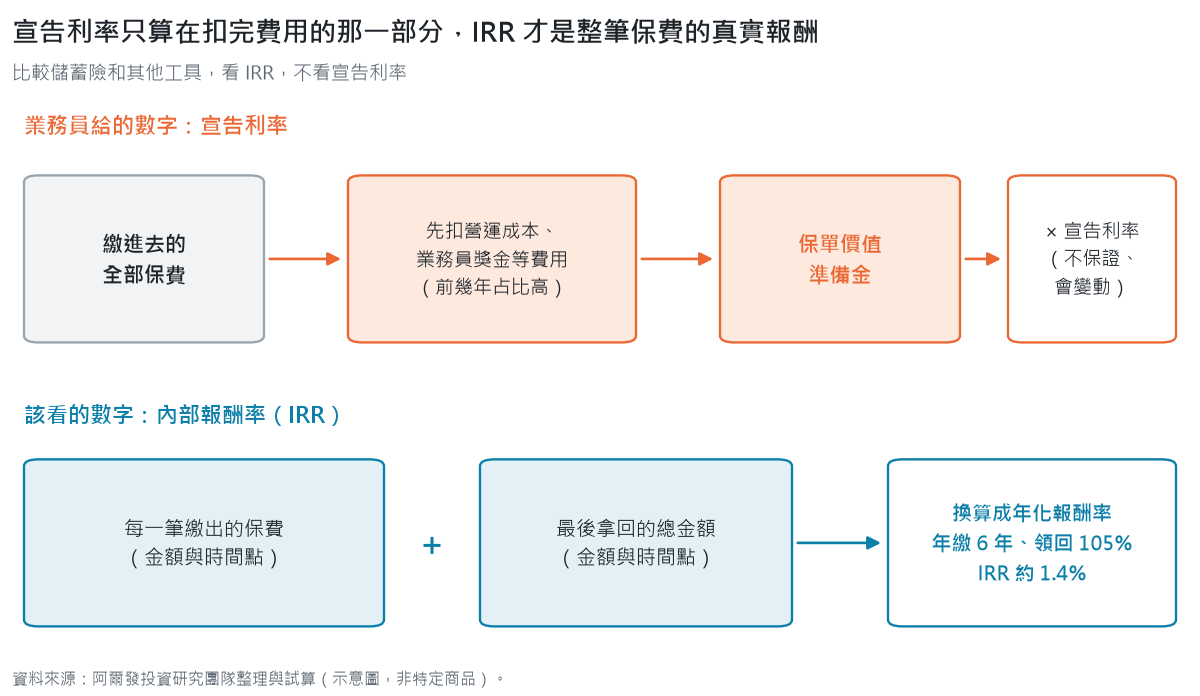
讀者手上的建議書如果只寫宣告利率,就還不知道這張保單的真實報酬,要再往下看解約金表。
儲蓄險利率多少?IRR 對照定存、公債與物價
表 2 把儲蓄險試算的 IRR 和其他存錢工具放在一起,資料截至 2026 年 10 月 22 日,宣告利率另列,提醒它不是同一種數字。
表 2 2026 年 10 月存錢工具的年化數字對照
| 工具 | 年化數字 | 數字的性質 | 資料日期 | 來源 |
|---|---|---|---|---|
| 儲蓄險(年繳 6 年、期滿領回總保費 105%) | 約 1.40% | IRR 試算,非特定商品 | — | 阿爾發投資研究團隊試算 |
| 臺灣銀行一年期定存(固定) | 1.70% | 牌告利率,存款保險保障範圍內保本 | 2026-10-22 | 臺灣銀行[1] |
| 台灣 10 年期公債 | 2.001% | 標售最高得標利率,持有到期才鎖定 | 2026-10-20 | 中央銀行[4] |
| 美國 10 年期公債 | 5.12% | 殖利率,美元計價,換回台幣有匯率風險 | 2026-10-20 | FRED[5] |
| 消費者物價年增率 | 2.73% | 物價漲幅,報酬要贏它才有實質成長 | 2026 年 9 月 | 中央社[6] |
| 台幣利變型保單宣告利率 | 最高 2.75% | 宣告利率,不保證,不是 IRR | 2026 年 5 月 | 經濟日報[2] |
| 美元利變型保單宣告利率 | 多數 4.25%~4.35% | 宣告利率,不保證,不是 IRR | 2026 年 5 月 | 經濟日報[2] |
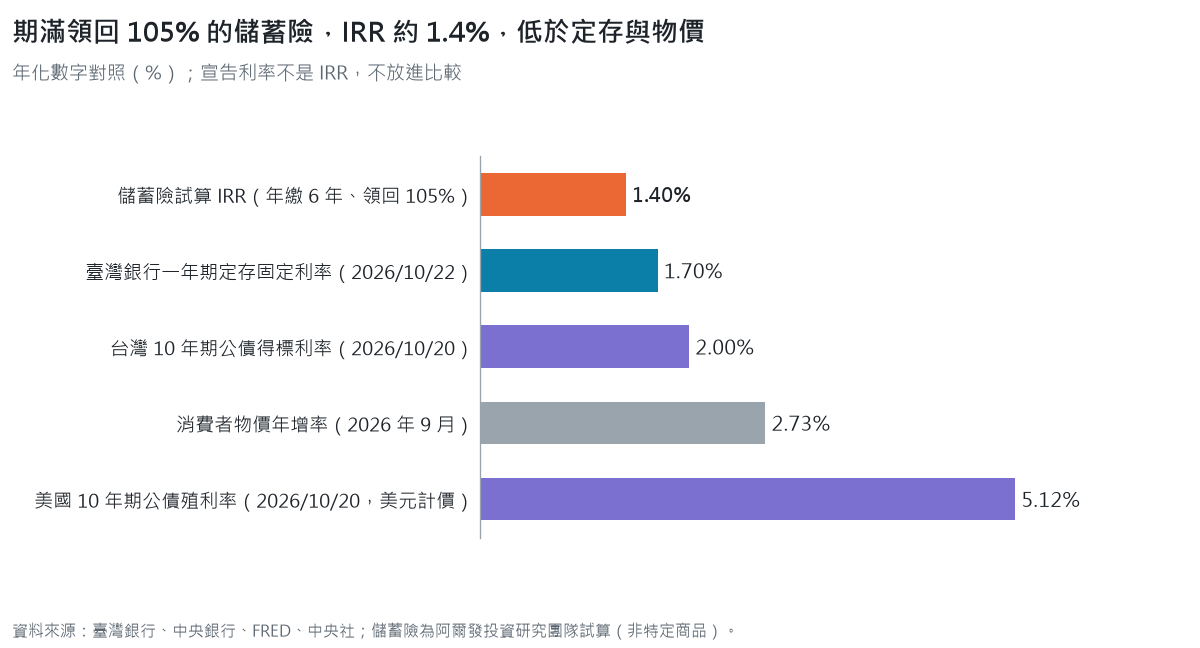
圖顯示,期滿領回 105% 的儲蓄險排在最後,扣掉 2.73% 的物價漲幅,實質購買力每年少約 1.3%,債券 ETF 持有的就是這類公債與公司債,殖利率會跟著這些利率走,不過價格每天波動、不保本,和儲蓄險的取捨在於流動性與保證之間。
6年儲蓄險划算嗎?期滿領回比例換算 IRR 試算表
建議書上找到第 6 年末的滿期金或解約金,除以 6 年累計總保費,就是期滿領回比例,對照表 3 就能查到大約的 IRR。
表 3 期滿領回比例與 IRR(6 年期,阿爾發投資研究團隊試算)
| 第 6 年末領回÷累計總保費 | 年繳 6 年的 IRR | 躉繳(第 1 年一次繳清)的 IRR |
|---|---|---|
| 100%(只拿回本金) | 0.00% | 0.00% |
| 103% | 0.85% | 0.49% |
| 105% | 1.40% | 0.82% |
| 107% | 1.94% | 1.13% |
| 110% | 2.73% | 1.60% |
| 112% | 3.25% | 1.91% |
| 同期一年期定存 1.70% 滾存的領回比例 | 106.1% | 110.6% |
試算假設:每年年初繳費、第 6 年年底一次領回,未計稅負;定存以 2026-10-22 臺灣銀行一年期固定利率 1.70%[1] 每年續存計算,實際利率會變動。
同樣的領回比例,躉繳的 IRR 比年繳低,因為躉繳的錢一開始就全部放進去、放得更久,所以躉繳 6 年期要領回約 110.6% 才和定存打平,年繳只要約 106.1%,拿到建議書時,先用這張表把領回比例換成 IRR,再跟定存比。
想直接看依你的條件給出的配置建議?
儲蓄險推薦怎麼挑?看這 5 個條件
同一張保單,投保年齡、性別、繳費方式不同,IRR 就不同,所以「哪一張儲蓄險最好」沒有通用答案,我們不評比個別保單或保險公司,能比的是條件,表 4 的五項都能在建議書或合約條款裡找到。
表 4 挑儲蓄險前要看的 5 個條件
| 條件 | 去哪裡看 | 怎麼判斷 |
|---|---|---|
| 期滿 IRR | 建議書的滿期金、解約金表 | 用表 3 換算,年繳 6 年期滿領回低於約 106.1%,就輸給同期定存 |
| 解約金回本年度 | 解約金表 | 找出解約金第一次大於累計已繳保費的年度,這段期間內的錢不能動 |
| 保證與非保證 | 合約的預定利率、建議書的「保證/非保證」欄 | 只用保證部分再算一次 IRR,看最差的情況 |
| 幣別 | 保單幣別、給付幣別 | 外幣保單要能接受期滿時的匯率,見下方美元保單一節 |
| 保障是否已足額 | 自己現有的壽險、醫療險 | 保障缺口先用純保障型商品補,再考慮儲蓄 |
如果五項都看完,IRR 仍低於定存、回本又要 6 年以上,這筆錢放進儲蓄險換到的主要是「強迫儲蓄」,投資人要問自己這個功能值不值得那段利差。
儲蓄險有必要嗎?5 大缺點
儲蓄險缺點一:資金缺乏彈性,提前解約保證虧損
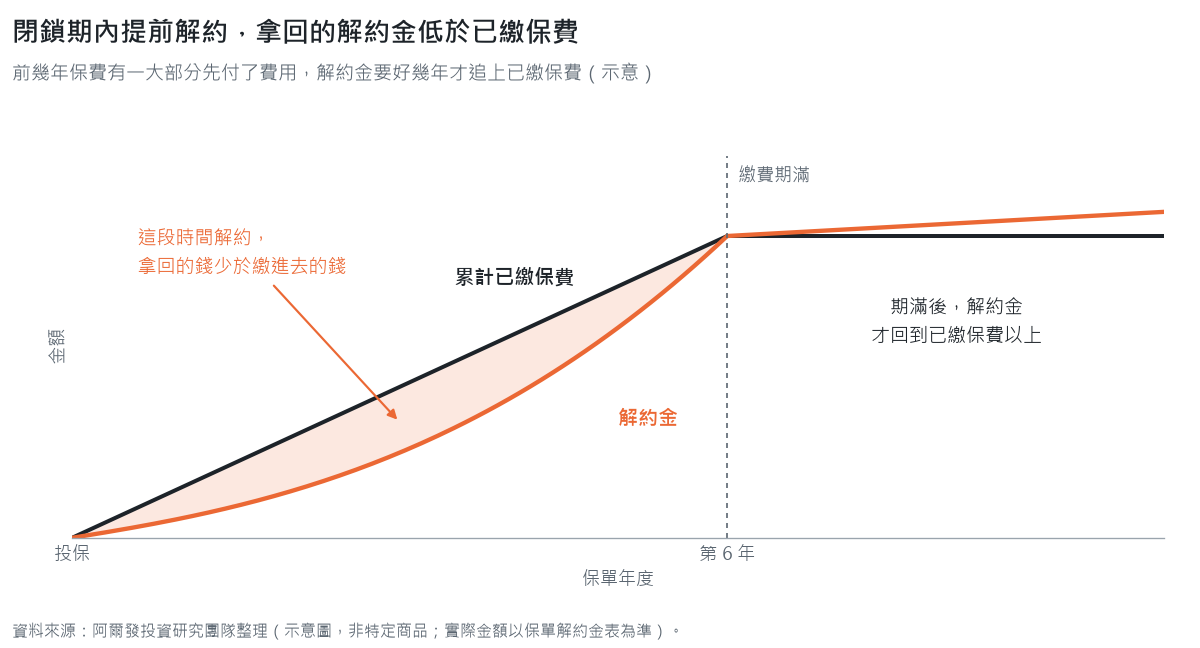
這是儲蓄險最嚴重的缺點。合約通常是 6 年、10 年甚至更長,在這段閉鎖期內,如果因為失業、疾病或其他緊急狀況需要用錢而提前解約,拿回的解約金會遠低於已繳的總保費,本金直接虧損,等於為了一點利息放棄了資金的流動性,還承擔了不小的財務風險。
儲蓄險缺點二:報酬率極低,資產成長效率極差
儲蓄險的 IRR 多半落在表 3 的前幾列,全球股市指數 MSCI ACWI 從 2001 年以來的年化報酬是 7.41%(美元計價,截至 2026 年 9 月)[7],把長期用不到的錢鎖在 1% 多的報酬上,等於放棄了資產成長的空間,代價是股市會大跌,這一點在後面的 20 年模擬再談。
儲蓄險缺點三:保障功能極低,「保險」名不符實
儲蓄險雖然名為保險,壽險保障額度通常很低,只比已繳保費高一點,無法取代定期壽險或醫療險提供的家庭保障,如果買保險的目的是保障,卻買了儲蓄險,錢就放錯了地方。
如果買儲蓄險其實是想把一筆錢留給孩子或自己的晚年、不被挪用,該比較的工具是信託:信託帳戶多少錢可以開、一年管理費多少,整理在《信託帳戶是什麼?多少錢可信託、費用與自益他益差別(2026)》。
儲蓄險缺點四:隱藏成本與費用結構不透明
繳出去的保費並非全數進入儲蓄帳戶,前幾年有一大部分用來支付保險公司的營運成本與業務員的獎金,這些錢一開始就當作費用花掉了,所以提前解約才會虧損,費用結構又不透明,投資人很難評估保單的真實價值。
儲蓄險缺點五:跑不贏物價,實質購買力縮水
2026 年 9 月消費者物價年增 2.73%[6],期滿領回 105% 的儲蓄險 IRR 約 1.4%,名目上保本,扣掉物價後每年的實質購買力少約 1.3%,6 年下來,領回的錢能買到的東西比當初繳進去時少。
儲蓄險 vs. 投入市場 20 年資產模擬
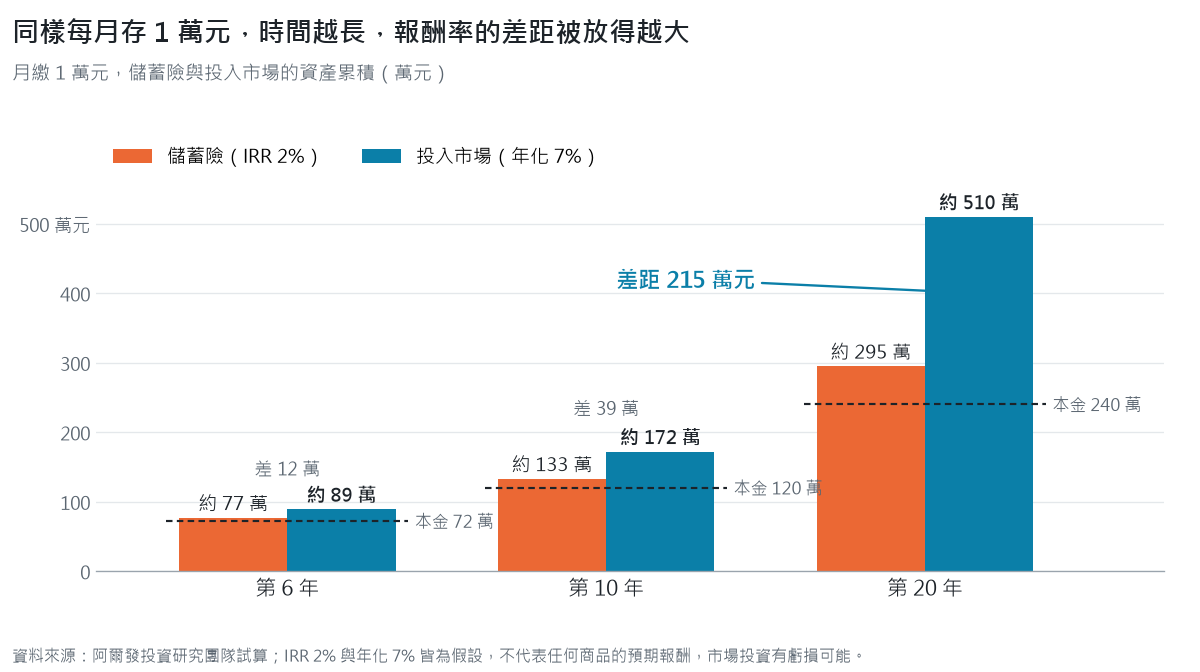
以每月投入 1 萬元、持續 20 年為例,比較儲蓄險(IRR 2%)與投入市場(年化 7% 假設)的資產差異,兩者的差距隨時間拉大:
表 5 月繳 1 萬元的資產累積(阿爾發投資研究團隊試算)
| 投入時間 | 累計本金 | 儲蓄險(IRR 2%) | 投入市場(年化 7%) | 資產差距(機會成本) |
|---|---|---|---|---|
| 第 6 年 | 72 萬元 | 約 77 萬元 | 約 89 萬元 | 約 12 萬元 |
| 第 10 年 | 120 萬元 | 約 133 萬元 | 約 172 萬元 | 約 39 萬元 |
| 第 20 年 | 240 萬元 | 約 295 萬元 | 約 510 萬元 | 約 215 萬元 |
試算假設:每月月初投入,月報酬率=(1+年化報酬率)的 1/12 次方減 1,未計費用與稅負。
7% 是假設,不是預期,MSCI ACWI 2001 年以來年化 7.41%、近 10 年年化 12.38%[7],同一份資料也顯示,2007 年 10 月到 2009 年 3 月的最大跌幅是 58.38%[7],所以 20 年後約 215 萬元的差距,是承擔市場波動換來的,不是無風險多出來的錢。
美金儲蓄險 6 年好嗎?匯率風險的雙面刃
美元利變型保單的宣告利率多數在 4.25%~4.35%(2026 年 5 月)[2],比台幣保單高,但期滿要換回台幣時,匯率可能吃掉好幾年的利息,2025 年 4 月 3 日到 7 月 3 日,新台幣兌美元從 33.21 升到 28.88[5],三個月內美元資產換回台幣少了約 13.0%,差不多是三年 4.3% 的利息。
匯率也可能往有利的方向走,問題在於期滿那一天的匯率沒有人能事先知道,期滿的錢如果本來就要用台幣花,美元保單等於多加了一層匯率風險,金管會也提醒,購買外幣利變保單要自行承擔匯率波動的損益[3]。
利率變動型終身壽險缺點:宣告利率不等於保證利率
這類保單用看起來很高的宣告利率吸引投保人,但宣告利率不保證、會變動,真正保證的只有一個很低的「預定利率」,市場利率走低時,實際收益會明顯縮水,金管會已要求業者的廣告與行銷話術,不得單獨用宣告利率或保單報酬率和其他金融商品比較[3]。
保險歸保障,投資歸投資
儲蓄險的根本問題,在於把「保障」與「投資」兩件事混在一起,結果兩邊都落空,保障額度不足,投資報酬也不好。
健康的財務規劃,依循的是「保險歸保障,投資歸投資」,先用小錢買足額的定期壽險、醫療險等純保障型商品,轉嫁自己承擔不起的風險,省下來的資金再依用錢的時間分開放,6 年內要用的錢放定存或短天期債券,6 年以上用不到的錢,才考慮放進股債配置的投資組合,讓它有機會跟上物價。
如果這筆錢 6 年以上用不到、想讓它長期成長,下一步是決定股票和債券各放多少,股債比例怎麼依年齡與風險承受度抓,可以看《股債配置終極指南》,想直接看 10 萬到 100 萬元的配置怎麼排,有《5 種投資組合範例》。
阿爾發機器人理財以全球 ETF 做多元資產配置,平台管理費與 ETF 內扣費用公開,可以隨時申購贖回,適合想把長期資金交給有紀律的配置、又不想鎖在閉鎖期裡的投資人,投資有虧損可能,不保證收益。
免費註冊,看你的建議組合
回答幾題目標與風險問卷,就能看到建議的 ETF 組合;要不要開始投資由你決定
儲蓄險常見問題
儲蓄險有必要嗎?有沒有優點?
儲蓄險主要的優點是強迫儲蓄,對一有錢就會花掉、很難控制消費的人來說,它提供了強制儲蓄的機制,只是代價是 IRR 偏低與資金鎖住,定期定額投入同樣能做到紀律儲蓄,差別在於報酬會波動、不保本。
延伸閱讀:機器人理財戰勝人性弱點
儲蓄險 vs 定存,6 年下來哪個領回多?
以 2026-10-22 臺灣銀行一年期定存 1.70%[1] 每年續存試算,年繳 6 年約領回本金的 106.1%,一次存入 6 年約 110.6%,儲蓄險的期滿領回比例低於這兩個數字,就是定存領得比較多,而且定存可以提前解約,只少拿部分利息。
已經買了儲蓄險,現在解約好嗎?
要看已繳年期,把「現在解約拿回的金額」和「繼續繳到期滿的領回金額」各自換算 IRR 比較,剛繳 1~2 年,解約金損失通常最大,但後面還有幾年保費可以改放其他工具,已接近期滿(例如已繳 5 年),多半等期滿再轉出比較划算,實際情況建議請專業的財務顧問依保單內容評估。
宣告利率和預定利率有什麼不同?
預定利率是保險公司寫在合約裡、計算保證給付的利率,宣告利率是保險公司依投資績效與市場利率定期宣告的利率,不保證、會浮動,利變型保單的實際收益主要取決於宣告利率,兩者都不是 IRR。
六年期滿後,把錢繼續放在裡面滾存划算嗎?
通常不划算,期滿後雖然沒有閉鎖期的問題,續存的報酬仍取決於宣告利率,可以拿續存的 IRR 和表 2 的定存、公債利率比一次,再決定要不要領出、重新做資產配置。
郵局或銀行賣的儲蓄險好嗎?
通路不同,商品本質一樣是保險,判斷方式和表 4 相同:期滿 IRR 有沒有贏定存、解約金幾年回本、保證的部分有多少、幣別是什麼、保障夠不夠,同一個通路的不同保單,IRR 也可能差很多,要一張一張算。
參考文獻
- [1] 臺灣銀行(2026,10 月 22 日)。新臺幣存(放)款牌告利率。https://rate.bot.com.tw/twd
- [2] 戴玉翔(2026,5 月 4 日)。美元利變「天花板」拉高至4.42% 壽險業宣告利率大戰恐再度開打。經濟日報。https://udn.com/news/story/7239/9481377
- [3] 鉅亨網(2026,3 月 26 日)。利變保單2025狂賣3231億元 金管會:投保前注意五重點 擬修規範強化揭露。優分析轉載。https://uanalyze.com.tw/articles/3064049693
- [4] 中央銀行(2026,10 月 20 日)。115 年甲類第 9 期(10 年期)中央政府建設公債開標結果。https://www.cbc.gov.tw/tw/cp-302-193051-3d59b-1.html
- [5] Federal Reserve Bank of St. Louis. (2026). 10-year Treasury constant maturity rate (DGS10) and Taiwan dollar to U.S. dollar spot exchange rate (DEXTAUS) [Data set]. FRED. Retrieved October 22, 2026, from https://fred.stlouisfed.org/
- [6] 中央社(2026,10 月 7 日)。9 月 CPI 年增 2.73% 創逾 2 年半最大增速 估 10 月漲勢收斂。https://www.cna.com.tw/news/afe/202610070276.aspx
- [7] MSCI. (2026). MSCI ACWI Index (USD) factsheet (data as of September 30, 2026). https://www.msci.com/documents/10199/a71b65b5-d0ea-4b5c-a709-24b1213bc3c5
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品或保險商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中儲蓄險 IRR、定存滾存與資產累積皆為假設條件下之試算,非特定保險商品,未扣除費用與稅負,不代表任何實際帳戶績效,亦非對未來之預測或保證;保單實際給付以保險契約與建議書為準。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號